
カナダのデータセンター冷却市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
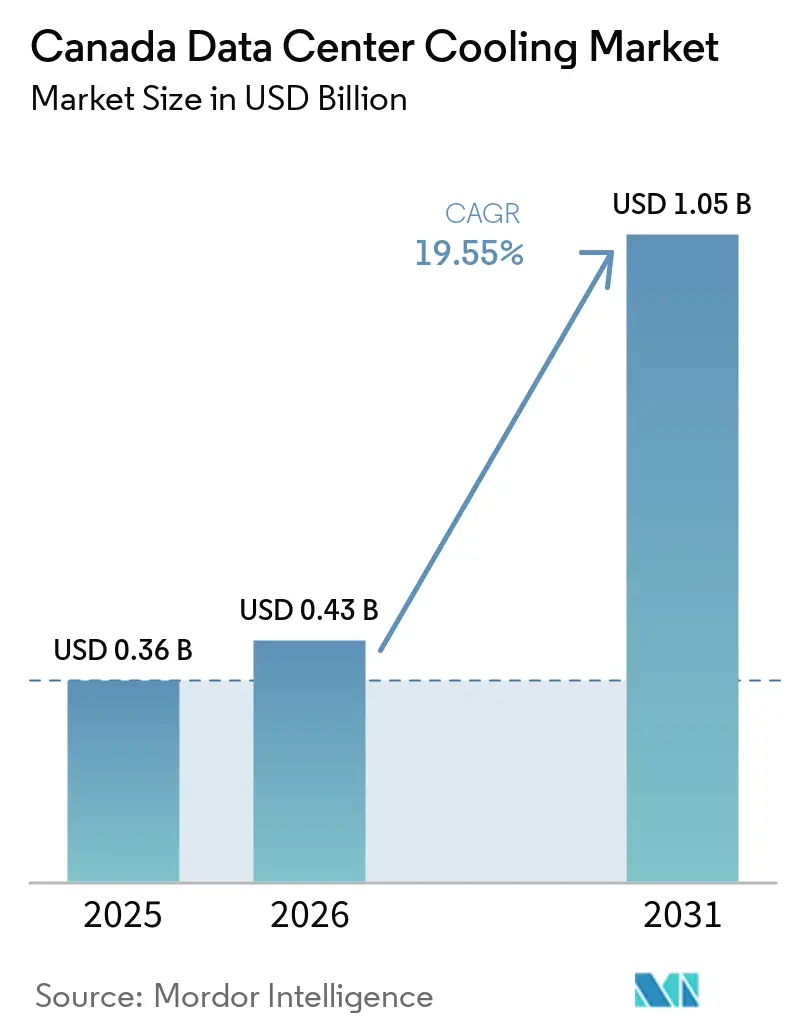
| 基準年の市場規模 (2025) | 0.36 十億米ドル |
| 市場規模 (2026) | 0.43 十億米ドル |
| 市場規模 (2031) | 1.05 十億米ドル |
| 成長率 (2026 - 2031) | 19.55 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダのデータセンター冷却市場分析
カナダ データセンター冷却市場規模は、2025年に3億6,000万米ドル(0.36 ビリオン 米ドル)、2026年に4億3,000万米ドル(0.43 ビリオン 米ドル)と予測され、2031年までに10億5,000万米ドル(1.05 ビリオン 米ドル)に達し、2026年から2031年にかて年平均成長率19.55%で成長する見込みです。
持続的な拡大は、大規模なAIワークロード、豊富な水力発電電力、および高効率冷却設計を奨励する国家炭素価格制度と密接に結びついています。ハイパースケーラーはケベック州、ブリティッシュコロンビア州、アルバータ州、オンタリオ州における新規キャパシティの展開を加速しており、ラック電力密度が300kWに達するなか、事業者はハイブリッドな空気・液体冷却システムの採用と廃熱の二次利用に取り組んでいます。冷媒分配ユニット(CDU)および低地球温暖化係数(低GWP)冷媒への国内メーカーによる投資拡大が供給圧力を緩和する一方、連邦政府の補助金が液体技術アップグレードの回収期間を短縮しています。Schneider Electricによる8億5,000万米ドル(850 ミリオン 米ドル)のMotivairu買収からVertivの遠心式チラー取得に至るM&A活動は、グローバルサプライヤーが高密度AIコンピュート展開に向けて積極的ポジションを取っていることを裏付けています。
主要レポートの要点
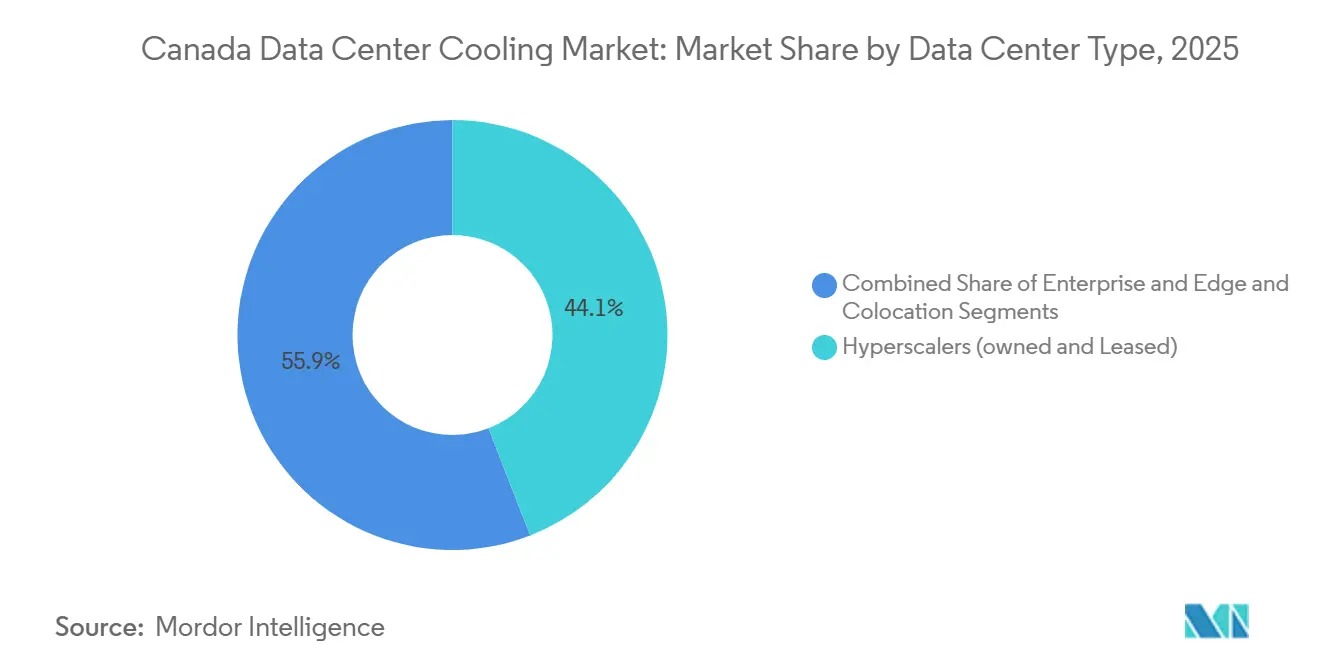
- データセンタータイプ別では、ハイパースケーラーが2025年のカナダ データセンター冷却市場シェアの44.12%をリードし、同セグメントは2031年にかけて年平均成長率23.4%で拡大しています。
- ティア別では、ティア3施設が2025年のカナダ データセンター冷却市場規模の61.45%のシェアを維持し、ティア4は2031年にかけて年平均成長率22.65%で最も速く拡大しています。
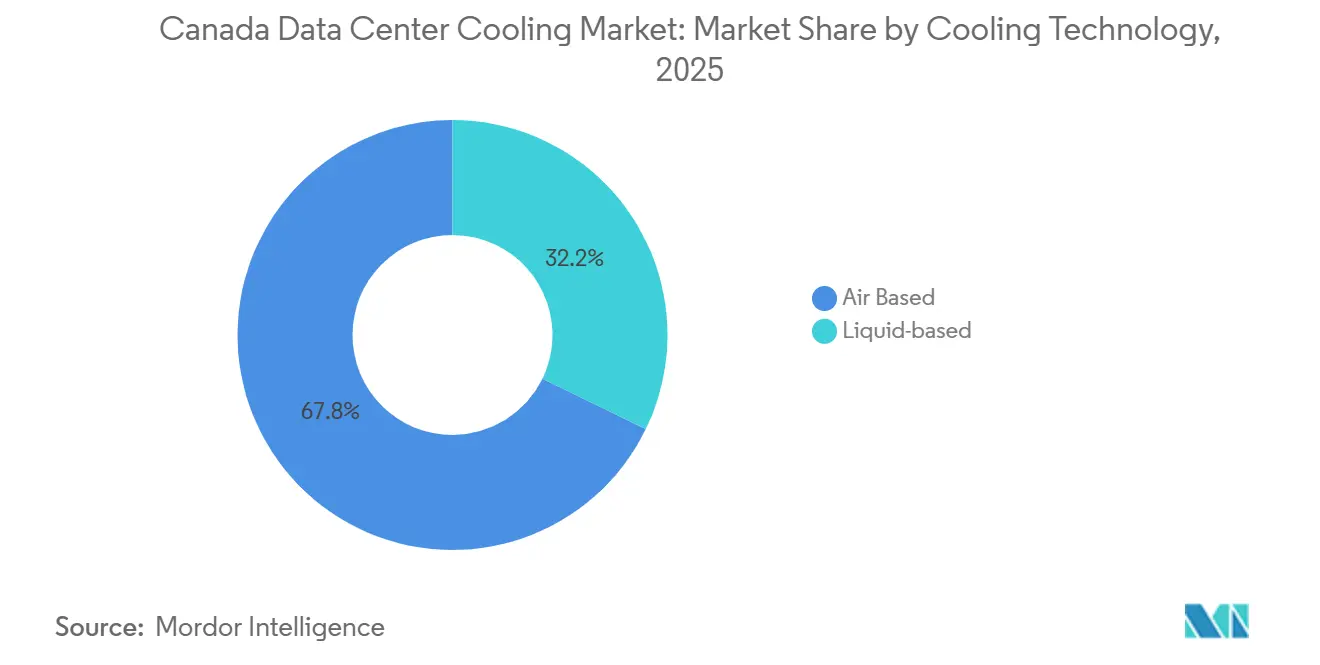
- 冷却技術別では、空気ベースシステムが2025年のカナダ データセンター冷却市場規模の67.80%を占め、液体ベースソリューションは年平均成長率23.9%で成長しています。
- コンポーネント別では、機器が2025年のカナダ データセンター冷却市場シェアの80.55%を占め、サービスが年平均成長率22.9%で最も高い成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダのデータセンター冷却市場のトレンドと洞察
推進要因の影響分析*
| 推進要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIラック密度の急増 | +6.2% | 国内全体、特にケベック州、ブリティッシュコロンビア州、アルバータ州 | 中期(2〜4年) |
| 連邦炭素価格制度と効率性クレジット | +4.1% | 国内全体、特にケベック州で強化 | 長期(4年以上) |
| 豊富な再生可能エネルギーと冷涼な気候 | +3.8% | ケベック州、ブリティッシュコロンビア州、北部地域 | 長期(4年以上) |
| ハイパースケールおよびコロケーションの建設拡大加速 | +5.5% | トロント、モントリオール、バンクーバー、カルガリー | 短期(2年以内) |
| ケベック州電力会社の廃熱再利用補助金 | +1.4% | ケベック州 | 中期(2〜4年) |
| 低地球温暖化係数(GWP)冷媒への早期アクセス | +0.9% | 国内全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIラック密度の急増
300 kWを超えるラックが一般的になり、従来の15 kW導入と比べて熱負荷が約20倍に増大しています。Bell Canadaによる44台のAQUILONユニットの導入は、20サイトで冷却エネルギーを80%削減し、[1]ESG目標を達成しながら営業利益率を守っています。Vertivは2025年第1四半期に純売上高が24%成長したと報告し、その伸びの大部分をGPUクラスター向け液体冷却に帰因させています。カナダエネルギー規制機関はデータセンターの電力需要が2026年までに倍増し、AIワークロードが2030年までに消費量を160%引き上げると予測しており、高度な冷却技術が即座に必要となっています。SuperMicroは2年以内に液体冷却の出荷量が2,900%拡大すると予測しており、カナダのデータセンター冷却市場が流体ベースのアーキテクチャへと急速に移行するシグナルとなっています。
連邦炭素価格制度と効率性インセンティブ
カナダの炭素価格は現在1トン当たり80カナダドルであり、低GWP冷媒および廃熱回収設計への移行を直接奨励しており、液体システムに構造的な投資回収率(ROI)優位性をもたらしています。連邦冷凍システムプロトコルの下でのGHGオフセットクレジットは回収期間を向上させる一方、カナダ天然資源省は2024年5月よりコンピュータルーム空調(CRAC)ユニットをエネルギー効率規制に追加しました。[2]グリーンビルディング戦略は効率改修のために8億米ドルを指定しており、事業者が高効率なCDU、浸漬タンク、ヒートポンプを導入するよう促しています。
豊富な再生可能エネルギーと冷涼な気候
Hydro-Québecの100%再生可能エネルギーグリッドは年間最大80%のフリークーリングを可能にし、[3]QScaleのQ01キャンパスが冬の大部分でチラーなしに電力使用効率(PUE)1.2で運営することを可能にしています。ブリティッシュコロンビア州も同様の水力発電キャパシティを提供しており、BellのAIファブリックスーパークラスターがカムループスに500 MWのコンピュートを集中させることを促しています。冷涼な外気条件は米国の大部分の市場と比較して冷却エネルギーを30〜40%削減し、カナダのデータセンター冷却市場に内在的なコスト優位性をもたらしています。
ハイパースケールおよびコロケーションの建設拡大加速
eStruxhureの18億カナダドルの資金調達はカルガリーの90 MW規模のCAL-3複合施設に充当され、マルチテナントのAI需要に対応してスケールするモジュラー液体システムを組み込んでいます。CologixはモントリオールおよびトロントでサービスとしてのGPU(GPU-as-a-Service)クライアントをオンボーディングし、混在するテナント負荷に対応するためハイブリッド冷却に依存しています。ROOT Data CenterのKyotoCooling導入は地域の競合他社と比較して消費電力を50%削減しており、レガシーの空気設計に依然として縛られている事業者へのコスト圧力を浮き彫りにしています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 液体ベースシステムの高い設備投資(CAPEX) | -2.8% | 国内全体、特に中小規模事業者への影響が大きい | 短期(2年以内) |
| 施設エンジニアのスキル不足 | -2.4% | トロント、モントリオール、バンクーバー | 中期(2〜4年) |
| CDUおよび流体のサプライチェーンのボトルネック | -1.5% | 国内全体、輸入依存度の高い州 | 短期(2年以内) |
| ブリティッシュコロンビア州の自治体による排水制限 | -0.7% | ブリティッシュコロンビア州の自治体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
液体ベースシステムの高い設備投資(CAPEX)
直接チップ冷却および浸漬ラックは、同等の空冷フットプリントと比較して3〜5倍のコストがかかります。ラック当たり50,000〜150,000米ドルの設備投資は、SMC HyperCube設置において運用電力使用量が90%削減されPUEが1.03を下回る可能性があるにもかかわらず、中小企業を躊躇させます。ケベック州では安価な電力が回収期間を最長36ヶ月に延長し、一部のエッジ事業者をサービスとしての機器(equipment-as-a-service)などの資金調達メカニズムへと向かわせています。
施設エンジニアのスキル不足
Uptime Instituteによると、グローバルの事業者の58%が有資格人材の確保に苦慮しており、ハイパースケーラーが直接競合するカナダの主要都市では人材不足が深刻です。液体冷却には、従来の空調暖房換気(HVAC)カリキュラムでほとんど教授されない流体力学および漏洩防止の専門知識が必要です。IEEEスペクトラムはデータセンターにおける電気工学の求人が2033年まで9%増加すると指摘していますが、大学は浸漬冷却またはCDU設計に向けたカリキュラムの適応がまだ行われていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:ハイパースケーラーが液体冷却の採用を促進
ハイパースケーラーは2025年のカナダ データセンター冷却市場の44.12%を支配し、AIクラスターが300kWラックでの効率的な熱除去を必要とするなか、年平均成長率23.4%で拡大しています。ハイパースケーラー向けカナダ データセンター冷却市場規模は2031年までに5億7,000万米ドル(0.57 ビリオン 米ドル)を超える見込みであり、クラウド大手による深い投資を反映しています。規模の経済により、浸漬冷却および直接チップ冷却の早期採用が正当化されており、ブリティッシュコロンビア州のBellのAIファブリックサイトでは、高密度ポッドが閉ループ誘電体流体に依存していることがその実例です。
企業・エッジ事業者は、一般的に企業ITが定める予算の制約を受け、ホットスポットにのみリアドア熱交換器を統合しながら空気フレームワークの改修を継続しています。コロケーションベンダーは、標準ラックをCRAHユニットで維持しながら、AIテナント向けにオプションのプレミアムとして液体冷却を提供するバランスを取っています。このハイブリッドモデルにより、eStruxureおよびCologixは、単一テナントエクスポージャーを懸念する投資家に支持されつつある手法として、資本を無駄にすることなくホワイトスペースを迅速に転換することが可能となっています。


注記: すべての個別セグメントのシェアはレポート購入時に入手可能
ティアタイプ別:信頼性基準が冗長性を再構築
ティア3施設は2025年のカナダのデータセンター冷却市場規模の61.45%を占めており、N+1冗長性に対する顧客の安心感を反映しています。ティア4は年平均成長率(CAGR)22.65%で明確な成長エンジンとなっています。これは、主権AIフィンテック、および連邦クラウド契約が現在、計画外のダウンタイムゼロを指定しているためです。ティア4プロジェクトのカナダのデータセンター冷却市場シェアは、モントリオールのAIラボが完全なフォールトトレラント設計に移行するにつれ、2031年までに倍増すると予測されています。
メンテナンスウィンドウ中の継続的な冷却を実現するため、事業者はデュアル液体回路またはスタンバイのCRAH(コンピュータルーム空調ハンドラー)で支援されたモジュラー浸漬タンクを導入することを余儀なくされています。空気と液体のパスウェイを切り替えることができるVertivのCoolPhase Flexは、コンポーネントの交換中にアップタイムを維持することでティア4のサービスレベルアグリーメント(SLA)に対応します。ティア1およびティア2のサイトはコスト重視のままですが、エッジでのAI推論の増加により、熱スロットリングを防ぐためにコンパクトなCDUへの移行が進んでいます。
冷却技術別:液体システムが加速
空気ソリューションは依然としてカナダのデータセンター冷却市場の67.80%を占めており、周辺の低温を活用するCRAH(コンピュータルーム空調ハンドラー)、冷水ループ、ドライクーラーが主導しています。しかし、液体アプローチは年間23.9%成長しており、移行期の十年を示しています。液体の中では、浸漬冷却が均一な熱回収が重要なGPUトレーニングファームを中心に、パーセンテージベースで直接チップ冷却を上回る速度で拡大しています。CoolITの50件の発行済み特許スイートは国内のR&Dリーダーシップを支え、カナダの製造業にグローバルな液体サプライチェーンにおける優位性をもたらしています。
断熱空冷機とリアドア熱交換器を組み合わせたハイブリッドプラントは、大規模な改修を先送りしながら部分的なPUEゲインを実現するため、依然として普及しています。トロントの事業者は、Enwaveの深湖冷却を活用してCRAHコイルを予冷し、安価な冷水と重要なゾーン向けの局所的なCDUを組み合わせています。予測期間全体を通じて、カナダのデータセンター冷却市場はプロピレングリコールなどの二次ループ冷媒の広範な採用を目撃し、空気および流体ループをシームレスに統合することになります。

注記: すべての個別セグメントのシェアはレポート購入時に入手可能
コンポーネント別:複雑さの増大に伴いサービスが上昇
機器はカナダのデータセンター冷却市場の80.55%を依然として占めており、チラー、CDU、浸漬エンクロージャーに対する多大な資本要件を反映しています。しかし、サービスは施設オーナーが統合、トレーニング、予知保全をアウトソーシングするにつれ、年間22.9%上昇しています。保守・サポートに特化したカナダのデータセンター冷却市場シェアは拡大する見込みであり、これは液体ループがマイクロリークを避けるために継続的な診断を義務付けるためです。
OEMはAI駆動型分析を組み込んでいます。VertivのNext Predict、CarrierのQuantumLeap、SchneiderのEcoStruxureは、障害が発生する前に熱異常を検出し、ソフトウェアサブスクリプションにおける年金収入ストリームを生み出しています。廃熱経済に精通したコンサルタントも同様に多忙であり、廃熱を温室農業に活用するためのケベック州キャンパスへの助言を行っています。これは回収期間を短縮し、州の義務と整合する慣行です。
地理的分析
ケベック州はカナダのデータセンター冷却市場において最大の地域シェアを誇っており、100%再生可能な水力発電電力と冬季の気温がQScaleのQ01キャンパスでPUE1.2を下回る最大80%のフリークーリングを可能にしています(QScale.com)。廃熱再利用補助金を含む州のインセンティブが、2021年に0.7 TWhを消費した54の稼働中のデータセンターを支えており、Hydro-Québecはこの数値が2029年までに4.2 TWhに達すると予測しています。新規プロジェクトに対する廃熱回収の義務条項が、プレートアンドフレーム熱交換器および低リフトヒートポンプへの需要をさらに刺激しています。
ブリティッシュコロンビア州はこの再生可能エネルギープロファイルを反映しているものの、自治体による厳格な排水制限に直面しています。首都地域圏は2028年7月より一過式冷却を禁止し、事業者を密閉ループ液体システムおよび空気エコノマイザーへと移行させます。BellのカムループスのアIファブリックキャンパスは、水力電力と灰色水を再循環させる蒸発式断熱システムを使用して法令遵守を示しています。州の環境規制の厳格さは、無水誘電体浸漬タンクの革新を生み出しており、このトレンドがカナダのデータセンター冷却市場の西部シェアを引き上げると予想されています。
アルバータ州のグリッドは天然ガスに依存していますが、アルバータ州電力系統運用機関(AESO)の段階的な1,200 MW接続プログラムにより、eStruxhureのCAL-3のような90 MWキャンパスの余地が開かれ、カルガリーがGPUコロケーションの新たなホットスポットとなっています。冷涼な夜間と競争力のある電力料金が高い炭素強度のバランスを保つ一方、吸収式チラーと組み合わせた現地ガスタービンが設計研究に現れています。オンタリオ州はトロントを中心に国内最大の絶対ITキャパシティを維持しているものの、高い電力価格に直面しており、Enwaveの深湖システムがCRAHコイルへの冷水供給によりコストを軽減し、カナダのデータセンター冷却市場の地域シェアを競争力のある状態に保っています。
競争環境
市場集中度
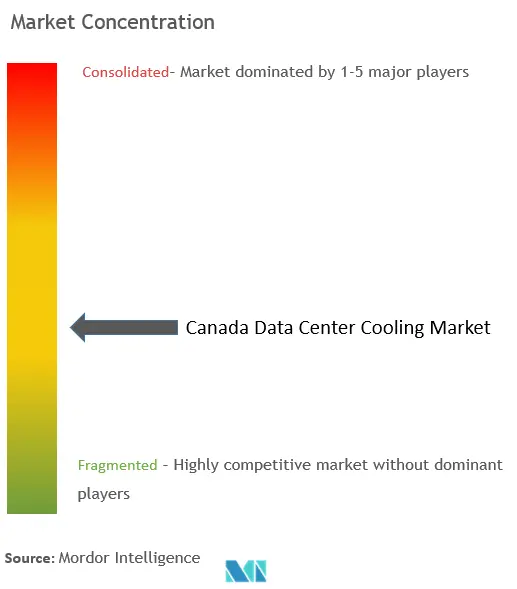
カナダのデータセンター冷却市場は、グローバルな空調暖房換気(HVAC)大手、液体冷却のニッチパイオニア、および地域統合業者がシェアを競う中程度の断片化が続いています。Vertiv、Schneider Electric、Johnson ControlsはCRAHからCDUまでの統合ポートフォリオを供給し、CoolIT Systemsはカナダを拠点に浸漬および直接チップモジュールの迅速なイテレーションを活用しています。SchneiderによるMotivaの8億5,000万米ドルの買収はその液体ツールキットを拡大し、VertivによるBiXin遠心チラーの買収は300 kWを超えるAIラックの冷水供給能力を強化します。
新興の提携が革新を加速しています。MuntersはZutaCore社と誘電体直接チップループで提携し、CarrierのベンチャーアームはStrategic Thermal Labsに出資し、2028年までに液体採用率が30%に達することを見込んでいます。Carnot Refrigerationなどの国内イノベーターは天然CO₂冷媒をフリークーリングハイブリッドに活用し、グリーンニッチを切り開いています。ソフトウェア定義制御は拡大する競争の場であり、PhaidraのクローズドループAI最適化エンジンが1,200万米ドルを調達し、リアルタイムで冷却セットポイントを自動化しています。
サプライヤーはまた、サプライチェーンリスクに対抗するため、現地製造の確保を急いでいます。Daikin Appliedによる北米のデータセンターチラー向けにキャリブレーションされたメキシコの1億2,100万米ドルの工場は、CRAHおよびCDUのリードタイムを短縮します。一方、誘電体流体および精密バルブの不足は、現地生産で参入できるカナダの中小企業(SME)に機会をもたらします。液体設備立ち上げにおけるスキル不足はサービス専門家にプレミアムマージンをもたらし、市場シェアをさらに断片化させつつも、コンサルタントにとって二桁の売上成長を下支えしています。
カナダのデータセンター冷却産業リーダー
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Johnson Controls International plc
-
CoolIT Systems Inc.
-
Nortek Air Solutions LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年5月:Bell Canadaはブリティッシュコロンビア州に合計500 MWの水力発電コンピュートを持つ6つのAIデータセンターを発表し、2025年6月にカムループスで最初のサイトを開設しました。
- 2025年4月:Vertivは2025年第1四半期の純売上高が20億3,600万米ドルと、液体冷却AIインフラストラクチャに牽引されて24%増加したと報告しました。
- 2025年3月:Vertivはラック当たり100 kWを超えるAI負荷向けに調整された高密度ハイブリッド排熱システムをリリースしました。
- 2025年3月:TelusはリムースキーのシステムをカナダLastest最大の主権AIハブに転換し始め、平均的なAIセンターと比較して水使用量を75%削減することを約束しました。
- 2025年2月:CarrierはQuantumLeapを発売しました。これは統合冷却および予知保全スイートであり、2029年までに200億米ドルの熱市場を予測しています。
- 2024年12月:VertivはAIアプリケーション向けにユニット当たり最大5.5 MWまでのBiXin Energyの遠心チラー技術を買収しました。
研究方法のフレームワークとレポートの範囲
市場定義および主要カバレッジ
本調査では、カナダのデータセンター冷却市場を、サーバーホール内にASHRAE推奨範囲内の入口温度を維持するために設置された、目的別の機械式および液体システム、チラー、CRAH/CRACユニット、ドライクーラー、浸漬または直接チップ冷却ソリューションの年間価値とし定義しています。
スコープ除外:ITルーム専用でない建物全体のHVACは除外されています。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケーラー(自社所有およびリース)
- エンタープライズおよびエッジ
- コロケーション
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- 冷却技術別
- 空気ベースの冷却
- チラーおよびエコノマイザー(DXシステム)
- CRAH(コンピュータルーム空調ハンドラー)
- 冷却塔(直接、間接、二段階冷却を含む)
- その他
- 液体ベースの冷却
- 浸漬冷却
- 直接チップ冷却
- リアドア熱交換器
- 空気ベースの冷却
- コンポーネント別
- サービス別
- コンサルティングおよびトレーニング
- 設置および導入
- 保守およびサポート
- 機器別
- サービス別
詳細な調査方法論およびデータ検証
一次調査
Mordorのアナリストは、トロント、モントリオール、カルガリーの施設エンジニア、ならびにグローバルな冷却機器プロダクトマネージャーおよびハイパースケール調達リードにインタビューを実施しました。これらの対話により、平均ラック負荷、冬季フリークーリング時間、および目標PUE値が検証され、その後に前提条件を確定しました。
デスクリサーチ
カナダ統計局のエネルギー価格指数、カナダ環境・気候変動省の時間別気温記録、カナダ天然資源省の再生可能エネルギー発電データを起点とし、電力コストのトレンドとフリークーリングの可能性を明らかにしました。アップタイム・インスティテュートおよびカナダ・データセンター協会などの業界団体は、ラック密度ベンチマークおよび計画施設数を提供しました。企業の10-K、SEDAR申告書、および州の入札ポータルがプロジェクトパイプライン値でこれらの数値を補完しました。サプイヤー収益向けのD&B Hooversおよびディール情報向けのDow Jones Factivaなど、一部の有料データベースが過去のデータの空白を補填しました。このリストは例示的なものであり、多数の追加的なオープンおよび有料の参考資料が証拠基盤を構成しています。
市場規模算定および予測
トップダウンの構築は、公表されたメガワット容量から国内設置済みITフロアスペースを再構築し、観測された平均ラック密度(kW/ラック)および機器の平均販売価格(ASP)を適用することから始まりました。サプライヤーの積み上げとチャネルチェックがボトムアップの検証を提供し、ハイパースケールの自社構築が公開データを歪めている箇所で合計値を調整しました。ハイパースケールの設備投資パイプライン、冬季フリークーリング時間、平均電力料金、液体冷却の採用率などの主要変数が、ベースを2030年まで延長する多変量回帰に組み込まれています。民間コロケーション支出などのデータ空白は、一次インタビューから得られた地域加重プロキシで補完されました。
データ検証および更新サイクル
結果はPUEトレンドや輸入コードなどの独立した指標に対して分散チェックを通過し、異常値はサインオフ前にアナリストによる再作業を引き起こします。レポートは12ヶ月ごとに更新され、主要な施設発表が浮上した際には暫定的な修正が行われます。
MordorのカナダデータセンターデータセンターベースラインがMordorのカナダ データセンター冷却ベースラインが信頼性を持つ理由
公表された推計値はしばしば乖離しますが、これは企業がハイパースケールプロジェクトの重み付けを異なる方法で行い、様々なASP進行を適用し、または北米の平均値をカナダの合計に組み込むためです。
主要なギャップ要因としては、一部の調査が施設電力機器をカバーするようにスコープを拡大していること、他の調査が予測を一定のASPに固定していること、また一部が3年サイクルで更新していることが挙げられます。Mordorのページは2024年の通貨、四半期ごとのプロジェクト追跡、および明確な機器のみの境界を反映しています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 0.36 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 2.48 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | 電力インフラを含み、北米の混合ASPを使用 |
| 0.33 ビリオン 米ドル(2024年) | 地域コンサルタンシーB | 液体冷却機器を除外し、ASPの一定下落を想定 |
| 0.40 ビリオン 米ドル(2023年) | 業界専門誌C | 2年ごとに更新;パイプラインデータが事業者との照合未実施 |
この比較は、スコープ、更新頻度、および価格カーブが正規化された場合、Mordorの規律ある変数豊富なモデルが、意思決定者が信頼できるバランスの取れた透明性の高いベースラインを提供することを示しています。
レポートで回答される主要な質問
カナダのデータセンター冷却市場の現在の規模はどれくらいですか?
2026年に4億3,000万米ドルと評価されており、2031年までに10億5,000万米ドルに達すると予測されています。
カナダのデータセンター冷却市場で最も成長の速いセグメントはどれですか?
液体ベースの冷却技術は、AIラック密度が300 kWに達することにより、年平均成長率(CAGR)23.9%で拡大しています。
データセンター冷却において最も優位性の高い州はどこですか?
ケベック州とブリティッシュコロンビア州は、水力発電グリッドと寒冷な気候により、広範なフリークーリングと低いPUE値を実現できるとからリードしています。
カナダにおける液体冷却導入の最大の障壁は何ですか?
初期設備投資(CAPEX)の高さ(空気システムの3〜5倍に及ぶことが多い)は、省エネルギーの可能性にもかかわらず、中小規模事業者にとって依然として主要な障壁となっています。
データセンター冷却において最も強力な優位性を提供している州はどこですか?
ケベック州とブリティッシュコロンビア州は、水力発電グリッドと冷涼な気候により大規模なフリークーリングを可能にし、PUE値を低下させるため、優位に立っています。
カナダにおける液体冷却採用の最大の制約は何ですか?
高い初期設備投資(CAPEX)(空気システムの3〜5倍が多い)は、エネルギー削減の可能性にもかかわらず、中小規模事業者にとって主要な障壁であり続けています。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- カナダ データセンターネットワーキング市場 カナダのネットワーキング市場(コンポーネント別、エンドユーザー別、データセンタータイプ別)。
- カナダデータセンターラック市場 カナダ全土におけるラック需要(ラックサイズ、ラック高さ、ラックタイプ別)。
- カナダデータセンター水消費市場 カナダの水使用量市場(水調達源、施設タイプ、施設規模別)。
- イタリアのデータセンター電源市場 イタリア全域における電源システム需要を、コンポーネント、施設タイプ、施設規模別に網羅。
- 北米 データセンターネットワーキング市場 北米のネットワーキング市場(コンポーネント別、エンドユーザー別、データセンタータイプ別)。
- 中国 データセンターSSD市場 中国全体のSSD需要(フォームファクター、インターフェース、NAND技術別)。
- カナダのデータセンターサーバー市場 カナダにおけるサーバー需要(施設規模およびティア別)。
- カナダ データセンター建設市場 カナダの建設市場(ティア別)。
- 香港データセンターネットワーキング市場 香港におけるネットワーキング(コンポーネント別、エンドユーザー別、データセンタータイプ別)。