
保証管理システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
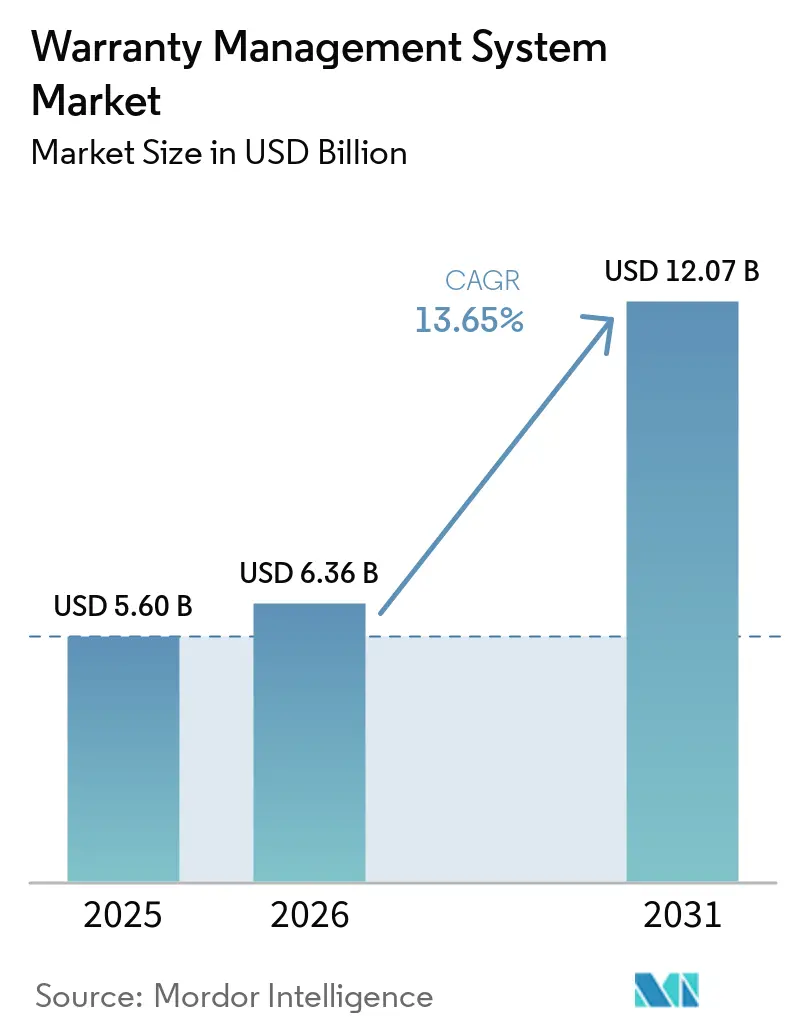
| 市場規模 (2026) | 6.36 十億米ドル |
| 市場規模 (2031) | 12.07 十億米ドル |
| 成長率 (2026 - 2031) | 13.65 % |
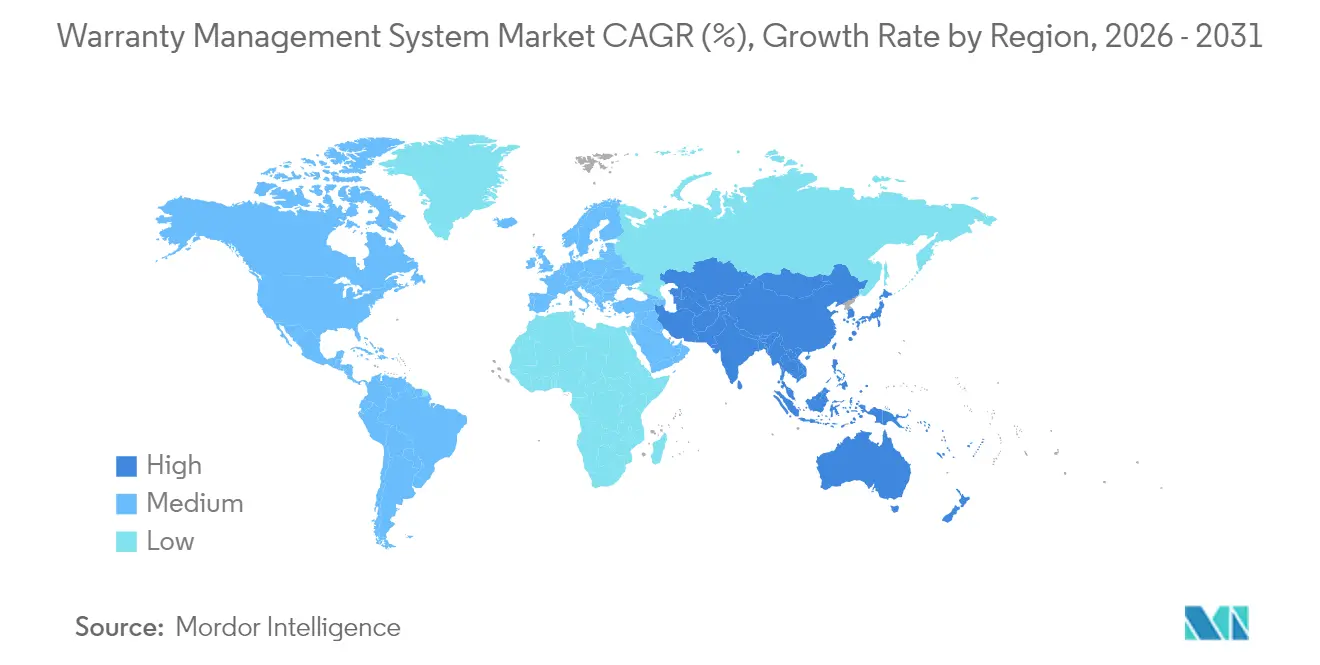
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
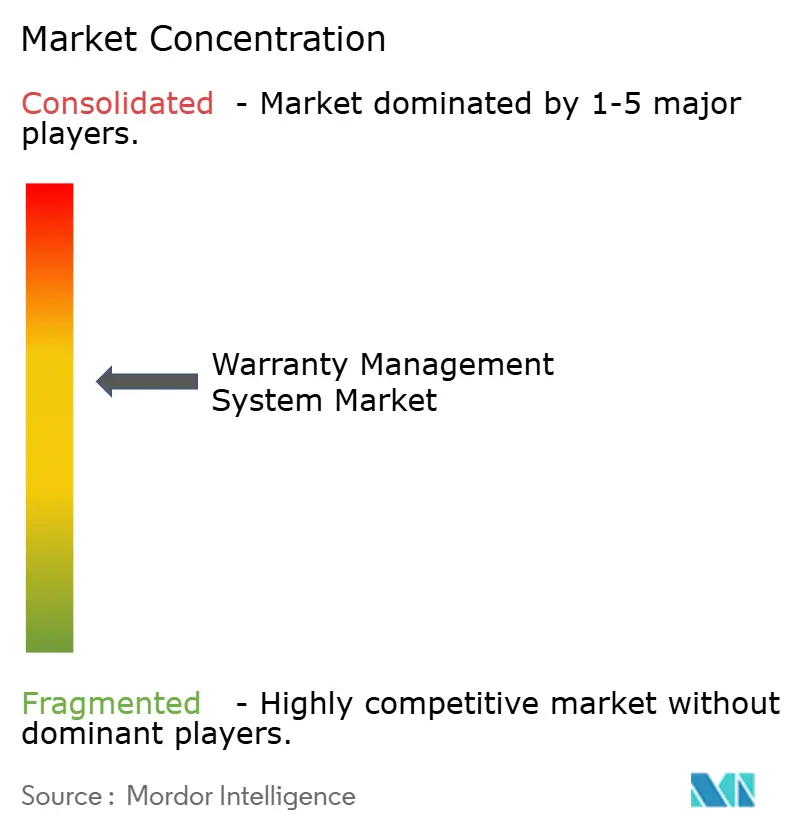
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる保証管理システム市場分析
保証管理システムの市場規模は、2025年の56.0億米ドルから2026年には63.6億米ドルに成長し、2026年から2031年にかけて13.65%のCAGRで2031年までに120.7億米ドルに達すると予測されています。AI主導のクレーム自動化、修理する権利(Right-to-Repair)コンプライアンス、およびデータ中心の品質プログラムへの投資の急増が、保証管理システム市場を持続的な二桁成長へと導いています。ティア2メーカーのクラウド移行、平均クレームサイクルを数週間から数時間に短縮する予測分析、および不正行為を抑止するブロックチェーンの試験導入が、市場の短期的な勢いを強化しています。メーカーは現在、保証データを利益のてことして活用し、リコールコストを削減し顧客ロイヤルティを高めるインサイトを抽出しています。一方、ネージドサービス専門会社へのアウトソーシングは、組織が内部人材をコアエンジニアリング業務に再集中させることで、導入をさらに加速させています。
主要レポートのポイント
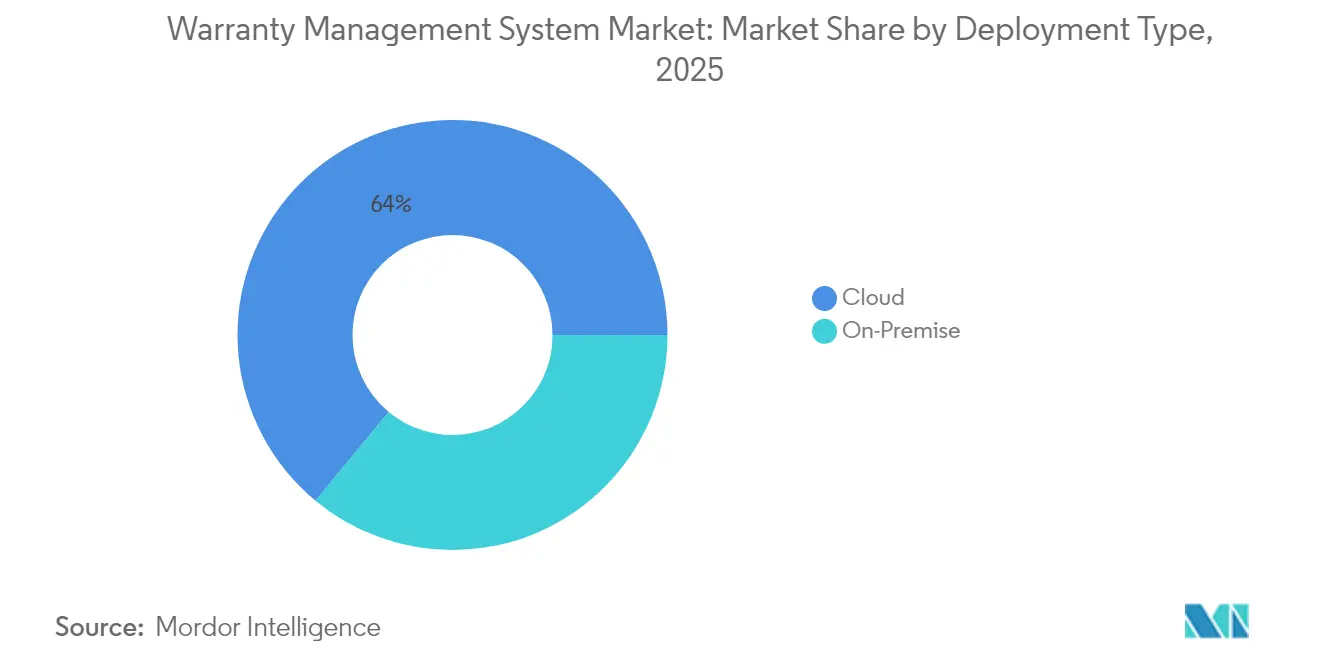
- 展開タイプ別では、クラウドソリューションが2025年の保証管理システム市場シェアの64.00%をリードし、マネージドサービスコンポーネントは2031年にかけて15.95%のCAGRで拡大すると予測されています。
- ソフトウェアタイプ別では、クレーム管理プラットフォームが2025年の保証管理システム市場規模の37.75%を占め、保証インテリジェンスおよびアナリティクスは15.05%のCAGRで成長しています。
- コンポーネント別では、ソリューションが2025年の保証管理システム市場規模の68.85%を占め、マネージドサービスは15.95%のCAGRで最も急成長しているセグメントを代表しています。
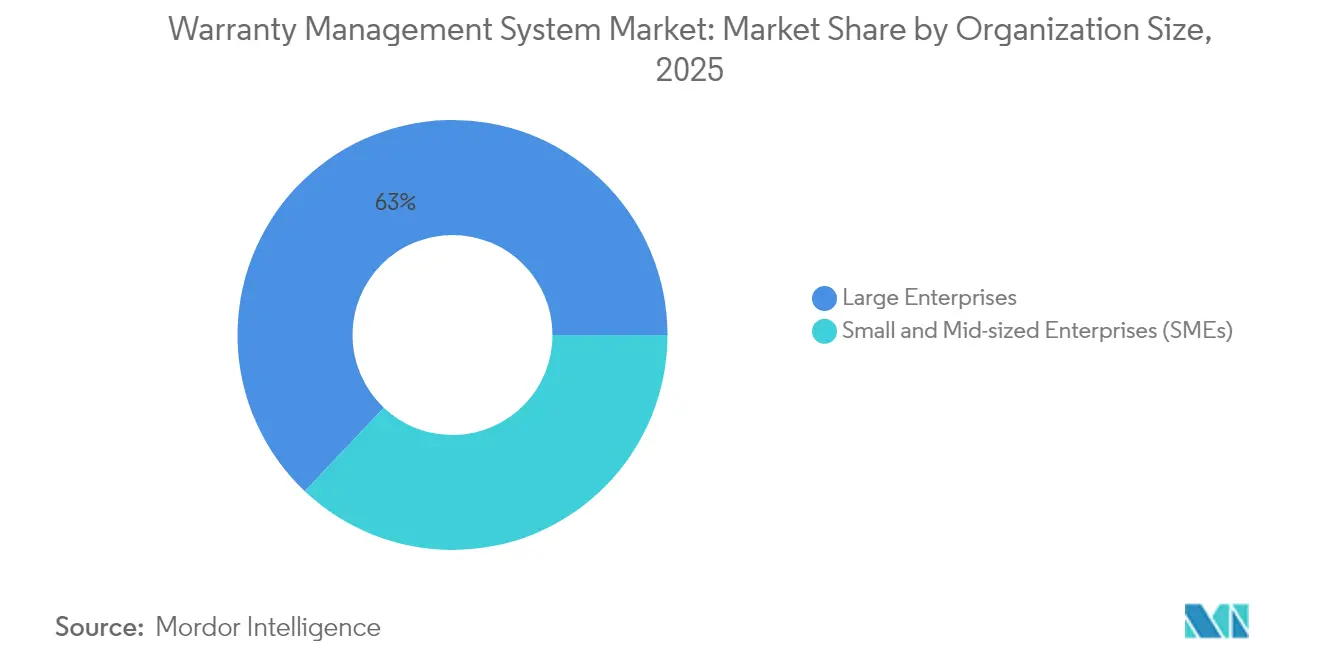
- 組織規模別では、大企業が2025年の保証管理システム市場シェアの62.95%を支配し、中小企業は14.45%のCAGRで最も急速な導入を記録しています。
- エンドユーザー産業別では、自動車および輸送が2025年の保証管理システム市場規模の31.75%を占め、医療機器は15.62%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の収益の34.45%を維持し、アジア太平洋地域が2031年にかけて14.08%の最高地域CAGRを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタルファーストの保証クレームプラットフォーム | +2.1% | 北米、欧州連合 | 中期(2〜4年) |
| AI対応の予測的保証アナリティクス | +2.8% | アジア太平洋製造ハブ | 短期(2年以内) |
| クラウド/サービスとしてのソフトウェア展開へのシフト | +2.3% | アジア太平洋、ラテンアメリカ | 中期(2〜4年) |
| 修理する権利(Right-to-Repair)の透明性の高まり | +1.9% | 北米、欧州連合 | 長期(4年以上) |
| ブロックチェーン記録の採用 | +1.2% | 航空宇宙、自動車グローバル | 長期(4年以上) |
| 金融を通じた保証データの収益化 | +1.4% | 北米、欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタルファーストの保証クレームプラットフォームがOEMとディーラーの協業を加速
自動車メーカーおよび白物家電メーカーは、ディーラーがほぼリアルタイムで保証リクエストを申請、検証、追跡できるポータルベースのクレームワークフローを展開しています。平均承認時間は現在24時間を下回り、2023年の7日間から短縮され、ディーラーのレンタカー払い戻しにおける具体的なコスト削減を実現しています。これらのポータルは修理手順ライブラリと作業時間ガイドを統合し、紛争を抑制して初回修理完了率を向上させています。サプライヤーも初期故障トレンドへの可視性を得ることで、より迅速な封じ込め措置が可能になっています。これらの機能を総合することで、メーカーはフィールド品質をより明確に把握し、顧客満足度スコアを改善し、ブランドレベルのネットプロモータースコア目標を支援しています。[1]
AI対応の予測的保証アナリティクスがクレーム1件あたりのコストを削減
機械学習モデルは、構造化されたセンサーデータと非構造化された修理メモを取り込み、故障の兆候が広がる前に微妙な故障シグネチャを捉えます。主要なOEMは、従来の慣行より最大6ヶ月早くフィールドサービスブレティンを発行することで、保証引当金を5〜10%削減したと報告しています。自然言語処理は繰り返し発生する顧客の苦情を浮き彫りにし、エンジニアリングチームがコンポーネントを再設計しサプライヤー条件を再交渉するのを支援しています。不正検知モジュールはクレームパターンをクロスチェックし、単一ディーラーからの繰り返し部品番号などの異常にフラグを立てます。保証引当マトリクスにアナリティクスを組み込んだ組織は、平均故障間隔指標を向上させながら引当金を最大25%削減しています。
ティア2メーカーにおけるクラウド/サービスとしてのソフトウェア展開へのシフト
クラウドサブスクリプションモデルは従来の資本障壁を取り除き、導入期間を12ヶ月から90日未満に短縮します。ティア2の自動車プレス工場や家電組立業者は、社内データセンターを運営することなくエンタープライズグレードのルールエンジンにアクセスできるようになりました。リアルタイムAPIがサプライヤー、ディーラー、物流パートナーを接続し、サイロ化されたワークフローを解消してサプライチェーンの透明性を高めています。パブリッククラウドインスタンスが主流である一方、個人識別情報を国内に保管する必要がある規制の厳しい業種ではハイブリッドアーキテクチャが支持を集めています。ベンダーはISO 27001認証、保存時の暗号化、ゼロトラストアクセスフレームワークでセキュリティ上の懸念に対応しています。[2]
修理する権利(Right-to-Repair)の透明性に関する規制上の注目の高まり
EU指令2024/1799は、製品が元の保証期間内に修理された場合、メーカーに保証を1年延長することを義務付けており、バックエンドシステムが複数のカバレッジウィンドウを追跡することを強制しています。ニューヨーク州、カリフォルニア州、オレゴン州、コロラド州の並行法令は、OEMが独立した修理業者に診断ソフトウェアと部品を提供することを義務付けています。コンプライアンスは保証データフィールド、クレーム裁定ロジック、およびディーラー払い戻しテーブルを再形成しています。早期採用者は、延長修理プログラムをマーケティングし、認定部品カタログをサードパーティの修理業者に販売することでメリットを享受しています。遅れている企業は、透明性が消費者の明示的な購買基準となるにつれ、金と評判の損害に直面しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低コストプロバイダーからの価格競争 | -1.8% | アジア太平洋、ラテンアメリカ | 短期(2年以内) |
| クラウド環境におけるデータセキュリティおよび知的財産保護の懸念 | -1.5% | 規制対象産業(世界) | 中期(2〜4年) |
| 保証アナリティクス向けドメイン専門データサイエンティストの不足 | -1.2% | 新興市場 | 長期(4年以上) |
| 断片化したレガシーITランドスケープ | -1.7% | 合併・買収の歴史を持つ成熟市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウド環境におけるデータセキュリティおよび知的財産保護の懸念
機密性の高い製品故障データには独自のインサイトが含まれており、最高情報責任者はそのような情報をマルチテナントクラウドに移行することをためらっています。最近の情報漏洩の開示により、サイバー保険料が二桁台で上昇し、コスト圧力が増しています。航空宇宙および医療機器のOEMは、輸出規制および患者プライバシー法令にも準拠する必要があり、国内ホスティングと暗号化キーの分離が必要です。保証ベンダーはデータ居住オプションと詳細なロールベースアクセスを提供することで対応しています。それでも、法務・監査チームが調達サイクルを長引かせることが多く、保証管理システム市場の短期的なインストールベースの拡大を抑制しています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:
クラウドの優位性が加速クラウド展開は2025年の保証管理システム市場シェアの64.00%を占め、このセグメントは2031年にかけて13.85%のCAGRで推移する見込みです。クラウドソリューションの保証管理システム市場規模は、サービスとしてのソフトウェアプラットフォームが迅速なオンボーディングと出荷量に予算を合わせる運営費用型の価格設定を組み合わせることで、急激に上昇すると予測されています。ティア2メーカーおよびグリーンフィールド工場はパブリッククラウドオプションを好む一方、規制の厳しいセクターはデータ主権規則を満たすためにプライベートまたはハイブリッドインスタンスを展開しています。
クラウドサービスを採用するメーカーは、統合アナリティクス、自動化されたディーラーポータル、および季節的なクレームスパイクに対応する弾力的なコンピューティングを獲得します。早期採用者はクレーム処理の生産性が20%を超える向上を報告しています。一方、オンプレミスシステムは外部接続を制限する防衛および医療環境で継続して使用されていますが、これらの組織でさえ非個人識別情報データシナリオ向けにクラウドバーストを試験導入しています。ベンダーは現在、Kubernetes上に展開可能なコンテナ化された保証モジュールを提供しており、大規模な一括移行なしに段階的な移行を容易にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ソフトウェアタイプ別:
インテリジェンスプラットフォームが勢いを増すクレーム管理スイートは2025年の保証管理システム市場規模の37.75%を占め、コアの受付、裁定、および決済ワークフローを支えています。しかし、保証インテリジェンスおよびアナリティクスエンジンは、メーカーがフィールド故障を先取りするために予測モデルを活用することで、15.05%のCAGRで最高の成長を示しています。レポートダッシュボードは生のクレームフィードをコンポーネントレベルのパレート図に変換し、エンジニアリング変更通知を促進しています。
アナリティクスファーストプラットフォームは、統計的厳密さで故障帰属を定量化することにより、サプライヤー回収交渉も強化しています。その結果、OEMはより高い払い戻し率を獲得し、粗利益率を直接向上させています。並行して、サービス契約管理モジュールは延長保証販売と組み込み金融オファーを融合させ、新たな収益源を開拓しています。インテリジェンス、契約、および部品回収機能の収束により、統合プラットフォームはエンタープライズのデジタルスレッドイニシアチブにおける基盤的な柱として位置付けられています。
コンポーネント別:
サービス変革が加速ソリューションライセンスは2025年収益の68.85%を占め、SAP、Oracle、IBMなどの確立されたベンダーが保証機能をより広範なERPスイートに組み込んでいることが支えとなっています。それでも、マネージドサービスは15.95%のCAGRで拡大しており、ソフトウェア所有権から成果ベースのパートナーシップへのシフトを示しています。アウトソーシングプロバイダーはエンドツーエンドのクレーム処理、部品裁定、およびサプライヤーチャージバック交渉を引き受け、運営上の節約を反映したクレーム単位の手数料を請求しています。
プロフェッショナルサービスの関与は、特にシステム引き渡し前のデータクレンジングおよび統合プロジェクトにおいて依然として重要です。IT人材が不足している中堅企業は、クレームサイクル期間を上限とする保証サービスレベル契約を備えた完全マネージドオファリングに引き寄せられています。ベンダーは、クレームタイプを自動分類し決済金額を提案するAIボットを重ねることで価値を強化し、手動タッチポイントをさらに削減しています。
組織規模別:
中小企業の導入が加速大企業は2025年の保証管理システム市場シェアの62.95%を支配し、グローバルプラットフォームを活用して複数ブランドにわたる保証ポリシーを同期させています。しかし、中小企業が生み出す保証管理システム市場規模は、出荷量に応じてスケールするサブスクリプション価格のサービスとしてのソフトウェアモジュールにより、14.45%のCAGRでより速く拡大しています。
中小企業は、返品材料承認ルールを標準化しディーラー払い戻しを自動化することで管理上のオーバーヘッドを削減したと報告しています。また、内部で構築するにはコスト的に難しい従量課金制アナリティクスの恩恵も受けています。ベンダーは、4週間以内に稼働するテンプレート化されたベストプラクティスワークフローと迅速なオンボーディングパックでこのコホートを獲得しており、多くの場合、地域チャネルパートナーを通じてバンドル提供されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
医療機器が成長をリード自動車および輸送は2025年収益の31.75%を生み出し、複雑な多層サプライチェーンとリコール責任の厳格さが自動車保証管理の必要性を高めていることを反映しています。延長パワートレイン保証と電動化プログラムが需要を堅調に保っています。しかし、医療機器は規制当局が市販後サーベイランス要件を強化するにつれ、15.62%のCAGRで最も急速な成長軌道を示しています。病院はデバイスの稼働時間保証を義務付けており、リアルタイムの保証ダッシュボードがサービスレベルコンプライアンスに不可欠となっています。
産業機器と耐久消費財はそれぞれ安定したシェアを維持しており、コネクテッド製品のテレマティクスが予防保全スケジュールに情報を提供し、フィールド故障を削減しています。建設機械メーカーは保証アナリティクスを活用して重機コンポーネントの設計を改良し、航空宇宙OEMはブロックチェーンで検証された部品履歴を試験導入して偽造品の取り付けを抑止しています。垂直方向のユースケースの広さは、保証コンピテンシーが製造業全体で戦略的差別化要因として機能していることを確認しています。
地域分析
北米の保証管理システム市場
北米は2025年収益の34.45%を維持し、成熟した自動車エコシステム、深いエンタープライズソフトウェアの普及、およびAI主導の保証ポータルの早期採用に支えられています。米国のいくつかの州は、OEMに小売労働レートでの払い戻しを義務付ける法律を制定し、ディーラー固有の時間ガイドを即座に計算できるプラットフォームのアップグレードを強制しています。OracleやIBMを含む地域に本社を置くベンダーは、インストール済みERPベースに保証アナリティクスをクロスセルし、既存顧客の優位性を強化しています。
アジア太平洋地域の保証管理システム市場
アジア太平洋地域は、中国およびインドのメーカーがデジタル保証モジュールをグリーンフィールドのスマートファクトリー設計に直接組み込むことで、14.08%のCAGRで最も急成長している地域を代表しています。地域政府は税額控除とサイバーセキュリティフレームワークを通じてクラウド導入を奨励し、サービスとしてのソフトウェアの展開を加速させています。地域の組立業者はモバイルファーストのディーラーアプリを活用して断片化した農村市場にサービスを提供し、輸出志向の工場は外国のコンプライアンス監査を満たすためにグローバル保証コードを採用しています。
欧州の保証管理システム市場
欧州は指令2024/1799に支えられた堅調な成長を維持しており、OEMに延長修理適格性の追跡と販売時点での修理可能性スコアの開示を義務付けています。西欧の白物家電ブランドは保証クレーム認定リファービッシュセンターをリストアップする循環経済ポータルと統合しています。一方、中欧の自動車クラスターは、電気自動車の熱管理システムが新たな故障モードをもたらすにつれ、予測アナリティクスに投資しています。これらのダイナミクスが総合的に、大陸全体で安定した需要を強化しています。
規制環境
保証管理システムの要件は、より明確な保証開示とより追跡可能なカバレッジロジックを求める消費者保護および修理可能性規則によって形成されています。米国では、マグナソン・モス保証法の開示要件および関連するFTC規則(16 CFR第701条、2025年版)が、標準化された単一文書の保証条件と定義されたクレーム手続きの必要性を強化し、メーカーと管理者がチャネル全体で監査可能な記録と一貫した顧客コミュニケーションを維持することを促しています。
欧州では、保証プラットフォームが修理とデジタル要素を含む製品に関連する複数の重複する義務に適応しています。EU指令2019/771は、必要なセキュリティおよびソフトウェアアップデートの処理を含む適合義務の追跡基準を引き上げ、グリーントランジションのための消費者エンパワーメントパッケージ(EU指令2024/825)は、法定保証および耐久性の商業的保証に関する調和された情報要件を導入しており、2026年3月27日までに各国が国内法に移行し、2026年9月27日から適用されます。システムベンダーおよびエンタープライズユーザーにとって、これは設定可能なポリシーエンジン(多国籍の通知とラベル)、延長カバレッジウィンドウ管理、およびISO 9001:2015やISO 10003:2018などの広く使用されている品質・苦情処理標準に沿った紛争解決ワークフローへの需要を高めています。
競合環境
競争は中程度であり、エンタープライズスイートベンダー、純粋なスペシャリスト、および新興テクノロジーディスラプターがシェアを争っています。Oracle、SAP、IBMは保証モジュールを統合サプライチェーンクラウドに組み込み、単一ベンダーのフットプリントを求めるグローバルコングロマリットに訴求しています。Tavant、Syncron、PTCは迅速なAIイノベーションを通じて差別化し、事前学習済みの故障予測モデルと直感的なディーラーUXレイヤーを提供しています。
戦略的ポジショニングはセクターフォーカスにますます依存しており、Syncronは重機を重視し、Tavantは自動車をターゲットとし、PTCはThingWorxのモノのインターネットデータを活用してクレームコンテキストを充実させています。企業はテクノロジーとマネージド裁定を組み合わせた「サービスとしての保証」バンドルを導入し、エンゲージメントモデルを永続ライセンスからパフォーマンス連動型契約へとシフトさせています。
保証管理システム産業のリーダー企業
-
Oracle Corporation
-
Wipro Limited
-
Pegasystems Inc.
-
IBM Corporation
-
Tavant Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
保証管理システム市場 このレポートでカバーされる企業
- Pegasystems Inc.
- Oracle Corporation
- SAP SE
- IBM Corporation
- Wipro Limited
- Tech Mahindra Limited
- Tavant Technologies, Inc.
- PTC Inc.
- Syncron AB
- IFS AB
- ServiceNow, Inc.
- Salesforce, Inc.
- Astea International Inc.
- Intellinet Systems Pvt. Ltd.
- Optimum Info
- OnPoint Warranty Solutions, LLC
- Dyrect, Inc.
- WarrCloud, Inc.
- Annata ehf.
- Hitachi Solutions, Ltd.
- Claimlane ApS
市場機会と将来の見通し
短期的なギャップの一つは、特に複数ブランドおよび複数国のポリシーセットを運用するメーカーにとって、修理する権利(Right-to-Repair)と耐久性開示要件を日常的な保証実行に運用化することです。2026年のコンプライアンスウィンドウ前後に発効するEU義務(特に調和された消費者情報要件と耐久性保証ラベリング)は、手動の作業なしに複数のカバレッジウィンドウと修理連動型延長を管理できるプラットフォームへの需要を高め、設定可能な保証コンテンツ、追跡可能な適格性ルール、および一貫した顧客コミュニケーションの必要性を増大させています。
もう一つの機会領域は、トランザクション処理を超えて、フィールド活動、クレーム、およびサプライヤー回収をクローズドループの品質プログラムに接続するAI支援の意思決定へと移行することです。最近のベンダーの動向は統合主導の差別化を示しており、SyncronがTrueContextとパートナーシップを結んでフィールド実行データをより良い保証決定に結びつけ、OracleがOracle Fusion Cloud Maintenanceのアップデート内でサプライヤー保証契約とカバレッジ定義機能を追加しています。これらの動きは、ERP、保全実行、ディーラーシステム、およびモバイルワークフローへのAPIを備えたクラウドネイティブプラットフォームを好む購買パターンと一致しており、内部のアナリティクスおよび保証ドメイン人材が制約されている場合のクレーム裁定と回収のためのマネージドサービスとも合致しています。
最近の産業開発事情 保証管理システム市場
- 2026年5月:SyncronはTrueContextとの技術パートナーシップを発表し、フィールドファーストのモバイルワークフローをSyncron Warrantyと接続しました。この統合は、より高品質なフィールドデータキャプチャと保証決定へのより迅速なフィードバックを目指し、資産集約型メーカーのクレーム精度を向上させ、サプライヤー回収プロセスを強化します。
- 2025年10月:Daimler Truck North Americaは、ソフトウェアパートナーとの協業を通じてデータ統合と多地域サポートを拡張し、AI主導の保証プラットフォームを拡大しました。このアップグレードにより、クレーム決定のためのフィールドデータキャプチャが拡大し、修理ネットワーク全体のサイクルタイムが短縮されます。
- 2024年6月:Daimler Truck North AmericaはTavantと提携し、AI主導の保証システムを立ち上げました。このイニシアチブは、クレーム自動化と意思決定支援に向けたOEMスケールの推進を示し、自動車および輸送プログラムにサービスを提供する保証プラットフォームプロバイダーの基準を引き上げています。
保証管理システム市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
この市場は、保証登録、クレーム受付、検証、承認、および業界全体にわたるレポートを含む保証プログラムの設定、運用、および改善に使用されるソフトウェアおよび関連サービスをカバーしています。
スコープの除外事項:延長保証保険商品、サードパーティの保証引受収益、および保証ワークフローに特化して使用されない限り、一般的なERP・CRMモジュールは除外されます。
セグメンテーションの概要
- 展開タイプ別
- オンプレミス
- クラウド(パブリック、プライベート、ハイブリッド)
- ソフトウェアタイプ別
- 保証インテリジェンスおよびアナリティクス
- クレーム管理
- サービス契約管理
- 部品返品およびサプライヤー回収
- コンポーネント別
- ソリューション
- サービス
- プロフェッショナルサービス
- マネージドサービス
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 自動車および輸送
- 産業機器および重機
- 耐久消費財および家電
- 建設・建材
- 医療機器
- 航空宇宙・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、保証活動ドライバーとエンタープライズソフトウェア支出パターンの明確な見解を構築することから始まります。米国国勢調査局の製造業統計、労働統計局の価格・雇用系列、ユーロスタットの構造的ビジネス統計、OECDのデジタル経済指標、および世界銀行のマクロデータなどの公開ソースを使用して、需要条件と通貨前提を固めています。
また、企業の年次報告書、SEC提出書類、決算プレゼンテーション、製品ドキュメント、および信頼性の高いプレスカバレッジをレビューし、保証モジュールがより広範なサービスおよび品質スタックのどこに位置するかを理解しています。必要に応じて、企業財務・インテリジェンス向けの有料サブスクリプション、特許データベース、および製品ローンチ、パートナーシップ、M&Aのタイミングを確認するためのニュース・財務フィードで補完しています。これらの例は網羅的ではなく、データ収集、検証、および明確化にわたって他のソースも使用されています。
一次インタビューおよびサーベイ
一次調査は、実際に購入されているもの、予算がどのように承認されるか、およびどの保証ワークフローがスコープ内外にあるかを確認するために使用されます。ソフトウェアプロバイダー、導入パートナー、およびエンドユーザー産業の保証・アフターセールス・ITリーダーと対話し、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全体の導入前提、価格ロジック、およびクラウド移行パターンをテストしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部:14% | アジア太平洋:42% |
| 中位層:46% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:16% | マネージャー:56% | 南北アメリカ:26% |
市場規模算定と予測
規模算定はトップダウンモデルから始まり、エンタープライズソフトウェアおよびサービスのプールが地域別に再構築され、保証ワークフローの普及率と保証機能に合わせた平均契約価値を使用してフィルタリングされます。合計値を現実的に保つために、クラウドとオンプレミス展開のサンプルディール範囲、パートナーチャネルチェック、およびソリューションとマネージドサービスの混合に関する観察など、選択的なボトムアップ近似で出力を検証しています。
モデルを動かす一般的な入力には、主要産業における保証対象製品のインストールベース、処理負荷の代理指標としてのクレーム量と返品率、エンタープライズアプリケーションのクラウドシェア、典型的な導入・サポートのアタッチ率、およびアナリティクス主導のクレームスクリーニングへのシフトが含まれます。予測については、ITスペンディングサイクルとコンプライアンス圧力に関するシナリオ分析が使用され、選択されたパスは価格進行と更新行動に関する専門家の期待に対して検証されます。直接的な価格データが薄い場合は、顧客規模と展開タイプ別の範囲を使用し、インタビューフィードバック後に絞り込みます。
データ検証と更新サイクル
出力は、エンタープライズアプリケーション支出トレンド、ソフトウェアサブスクリプション成長パターン、および保集約型産業における観察されたクラウド移行タイミングを含む独立したシグナルと比較することで検証されます。地域またはエンドユーザーの結果が外れて見える場合は、前提を再検討し、通貨とインフレのタイミングを再確認し、必要に応じてソースに再連絡して何が変わったかを確認します。
承認前に、モデルと前提は複数のアナリストレビューを経て、地域間およびソリューションとサービスの分割にわたる分散チェックが行われます。レポートは年次で更新され、主要な製品シフトや大型買収などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終チェックが行われ、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceの保証管理システム市場推計と他の公表推計との比較
保証管理システムの公表市場規模はしばしば異なります。これは、ソフトウェア、サービス、および隣接する顧客サービスツールの境界線が同じように引かれていないこと、および予測ウィンドウと基準年が異なることが原因です。また、一方の調査が急速なクラウド価格拡大を前提とし、他方がフラットな価格とレガシーツールからの緩やかな転換を前提とする場合にも差異が生じます。
主要なギャップは通常、マネージドサービスがソフトウェアサブスクリプションと並んでカウントされているかどうか、導入収益が年間でどのように処理されるか、およびスコープにより広範なサービス契約管理が含まれるかどうかから生じます。また、通貨換算のタイミングが記載された基準年に合わせられていない場合、または採用率が保証オペレーションチームとの検証なしに推定される場合にも差異が拡大します。本調査では、規模算定前に保証ワークフロープラットフォームを保険類似の延長保証商品から分離するスコープを採用しており、これはMordor Intelligenceが適用する選択です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 56.0億米ドル(2025年) | |
| 産業出版社A | 37.0億米ドル(2022年) | より早い基準年と長い期間を使用しており、スコープの説明は保証管理ソフトウェアアプリケーションを中心としているため、現在保証プログラムの一部として購入されているマネージドサービスや後期段階のアナリティクスモジュールを過小評価する可能性があります。 |
| 産業出版社B | 48.6億米ドル(2024年) | スコープを保証管理ソフトウェアとして位置付けており、サービス重視の契約を除外する可能性があり、大企業におけるソリューションとサービスの購買に明確にマッピングされない異なる製品タイプの分割を適用しています。 |
3つの数値全体で、主な違いはタイミングと保証オペレーション支出の一部として何がカウントされるかです。スコープラインを明確に保ち、前提を実務家とクロスチェックすることで、市場合計は繰り返し可能な採用・価格ドライバーのセットに追跡可能であり続け、前年比の変化を説明しやすくなります。
レポートで回答される主要な質問
グローバル保証管理システム市場の現在の規模はどのくらいですか?
市場は2026年に63.6億米ドルと評価されています。
保証管理システム市場はどのくらいの速さで成長すると予測されていますか?
13.65%のCAGRで拡大し、2031年までに120.7億米ドルに達すると予測されています。
現在最大のシェアを持つ展開モデルはどれですか?
クラウド展開が2025年収益の64.00%をリードしています。
保証プラットフォームの採用において最も急速に成長している産業垂直分野はどれですか?
医療機器が最も高い成長を示し、2031年にかけて15.62%のCAGRで進んでいます。