
商業用温室市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 51.40 十億米ドル |
| 市場規模 (2031) | 86.90 十億米ドル |
| 成長率 (2026 - 2031) | 11.09 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用温室市場分析
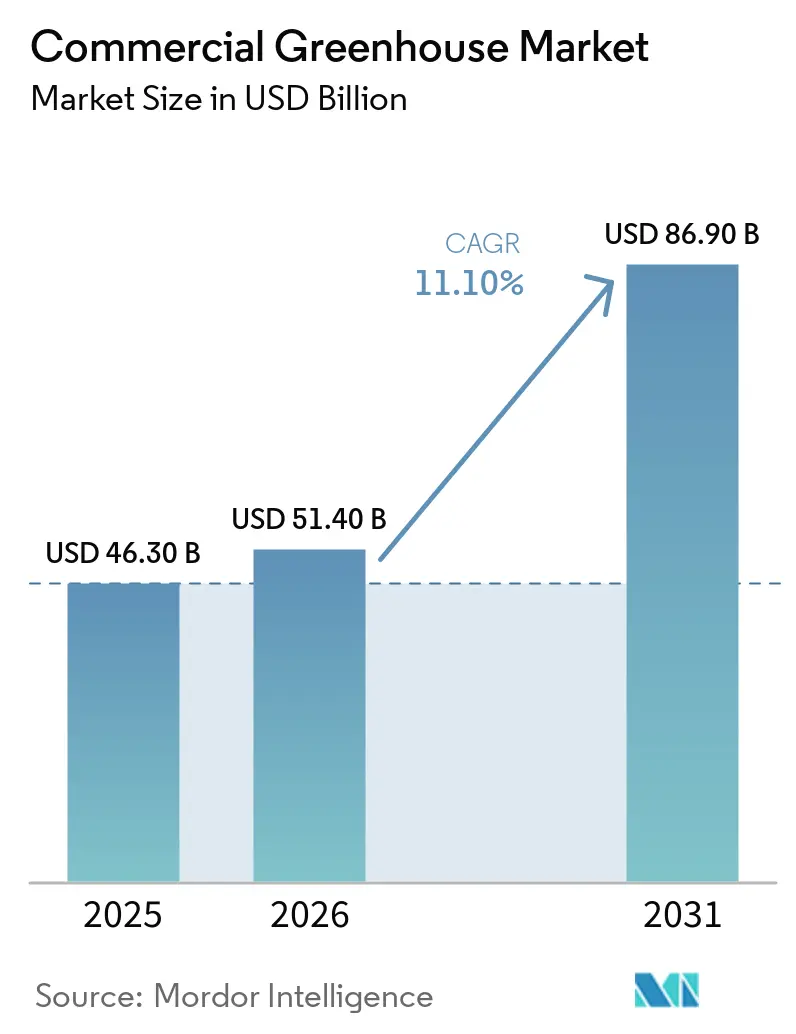
商業用温室市場規模は、2025年に463 ビリオン 米ドル、2026年に514 ビリオン 米ドルに達し、2031年までに869 ビリオン 米ドルに成長すると予測されており、2026年から2031年にかけてCAGR 11.10%で拡大する見込みです。商業用温室市場が拡大している背景には、小売業者や外食産業のバイヤーが、露地栽培では同等の安定性を確保できない年間を通じた安定的な農産物供給量を必要としていることが挙げられます。施設型農業(CEA)機器のコスト低下により、投資回収期間が改善され、中規模技術および高度技術プロジェクトへの資本流入が増加しています。また、産業施設との廃熱統合により、かつては施設栽培が困難であった地域においてもエネルギー経済性が向上し、商業用温室市場は地理的にも拡大しています。一方で、エネルギー価格の変動性や、マルチベンダー環境における照明・気候制御・養液栽培システム間の相互運用性の低さが、依然として成長の障壁となっています。こうした課題があるものの、政策支援、バヤー基準の厳格化、および人工知能(AI)駆動型制御の高度化により、商業用温室市場は2031年まで力強い成長軌道を維持すると見込まれます。
主要レポートのポイント
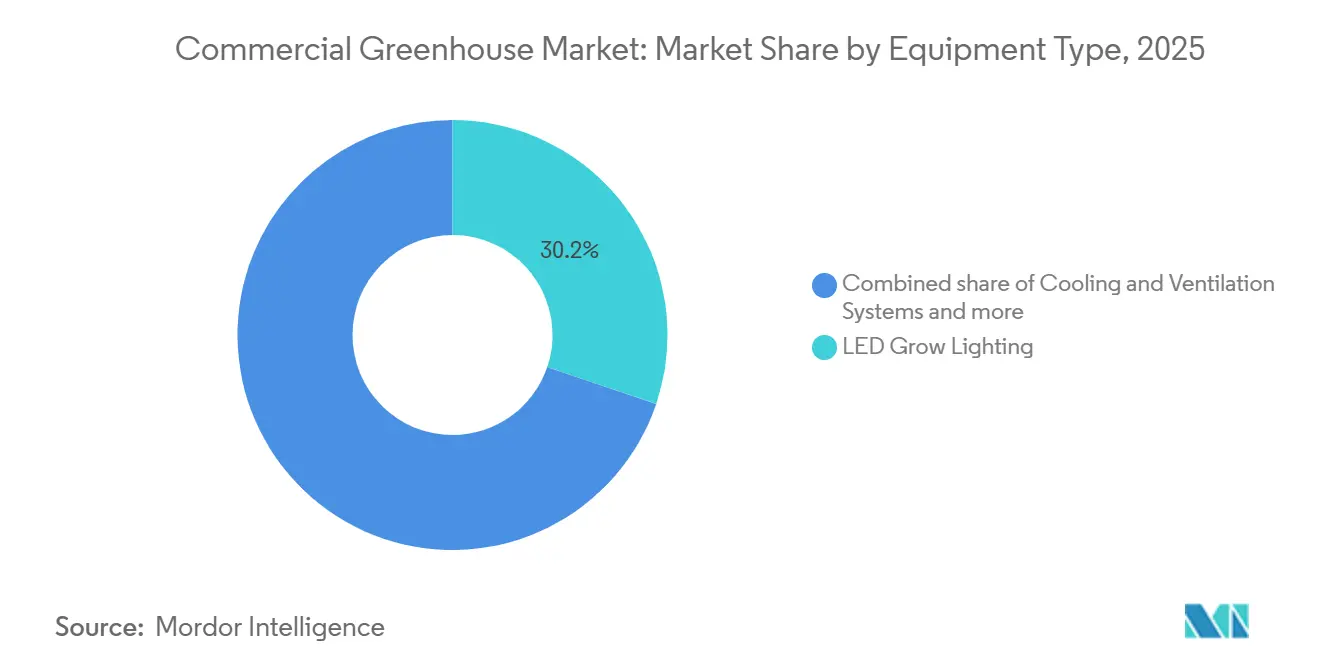
- 機器タイプ別では、発光ダイオード(LED)育成照明が2025年の商業用温室市場において最大の30.2%のシェアを占め、気候制御・自動化ソフトウェアが2031年にかけて13.2%の最も急成長するカテゴリーとなっています。
- 作物タイプ別では、果物・野菜が2025年の商業用温室市場規模の55.5%を占め、大麻および特産作物が2026年から2031年にかけてCAGR 14.5%で最も急成長するセグメントとなっています。
- 温室タイプ別では、プラスチックフィルム温室が2025年の商業用温室市場において最大の61.2%のシェアを占め、ガラス温室が2026年から2031年にかけてCAGR 12.2%で最も急成長するセグメントとなっています。
- 栽培技術別では、水耕栽培システムが2025年の商業用温室市場シェアの54.4%を占め、ハイブリッドおよび垂直統合が2026年から2031年にかけてCAGR 11.2%で最も急成長するセグメントとなっています。
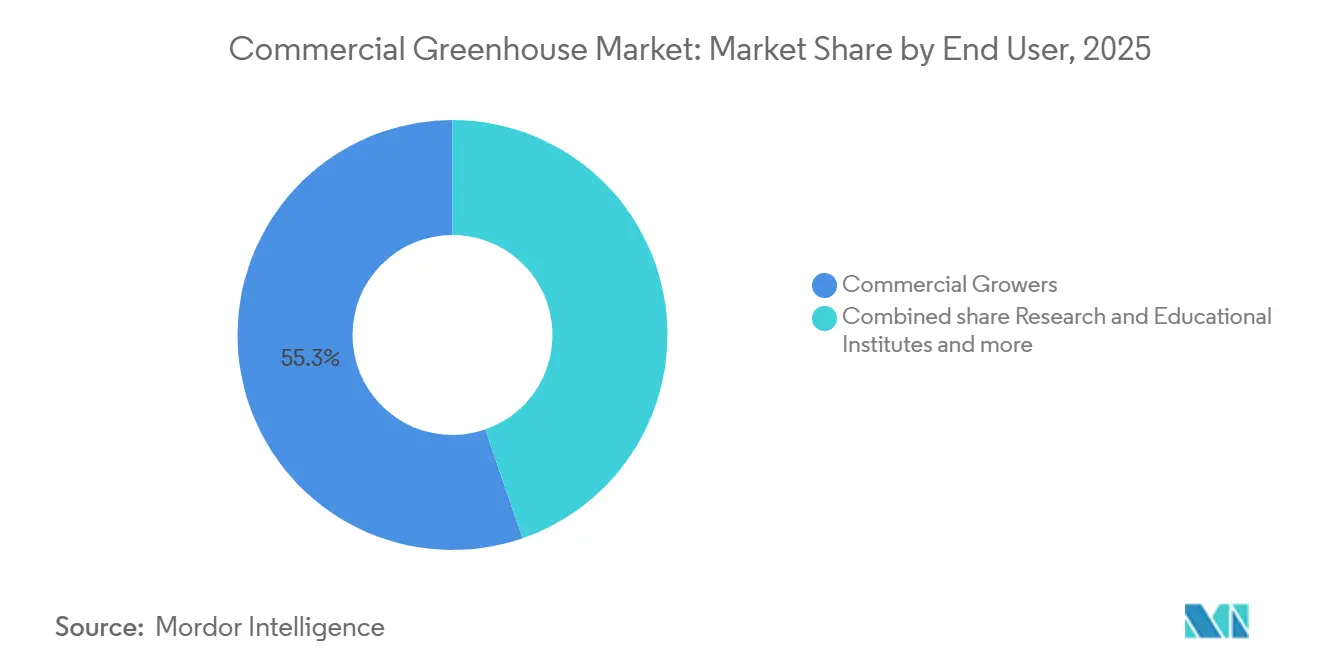
- エンドユーザー別では、商業栽培業者が2025年の商業用温室市場において最大の55.3%のシェアを占め、研究・教育機関が2026年から2031年にかけてCAGR 13.5%で最も急成長するセグメントとなっています。
- 地域別では、北米が2025年の商業用温室市場シェアの最大37.6%を占め、アジア太平洋地域が2026年から2031年にかけてCAGR 12.4%で最も急成長する地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 耕作可能地の縮小と都市拡大 | +1.9% | 世界規模、中国・インド・日本・サウジアラビア・アラブ首長国連邦で深刻 | 長期(4年以上) |
| 周年新鮮農産物への需要 | +1.8% | 北米、欧州、主要アジア都市 | 中期(2〜4年) |
| 気候変動による気象変動 | +2.0% | 北米、欧州、南アジア | 長期(4年以上) |
| LEDおよび気候制御技術の進歩 | +1.5% | 北米、欧州、日本、韓国 | 短期(2年以内) |
| 温室サービス(Greenhouse-as-a-Service)リースモデル | +1.2% | 北米、欧州、中東 | 中期(2〜4年) |
| AI駆動型作物モニタリングと予測分析 | +1.4% | 北米、欧州、中国、日本、韓国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
耕作可能地の縮小と都市拡大
都市拡大により農地の利用可能性が低下する中、政府は食料安全保障上の懸念に対処するため、管理環境農業プロジェクトへの補助金を交付しています。中国では、毎年約120万ヘクタールの農地が都市インフラに転用されており、主要省における温室施設の資本コストの最大70%をカバーする補助金が支給されています[1]。耕作可能地が総面積の2%未満を占めるサウジアラビアでは、輸入依存度を低下させるため、農業融資プログラムを通じてハイテク農業施設を支援しています。同様に、日本は農業人口の高齢化と農地放棄といった課題に取り組むため、時速150kmの台風風に耐えられる複層ガラス温室の建設費の50%をカバーする補助金を提供しています[2]。これらの政策は商業用温室市場の成長を裏付けており、保護栽培の1平方メートルあたりの収量は従来の露地農業と比較して最大20倍に達します。
周年新鮮農産物への需要
気象変動により、複数の農産物生産地域において露地栽培の供給安定性が低下しており、バイヤーはより保護された栽培方法へと移行しています。これは商業用温室市場にとって重要な意味を持ちます。なぜなら、極端な高温、干ばつ、洪水、不規則な季節パターンが、標準的な計画モデルが示す以上のスピードで管理された生産物の価値を高めるからです。2026年2月にNature Communicationsに掲載された研究では、施設型農業システムが自然光を最大限に活用し、暖房負荷を慎重に管理することで、より厳しい気候シナリオ下においても持続可能であることが示されました。欧州委員会は2025年に、施設型農業研究に1,200 ミリオン ユーロ(1,300 ミリオン 米ドル)を含むホライズン・ヨーロッパ作業プログラムを策定し、この方向性を強化しました[3]。調達チームがレジリエンスをより重視するようになるにつれ、温室からの生産物がバックアップ供給から中核的な供給計画へと移行することで、商業用温室市場はその恩恵を受けています。
気候変動による気象変動
技術的なアップグレードにより、商業用温室市場における労働効率と運営精度が向上しており、特に栽培業者が季節を問わず作物の品質を標準化しようとする中でその傾向が顕著です。Signify N.V.は2025年6月に、50%出力時に最大4.3 µmol/Jの効率を持つ4チャンネルのPhilips GreenPower LED トップライティング フォース フィクスチャーを発表し、より柔軟なスペクトル管理を可能しました。同月、Signifyはベネルクスにおいて、リモートスペクトル制御および自動周波数回復予備力(aFRR)エネルギー市場への参加をサポートするPhilips GrowWise制御を拡張しました。Priva Holding B.V.とBlue Radixは2025年1月、両社の導入実績がすでに17カ国100の温室をカバーしており、オペレーター1人あたりの気候演算タスク負荷が最大80%削減されたと報告しています。
AI駆動型作物モニタリングと予測分析
オハイオ州立大学のイメージングガントリーは8,000平方フィートを1時間以内にカバーし、病気の発生を最大10日前に予測するモデルの開発を可能にしています。この技術は早期検出・対応能力を強化し、農業生産性に対する病害の影響を軽減する可能性があります。2024年には、カナダの研究者が水不足地域の育種努力を加速するためのモバイル表現型解析ラボを導入しました。このイノベーションは干ばつ条件により適した作物品種の開発を支援し、気候変動がもたらす課題に対応しています。商業ユーザーは予測的な栄養素投与によって肥料廃棄物を削減しており、データサイエンスが利益率改善に直接的な影響を与えることを示しています。資源利用の最適化により、これらの進歩は経済的・環境的持続可能性の両方に貢献しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期資本支出 | -1.7% | 南米、アフリカ、南アジア | 短期(2年以内) |
| 管理環境農学における人材不足 | -1.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| プラスチック廃棄物と内包炭素への精査 | -0.9% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| エネルギー集約地域における電力網不安定リスク | -1.1% | 南アジア、アフリカ、中東、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期資本支出
完全自動化されたガラス施設の建設には、土地および運転資本を除いて1平方メートルあたり高いコストがかかります。ブラジル・ケニア・インドなどの国々では、18%の借入コストにより回収期間が10年を超え、投資を財務的に困難なものにしています。プラスチックフィルムの代替品はUSD 50〜USD 150/平方メートルで価格設定されていますが、5〜7年という限られた耐用年数は、20年間で評価した場合のコスト削減効果を大幅に低下させます。従来の貸し手は、温室資産の担保評価モデルが未発達であるため、これらのプロジェクトへの融資に依然として消極的です。この財務的支援の欠如は、商業用温室業界がより迅速かつ広範な成長を達成する能力を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:
制御プラットフォームが優先度を高めるLED育成照明は2025年の商業用温室市場シェアの30.2%を占め、エネルギー節約とスペクトル柔軟性によって牽引されており、運営コストの低減と収量向上に貢献しています。生産者はソフトウェアソリューションの統合なしに追加照明から得られる収益が逓減しています。その結果、支出は制御・自動化プラットフォームへとシフトしています。暖房・換気・空調(HVAC)システムは依然として重要であり、年間ハードウェア予算のほぼ3分の1を占めており、特に冬季の熱負荷が1平方メートルあたり300ワットを超えるカナダや北欧などの地域で顕著です。
制御・自動化ソフトウェアは13.8%のCAGRで成長すると予測されており、リアルタイムの意思決定を通じてデバイスの調整を可能にし、粗利益率を改善します。ArgusのエッジアーキテクチャはネットワークDisruptionの際にローカル診断が気候制御を維持する方法を示しており、大麻などの高価値作物を保護しています。生産者が発光ダイオード(LED)および暖房・換気・空調(HVAC)システムへの投資を償却し続ける中、段階的なソフトウェアアップグレードは最小限のコストで2桁の収量改善を提供し、デジタル支出が2031年まで物理的なハードウェア投資を上回ると予測される理由を示しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
作物タイプ別:
大麻が規制の追い風で急増果物・野菜は2025年の商業用温室市場規模の55.5%を占め、主要な収益ドライバーであり続けると予測されています。トマト・キュウリ・ピーマンなどの作物は管理された環境から恩恵を受け、貯蔵寿命が延び農薬残留物が減少し、小売業者の品質基準を満たしています。これらの管理された環境は周年生産も可能にし、消費者需要を満たすための安定した供給を確保しています。冬季のプレミアム価格設定はキャッシュフローを支援し、気候制御システムおよび生物的管理ソリューションへの継続的な投資を促進しています。自動灌漑・栄養素供給システムなどの温室技術の進歩は、生産効率と作物品質をさらに最適化しています。
大麻・特産作物は最も急成長しているセグメントを代表しており、2024年の米国麻薬取締局による大麻の再分類を受けて、予測期間中に14.5%のCAGRが予測されています。医薬品グレードの生産には湿度・二酸化炭素レベル・光周期の精密な制御が必要であり、これは完全自動化を備えたガラスまたは硬質ポリカーボネート構造物によってのみ達成可能です。これらの厳格なコンプライアンス要件は高い資本投資を正当化し、平均販売価格を引き上げ、商業用温室市場内で大麻を高利益率の成長ドライバーとして位置づけています。垂直農業や水耕栽培などの先進的な栽培技術の採用も、大麻生産における収量向上と資源効率の改善に貢献しています。
温室タイプ別:
プラスチックフィルムがシェアを維持しながらガラスが前進プラスチックフィルム温室は2025年の商業用温室市場シェアの61.2%を占めており、ポリエチレンシートの手頃な価格が初期コストをUSD 50〜USD 150/平方メートルに抑えているためです。この低い参入コストは、温帯地域の葉物野菜やハーブの生産者にとって特に魅力的です。これらの温室は軽量で設置が容易であり、環境要因に対する十分な保護を提供するため、中小規模の生産者の間で人気の選択肢となっています。6年ごとの交換の必要性がフィルムメーカーへの需要を持続させ、安定した継続的収益の流れを確保しています。
ガラス温室は12.2%のCAGRを経験しており、複層低鉄パネルの利点によって牽引されており、光透過率を最大12%向上させ、寒冷気候での暖房要件を40%低減します。これらの構造物は耐久性があり、より優れた気候制御を提供し、精密な栽培条件を必要とする高価値作物に適しています。30年の耐用年数にわたって、エネルギー節約が高い初期投資を相殺するのに役立ちます。日本や北欧諸国などの国々の補助金はコスト格差を縮小し、高価値作物の採用と研究施設での使用を促進しています。ガラス温室の長期的な利点(運営コストの削減と作物収量の改善を含む)は、その人気の高まりにさらに貢献しています。
素材別:
フィルムがコストを支配し、硬質プラスチックがギャップを埋めるプラスチックフィルムは2025年の商業用温室市場シェアの61.8%を占めており、主に紫外線安定化ポリエチレンの低コスト(約USD 2/平方メートル)によるものです。これらのフィルムは時間とともに劣化し、頻繁な交換が必要となり、埋立廃棄物に貢献します。手頃な価格にもかかわらず、プラスチックフィルムの環境への影響が懸念を引き起こしており、一部の地域ではコストと持続可能性のバランスを取る代替素材の探索を促しています。
硬質プラスチックは最も急成長しているセグメントであり、CAGRは9.8%で、優れた断熱性能と長い耐用年数によって牽引されています。PalramのDynaglas製品ラインは世界で1億平方フィート以上をカバーし、光品質を維持するための10年間の結露制御保証を提供しています。硬質プラスチックの耐久性と性能は、長期的なソリューションを求める生産者にとって魅力的な選択肢となっています。ガラスは暖房コストが高い地域やプラスチック使用を抑制する持続可能性義務がある地域で依然として好まれる選択肢です。廃棄物処理費用を生産者に転嫁する欧州連合の規制は、リサイクル可能性からガラスと硬質プラスチックを優遇しており、先進国経済における素材選好の段階的な変化を示しています。
技術別:
水耕栽培がベンチマークを設定水耕栽培システムは2025年の市場シェアの54.4%を占め、土壌栽培と比較して水使用量を90%削減し、水不足地域において単位面積あたり20〜30%高い収量を生み出すという大きな利点を提供しています。この技術はまた、ろ過・殺菌された循環栄養液フィルムを利用することで病原体負荷を低減し、農薬への依存を減らします。ただし、土壌・基質法は花卉・観葉植物・品質においてマイクロバイオームの相互作用が重要な役割を果たす特定の特産作物において依然として普及しています。
ハイブリッド垂直構成はCAGR 11.2%で成長しており、1平方フィートあたりUSD 50を超える都市部の地価上昇によって牽引されています。これらのシステムは積み重ねラックを利用して1平方フィートあたりの収量を3倍にし、人工知能が光レシピを強化して成長サイクルを短縮します。オハイオ州立大学とイリノイ大学の研究施設は積み重ね密度とスペクトル戦略を検証しており、これらのシステムの商業的スケーラビリティを支援しています。

地域分析
北米商業用温室市場
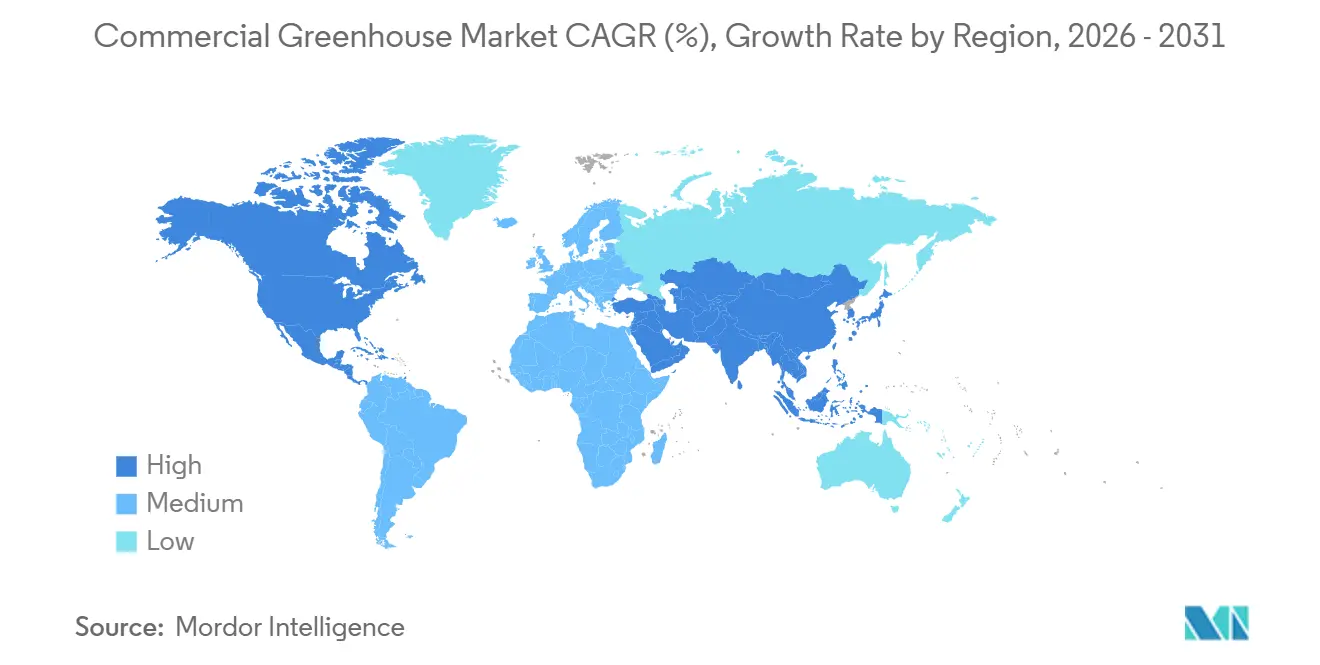
北米は2025年の商業用温室市場において37.6%のシェアを占めた。米国とカナダは、堅調な小売需要、確立され生産者ネットワーク、および高技術野菜生産における成熟した基盤を通じてこのシェアを支えた。同地域は、2025年度における特産作物マーケティング支援イニシアティブおよび特産作物ブロック補助金プログラムへの資金提供など、特産作物向けの政府支援プログラムから恩恵を受けた。さらに、関税圧力とサプライチェーンの混乱が、温室構造物および設備における国内調達と短いサプライチェーンへの関心を高めた。これらの要因が北米の商業用温室市場における主導的地位を強化したが、その成長率は急速な拡大を経験している新興市場よりも緩やかであった。
アジア太平洋商業用温室市場
アジア太平洋地域は、2026年から2031年にかけてCAGR 12.4%で最も急成長する市場になると予測された。中国はスマート温室インフラへの多大な投資を通じてこの成長を牽引した。日本と韓国は、高度な自動化能力および環境制御システムと先進照明技術への需要により、引き続き主要市場であった。さらに、インドおよび東南アジアの複数の国々が、食料安全保障イニシアティブ、政府支援プログラム、およ水効率の高い農業システムへの関心の高まりに後押しされ、施設栽培を拡大した。
欧州・中東・アフリカ商業用温室市場
商業用温室市場における欧州の成長は、大規模なグリーンフィールド温室プロジェクトではなく、技術の近代化とエネルギー転換への投資に起因していた。オランダは、温室園芸におけるエネルギー効率と革新を促進するRijksdienst voor Ondernemend Nederland(RVO)プログラムに支えられ、引き続き中心的なプレーヤーであった。スペインも、広大な温室栽培面積と、より厳格な環境規制に対応するための自動化、水効率システム、および気候制御アップグレードへの需要の増加により、重要な役割を果たした。中東では、より広範な食料安全保障戦略の一環として、サウジアラビアおよびアラブ首長国連邦における高技術温室システムへの投資の増加に牽引され、着実な成長が見られた。アフリカでは、ケニア、南アフリカ、およびエジプトが主導する形で段階的な拡大が予測された。これらの国々は、輸出品質基準への適合強化、資源効率の改善、および水管理の最適化を目的として、設栽培の導入を加速させた。
競合環境
市場集中度
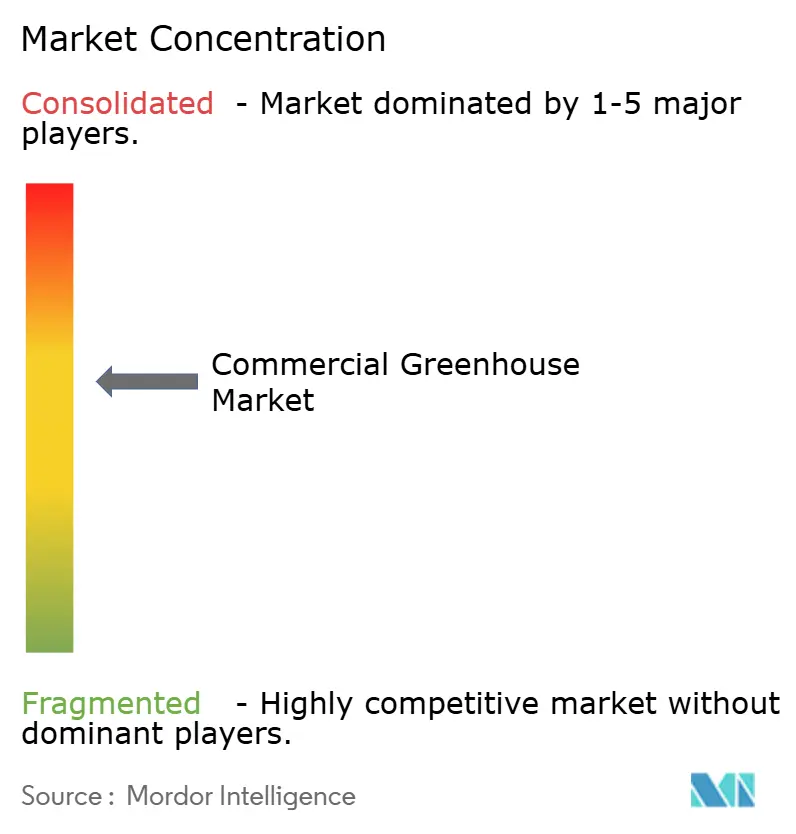
Richel Group SAS (Credit Agricole Entreprises)、Certhon Build B.V. (DENSO Corporation)、Gibraltar Industries, Inc.、KUBO Greenhouse Projects B.V. (KUBO Group B.V.)、Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)は2025年に合計で相当な収益シェアを保持しており、中程度に集中した市場を反映しています。これらの企業は統合されたエンジニアリングおよび製造能力を活用してターンキーソリューションを提供し、設計から試運転まですべての段階でプロジェクトのタイムラインを合理化し価値を獲得しています。
技術は競争の重要な領域となっています。Certhon Build B.V. (DENSO Corporation)は自動車部門の株主からのロボット技術を応用し、作物取り扱いにおける労働要件を削減しています。Argus Control Systems Ltd.はそのプラットフォームをユニバーサルミドルウェアソリューションとして市場に投入し、Modbus、BACnet、Wi-Fi、Bluetooth、セルラーネットワークを介してさまざまなハードウェアシステムを統合し、データ抽出による継続的な最適化を可能にしています。Palram Industries Ltd.などの素材サプライヤーはプラスチックフィルムの予測可能な交換サイクルを通じて安定した収益を維持しており、Atlas Greenhouseは協同購買戦略を活用して割引価格で機関顧客を確保し、公開入札への競合他社のアクセスを効果的に制限しています。
二次的な競争層には、Freight Farmsが提供するようなモジュール式・コンテナシステムが含まれており、土地取得の課題を排除し都市部の起業家を引き付けています。これらのDisruptorはソフトウェアとテレマティクスに注力し、栄養素・種子遺伝学・アルゴリズム駆動型ソリューションを包括するサブスクリプションベースのモデルを生産者に提供しています。データインフラが収量変動性にますます影響を与えるにつれて、規模の優位性は独自の分析能力を持つ事業者とベンダーに有利に働く可能性があり、農業と情報技術の交差点の拡大を示しています。
商業用温室業界リーダー
-
Richel Group SAS (Credit Agricole Entreprises)
-
Certhon Build B.V. (DENSO Corporation)
-
Gibraltar Industries, Inc.
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- 注:主要企業の掲載順は順位を示すものではありません。
商業用温室市場 このレポートでカバーされる企業
- Gibraltar Industries, Inc.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Certhon Build B.V. (DENSO Corporation)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder
- AB Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries (1990) Ltd.
- Industries Harnois Inc.
- Argus Control Systems Ltd. (Controlled Environments Limited)
最近の産業開発事情 商業用温室市場
- 2025年10月:Argus Control Systems Ltd.は商業用温室、垂直農場、研究施設向けに特化した先進的な環境制御システム「Argus Axia」を発表しました。このシステムはエッジ制御アーキテクチャ(ECA)を採用し、リアルタイムの自律的管理を可能にします。
- 2025年1月:Costa FarmsはBattlefield Farmsの統合を完了し、バージニア州の生産者の温室面積と物流ネットワークを花卉栽培プラットフォームに追加しました。この動きはCostaの国内供給フットプリントを深め、大型小売業者向けのプレミアムおよび観葉植物品揃えを拡大しました。
- 2024年11月:Cox FarmsはGreenhill Produceおよび関連資産を取得した後、管理環境容量が700エーカーを超え、北米最大の温室事業者としての地位を強化し、種子調達・エネルギー契約・全国流通における規模の節約を実現しました。
- 2024年9月:Netafim Ltd.はGrowSphereを発表しました。これは水力流量データ・センサー分析・農学モデルを単一のダッシュボードに統合するクラウドネイティブオペレーティングシステムであり、生産者が液肥灌漑計画を自動化し、パイロット試験で水使用量を最大25%削減することを可能にします。
商業用温室市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査は、小売業者、フードサービスバイヤー、または加工業者への販売を目的として、果物、野菜、花卉、観賞植物、ハーブ、その他の特産作物を栽培するために、温度・湿度・光・液肥灌漑が積極的に管理されたガラスまたはプラスチック製の専用構造物から生み出される収益を対象としています。
スコープ除外:200 m²未満の家庭用趣味温室および純粋に学術目的の施設は含まれません。
セグメンテーション概要
- 設備タイプ別
- 暖房システム
- 冷却・換気システム
- LED育成照明
- 灌漑・液肥灌漑
- 制御・自動化ソフトウェア
- 構造部品(グレージング、フレーム)
- 作物タイプ別
- 果物・野菜
- 花卉・観葉植物
- ハーブ・マイクログリーン
- 大麻・特産作物
- 温室タイプ別
- ガラス温室
- プラスチックフィルム温室
- 硬質ポリカーボネート温室
- 素材別
- ガラスパネル
- プラスチックフィルム
- 硬質プラスチック
- 技術別
- 水耕栽培
- 非水耕栽培(土壌・基質)
- ハイブリッドおよび垂直統合
- 自動化レベル別
- 低技術自然換気
- 中技術半自動
- ハイテク完全自動スマートシステム
- エンドユーザー別
- 商業生産者
- 研究・教育機関
- 小売ガーデンセンターと苗木業者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ケニア
- その他のアフリカ
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、オランダ、メキシコ、カナダ、中国の商業栽培者、暖房・換気システムインテグレーター、LEDメーカー、および園芸コンサルタントにインタビューを実施しました。これらの議論により、設置面積の追加、改修頻度、平均販売価格、補助金の活用状況に関するリアルタイムの知見が得られ、二次調査で浮かび上がった前提条件の精緻化が可能となりました。
デスクリサーチ
基礎データは、FAO土地利用テーブル、Eurostat作物生産ダッシュボード、USDA ERS価格トラッカー、保護作物HSラインに関するUN Comtrade輸送コード、および国際温室栽培者協会のレポートなど、公開されているティア1ソースから収集しました。「Frontiers in Plant Science」の業界誌および査読論文は、技術効率のベンチマークを明確化しました。サプライヤー収益のためのD&B Hoovers、特許活動のためのQuestel、輸送トレンドのためのVolzaなど、利用した有料ライブラリは、市場シェアと普及率の定量化に役立ちました。ここで挙げたソースは例示であり、裏付けのために多数の追加リポジトリも活用しています。
市場規模推計と予測
トップダウンとボトムアップを組み合わせたハイブリッドフレームワークを採用しています。国別の温室設置面積に地域固有の収量係数と作物構成シェアを乗じ、算出されたトン数プールを加重農場出荷価格で評価します。次に、ガラス張り、気候制御ハードウェア、LEDボリュームのサプライヤーロールアップにより合計値を検証し、必要に応じて調整します。モデルを駆動する変数には、年間温室面積の追加、電力・天然ガス価格指数、LED普及率、補助金強度、保護作物産出量の輸出シェアが含まれます。2031年までの予測には専門家コンセンサスに裏付けられた多変量回帰を使用し、シナリオ分析により気象変動リスクをストレステストします。サプライヤー報告データギャップは、設備能力の発表と過去の稼働率トレンドで補完しています。
データ検証と更新サイクル
アウトプットはピアレビュー、シニアリードによる精査、および独立系シリーズとの自動分散チェックを経ます。モデルは年次で更新され、政策またはエネルギー価格の変動が事前設定の閾値を超えた場合には中間再実行が行われ、クライアントが常に最新の見解を受け取れるよう確保しています。
Mordorによるコマーシャルグリーンハウスベースラインがなぜ信頼性を誇るのか
公表されている推計値は、企業が異なる作物バスケット、インフラスコープ、価格基準を選択するため、しばしば乖離が生じます。
主なギャップ要因としては、農産物売上と設備収益を統合する出版社、交換用ガラス張りを省略する出版社、電力コストをベースイヤー水準で固定する出版社が多いことが挙げられます。本ベースラインは2025年の値を2024年の固定ドルで報告し、趣味用ユニットを除外し、主要地域の平均販売価格を標準化することで、二重計上とインフレノイズを低減しています。
ベンチマーク比較
| 市場規模 | 匿名ソース | 主なギャップ要因 |
|---|---|---|
| 46.3 ビリオン 米ドル | Mordor Intelligence | - |
| 32.8 ビリオン 米ドル | グローバルコンサルタンシーA | 温室とコンテナ農場を統合し、ソフトウェア収益を除外 |
| 38.9 ビリオン 米ドル | 業界誌B | 栽培者収益のみを使用し、交換用コンポーネントを除外 |
| 41.8 ビリオン 米ドル | 地域コンサルタンシーC | 価格を固定し、エネルギーコストのインデックス化なし |
この比較は、趣味用需要を除外しながら設備全体を包括し、コスト要因を厳密に更新することで、Mordor Intelligenceが意思決定者が追跡・再現・ストレステストできる透明性の高い均衡のとれたベースラインを提供していることを示しています。
レポートで回答される主要な質問
2031年までの商業用温室市場の予測値は?
2031年までにUSD 869億2,000万に達すると予測されています。
商業用温室の採用において最も急速に拡大している地域はどこですか?
アジア太平洋地域は2031年まで約12.4%のCAGRで成長しており、中国・インド・日本における手厚い補助金と食料安全保障プログラムによって支えられています。
高い資本コストにもかかわらずガラス温室が注目を集めている理由は何ですか?
複層低鉄ガラスは光透過率を改善し、暖房費を最大40%削減し、初期費用を相殺する長期的な節約をもたらします。
水耕栽培技術は温室事業にどのような利点をもたらしますか?
水使用量を90%削減し、つる性作物の収量を20〜30%向上させ、水不足または地価が高い地域に最適です。
米国の大麻再分類は温室需要にどのような影響を与えましたか?
この政策は税負担を軽減し州間通商を開放し、医薬品グレードのハイテクガラス施設への投資を促進しました。