
水耕栽培市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.80 十億米ドル |
| 市場規模 (2031) | 11.10 十億米ドル |
| 成長率 (2026 - 2031) | 10.30 % |
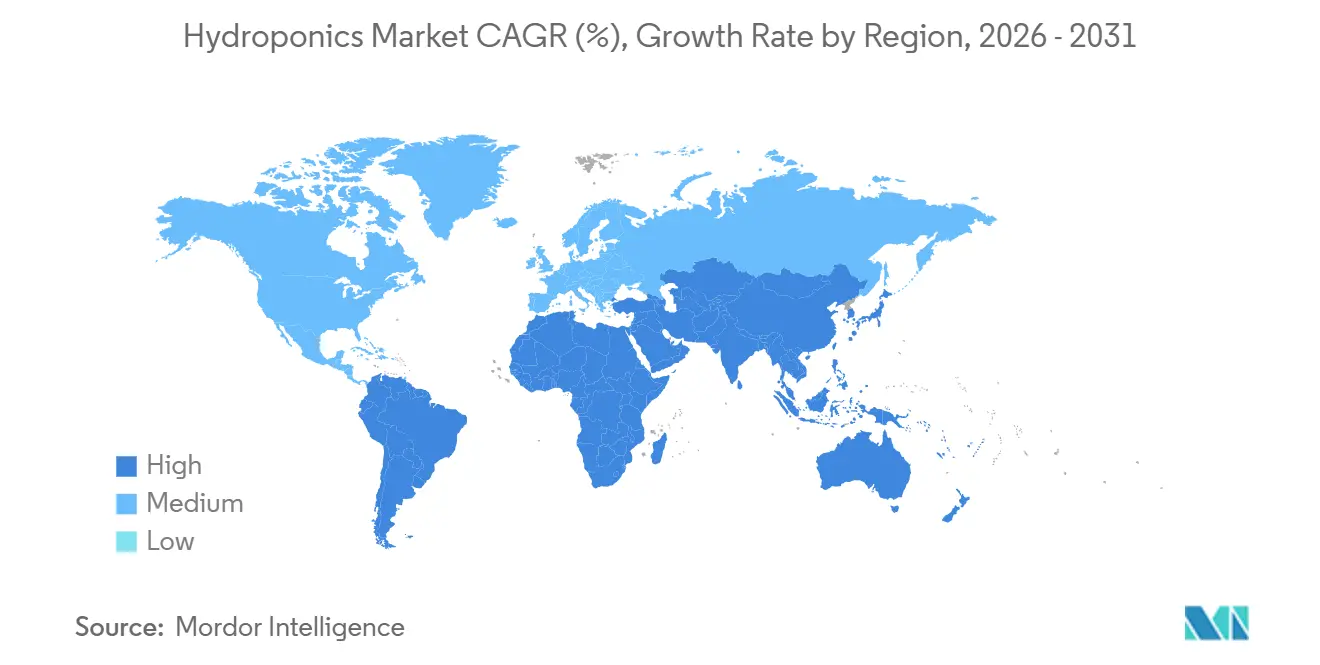
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
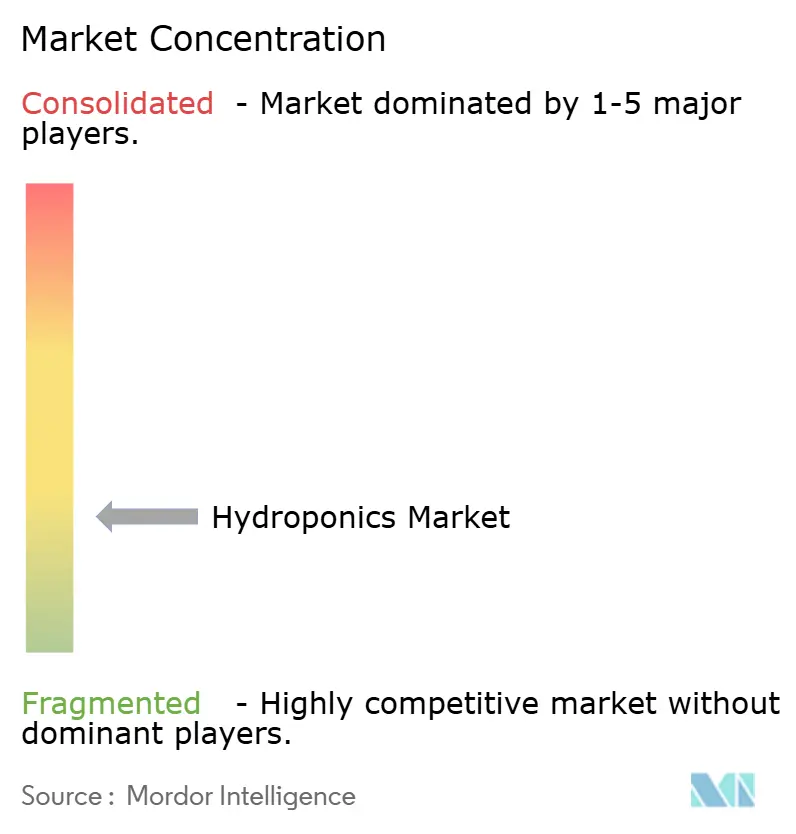
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水耕栽培市場分析
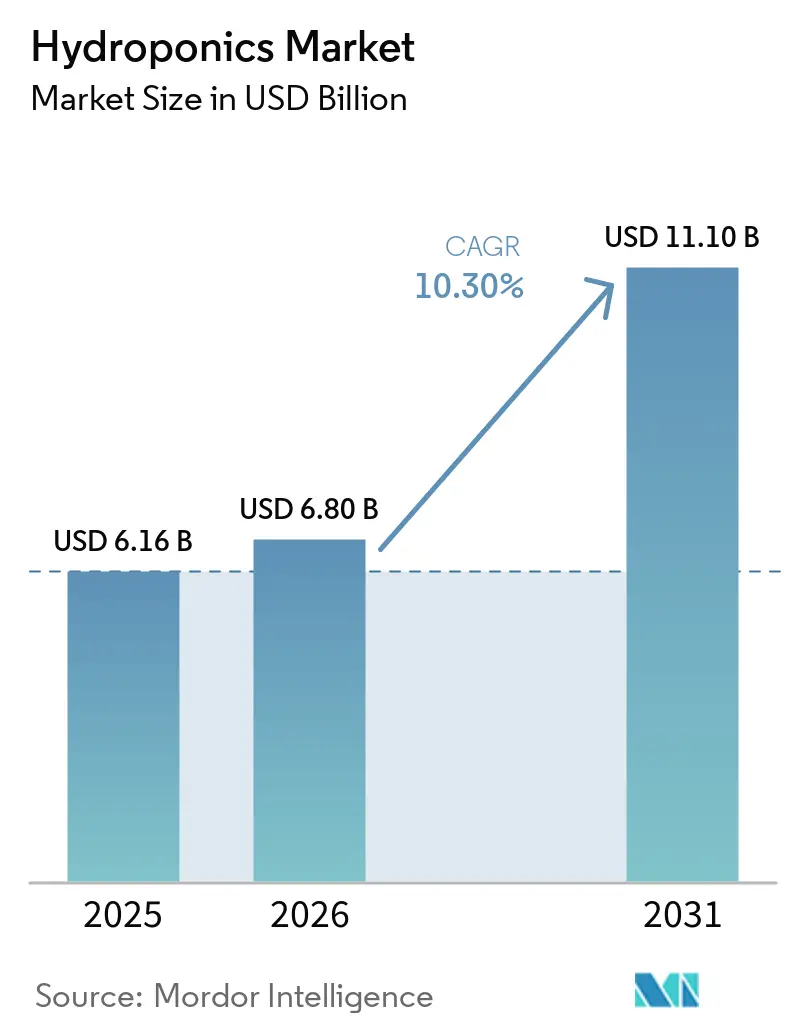
水耕栽培市場規模は2025年に64.16 ビリオン 米ドル、2026年に6.80 ビリオン 米ドルと推定され、2031年までに11.10 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて10.30%のCAGRで拡大する見込みです。土地利用可能性への構造的な圧力、気候の変動性、および水コストの上昇が、生産者が土壌栽培から閉鎖循環型システムへと転換するにつれて需要を下支えしています。温室水耕栽培が価値創出において主導的な地位を占める一方、屋内垂直農場セグメントは、年間を通じた供給と短い配送半径を優先する都市型食料安全保障アジェンダへの対応として加速しています。政府の研究助成金、特に米国農務省(USDA)のプログラムは、管理環境研究に年間1,000万米ドルを配分しており、水耕栽培技術を実験的なニッチではなく主流の食料安全保障手段として位置づけています[1]。小売業者は厳格なトレーサビリティ基準を満たす農薬不使用の農産物を好むため、葉物野菜の採用を後押しするとともに、バイオファーマのバイヤーがハーブをより高いマージン軌道へと引き込んでいます。自動化の専門家や照明のイノベーターが依然としてバリューチェーンの異なる地点から参入できるため、競争の断片化が続いていますが、大手事業者は購買力を確保するためにフットプリントを拡大しています。低排出農産物に対するカーボンクレジットの収益化は、再生可能エネルギーに投資する生産者に並行した収益源をえ、この技術の背後にある追加的な勢いを生み出しています。
主要レポートの要点
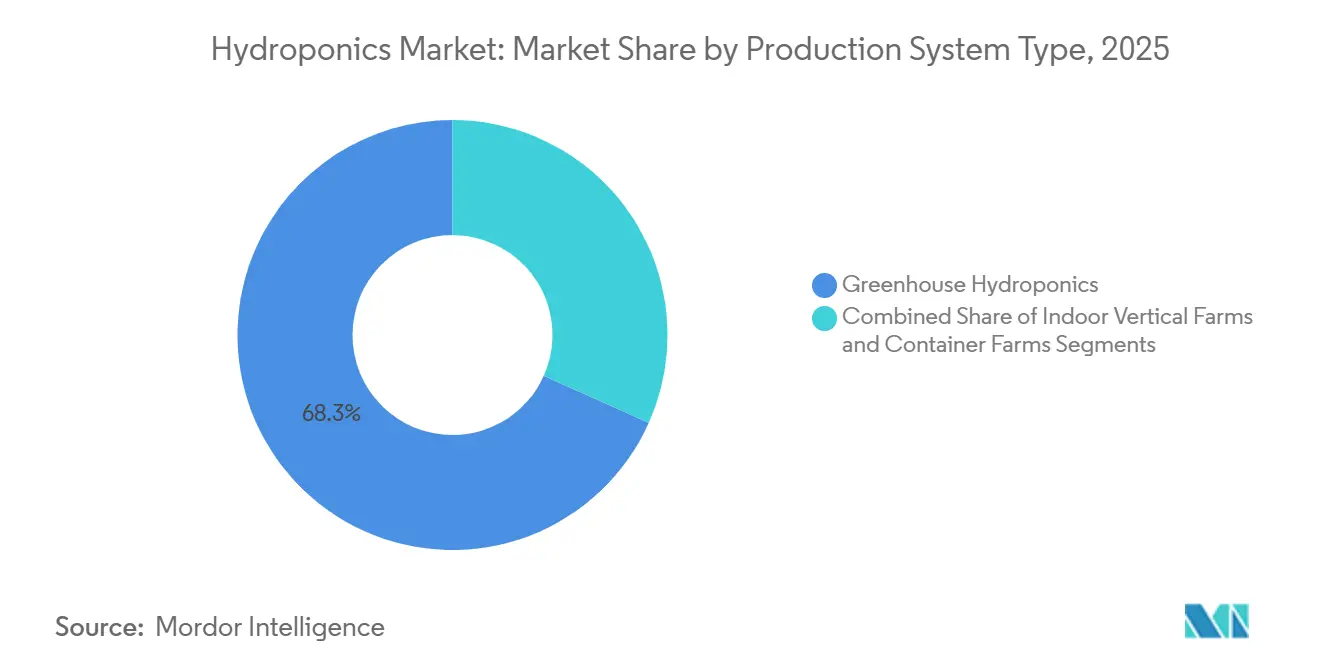
- 生産システムタイプ別では、2025年の水耕栽培市場規模の68.3%を占め、屋内垂直農場は2031年にかけて13.4%のCAGRで拡大すると予測されています。
- 作物タイプ別では、葉物野菜が2025年の価値の47.2%を占め、ハーブおよびマイクログリーンは2031年にかけて12.6%のCAGRで成長すると予測されています。
- 生産規模別では、大規模商業事業が2025年の水耕栽培市場シェアの55.8%を占め、小規模システムは2026年から2031年にかけて13.3%のCAGRで成長すると予測されています。
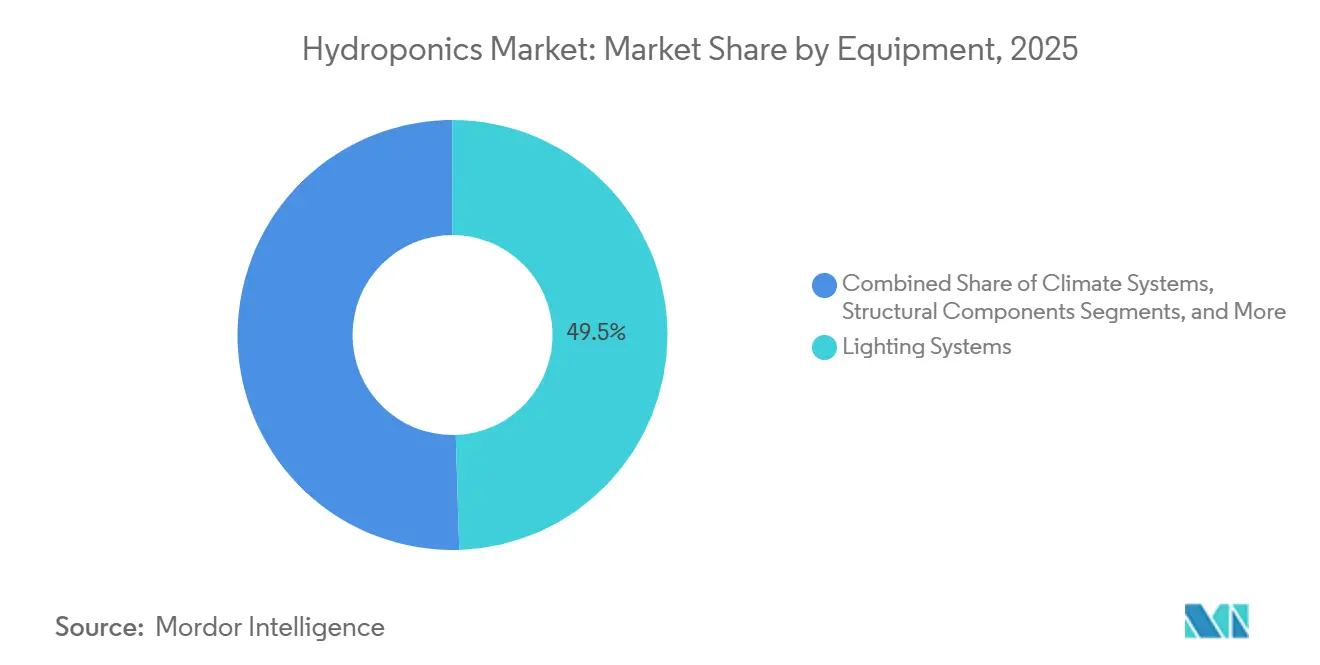
- 設備別では、照明システムが2025年の水耕栽培市場の49.5%を占め、気候システムは2031年にかけて12.8%のCAGRを記録すると予測されています。
- 地域別では、欧州が2025年の水耕栽培市場収益の34.3%を占め、アジア太平洋地域は2031年にかけて12.2%のCAGRで最も速い地域拡大が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 管理環境食料安全保障イニシアチブ | +2.1% | アジア太平洋、中東、北米 | 中期(2~4年) |
| 一人当たり耕作可能地の減少 | +1.8% | アジア太平洋および中東 | 長期(4年以上) |
| 周年生産の優位性 | +1.6% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| カーボンクレジット収益の積み上げ | +0.9% | 欧州、北米、新興アジア太平洋 | 長期(4年以上) |
| 医薬品グレード原料の需要 | +0.7% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 都市廃水再利用規制 | +0.6% | 欧州、中東、アジア太平洋の都市中心部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
管理環境食料安全保障イニシアチブ
国家プログラムは現在、気候ショックを緩和する重要インフラ戦略の中に水耕栽培を位置づけている。米国農務省(USDA)は7 USC 5925gに基づき都市農業および屋内農業に資金を提供し、研究助成金を商業的実行可能性を実証するパイロット施設へと転換している。日本の農林水産省(MAFF)は2030年までにスマート農業の採用率50%を目標とし、台風シーズン中の生産を安定させる管理環境を優先している。中国の国家スマート農業行動計画は、施設農業パイロットにおけるモノのインターネット(IoT)と人工知能の使用を義務付け、それによって国内投資を加速させている[2]。インドのデジタル農業ミッションは精密農業インフラに2,817クロールピー(3億3,800万米ドル)を充当し、クリーンプラントプログラムは無病苗材料に1,765.67クロールピー(2億1,200万米ドル)を投入している[3]。これらの政策は資金調達コストを圧縮し、規制経路を標準化することで、かつて水耕栽培を資本集約的と見なしていた商業栽培者の間での採用を加速させている。
一人当たり耕作可能地の減少
土地不足は土壌なし栽培の経済的根拠を強化している。国連食糧農業機関(FAO)は、2000年から2024年にかけて世界の一人当たり耕作可能地が0.24ヘクタールから0.20ヘクタールへと20%減少したことを記録している。アジア太平洋における都市のスプロール現象と中東における水制約は、土壌農業の拡大余地を限定している。水耕栽培は、生産を垂直に積み重ねるか、屋上や倉庫などの非耕作地にシステムを設置することで、使用可能な栽培面積を最大80倍に増やす。オランダは農地が乏しいにもかかわらず、温室クラスターを活用して高収量野菜を輸出しており、土地がもはや制限要因でなくなった場合の潜在的なレバレッジを示している。一人当たりの耕作可能面積がますます希少になるにつれ、特に高密度都市近郊では、垂直インフラのコスト便益が土地取得を上回る。
周年生産の優位性
信頼性は棚上での一貫した供給を求める小売業者を引き付ける。Village Farms International Inc.はテキサスとカナダの温室から年間を通じてトマトとキュウリを出荷し、気象関連の不足からサプライチェーンを緩衝する複数年契約のもとで操業している。Plenty Unlimited Inc.は2024年に7-Elevenと1,300店舗への供給契約を締結し、屋内農場を活用して季節変動を緩和している。管理環境はプログラム可能な照明と栄養素供給により、霜、干ばつ、害虫による作物損失を削減し、葉物野菜の収穫サイクルを最短30日に短縮する。小売業者は予測可能な量のために水耕栽培サプライヤーを好み、それがプレミアム価格設定と長期需要を支えている。
医薬品グレード原料の需要
バイオ医薬品企業は、組換えタンパク質や栄養補助食品の抽出のために汚染物質のないバイオマスを重視している。科学図書館(PLOS)バイオロジーの査読済み研究は、植物分子農業を、無菌で厳密に管理された施設に依存する重要なバイオ製造の柱として検証している。AeroFarms Inc.は屋内環境での速成育種と植物化学物質生産に特化したAgXサイトを運営しており、高マージンの医薬品契約が垂直農場の設備投資を正当化する方法を示している。カナダ保健省の2024年ガイダンスは、水耕栽培を遺伝子流動を防ぐ封じ込め戦略として公式に位置づけ、このセグメントをワクチンおよび抗体パイプラインのサプライヤーとして位置づけている。食品グレード製品の価値の10~50倍に達することが多いプレミアム価格設定は、運営費を相殺し、生鮮農産物価格の変動からマージンを保護する。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大規模システムの高い設備投資 | −1.4% | 新興市場で最も強く、世界全体 | 短期(2年以内) |
| 人工照明のエネルギーコスト感応度 | −1.1% | 欧州および中東で深刻、世界全体 | 短期(2年以内) |
| 微量栄養素排出規制の強化 | −0.6% | 北米、欧州、中東の都市中心部 | 中期(2~4年) |
| 水耕栽培投入物向け種子遺伝学の限界 | −0.4% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模システムの高い設備投資
ターンキー垂直農業システムは1平方メートル当たり1,000米ドルを超えることがあり、小規模投資家にとって回収期間が7年を超えることが多い。大規模事業者の多くは歴史的に自動化施設の資金調達に多額のベンチャー資金に依存してきたが、Kalera PLCの第11章申請に見られるように、資本集約性は高度にレバレッジされた拡大戦略において課題であることが証明されている。Village Farms International Inc.は2025年に生鮮農産物部門を4,000万米ドルと37.9%の株式持分で民営化することを選択し、バランスシートを合理化する構造的な圧力を示している。初期投資リスクを軽減するため、小規模栽培者はますます設備投資を運営費へとシフトするモジュール式またはリース型栽培形態を好み、柔軟性を高め財務リスクを低減している。
人工照明のエネルギーコスト感応度
発光ダイオード(LED)アレイを使用する屋内農場は、1キロワット時当たり12米セントで生産する収益を超える可能性のある不安定な電力価格に直面している。米国エネルギー情報局(EIA)は産業平均を1キロワット時当たり7.5米セントと算定しているが、カリフォルニア州と北東部はより高く、マージンを圧縮している[4]。SignifyのGreenPower LEDトップライティングコンパクト2.0は光合成光子効率を向上させ、1キログラム当たりのキロワット時を削減するが、採用には小規模事業者を圧迫する設備投資が必要である。中東の電力会社はより高い産業用料金を課しているため、Plenty Unlimited Inc.とMawaridのような合弁事業はコストを安定させるためにオンサイト太陽光発電を含めている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
生産システムタイプ別:
垂直農場が都市密度プレミアムを獲得温室水耕栽培は2025年収益の68.3%を生み出し、テキサスにある550万平方フィートのVillage Farms International Inc.の施設と、日光と廃熱回収を組み合わせた広大なオランダのクラスターに支えられている。屋内垂直農場は、自治体が冷蔵輸送を最小化しながら強靭なラストマイルサプライチェーンを追求する中、2031年までに13.4%のCAGRで成長すると予測されている。コンテナベースの水耕栽培システムはニッチ市場を代表するものの、機関、研究、緊急対応の場面に適したモジュール式で迅速に展開可能なユニットを通じて、遠隔地および分散型の需要に引き続き対応している。
自動化は労働コストを圧縮し、垂直構造と温室の間の歴史的なコスト格差を縮小している。SignifyのLEDは消費電力を削減し、電力集約型地域での高層栽培タワーをより実現可能にしている。Plenty Unlimited Inc.のMawaridとの6億8,000万米ドルの合弁事業は、従来の温室冷却がコスト的に困難な中東の資本が垂直プラットフォームに引き寄せられていることを示している。照明とロボティクスが成熟するにつれ、水耕栽培市場は希少な都市土地を活用する多層形式へとさらにシフトするだろう。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
作物タイプ別:
ハーブがバイオファーマ契約で急増葉物野菜は2025年の水耕栽培市場規模の47.2%を占め、水耕栽培者の回転率とキャッシュフローを最大化する30~45日の収穫サイクルに牽引されている。ハーブおよびマイクログリーンは、医薬品および栄養補助食品のバイヤーがトレーサブルな植物化学プロファイルを持つ農薬不使用のバイオマスを求める中、2031年までに12.6%のCAGRを記録すると予測されている。トマト、キュウリ、ピーマンは合わせて第2位の価値ブロックを形成し、スーパーマーケット契約に沿った周年量を生産するためにハイワイヤー温室システムを活用している。
医薬品の採用が収益ポテンシャルを再定義している。AeroFarms Inc.は医薬品開発者と提携して特殊抽出物を生産しており、栽培者がコモディティ農産物から有効成分供給へとピボットできる方法を示している。葉物作物の優位性は大きな消費者基盤の近くで続くだろう。なぜなら急速なサイクルが運営費を相殺するからだが、高価値ハーブのマージン上昇はエネルギー変動に対するバッファーとして機能する。長期的には、水と省エネフットプリントが優れた作物に報いるカーボン価格スキームが、優れた効率指標を持つ作物への生産シフトをさらに促進する可能性がある。
生産規模別:
小規模都市施設がラストマイル物流を変革大規模施設は2025年の水耕栽培市場シェアの55.8%を占め、エネルギーと栄養素の購買力の増大、および全国小売業者との複数年契約に牽引されている。小規模サイトはコンテナ農場と屋上温室が配送距離と低温輸送損失を削減し、都市の持続可能性義務を満たす中、13.3%のCAGRで拡大している。中規模事業者は地域の食料品ネットワークにサービスを提供しているが、大手競合他社とプレミアム都市ブティックの両方からマージン圧力を受けている。
BrightFarms(Cox Enterprises)は2024年12月にヨークビルに温室を開設し、計画された3つのハブの最初のものとなった。このイニシアチブは、規模の経済を維持し全国小売ネットワークと統合しながら、分散型水耕栽培生産のための大規模施設の活用を示している。Gotham Greensが管理するような中規模都市水耕栽培モデルは、土地制約を克服するために屋上スペースを活用している。これらの施設は収穫後数時間以内に地域の食料品パートナーに供給し、製品の鮮度を確保している。小規模レベルでは、モジュール式およびターンキーのコンテナベース水耕栽培システムが、レストラン、教育機関、コミュニティ事業者によってますます採用されており、専用施設の資本負担なしに超ローカルな調達を可能にしている。
設備別:
照明が優位を占め気候制御が加速照明システムは2025年の水耕栽培市場の49.5%を占め、発光ダイオードアレイが栽培者にとって最大の単一購入品であることを確認している。SignifyのGreenPower LEDトップライティングコンパクト2.0は光合成光子効率を向上させ、水耕栽培農場事業者が農産物1キログラム当たりのキロワット時使用量を削減し、電力価格変動からマージンを保護できるようにしている。水耕栽培温室生産者は低放射時間帯に日光を補完するためにハイブリッド照明を使用し、屋内垂直農場はより高いコストながら一貫した収量を達成するためにフルスペクトル照明器具に依存している。構造フレーム、灌漑部品、ポンプは支出において次位に続くが、ランプやドライバーよりも交換サイクルが長く、水耕栽培生産モデル全体で照明が最優先予算項目であり続けている。
気候システムは最も成長が速く、事業者が栽培室の成長条件を安定させるために高度な暖房、換気、冷却システムを採用する中、2026年から2031年にかけて12.8%のCAGRで成長すると予測されている。現代のシステムは温度、湿度、二酸化炭素管理を照明スケジュールと統合し、追加の床面積を必要とせずにバイオマス生産量を向上させている。コンテナ農場と屋上温室は都市エネルギー規制を満たすためにモジュール式チラーと熱回収換気装置を設置し、大規模サイトはより厳格な栄養素排出規制に準拠するためにセンサーネットワークを改修している。再生可能エネルギーと水循環義務が増加するにつれ、栽培者はポンプ、ファン、投与バルブを同期させ、管理環境施設を最適化するインテリジェント気候プラットフォームに投資している。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ヨーロッパ水耕栽培市場
ヨーロッパは2025年の水耕栽培市場収益の34.3%を占め、オランダの温室輸出および欧州連合(EU)の厳格な排水規制が水再利用における革新を促進したことが主な要因となっています。地域的な成長は明らかですが、すでに高い生産能力と上昇する電力コストによって抑制されています。ドイツ、イギリス、フランス、スペインは農地を拡大するのではなく、LED照明への改修とプロセスの自動化による効率向上に注力しています。ロシアは技術へのアクセスに課題を抱える一方、スカンジナビア諸国は地熱エネルギーと水力発電を活用したカーボンニュートラル温室の実験を進めいます。
アジア太平洋水耕栽培市場
アジア太平洋地域は12.2%のCAGRで他の主要地域を上回り、リードする見込みです。中国は2024年11月の「スマート農業行動計画」においてIoT主導の制御環境に国家資金を配分しており、特に水耕栽培に重点を置いています。インドのデジタル農業ミッションは、精密農業および制御環境システムに2,817クロールピー(約3億3,800万米ドル)を配分し、水効率と収量安定性を高めるための水耕栽培の普及を促進しています。日本は2030年までにスマート農業の導入率50%を目指しており、台風に強く気候制御された生産のための水耕栽培に注力しています。オーストラリアでは、都市部への新鮮な農産物の安定供給を確保するため、沿岸都市近郊で水耕栽培温室施設の拡張が進められています。一方、東南アジアの都市部では、輸入農産物への依存を低減するために垂直水耕栽培の実験が行われています。
南北アメリカおよびMEA水耕栽培市場
北米では、米国農務省からの資金援助に加え、Village Farms International Inc.やPlenty Unlimited Inc.などの企業による投資が大規模制御環境農業を推進し、市場成長を牽引しています。中東では、アラブ首長国連邦やサウジアラビアなどの国々が輸入コストの削減と地下水保全を目的として水耕栽培システムへの投資を進めており、アブダビの10ヘクタールのアグテックパーク構想がその好例です。南米では、ブラジルとアルゼンチンにおける都市型水耕栽培プロジェクトが進展を牽引しています。一方、アフリカでは、電力網の信頼性に関する課題があるものの、南アフリカとケニアにおける重点的な導入が水耕栽培を活用した収穫後損失の削減に取り組んでいます。
規制環境
環境制御型農業(CEA)に対する規制上の監督は、施設・環境コンプライアンス要件と、資材・衛生管理・ラベリングを対象とする製品・工程基準とを引き続き区別している。米国では、都市型・革新的生産に関するUSDAプログラムや、有機農業プログラム(NOP)に関する継続的な議論により、水耕栽培は主流の農業監督体制の中に位置づけられている一方、州レベルの措置は許認可や立地に一段と重点を置くようになっている。メリーランド州は2026年にHB 1342を制定し、環境制御型・水耕農業プログラム基金を創設するとともに、農業局に対して許認可・免許情報のワンストップポータルを提供するよう指示し、都市部での導入を支援することを目的としたゾーニング条項を設けた。コロラド州HB22-1301も、2028年1月までの固定資産税免除枠組みのために環境制御型農業施設の定義を明文化しており、CEA基盤の経済性に対する州レベルの関心が続いていることを示している。
米国以外では、規制当局や標準化団体が技術的要件を、生産者やサプライヤー向けの機器・運用手順へと具体化している。中国では、上海がDB31/T 1493-2024を発行した。これは葉物野菜の無土壌栽培の品質・安全性に関する技術仕様であり、基質再利用のための蒸気殺菌や養液循環効率の目標値など、工程・性能要件を対象としている。欧州連合では、有機生産に関する規則が、有機表示を付して販売される農産物にとって依然として重要なコンプライアンス上・マーケティング上の基盤となっており、土壌ベースの有機基準と水耕栽培との区別は、プレミアム小売チャネルに販売する事業者の認証戦略に引き続き影響を及ぼしている。
競合ランドスケープ
水耕栽培市場は断片化したままであり、地域の専門業者やニッチ事業者が大手プレーヤーと並んで繁栄できる環境にある。Village Farms International Inc.は550万平方フィートの温室フットプリントを活用して北米と欧州全体で大量契約を確保している。Plenty Unlimited Inc.はMawaridとの6億8,000万米ドルのパートナーシップを通じて中東全域に垂直農場を建設し、その存在感を高めた。Gotham Greens Inc.とBrightFarmsは近接生産と自動化を重視し、労働間接費を削減しながら鮮度プレミアムを獲得している。
水耕栽培市場の戦略は主に3つの分野に焦点を当てており、規模化された管理環境システムによるコストリーダーシップの達成、水効率の高い水耕栽培設備による都市近接性の活用、および精密な栄養素管理による高価値作物への特化が含まれる。AeroFarms Inc.は第3の戦略を体現しており、水耕栽培の精密性を活用して医薬品グレードのバイオマスを生産し、従来のコモディティ農産物の上流に企業を位置づける研究開発主導モデルを採用している。Signifyのような設備プロバイダーはニッチな機会に取り組み、水耕栽培専用LED技術の効率向上に注力している。さらに、栄養素排出とカーボン報告に関する規制の強化が閉鎖循環水耕栽培システムの採用を促進している。このトレンドはIoTセンサー、AI駆動の気候制御、循環水処理技術の統合を加速させる一方、新規参入者の参入障壁を高めている。
現在の水耕栽培市場では、技術採用は競争上の優位性ではなく基本的な要件となっている。効率性、トレーサビリティ、規制遵守に関する高まる基準を満たせない事業者は小売業者との契約を失うリスクがある。一方、資本力のある企業は合併、合弁事業、民営化の取り組みを通じて水耕栽培能力を統合している。このトレンドは、業界内の継続的な統合を反映したVillage Farms International Inc.の2025年の再編計画に例示されている。
水耕栽培産業リーダー
-
Gotham Greens
-
BrightFarms(COX Enterprises, Inc)
-
Village Farms International Inc.
-
AeroFarms Inc.
-
Plenty Unlimited Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
水耕栽培市場 このレポートでカバーされる企業
- BrightFarms (Cox Enterprises)
- Plenty Unlimited Inc.
- Crop One Holdings Inc.
- 80 Acres Urban Agriculture Inc.
- Little Leaf Farms Inc.
- GoodLeaf Farms (McCain Foods Ltd.)
- Pure Harvest Smart Farms Holding
- Green Sense Farms Holdings Inc.
- Nordic Harvest A/S
- Oishii Farm Corporation
- Gotham Greens Inc.
- AeroFarms Inc.
- Village Farms International Inc.
- Sundrop Farms (Centuria Capital Group)
- GrowUp Farms (Sun Capital Partners)
市場機会と将来展望
短期的な拡大機会は、政府支援によるCEA導入・普及資金によって支えられている。米国では、メリーランド州の2026年HB 1342により、環境制御型・水耕農業向けの専用基金と人材育成措置が創設され、2026年7月1日に施行される。カナダも、国家食料安全保障枠組みの下で、環境制御型農業技術導入ストリームに対して7億5,000万カナダドルの配分を発表した。
技術・事業モデルの両面において、自動化、密閉環境、そして小売連携型のスケーリングが中心的なテーマであり続けており、再現可能な単位経済性を重視する事業者への資本形成が引き続きこれを後押ししている。2026年には、Oishiiが屋内型スマートファームモデルの規模拡大とロボティクス統合の推進に向けてシリーズCで1億5,000万米ドルを調達し、Hippo Harvestはカリフォルニア州ホリスターの新たな30エーカー施設での拡張を支援するためシリーズCで3,000万米ドルを調達した。シンガポールは2026年1月に自動化された多層式水耕農場(Greenphyto)を開始し、日本は2026年7月に東京で完全密閉型の垂直農業パイロット施設(Plantx)を開設した。並行して、FAOとセントビンセント・グレナディーン諸島農業省は、2026年6月にオレンジヒルで水耕栽培トレーニング施設を開設した。
最近の産業開発事情 水耕栽培市場
- 2026年6月:Village Farms Internationalは、最終的な規制承認を受けて、オランダ・グローニンゲンのフェーズII温室施設での栽培を開始した。この稼働開始により、欧州の主要な温室拠点における最新の環境制御型生産能力が拡大し、年間を通じた供給プログラムへの対応力が強化される。
- 2026年5月:Oishiiは、屋内型スマートファームプラットフォームの規模拡大とロボティクス統合の推進に向けてシリーズCで1億5,000万米ドルを調達した。この資金調達は、自動化主導の屋内農業に対する資本形成を裏付けるものであり、モジュール式の気候制御・収穫ロボティクスの展開を加速させることになる。
- 2024年12月:BrightFarms(Cox Enterprises傘下)は、イリノイ州ヨークビルの温室を開設した。これは拡張ロードマップに記載された3拠点のうち最初のものである。この施設は葉物野菜の近接生産を支え、配送圏の短縮と小売顧客向け供給の安定性向上を目的とした地域的な生産能力を追加する。
水耕栽培市場 レポートの範囲と調査方法論
市場の定義と対象範囲
水耕栽培市場は、商業規模および小規模の管理環境において、不活性培地の有無にかかわらず、植物を栄養液を用いて栽培する土壌不使用の作物栽培システムの価値を対象としています。
対象外の範囲:アクアポニクス、および類似の作物が生産される場合であっても、土壌を使用した温室栽培または露地栽培は除外しています。
セグメンテーション概要
- 生産システム別
- 温室水耕栽培
- 屋内垂直農場
- コンテナ農場
- 作物タイプ別
- 葉物野菜
- トマト
- キュウリ
- ピーマン
- ハーブおよびマイクログリーン
- 設備別
- 照明システム
- 灌漑部品およびポンプ
- 気候システム
- 自動化および制御システム
- 構造部品
- 生産規模別
- 大規模
- 中規模
- 小規模
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- オランダ
- 英国
- フランス
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- アジア太平洋その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- ケニア
- アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、基本的な需要コンテキストを定し、観察可能なシグナルにモデルを根付かせるために使用されました。USDA、FAO、各国農業省、ランドグラント大学または同等の大学などの公的機関および研究機関からの公開農業・食料生産統計、水使用・効率に関する出版物、および管理環境栽培ガイダンスをレビューしました。
採用状況を市場価値に変換するために、温室・灌漑設備カテゴリの税関貿易データ、栄養素投与および照明制御における革新活動を追跡する特許データベース、システム形式とグッドプラクティスを説明する業界団体のウェブサイトなどのソースも使用しました。企業の年次報告書、投資家向け資料、製品カタログは、典型的なシステムバンドルと価格帯を把握するために使用され、企業財務情報とニュースの有料サブスクリプションは、拡張発表と設備増強のクロスチェックに役立てました。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他の多くの公開・有料ソースも参照しました。
一次インタビューおよびサーベイ
一次調査は、水耕栽培農場で実際に設置、アップグレード、および交換されているものについてのデスク上の仮定を検証するために使用されました。温室主導の展開と完全屋内設備の地域差を反映できるよう、主要生産市場全体にわたるシステムインテグレーター、設備・資材サプライヤー、生産者、および技術アドバイザーと対話しました。
これらの議論は、典型的な部材費の内訳(例えば、灌漑ハードウェア対照明対制御システム)、作物サイクル別の現実的な稼働パターン、および最終合計が確定される前に契約とカタログで価格変更がどのように適用されているかを確認するのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:13% | アジア太平洋:45% |
| 中位層:50% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:22% | マネージャー:51% | 南北アメリカ:24% |
市場規模の算定と予測
規模の算定は、管理環境栽培活動を、栽培環境および作物構成別の採用シェアを用いて水耕栽培価値に変換し、次いで栽培面積あたりの典型的なシステムおよび資材支出を用いて換算するトップダウン構築からまります。このビューは、コア設備バンドルの平均販売価格のサンプリング、チャネルチェックで示された設置量との組み合わせ、ギャップが生じた際の合計調整のためのサプライヤー側収益シグナルの活用など、選択的なボトムアップ近似によって裏付けられています。
主要なモデル入力には、水耕栽培生産下の栽培面積の指標、温室対完全屋内の普及率、葉物野菜とつる性作物の作物サイクル強度、照明とポンプの交換率、栄養素消費パターン、および生産者タイプ別の平均プロジェクト規模が含まれます。小規模国のデータが乏しい場合は、類似の気候と所得水準からプロキシ比率を適用し、輸入動向と専門家のフィードバックに照らして結果を再確認します。
予測は、保護農業の拡大、水不足への対応、設備投資の利用可能性、および商業的屋内農業の展開ペースなどのドライバーに成長を結びつけるシナリオ分析を用いて構築されます。仮定は、パイプラインの可視性、主要コンポーネントの予想価格推移、および労働・エネルギーコストのスケーリングに関する実際的な限界についての一次ンプットを通じて精緻化されます。
データ検証と更新サイクル
検証は、独立した指標間で結果を三角測量し、地域および世界レベルで分散チェックを実行することで、異常に高い成長や急激な価格上昇を早期に検出します。また、単位面積あたりおよび農場タイプあたりの暗示的支出もレビューします。これらのサニティチェックは、スコープの漏れや二重計上を明らかにすることが多いためです。
承認前に、モデルと説明文は複数ステップのアナリストレビューを経て、新たな建設発表や政策変更が仮定を大幅に変化させた場合には専門家に再連絡します。レポートは年次で更新され、主要なイベントに対しては中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前スキャンが完了します。
Mordor Intelligenceの水耕栽培市場規模と他の公表推定値との比較
公表されている水耕栽培市場の値は、企業が市場の境界を同じ方法で設定しておらず、積み上げ変数が常に一致しているわけではないため、しばしば異なります。差異は通常、水耕栽培価値して何がカウントされるか、屋内農業の重複がどのように扱われるか、および通貨換算にどの価格水準とタイミングが使用されるかをめぐって生じます。
ベンチマーク表は広い幅を示しており、Mordor Intelligenceのモデルでは2026年の値は水耕栽培固有のシステムおよび関連コンポーネントに結びついており、アクアポニクスおよび土壌ベースの栽培を除外しています。これにより、隣接するカテゴリを一つの統合プールに折り込む推定値と比較して合計が低くなる場合があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.80 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 12.24 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、市場を広範なエンドユーザー支出プールとして扱うことが多く、より広い屋内農業の重複や水耕栽培固有の設備・資材を超えた完全な設備投資バンドルを含む場合があります。 |
| 業界出版社B | 16.30 ビリオン 米ドル(2025年) | バリューチェーン全体にわたってより広いコンポーネントおよび設備スコープを適用し、より長期の成長経路を使用しており、隣接する管理環境アイテムが合算される場合に現在年の合計が膨らむ可能性があります。 |
総じて、この幅は主にスコープの境界とタイミングによって説明されるものであり、単一の計算ステップによるものではありません。入力を栽培活動、システム普及率、および現実的な設備・資材支出に追跡可能な状態に保つことで、推定値は再現可能であり、仮定が更新された際に調整しやすくなっています。
レポートで回答される主要な質問
2026年の水耕栽培市場規模はどのくらいか?
水耕栽培市場規模は2026年に6.80 ビリオン 米ドルと推定され、2031年までに11.10 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて10.30%のCAGRで拡大する見込みです。
どの生産システムが収益をリードしているか?
温室水耕栽培が2025年の世界販売の68.3%を占めているが、屋内垂直農場は13.4%のCAGRでより速く成長している。
なぜハーブとマイクログリーンが最も成長の速い作物グループなのか?
医薬品および栄養補助食品企業がトレーサブルで汚染物質のないハーブとマイクログリーンにプレミアムを支払い、2031年までに12.6%のCAGRを牽引している。
2031年まで最も速く成長する地域はどこか?
アジア太平洋が12.2%のCAGRでリードし、中国、インド、日本全体のスマート農業プログラムへの国家投資に牽引されている。