
コールドストレージ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
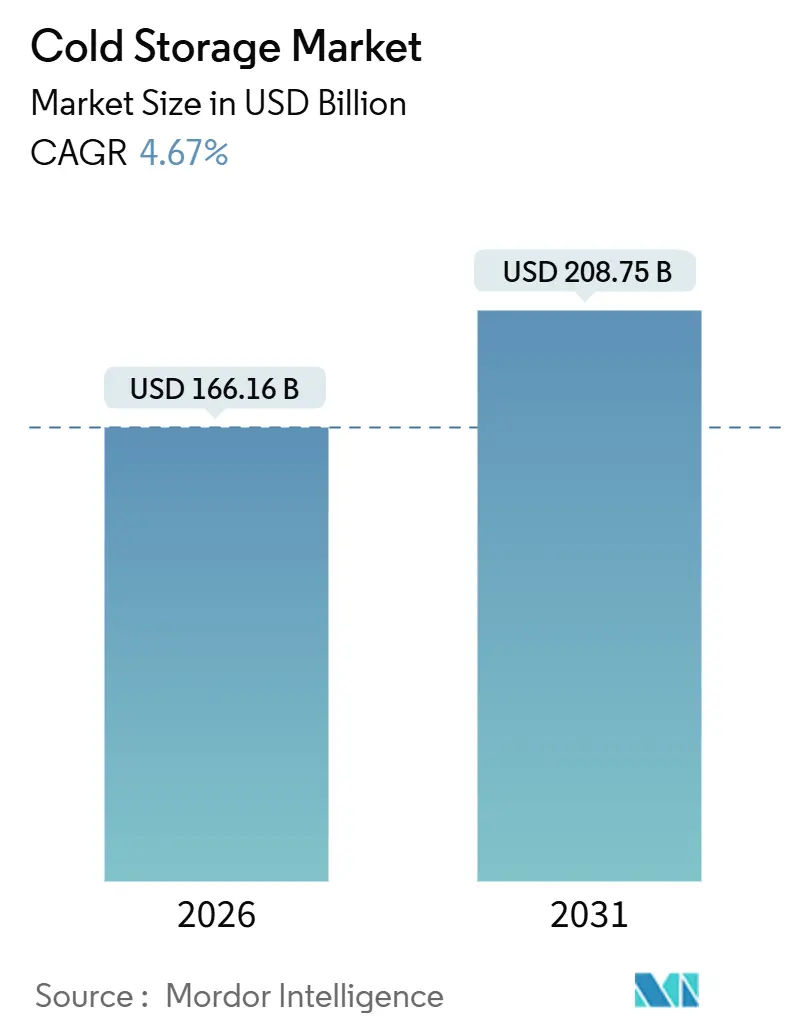
| 市場規模 (2026) | 166.16 十億米ドル |
| 市場規模 (2031) | 208.75 十億米ドル |
| Growth Rate (2026 - 2031) | 4.67 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるコールドストレージ市場分析
コールドストレージ市場規模は2026年に1,661億6,000万USDと推定され、予測期間(2026年〜2031年)において年平均成長率4.67%で成長し、2031年には2,087億5,000万USDに達する見込みです。
世界のコールドストレージ市場の拡大は、設備容量の単純な増加よりも、消費者行動、医薬品プライチェーン、小売流通モデルにおける構造的変化によって牽引されている。組織化された小売業者およびeグロサリーは都市型マイクロフルフィルメント施設を求めており、バイオ医薬品や細胞療法は温度閾値を-20°C以下に押し下げ、熟練労働者が不足する環境ではコスト管理の前提条件として自動化が不可欠となっている。規模、技術、規制対応力を組み合わせられるオペレーターが高マージンのニッチ市場を獲得する一方、エネルギーコストの上昇とコンプライアンス規制の強化により、小規模施設は陳腐化のリスクにさらされている。
レポートの主要ポイント
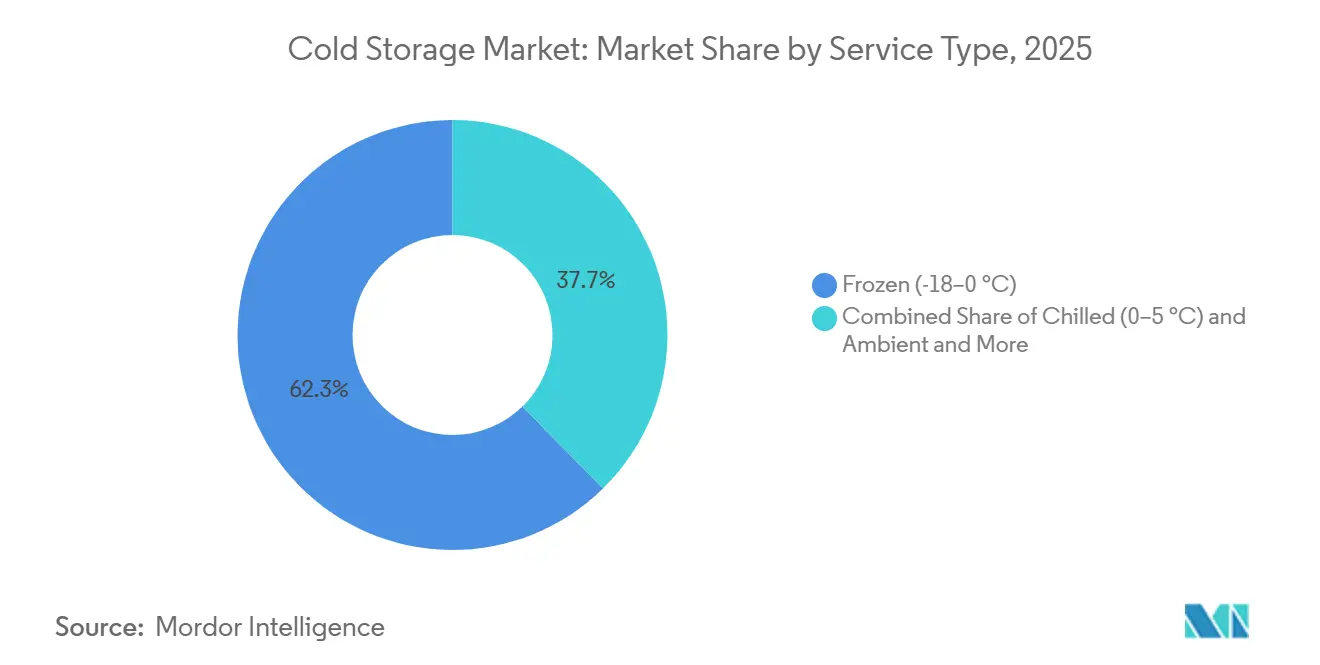
- 温度タイプ別では、冷凍保管が2025年のコールドストレージ市場シェアの62.34%を占め、ディープフローズンおよび超低温施設は2031年にかけてCAGR 13.01%で拡大する見込みである。
- 用途別では、魚介類が2025年に17.35%の収益シェアで首位を占め、医薬品・バイオ医薬品は2031年にかけてCAGR 11.93%で成長すると予測される。
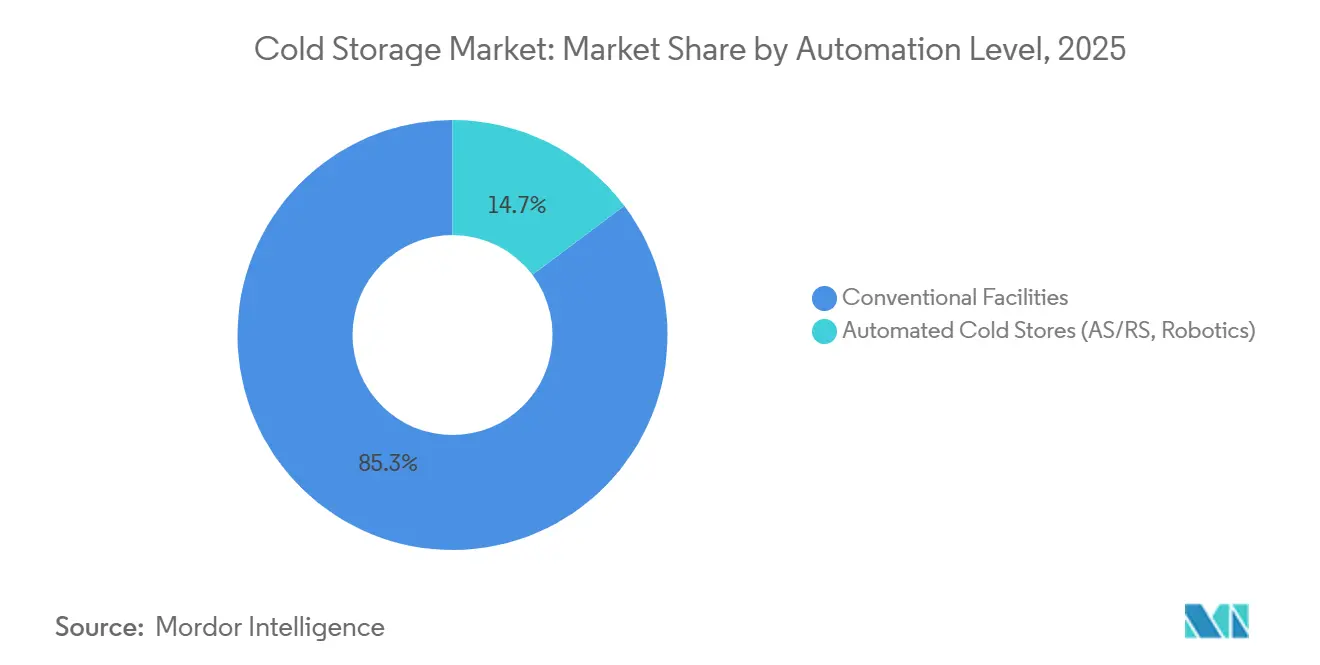
- 自動化レベル別では、従来型施設が2025年の世界コールドストレージ市場規模の85.27%を占め、自動化コールドストアは2031年にかけてCAGR 16.72%で成長する見込みである。
- 地域別では、アジア太平洋地域が2025年のコールドストレージ市場シェアの36.61%を占め、2031年にかけてCAGR 12.02%で最も速い拡大が見込まれる。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルコールドストレージ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 組織化された小売業・ eグロサリーの成長 | +1.3% | グローバル、都市部に集中 | 短期(2年以内) |
| 医薬品コールドチェーンの 拡大 | +1.1% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 冷凍食品・ 利便性食品への需要拡大 | +0.9% | グローバル | 中期(2〜4年) |
| コールドチェーン インフラへの政府インセンティブ | +0.7% | インド、中国、 東南アジア、アフリカ | 長期(4年以上) |
| 太陽光発電による 冷凍・冷蔵 | +0.5% | サハラ以南アフリカ、 南アジア | 長期(4年以上) |
| 倉庫自動化の 普及 | +0.4% | 北米、欧州、 東アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
組織化された小売業・eグロサリーの成長
オンライングロサリーは2025年までに米国の食料品総売上の21.5%を獲得する軌道にあり、大規模人口集中地から10〜15マイル以内に設置された目的特化型都市コールドストアを正当化するクリティカルマスに達しつつある。インド単独でも近代的な商業フォーマットは2024年の7,900億米ドルから2025年には8,500億米ドルへと拡大する見通しであり、これらの店舗は既存の卸売ネットワークでは対応できない温度管理された物流バックエンドを必要としている。マイクロフルフィルメント設計は立方体利用率を最大化し、30分以内の配送ウィンドウで10万世帯以上にサービスを提供しながら、ラストマイルコストを最大50%削減することが多い。一方で、高賃料の都市拠点における在庫切れや廃棄はマージン優位性を急速に損なうため、オペレーターは高度な需要計画ソフトウェアと先進的なアナリティクスの導入を迫られている。
医薬品コールドチェーンの拡大
生物製剤、細胞療法、および遺伝子療法は現在、-40℃から-196℃までの保管を要求しており、この温度範囲は従来のワクチン保管要件をはるかに超えています。2025年に発売されたSCHOTT Pharmaのポリマーシリンジは-180℃まで検証済みであり、包装技術革新のスピードを如実に示しています。GDP(医薬品流通管理基準)認証、自動温度モニタリング、および検証済みの流通管理プロトコルはコンプライアンスコストを引き上げましたが、参入障壁を恒久的に高め、認証を受けた施設が30〜50%の価格プレミアムを設定することを可能にしています。メーカーが強靭性確保のために地域デポを設立するにつれ、地理的分散が進み、従来は医薬品物流に見過ごされていたセカンダリー市場のコールドストレージオペレーターに機会が開かれています[1].SCHOTT Pharma、「超低温保管用ポリマーシリンジ」、schott-pharma.com。
冷凍食品・利便性食品への需要拡大
成熟経済圏では人口が安定しているにもかかわらず、冷凍食品の一人当たり消費量が増加しており、これは改善された冷凍技術と家庭における時間的余裕の変化を反映しています。米国では、冷凍製品に関連するコールドチェーン物流の市場価値が2026年の971億3,000万USDから2031年には1,338億7,000万USDへと、年平均成長率6.63%で推移する見込みです。レディ・トゥ・イート・ミールはテクスチャーを保持するための急速ブラスト・フリージングを必要とし、保管時間を延ばして倉庫容量を占有します。オペレーターは専用スペースと共有スペースを組み合わせたハイブリッド契約モデルで対応し、稼働率曲線を平準化して安定した収益を確保しています。
コールドチェーンインフラへの政府インセンティブ
インドのPMKSY(プラダン・マントリ・クリシ・シンチャイ・ヨジャナ)プログラムは2026年3月までに統合コールドチェーン向けに460億インドルピー(5億5,000万USD)を拠出することを決定しており、すでに83万8,000メートルトン超の容量を実現しています。中国の各省はエネルギー効率の高いプロジェクトに対して税制優遇措置と土地使用権の供与を行っており、アジア開発銀行の2025年統合報告書はコールドストレージを技術支援の優先項目として位置付けています。これらのインセンティブは孤立したデポよりも一貫したエンド・トゥ・エンドのネットワークを重視するようになっており、民間開発業者を農場から都市中心部を結ぶハブ・アンド・スポーク構成へと誘導しています[2].Invest India、「コールドチェーンインフラとその将来的可能性」、investindia.gov.in
阻害要因の影響分析*
| 阻害要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いエネルギー消費・電力コスト | -0.8% | グローバル、高料金地域で深刻 | 短期(2年以内) |
| 多額の初期設備投資(CapEx)・規制コンプライアンス | -0.6% | グローバル、特に新興市場で顕著 | 長期(4年以上) |
| 熟練した冷凍・冷蔵技術者の不足 | -0.5% | グローバル、地方都市で深刻 | 中期(2〜4年) |
| アンモニア系システムの保険料上昇 | -0.3% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高いエネルギー消費・電力コスト
エネルギーは典型的なコールドストアの運営費の50〜70%を占め、収益性は料金変動に対して非常に敏感です。サハラ以南アフリカの一部では、電力網の不安定さにより、ディーゼル発電機の使用が余儀なくされ、運営コストが25%上昇する場合があります。施設では建物外皮のアップグレード、可変速ドライブの設置、Honeywellのソルスティスzeなどの低地球温暖化係数(GWP)冷媒の採用が進んでおり、エネルギー使用量を46%削減できると報告されています。しかし、設備投資は10万平方フィート2あたり100万〜300万USDに達し、低マージン施設での普及を遅らせています[3]Honeywell、「コールドストレージにおけるエネルギー効率基準」、honeywell.com。
多額の初期設備投資(CapEx)・規制コンプライアンス
医薬品グレードの倉庫は1平方フィート2あたり200USD超のコストがかかる場合があり、アンビエントスペースの70USDと比較して大幅に高くなっています。資本集約性はEUの改訂F-ガス規則2024/573によってさらに増しており、同規則は2025年1月より地球温暖化係数(GWP)が150を超える独立型ユニットの使用を禁止し、改修または交換を強いています。CO₂やアンモニアなどの自然冷媒は環境規制には適合していますが、新たな安全プロトコル、追加センサー、および高額な保険料を必要とし、資金力のある事業者が優位に立つ二層市場を形成しています[4].Laird Thermal Systems、「F-ガスの衰退と冷凍・冷蔵機器への影響」、lairdthermal.com
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
温度タイプ別:超低温需要が設備容量構成を変革
冷凍保管は2025年のコールドストレージ市場において金額ベースで62.34%を占め続けています。しかし、-20℃以下と定義される深冷凍・超低温セグメントは2031年にかけて年平均成長率13.01%で拡大しており、これはコールドストレージ市場全体の成長率の約3倍に相当します。-40℃から-86℃の間で稼働する超低温フリーザーは細胞療法・遺伝子療法に不可欠であり、-150℃以下の液体窒素クライオジェニック保管への需要も生まれつつあります。この高規格スペースは標準的な冷凍室の2〜3倍の賃貸料を設定でき、資本コストを吸収し、プレミアムマージンを支えています。
早期に投資するオペレーターは持続的な優位性を享受します。超低温室には冗長コンプレッサー、長時間停電に対応したバックアップ発電機、クライオジェニック環境に対応したステンレス製ラック、および検証済みの研究室情報システムと統合された継続的モニタリングが必要です。パレット1スロットあたりの初期資本支出は1,500USDを超える場合がありますが、医薬品物流で一般的な高い稼働率と複数年のテイク・オア・ペイ契約が収益の確実性を提供します。一方、0〜5℃のチルド帯は乳製品、農産物、非冷凍医薬品に対する安定した需要を維持しています。チルド室では価格競争がより激しく、固定エネルギーおよびコンプライアンスコストを分散させるためにオペレーターの統合が進んでいます。チルド、冷凍、アンビエントの各ゾーンを柔軟に切り替えられるハイブリッド施設が普及しつつあり、単一サイト内でのキュービック・スループットの最大化と収益の多様化が図られています。


自動化レベル別:ロボティクスがスループット経済を再編
AS/RS(自動倉庫・搬出システム)、シャトルシステム、およびパレタイジングロボットを備えた自動化倉庫は、2031年にかけて年平均成長率16.72%で拡大し、コールドストレージ市場全体を上回る成長が見込まれています。1施設あたり5,000万〜1億USDという資本要件は、低コスト資金調達へのアクセスと、大規模なアンカーテナントを確保できるオペレーターに有利です。
自動パレタイザーとレイヤー・デパレタイザーはドック滞留時間を40%短縮し、入出荷ウィンドウを拡大します。最新の施設はエネルギー消費、労働フロー、在庫回転をモデル化するデジタルツインを統合し、オペレーターがリアルタイムで最適化できるアルゴリズムを実装しています。自動化施設が獲得するコールドストレージ市場シェアは、投下資本利益率の改善とファイナンシング構造の成熟に伴い増加すると予測されています。
自動化サイトの保険料は人的リスクの低減により低下することが多く、設備投資の一部を相殺します。さらに、予知保全センサーが計画外のダウンタイムを低減し、これは高価値な生物製剤を取り扱う際の重要な指標となります。規制当局は電子バッチ記録および自動条件モニタリングをますます受け入れており、厳しく規制された製品のコンプライアンスを効率化しています。
用途別:医薬品需要が既存の食品セグメントを上回る成長
魚介類は2025年のコールドストレージ市場シェアの17.35%を維持しており、漁獲から小売に至るまでの厳格な温度管理要件に支えられています。医薬品・生物製剤は絶対量では小さいながらも、2031年にかけて年平均成長率11.93%での成長軌道にあり、主要な成長エンジンとなっています。プレミアム価格は、厳格な流通管理記録、継続的モニタリング、およびGDP認証の必要性を反映しています。
食肉・家禽の取扱量は依然として大きいものの、生産サイクルや季節的な需要に連動した季節的な急増が見られ、柔軟な契約が必要です。果物・野菜は輸出志向型経済、特に南米および東南アジアにおける地域的なダイナミクスを牽引しています。乳製品、冷凍デザート、レディ・トゥ・イート・ミールは、テクスチャーと味を保持し、賞味期限とグローバルなリーチを拡大する改善された冷凍技術から恩恵を受けています。特殊化学品と臨床試験材料は多様なポートフォリオを構成し、設備稼働率を高く維持していますが、個別の取り扱いプロトコルを要求します。成功しているオペレーターは、通年で高マージンのテナントを優先しながら、閑散期に低料金の季節性コモディティに容量を割り当てるミックス管理戦略を策定し、収益変動を平準化しています。
地域分析
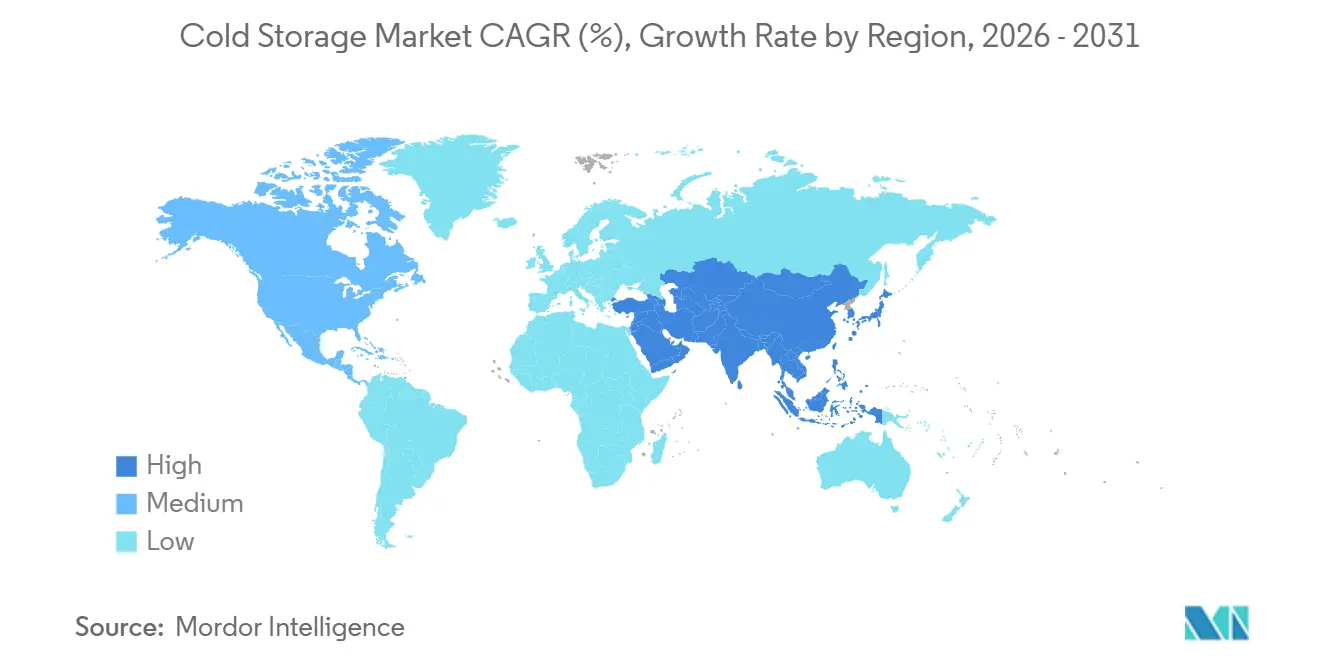
アジア太平洋は2025年のコールドストレージ市場価値の36.61%を占め、2031年にかけて年平均成長率12.02%で他のすべての地域を上回る成長を遂げる見込みです。中国の省レベルの補助金と義務的なグリーン設計規制がエネルギー効率の高い倉庫への投資を促進し、インドの政府プログラムが農場から大都市までの統合ネットワークを支援しています。東南アジアは地域のトランシップハブとして成熟しつつあり、シンガポールとマレーシアの温度管理港湾を通じて水産物と医薬品を輸送しています。規制の断片化とスキルギャップが依然として課題ですが、経験豊富なオペレーターは地元パートナーとの合弁事業を活用して許認可と土地取得の障壁を乗り越えています。
北米は成熟しながらも活発な市場を呈しています。米国だけで約37億立方フィートの冷凍・冷蔵保管を管理していますが、施設の平均築年数が40年を超えており、近代化の波が到来しています。eグロサリーの浸透と医薬品の成長により、インターモーダル・コリドー沿いの都市型マイクロ・フルフィルメントノードと自動化メガ倉庫への投資が誘導されています。ティア1の沿岸市場における土地不足が地代を押し上げ、鉄道対応の物流パーク沿いに内陸開発を促進しています。カナダとメキシコはそれぞれ輸出志向型農業とニアショアリングのトレンドを支援するための容量拡大を進め、地域の統合サプライネットワークを強化しています。
南米、欧州、および中東・アフリカは対照的なプロフィールを示しています。ブラジルとペルーは食肉・果物の輸出向けに容量を拡大していますが、通貨の不安定性と高い借入コストが小規模プロジェクトを制限しています。欧州のコールドストレージ市場はF-ガス規制禁止令が自然冷媒の採用を加速させるに伴い、規制主導の大規模な改革を経験しています。ドイツ、BENELUX(ベルギー、オランダ、ルクセンブルク)、および北欧諸国は自動化と再生可能エネルギー統合において先行し、南欧は高い電力料金を相殺するためにハイブリッド型太陽光発電プラントを展開しています。中東では、アラブ首長国連邦とサウジアラビアが地域ハブとしての地位を確立し、サハラ以南アフリカでは太陽光発電連携マイクロ・ストレージの実験が収穫後ロスの削減に取り組んでいます。これらの事例はコールドチェーン成熟へ向けた多様な経路を浮き彫りにしています。

規制環境
コールドストレージは、食品安全、医薬品流通の品質保証、そして冷媒や排出を規制する環境規則の交差点に位置している。欧州では、改正EUフッ素系温室効果ガス規則(EU)2024/573が主要なコンプライアンス推進要因となっており、2025年1月からは地球温暖化係数(GWP)の高い特定の一体型冷凍装置の使用が禁止され、低GWPおよび自然冷媒への改修・更新サイクルが加速している。医薬品グレードの事業においては、コンプライアンスは通常EUのGDPガイドラインに準拠し、米国関連の製品フローについては、21 CFR Part 211/1などのFDAの現行適正製造基準(cGMP)の枠組みに従う必要があり、事業者は検証済みモニタリング、監査対応可能な記録、および管理の連続性の確保へと向かっている。
国境を越えるコールドチェーン機器の要件も、データおよび性能基準を中心に厳格化が進んでいる。2026年6月にASEANが発表した白書は、輸入コールドチェーン輸送機器に対する必須の技術指標(温度精度要件やデータ準拠を含む)を定め、倉庫から輸送に至るまでの相互運用可能なテレメトリーの必要性を強めている。Global Cold Chain Alliance(GCCA)や英国のCold Chain Federationといった業界団体は、コールドチェーンインフラに対するより明確な政策上の認識と、輸送用冷凍設備への実践的な移行経路を引き続き提唱しており、事業者や施設のコンプライアンス投資計画の方向性を形作っている。
バリューチェーン分析
コールドストレージのバリューチェーンは、(1)商品・ライフサイエンス出荷者(水産物、食肉、乳製品、冷凍食品、医薬品・バイオ医薬品)、(2)包装・取扱資材(断熱包装、パレット/ラッキング、急速凍結・冷凍設備)、(3)施設開発業者・所有者(新規開発およびブラウンフィールド再開発)、(4)倉庫管理、在庫管理、付加価値サービス(温度調整、ラベリング、注文組立)を提供するコールドストレージ事業者およびサードパーティ・ロジスティクス(3PL)、(5)温度管理輸送パートナー(冷凍トラック輸送、複合一貫輸送、海運/空運の接続)、(6)小売業者、eグローサリーのフルフィルメント、フードサービス、医療流通業者を含む下流チャネル、にわたっている。製品の感度と監査要件が高まるにつれ、コールドストレージ事業者は温度モニタリング、電子記録、例外管理を各拠点にわたって統合する、コンプライアンスの統括者としての機能をますます担うようになっている。
規模とネットワーク密度は、チェーン全体における交渉力とサービス範囲を左右する。大手事業者は複数国にまたがるプラットフォームを運営し、レーンのバランス調整、標準化されたプロセス、そしてエネルギー・設備・自動化における調達上の優位性を支えている。例えば、Lineageは500以上の施設を運営し、約31億立方フィートの収容能力を有する一方、AmercoldはEQTとの北米合弁事業(12施設、1億2,400万立方フィート)などの提携を通じてプラットフォームの展開範囲を拡大している。業界の連携と能力開発は、GCCAのような団体を通じても進められており、同団体は顧客が冷凍チェーンパートナー間でより強固なデータ統合とエンドツーエンドの可視性を求める中、一貫した運用慣行を支える研修やフォーラムを提供している。
競合状況
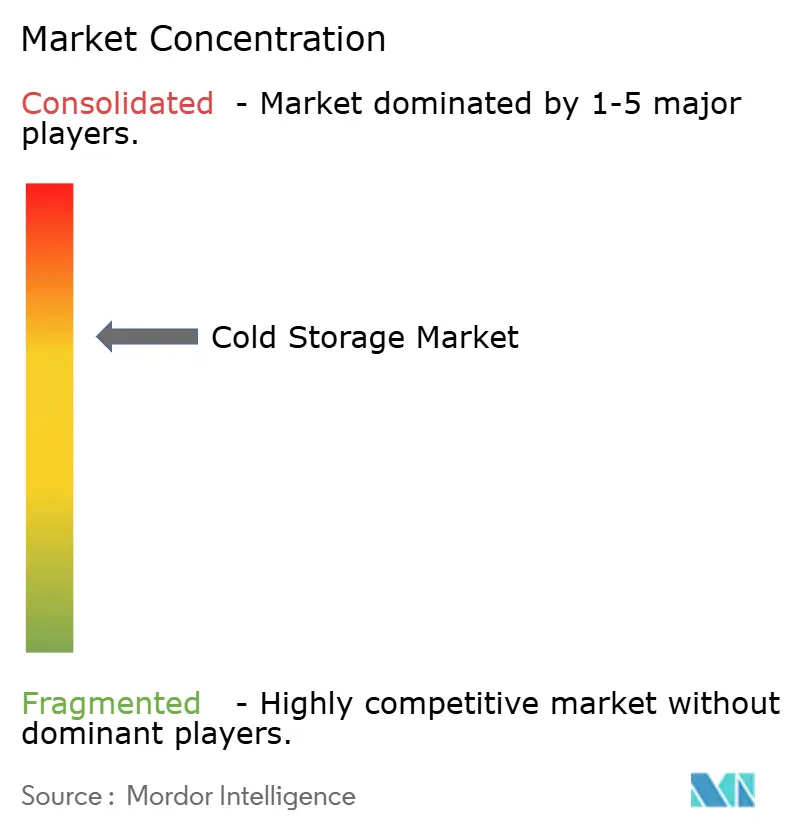
市場集中は先進国地域で加速しています。Lineage LogisticsとAmericold Realty Trustは合わせて北米の容量の70%超を支配し、調達面での優位性、独自ソフトウェア、および小規模競合他社が追随困難な広域サービスを活用しています。Lineageの2024年の42億USD規模のIPOはさらなる買収と自動化展開の資金となりました。Americoldはカンザスシティの1億3,000万USD規模の鉄道接続サイトなどの合弁事業を推進し、財務負担を過度に拡大することなく拡大しています。
統合が進む一方で、地元の知識と関係性に基づくビジネスモデルが依然として優位性を持つ新興市場では断片化が継続しています。インド、中国、ブラジルの地域覇者は、グローバルプレーヤーが少数株主持分やパートナーシップを通じて参入する中でも、深い顧客親密性と俊敏な意思決定によって自らのシェアを守っています。技術導入が分水嶺となっており、リーダー企業はIoTセンサー、AIによる予知保全、および高度な倉庫管理システムを展開してコストを圧縮しサービスレベルを向上させています。アップグレードのための資本を持たない小規模施設は、低マージンのコモディティ保管に追いやられるか、市場から撤退するリスクにさらされています。
ホワイトスペースの機会は医薬品グレードのデポ、自動化マイクロ・フルフィルメントセンター、太陽光発電型農村ハブに集中しています。クーリング・アズ・ア・サービス(冷却サービス)、ゼロカーボン冷凍・冷蔵、またはGDP認証保管を提供する専門プロバイダーはプライベートエクイティの関心を集めています。持続可能性の開示が義務化され、顧客がカーボンフットプリントとコンプライアンス資格を文書化できるパートナーを優先するにつれ、競争の激化が見込まれます。
コールドストレージ業界のリーダー企業
Lineage Logistics
Americold Logistics
Nichirei Logistics Group
Swire Cold Storage
Burris Logistics
- *免責事項:主要選手の並び順不同

市場機会と将来展望
より高い仕様のセグメントは、コンプライアンス能力と高精度の温度性能がプレミアム価格につながる余地を生み出しており、特にバイオ医薬品、細胞・遺伝子治療、臨床材料を支える深冷凍・超低温保管(-20℃未満)においてその傾向が顕著である。市場ではまた、事業者や出荷者がスループット、トレーサビリティ、労働リスクの低減に注力する中、自動化とデジタル統合への動きが一段と強まっている。自動化されたコールドストレージ施設は、従来型施設とは別の投資対象として扱われる傾向が強まっている。
プラットフォーム規模の投資構造や小売業者志向のネットワーク再設計も、機会の分野を開きつつある。近代化の証拠として、Lineageは2026年第1四半期に1.30億米ドルの新規開発拡張および技術投資を報告している。2026年5月には、AmericoldとEQTが13億米ドル規模の北米コールドストレージ合弁事業(12施設、1億2,400万立方フィート、約400,000パレット位置)を発表しており、合弁事業が設備投資の負担を管理しつつ拠点網を拡大する助けとなっていることを示している。需要側では、コールドチェーンパートナーは柔軟性とシステム接続性の観点から評価されており、業界報告は、マルチテナント型の柔軟なスペース、統合されたWMSとテレメトリー、ネットワーク全体で標準化された監査対応レポートなどの提供を支える、柔軟な保管容量と改善されたデータ統合への強い需要を示している。地域別では、政府プログラムに支えられたアジア太平洋地域での引き続きの開発拡大に加え、業界のリーダーたちは、輸出主導型の生鮮品と近代的でコンプライアンス志向のコールドストレージ拠点の必要性に関連して、2026年におけるコールドチェーンインフラ投資の優先地域としてラテンアメリカを挙げている。
最近の業界動向
- 2026年7月:Nichirei Logistics Groupは、2つのインドネシア企業の買収を完了し、2026年7月1日付でNichirei Mega LogistikおよびNichirei Mega Sejahteraに社名を変更した。インドネシア・東南アジアにおけるコールドストレージ拠点網の拡大により、Nichireiのアジア太平洋地域における事業規模とサービス範囲が広がった。温度管理物流のハブ・アンド・スポーク型ネットワークが強化され、より迅速な地域内配送を支えている。
- 2026年5月:Americold Realty Trustは、EQTとの間で13億米ドル規模の北米コールドストレージ合弁事業を発表し、12施設と400,000パレット位置を対象に、Americoldが30%の持分を保持する。この取引は北米における拠点網と合弁事業モデルを強化するものである。資本負担を抑えた拡大を支えつつ、プラットフォームの展開範囲と資産基盤を拡大し、複合一貫輸送や地域間統合における厚みを持たせている。
- 2026年3月:Lineage Logisticsは、ケンタッキー州ルイビルにあるLouisville-Winstedコールドストレージ施設(84,000平方フィート、10,400パレット位置)の拡張を完了した。この拡張された収容能力は、北米における重要な容量拡大を示すものである。規模とスループットの効率性を支え、自動化・高スループット型コールドストレージにおけるLineageの主導的地位を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、コールドストレージ市場は、冷蔵、冷凍、深冷凍の各条件下で温度感受性の高い商品を保管する、サードパーティおよび自社所有の冷蔵倉庫サービスを対象としており、これらの施設内での取扱いおよび保管に関連する収益を含む。
対象範囲の除外事項:本市場規模算定は、長距離冷凍輸送、および倉庫保管サービスの一部として請求されない限りの冷凍設備や建設資材の販売を対象から除外している。
セグメンテーション概要
- 温度タイプ別
- チルド(0〜5℃)
- 冷凍(-18〜0℃)
- アンビエント
- 深冷凍・超低温(-20℃未満)
- 自動化レベル別(保管)
- 従来型施設
- 自動化コールドストア(AS/RS、ロボティクス)
- 用途別
- 果物・野菜
- 食肉・家禽
- 魚・水産物
- 乳製品・冷凍デザート
- ベーカリー・菓子
- レディ・トゥ・イート・ミール
- 医薬品・生物製剤
- ワクチン・臨床試験材料
- 化学品・特殊材料
- その他の生鮮品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- BENELUX(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、コールドストレージ需要を左右する要因をマッピングし、次に、どれだけの温度感受性製品がサプライチェーンを通じて動いているかを示す公開データ系列でそれを裏付ける。米国農務省(USDA)やFAOなどの機関による食品・農業の生産・貿易統計、および食肉、水産物、乳製品、農産物の輸出入の流れを示す税関・貿易データを使用している。
需要シグナルを単一のものに依存しないよう、WHOのガイダンスや各国の食品安全機関などの公式なコールドチェーン・食品安全関連の参考資料に加え、運用コストや改修ペースに影響を与えるエネルギー・冷媒政策の参考資料も使用している。供給側では、企業の開示資料、投資家向けプレゼンテーション、信頼性のある業界メディアから、倉庫容量の増加、自動化に関する発表、稼働率に関する手がかりを収集し、企業財務、特許検索、該当する場合は出荷単位の輸出入確認を支える有料サブスクリプションと照合している。これらのデスクリサーチの情報源は例示的なものであり、網羅的なものではなく、データ収集、前提条件の検証、未解決の疑問点の明確化のために他にも多くの参考資料が用いられている。
一次インタビューおよび調査
現場調査では、商品構成や季節によって料金体系や稼働率が変動し得るため、保管収益が実際にどのように得られ、価格設定されているかを検証することに重点を置いている。主要地域にわたる倉庫事業者、食品・医薬品出荷者、小売業者、コールドチェーンアドバイザーなど幅広い関係者に話を聞くことで、二次情報の裏付け、情報の空白の補完、そして実際の運用パターンに沿った前提条件の整合を図っている。
一次調査の現場調査回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):16% | アジア太平洋(APAC):39% |
| ミドルティア:52% | 機能/部門責任者:30% | 欧州・中東・アフリカ(EMEA):35% |
| 中小規模プレーヤー:20% | マネージャー:54% | アメリカ大陸:26% |
市場規模算定と予測
当社の市場モデルは、まずトップダウン型の需要プール構築から始まり、温度感受性の高い食品・医薬品のスループットを必要な倉庫スペースに結び付け、その上で観測された保管料金と典型的な稼働率パターンを用いてそのスペースを収益に変換する。公開されている容量データは国によってばらつきがあるため、サンプル抽出した事業者のコールドストレージ収益を積み上げ、インタビューによる指針に基づいて非報告分や自社利用分の量を調整するといった、選択的なボトムアップ検証によって結果を裏付けている。
合計値に重大な影響を与える入力要素には、コールドストレージ容量の増加(多くの場合立方メートルまたはパレット位置数で表される)、倉庫の稼働率と回転率、冷蔵対冷凍取扱いの比率、価格設定に影響を及ぼす電力・冷媒コストの圧力、そしてeコマース食料品と生物医薬品の温度管理要件の拡大が含まれる。小規模な国で変数が欠落している場合は、主要な生鮮品の貿易量や現地の食品加工生産量といった代理指標を用いて空白を埋め、その結果得られた密度を事業者が実現可能と説明する水準と照らして検証している。
予測にあたっては、シナリオ分析を適用し、基準ケース、容量逼迫ケース、需要軟化ケースにわたって成長率を柔軟に調整できるようにし、これらのケースを稼働率、価格決定力、計画中の拡張に関するヒアリング内容に結び付けている。最終的な曲線は、パレット位置当たりの示唆収益と示唆される必要平方フィート数が、観測された運用範囲から乖離しないよう確認することで、現実的な水準に保たれている。
データ検証と更新サイクル
容量単位当たりの示唆収益を、稼働率に関するコメント、拡張発表、商品量動向といった独立したシグナルと比較する整合性チェックを実施している。外れ値は第2のアナリストによる再検討を受け、ギャップが1つの大きな前提条件に起因する場合は、数値を確定する前に情報源に再度確認を行っている。
レポートは年次サイクルで更新され、大規模な容量拡大の波、冷媒に影響を与える政策転換、価格設定に影響を及ぼすエネルギーコストの急激な変化など、重大な出来事が発生した場合には中間更新が行われる。納品前には、データセットと前提条件について最終レビューが行われ、クライアントは古いスナップショットではなく最新の見解を受け取れるようにしている。
他の公表推計値と比較したMordor Intelligenceのコールドストレージ市場規模
公表されているコールドストレージ市場の値がしばしば異なるのは、情報源が常に同じ収益ストリームを計上しているとは限らず、また基準年や通貨のタイミングも異なる場合があるためである。読者が倉庫関連活動のどの部分が含まれ、どの隣接活動が除外されているかを把握できるよう、当社は前提条件を明確に示している。
この分野における最大のギャップ要因は、通常、倉庫サービス収益と設備販売の混同、営業収益の代わりに不動産資産価値を計上すること、あるいは現地市場の稼働率や価格設定を確認せずに単一の食品需要成長率を適用することから生じる。一部の推計値はコールドストレージと冷凍輸送を混同しており、これにより数値が急激に押し上げられることがある一方、サードパーティ事業者のみを対象とし、生産者や小売業者が利用する自社施設を見落としている推計値もある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 166.16億米ドル(2026年) | |
| グローバルコンサルティング会社A | 173.00億米ドル(2024年) | より早い基準年を使用しており、冷蔵倉庫と隣接するコールドチェーンサービスを混同しているように見受けられ、そのため保管のみの収益との比較可能性が低くなっている。 |
| 業界誌B | 198.70億米ドル(2023年) | 広範なコールドチェーン成長の見通しから合計値を逆算しており、冷蔵・冷凍保管サービス収益を設備、不動産、または輸送関連の価値から明確に区別していない。 |
この差異は主に、どの市場項目が計上されているか、冷凍輸送や冷凍設備の販売が対象範囲外に位置付けられ得るかどうか、そして倉庫レベルで請求されるサービスに保管収益を結び付けておくために容量・稼働率の検証がどのように用いられているかに起因しており、これがMordor Intelligenceがこの合計値の一貫性を保つ方法である。


レポートで回答される主要な質問
コールドストレージ市場の2026年の市場規模は?
コールドストレージ市場規模は2026年に1,661億6,000万USDと評価されています。
超低温保管への需要はどのくらいの速度で成長しますか?
深冷凍・超低温施設は2031年にかけて年平均成長率13.01%で拡大すると予測されています。
2031年にかけてどの地域が最も高い成長を示すことが期待されますか?
アジア太平洋は最大のシェアと最速の成長を兼ね備え、年平均成長率12.02%で拡大する見込みです。
北米の主要プレーヤーは誰ですか?
Lineage LogisticsとAmericold Realty Trustは合わせて北米の容量の70%超を支配しています。
2025年における冷凍保管のシェアはどのくらいでしたか?
冷凍室は2025年のコールドストレージ市場シェアの62.34%を占めました。
最も急速に成長している用途セグメントはどれですか?
医薬品・生物製剤は生物製剤および遺伝子療法の需要増加により、2031年にかけて年平均成長率11.93%で成長すると予測されています。
最終更新日:


