
寒冷連鎖包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
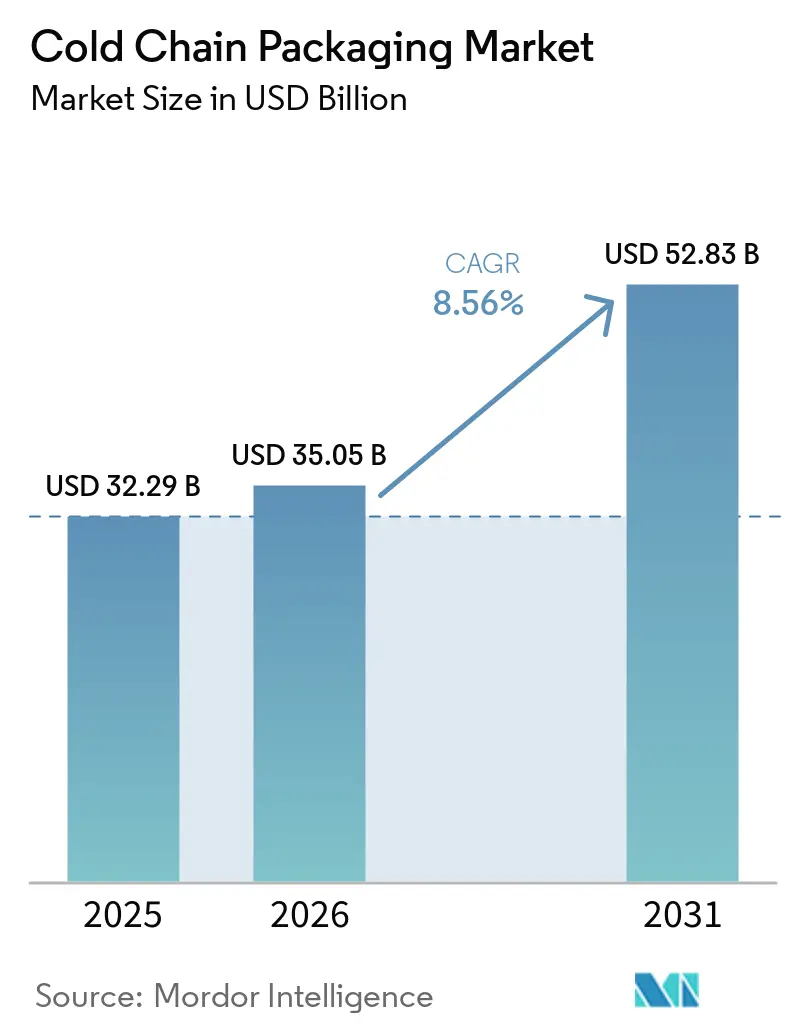
| 市場規模 (2026) | 35.05 十億米ドル |
| 市場規模 (2031) | 52.83 十億米ドル |
| 成長率 (2026 - 2031) | 8.56 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる寒冷連鎖包装市場分析
寒冷連鎖包装市場規模は2025年に322億9,000万米ドルと評価され、2026年の350億5,000万米ドルから2031年には528億3,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率(CAGR)は8.56%です。成長の背景には、バイオロジクス量の増加、電子商取引による食料品フルフィルメントの拡大、温度管理された流通を標準化するグローバルワクチン推進活動があります。米国食品医薬品局(FDA)の21 CFR 600.15や欧州連合(EU)の新包装・包装廃棄物規制などの規制枠組みが検証済みソリューションを義務付け、リアルタイムのIoTモニタリングが性能への期待を高めています。物流大手間の統合が技術普及を促進し、企業のESG目標が再利用可能・バイオベースの形態への転換を加速させ、寒冷連鎖包装市場全体のサプライヤー戦略を再形成しています。
主要レポートのポイント
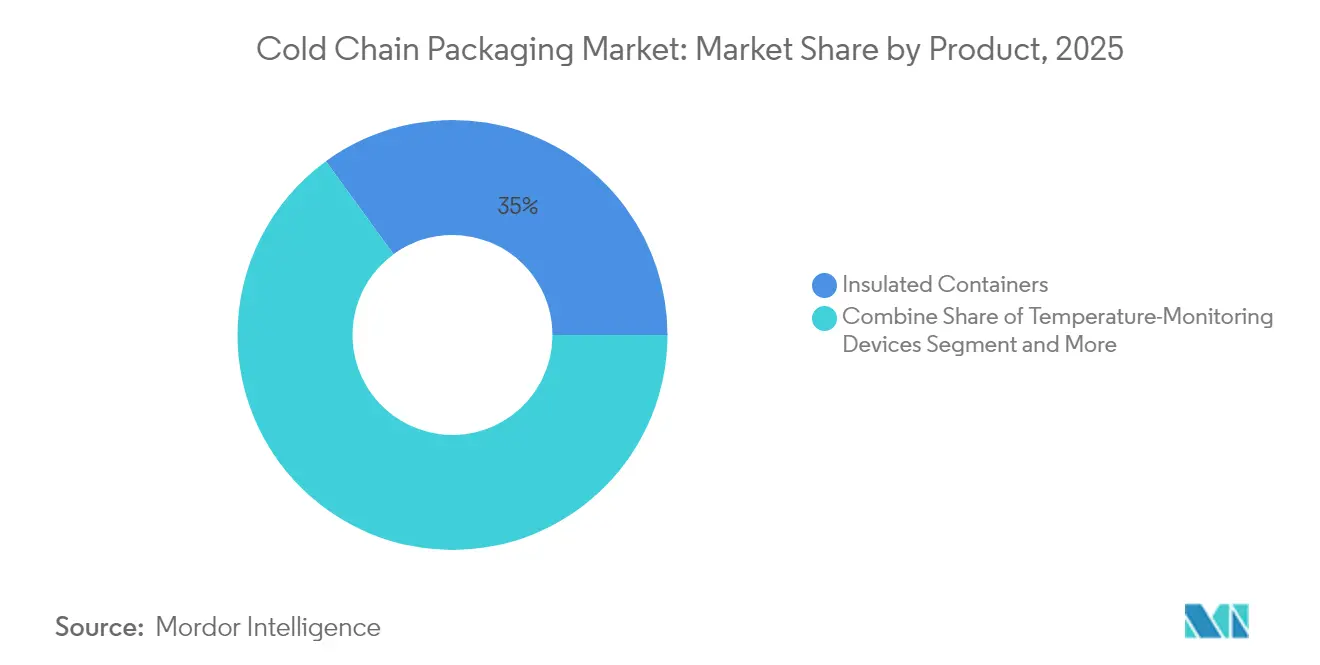
- 製品別では、断熱コンテナが2025年に35.02%の収益シェアでトップ。温度監視デバイスは2031年までに12.44%のCAGRで成長する見込みです。
- 包装システム別では、パッシブソリューションが2025年に寒冷連鎖包装市場シェアの54.88%を占め、ハイブリッドシステムが2031年までに10.05%という最高のCAGRを記録する見込みです。
- 材料別では、発泡ポリスチレン(EPS)が2025年に寒冷連鎖包装市場規模の39.87%を占め、バイオベースの相変化材料(PCM)は2031年までに10.84%のCAGRで拡大しています。
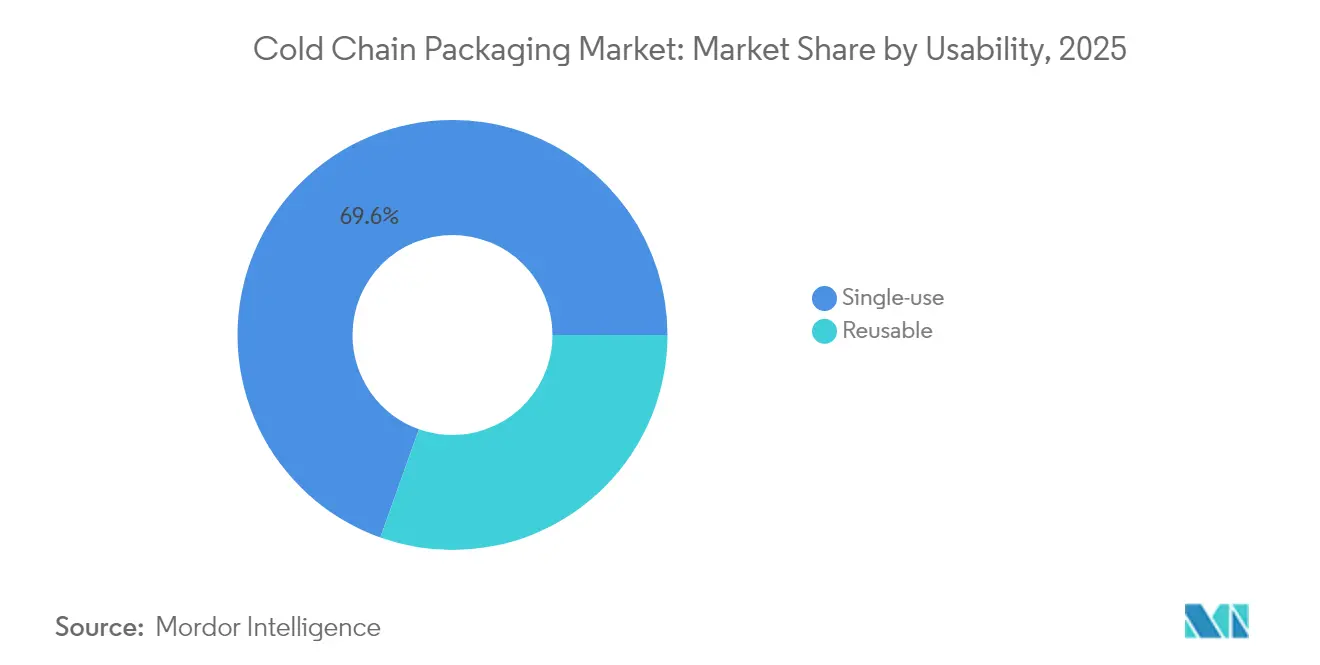
- 使用可能性別では、使い捨て形態が2025年に69.55%のシェアを占め、再利用可能ソリューションは2031年までに9.29%のCAGRで拡大する見込みです。
- 用途別では、医薬品・バイオテクノロジーが2025年に寒冷連鎖包装市場の44.76%を占め、臨床試験・診断は2031年までに10.98%のCAGRで成長する見込みです。
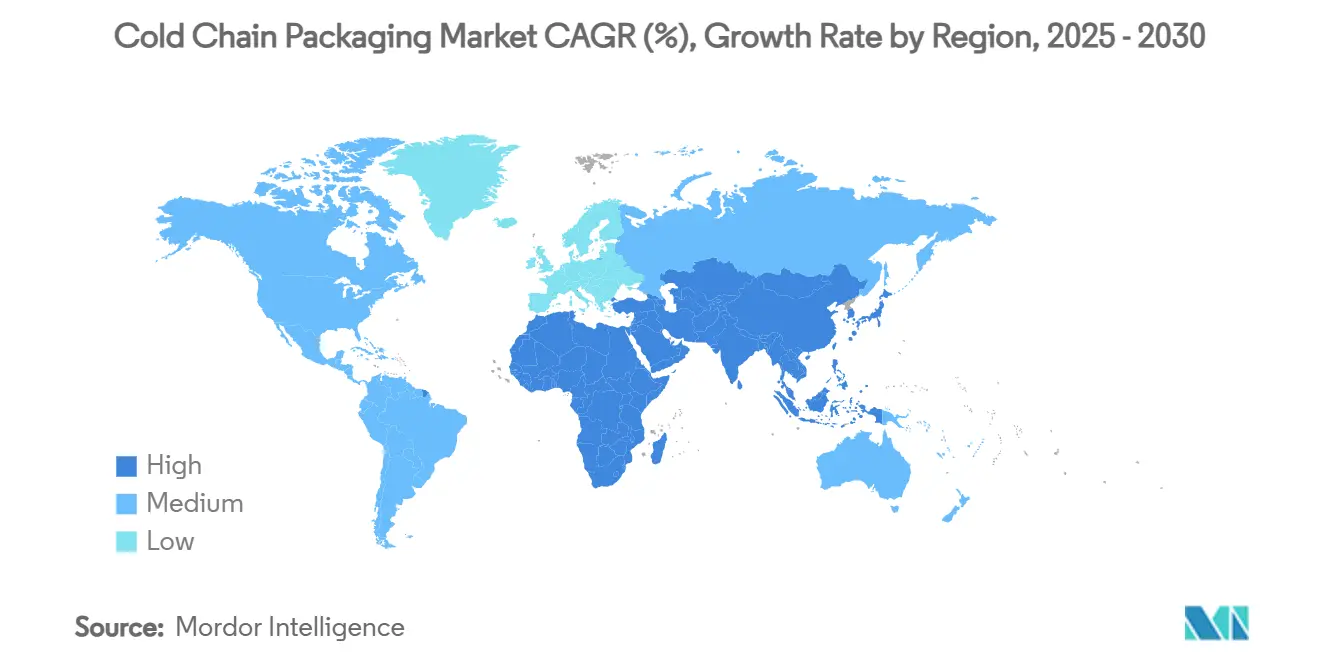
- 地域別では、欧州が2025年に38.52%のシェアでトップ、アジア太平洋地域は2031年までに11.63%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクスおよび細胞・遺伝子治療ロジスティクス | +1.8% | 北米および欧州 | 中期(2〜4年) |
| 電子商取引による食料品・ミールキット配送の拡大 | +1.5% | アジア太平洋地域および北米 | 短期(2年以内) |
| グローバルワクチンプログラム | +1.2% | アジア太平洋地域、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 分散型臨床試験の小包需要 | +0.9% | 北米、欧州、拡大するアジア太平洋地域 | 長期(4年以上) |
| ESGコンプライアンスのための再利用可能パッシブシッパー | +0.7% | 欧州および北米 | 長期(4年以上) |
| 保険会社主導のスマートインジケーター普及 | +0.6% | 世界の先進市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオロジクスおよび細胞・遺伝子治療ロジスティクスの急成長
新薬のほぼ半数が温度管理を必要とし、多くの先進治療薬は-150℃以下の極低温条件を必要とします。2025年1月、Cryoportはそのような超低温レベルを長時間維持するHV3シッパーを発表し、業界が特殊設計へとシフトしていることを示しました。[1]Cryoport、「Cryoport、先進治療向けHV3極低温輸送システムを発表」、gasworld.com FDAのバイオロジクス承認要件は輸送中の安定性に関する検証済みエビデンスを要求しており、包装の適格性確認が製品承認に不可欠となっています。[2]米国食品医薬品局、「バイオロジクス承認申請とマスターファイル」、federalregister.gov 個別化医療のトレンドが出荷頻度と価値を高め、寒冷連鎖包装市場全体でプレミアム需要を牽引しています。
電子商取引による食料品・ミールキット配送の拡大
冷蔵・冷凍食品のオンライン食料品量の増加により、ラストマイルの変動に耐えられる軽量かつスペース効率の高い断熱材の需要が高まっています。HelloFreshはAIを活用して天候や経路の特性に応じた梱包構成を調整し、データが材料選択を左右することを示しています。2024年4月に発売されたRanpakの路肩リサイクル可能なクライマライナープラスは72時間の断熱保護を提供し、消費者の持続可能性への期待に応えています。これらのイノベーションは、寒冷連鎖包装市場を従来の医薬品分野を超えて拡大させています。
新興国におけるグローバルワクチン推進活動
Gavi、UNICEF、WHOはグローバルな性能基準を設定する調達枠組みを確立しています。エチオピアの2024年における300クリニックへの太陽光電化は、包装が克服しなければならないインフラ上の制約を浮き彫りにしています。WHOが推奨する凍結防止コールドボックスは氷パックの調整を不要にし、農村部での廃棄を削減します。こうしたプログラムはサプライヤーに対し、堅牢で迅速に展開可能な設計を求め、寒冷連鎖包装市場全体の需要を持続させています。
分散型臨床試験の小包需要
患者直送モデルへの規制上の支援が出荷件数を増加させる一方、ペイロードは縮小しています。2025年にISPEが認定したデジタル表示ラベリングは、再ラベリングなしにリアルタイムの多言語更新を可能にします。[3]ISPE、「臨床供給品におけるデジタル表示ラベリング」、ispe.org 包装は多様な家庭内保管条件下で繊細なサンプルを保護する必要があり、スマートセンサーを搭載した長時間パッシブシステムが優位となっています。ドローン対応形態も普及しつつあり、遠隔地の参加者へのサービス範囲を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマー原料価格の変動 | -1.4% | グローバル、特にアジア太平洋地域 | 短期(2年以内) |
| EPS に関するEU循環経済規制 | -0.8% | 欧州連合(EU) | 中期(2〜4年) |
| 大型シッパーに対する航空貨物輸送能力の逼迫 | -0.6% | グローバルの航空貨物ハブ | 短期(2年以内) |
| アクティブシステムに対するリチウム電池の制限 | -0.4% | 世界の航空輸送路線 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリマー原料価格の変動
ポリエチレンおよびポリプロピレンコストの上昇はコンバーターのマージンを圧迫し、初期費用が高い再利用可能包装への切り替えを遅らせる可能性があります。中小規模の生産者はヘッジ手段を持たないことが多く、ポートフォリオを合理化して高付加価値の医薬品アカウントを優先する傾向があります。
EPSに関するEU循環経済規制
2025年2月に発効した包装・包装廃棄物規制は2030年までの完全リサイクル可能性を義務付けています。メーカーは代替品の開発を加速させており、2025年1月に発売されたDS SmithのTailorTempファイバーソリューションは36時間の冷却を維持しながら路肩リサイクルストリームに適合します。DS Smith。義務的な拡大生産者責任費用がコンプライアンスコストを引き上げ、寒冷連鎖包装市場をバイオベース材料へと誘導しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
スマートモニタリングがイノベーションを牽引断熱コンテナは輸送の基盤を提供し、2025年のコールドチェーン包装市場において35.02%を占めた。断熱コンテナはコールドチェーン輸送の中核であり続け、断熱包装市場における需要を支えている。この優位性にもかかわらず、サプライチェーンが継続的な可視性を求める中、温度監視デバイスは12.44%のCAGRを記録しいる。Timestripのセマグルチドインジケーターのようなスマートラベルは、高価値バイオロジクスへのコンプライアンスを拡大し、医療提供者全体での採用を促進している。
IoTチップと低消費電力ネットワークの融合により、パッシブボックスはコネクテッドアセットへと進化している。SkyCell社の1500Xハイブリッドコンテナは270時間稼働し、ライブデータを送信することで、監視デバイスが断熱基材と統合してエクスカーションを抑制する仕組みを示している。こうした進歩は、実証されたリスク低減に対して報酬を与える保険会社を引き付け、コールドチェーン包装市場におけるデバイスメーカーの対応可能な取引量を拡大している。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


包装システム別:
ハイブリッドソリューションが勢いを増すパッシブシッパーは2025年の寒冷連鎖包装市場規模の54.88%のシェアを維持し、そのシンプルさと規制上の親しみやすさが評価されています。しかしハイブリッド形態は、従来のシェル内にセンサーと限定的な電力補助を組み込むことでコストとコントロールのバランスを取り、最速の10.05%のCAGRを記録しています。Va-Q-TecのThermal Coatは既存のボックスにインテリジェントな層を追加し、完全電動ユニットへの依存を低減します。
世界の航空会社がリチウム電池の搭載規則を厳格化し、充電状態を30%に制限しているため、アクティブコンテナの使用が制約されています。太陽光発電とスーパーキャパシタの統合がこの障壁を緩和し、メーカーをパッシブ・アクティブハイブリッドへと向かわせています。コンプライアンス監査が強化されるなか、内蔵トレーサビリティを持つシッパーが調達上の優位性を獲得し、寒冷連鎖包装市場全体でハイブリッドの成長を強化しています。
材料別:
バイオベースPCMが持続可能性シフトを牽引発泡ポリスチレン(EPS)はコスト効率の高さから2025年の寒冷連鎖包装市場シェアの39.87%を占めました。しかし規制上の精査がバイオベース相変化材料(PCM)への需要を高め、10.84%のCAGRで成長しています。2025年のMDPI研究では、マイクロカプセル化PCMが144.3 kJ/kgの潜熱を提供し、2℃〜8℃の医薬品要件を満たしながらリサイクルを可能にすることが示されました。
真空パネルとフェノール系フォームは、薄い壁と長時間の持続を求めるプレミアムニッチに対応しています。査読済み研究で記録されたセルローススポンジ冷却媒体は、抗菌効果と生分解性を付加し、EUの循環目標に合致しています。材料の多様化が加速し、寒冷連鎖包装市場はパフォーマンスを損なうことなく循環性へと移行しています。
使用可能性別:
再利用可能システムがESGの牽引力を獲得使い捨て設計は汚染管理と物流上の容易さから2025年の出荷の69.55%を占めました。企業の持続可能性への誓約がループを支持するようになっており、Cold Chain Technologiesは再利用可能フリートを通じて2025年までに1億ポンドの埋立廃棄物を削減することを目標とし、成熟した路線で60%の化石燃料削減を報告しています。
IoTによる資産追跡が損失率を低下させ、回転数を最大化し、高頻度路線では8回未満の輸送でペイバックを短縮します。SonocoのOrion r®サービスのようなレンタルモデルは設備投資を運用費用に転換し、中規模の医薬品輸出業者への普及を拡大しています。これらのインセンティブが寒冷連鎖包装市場全体で再利用可能形態の9.29%のCAGRを支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
臨床試験が特殊需要を促進医薬品・バイオテクノロジーは厳格な2℃〜8℃および-20℃プロトコルに牽引され、2025年の収益の44.76%を占めました。分散型臨床試験が患者直送の小型カートンへの需要を高め、このセグメントで10.98%のCAGRを牽引しています。ISPEが認定したデジタルラベリングは手動の上貼りを不要にし、エラーを削減して多言語規則を満たしています。
食品用途は特に適度な保持時間を必要とする乳製品や冷凍デザートを中心に依然として大量需要があります。医薬品グレードのインジケーターがプレミアム水産物輸送に応用されることで品質基準が向上しています。化学・産業用途では特殊樹脂向けの極低温対応ドラムが使用され、寒冷連鎖包装市場に段階的な需要を加えています。
セグメント分析:エンドユーザー用途別
ヨーロッパのコールドチェーン包装市場
2024年におけるヨーロッパの38.96%のシェアは、成熟した製薬クラスター、高度なインフラ、および炭素削減に関する規制上の重点を反映しています。欧州医薬品庁は2025年にガイダンスを更新し、再利用可能なシステムのより広範な検証を促しました。Va-Q-Tecのドイツ施設が地域のイノベーションを牽引する一方、Cold Chain Technologiesによるオランダの新たな生産拠点がライフサイエンス顧客向けのリードタイムを短縮しています。
アジア太平洋地域のコールドチェーン包装市場
アジア太平洋地域は、インドにおける製薬能力の拡大および韓国における生物製剤生産の増加に牽引され、2030年までの最高成長率となる12.02%のCAGRを記録しています。政府のワチンプログラムが冷蔵物流を活性化させており、地域のサプライヤーはCryoportの新たなイギリスハブと連携してベストプラクティスを地域全体に展開しています。インフラが拡充するにつれ、地域のプレーヤーは不安定な電力網に対応するためにハイブリッドコンテナをますます採用するようになっており、これにより地域のコールドチェーン包装市場が強化されています。
北米、中東・アフリカ、中南米およびアジア太平洋地域のコールドチェーン包装市場
北米は医薬品サプライチェーン安全保障法のもとでシリアライゼーションおよびトレーサビリティへの投資を継続しており、スマートシッパーへの需要を強化しています。メキシコとの国境を越えた貿易が温度管理された農産物の流通を維持する一方、カナダの生物製剤企業はバイオベースの相変化材料のパイロット試験を実施しています。中東・アフリカはGaviが支援する太陽光発電式保管設備の恩恵を受けてワクチン普及率が向上しており、中南米は断熱パレットカバーを通じて水産物の輸出を改善しています。この多様な状況により、コードチェーン包装市場は地理的なバランスを保ちながら、アジア太平洋地域が増分成長の大部分を供給しています。
規制環境
コールドチェーン包装における規制順守は、GDP準拠の検証済み流通管理に基づいており、これが各輸送ルートにおける包装適格性評価、温度マッピング、文書化要件を左右している。欧州では、GDPガイダンスは依然として2013年11月5日付ガイドライン(2013/343/01)に根ざしており、EMAは2025年2月24日をもってGDP証明書の一括延長が認められなくなり、各国当局が定期的な現地査察を再開したことを確認し、通常の執行ペースへの回帰を示唆した。これにより、監査済み流通ネットワークを支える出荷業者、データロガー、検証サービス提供者に求められる水準が高まっている。
サステナビリティおよび循環型経済に関する政策も、材料選択やライフサイクル終了時の設計に影響を及ぼしている。2025年2月発効のEU包装・包装廃棄物規則は、リサイクル可能性および拡大生産者責任に関する要件を強化し、発泡ポリスチレンから、温度管理用途向けに既に商品化されている繊維系やその他の循環対応型断熱形態への代替を加速させている。世界的な医療システムのレベルでは、時間・温度に敏感な医薬品の保管・流通に関するWHOガイダンスが、新興市場のワクチンおよび医薬品プログラムにおける取り扱いおよび包装性能の基準として広く参照され続けている。
競合状況
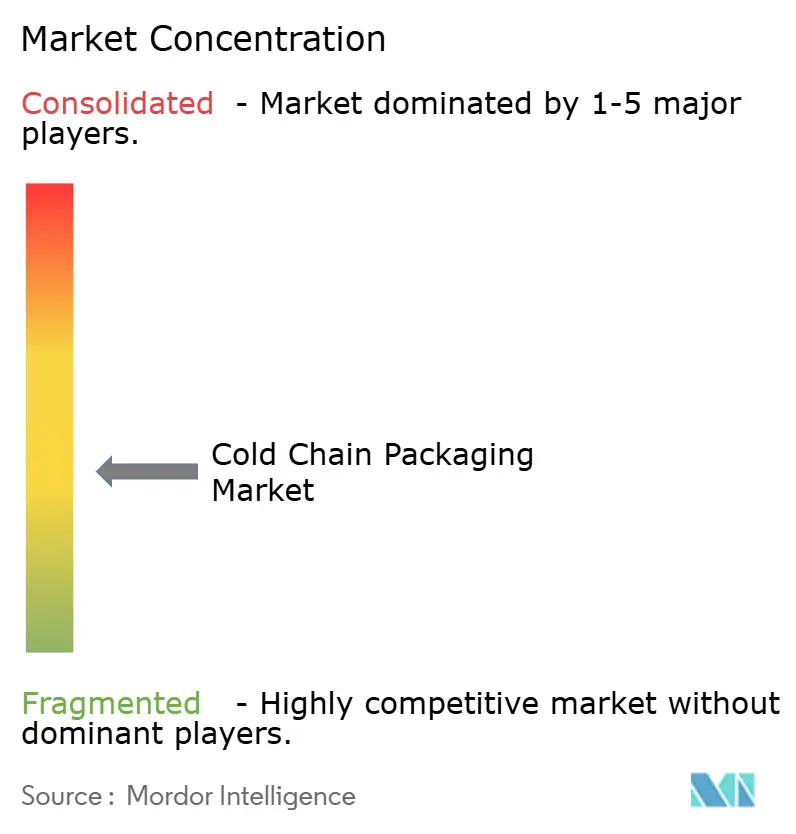
寒冷連鎖包装市場は適度に分散しているものの、統合が進んでいます。グローバルインテグレーターは規模と技術の深化を追求しており、DHLの2025年3月のCRYOPDP買収により年間60万件のライフサイエンス出荷が加わり、アジア太平洋地域とEMEAでのリーチが拡大しました。TOPPANによるSonocoの熱成形・フレキシブル包装部門の18億米ドルの買収は、持続可能な材料スイートを拡充しました。
Sonoco ThermoSafe、Pelican BioThermal、Va-Q-Tecなどの既存企業は、真空断熱とハイブリッドモニタリングの特許ポートフォリオを通じてシェアを守っています。Wiliotなどの新興技術サプライヤーは切手サイズのセンサーを埋め込み、Bluetoothで送信することで、すべてのボックスをデータノードに変えています。戦略的提携も盛んであり、Envirotainerの2024年の大手航空会社との協定は、温度管理された路線内での持続可能な航空燃料の使用を促進しています。
競争はパフォーマンスとリサイクル可能性の整合に焦点が当たっています。DS Smithのファイバーベースの TailorTemp、Ranpakの紙ベースの断熱ライナー、SkyCell の長期稼働ハイブリッドコンテナは、検証済みの炭素削減で差別化しています。循環対応プラットフォームへの投資を怠るサプライヤーは医薬品ベンダーリストから除外されるリスクがあり、寒冷連鎖包装市場全体でイノベーションサイクルが加速しています。
寒冷連鎖包装産業のリーダー企業
Cold chain Technologies
Cryopak
Sonoco Thermosafe
Sofrigam Company
Softbox Systems Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
コールドチェーン包装市場
- Sonoco ThermoSafe
- Cold Chain Technologies
- Pelican BioThermal
- Softbox Systems
- Intelsius (DGP)
- Cryopak
- Sofrigam
- Tempack
- CSafe Global
- Va-Q-Tec
- SkyCell
- CrodaTherm
- Sealed Air Corp.
- DS Smith (International Paper)
- Storopack
- Cascades Inc.
- Cryoport
- Thermo King
- Marken
- Timestrip

市場機会と将来展望
規制順守要件の厳格化と、温度管理が必要な医薬品や臨床用資材を輸送する出荷業者の適格性評価における摩擦低減の必要性が交差する中で、新たな機会が生まれている。事前検証済みで規格に準拠した包装プラットフォームは、分散型パーセル輸送全体における検証負担を軽減し、モジュール式で事前認証されたシッパー群および統合モニタリングの採用を後押しする。2026年4月に発売されたAltor Solutionsの「Odyssey」事前認証済み熱シッパー(ISTA 7E常温プロファイルに準拠)は、適格性評価の需要が構成可能な断熱オプションへとどのように転換しているかを示しており、利用者は輸送ルートや季節を問わずより再現性の高い性能を得られるようになっている。
インフラの整備およびゲートウェイ中心型コールドチェーンネットワークもまた、物理的保護と、逆物流、再生処理、資産追跡といった運用サービスを組み合わせる包装サプライヤーにとって、高スループットの輸送回廊における事業機会を生み出している。AmerecoldとEQTは2026年5月に13億米ドル規模の北米コールドストレージ合弁事業を発表し、Americoldは2026年6月にDP WorldおよびCPKCとともにポートセントジョンで統合型輸出入コールドチェーン施設を開設し、包装の回転、事前調整、再利用サイクルを工業化できるハブへの投資が浮き彫りとなった。新興市場では、エチオピアが収穫後損失の削減を目的として、2026年5月にアディスアベバで3,000万米ドル規模のコールドストレージ施設を開所し、冷蔵能力が主要都市圏を超えて拡大する中、耐久性のある断熱材およびラストマイルでの温度保証への需要を後押ししている。
Recent Industry Developments in コールドチェーン包装市場
- 2026年6月:Cold Chain Technologiesは、英国、オランダ、アイルランドの運用拠点に支えられ、再利用可能パーセルシッパーサービス「EcoFlex」を欧州へ展開した。この拡大により、医薬品パーセル輸送における管理型再利用サイクルおよび逆物流へのアクセスが広がり、検証済みの性能を維持しながら使い捨て廃棄物の削減が可能となる。
- 2026年5月:Cold Chain Technologiesは、自己冷却式熱シッパー「Altai」を使用した細胞・遺伝子治療製品の流通を支援するため、Gobi Technologiesと提携した。自己冷却オプションの追加は、逸脱リスクおよび運用の複雑さが高い高付加価値治療のワークフローを対象とし、先進治療物流におけるプレミアムシッパー製品群を強化するものである。
- 2024年6月:Cold Chain Technologiesは、オランダのブレダに製造・流通センターを開設し、地域の供給能力を拡大した。この施設により、欧州顧客向けのリードタイムおよびサービス範囲が改善し、需要拠点に近い場所での使い捨て型・再利用型双方の包装プログラムの拡大が可能となる。


コールドチェーン包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、保管および輸送中に商品を所定の温度帯に維持するよう設計された包装製品およびシステムを対象とし、主に冷蔵・冷凍食品および温度管理が必要なヘルスケア輸送品を含む。発送者から目的地までに使用されるパッシブおよびアクティブの両コールドチェーン包装を含む。
調査範囲の除外事項:冷蔵輸送および冷蔵保管サービスの価値、ならびにスタンドアロンハードウェアとして販売される温度監視デバイスは除外する。
セグメンテーション概要
- 製品別
- 断熱コンテナ
- 断熱シッパー
- 冷媒ジェルパックおよびPCM
- 温度監視デバイス
- 真空断熱パネル(VIP)
- ドライアイスシステム
- 包装システム別
- アクティブシステム
- パッシブシステム
- ハイブリッドシステム
- 材料別
- 発泡ポリスチレン(EPS)
- ポリウレタン(PUR)
- 真空断熱パネル(VIP)
- 発泡ポリプロピレン(EPP)
- バイオベースPCM
- バリアライナー付き段ボール
- 高性能フォーム(フェノール系、PIR)
- 使用可能性別
- 使い捨て
- 再利用可能
- 用途別
- 医薬品・バイオテクノロジー
- 臨床試験・診断
- 乳製品・冷凍デザート
- 食肉・水産物
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の初期構造を設定し、実際の輸送量および生産シグナルに基づいて需要の前提条件を固めるために活用した。USDAおよびFDAの公表資料、CDCのコールドチェーンガイダンス、包装材料に関するUN Comtradeの貿易統計、USITCの関税・輸入データなどの公開情報を参照した。航空貨物取扱いの文脈については、国際航空運送協会などの団体が発行する資料も参照した。
包装の調査範囲を明確に保つため、企業の年次報告書、投資家向けプレゼンテーション、製品カタログも参照し、包装収益と物流サービスを分離した。必要に応じて、有料の輸出入輸送レベルデータベースおよび有料特許データベースを参照し、公開情報のみから証明できる範囲を誇張することなく、採用パターン(例:断熱フォーマットや相変化材料の動向)を確認した。ここに記載されているソースは例示であり、調査中のデータ収集、検証、および明確化のために他の多くの公開・有料資料も使用した。
一次インタビューおよびサーベイ
一次インタビューおよび簡易サーベイは、デスクリサーチだけでは明確に回答できない事項を検証するために活用した。具体的には、典型的な発送者の構成、再利用率、および輸送ルートの長さとリスクレベルに応じたアクティブ対パッシブソリューションの選択基準などが含まれる。包装メーカー、流通業者、コールドチェーン利用者、およびAPAC・EMEA南北アメリカにわたる物流関係者と対話し、地域ごとの取扱い慣行とコンプライアンス要件を最終的な前提条件に反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:20% | APAC:43% |
| 中位層:45% | 部門・ユニットリーダー:37% | EMEA:34% |
| 中小規模プレイヤー:22% | マネージャー:43% | 南北アメリカ:23% |
市場規模算定と予測
規模算定モデルは、温度管理が必要な輸送活動をアプリケーション別に再構築するトップダウン構築から始まり、その需要プールに包装強度を適用する。例えば、コールドチェーン量を典型的な発送者ユニット、ペイロード保護要件、および平均パックアウトミックスにマッピングし、観察された価格帯を用いて価値に換算する。
計算の現実性を保つために使用した主要インプットには、冷蔵対冷凍輸送の比率、アクティブ対パッシブシステムのシェア、平均発送者ライフサイクルと再利用率、断熱材料ミックス(EPS、PUR、VIPなど)、および直接消費者向け配送によって促進されるパーセルフレンドーフォーマットの採用が含まれる。これらの変数は、冷蔵保管の拡大、医薬品輸送の成長、断熱包装コンポーネントの貿易フローなどのシグナルを用いて地域別に調整する。
予測は、バイオファーマパイプラインの動向、ワクチンおよびスペシャルティ医薬品の流通ニーズ、食品輸出の成長など、いくつかの先行指標の短期トレンドラインに支えられたシナリオ分析を用いて策定した。ボトムアップによる概算もチェックとして使用し、サンプリングされたサプライヤーキャパシティ、平均販売価格のチャネルチェック、および追跡が容易な包装フォーマットの限定的な積み上げを行った。ギャップが残った箇所については、インタビューで検証した保守的な普及率レンジを適用することで対処した。
データ検証と更新サイクル
単一の前提条件が気づかれないまま結果を左右しないよう、アウトプットは複数の層でチェックされる。国別および地域別の合計を、コールドチェーン貿易フロー、断熱材料需要指標、再利用可能発送者の既知の採用トレンドなどの独立したシグナルと比較し、承認前に大きな乖離を調査する。
第二のアナリストがモデルのロジック、単位、および換算をレビューする。その後、データポイントが想定範囲外となった場合、選定されたインタビュー対象者にフォローアップの質問を送付する。レポートは年次で更新され、規制変更、大規模な設備増強、価格に影響を与えうる供給混乱など、重要なイベントが発生した場合には中間更新が行われる。納品前に最終レビューを実施し、クライアントが利用可能な最新の見解を受け取れるようにする。
Mordor Intelligenceのコールドチェーン包装市場規模と他の公表推計との比較
コールドチェーン包装に関する各種公表市場規模は、類似の需要ドライバーを引用していても大きく乖離して見えることがある。これは、各調査が対象範囲、基準年、価格およびミックスの経時変化について独自の判断を行うためである。購入者が数値の意味と限界を理解できるよう、これらの選択を明確に説明する。
本市場における最大の乖離要因は、通常、冷蔵保管および冷蔵輸送サービスが包装価値に混入しているかどうか、再利用可能ステムが複数回の輸送にわたってどのようにカウントされるか、およびアクティブソリューションが地域をまたいでどのように価格設定されるかである。一部の推計では積極的な価格上昇の前提を適用したり、予測期間を延長したりしており、同一年・同一通貨タイミングに遡及した場合に近期比較が膨らむ可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 352.05 ビリオン 米ドル(2026年) | |
| 業界出版社A | 308.88 ビリオン 米ドル(2025年) | この数値は2025年を基準年とし、より長い予測期間を使用しており、一部の集計において倉庫保管や輸送などの隣接するコールドチェーン活動が包装の視点に混入しているように見受けられ、これにより比較可能な2026年の包装のみの価値がシフトしている。 |
| グローバル出版社B | 355.56 ビリオン 米ドル(2025年) | この推計は工場出荷価格ベースで提示されており、包装と関連サービスをバンドル提供として扱う場合があり、また過去から予測へのステップアップが速く、包装ユニット主導のアプローチよりも2025年から2026年のブッジが大きく動く可能性がある。 |
表中の乖離は主に調査範囲の境界と、再利用・価格設定・サービスバンドルが年度をまたいでどのように扱われるかに起因する。冷蔵物流サービスを価値合計から除外し、パックアウトおよび再利用の前提を観察された輸送パターンとインタビューチェックに結びつけることで、地域およびアプリケーションをまたいだ照合が容易な数値を維持しており、これがMordor Intelligenceの採用するモデリング上の選択である。


レポートで回答される主要な質問
現在の寒冷連鎖包装市場規模と予想成長率は?
市場は2026年に350億5,000万米ドルであり、2031年までに528億3,000万米ドルに達する見込みで、8.56%のCAGRを反映しています。
寒冷連鎖包装市場内で最も急成長しているセグメントはどれですか?
温度監視デバイスがサプライチェーンのリアルタイム可視性を優先するなか、12.44%のCAGRでトップです。
持続可能性規制は材料選択にどのような影響を与えていますか?
2030年までの完全リサイクル可能性に関するEU要件が、EPSからバイオベースPCMおよびファイバーベース断熱ソリューションへのシフトを加速させています。
ハイブリッド包装システムが普及している理由は何ですか?
ハイブリッドシッパーはパッシブ断熱とスマートセンサーを融合させ、コストと規制コンプライアンスのバランスを取り、10.05%のCAGRで拡大しています。
アジア太平洋地域の寒冷連鎖包装市場が急成長している要因は何ですか?
医薬品製造の拡大、ワクチンロジスティクス、冷蔵インフラの近代化が地域を11.63%のCAGRへと押し上げています。
再利用可能包装形態は総所有コストにどのような影響を与えていますか?
IoT対応追跡とレンタルモデルが損失と設備投資を削減し、高頻度路線では8回未満の輸送サイクルでペイバック期間を短縮しています。
最終更新日:



