
クラウド移行サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
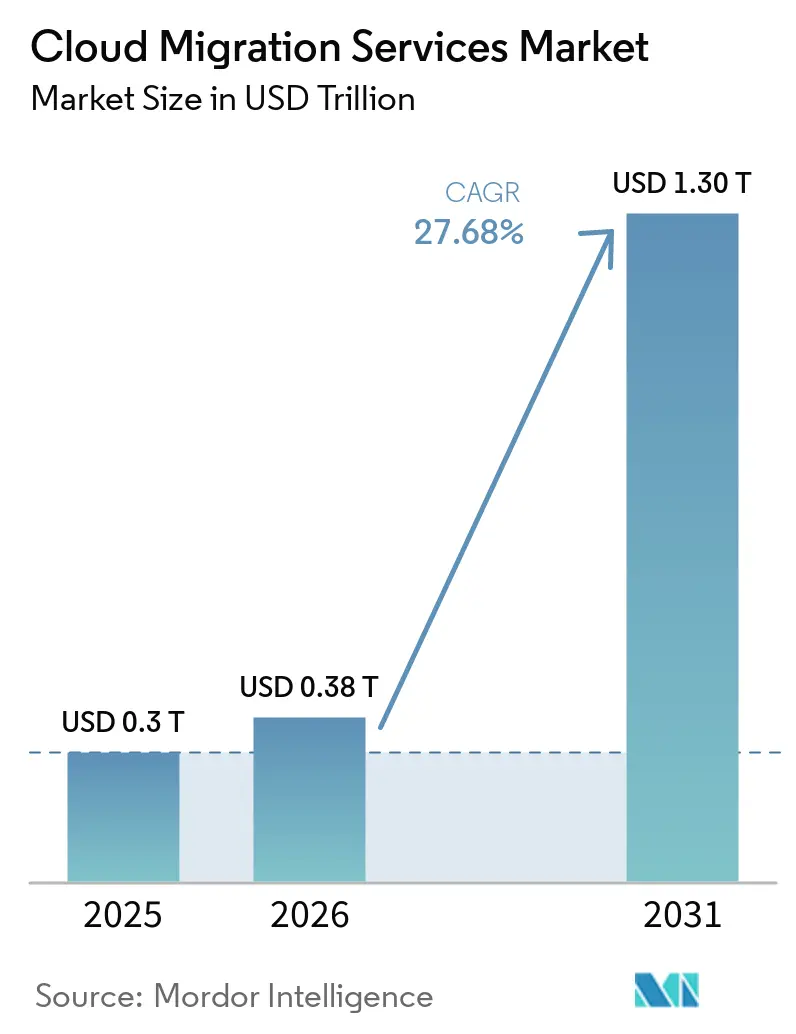
| 市場規模 (2026) | 0.38 兆米ドル |
| 市場規模 (2031) | 1.30 兆米ドル |
| 成長率 (2026 - 2031) | 27.68 % |
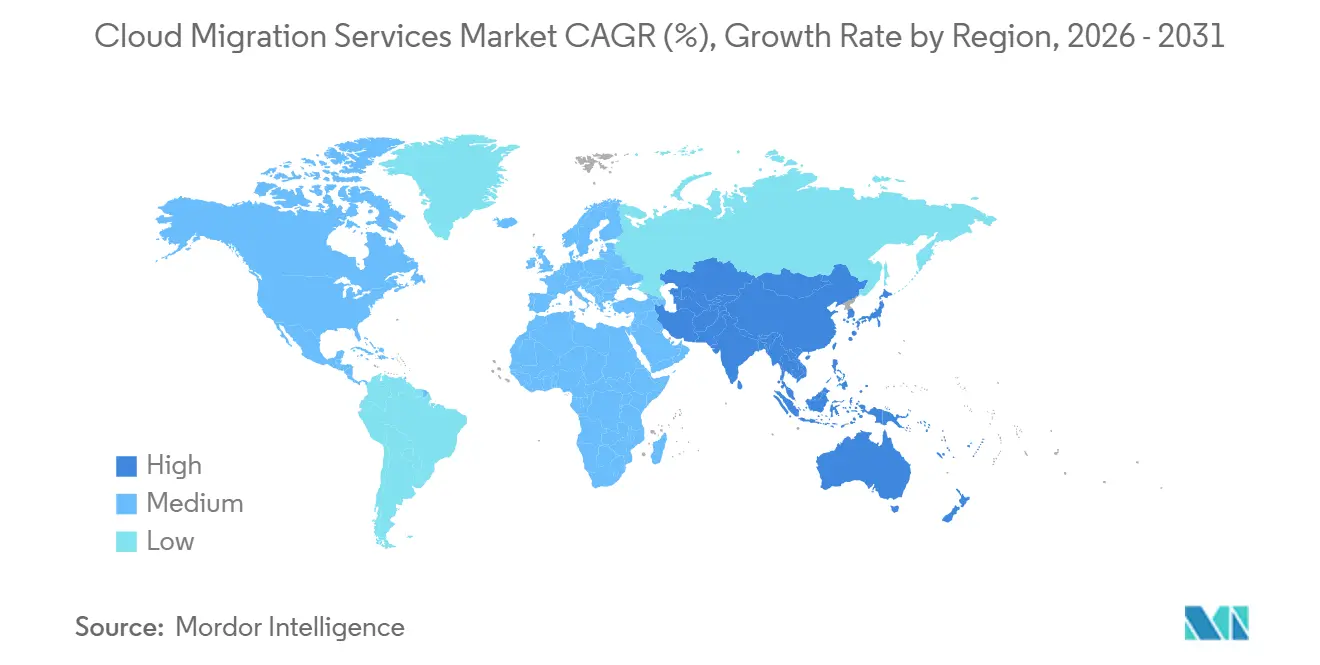
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
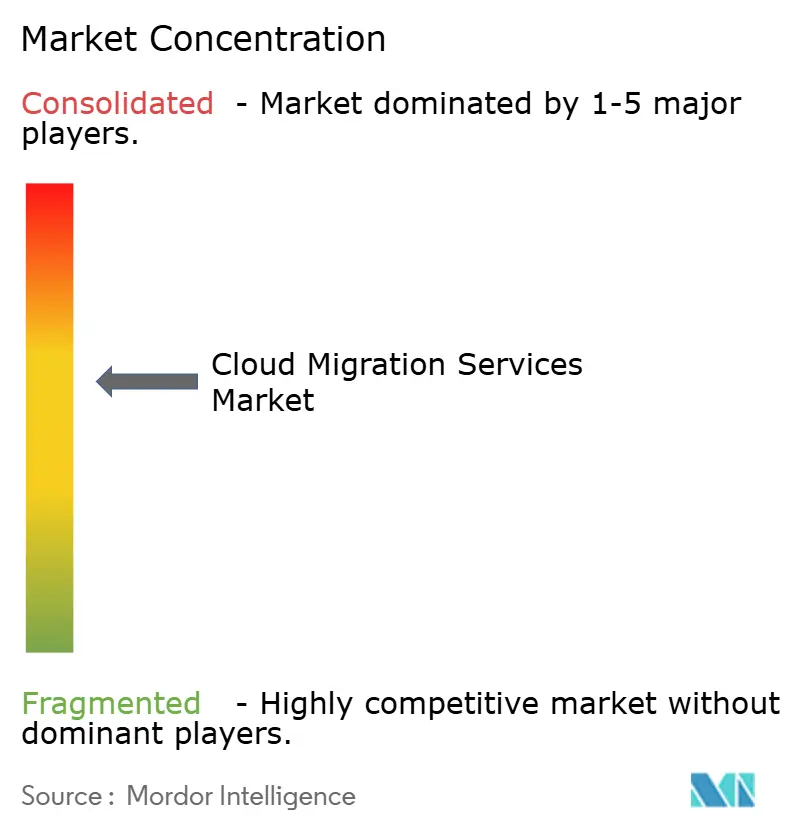
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウド移行サービス市場分析
クラウドマイグレーションサービス市場規模は、2025年に0.3 トリリオン 米ドル、2026年に0.38 トリリオン 米ドルと予測され、2026年から2031年にかけて27.68%のCAGRで成長し、2031年までに1.30 トリリオン 米ドルに達する見込みです。
この急速な上昇は、企業が資本集約型のオンプレミス資産から、より迅速なイノベーションサイクルと優れたコスト管理を可能にするスケーラブルなクラウド環境へと移行していることを反映しています。生成AIワークロードの加速、ハイブリッド戦略の拡大、クウドネイティブアーキテクチャを優遇するスコープ3炭素報告義務の増大がモメンタムを牽引しています。パブリッククラウドはリーダーシップを維持していますが、企業がパフォーマンスとコンプライアンスおよびコスト最適化目標のバランスを取ろうとする中、ハイブリッドパターンが勢力を拡大しています。大企業が依然として最大の支出者ですが、自動化されたマイグレーションツールチェーンが技術的障壁を低下させるにつれ、中小企業(SME)がその差を縮めています。業界全体では、銀行・金融サービス・保険(BFSI)とヘルスケアが採用を牽引しており、ハイパースケールプロバイダーとニッチな専門企業は、ベンダーロックインとエグレス料金への懸念の中でサービスポートフォリオの拡充を続けています。
主要レポートのポイント
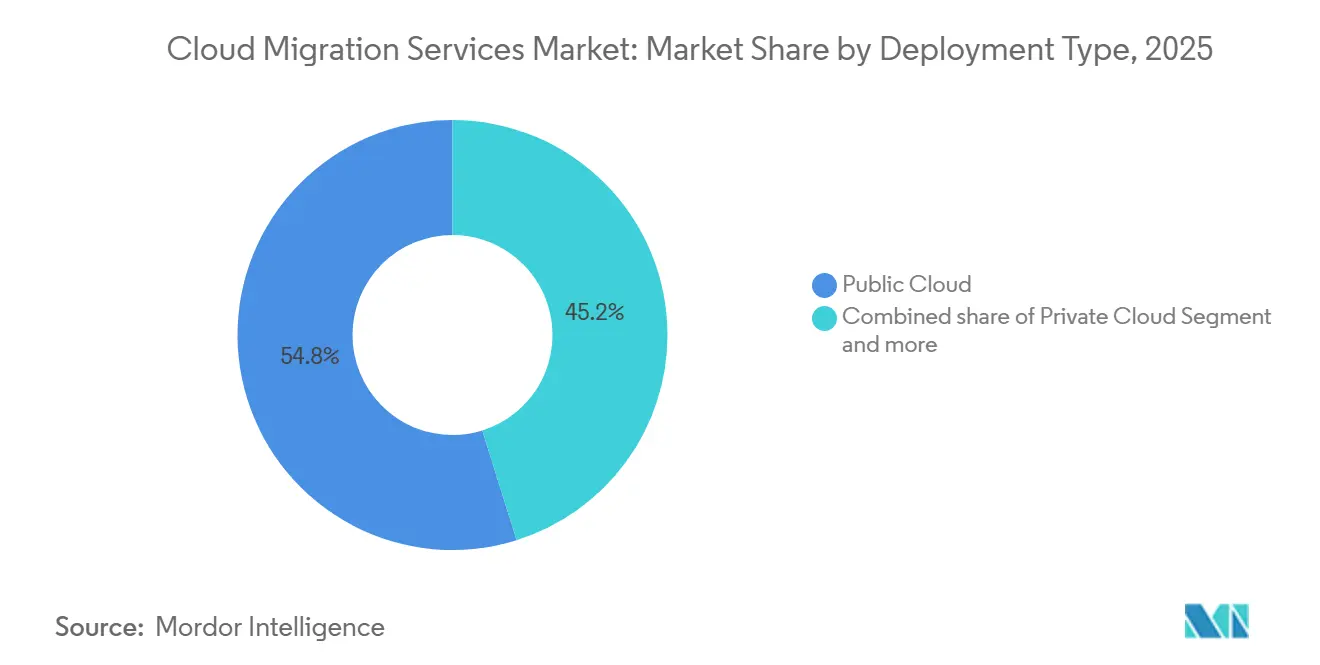
- デプロイメントタイプ別では、パブリッククラウドが2025年のクラウドマイグレーションサービス市場シェアの54.82%を占め、ハイブリッドクラウドは2031年までに29.35%のCAGRで拡大する見込みです。
- 企業規模別では、大企業が2025年のクラウドマイグレーショサービス市場規模の61.20%を占め、中小企業は2031年にかけて28.65%のCAGRで前進しています。
- サービスタイプ別では、サービスとしてのソフトウェアが2025年に46.10%の収益シェアでトップとなり、サービスとしてのプラットフォームが2031年にかけて30.35%のCAGRで最も速い成長を示しています。
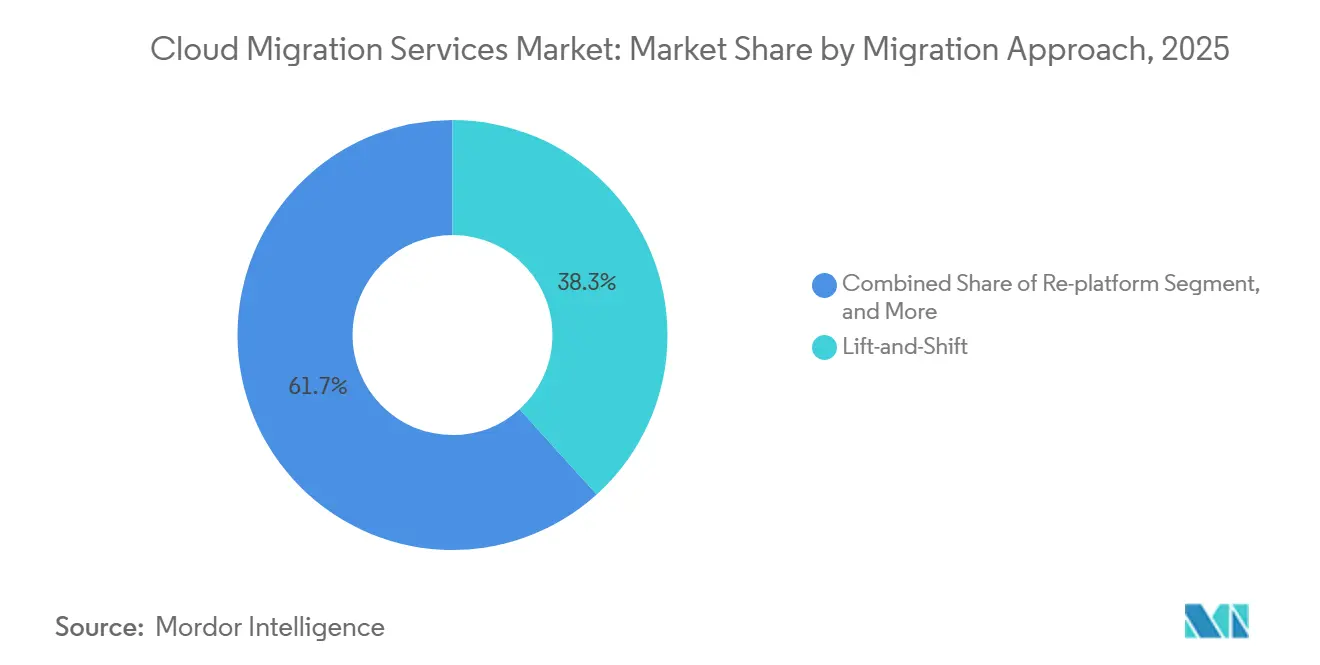
- マイグレーションアプローチ別では、リフトアンドシフトが2025年の現在の活動の38.30%を占め、リファクタリング・再アーキテクチャ戦略は2031年にかけて31.35%のCAGRで拡大しています。
- エンドユーザー業種別では、BFSIが2025年のクラウドマイグレーションサービス市場シェアの24.30%を占め、ヘルスケアおよびライフサイエンスは2031年にかけて29.55%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に37.10%のシェアを獲得し、アジア太平洋地域は2031年にかけて29.15%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルクラウド移行サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| コスト効率とスケーラビリティの優位性 | +6.2% | グローバル | 中期(2~4年) |
| リモートワークおよびBYODの普及拡大 | +4.8% | 北米・欧州、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 政府のデジタルトランスフォーメーション資金 | +3.1% | 北米、欧州、一部アジア太平洋市場 | 中期(2~4年) |
| ハイブリッド・マルチクラウドモデルの普及 | +2.9% | グローバル、先進国市場に集中 | 長期(4年以上) |
| 生成AIによるリファクタリング推進 | +1.7% | 北米・欧州が早期採用、アジア太平洋地域が追随 | 短期(2年以内) |
| スコープ3炭素対応移行 | +1.2% | 欧州がリード、北米・アジア太平洋地域が採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウド採用のコスト効率とスケーラビリティの優位性
企業は、資本集約的なハードウェア更新サイクルを排除し、オンデマンドでリソースを適正規模化することで、ワークロードをクラウドに移行した後に20〜30%の運用費用削減を実現し続けています。InfomartのB2Bプラットフォームのオラクルクラウドインフラストラクチャへの移行は、パフォーマンスの柔軟性を高めながらデータセンターコストを38%削減しました。弾力的なリソースプロビジョニングにより、組織は物理的なデータセンター環境で一般的な6〜12ヶ月の調達遅延なしに、予期しない需要急増に対応できるようになりました。インフラ維持から解放された予算は、競争上の差別化を高めるイノベーション施策へと再配分されています。これらの累積的なメリットにより、コスト合理化戦略は予測CAGRに対して最も高いプラスの影響を与えています。
リモートワークおよびBYODの普及拡大
ハイブリッドワークモデルが定着し、組織は場所やデバイスを問わず一貫したユーザーエクスペリエンスを保証するために、コラボレーションスイート、アイデンティティサービス、セキュリティコントロールをクラウドに移行しています。最近の調査では、ITリーダーの89%が分散チームをサポートするために2025年のクラウド支出を増加させる意向を示しています。BYODは境界セキュリティを複雑にし、クラウドネイティブ形式での実施が容易なゼロトラストアーキテクチャへと企業を誘導しています。その結果、移行はセキュアアクセスサービスエッジ、エンドポイント管理、あらゆる場所からの労働生産性を維持するリアルタイム分析レイヤーをますます包含するようになっています。このトレンドは、特に北米と欧州において、プロジェクトパイプラインに対して強力な短期的牽引力を発揮しています。
政府のデジタルトランスフォーメーション資金
公共部門の投資は大規模な移行を支え続けています。米国は2024年の連邦IT予算においてクラウド近代化に特化して83億米ドルを割り当てました。アラスカ州、ユタ州、バージニア州における同様の取り組みは、他の管轄区域が模倣する参照アーキテクチャを提供しています。欧州当局は同時に、データ居住性を維持しながらクラウド効率化の恩恵を享受するためのソブリンクラウドプログラムに資金を提供しています。予算はコンピューティング契約を超えて、人材のリスキリング、サイバーレジリエンス、コンプライアンスフレームワークを包含し、中期を通じて一貫した資金の流れを確保しています。
ハイブリッド・マルチクラウド戦略の普及
組織の84%がAIワークロードの配置を最適化するためにハイブリッドまたはマルチクラウド環境に依存しています。このモデルにより、企業はレイテンシに敏感なデータや規制対象データをユーザーの近くに保ちながら、分析のためにハイパースケールの弾力性を活用できます。ベンダーの多様化はロックインを防ぎ、交渉力を高めますが、管理の複雑さを増大させます。そのため、相互運用性の検証、ポリシー適用の自動化、異なるプラットフォーム間での可観測性の提供が可能なサービスプロバイダーへの需要が高まっています。このような専門知識の不足が続く中、このドライバーの影響は長期にわたって続きます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データセキュリティおよび規制コンプライアンスリスク | -3.4% | グローバル、欧州および規制産業で高まる | 中期(2~4年) |
| レガシーアプリケーションの複雑性と相互運用性 | -2.1% | グローバル、製造業と金融業に集中 | 長期(4年以上) |
| クラウドエグレス料金の高騰 | -1.8% | グローバル、マルチクラウド戦略に影響 | 短期(2年以内) |
| ソブリンクラウド義務の中でのベンダーロックイン | -1.5% | 欧州がリード、アジア太平洋地域と一部北米へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
データセキュリティおよび規制コンプライアンスリスク
欧州企業は一般データ保護規則(GDPR)の規定とパブリッククラウドサービスモデルの整合に苦慮しており、グローバルな金融機関はクラウドデータフローを明示的に扱うことがほとんどない重複する管轄規則に対応しています。[1] 共有責任モデルは、暗号化、ロギング、インシデント対応に関する説明責任をしばしば曖昧にします。場合によっては、ソブリンクラウド要件により、組織はローカライズされたキャパシティに対してプレミアムを支払うか、オンプレミスインフラを維持することを余儀なくされ、マイグレーションのタイムラインが延長されます。これらの要因は、特にヘルスケア、銀行、府機関において、ほぼすべての業界の成長を抑制しています。
レガシーアプリケーションの複雑性と相互運用性
数十年前のメインフレームおよびモノリシックアプリケーションは、クラウド環境で経済的に稼働するために大幅な再エンジニアリングを必要とします。日本航空は、大規模なモダナイゼーション作業の後、自動化されたCOBOLからJavaへの変換ツールを使用して、マイレージプログラムシステムをIBMメインフレームからAWSへ8か月で移行しました。[2] レガシーと新たに移行されたワークロード間の統合を維持することで並行稼働の複雑さが増し、コスト超過につながることがあります。レガシープラットフォームとクラウドネイティブ設計の両方におけるスキル不足がプロジェクトリスクをさらに拡大させ、この制約の影響を長期にわたって引き延ばしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:ハイブリッド構成がイノベーションを牽引
ハイブリッドデプロイメトは最も急速に成長しており、企業が低レイテンシのオンプレミス要件とパブリッククラウドのスケールのバランスを取る中、29.35%のCAGRで前進しています。パブリッククラウドは、ハイパースケールプロバイダーの成熟したセキュリティ体制により、依然として54.82%のクラウドマイグレーションサービス市場シェアを保持しています。エッジクラウド統合は、弾力的なバックエンド分析接続を維持しながらコンピューティングをユーザーに近づけており、将来のアーキテクチャが単一のワークフロー内で複数の実行環境を組み合わせることを示しています。これらのノード間でワークロードの配置をオーケストレーションできるマイグレーション専門家への需要は依然として高い状態が続いています。
企業はもはやデプロイメントを二者択一の選択とは見なしていません。金融機関はサブミリ秒のレイテンシのためにプライベートクラスター上にトレーディングエンジンを配置しながら、コスト効率の高いパブリックバケットに規制報告をオフロードしています。ヘルスケアグループはオンサイトで画像デタを処理し、匿名化されたデータセットをクラウドのAIパイプラインにルーティングしています。これらの精緻な設計図は、クラウドマイグレーションサービス市場においてハイブリッドオプションがそのフットプリントを拡大し続ける理由を裏付けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


企業規模別:中小企業が採用を加速
大企業は2025年のクラウドマイグレーションサービス市場規模の61.20%を占め、複数年にわたる変革予算とグローバル展開を反映しています。一方、中小企業は28.65%のCAGRを示しており、セットアップ時間を短縮し専門知識の閾値を下げるパッケージ化されたマイグレーションツールチェーンによって牽引されています。クラウドプロバイダーは現在、フォーチュン500クライアント向けのホワイトグローブコンサルティングと中小企業向けの規範的テンプレートというようにオファリングをセグント化しており、マージンを損なうことなく対応可能な需要を拡大しています。
中小企業は、高コストな社内運用チームの採用を避けるためにSaaSへの置き換えとマネージドサービスに引き寄せられています。一方、大企業は数十の事業部門にわたる段階的な再アーキテクチャを追求しており、多くの場合、ガバナンスとセキュリティの設計図を体系化するセンターオブエクセレンスチームによって支えられています。この二極化により、サービスベンダーは各コホートの予算サイクルとコンプライアンス義務に合わせた差別化されたゴートゥーマーケット戦略を維持することが求められています。
サービスタイプ別:PaaSが成長エンジンとして台頭
サービスとしてのソフトウェアは、定着した生産性およびCRMプラットフォームを反映し、2025年の収益の46.10%を占めてトップとなりました。しかし、サービスとしてのプラットフォームは、開発者がコンテナ化とマイクロサービスアーキテクチャへと移行するにつれ、2031年にかけて30.35%のCAGRで成長すると予測されています。サービスとしてのインフラストラクチャは、OSレベルの制御を必要とするリフアンドシフトワークロードの基盤として引き続き重要な役割を果たしています。
サービスとしてのプラットフォームの急増は、インフラ調達からアプリケーションライフサイクルの加速へのシフトを示しています。サーバーレス関数、マネージドKubernetes、自動化されたCI/CDパイプラインは、現代のアプリ提供の基盤を形成しています。マイグレーションエンゲージメントには、これらの抽象化を活用するためのコードリファクタリングがますます含まれるようになっており、機能リリースサイクルを短縮し、運用コストを抑制しています。
移行アプローチ別:リファクタリングが戦略的優先事項として台頭
リフトアンドシフトは2025年のプロジェクト量の38.30%を依然として占めており、迅速なデータセンター退出を必要とする組織に好まれています。しかし、企業が長期的な効率を追求する中、リファクタリングおよび再アーキテクチャの取り組みは31.35%のCAGRで拡大しています。再プラットフォーミングは、チームがデータベースやミドルウェアを変更しながらコアコードをそのまま維持する場合の妥協的なアプローチとして残っています。人事や経費管理などのモディティワークフローに対するSaaSによる置き換えは引き続き成長しています。
生成AIを活用したモダナイゼーションプラットフォームは、数百万行のコードを解析して修正タスクを抽出し、リファクタリング作業における手作業の労力を大幅に削減しています。NECによる「cotomi」AIとSAP S/4HANA Cloudの活用は、これらのツールチェーンの加速ポテンシャルを実証しました。予測期間にわたって、自動化されたリファクタリングは予算をリフトアンドシフトからクラウドネイティブ最適化へと傾けることが期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:ヘルスケアがデジタルトランスフォーメーションを加速
BFSIは2025年のクラウドマイグレーションサービス市場規模の24.30%を占め、厳格な規制期限と激しいデジタルチャネル競争を反映しています。ヘルスケアおよびライフサイエンスは最も速い動きを見せており、電子健康記録の義務化と遠隔医療の拡大により29.55%のCAGRに向かっています。小売業はピークシーズンのトラフィック処理にクラウドの弾力性を活用し、公共部門機関は安全な市民サービスポータルへの投資を行っています。
製造業者はIoTフィードを予測資産保全モデルと統合し、スケーラブルな分析バックエンドを必要としています。エネルギー公益事業者は分散した再生可能エネルギー資産をクラウドコントロールプレーンに接続し、リアルタイムのグリッドバランシングを実現しています。各業種は固有のコンプライアンスと統合の課題に直面しており、サービスプロバイダーはマイグレーションの学習曲線を平坦化する業界固有のアクセラレーターを構築するよう促されています。
地域分析
北米は2025年の支出の37.10%を占め、現在はAI最適化とマルチクラウドコストガバナンスに注力する早期採用者によって支えられています。米国は83億米ドルのモダナイゼーション予算などの連邦クラウドプログラムを通じてリードし、カナダとメキシコは改善されたネットワークバックボーンを活用して採用を加速しています。地域全体で、組織は予測的ワークロード配置エンジンを統合して消費モデルを精緻化しエグレス料金を抑制しており、クラウドマイグレーションサービス市場の中核としての北米の地位を強化しています。
アジア太平洋地域は、国家レベルのデジタルトランスフォーメーション資金とハイパースケーラーの投資に牽引され、2031年にかけて29.15%のCAGRを記録すると予測されています。Microsoftは日本のデータセンター拡張に29億米ドルを充当し、日本のクラウド軌道への信頼を示しました。インドは2028年までに255億米ドルのクラウドセクターに向かっており、BFSI、小売、政府全体にわたる広範なモダナイゼーションを反映しています。データローカライゼーション規則に支えられた中国の国内プロバイダーは、カスタマイズされたソブリンオファリングを通じて市場シェアを拡大し続けています。地域の多様な規制環境は、マイグレーション企業が対応しなければならないハイブリッドおよびマルチクラウド設計のパッチワークを形成しています。
欧州は着実な成長と厳格なデータ主権管理を組み合わせています。ドイツと英国が最大の採用者として残っていますが、フランスとスペインは国内ベンダーを強化するソブリンクラウドフレームワークを推進しています。GDPRの執行は、すべてのプロジェクトにわたって綿密な居住地マッピングと暗号化ガバナンスを義務付けています。その結果、ハイブリッド戦略が主流となり、機密性の高いワークロードを国内に留めながら、分析とAIタスクがスケーラブルな地域ノードを活用できるようにしています。このダイナミクスにより、欧州のマイグレーションプロファイルは予測期間を通じてコンプライアンス優先のアーキテクチャに強く結びついたままとなるでしょう。
規制環境
クラウド移行プログラムは、ワークロードの実行場所や共有責任モデル下での運用方法に影響を与える、セキュリティ・バイ・デザインおよびデータ主権規則によってますます形作られている。2026年3月、NISTはクラウドネイティブシステムにおけるAPIの保護に関するガイダンスを更新し(SP 800-228改訂)、アイデンティティ、実行時保護、およびライフサイクルリスク管理に関するゼロトラスト対応の管理を強化した。これにより、アプリケーションインターフェースを公開または現代化する移行プロジェクトのコンプライアンス負担が増大している。
管轄区域固有の主権フレームワークも、パブリッククラウド、ハイブリッド、およびソブリン展開に関する調達基準とアーキテクチャ選択に影響を与えている。2026年6月、欧州委員会はクラウド・AI開発法(CADA)案を採択し、公共調達で使用されるクラウドおよびAI主権のためのEU全体の保証レベルフレームワークを導入した。一方、ナイジェリアは国家クラウド政策2025を発表し、連邦公共機関に対してクラウドファーストアプローチを義務付け、ソブリンクラウドガバナンス委員会を通じて地域データ常駐要件を強化した。これらの更新は合わせて、地域でホストされるクラウドリージョン、監査可能な管理、およびデータアクセス、可搬性、サプライヤー保証に関するより明確な契約への需要を高めている。
バリューチェーン分析
クラウド移行サービスのバリューチェーンは通常、アドバイザリー、発見、アプリケーションポートフォリオの合理化から始まり、ランディングゾーンと接続性の構築、セキュリティとガバナンスの設計、移行ファクトリーの実行(データとアプリケーションの移動)、および移行後の最適化(FinOps、可観測性、レジリエンス、マネージドサービス)へと進む。デリバリーの中心となるのはハイパースケーラー(AWS、Microsoft Azure、Google Cloud、Oracle Cloud)とそのパートナーエコシステムであり、認定とプログラムのティアがツールへのアクセス、実装パターン、共同販売の動きに影響を与える。また、グローバルシステムインテグレーター(Accenture、Cognizant、Capgemini、HCLTech、Infosys、TCSなど)や専門ブティックが移行、現代化、および継続的な運用を実行する。
主要な下流の依存関係には、ネットワークおよび相互接続プロバイダー、ならびにデータ移動、インフラストラクチャー・アズ・コード、ポリシー管理のためのツール層が含まれ、これらはカットオーバーのリスクとタイムラインの遵守に影響を与える。実行上の摩擦の証拠は、データベースの現代化において依然として顕在化しており、2025年8月の調査では、データベース移行プロジェクトの94%が計画されたタイムラインを守れていないことが報告され、一般的に複雑さの過小評価と不十分なテストに関連している。一方、支援面では、相互接続とデータ転送の自動化が、マルチクラウドプログラムの実用的な加速要因となっており、Uber向けにEquinix Fabric Cloud Routerを使用してクラウド間で6.5ペタバイトを移動させた事例が、リファクタリングおよび再プラットフォーム化の取り組みを支える大規模なデータ移動性を示している。
競争環境
市場の構造的な様相は中程度に分散しています。Amazon Web Services、Microsoft Azure、Google Cloud Platformがほとんどの企業移行のバックボーンを構成していますが、業界固有のインテグレーターとブティックコンサルタントはレガシーおよび規制上の問題点を解決することで繁栄しています。Oracleは2028年度から年間300億米ドルを超える可能性のあるクラウド契約を確保し、企業コミットメントの規模を示しました。IBMの64億米ドルのHashiCorp買収はハイブリッドクラウド自動化の強化を目指し、HYCUなどの小規模プレーヤーはベンダーロックインへの懸念を和らげるためにデータモビリティプラットフォームを拡張しています。
戦略的テーマは、AI活用のリファクタリング、マルチクラウドポリシーオーケストレーション、エッジクラウドコンバージェンスを中心に収束しています。プロバイダーは、自動化されたコード変換、ゼロトラストセキュリティオーバーレイ、予測的コスト最適化エンジンを通じて差別化しています。専門企業は、ドメイン知識が規模を凌駕するメインフレーム近代化とヘルスケアコンプライアンスにおいて防御可能なニッチを切り開いています。汎用的なリフトアンドシフト作業では価格競争が激化していますが、規制対象ワークロードや大規模なリファクタリングを含むコンサルティングエンゲージメントはプレミアムマージンを維持しています。
ハイパースケーラーとグローバルシステムインテグレーターが能力のギャップを埋め大型案件の価値実現時間を短縮するためにニッチなツールを買収する中、M&Aの勢いは続くと予想されます。同時に、プロビジョニングとポリシー管理のためのオープンソースフレームワークが新規参入者の障壁を下げており、クラウド移行サービス市場は競争力を維持しながら上位層で徐々に統合が進んでいます。
クラウド移行サービス業界リーダー
-
Accenture plc
-
Amazon Web Services Inc.
-
Cisco Systems Inc.
-
Cognizant Technology Solutions Corporation
-
DXC Technology Company
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
移行とアプリケーションのリファクタリング、プラットフォームの再アーキテクチャを組み合わせたエンタープライズ現代化プログラムは、単なるインフラの移転を超えるものであるため、近い将来に大きな余地を代表している。2026年の公開情報は、対応されている規模と複雑さを示している。Intesa Sanpaoloは、TIMのデータセンターにホストされているGoogle Cloudリージョンへの中核ITシステムの移行を完了し、800以上のアプリケーションを移行するとともに、同数程度の物理システムを廃止した。また、Nokia、SAP、Microsoftは、NokiaのコアSAP ERPランドスケープをMicrosoft Azure上のSAP S/4HANAへ、RISE with SAPを用いて移行する複数年プログラムを発表した。これらのプログラムは、数百のアプリケーションにわたってガバナンス、データ移動、テスト、カットオーバーを標準化できる移行ファクトリーへの需要を拡大するとともに、BFSIなどの規制対象業種向けの業界管理をパッケージ化している。
AI支援型デリバリーとAPIファーストの現代化を中心に、機会も拡大しており、サービスプロバイダーは移行までの時間を短縮し品質を向上させるために、再現可能な能力を製品化している。2026年2月、ISGは通信・メディア企業がOSS/BSSの現代化やAPIファーストアーキテクチャを含むクラウドネイティブプラットフォームへ移行していることを強調し、25~35パーセントの運用コスト削減が報告され、プラットフォームエンジニアリング、セキュリティ、運用モデルの変更を結びつける移行・現代化バンドルへの投資を支えている。買い手はまた、自動化を重視したアプローチを支持しており、XLSMARTとTencent Cloudが1,200のマイクロサービスと1,100のAPIを含む4.5カ月の変革を完了したプロジェクトなどが、マイクロサービス、API、データパイプライン全体で測定可能なリファクタリングのスループットを備えたクラウドランディングゾーン、ゼロトラスト管理、プログラムガバナンスを組み合わせるプロバイダーに余地を生み出している。
最近の業界動向
- 2026年6月:Cognizantはastreyaの買収を完了し、AIファーストのマネージドサービスおよびITオペレーション能力を拡大した。この取引により、クラウド移行後によく続くインフラストラクチャおよびワークプレイスオペレーションの規模が拡大し、大規模なカットオーバー後にハイブリッド環境を運用するCognizantの能力が強化される。
- 2026年5月:AccentureとAWSは、データ変換、移行、ガバナンスの加速に焦点を当てた3つのエージェント型AIソリューションをAWS Marketplaceに導入した。これらの能力をマーケットプレイスの提供物としてパッケージ化することで、エンタープライズおよびミッドマーケット両方の顧客に対する再現可能なデリバリーを支援しつつ、現代化作業を標準化された管理と整合させている。
- 2025年7月:Oracleは、年間300億米ドルを超えると予測される将来のクラウド契約を発表し、MultiCloudデータベース収益が100%以上増加したことも報告した。このコミットメントの規模は、大規模エンタープライズ移行とマルチクラウドデータベース展開の継続的な拡大を示しており、プラットフォーム間の相互運用性、ガバナンス、データ移動性を管理できる実装パートナーへの需要を高めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本方法論において、クラウドマイグレーションサービス市場は、クラウド間の移行を含む、アプリケーション、データ、ワークロードをクラウド環境に移行する計画、実行、サポートを行うプロフェッショナルサービスから得られる収益として計上されます。
対象範囲の除外事項:マイグレーションサービスエンゲージメントの一部として販売されていない場合の純なクラウドホスティング料金および単独のソフトウェアライセンス収益は除外します。
セグメンテーション概要
- 展開タイプ別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- マルチクラウド
- 企業規模別
- 中小企業(SME)
- 大企業
- サービスタイプ別
- サービスとしてのインフラストラクチャ(IaaS)
- サービスとしてのプラットフォーム(PaaS)
- サービスとしてのソフトウェア(SaaS)
- 移行アプローチ別
- リフトアンドシフト(リホスティング)
- リプラットフォーム
- リファクタリング・再設計
- リプレース(SaaS代替)
- エンドユーザー業種別
- 銀行・金融サービス・保険(BFSI)
- ヘルスケアおよびライフサイエンス
- 小売および電子商取引
- 政府および公共部門
- ITおよび通信
- 製造
- エネルギーおよび公益事業
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- アフリカ
- 南アフリカ
- ナイジェリア
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場のコンテキスト、支出ドライバー、サービス価格設定とプロジェクトミックスの実際的な範囲を設定するために使用されます。ITサービス雇用動向に関する米国労働統計局データ、米国国勢調査局およびOECDのデジタル経済指標、ITUの接続統計、マイグレーションとセキュリティの実践に影響を与えるNISTおよびISO出版物などの公開ソースを参照しています。
また、SEC提出書類、年次報告書、投資家向けプレゼンテーション、信頼性の高いプレスリリースなどのソースを参照し、クラウドプログラム、パートナーエコシステム、パイプライン状況に関するベンダーのコメントを追跡しています。一部では、マイグレーションツーリングと自動化テーマに関連する企業財務、契約発表、特許活動を相互確認するために有料サブスクリプションを使用しており、これにより仮定が企業の公開シグナルと整合した状態を維持するのに立っています。これらの例は網羅的なものではなく、データ収集、検証、明確化のために他の多くの公開および有料ソースも使用されています。
一次インタビューおよびサーベイ
一次調査は、特にサービス範囲がマイグレーション、モダナイゼーション、マネージドオペレーション間で曖昧になる場合に、デスクリサーチで確認した内容を検証するために使用されます。アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域のデリバリーリーダー、ソリューションアーキテクト、チャネルおよびパートナー担当者、エンタープライズバイヤーと対話し、モデルを確定する前に取引規模、プロジェクト期間、クラウドミックスの差異を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):12% | アジア太平洋地域:51% |
| 中位層:48% | 機能・部門リーダー:40% | 欧州・中東・アフリカ地域:30% |
| 小規模プレイヤー:15% | マネージャー:48% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定は、企業のクラウド採用とワークロードマイグレーション活動を地域別に再構築し、浸透率と典型的なエンゲージメント価値を使用して対応可能なサービス支出に換算するトップダウン構築から始まります。合計値を根拠のあるものに保つため、マイグレーションアプローチ別のサンプリングされた取引規模範囲、プロジェクト量に関するパートナーチャネルの確認、限られた可視性のあるサービスラインのサプライヤーロールアップを含む選択的なボトムアップ確認によって出力が裏付けられます。
モデルを形成する主要インプットには、オンプレミスからクラウドへの移行とクラウド間移行のワークロードシア、パブリック・プライベート・ハイブリッドデプロイメントのミックス、企業規模別の典型的なマイグレーションウェーブ、リフトアンドシフトではなくリファクタリングまたは再アーキテクチャ作業を含むプロジェクトの割合が含まれます。また、セキュリティとコンプライアンス要件、データグラビティの制約、アプリケーションモダナイゼーションのペースなどのサービス強度シグナルも追跡しており、これらは工数と混合レートの両方に影響します。
予測については、シナリオ分析を使用して、楽観的および保守的なパスをインタビュー対象者がクラウドプログラム予算、採用キャパシティ、プロジェクトサイクルタイムに期待することに結びつけることができます。小規模な地域でボトムアップの可視性が薄い場合、ギャップはクラウド支出指標に基づく比率ベースの配分によって処理され、その後地域の専門家と再度レビューされます。
データ検証と更新サイクル
出力は、クラウドインフラ支出の方向性、ITサービス労働動向、ハイブリッド環境を運用している企業のシェアなどの独立したシグナルと照合され、承認前に差異が調査されます。地域またはセグメントが採用、価格設定、またはミックスシフトでは説明できない急増を示す場合、仮定が再検討され、関連するインタビューセットに明確化のための再連絡が行われます。
定義、通貨処理、年度マッピングがモデル全体で一貫して保たれるよう、複数ステップのアナリストレビューが実施されます。レポートは年次で更新され、重要なイベントが支出行動を変化させた場合には中間更新が行われ、納品直前に最新の更新されたビューをクライアントが受け取れるよう最終確認が完了されます。
Mordor Intelligenceのクラウドマイグレーションサービス市場規模と他の公表推計との比較
クラウドマイグレーションサービスの公表市場規模はしばしば乖離しますが、これは企業がマイグレーションの下に異なる活動を計上し、異なる基準年、通貨、成長パスを使用するためです。当社の調査では、定義を実際のプロジェクト提供作業に結びつけ、インタビューを使用して数値を検証することで、合計値がバイヤーとプロバイダーが実際に見ているものから乖離しないようにしています。
主なギャップはスコープの拡大から生じており、Mordor Intelligenceはクラウドマイグレーションサービスを地域全体のマイグレーションおよび関連エンゲージメント収益の全セットとして計上していますが、一部のソースは市場をより狭いサービスラインまたはクラウドプラットフォームのサブセットのみに限定しており、それが合計値を引き下げています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.38 トリリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 206.7億米ドル(2025年) | より小さな開始年を使用しており、隣接するモダナイゼーション重視の作業や一部のクラウド間活動を除外しながらワークロードマイグレーションサービスを強調する可能性のある、より狭い定義を反映していることが多い。 |
| 業界出版社B | 127.5億米ドル(2025年) | 基準年と通貨タイミングが異なり、記載されている範囲は通常より狭く、複数年にわたる大企業プログラムや、コンプライアンスと複雑なデータ移行によって推進される高労力プロジェクトを過小評価する可能性がある。 |
この表は、乖離が主にマイグレーション作業として何が計上されるか、および開始点にどの年が使用されるかによって説明されることを示しています。デプロイメントミックス、マイグレーションアプローチ、エンゲージメント規模に結びついた仮定を維持することで、当社の推計は明確な需要ドライバーに対して追跡可能な状態を保ち、新しい入力データが利用可能になった際に繰り返すことができます。


レポートで回答される主要な質問
クラウド移行サービス市場の現在の価値はいくらですか?
クラウド移行サービス市場規模は2026年に3,800億米ドルであり、2031年までに1兆3,000億米ドルに達すると予測されています。
どの展開モデルが最も速く成長していますか?
ハイブリッドクラウドは、企業がレイテンシ、コンプライアンス、コスト目標に合わせてワークロード配置を調整する中、2031年にかけて29.35%のCAGRで成長をリードしています。
中小企業がクラウド移行サービスをますます採用している理由は何ですか?
自動化されたツールチェーンと段階的なサービスモデルが技術的障壁とコストを低下させ、中小企業がエンタープライズグレードの機能を獲得できるようにしながら、28.65%のCAGRを牽引しています。
規制上の懸念はどのように採用を制約していますか?
GDPRなどのデータ主権義務がコンプライアンスを複雑にし、組織は移行タイムラインを遅らせるハイブリッドまたはソブリンソリューションを設計することを余儀なくされています。
生成AIは将来の移行にどのような影響を与えますか?
AIを活用したコード分析とリファクタリングツールが近代化の労力を削減し、2031年までに主流となると予想されるリフトアンドシフトからクラウドネイティブアーキテクチャへのシフトを加速しています。
どの地域が最も速く成長すると予想されますか?
アジア太平洋地域は、政府投資とハイパースケールキャパシティの拡大に牽引され、2031年にかけて29.15%のCAGRを記録すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
