
分散アンテナシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
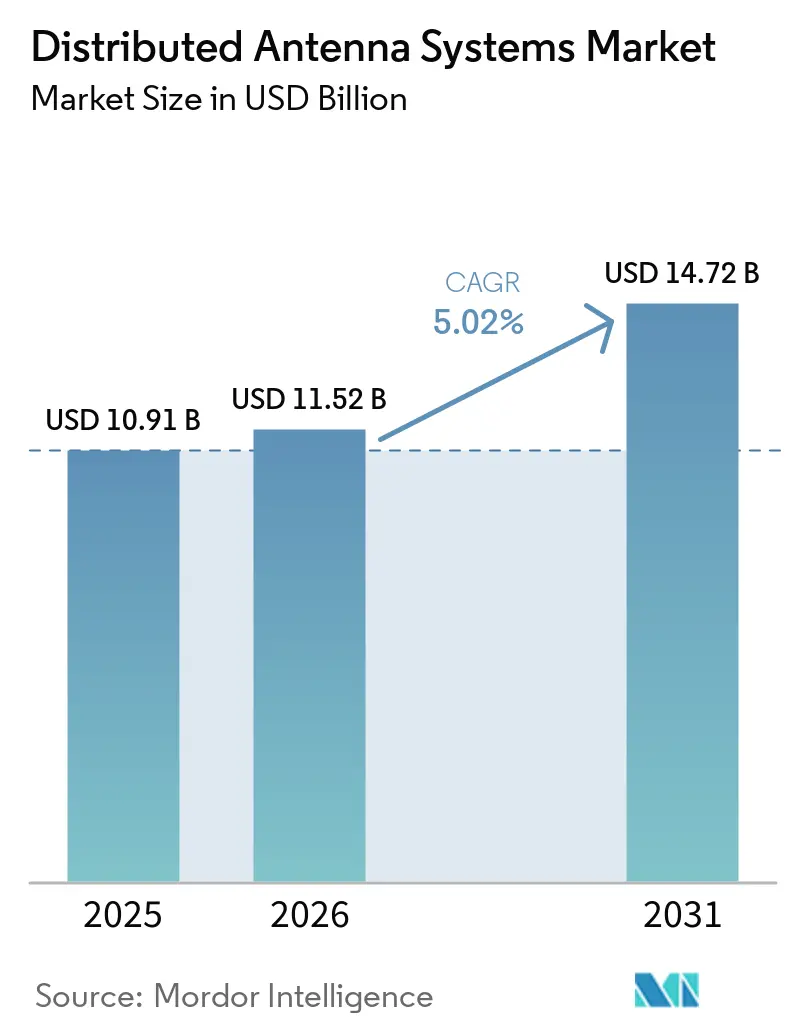
| 市場規模 (2026) | 11.52 十億米ドル |
| 市場規模 (2031) | 14.72 十億米ドル |
| 成長率 (2026 - 2031) | 5.02 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる分散アンテナシステム市場分析
分散アンテナシステム市場規模は、2025年の109億1,000万米ドル、2026年の115億2,000万米ドルから、2031年までに147億2,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.02%を記録すると予測されています。この拡大は、公共安全カバレッジ義務、ニュートラルホスト所有のコスト優位性、および高密度ビル内における5G伝搬の課題という三つの力に支えられています。ヘルスケアのデジタル化、スマートベニューの収益化、エネルギー効率の高いハイブリッドアーキテクチャが既存のアクティブユニットの更新を加速させる一方、スモールセルとの競合がハードウェア収益を抑制しています。商業用不動産オーナーは分散アンテナシステムをコンプライアンス上の負担ではなく収益を生む資産として捉え始めており、通信事業者はスペクトル購入やクラウドコアへと資本を再配分しており、共有インフラへの需要をさらに高めています。
主要レポートのポイント
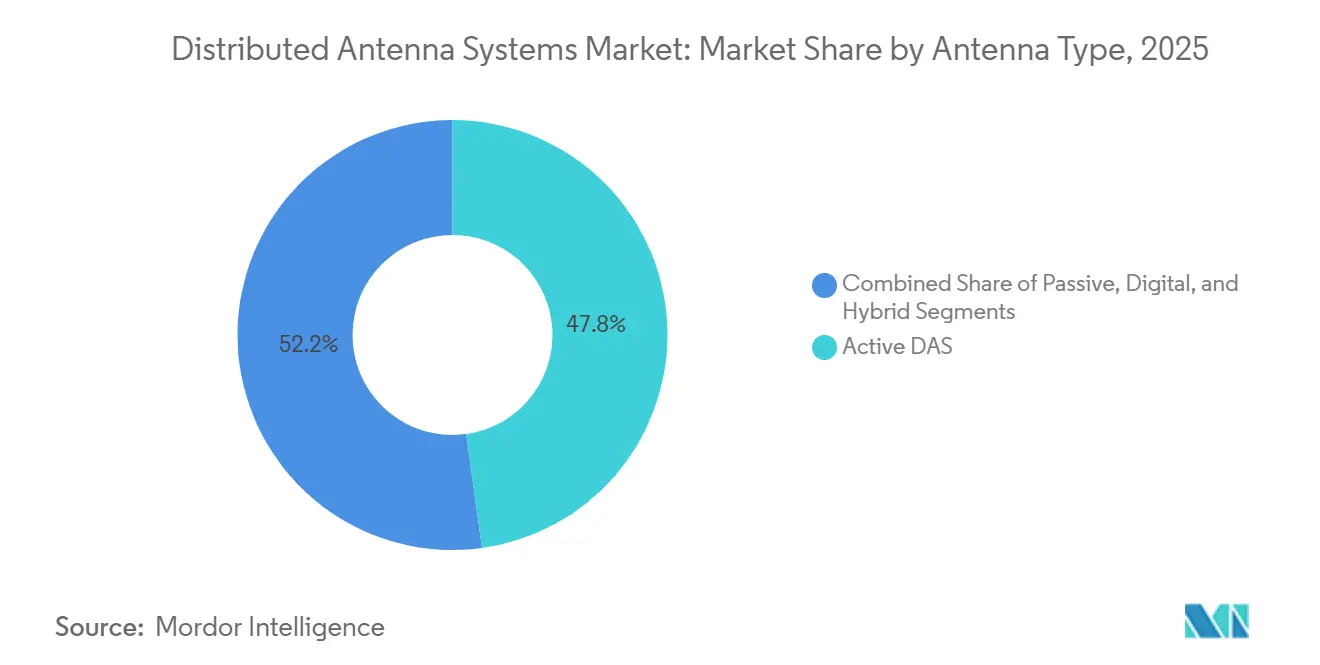
- アンテナタイプ別では、アクティブ分散アンテナシステムが2025年に47.80%の収益シェアを占め、ハイブリッドアーキテクチャは2031年にかけてCAGR 6.10%で拡大しています。
- エンドユーザー別では、通信事業者が2025年の分散アンテナシステム市場シェアの28.60%をリードし、ヘルスケア施設は2031年にかけてCAGR 7.80%で拡大すると予測されています。
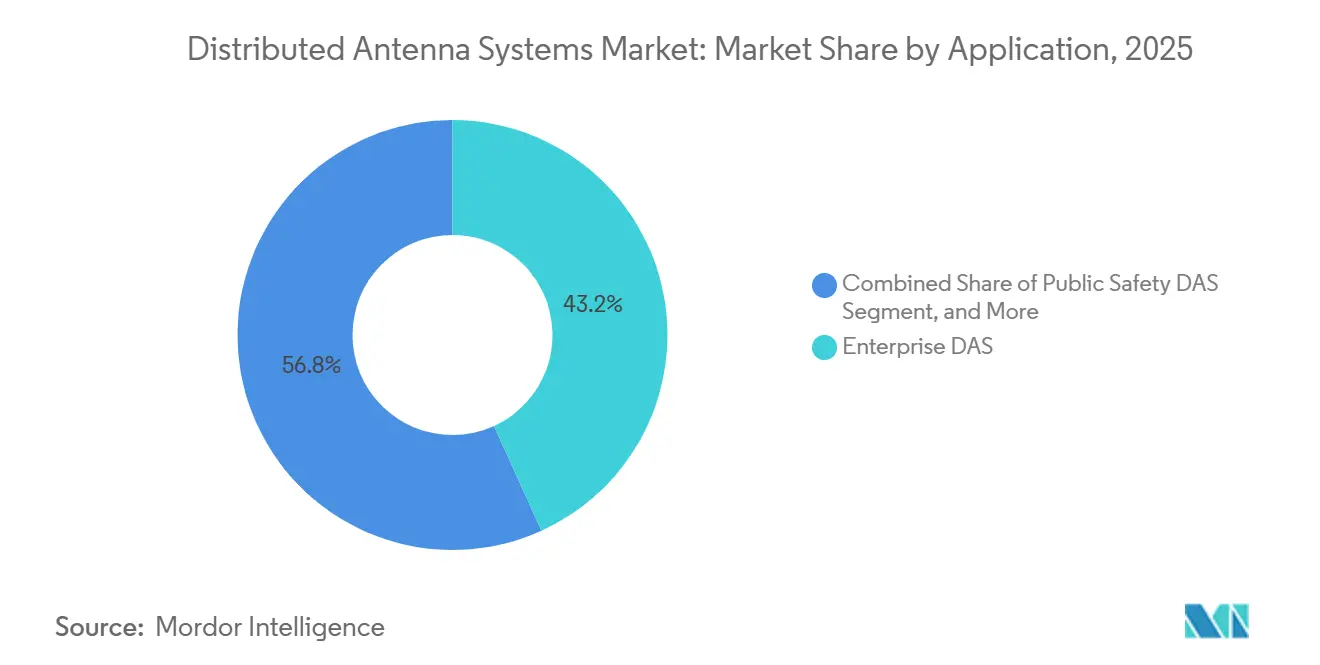
- アプリケーション別では、エンタープライズシステムが2025年の分散アンテナシステム市場規模の43.20%を占め、ニュートラルホスト構成は2031年にかけてCAGR 6.30%で拡大しています。
- 所有モデル別では、キャリア所有資産が2025年に51.40%のシェアを維持し、ニュートラルホスト展開は2031年にかけてCAGR 5.80%で増加すると予測されています。
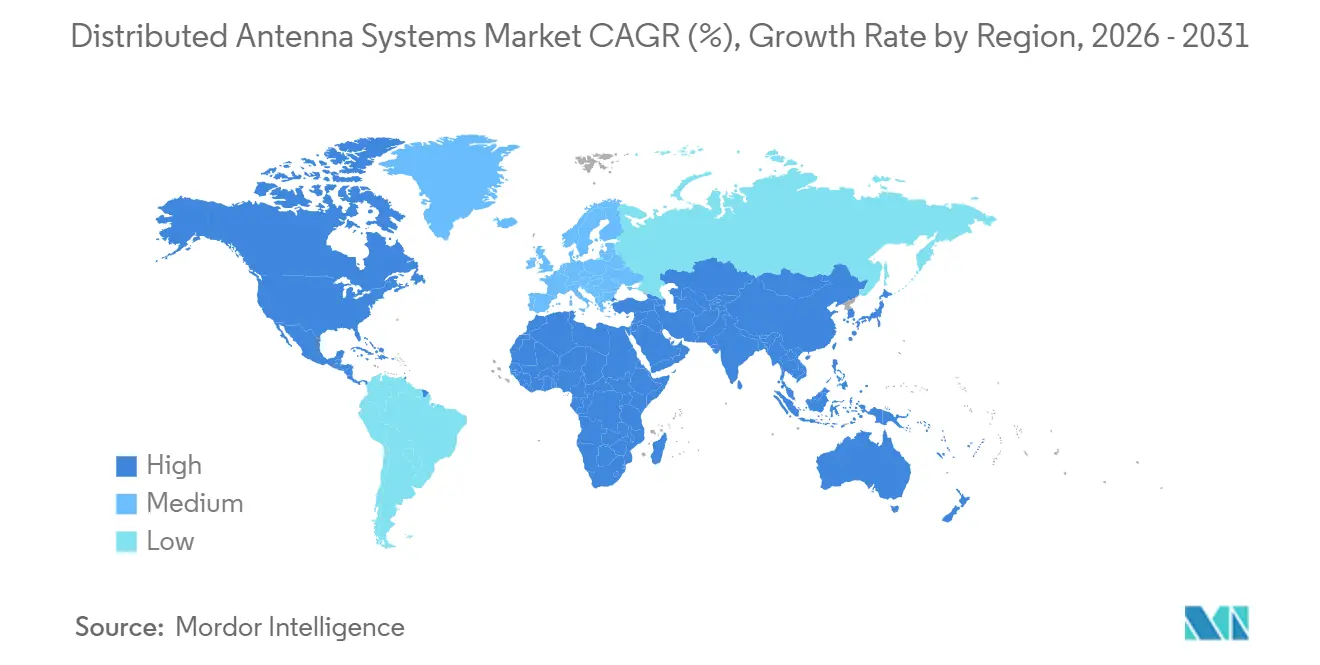
- 地域別では、北米が2025年収益の38.50%を占めていますが、アジア太平洋地域は2031年にかけてCAGR 7.43%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
分散アンテナシステム市場のドライバー影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 屋内カバレッジ需要を高める5Gネットワーク高密度化 | +1.2% | 北米、中国、日本、韓国 | 中期(2〜4年) |
| 屋内公共安全カバレッジに関する規制義務 | +0.9% | 北米、欧州、シンガポール | 短期(2年以内) |
| 物件オーナーの設備投資を削減するニュートラルホストビジネスモデル | +0.8% | 北米、西欧、GCC諸国 | 中期(2〜4年) |
| ネットワーク運用費用を削減するAI駆動型分散アンテナシステム自己最適化 | +0.6% | 北米、アジア太平洋テクノロジーハブ | 長期(4年以上) |
| 大規模ベニューにおけるモバイルデータトラフィックの増加 | +0.7% | 世界中の都市型イベントハブ | 短期(2年以内) |
| IoTおよびスマートビルディングアプリケーションの普及 | +0.5% | アジア太平洋スマートシティ、北米商業用不動産 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
屋内カバレッジ需要を高める5Gネットワーク高密度化
ミリメートル波信号は壁を通過する際に高い減衰を受けるため、通信事業者は屋外マクロ展開を屋内プラットフォームで補完せざるを得ない状況にある。これは特に、中国の364万基に及ぶ5G基地局フットプリントや、シンガポールが2025年に向けて掲げる50%スタンドアローン5G義務化の文脈において顕著である。デンバーのエンパワー・フィールドにおけるニュートラルホスト分散アンテナシステムは、2回のコンサートで50テラバイトのデータを転送したが、これは通常のNFLゲームの数倍に相当し、大規模会場が会場固有のインフラを必要とすることを示している。Cバンドへの移行は浸透性と容量のバランスを取るものの、プレミアム物件における屋内ノードの需要は依として高い。モバイルトラフィックの80%が屋内で発生しているため、分散アンテナシステム市場の通信事業者は、スタジアム、病院、交通ハブに高密度ユーザーが集中する際に迅速な投資回収を実現できる。
屋内公共安全カバレッジに関する規制義務
FCCドケット21-346は、2025年までに商業ビルの屋内LTEカバレッジを99%とすることを義務付けており、分散アンテナシステムの強制的な導入を促進している。[1] ファーストネットの1.7 ビリオン 米ドルの農村部向け助成プログラムにより、30,000棟の建物にシステムが設置され、建物オーナーに対してEnhanced 911精度規則を満たすインセンティブが生まれた。[2] 欧州の交通回廊カバレッジ指令およびシンガポールの消防法改正も同様の圧力をもたらしている。クリーブランド・クリニクなどの大規模医療キャンパスは、ファーストネットと商用5Gを単一ネットワークに統合し、公共安全と臨床稼働率の両方を確保している。法令遵守により、分散アンテナシステムの導入サイクルは任意のタイムラインから義務的なタイムラインへと移行し、不動産開発業者の意思決定期間が短縮され、分散アンテナシステム市場の成長を支えている。
物件オーナーの設備投資を削減するニュートラルホストビジネスモデル
複数の通信キャリアにサービスを提供する単一のインフラオーナーは、会場の設備投資を60〜80%削減でき、埋没コストをキャリア1社あたり月額1,500〜5,000米ドルのリース収入に転換できる。ホステッド・オープンRANフレームワークはインターフェースを標準化しており、ハーツフィールド・ジャクソン空港などの施設では、T-MobileとAT&Tを同一のファイバーバックボーン上に収容しながら機器室を40%縮小することが可能となっている。調整の遅延は依然として残るものの、収益分配契約では通常、キャリア料金の20〜40%が施設オーナーに配分され、純営業利益を改善する年金収入を生み出し、分散アンテナシステム市場のトレンドを形成している。
ネットワーク運用費用を削減するAI駆動型分散アンテナシステム自己最適化
新しい無線ユニットに組み込まれた機械学習コントローラーが、ライブトラフィックに応じて電力・ビームフォーミング・スペクトルを調整し、オフピーク時のエネルギーを最大40%削減する。JMAのXRAN 5.0は複数オペレーター間の相互変調を検出・抑制し、現地訪問回数を半減させる。HuaweiのLampSite Xはドバイにおいて5.1 Gbpsのピーク速度を達成しながら、移動するユーザーへのビームを動的に制御した。これらの省エネ効果は電力コストの上昇を緩和し、EUのエネルギー効率指令への準拠を支援することで分散アンテナシステム産業の見通しに影響を与えているが、通信キャリアはニュートラルホストと詳細なデータを共有する必要があり、サイバーセキュリティおよびプライバシーに関する懸念が生じている。
分散アンテナシステム市場の抑制要因影響分析*
| 制約要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 複数の既存通信事業者が存在する北米および欧州におけるマルチオペレーター調整とスペクトルクリアランスの複雑性 | -0.7% | 複数の既存通信事業者が存在する北米および欧州 | 短期(2年以内) |
| グリーンビルディングフレームワーク下の欧州および北米におけるエネルギー集約型システムへの持続可能性圧力 | -0.4% | グリーンビルディングフレームワーク下の欧州および北米 | 中期(2〜4年) |
| 大規模ベニューにおける高い設置・展開コスト | -0.6% | 新興市場および世界中の中規模施設 | 短期(2年以内) |
| 複雑な規制承認と建築ゾーニング許可 | -0.5% | 世界中の空港、病院、歴史的都市地区 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マルチオペレーター調整とスペクトルクリアランスの複雑性
1つのベニュー内で3社以上の通信事業者にサービスを提供するには、周波数と電力マスクの詳細な交渉が必要であり、プロジェクトが6〜18ヶ月延長されます。スーパードームでは、AT&T、ベライゾン、T-Mobileのために91ゾーンを調整するのに、商用サービス開始前に14ヶ月を要しました。フィルタリングが不十分な場合、受動的相互変調により信号が10〜15 dB劣化する可能性があるため、インテグレーターはテストに追加費用を費やします。多くの新興市場の規制当局は依然としてベニュー単位ではなく通信事業者単位でスペクトルをライセンスしており、分散アンテナシステム市場におけるニュートラリティの恩恵が制限されています。
大規模ベニューにおける高い設置・展開コスト
5G対応の先進システムは1平方フィートあたり4〜8米ドル、またはスタジアム規模のサイトでは最大1,000万米ドルのコストがかかり、年間15〜25%の運用費用は含まれていません。スモールセルは1平方フィートあたり1.5〜3米ドルに設備投資を削減できますが、マルチオペレーターサポートが欠如しています。CorningのEveronのようなファイバー・トゥ・アンテナ設計は、コロラド州のアンシュッツキャンパスで設備投資を33%節約しましたが、既存ビルへの後付けは依然として高コストです。分散アンテナシステム市場における3〜7年の投資回収期間は、ニュートラルホストの資金提供者がリスクを引き受けない限り、中規模ベニューの導入を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
分散アンテナシステム市場セグメント分析
アンテナタイプ別:
ハイブリッドアーキテクチャがコストとパフォーマンスのバランスを実現ハイブリッドプラットフォームは、分散アンテナシステム市場において、高出力アクティブユニットと同軸パッシブレイアウトの間のポジションを確立しています。ハイブリッド分散アンテナシステムはCAGR 6.10%を記録しており、依然として分散アンテナシステム市場規模の最大セグメントを占めるアクティブシステムのシェアを侵食し続けると予測されています。アクティブユニットはマルチバンド電力出力が可能ですが、サイトあたり5〜15 kWを消費し、パッシブ型より65%多くのラックスペースを占有するため、ベニューオーナーは冷却・電力回路のアップグレードを余儀なくされます。パッシブソリューションは10万平方フィート未満のビルでは有効ですが、同軸ケーブル100フィートごとに3〜6 dBの損失が生じます。デジタルファイバー型はRFを光に変換し、エネルギーを60〜70%削減してソフトウェアアップグレードを容易にします。これは20カ国でのLampSite展開によって実証されています。
ハイブリッドシステムはファイバーバックホールとローカル増幅を統合し、設備投資と電力予算の妥協点をもたらします。オースティンにおけるベライゾンのオープンRANの展開は、ベンダーロックインを回避するためにSamsungのソフトウェアユニットとCommScopeのアンテナを連携させています。エネルギーが現在運用費用の20〜30%を占めており、ソフトウェア制御により夜間にセクターをオフにできるため、通信事業者はハイブリッドを好みます。モジュール式ラジオヘッドとリモートソフトウェアキーを提供するサプライヤーは、ベニューが複数の予算サイクルにわたって投資を段階的に行うにつれて価格決定力を獲得します。



エンドユーザー別:
ヘルスケアネットワークがデジタル導入を加速通信事業者は2025年に28.60%の収益で依然として需要をリードしていますが、病院は最も急速に成長しており、電子健康記録へのアクセス、画像転送、リアルタイムモニタリングが分散アンテナシステム市場においてサービス中断ゼロを要求するため、CAGR 7.80%で拡大しています。[3] ロチェスターのメイヨークリニックは、Corningの分散アンテナシステム上で70,000台以上の医療機器を稼働させており、運用上の重要性を示しています。製造フロアは、より低コストの1平方フィートあたり0.97〜1.12米ドルのロボット工学向けCBRSスモールセルに傾いており、分散アンテナシステムの浸透を抑制しています。
政府および公共安全機関はバンド14統合に依存しており、このユースケースはスモールセルとの競合にもかかわらず分散アンテナシステム市場シェアを維持しています。エンパワーフィールドのようなスポーツベニューは、分散アンテナシステムの容量を活用してモバイルオーダーや拡張現実リプレイを可能にし、付随収益を生み出しています。交通ハブは、ハーツフィールド・ジャクソン空港で見られるように、複数の再構築を避けるためにニュートラルホストネットワークを採用しています。
アプリケーション別:
ニュートラルホスト構成が経済性を再構築エンタープライズ展開は2025年の分散アンテナシステム市場のアプリケーション収益の43.20%を占めていますが、地主が定期収入を追求するにつれてニュートラルホストシステムはCAGR 6.30%で成長しています。AT&Tのマルチオペレータースーパードームプロジェクトは3回のコンサートで69テラバイトを生成し、リース料がインフラをキャッシュフローに変える方法を示しています。公共安全オーバーレイは依然として義務的ですが複雑であり、バンド14の優先度とプリエンプションには別個のコアスライスが必要です。
スモールセルフォーラムの2024年仕様策定後、分散アンテナシステム、CBRS、Wi-Fiを組み合わせたコンバージドアーキテクチャが登場しており、オーナーはすべての無線サービスを単一の管理画面で管理できます。ただし、収益分配モデルはすべての通信事業者が契約するまで収入を先送りにするため、小規模物件での導入が遅れています。

所有モデル別:
ニュートラルホストの勢いが拡大キャリア所有資産は依然として分散アンテナシステム市場の価値の51.40%を占めていますが、通信事業者がスペクトルオークションや仮想コアに資本を振り向けるにつれて、ニュートラルホスト投資はCAGR 5.80%で増加すると予測されています。DigitalBridgeによる8億5,400万米ドルのBoingo買収は、安定したリース収入に対する投資家の意欲を示しました。Crown Castleは現在115,000のスモールセルノードと分散アンテナシステムを管理し、スタジアムオーナーへのバンドル提供を行っています。
エンタープライズ所有システムは、ニュートラルホストが設備投資を60〜80%削減しながらマルチキャリアカバレッジを保証できるため、地位を失いつつあります。サウジアラビアの4.0〜4.1 GHz共有屋内スペクトルの試験は、規制当局が割り当てたニュートラルブロックが調整の手間を軽減し、新しいスマートシティ建設での導入を加速できることを示しました。
地域分析
北米分散アンテナシステム市場
北米は2025年の分散アンテナシステム市場収益の38.50%を占め、FCCの屋内99%義務化規制およびFirstNetの3万棟規模のフットプリントによって牽引されている。エンパワー・フィールドのような高トラフィック会場では2日間で50テラバイトを転送しており、1平方フィートあたり4〜8米ドルの投資を正当化している。同地域はプレミアムなニュートラルホスト価格設定を好む一方、中規模物件では3〜7年の投資回収期間に直面しているため、事業者はスタジアム、空港、医療施設に注力している。
アジア太平洋分散アンテナシステム市場
アジア太平洋地域は、中国の364万か所の5Gサイト、インドの70万サイト目標、シンガポールの全国屋内カバレッジ目標を背景に、7.43%のCAGRで近期成長エンジンとなっている。香港および深圳の大規模都市プロジェクでは10週間以内に全線カバレッジを実現しており、実行速度の高さを示している。日本では建物が密集しているものの老朽化が進んでいるため、改修工事が複雑化しており、サプライヤーはスリムラインアンテナへの移行を進めている。韓国とオーストラリアはカバレッジ目標を達成した段階にあり、現在は会場のアップグレードを重視している。
欧州・中東・アフリカおよびラテンアメリカ分散アンテナシステム市場
欧州のエネルギー効率規制は、消費量を60〜70%削減するデジタルソリューションの普及を促進している。しかし、建築基準の断片化により許認可取得に3〜12か月が加算され、複数国にまたがる展開が遅延している。英国のプロジェクト・ギガビットおよび交通回廊整備義務により公的資金によるプログラムが継続されているが、歴史的建造物では専用の耐火ケーブルが必要となる。中東・アフリカ地域は、リヤド、ドバイ、ドーハのスマートシティプログラムを背景に、2031年にかけて急速な成長が見込まれている。duの初の5Gアドバンスド屋内ネットワークは5.1 Gbpsを達成しており、最端性能への需要の高さを示している。サウジアラビアにおけるスペクトル共有パイロットは、他地域で一般的な調整遅延を回避し得る規制上の開放性を示唆している。ラテンアメリカおよびサブサハラアフリカは依然として黎明期にあり、分散アンテナシステムはプレミアムモールおよび空港に限定されているが、都市化とスマートフォン普及率の動向は、資金調達上の障壁が緩和された際の潜在的なパイプラインを示唆している。
規制環境
規制は、公共安全性能と緊急通報が建物レベルで対応される屋内カバレッジにおいて、依然として主要な需要触媒である。米国では、FCCドケット21-346が、2025年までに商業ビルにおける99%の屋内LTEカバレッジ要件として市場文脈で用いられており、大規模施設や重要施設向けにDASをコンプライアンスに連動した投資として位置付けている。同時に、2026年のFCCの措置は、通信規則の近代化と展開枠組みにおける連邦当局の権限を強調し、全IP移行に関連する命令や通知、および通信法(特に第253条および第332条(c)(7))に基づく連邦優先原則を含んでおり、これらは屋内無線インフラの地方認可とも関連している。
米国以外でも、屋内無線に影響を与えるスペクトラムおよびアクセス枠組みも変化している。英国のOfcomは、調整サービスプロバイダー向けの自動周波数調整(AFC)仕様要件を通じて、6GHz帯における動的スペクトラムアクセスの技術的コンプライアンス枠組みを進展させ、モバイルスペクトラム帯における直接衛星通信サービスに関連する協議活動を開始した。これらの変化は、設計・施工中の規格適合、干渉管理エンジニアリング、文書化への重視を高めており、特にライセンス済みセルラーとライセンス不要または共有スペクトラム層を組み合わせるマルチオペレーター屋内環境において顕著である。
バリューチェーン分析
DASのバリューチェーンは、RFおよび光学部品の投入から、施設設計、展開、長期的なマネージドサービスまでを網羅する。上流のサプライヤーは、半導体(RF増幅用のGaN/GaAsデバイスを含む)、フィルターおよびデュプレクサ、低損失同軸ケーブルおよび光ファイバーケーブル、精密コネクタを提供する。次に、OEMおよびサブシステムベンダーがヘッドエンドユニット、リモートラジオユニット、アンテナ、電源システム、管理ソフトウェアを組み立て、システムインテグレーターおよび専門RF請負業者が、空港、病院、キャンパス、スタジアムなどの複雑な建物においてRF設計、ケーブル敷設、ファイバー終端、試運転、受入試験を完了する。
下流では、通信事業者およびニュートラルホストプロバイダーが需要を牽引し、マルチオペレーター参加に影響を与える一方、不動産所有者は所有権および収益分配モデルを通じてベンダー選定を左右する。コストおよび時期のボトルネックは、高効率RFデバイスの入手可能性、規制対象建物に適した難燃性ケーブル、マルチバンド・マルチキャリアシステムの調整に熟練した労働力など、専門的なRF製造および展開能力に集中している。キャリア固有のテストスイートや高性能RFラボ機器を含む試験・認定要件が、納品の複雑さを増している。輸入されるアンテナ、光ファイバー、同軸ケーブル、リモートユニットの陸揚げコストの要因として、貿易・関税リスクも指摘されており、これがサプライヤーおよびインテグレーターにわたるデュアルソーシングと分散化を後押ししている。
競合環境
市場集中度
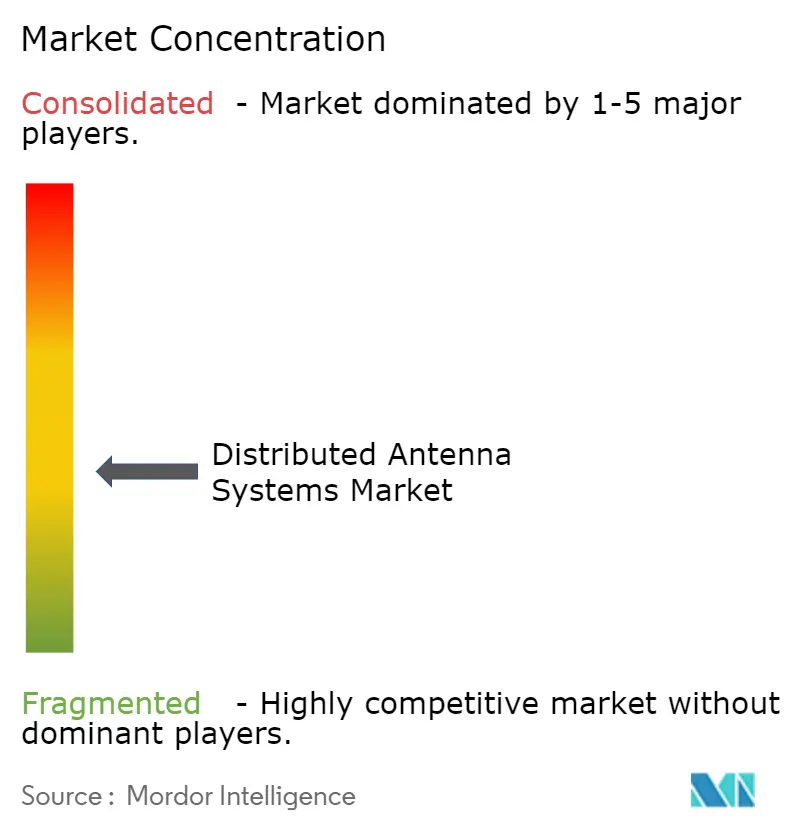
競争は機器ベンダー、ニュートラルホストオペレーター、インテグレーター、通信事業者にまたがり、グローバル収益シェアで二桁を超える企業はありません。ベンダーは電力効率とソフトウェア相互運用性で差別化しており、ベライゾンのオープンRANマルチベンダー分散アンテナシステムがSamsungのソフトウェアとCommScopeのアンテナを結合したことがその例です。Corning、JMA Wireless、SOLiDは、EU省エネ規制に沿った30〜50%の電力削減を約束するデジタルおよびハイブリッドポートフォリオを推進しています。
Boingo、American Tower、Crown Castleのようなニュートラルホストオペレーターは、多くのベニューにわたって設備投資を償却するためにスケールを追求しています。DigitalBridgeによるBoingo買収は70以上のスポーツベニューと空港契約を統合し、Crown Castleの115,000スモールセルノードと分散アンテナシステムの組み合わせはベニューオーナーにワンストップソリューションを提供しています。American TowerはAT&Tと提携して屋内リーチを拡大し、タワー企業とニュートラルホストモデルの収束を示しています。
ソフトウェア定義型イノベーションは新規参入者に機会を創出しています。JMAの1億米ドルの資金調達はAI駆動型干渉緩和に充てられ、エリクソンのサウジアラビアにおけるニュートラルスペクトルパイロットは新しいライセンスモデルを模索しています。スモールセルメーカーは安価な代替品を提供することで分散アンテナシステム産業を脅かし、分散アンテナシステムハードウェア収益はCAGR -2.5%で減少していますが、マルチオペレーターサポートと均一カバレッジが最低設備投資を上回る場合、ハイブリッドソリューションがシェアを取り戻しています。全体として、価格決定力はソフトウェア、電力削減、リースファイナンスをバンドルできるサプライヤーにあり、分散アンテナシステム市場は純粋なハードウェア販売よりもサービス指向モデルへと傾いています。
分散アンテナシステム産業リーダー
-
CommScope Holding Company Inc.
-
Corning Incorporated
-
AT&T Inc.
-
American Tower Corporation
-
Cobham Limited
- 注:主要企業の掲載順は順位を示すものではありません。
分散アンテナシステム市場 このレポートでカバーされる企業
- CommScope Holding Company Inc.
- Corning Incorporated
- AT&T Inc.
- American Tower Corporation
- Cobham Limited
- SOLiD Inc.
- TE Connectivity Ltd.
- Comba Telecom Systems Holdings Ltd.
- Boingo Wireless Inc.
- JMA Wireless
- Dali Wireless Inc.
- Zinwave (Wilson Electronics)
- Nokia Corporation
- Ericsson AB
- Huawei Technologies Co. Ltd.
- Radio Frequency Systems
- Advanced RF Technologies Inc.
- PBE Axell Wireless
- Maven Wireless Sweden AB
- Baicells Technologies Co. Ltd.
- Tower Bersama Group
- Anixter International Inc.
- Amphenol Corporation
- Antenna Products Corporation
市場機会と将来展望
ニュートラルホストおよびマルチオペレーター屋内カバレッジは、施設経済性と運用の簡素化が所有者とキャリアの双方にとって一致する、最も明確な空白領域であり続けている。市場文脈は、ニュートラルホスト所有権が施設の資本支出を60~80%削減しつつ、カバレッジをリース収入(オペレーターあたり月額USD 1,500~5,000)に変換できることを示している。大規模な交通ハブも、これらのモデルにとって実用的な拠点施設を提供する。機会は、オペレーター間の調整コストが高く、共有屋内インフラが繰り返しの建設サイクルを削減できる空港、スタジアム、大規模医療キャンパス、複合開発に集中している。2026年1月に完了したハーツフィールド・ジャクソン・アトランタ国際空港でのニュートラルホスト5Gプラットフォームは、報告されたインフラ設置面積40%削減を伴い、空間および運用上の制約が共有屋内アーキテクチャを直接的に後押しできることを示している。
技術面では、OPEXを削減し、バンドおよびオペレーター間でのアップグレードを迅速化するオープンでソフトウェア定義かつエネルギー管理された屋内ネットワークへと焦点が移行している。O-RAN ALLIANCEが2025年11月に完了させた仕様リリース5(O-RAN-R005)は、省エネおよびセキュリティ重視の機能を含み、屋内システムがクラウドネイティブRAN慣行と融合する中で、ベンダーおよびオペレーターがインターフェースを標準化し、ロックインを削減する取り組みを支えている。同時に、施設および企業の購入者は、より電力効率の高いハイブリッドおよびデジタルファイバーアーキテクチャを追求することで持続可能性とエネルギーコストの圧力に対処しており、サプライヤーがエネルギー管理、マルチオペレーター干渉緩和、簡素化された試運転を再現可能な展開キットにパッケージ化する余地を残している。
分散アンテナシステム市場における最近の業界動向
- 2026年5月:Airspanは、ターミナル容量アップグレードの一環として、シャーロット・ダグラス国際空港にMobileAccess 6000デジタルDASプラットフォームを展開した。この空港の事例は、マルチオペレーターの屋内性能と運用稼働率が調達判断を左右する大規模・高交通量の交通ハブにおけるデジタルDASの役割を強化するものである。
- 2025年4月:Airspanは、コーニングの無線事業の買収を完了し、6000および6200 DASポートフォリオならびにSpiderCloudスモールセル資産の所有権を取得した。この取引は、確立された屋内向け製品ラインをRANおよび屋内システムに注力するベンダーの下に統合し、デジタルDASおよび融合型屋内提供に関する競争上のポジショニングとチャネル整合を再構築するものである。
- 2024年7月:CommScopeは、屋外無線ネットワークおよび分散アンテナシステム事業をAmphenol Corporationに約USD 21億で売却する最終契約を締結した。この事業売却は、サプライヤー環境の構造的転換を示し、主要なDAS資産を接続性重視の産業系所有者へと移し、ケーブル、コネクタ、屋内インフラにわたるその後のポートフォリオ統合の土台を築いた。
分散アンテナシステム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、分散アンテナシステム(DAS)市場は、ファイバーまたは同軸ケーブルを介して複数のアンテナにライセンスまたはアンライセンスのRF信号を分配し、主に屋内および会場のカバレッジを改善するために使用される、アクティブ、パッシブ、デジタル、およびハイブリッドDASハードウェアと支援制御コンポーネントの価値として計上されます。
対象範囲の除外:独立した容量ノードとして展開されるスタンドアロンの無線アクセスネットワーク小型セルは、本市場規模の算定から除外されます。
セグメンテーション概要
- アンテナタイプ別
- アクティブ
- パッシブ
- デジタル
- ハイブリッド
- エンドユーザー別
- 製造業
- ヘルスケア
- 政府および公共安全
- 交通・物流
- スポーツ・エンターテインメントベニュー
- 通信事業者
- その他の商業セクター
- アプリケーション別
- エンタープライズ分散アンテナシステム
- 公共安全分散アンテナシステム
- ニュートラルホスト/マルチオペレーター分散アンテナシステム
- 所有モデル別
- キャリア所有
- ニュートラルホスト
- エンタープライズ所有
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- オランダ
- フランス
- アイルランド
- その他の欧州
- アジア太平洋
- 中国
- インド
- シンガポール
- 日本
- オーストラリア
- インドネシア
- その他のアジア太平洋
- 南米
- ブラジル
- チリ
- その他の南米
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、需要マップを構築し、業界関係者との対話前に初期の仮定を検証するために使用されました。屋内および公共安全カバレッジに関するFCCのガイダンスおよび申請書類、スペクトルおよび無線定義に関するITU資料、各国の電気通信規制当局の発表(例:Ofcomおよび類似機関)、ならびに3GPPやIECなどの団体による標準および技術参考資料などの公開情報を参照しました。
また、より広いRFおよび通信機器の品目にDAS関連コンポーネントが含まれる税関・貿易統計、屋内伝搬およびニュートラルホストモデルに関する査読済み論文も参照し、システム選択の背景を理解しました。企業レベルの情報については、申請書類、投資家向けプレゼンテーション、および信頼性の高いプレスリリースを活用し、タイムラインおよび設置済みベースに関する記述を確認しました。これらの例は例示的なものであり、データ収集および検証の過程では他にも多くの公開情報が使用されました。
一次インタビューおよびサーベイ
一次調査は、システムインテグレーター、コンポーネントサプライヤー、ニュートラルホストオペレーター、エンタープライズ会場オーナーなど、DASバリューチェーン全体の関係者へのインタビューおよび短期サーベイに重点を置きました。グローバルな視点を確保するため、APAC、EMEA、およびアメリカ大陸全体でバランスよく回答を収集し、会場展開、アップグレードサイク、および価格動向に関する仮定を確認・調整した上でモデルを確定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:12% | APAC:42% |
| 中位層:51% | 部門・ユニットリーダー:33% | EMEA:37% |
| 中小規模プレイヤー:22% | マネージャー:55% | アメリカ大陸:21% |
市場規模算定と予測
規模算定は、対象会場プールと屋内カバレッジプログラムの進捗から需要を再構築し、標準的なシステム構成を用いてシステム出荷数およびサービス価値に換算するトップダウン方式で開始しました。アプローチの妥当性を確保するため、新規および改修された大型会場の数、エンタープライズキャンパスの拡張活動、キャリアによる4Gから5Gへの屋内アップグレードの強度、公共安全屋内カバレッジの普及状況、および展開タイプ(アクティブ、パッシブ、デジタル、またはハイブリッド)別の平均システム価値など、限られた入力情報に依拠しました。
これらの合計値は、インタビューで収集したサンプルの見積もり範囲、インテグレーターのバクログ動向に関するチャネルチェック、および屋内無線またはDAS関連ラインを開示している企業の報告済み収益エクスポージャーの限定的な積み上げを含む、選択的なボトムアップ推計によって裏付けられました。ボトムアップの視点にギャップがある場合は、会場タイプの構成および典型的な部品表の分割に基づく保守的な範囲を用いて補完し、一次回答者と再確認しました。
予測には、5G屋内高密度化計画、ニュートラルホストの経済性、空港・スタジアム・病院の建設サイクル、および安全通信コンプライアンスのタイミングなど、成長曲線に最も影響を与えるドライバーに関する専門家のコンセンサスに基づくシナリオ分析を使用しました。入力情報が展開の遅延を示す場合は成長率を抑制し、マルチテナント会場でより速い転換が見られる場合は引き上げました。
データ検証と更新サイクル
アウトプットは、前年比成長率の妥当性テスト、地域シェアの合理性確認、会場建設活動や通信設備投資の方向性などの独立したシグナルとの比較を含む複数のチェックを通じて検証されました。大きな乖離が生じた場合は、主要な仮定を再検討し、インタビューメモを再確認した後、承認前にピアレビューを実施しました。
レポートは年次で更新され、公共安全カバレッジに関する政策変更、建設支出の急激な変化、または主要なサプライ制約など、重要なイベントが発生した場合には中間更新が行われます。納品前に最新の入手可能な情報を反映するための最終レビューが完了します。
Mordor Intelligenceのグローバル分散アンテナシステム市場規模と他の公表推計値との比較
DASの公表数値は、同じ年のラベルが付いていても大きく異なる場合があります。これは、各社が異なる境界を選択し、データギャップを埋めるために異なる需要シグナルを適用するためです。この市場では、乖離の主な原因は、DASとして計上されるものと隣接する屋内無線ソリューションとの区別、および会場タイプ全体での価格設定とアップグレードサイクルの仮定の違いにあります。
大型公共会場プロジェクトの進捗やキャリアの屋内カバレッジプログラムなど、会場展開指標およびアップグレードサイクル確認が、Mordor Intelligenceを定義されたDAS需要プールに結びつける根拠となっています。スタンドアロンの容量ノードとして使用される小型セルは対象範囲外に置かれ、ファイバーまたは同軸ケーブルを介してRFを分配するDASアーキテクチャのみが計上されます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 10.91 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 11.36 ビリオン 米ドル(2025年) | 公開資料においてより広いDASの枠組みを使用しており、スタンドアロンの小型セル容量ノードをDASから明確に分離していないため、同年の合計値が高くなる可能性があります。また、基準年の設定が2024年となっており、2025年への価格推移の適用方法に影響を与える可能性があります。 |
| 業界出版社B | 11.90 ビリオン 米ドル(2025年) | サービス重視の計上方法と展開活動のより広い包含が示されており、どの会場プログラムがDASとして扱われるか、あるいは他の屋内無線として扱われるかについての詳細が限られています。より速い成長の仮定が組み込まれているようであり、将来の転換をより多く現在の価値に引き込む可能性があります。 |
この比較から、最大の要因は対象範囲の管理であり、次いで屋内会場および公共安全ユースケース全体での価格設定とアップグレードタイミングの適用方法であることが示されています。需要プールを会場活動に追跡可能な状態に保ち、明確な包含ルールを設けることで、得られた数値は再現が容易となり、新たな展開シグナルが現れた際の調整も容易になります。
レポートで回答される主要な質問
2031年までの分散アンテナシステム市場のCAGR予測は?
市場は2026年から2031年にかけてCAGR 5.02%で成長すると予測されています。
分散アンテナシステム市場で最も急速に拡大しているアンテナタイプは?
ハイブリッドアーキテクチャは、設備投資とパフォーマンスのバランスをとるため、CAGR 6.10%で成長しています。
ヘルスケア施設が屋内無線プラットフォームに投資する理由は?
テレメディシンの普及と厳格な稼働時間要件により、病院は中断のないカバレッジを保証するマルチオペレーター分散アンテナシステムの設置を進めています。
ニュートラルホストモデルはベニューオーナーのプロジェクト経済性をどのように改善するか?
単一のインフラがすべての通信事業者にサービスを提供し、設備投資を最大80%削減し、通信事業者1社あたり月額1,500〜5,000米ドルのリース収入を生み出します。