
セラミックマトリックス複合材料市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 7.41 十億米ドル |
| 市場規模 (2031) | 11.32 十億米ドル |
| 成長率 (2026 - 2031) | 8.84 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
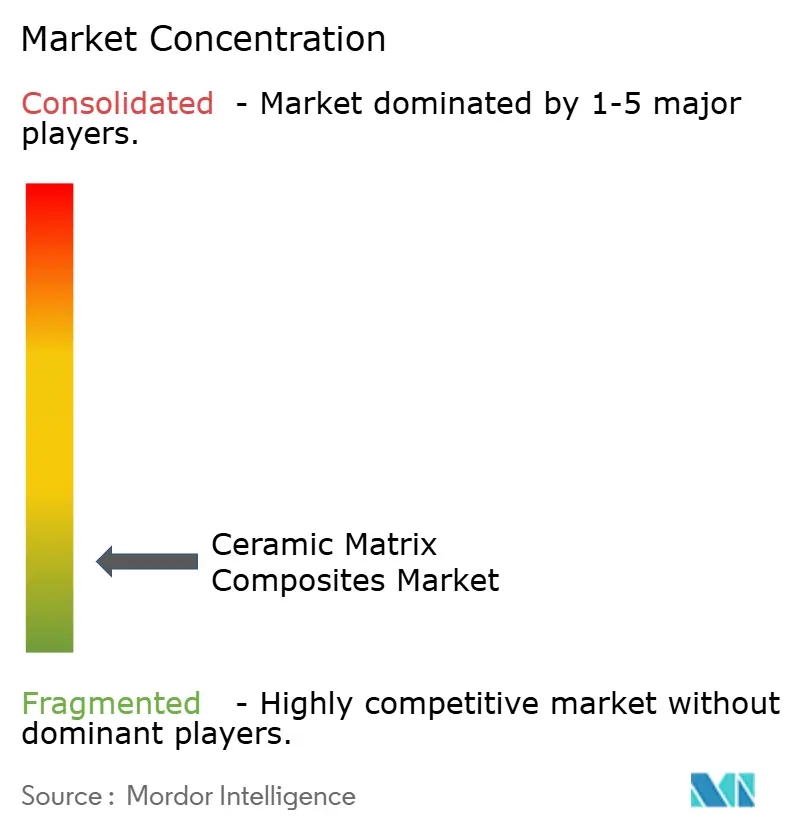
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセラミックマトリックス複合材料市場分析
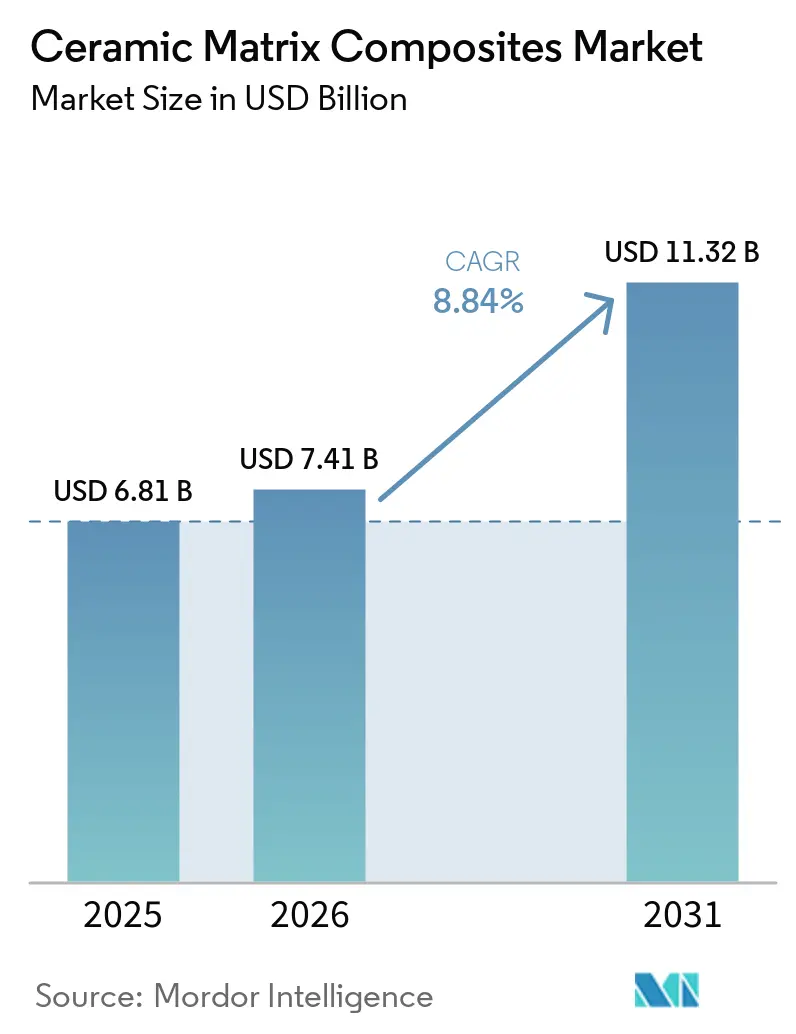
2026年のセラミックマトリックス複合材料市場規模は74億1,000万米ドルと推定され、2025年の68億1,000万米ドルから成長し、2031年には113億2,000万米ドルに達する見通しで、2026年〜2031年にかけてCAGR 8.84%で成長します。この拡大は、金属の靭性とセラミックスの耐熱性を兼ね備えた素材の能力に支えられており、航空宇宙エンジン、極超音速システム、産業用ガスタービンの性能向上を実現するバランスを提供します。軽量推進システムへの投資、より厳格な燃料燃焼基準、可変燃料タービンの採用、長寿命高温部品の探求が現在の需要見通しを形成しています。自動化ファイバー配置および反応性溶融含浸におけるコスト削減の進展がサイクルタイムを短縮し、ニッケル超合金とのコスト差を縮小しており、先進材料工場向けの政府助成金が設備増強のリスクを低減しています。化学処理業者から核融合エネルギー開発者まで、より幅広い最終用途ユーザーがCMCを指定するようになっており、長期的な成長の持続性を支える多様化した機会の組み合わせを反映しています。
主要レポートのポイント
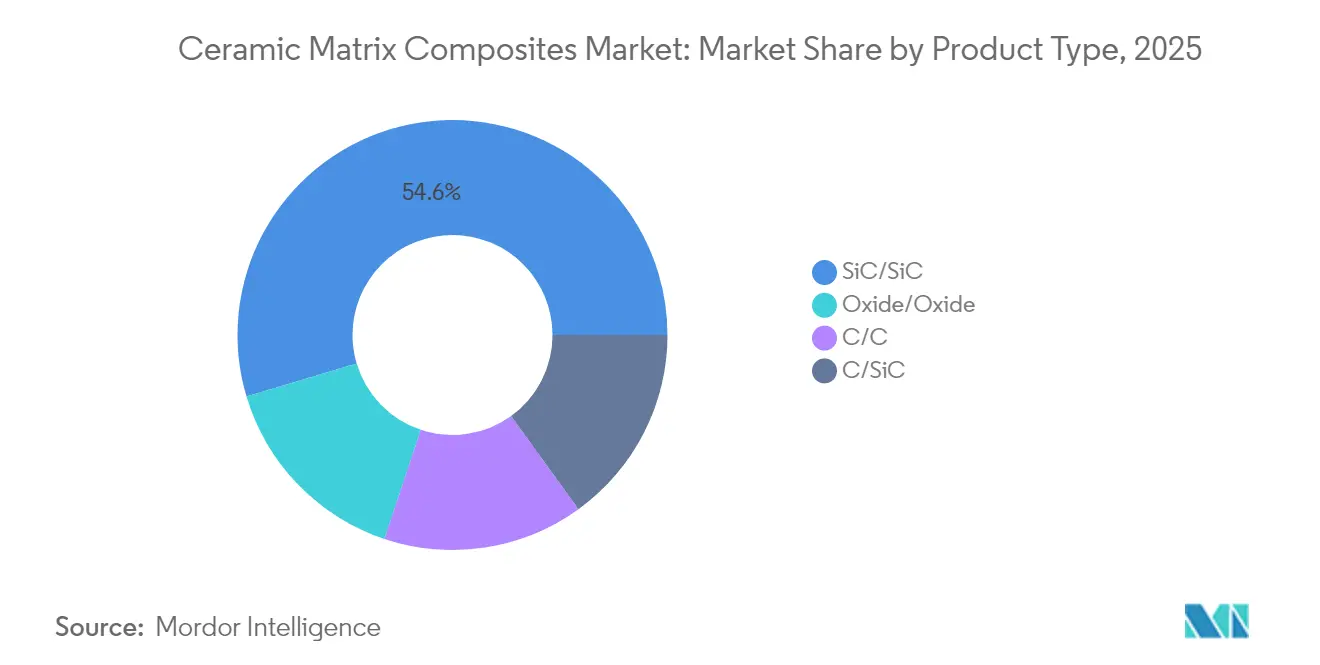
- 製品タイプ別では、SiC/SiC複合材料が2025年のセラミックマトリックス複合材料市場シェアの54.62%を占めてトップとなり、2031年にかけて最も速いCAGR 10.83%で成長する見込みです。
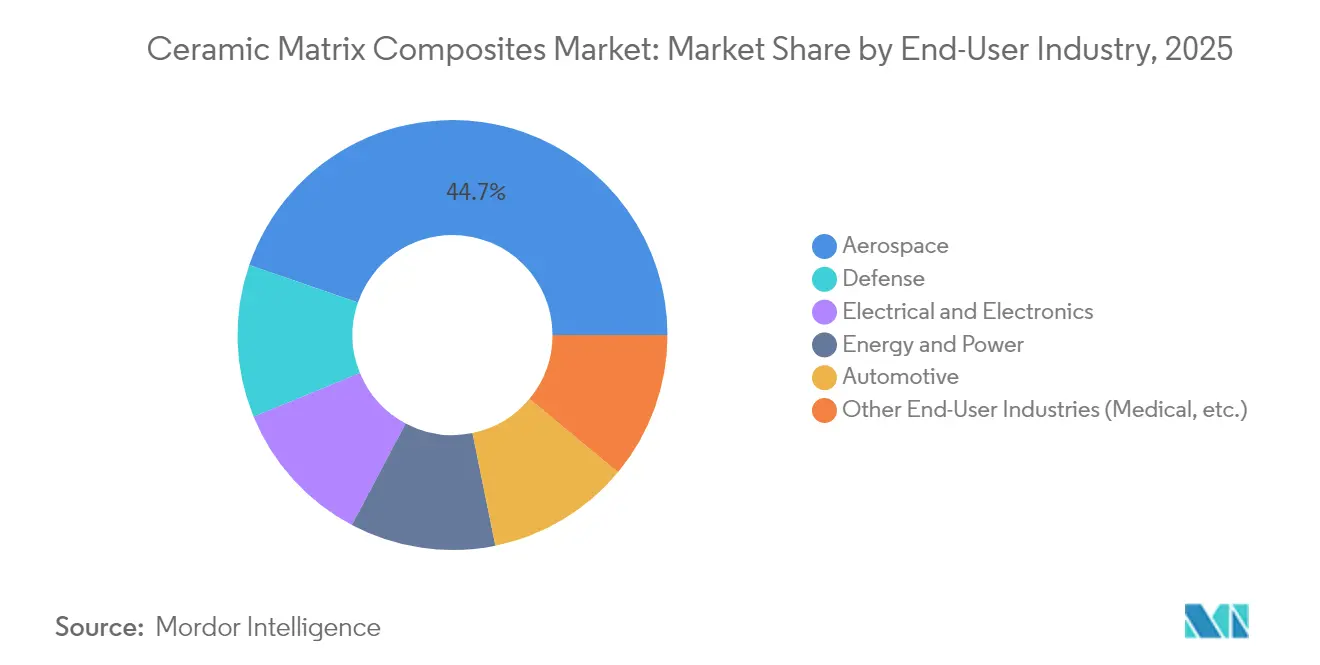
- 最終用途産業別では、航空宇宙が2025年の収益の44.72%を占め、防衛が最も成長の速いセグメントとして2031年にかけてCAGR 8.91%で拡大しています。
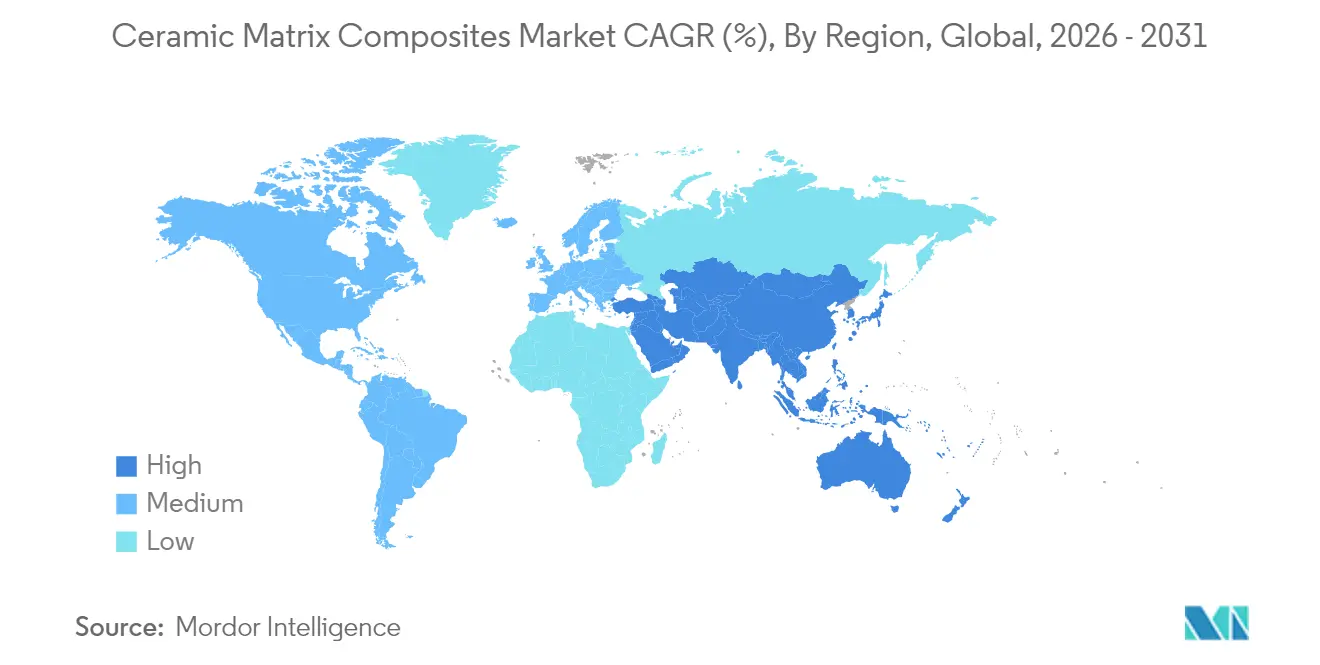
- 地域別では、北米が2025年のセラミックマトリックス複合材料市場規模の37.55%を占め、アジア太平洋はCAGR 10.56%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
セラミックマトリックス複合材料市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛グレードの熱バリア用途の増加 | +2.1% | 世界全体、北米・欧州に集中 | 中期(2〜4年) |
| 軽量車両プラットフォームの需要 | +1.8% | 世界全体、アジア太平洋が自動車採用をリード | 長期(4年以上) |
| 再生可能エネルギー向けガスタービン改修の増加 | +1.4% | 欧州・北米、アジア太平洋へ拡大 | 中期(2〜4年) |
| 極超音速機の研究開発加速 | +1.2% | 北米、欧州、中国 | 短期(2年以内) |
| 防衛分野におけるセラミックマトリックス複合材料の用途拡大 | +0.9% | 世界全体、主要防衛支出国が主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
防衛グレードの熱バリア用途の増加
防衛機関は現在、熱的能力を主要な設計フィルターとして扱っています。米国の極超音速弾薬プログラムは、2,000°Cを超えても構造的安定性を維持できる材料を必要としており、この閾値はほとんどの超合金を排除します。ロッキード・マーティンの試験シリーズは、電子機器の堅牢化とエアロシェル保護におけるCMCの必要性を浮き彫りにしています。防衛請負業者が生存性のために受け入れるプレミアム価格は、CMCの早期認定を加速させ、他のセクターに恩恵をもたらす学習曲線を生み出しています。炭素繊維強化炭化ケイ素複合材料は、複数の高熱サイクル後に再使用可能な性能を実証しており、ライフサイクルコストの方程式を変える優位性を持っています。
軽量車両プラットフォームの需要
電気自動車および自動運転車プログラムは、節約された1キログラムごとに走行距離と冷却効率が向上するため、積極的な質量削減目標を追求しています。セラミックマトリックス複合材料はニッケル基合金より最大65%軽量でありながら、排気温度での機能的強度を維持します。日本のデモンストレーション用セラミックガスタービンは、部品重量を二桁台のパーセンテージ削減しながら40%を超える熱効率を達成しました[3]。自動車の生産量は、数時間かかる積層作業を数分単位のサイクルに変換する自動化ファイバー配置などのニアネットシェイププロセスへとサプライヤーを向かわせています。
再生可能エネルギー向けガスタービン改修の増加
太陽光・風力の断続性のバランスをとる可変燃料タービンは、急速な負荷変動と高い燃焼温度に対応できるホットセクション部品を必要とします。CMCベーンは冷却空気ブリードを削減し、システム効率を2〜3パーセントポイント向上させます。酸化物/酸化物複合材料は1,100°Cで強度を維持し、コーティングにより表面温度1,300°Cに達することができ、欧州の柔軟なグリッド義務に対応するコンバインドサイクル発電所に魅力的です。このトレンドにより、セラミックマトリックス複合材料市場は航空宇宙を超えて拡大し、収益源が多様化しています。
極超音速機の研究開発加速
マッハ5以上の飛行試験では、外皮温度が1,500°Cを超え、急激な熱勾配が生じます。ストラトローンチのタロンA2再使用可能実証機は、複数のソーティーを生き延びたエアロシェルにCMCを使用し、性能と整備経済性を実証しました。炭素繊維とジルコニウムオキシカーバイドをベースとした超高温CMCは現在3,500°Cの能力に近づいており、スクラムジェットインレットと制御面への材料セットの適用を可能にしています。政府のロードマップはCMC製造能力を軍民両用インフラの優先事項として位置づけており、パイロットラインへの連邦資金を解放しています。
セラミックマトリックス複合材料市場の抑制要因影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 超合金に対する高い製造コスト | -1.9% | 世界全体、価格感応度の高い市場で最も顕著 | 長期(4年以上) |
| 複雑な多段階製造工程 | -1.3% | 世界全体、スケーラビリティと品質の一貫性に影響 | 中期(2〜4年) |
| より厳格な繊維粉塵排出規制 | -0.8% | 欧州・北米、世界的に拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
超合金に対する高い製造コスト
CMC部品は、高温繊維の引き抜きと長時間の含浸工程により、同等の金属部品より依然として3〜5倍のコストがかかります。SCANCUTプロジェクトは新しいミリングパスにより加工時間を70%削減し、同様の自動化の突破口がコスト差を縮小しています。CMCの寿命が延びるにつれて総所有コストは改善しますが、初期取得価格は価格感応度の高い電力・自動車ユーザーにとって依然として障壁となっています。GEの2億米ドルのアラバマ州施設は、規模拡大によるコストパリティを目標としています。
複雑な多段階製造工程
化学気相および高分子含浸は数日間の炉内時間を必要とし、スループットと歩留まりを制約します。自動テープ積層と統合された反応性溶融含浸は、密度を維持しながらサイクルタイムの短縮を実証しています。フラッシュ支援焼結は現在10分以内に99%の緻密な部品を実現しており、従来の鋳造に匹敵する生産パラダイムを示唆しています。デジタルツインとAI駆動の制御はより厳密なプロセスウィンドウを約束しますが、工場規模での展開には資本とスキルが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セラミックマトリックス複合材料市場セグメント分析
製品タイプ別:
SiC/SiCの優位性がイノベーションを牽引SiC/SiC複合材料は2025年のセラミックマトリックス複合材料市場シェアの54.62%を占め、2031年にかけてCAGR 10.83%で成長すると予測されています。2GPaを超える強度を発揮するより細かいピッチ繊維の統合により、構造的な適用範囲が拡大しました。新しいジェットエンジンコアがシュラウド、燃焼器ライナー、ノズル延長部の認定を取得するにつれ、SiC/SiC用途のセラミックマトリックス複合材料市場規模は急激に拡大すると予測されています。炭素/炭素システムは酸化を制御できるロケットノズルにおいてニッチを維持しており、酸化物/酸化物グレードは固有の酸化安定性を重視する産業用熱交換器での採用が進んでいます。
プロセスの進歩には、熱サイクル中の繊維損傷を軽減するナノエンジニアリングされた界面相が含まれます。Mitsubishi Chemical Groupの炭素繊維ベースのC/SiCは1,500°C暴露に対して認定されており、ハイブリッド化学が宇宙機の温度上限を拡張する方法を示しています。織物プリフォームへのSiCスラリーの付加的堆積により、従来の積層では実現不可能な複雑な冷却流路が可能になります。このような革新がSiC/SiCファミリーのリードを維持し、タービンプライムからの投資を引き付けています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


最終用途産業別:
航空宇宙のリーダーシップと防衛の加速航空宇宙セグメントは2025年の収益の44.72%を生み出し、CMCシュラウドとノズルを数千の商業エンジンに搭載した長期にわたる認定プログラムの恩恵を受けています。新しい単通路機がCMCリッチなコアで就航するにつれ、航空宇宙向けセラミックマトリックス複合材料市場規模は着実に拡大すると予想されています。防衛は超高温機体を必要とする極超音速滑空機とスクラムジェットプロトタイプに牽引され、CAGR 8.91%で最も急速な成長を示しています。防衛のセラミックマトリックス複合材料市場シェアは依然として小さいものの、プログラムがプロトタイプから低率初期生産に移行するにつれて毎年上昇しています。
産業用ガスタービンは、公益事業者が頻繁な起動のためにコンバインドサイクル発電所を改修するにつれて中程度の成長層を形成しています。自動車の量はデモンストレーション用排気システムとブレーキディスクに限定されていますが、バッテリー電気自動車へのシフトにより、熱モジュール向けの高温軽量エンクロージャーが望まれるようになっています。電気・電子ユーザーは、炭化ケイ素チップが従来のシリコン部品より高温で動作するパワーモジュール向けに、酸化物CMCの誘電体および熱拡散特性を活用しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米セラミックマトリックス複合材料市場
航空宇宙・防衛エコシステムが高度に集積しているため、北米は2025年のセラミックマトリックス複合材料市場収益の37.55%を占めた。同地域は、SiCファイバー線引き、部品レイアップ、機械加工、エンジン組立にわたる垂直統合型サプライチェーンを有している。先進複合材料製造イノベーション研究所などの政府イニシアチブがパイロットラインへの助成金を供給し、国内生産能力を支えている。Rolls-RoyceおよびGEによる複数年にわたる発注が需要サイクルを平準化し、さらなる工場拡張を正当化している。
中国・日本セラミックマトリックス複合材料市場
アジア太平洋地域は、中国と日本が戦略的材料プログラムを強化する中、2031年までに最速の10.56%のCAGRを達成する見込みである。各国の計画は高性能ファイバーの供給自立を目指しており、2035年を目標とするマイルストーンが設定されている。自動車の電動化も、軽量かつ熱的耐久性に優れた部品に対する地域需要を刺激している。低い労働コストと積極的な補助金制度により競争力のある輸出価格が実現し、同地域は重要な消費地かつグローバルなセラミックマトリックス複合材料市場のサプライヤーとしての地位を確立しつつある。
欧州セラミックマトリックス複合材料市場
欧州は、再生可能エネルギー比率の高い電力網を支えるタービン改修、およびRolls-Royce UltraFanなどの新型航空機エンジンデモンストレーターを通じて安定したシェアを維持している。EUの研究ネットワークは、産業用炉に適した酸化物-酸化物グレードの成熟化に向けて官民資金を集約し、用途範囲を拡大している。厳格な排出規制がCMCのような効率向上材料に対してポジティブな政策環境を生み出し、欧州の需要を下支えしている。

競合環境
セラミックマトリックス複合材料市場は高度に分散しており、独自の繊維化学と含浸プロセスを採用するGeneral Electric Company、Rolls-Royce、Safranなどの航空宇宙リーダーが支配しています。彼らの前方統合は部品の信頼性を確保し、認定サイクルを加速させ、大きな参入障壁を生み出しています。
より小規模な材料専門企業は、独自の性能要件を持つ産業・核融合エネルギーセクターに注力しています。付加製造特許のライセンス供与により複雑な部品の費用対効果の高い生産が可能となり、核融合グレードの炭化ケイ素/炭化ケイ素に関するUKAEAの研究などのコラボレーションがスケーラブルなソリューションを推進しています。
セラミックマトリックス複合材料産業のリーダー
-
General Electric Company
-
Rolls-Royce
-
Safran
-
SGL Carbon
-
CoorsTek Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げたセラミックマトリックス複合材料市場企業
- 3M
- applied thin films inc.
- CeramTec GmbH
- COIC
- CoorsTek Inc.
- General Electric Company
- HTMS Ltd.
- KYOCERA Corporation
- LANCER SYSTEMS
- Mitsubishi Chemical Group Corporation
- Pratt & Whitney
- Rolls-Royce
- Safran
- SGL Carbon
- Starfire Systems Inc.
- TORAY INDUSTRIES, INC.
- UBE Corporation

市場機会と将来展望
炭化ケイ素繊維、プリプレグ/テープ、および高温部品の製造をめぐる能力増強と垂直統合の深化は、2026年の7.41億米ドルという市場基盤と、大量生産型航空機エンジンプログラムからの継続的な需要に支えられ、供給拡大に向けた短期的な空白領域を提供している。GE Aerospaceはこのボトルネックに対し、炭化ケイ素繊維とCMCテープに特化したハンツビル(アラバマ州)の新工場や、ノースカロライナ州のCMC製造拠点向け拡張資金など、具体的な投資を行っている。これは、LEAPおよびGE9Xクラスのプラットフォームへの普及拡大における主要な制約として、繊維の供給可能性、テープへの転換、および再現性のある部品スループットを示している。
防衛および極限環境向けの研究開発も、商用エンジンの枠を超えてアプリケーションの範囲を広げつつあり、酸化物系および超高温CMCバリアント、さらにはサイクルタイムと認証リスクを低減する製造ルートへの参入機会を生み出している。英国では、Dstl、オックスフォード大学、National Composites Centreの支援を受けたCross Manufacturingを中心とする政府支援のパイロット規模の酸化物-酸化物系CMC製造能力が、自国内サプライチェーンと防衛グレードの認証経路をめぐる機会を浮き彫りにしている。AeroVironmentのAir Force Research Laboratory CAMP契約や、General Atomics Electromagnetic SystemsとOak Ridge National Laboratoryによる並行プログラムは、より高速な浸透加工や自動化を含むプロセスの進歩を、極超音速をはじめとする高熱環境の航空宇宙用途向けに製造可能なCMC部品へと転換し得る、継続的な調達および研究室から工場への連携を反映している。
セラミックマトリックス複合材料市場における最近の業界動向
- 2026年5月:GE Aerospaceは、ノースカロライナ州アッシュビルおよびウェストジェファーソンにあるセラミックマトリックス複合材料製造工場について、1.05億米ドルの拡張を発表した。この増強された生産能力により、高温エンジンセクションで使用されるCMC部品の生産量が増加し、LEAPやGE9Xなどのプログラム向けの供給準備が強化される。
- 2026年2月:GE Aerospaceは、炭化ケイ素繊維とCMCテープの製造に特化した2つの新工場をアラバマ州ハンツビルに建設するため、2億米ドルの投資を発表した。繊維および中間素材の生産を社内部品製造に近づけることで、垂直統合が強化され、上流サプライ制約への露出が低減される。
- 2025年2月:Safranは、ANA HoldingsがBoeing 737 MAXおよびAirbus A321neo機材向けにCFM International LEAPエンジンを発注したと報告した。この受注活動は、CMC高温部品の大規模商業化における重要な経路であるLEAPエンジンファミリーの継続的な生産を支えるものである。


セラミックマトリックス複合材料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場はセラミックマトリックス複合材料およびその関連中間形態の販売から生じる収益として定義されており、高温機械性能を実現するためにセラミック繊維がセラミックマトリックスに埋め込まれた最終用途製造向けの販売を対象としています。
対象外の範囲:ポリマーマトリックス複合材料、従来の単体セラミックス、および商業製品として販売されていない研究開発専用のプロトタイプクーポンは除外しています。
セグメンテーション概要
- 製品タイプ別
- C/C
- C/SiC
- 酸化物/酸化物
- SiC/SiC
- 最終用途産業別
- 自動車
- 航空宇宙
- 防衛
- エネルギー・電力
- 電気・電子
- その他の最終用途産業(医療など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- トルコ
- ロシア
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、CMC需要の発生源と、航空宇宙・防衛・産業活動に伴う需要の変化を把握するための明確なファクトベースの構築から始まります。USGSの材料統計、米国国際貿易委員会の貿易データ、FAAおよびEASAの航空活動公表資料、米国EIAやIEAなどの機関によるエネルギー関連リリース、ならびに査読済みの材料工学ジャーナルを主要な公開情報源として活用しています。
次に、企業の開示書類、年次報告書、投資家向けプレゼンテーション、カンファレンスのスライドデッキ、および信頼性の高い業界プレス報道を用いて、これらのシグナルをサプライサイドの状況と結び付けます。必要に応じて、企業財務情報・インテリジェンスの有料サービス、特許データベース、および輸出入の船積みレベルデータセットも活用し、設備能力の追加や下流の生産レートをクロスチェックしています。上記に具体的に挙げたデスクリサーチのソースはあくまで例示であり、網羅的なものではなく、データ収集・検証・明確化のために他の多数の公開文書も参照しています。
一次インタビューおよびサーベイ
一次調査は、採用タイミング、価格設定ロジック、認定サイクルなど、公開文書では十分に把握できない前提条を検証するために活用しています。原材料サプライヤー、部品製造業者、OEMおよびティアサプライヤーのエンジニアリング・調達チーム、ならびにアフターマーケットまたはMRO関連の担当者と幅広く対話しており、地域別の生産レートや貿易フローが過度に仮定されないよう、アジア太平洋、EMEA、および南北アメリカをカバーしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:14% | アジア太平洋:45% |
| 中位層:43% | 機能・ユニットリーダー:38% | EMEA:30% |
| 中小規模プレイヤー:21% | マネージャー:48% | 南北アメリカ:25% |
市場規模算定と予測
規模算定はトップダウンとボトムアップを組み合わせたロジックで構築されており、主要な合計値はエンドマーケットの需要プールから再構成され、サプライサイドのシグナルと照合されます。CMCにおけるトップダウン層では、航空機生産およびエンジン納入動向、主要プラットフォームにおけるCMC搭載量の見込み、産業用および発電用タービンの新規製造・改修活動、ならびに数量が顕在化するタイミングに影響する認定・立ち上げスケジュールを活用しています。
補完・調整のために、製品形態別のサンプル平均販売価格を用いた選択的なボトムアップ近似、転換歩留まりおよびスクラップ率に関するチャネルチェック、ならびに製品別売上が開示されている一部のサプライヤー収益情報からの積み上げを実施しています。ボトムアップのデータポイントが欠如している場合は、用途別に保守的な普及率の幅を適用し、プログラム受注、設備稼働率、および近期の制約に関するインタビューフィードバックを用いてその幅を絞り込みます。予測は、航空機生産レート、防衛支出シグナル、および発電設備の追加と整合した成長を維持するためにセクター指標を活用した、軽量な多変量回帰に支えられたシナリオ分析によって作成されます。
データ検証と更新サイクル
検証は段階的に実施されており、最終的なアウトプットが単一のインプットに依存しないようにしています。モデルの合計値を、輸出入の動向、特許取得の勢い、開示済みの設備投資および生産能力拡張、ならに航空宇宙・タービン生産計画から示唆される材料集約度などの独立したシグナルと比較します。
外れ値はフラグを立てて再確認し、普及率・歩留まり損失・価格ステップなど大きな変動をもたらす前提条件は、承認前に第二のアナリストがレビューします。レポートは年次で更新され、プラットフォームの生産レート変更、設備能力の拡張、または防衛・エネルギーに影響する政策変更などの重要なイベントが発生した場合には中間更新が実施されます。納品前には最終チェックを行い、クライアントが最新のリリースおよび直近のインタビューフィードバックに基づいた最新の見解を受け取れるようにしています。
Mordor Intelligenceのセラミックマトリックス複合材料(CMC)市場規模と他の公表推計値との比較
CMCの市場規模の値が公表者によって異なることは通常のことであり、これは対象とする製品形態、含まれるエンドユース範囲、および選択する基準年が異なるためです。通貨が同一であっても、価格上昇、歩留まり損失、および航空宇宙の立ち上げタイミングの扱いが異なれば、数値は動します。
最大の乖離は通常、推計が商業化されたCMC材料の販売のみを含むか、加工部品や隣接する高温セラミックの付加価値も加算するかという点、および大量生産エンジンプログラムの立ち上げ速度の想定から生じます。通貨換算のタイミングや、主要なエンジン生産レート改定後にモデルが更新されているかどうかも結果に影響します。需要が不均一にスケールする少数の用途に集中しているためです。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 6.81 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 8.79 ビリオン 米ドル(2025年) | この数値は、より広範な付加価値プールを使用して下流の製品価値をより多く捕捉しており、また基準年の合計を引き上げる近期の立ち上げ加速を想定しているものと考えられます。 |
| 産業調査機関B | 14.41 ビリオン 米ドル(2024年) | この数値は大幅に高く、部品および用途にわたるより広い包含範囲、異なる年度基準、ならびにプラットフォームレベルの採用状況や歩留まり制約に厳密に紐付けられていない価格上乗せによって説明される可能性が高いです。 |
全体として、公表値の乖離は主に対象範囲とタイミングの問題であり、単純な計算上の不一致ではありません。商業用CMC材料および中間形態のみを計上し、航空宇宙の立ち上げタイミングをエンジン納入数および認定リードタイムと照合した場合、Mordor Intelligenceがモデル化したように、推計値は観測可能な需要シグナルに近い水準に留まります。


レポートで回答される主要な質問
セラミックマトリックス複合材料市場の現在の価値はいくらですか?
市場は2026年に74億1,000万米ドル相当であり、2031年までに113億2,000万米ドルに成長すると予測されています。
製品タイプ別で市場をリードするセグメントはどれですか?
SiC/SiC複合材料は2025年のセラミックマトリックス複合材料市場シェアの54.62%を占め、CAGR 10.83%で最も速く成長しています。
最も急速に拡大している地域はどこですか?
アジア太平洋は、工業化と先進材料に対する政府支援により、2031年にかけてCAGR 10.56%を記録すると予測されています。
CMCが極超音速機にとって重要な理由は何ですか?
2,000°C以上で構造的強度を維持し、酸化に耐え、極超音速飛行プロファイルに必要な再使用可能な設計を可能にします。
より広い採用に対する最大の障壁は何ですか?
製造コストは依然として超合金より3〜5倍高いですが、新しい自動化工程によりコスト差は縮小しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

