
CDKL5欠乏症(CDD)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 130.56 百万米ドル |
| 市場規模 (2032) | 175.08 百万米ドル |
| 成長率 (2027 - 2032) | 6.04 % |
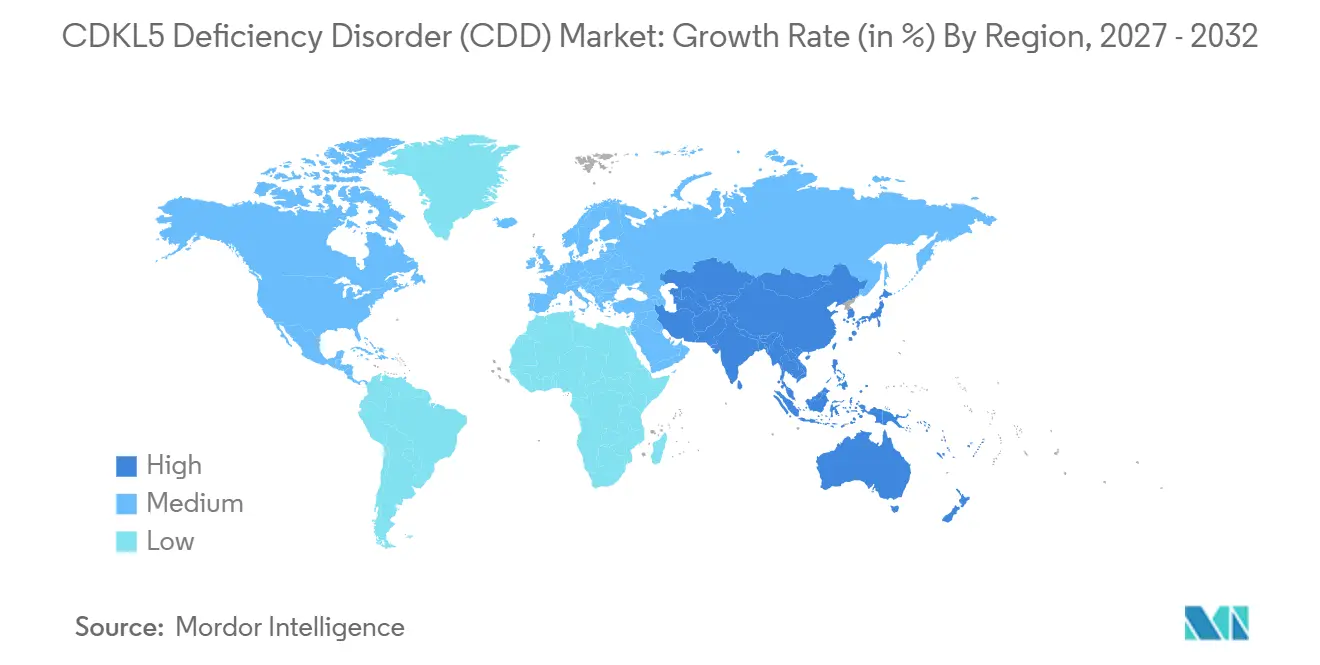
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
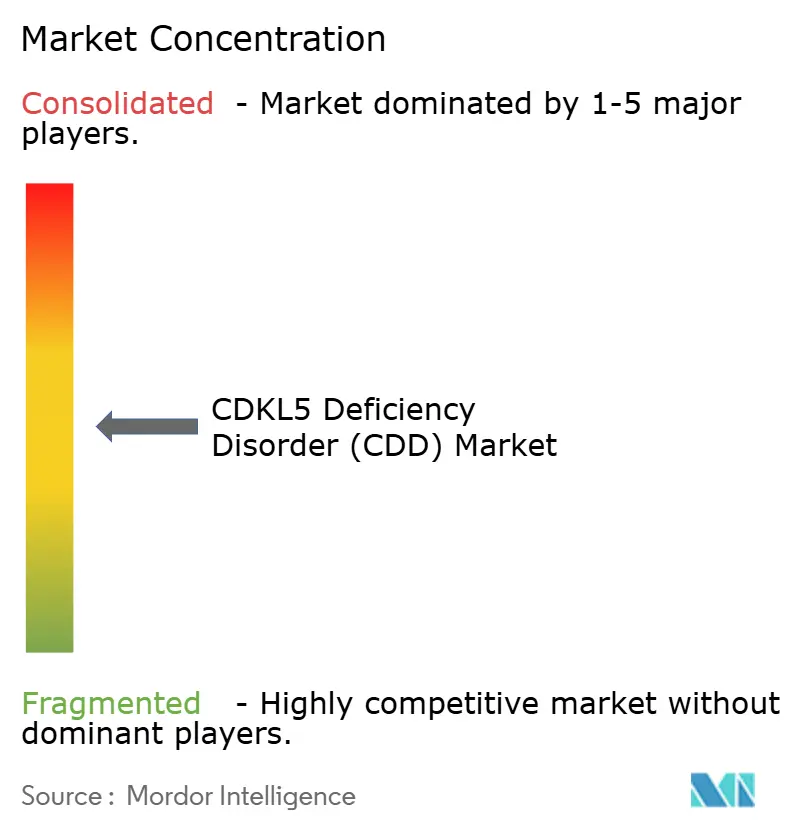
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCDKL5欠乏症(CDD)市場分析
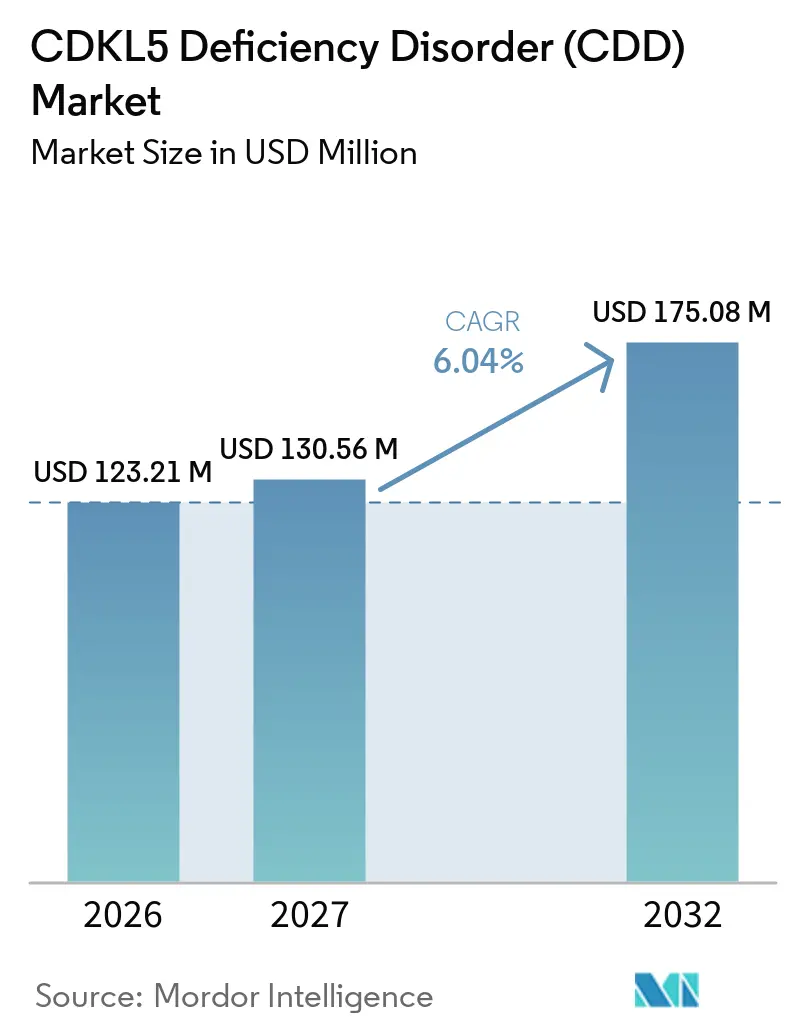
CDKL5欠乏症市場規模は、2026年の123.21 ミリオン 米ドルおよび2027年の130.56 ミリオン 米ドルから、2032年までに175.08 ミリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 6.04%を記録する見込みです。
CDKL5欠乏症市場は、一般認知度の向上、治療機会の拡大、研究開発活動の急増などの要因に牽引され、著しい成長を遂げています。
医療従事者や護者の間での認知度向上を目的とした擁護団体や希少疾患財団による啓発活動の増加が、CDKL5欠乏症のより早期の識別と診断につながっています。例えば、2025年4月には、CDKL5 UKコミュニティが毎年6月に結集し、CDKL5欠乏症(CDD)の啓発活動、研究の推進、協力関係の醸成、そして本疾患に影響を受ける個人および家族の生活向上のための重要な資金調達を行っています。このように、高まる認知度と協調的な取り組みが、予測期間中にCDKL5欠乏症市場における革新を促進し、市場成長に貢献することが期待されています。
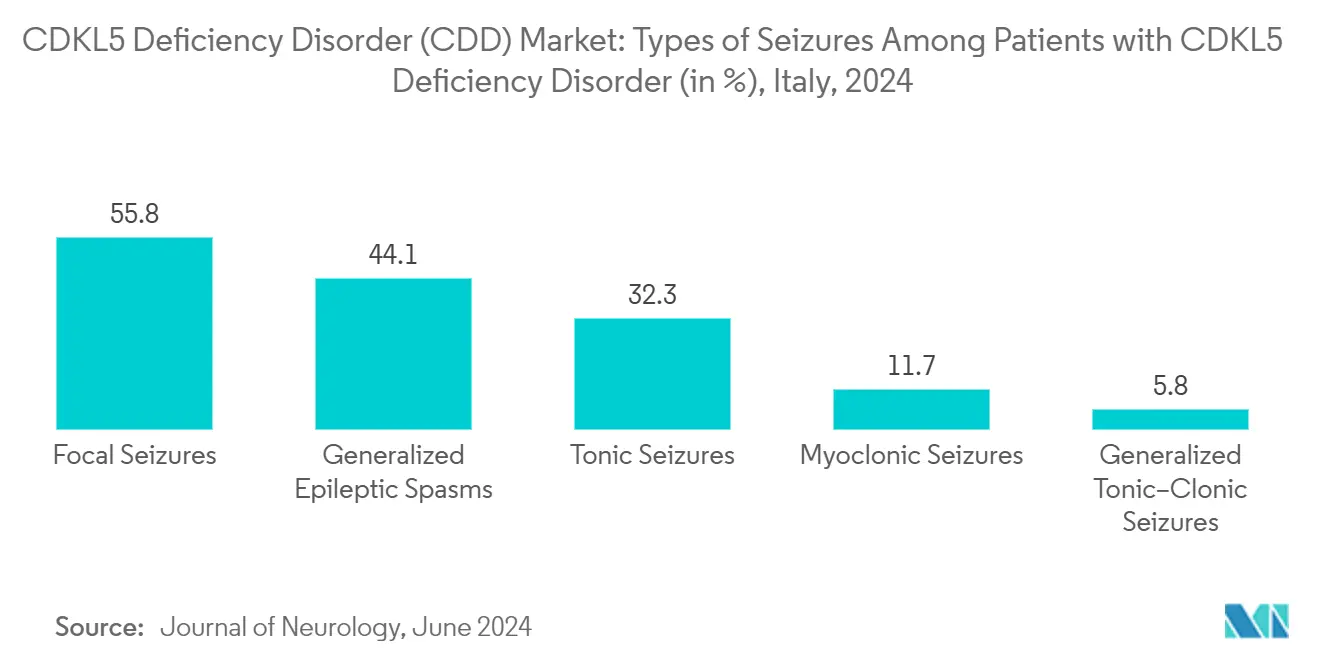
CDKL5欠乏症の重大な疾病負荷が、CDKL5欠乏症の治療に使用される治療法への需要を促進し、市場成長を後押しすることが期待されています。CDKL5は、生後早期に始まる発作と重篤な発達遅延を特徴とする希少かつ深刻な神経発達疾患であり、広範な医療ケアと支持療法を必要とします。例えば、2024年6月にJournal of Neurologyに掲載された論文では、CDKL5欠乏症は世界的に出生4万人から6万人に1人の有病率を持ち、胚細胞変異が胎児発育中の男性に致死的であるため、女性での発症率が高いことが強調されています。このように、CDKL5欠乏症の重大な疾病負荷が治療法への需要を促進し、今後数年間の市場成長を後押しすることが見込まれています。
CDKL5欠乏症(CDD)に関する研究数の増加と新規治療法の開発は、CDD治療およびケアへの需要を高める可能性があります。これは、より効果的な治療法へのアクセス需要の増加と、CDDの多様な症状および合併症の管理への注目の高まりによるものです。例えば、2024年2月には、フランシス・クリック研究所の科学者がCDKL5欠乏症(CDD)の新たな治療標的を特定しました。同研究室の最近の研究では、CDDの潜在的な治療標的としてカルシウムチャネルが特定されました。研究者たちは、学習障害や社会的相互作用の障害といったCDDの特徴的な症状を示すモデルとして、CDKL5酵素を欠くマウスを調査しました。この研究は、脳内でのCDKL5の発現と調節に関する新たな理解を提供し、補償酵素としての可能性を持つCDKL2の発見が、この重篤な疾患に罹患した子供たちのための改善された治療法開発の見通しを高めました。これらの進歩は、革新的な治療選択肢と改善さた患者アウトカムへの道を開くものとして、CDKL5欠乏症市場の成長を牽引することが期待されています。
CDKL5欠乏症市場は、新規治療法の開発への注力の高まりにより成長が見込まれており、これが認知度の向上、診断の増加、および新規治療法の創出につながるでしょう。この成長は、研究資金の増加と患者ケアの改善に向けた取り組みによってさらに支えられます。例えば、2023年11月には、Lario Therapeuticsが年次CDKL5フォーラムにおいてLoulou財団より「CDLK5フォーラム・エクセレンス賞 - 2023年前臨床部門・変革をもたらす企業」を受賞しました。この賞は、Lario Txが遺伝性てんかんに対する検証済み精密医療戦略を開発したことを評価するものです。同社のファーストインクラスで経口投与可能かつ中枢神経系透過性を持つCaV2.3イオンチャネル阻害剤は、CDKL5欠乏症を含む様々なてんかんサブタイプにわたる抗発作治療の有望な新たな手段を示しています。この開発は、効果的な治療法に対する未充足の医療ニーズに対応することで、CDKL5欠乏症市場に大きな影響を与え、市場成長を促進し、このニッチなセメントにおける革新を育むことが期待されています。
このように、CDKL5欠乏症市場は、啓発活動の増加、診断技術の進歩、および新規治療選択肢の開発に牽引され、予測期間中に著しい成長を遂げることが期待されています。これらの要因が総合的に革新を促進し、この希少疾患に罹患した個人の生活の質を向上させることに貢献します。ただし、治療費および支持療法の高コストが、予測期間中の市場成長を阻害する要因となることが見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルCDKL5欠乏症(CDD)市場のトレンドとインサイト
第一選択療法セグメントは予測期間を通じてCDKL5欠乏症市場において最大のシェアを保持する見込み
第一選択療法は、CDKL5欠乏症(CDD)の診断後に処方される初期治療を包含し、主にCDDの特徴的な症状である発作をはじめとする最も重篤な初期症状のコントロールに焦点を当てています。ルフィナミド、ゾニサミド、ラコサミドなどの抗発作薬が含まれます。セグメントの成長は、早期発症および難治性発作、認知度の向上と遺伝子診断の普及、ならびに標的てんかん薬の使用拡大によって牽引されています。
CDDの早期段階における認知度の向上と遺伝子診断の普及が、症状を標的とした第一選択療法の採用を促進し、セグメント成長を後押しすることが見込まれています。てんかんを早期に診断することで、医療専門家は抗てんかん薬(AED)や支持療法などの第一選択治療をより迅速に開始でき、発作や発達遅延が重篤化する前にコントロールするのに役立ちます。例えば、2024年3月にEpilepsia Open Journalに掲載された論文では、遺伝子検査と神経画像検査により、乳児てんかん性スパズム症候群(IESS)患者の最大80%で原因を特定でき、これらの診断が治療方針の決定に役立てられることが述べられています。CDDにおけるてんかんの非薬物療法には、ケトジェニック食と迷走神経刺激療法が含まれ、いずれも発作管理に有効であることが示されています。このように、これらの非薬物療法採用拡大が、CDKL5欠乏症市場における第一選択療法セグメントの成長を牽引することが期待されています。
さらに、CDKL5欠乏症の第一選択療法の開発強化を目的として市場プレイヤーが実施する研究の増加が、セグメント成長を後押しすることが期待されています。例えば、2023年12月には、Marinus Pharmaceuticals Inc.が実施したフェーズ3 MARIGOLD試験の事後分析により、2歳から19歳のCDD患者において、最も多く使用されていた併用抗発作薬(ASM)はバルプロ酸(n=34)、レベチラセタム(n=26)、クロバザム(n=25)、ビガバトリン(n=24)であることが示されました。また、同試験では、クロバザムまたはバルプロ酸を併用しながらガナキソロンで治療されたCDKL5欠乏症(CDD)患者において、主要運動発作頻度(MMSF)のプラセボ調整後の減少がより大きかったことが報告されました。この知見は、クロバザムまたはバルプロ酸との併用によるガナキソロンが、CDKL5欠乏症市場の第一選択療法セグメントの成長を牽引する可能性を強調しています。
さらに、製品承認の増加と適応症の拡大が第一選択療法セグメント成長を支えることが期待されています。例えば、2023年7月には、Marinus Pharmaceuticals, Inc.が欧州委員会(EC)よりZTALMY(ガナキソロン)経口懸濁液について、2歳から17歳の患者におけるサイクリン依存性キナーゼ様5(CDKL5)欠乏症(CDD)に関連するてんかん発作の補助療法としての承認を取得しました。18歳以上の患者はZTALMYによる治療を継続することができます。この承認は、ZTALMYがこの希少疾患における発作管理のための標的治療選択肢を提供することで、CDKL5欠乏症市場の第一選択療法セグメントの成長を牽引することが期待されています。
結論として、CDKL5欠乏症市場における第一選択療法セグメントは、遺伝子診断の進歩、非薬物療法の採用拡大、継続的な研究開発の取り組み、および革新的治療法に対する規制当局の承認に牽引され、堅調な成長を遂げることが期待されています。これらの要因が総合的に、予測期間中のセグメントの大幅な拡大を後押しします。
北米市場は予測期間中にCDKL5欠乏症市場において最大のシェアを保持する見込み
北米のCDKL5欠乏症市場は、認知度の向上と早期診断、製品承認の増加、専門的なてんかんおよび希少疾患センターの強固な存在感、ならびに研究資金の増加など、いくつかの主要な要因により成長を遂げています。
CDKL5欠乏症市場は、研究機関による研究活動の増加に牽引され、著しい成長を遂げています。例えば、2024年10月には、CDKL5 Canadaがトロント大学の研究者に授与された2年間の研究助成金を発表し、CDD治療法の特定に向けた継続的な研究を支援しました。研究者たちは、CDKL5 Canadaの以前の資金援助で開発されたCDDマウスモデルを活用することで、有望な治療戦略を協力して特定しました。この研究では、CDKL2レベルを効果的に増加させ、脳内の生化学的不均衡を修正する2つの潜在的な治療法が明らかになりました。特筆すべきことに、これらの治法は患者で観察されるものを反映した複数のCDD関連症状をマウスで明確に改善しました。この画期的な研究は、この分野における重要な前進を示し、CDDの新たな治療可能性を提供することで、地域における市場成長を牽引しています。
買収などの市場プレイヤーの戦略の増加が、地域における市場成長を促進することが期待されています。希少遺伝性疾患または神経疾患に特化したバイオテクノロジー企業の買収により、大手製薬企業は遺伝子療法や開発中の標的治療を含む最先端のCDD治療法へのアクセスを獲得します。この戦略的な動きは製品開発を加速させ、高度な治療法の患者への迅速な提供を促進します。例えば、2024年12月には、Immedica Pharma ABが公開買付けおよび合併契約を通じてMarinus Pharmaceuticals, Inc.を買収することに合意しました。この買収により、Immedicaの希少疾患ポートフォリオは、2歳以上の患者におけるCDKL5欠乏症に関連する発作の治療のために米国で承認された神経活性ステロイドγ-アミノ酪酸(GABA)-A受容体モジュレーターであるZTALMY(ガナキソロン)経口懸濁液の追加により拡充さます。この買収により、Immedicaはより高い認知度、治療選択肢の進歩、および疾患の有病率の上昇により成長が期待されるCDKL5欠乏症市場での存在感を強化する立場に置かれます。
このように、北米のCDKL5欠乏症市場は、研究の進歩、戦略的買収、および認知度の向上に牽引され、堅調な成長軌道を描いています。革新的な治療開発と希少疾患への注目の高まりの組み合わせが、今後数年間にわたるこの市場の持続的な拡大を後押しします。
競合ランドスケープ
CDKL5欠乏症市場は、抗てんかん薬のオフラベル使用と支持療法により中程度に分散しており、CDKL5欠乏症の治療に使用される治療法の製品承認と商業的アクセスを取得した少数の主要プレイヤーが市場を支配しています。複数のバイオテノロジー企業が、遺伝子療法、アンチセンスRNA、抗発作薬(ASM)など複数のモダリティにわたる前臨床または早期臨床開発段階にある様々な治療法に注力しています。パイプライン候補が豊富な市場ランドスケープは商業的な制約に直面しており、これらの治療法が進展するにつれて統合が進む可能性を示唆しています。主要な市場プレイヤーには、Marinus Pharmaceuticals, Inc.、UCB S.A. (Zogenix)、Ultragenyx Pharmaceutical Inc.、Ovid Therapeutics Inc.、Vyant Bio, Inc.などが含まれます。
CDKL5欠乏症(CDD)産業リーダー
-
Marinus Pharmaceuticals, Inc
-
UCB S.A. (Zogenix)
-
Ultragenyx Pharmaceutical Inc.
-
Ovid Therapeutics Inc.
-
Vyant Bio, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年2月:UCBは、CDKL5欠乏症(CDD)の治療を対象としたフェンフルラミン(5-HTアゴニスト)を調査するフェーズ3臨床試験が、当初の予定より時間を要したものの、登録を完了したと報告しました。同試験は2025年上半期にトップライン結果を公表する予定です。この動向は、新たな治療選択肢を導入することで未充足の医療ニーズに対応し、市場成長を牽引することにより、CDKL5欠乏症市場に大きな影響を与える可能性があります。
- 2024年9月:Cure SYNGAP1(SynGAP Research Fund)は、Rett Syndrome Research Trust、CACNA1A Foundation、STXBP1 Foundation、Loulou Foundation、KCNQ2 Cure Allianceと協力して、NYUグロスマン医学部の研究者に275,000 米ドルを助成しました。この助成金は、CDKL5欠乏症(CDD)に関連する発作と非発作イベントを区別し、発作の種類を正確に分類する親および介護者の診断スキルを向上させること、ならびに薬物療法および遺伝子療法の両方の臨床試験の成功可能性を高めることを目的としています。このように、薬物療法および遺伝子療法の両方の臨床試験成功率の向上に焦点を当てたこの取り組みは、革新を促進し治療選択肢を拡大することで、予測期間中の市場成長に貢献する可能性があります。
グローバルCDKL5欠乏症(CDD)市場レポートの調査範囲
サイクリン依存性キナーゼ様5(CDKL5)欠乏症(CDD)は、脳の正常な発達と機能に不可欠な遺伝子であるCDKL5遺伝子の変異に起因する希少な遺伝性神経疾患です。
CDKL5市場は、治療法、流通チャネル、および地域別にセグメント化されています。治療法別では、市場は第一選択療法と第二選択療法にセグメント化されています。投与経路別では、市場は経口、注射、その他にセグメント化されています。その他には鼻腔内投与と舌下投与が含まれます。流通チャネル別では、市場は病院薬局、小売薬局、その他にセグメント化されています。その他には専門薬局やオンライン薬局などが含まれます。地域別では、市場は北米、欧州、アジア太平洋、その他の地域にセグメント化されています。市場規模は各セグメントについて価値(米ドル)で提供されています。
| 第一選択療法 |
| 第二選択療法 |
| 経口 |
| 注射 |
| その他 |
| 病院薬局 |
| 小売薬局 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| その他のアジア太平洋 | |
| その他の地域 |
| 治療法別 | 第一選択療法 | |
| 第二選択療法 | ||
| 投与経路別 | 経口 | |
| 注射 | ||
| その他 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
CDKL5欠乏症市場の規模はどのくらいですか?
CDKL5欠乏症市場規模は2027年に130.56 ミリオン 米ドルに達し、CAGRは6.04%で成長して2032年までに175.08 ミリオン 米ドルに達する込みです。
CDKL5欠乏症市場の現在の規模はどのくらいですか?
2026年には、CDKL5欠乏症市場規模は123.12 ミリオン 米ドルに達する見込みです。
CDKL5欠乏症市場の主要プレイヤーは誰ですか?
Marinus Pharmaceuticals, Inc、UCB S.A. (Zogenix)、Ultragenyx Pharmaceutical Inc.、Ovid Therapeutics Inc.、Vyant Bio, Inc.がCDKL5欠乏症市場において事業を展開する主要企業です。
CDKL5欠乏症市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2027年~2032年)において最も高いCAGRで成長すると推定されています。
CDKL5欠乏症市場で最大のシェアを持つ地域はどこですか?
2026年には、北米がCDKL5欠乏症市場において最大の市場シェアを占めています。