
大麻市場規模とシェア
Mordor Intelligenceによる大麻市場分析
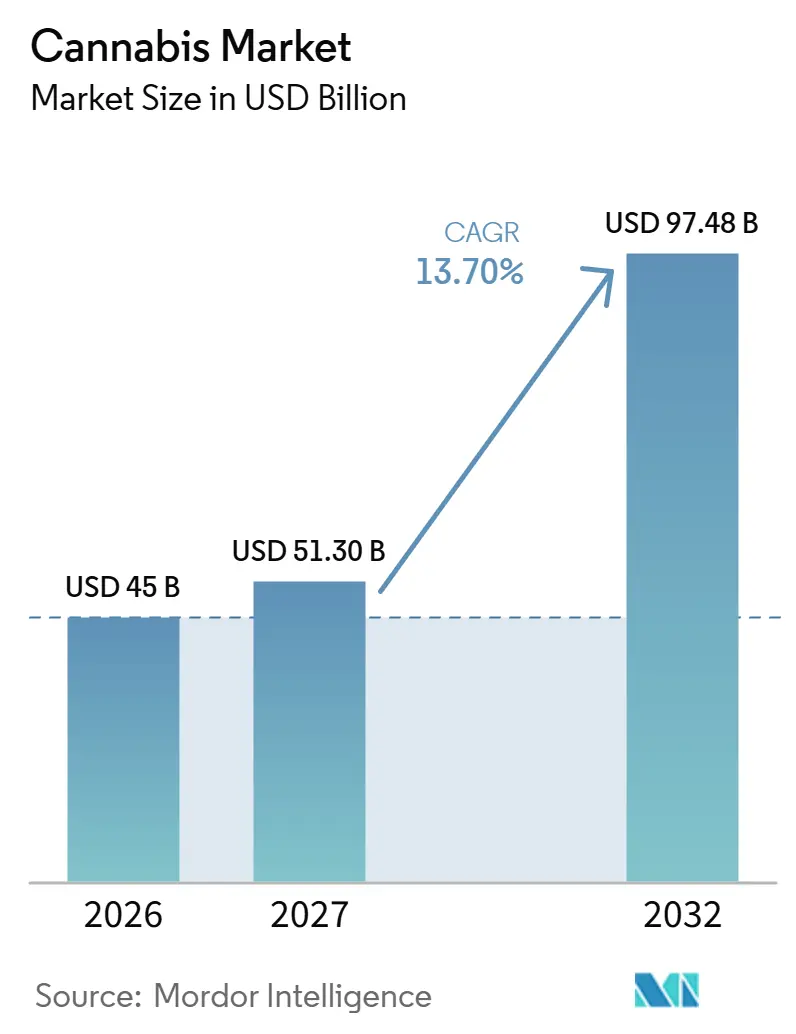
大麻市場規模は2026年に45 ビリオン 米ドルと推定され、2027年には51.3 ビリオン 米ドル、2032年には97.48 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 13.7%で成長します。
米国の州レベルでの合法化により、ライセンスを受けた小売アクセスが拡大していますが、資金調達コストおよび条件付き州間移送規則が、地域供給ネットワークを超えた拡大を制約しています。ドイツでは、医療用フラワーおよびエキスが、定義され治療ニーズおよび認可された国境を越えた取引を通じてサプライヤーの成長と結びついています。カナダのエディブル革新および高効力フラワーの多様化により、ライセンスを受けた小売チャネルを通じてサプライヤーが提供できる製品の選択肢が広がっています。統合型オペレーターは、ブランド生産とディスペンサリーネットワークを組み合わせ、製品を患者および成人消費者と結びつけています。拡大資金を確保し、認可された薬局および小売業者への参入を勝ち取ることができるサプライヤーは、法的アクセスのみに依存するサプライヤーよりも強力な成長経路を持っています。
主要レポートのポイント
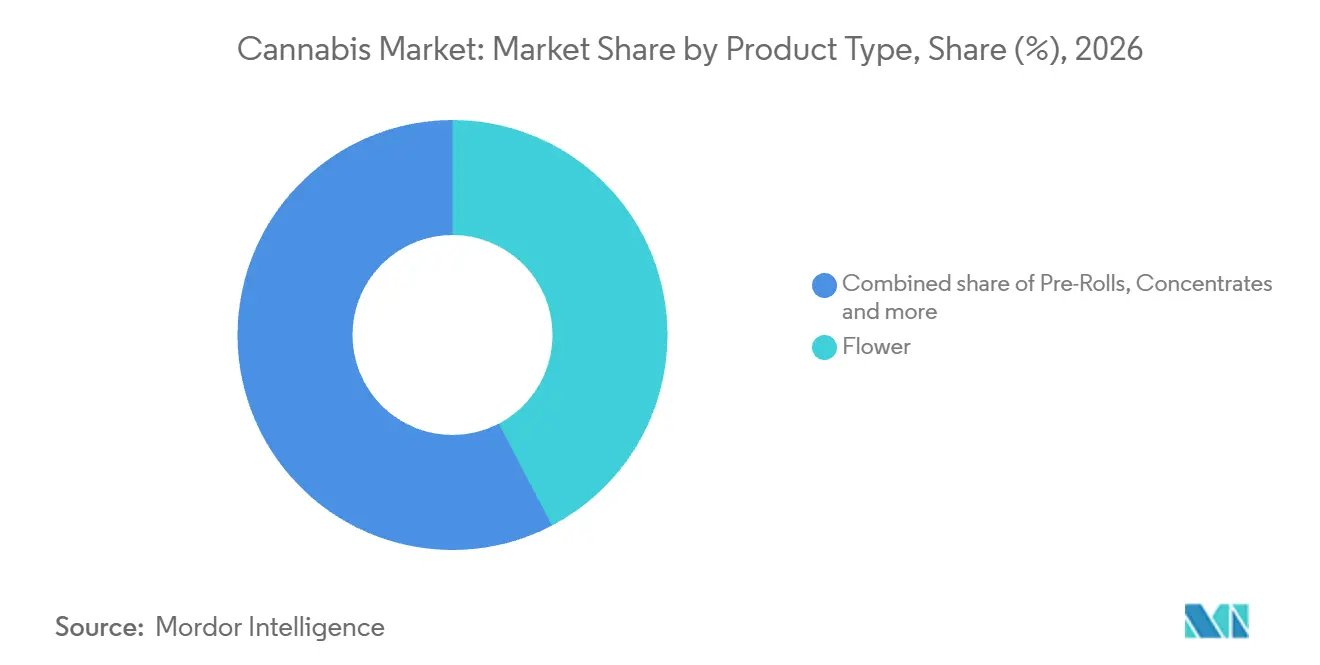
- 製品タイプ別では、フラワーが2026年の大麻市場シェアの42.34%を占め、飲料は2027年から2032年にかけてCAGR 14.4%で最も急成長するセグメントと予測されています。
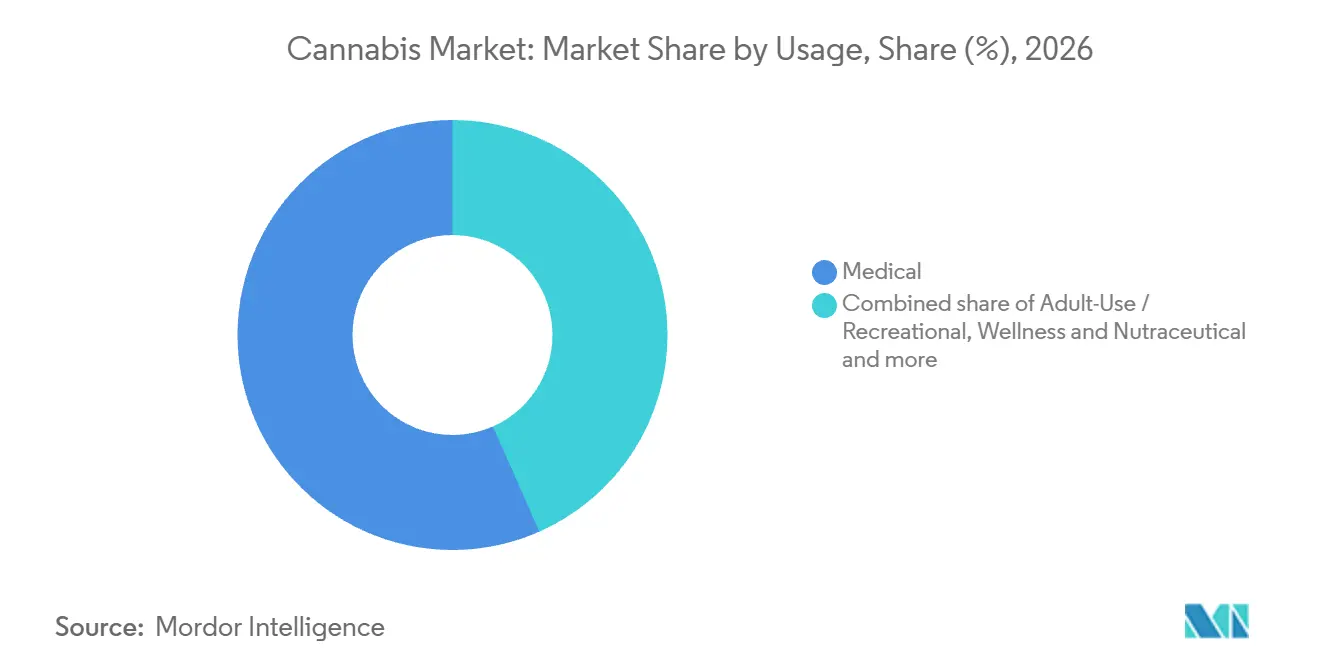
- 医療用途は2026年の大麻市場規模の56.62%のシェアを占め、成人向け/レクリエーション用製品は2027年から2032年にかけてCAGR 14.2%で最も急成長すると予測されています。
- 化合物タイプ別では、THC主体製品が2026年市場で62.89%のシェアをリードし、CBD主体製品は2027年から2032年にかけてCAGR 14.2%で最も急成長すると予測されています。
- 原料別では、マリファナが2026年の市場で62.17%のシェアをリードし、ヘンプは2027年から2032年にかけてCAGR 14.6%で最も急成長するセグメントと予測されています。
- ディスペンサリーを通じた流通が2026年の市場の58.02%のシェアを占め、オンライン直接消費者向けは2027年から2032年にかけてCAGR 14.1%で最も急成長すると予測されています。
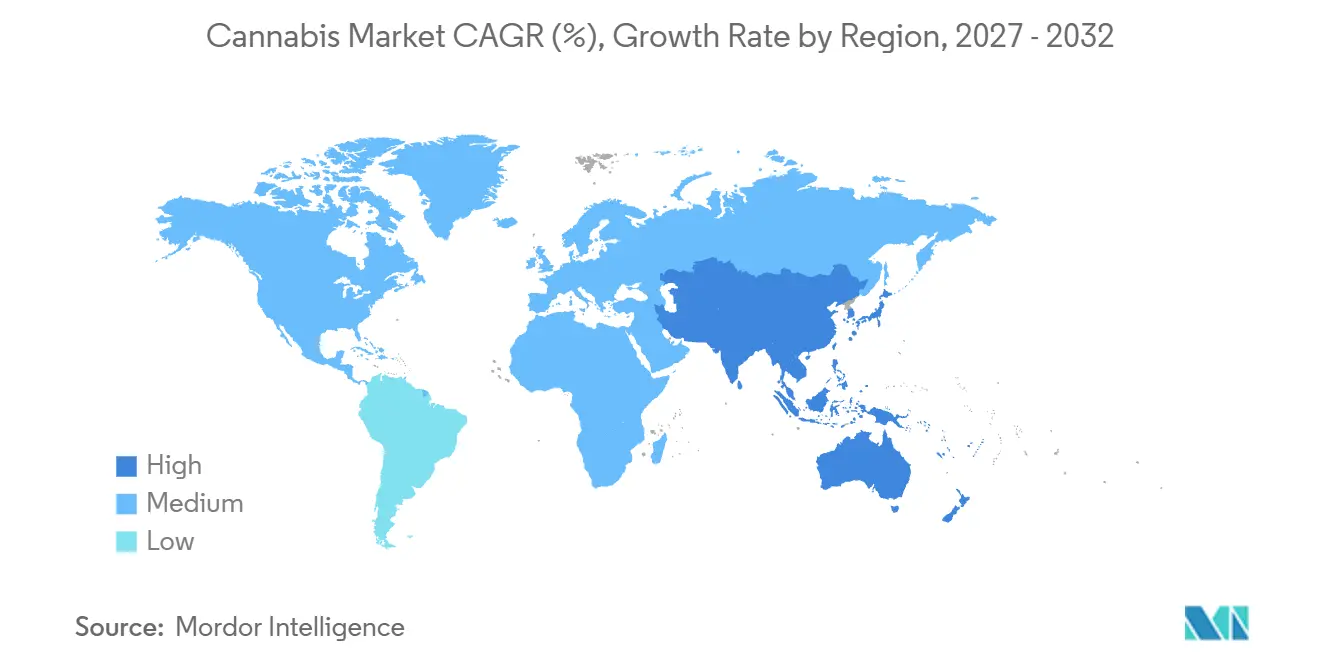
- 地域別では、北米が2026年の市場の72.89%のシェアをリードし、アジア太平洋地域は2027年から2032年にかけてCAGR 14.5%で最も急成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 成人向け利用および医療用途の合法化拡大 | +5.5% | デラウェア州 | 長期(4年以上) |
| 慢性疼痛および神経症状に対する処方利用の増加 | +4% | ドイツ国内 | 中期(2〜4年) |
| エディブル、飲料、精密投与フォーマットにおける製品革新 | +3.5% | カナダ国内 | 短期(2年以内) |
| 高効力フラワーおよびコンセントレートへのプレミアム化 | +3% | カナダ国内 | 中期(2〜4年) |
| デジタル処方およびテレヘルスワークフローによるアクセス障壁の低減 | +1.5% | ドイツ国内 | 短期(2年以内) |
| 欧州連合優良製造規範(EU-GMP)製造拡大による薬局チャネル供給の改善 | +1% | ドイツおよび欧州全域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
成人向け利用および医療用途の合法化拡大
デラウェア州は2025年8月1日、ライセンスを受けた小売業者において21歳以上の成人を対象とした合法的な成人向けマリファナおよびマリファナ製品の販売を開始しました。[1] 初期段階では、既存の医療用マリファナ・コンパッションセンターが医療用および成人向け兼用の運営に移行する形で実施されました。これにより、確立されたライセンスルートを通じて対象顧客基盤が拡大し、サプライヤーに対して製品の追加的な合法的販売先が提供されます。既にそれらの医療施設にサービスを提供しているサプライヤーにとっては、成人消費者が同一の販売拠点における追加の購買層となります。
慢性疼痛および神経症状に対する処方利用の増加
ドイツの保健省は、2025年上半期における医療用大麻の法定健康保険処方件数が2024年上半期比で一桁台のパーセンテージ増加したと報告しました。この償還チャネルの成長は、保険診療に対応するサプライヤーに追加の処方需要をもたらします。ドイツは2026年5月30日、Vertanical GmbHの処方箋専用大麻フラワーエキス「Exilby」を、神経根性(神経障害性)要素を伴う慢性腰痛を有する成人に対する単剤療法として承認しました。この承認により、医療供給システム内に適応症特有の製品機会が生まれます。非オピオイド系鎮痛薬よる事前治療の失敗または不耐性という条件が、Exilbyの商業的機会をケアの特定段階にある患者に限定しています。
エディブル、飲料、精密投与フォーマットにおける製品革新
エディブルの革新は、追加のフォーミュレーションが確立されたカテゴリー購買者基盤に届く場合に商業的機会を生み出します。Cronos Group Inc.は、Hifyre Retail Analyticsのデータに基づき、同社のSpinachブランドが2026年第2四半期にカナダのエディブル小売売上高の20.8%を占めたと報告しました。同社は、カナダのトップ10エディブル製品の中に5つのSOURZグミが含まれており、最も売れているSKUも含まれると報告しました。2026年7月、Cronos GroupはカナダのSOURZラインナップをTHCに加えてCBG、CBN、CBCフォーミュレーションに拡大しました。既存の商業規模により、このようなフォーミュレーション拡張は、エディブルカテゴリー内で既に競合しているブランドを通じたルートを持ちます。
高効力フラワーおよびコンセントレートへのプレミアム化
カナダの非認証屋内・温室栽培バルク卸売取引は、高効力フラワーがボリュームテゴリーになりつつあることを示しています。カナダ大麻取引所は、THC 30%以上のフラワーが2023年および2024年のフラワー取引量の13%から、2025年には18%、2026年4月までの年初来では25%に上昇したと報告しました。供給が需要に追いつくにつれ、その希少性プレミアムは縮小しました。Organigram Global Inc.は、2026年6月30日終了の2026年度第3四半期において、モンクトン施設での平均THC効力が記録的な30.4%に達したと報告しました。四半期収穫量は30,000キログラムを超え、前年同期比で約25%増加しました。効力のみを評価していた希少性プレミアムが縮小したため、栽培業者は現在、THC 30%以上のフラワーを大規模に供給することで競争しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 銀行、税制、および州間商取引の障壁 | -2.3% | 米国の各法域 | 長期(4年以上) |
| 広告、包装、および効能表示の制限 | -1.4% | カナダ国内 | 長期(4年以上) |
| 医薬品グレードのコンプライアンスのボトルネックおよびバッチリリースの遅延 | -0.8% | ポルトガルおよびドイツ | 短期(2年以内) |
| 国境を越えた関税および輸入政策の変動 | -0.5% | ウルグアイ国内 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
銀行、税制、および州間商取引の障壁
資金調達コストは、ライセンスを受けたオペレーターが需要機会を追加の製品供給に転換する速度を制限する可能性があります。米国政府説明責任局の2024年8月から2026年8月にかけての監査期間中、米国の8つのフォーカスグループのうち7つの参加者が、貸し手が提示する金利が15%を超えると述べました。[2] これらのグループには51名の大麻関連事業のオーナーおよびマネージャーが参加しており、資金調達のための長期にわたる資源集約的な探索についても述べました。このような条件は、許可された地域需要が商業的機会を提供している場合でも、拡大の資金調達を困難にします。ワシントン州の2023年法律は、連邦法が移送を許可するか、または司法省の命令もしくは覚書がそれを許可また容認した後にのみ、州間大麻配送協定を許可するものです。高額な資金調達と条件付きの移送許可により、オペレーターはその供給を州境を越えて展開する確実なルートなしに地域拡大の資金を調達することになります。
広告、包装、および効能表示の制限
カナダの2025年3月の大麻改正は、一部の要件を緩和しましたが、プロモーションおよび包装の中核的な規制は維持されました。政府の根拠は、包装およびラベリングの制限が、変更されていない枠組みの下で連邦ライセンス事業者が違法サプライヤーと競争する上での障壁であると指摘しました。維持された青少年保護規制は、魅力的な推薦や人物、キャラクター、動物の描写を制限しています。これらの制約は、合法製品を差別化するために利用できるビジュアルおよびプロモーションツールを制限し、コンプライアンスをブランド開発の一部にしています。2025年7月、Village Farms Internationalの完全子会社であるPure Sunfarmsは、カナダの乾燥フラワーフォーマット全体にわたって段階的に窓付き包装を導入しました。製品の視認性向上は単一ブランの乾燥フラワーに役立ちますが、維持されたプロモーション規制は合法ブランドの潜在顧客とのコミュニケーションを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フラワーの規模と飲料フォーマットの選択フラワーは2026年の大麻市場規模の42.34%のシェアを占めました。オンタリオ州の乾燥フラワーカテゴリーは、2025年3月31日終了の会計年度において同州の合法小売売上をリードしました。オンタリオ大麻ストアはまた、消費者が購入を多様化するにつれてそのカテゴリーの収益シェアが低下していると報告しました。この組み合わせにより、栽培業者はフラワーの実質的な既存販売先を持ちながら、消費者の大麻支出における配分変化にさらされています。ベープおよびインフューズドプレロールがオンタリオ消費者の支出を競い合っているため、追加のフラワー生産能力には栽培規模を超えた販売根拠が必要です。
飲料は最も急成長するセグメントであり、2027年から2032年にかけてCAGR 14.4%が予測されています。Verano Holdings Corp.は、同社が事業を展開する市場全体で2025年の大麻飲料ディスペンサリー売上が13%増加したと報告しました。非炭酸飲料およびショットは、それらの市場における飲料フォーマットの中で最も強い成長を示しました。ディスペンサリーでの販売は、メーカーに拡大のための明確なチャネルを提供する一方、異なるフォーマットの軌跡が製品選択を商業的に重要なものにしています。それらの市場で最も急成長したフォーマットである非炭酸飲料およびショットは、ディスペンサリー展開の論理的な出発点です。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
医療用輸入と成人向け価格圧力医療用途は2026年の大麻市場シェアの56.62%を占めました。ドイツの医療用大麻フラワー輸入量は2025年に約192メトリックトンと推定され、2023年の32メトリックトンの6倍となりました。この輸入フローは、栽培業者および加工業者が国を越えた取引を通じて国内製品チャネルにサービスを提供できる医療供給ルートを示しており、外部栽培と医療利用可能性を結びつけています。ドイツ国外の栽培業者および加工業者は、輸入供給関係を通じてこのチャネルにアクセスできます。
成人向け/レクリエーション用製品は最も急成長するセグメントであり、2027年から2032年にかけてCAGR 14.2%が予測されています。マサチューセッツ州の小売業者は2025年に4,630万件の成人向け取引を記録し、2024年より約340万件増加しましたが、平均価格の下落により年間売上増加は約300万 米ドルに限定されました。340万件の追加取引が約300万 米ドルの売上しか追加しなかったため、低い平均価格がトラフィック増加のほぼすべてを吸収し、成人向けサプライヤーの収益は価格維持と数量獲得の両方に依存しています。ウェルネスおよびニュートラシューティカル用途は独自の動機を持ち、2025年8月にイングランド、ウェールズ、北アイルランドで調査された18歳から75歳の過去1年間のCBD使用者384名のうち46%が一般的なウェルビーイングを理由として挙げました。
注記: 個別セグメントのシェアはレポート購入後に入手可能
化合物別:
THCの消費者リーチと医薬品CBDフォーミュレーションTHC主体製品は化合物別で最大のセグメントであり、2026年の市場の62.89%を占めました。ブリティッシュコロンビア州の2025年調査では、成人大麻使用者の39%が過去12ヶ月間にTHCのみの使用を報告し、CBDのみの使用は21%であり、77%が両方を含む製品を報告しました。THCのみの使用は、混合カンナビノイド消費と並んで実質的なTHC志向のユーザー基盤の存在を示しています。リーディングセグメントは混合カンナビノイド製品も消費するユーザーと競合しているため、製品ポジショニングは重複する消費パターンに対応する必要があります。
CBD主体製品は最も急成長するセグメントであり、2027年から2032年にかけてCAGR 14.2%が予測されいます。Jazz Pharmaceuticals plcは、カンナビジオール医薬品Epidiolex/Epidyolexの純製品売上が2026年第2四半期に前年同期比16%増の292 ミリオン 米ドルに達したと報告し、これを継続的な強い需要によるものとしました。同四半期中、同社は承認された適応症内での使用拡大および患者の柔軟性向上を目的としたカンナビジオールカプセルフォーミュレーションの新薬承認申請を提出しました。関連する承認が付与された場合、追加の剤形は新たな治療適応症を必要とせずに患者が医薬品を受け取る方法を拡大できます。これにより、フォーミュレーション開発は、確立されたカンナビジオール医薬品への需要と並んで、医薬品CBDの独自の成長レバーとなります。
原料別:
マリファナの小売需要とヘンプの転換可能性マリファナは原料別で最大のセグメントであり、2026年の市場の62.17%を占めました。マサチューセッツ州のマリファナ事業者は2025年に成人向け小売売上で1.65 ビリオン 米ドル以上を生み出しました。Curaleafは2026年第2四半期にジャクソンビルビーチおよびフェルナンディナビーチにディスペンサリーオープンし、フロリダ州での拠点を73店舗、全国での運営・管理拠点を174店舗に拡大しました。新しいフロリダ州の販売拠点は、合法的に供給されたマリファナ製品が消費者に届く場所を追加し、この原料の商業的拡大を作物の入手可能性と並んで小売カバレッジに結びつけています。
ヘンプは最も急成長するセグメントであり、2027年から2032年にかけてCAGR 14.6%が予測されています。2025年の米国の露地栽培工業用フローラルヘンプ生産量は3,320万ポンドと推定され、2024年比60%増加しました。ヘンプ由来カンナビノイド製品のメーカーにとって、農業の拡大は自社栽培の拡大を必要とせずに原料の選択肢を広げることができます。商業的機会は、その大きな作物を認可された最終用途向けの製品に転換できる加工業者へと下流に移行します。
流通チャネル別:
小売ネットワークとデジタル販売許可ディスペンサリーは流通チャネル別で最大のセグメントであり、2026年の市場の58.02%を占めました。カナダは2025年末時点で3,295の従業員を持つ合法大麻小売事業者を有していました。この小売基盤はサプライヤーに合法的に製造された製品の複数の販売先を提供するため、拡大はすべての消費者向け事業を所有するのではなく、追加のライセンス事業者にサービスを提供することで実現できます。サプライヤーの成長は、数千のライセンス小売事業者の棚スペースを獲得することにかかっています。
オンライン直接消費者向けは最も急成長するセグメントであり、2027年から2032年にかけてCAGR 14.1%が予測されています。アルバータ州は、アルバータ州ゲーミング・酒類・大麻局の承認を受けたライセンス小売業者が実店舗を運営している場合にオンライン販売を許可しており、顧客はライセンス保有者と直接注文および支払いを行います。2025年5月16日付けのライセンスで運営されているCanna Cabanaのカルガリー店はオンライン販売が認可されています。カリフォルニア州では、非店舗型小売業者は配送のみで販売し、店舗型小売業者も配送が可能という独自のモデルで配送サービスが展開されています。アルバータ州のオンライン機会は、顧客に直接販売する承認済み実店舗オペレーターに属しており、デジタル拡大を既存のライセンス小売事業と結びつけています。
地域分析
北米大麻市場
北米は2026年の大麻市場規模の72.89%のシェアを占めました。ニュージャージー州の大麻産業は2025年に1.16 ビリオン 米ドル以上の売上を生み出しました。米国30州およびコロンビア特別区全体で、2025年7月から2026年6月にかけての推定大麻消費税収入は3.55 ビリオン 米ドルに達しました。これらの売上および税収基盤は、個々の法域にわたる規制された活動を示しており、サプライヤーに確立された地域ビジネス基盤内の複数の販売先を提供しています。米国の州間移送が依然として連邦措置を条件としているため、北米のリーディングポジションには、一つの全国的な米国チャネルではなく、個別に供給される州市場が含まれています。
アジア太平洋大麻市場
アジア太平洋地域は最も急成長する地域であり、2027年から2032年にかけてCAGR 14.5%が予測されています。IgniteItが報告したオーストラリア薬物管理局のデータによると、2025年の大麻輸入量は81,119キログラムで、2024年の77,406キログラムから約5%増加しました。オーストラリアの生産量も2025年に30%増加して55,337キログラムとなり、同国の国境を越えた製品フローに国内供給の拡大が加わりました。オーストラリアに参入する輸出業者は、2025年に輸入量よりも速く生産を拡大した国内栽培業者と競合し、輸入製品と並んで利用可能な地域供給が増加しています。
南米にはウルグアイの大麻ソーシャルクラブが含まれており、クラブあたり45名の会員上限下で登録会員に植物性大麻を供給しています。欧州では、マルタの2026年2月の規則が、許可カテゴリー別に承認された会員配布サイトでの大麻在庫を制限しており、包装およびシールは規制当局が設定します。中東では、IM Cannabisが引用したイスラエル保健省のデータによると、2026年5月の医療患者数は143,900名で、ライセンス保有者110,900名および処方箋保有者33,000名が含まれています。アフリカの栽培基盤にはモロッコのシェフシャウエン州が含まれており、Hesspressが報告した内務大臣の数字によると、2025年に1,417名の農家が1,341ヘクタールをカバーするライセンス大麻栽培に参加しました。これらのルートは規模に対して異なる制限を生み出しており、会員限定配布、医療アクセス、およびライセンス栽培が製品供給および商業参加のための異なる経路を定義しています。
規制の枠組み見通し
この比較は、ライセンスを受けた商業的医療用大麻製品サプライヤーの観点から選択された法域をカバーしています。栽培許可、製品承認、および患者への販売チャネルは別々の商業的ゲートを生み出しており、承認された医療ルートの利用可能性が政策の魅力の中心となっています。米国の欄は、指定された医療スケジュールIII命令をより広い再スケジュール提案から分離しており、ドイツの医療許可は非商業的成人栽培の枠組みとは区別されています。
規制テーブル
| 決定要因 | 米国 | コロンビア | ドイツ | オーストラリア | トルコ | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 司法省および麻薬取締局 | 司法・法務省 | 連邦医薬品・医療機器研究所(BfArM) | 薬物管理局 | 農林省、保健省、およびトルコ医薬品・医療機器庁 | 南アフリカ保健製品規制局および保健省 |
| 主要な法令または方向性 | FDA承認マリファナ薬および適格州医療製品のスケジュールIII | 2025年国家使用および輸出栽培モダリティに関する政令第1138号 | 医療大麻法の事業許可および個別輸出入認可 | 麻薬法の医療用大麻ライセンスおよび許可の枠組み | 2026年1月の栽培および大麻由来医療製品規制 | 医薬品法の医療用大麻ライセンスおよび製造許可 |
| 商業的効果 | 製品およびライセンスカテゴリーが連邦分類ルートを決定し、より広い再スケジュールは2026年9月に停止された | 旧輸出モダリティ保有者は、他の手続きおよび要件に従い、国内使用を取得する | 医療取引には事業許可に加え、各輸出入に対する個別の認可が必要 | 認可された活動は許可に準拠する必要があり、製造には別途法定章がある | 割当連動栽培許可、保健省施設許可、およびTMO栽培契約が生産に先行し、承認された医療製品はReçetem処方箋による薬局調剤が必要 | 医療活動にはSAHPRAライセンスが必要で、製造には保健省の追加許可が必要 |
| 現在の政策の魅力 | 低 | 高 | 中 | 中 | 低 | 中 |
| 政策の魅力の将来的な方向性 | 変化なし | 変化なし | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
2026年9月29日の米国のより広い再スケジュールの停止により、4月の指定医療命令は変更されず、低い魅力での継続性を支持する一方、コロビアのより広い国内使用/輸出ルートおよび2026年3月の地域提案は高い魅力と継続性を支持しています。ドイツには確立されたライセンス医療取引経路がありますが、2025年12月に付託された法案が実施された場合、初期のフラワー処方および通信販売アクセスを強化する可能性があり、オーストラリアのライセンスおよび許可の枠組みは医療サプライヤーを支援し、2026年9月の2027年4月1日の規制サンセット前に軽微または必要な修正のみを行う意向は継続性を支持しています。トルコの割当、サイト許可、契約、および処方箋ゲートが運用上の枠組みであり、農林省の2026年4月2日の計画された栽培規制変更に関する会議では変更される条項が特定されなかったため、緩和または強化は証明されていません。南アフリカのSAHPRAライセンスおよび保健省製造許可が運用上の医療ルートであり、貿易省の2026年10月2日の声明はヘンプおよび大麻マスタープランが審査中であると述べており、新しいライセンスまたは販売ルートは証明されていません。
バリューチェーンの段階
この比較は、ライセンスを受けた大製品が販売可能な在庫となる方法と、オペレーターが生産、試験、卸売流通、および小売販売から収益を得る場所を追跡します。Cresco Labsは2026年8月6日時点で米国8州にわたる13の栽培・生産施設を報告し、ブランド製品をサードパーティのライセンス小売業者および自社店舗に流通させています。カリフォルニア州では、小売輸送前にライセンス済み試験機関によるバッチ試験の合格、不合格品の廃棄またはメーカーへの改善のための照会、および第11種流通業者による品質保証レビューが必要です。このリリース条件は製造と製品販売の間に商業的ゲートを生み出し、統合されたサプライチェーン内で専門的な試験に役割を与えています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 栽培および製品製造 | Cresco Labs Inc.などの統合型栽培業者および製造業者 | フラワーおよび完成品の販売 | 収穫量を完成品需要に合わせること | 作物計画を意図する製品ミックスと調整する |
| 試験およびバッチリリース | SC Labsなどの試験・サンプリングプロバイダー | 試験、サンプリング、および技術サービス料 | 不合格バッチはカリフォルニア州でメーカーへの廃棄または改善のための照会が必要 | リリース前に試験を行い、不合格品を許可された改善または廃棄に回す |
| 卸売流通 | オンタリオ大麻ストアなどの州卸売業者 | 着地コストを上回るオンタリオ卸売マークアップ(製品サブカテゴリーにより異なる) | OCSは受け入れた製品について提出されたサプライヤーコストを拒否または交渉する場合がある | 提案コストと製品選択をOCSのオンボーディング条件に合わせる |
| 小売販売 | Cresco Labs Inc.などのディスペンサリーオペレーター | 消費者製品販売 | 所有および支援するパートナー販売拠点全体での供給調整 | 各販売拠点タイプに対して明確な供給および運営支援の責任を設定する |
| 情報源: Mordor Intelligence | ||||
これらの取り決めにより、統合型オペレーターは複数の販売段階を管理しながら、試験および技術サービスを提供する試験機関の独自の商業的役割を維持しています。生産は製品取引を通じて収益を得る一方、試験サービスおよび卸売は異なる活動よび価格メカニズムに収益を結びつけます。カリフォルニア州の不合格バッチ規則は、栽培と販売が同一オペレーターに属する場合でも、小売販売前に製品価値をリスクにさらします。
競争環境
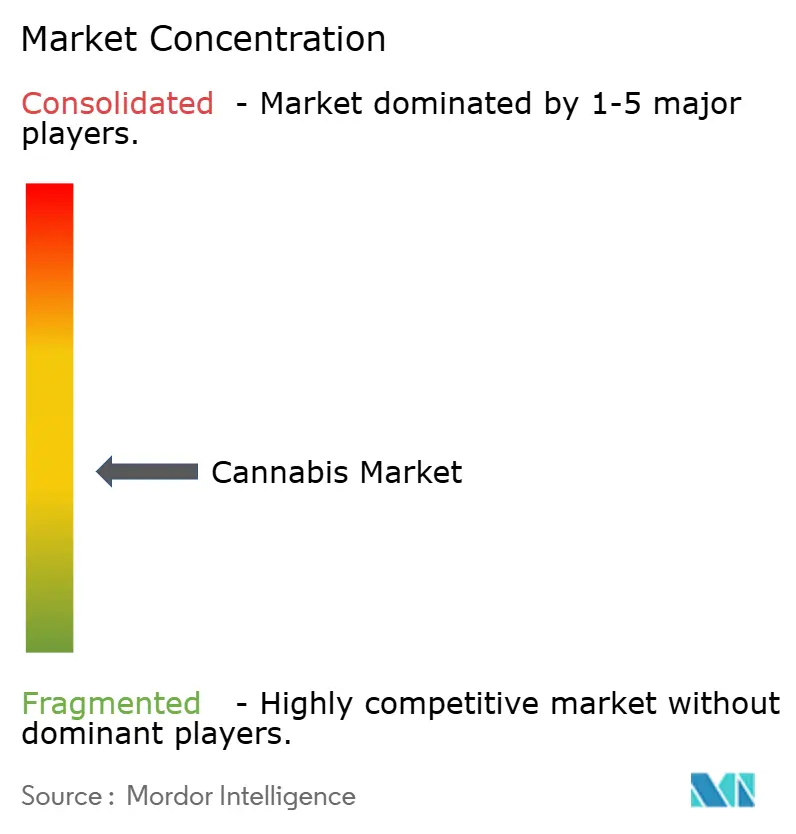
競争はライセンスを受けた法域全体で分散しており、統合型オペレーターがブランド生産を小売ネットワークと結びつけています。Curaleaf Holdings, Inc.、Trulieve Cannabis Corp.、Green Thumb Industries Inc.、Verano Holdings Corp.、およびCresco Labs Inc.が主要参加者です。Veranoは2026年8月時点で米国13州にわたる163のディスペンサリーと14の生産施設を報告しており、一つのオペレーター内での生産と小売資産の組み合わせを示しています。Trulieveは、フロリダ州、ジョージア州、ペンシルベニア州、およびウェストバージニア州で確立された医療用マリファナ事業を持つ垂直統合型オペレーターとして自社を説明しており、それらの医療チャネルで生産と小売を組み合わせています。この組み合わせは、生産と小売の両方のカバレッジを求める挑戦者に対する参入障壁を生み出す一方、個々のライセンスチャネルに供給するより狭い機会を残しています。
Green Thumb Industriesは2026年7月13日にニュージャージー州パラマスのRISEディスペンサリーで成人向け販売を開始しました。[3] Trulieveは2026年第2四半期にHarvestの医療用および成人向け混合州事業の連結解除を完了し、収益には6月3日まで両事業が含まれ、6月の残りは医療専用事業が含まれました。これらの動きは異なる形の変化を表しており、一方は認可された小売用途を追加し、もう一方は連結事業の範囲を変更しています。Trulieveの連結フットプリントを評価するサプライヤーは、Harvestの混合事業を6月3日以降に残された医療専用事業から分離する必要があり、パラマスはGreen Thumbに独自の成人向け販売拠点を提供しています。
Green Thumbの2026年第2四半期の全社収益は4.6%増の306.7 ミリオン 米ドルとなり、小収益は3.6%増、既存店売上は1.1%減となりました。Green Thumbは、2026年の連結第2四半期税費用の低下(2026年の12.5 ミリオン 米ドル対2025年の21.6 ミリオン 米ドル)を主に、司法省の命令により州合法医療大麻がスケジュールIIIに分類されたことで、同社の事業の一部に対する内国歳入法第280E条の適用が終了したことに起因するとしました。より広い再スケジュール手続きは2026年9月29日に停止されました。Crescoの2026年3月9日の購入契約は9つのディスペンサリーをカバーし、8月の申請時点で承認待ちであった一方、4月12日の経営サービス契約によりその運営が同社の管理下に置かれました。Green Thumbの小売収益成長と既存店売上の低下、およびCrescoの承認依存型9ディスペンサリー購入はいずれも、確立された店舗での売上増加ではなく、販売拠点の追加が規模拡大の経路であることを示しています。
大麻業界のリーダー
-
Curaleaf Holdings, Inc.
-
Trulieve Cannabis Corp.
-
Green Thumb Industries Inc.
-
Verano Holdings Corp.
-
Cresco Labs Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
大麻市場 このレポートでカバーされる企業
- Curaleaf Holdings, Inc.
- Trulieve Cannabis Corp.
- Green Thumb Industries Inc.
- Verano Holdings Corp.
- Cresco Labs Inc.
- Ascend Wellness Holdings, Inc.
- High Tide Inc.
- SNDL Inc.
- Jazz Pharmaceuticals plc
- Jushi Holdings Inc.
- TerrAscend Corp.
- Aurora Cannabis Inc.
- Tilray Brands, Inc.
- Organigram Global Inc.
- Cronos Group Inc.
市場参加者にとっての主要な機会
この比較は、ブラジルの2026年医療用大麻栽培経路によって生み出された製品供給機会を、国内製造投入物から自社作物輸出まで検討します。医療経路は、Anvisaが特別認可を付与し、その他の適用要件が満たされた後、総THCが0.3%以下の品種を栽培する法人に許可します。対象となる製造用途には登録医薬品およびAnvisa承認大麻製品が含まれ、医療栽培認可保有者は衛生および税関要件の下で原植物材料段階のみを通じて自社作物を輸出できます。Ease Labs Pharmaは、処方箋非調剤薬局および薬局チャネル向けにブラジルでカンナビジオールおよび大麻エキス製品を製造しています。
市場機会テーブル
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 登録医薬品向け国内供給 | 2026年の栽培経路には登録医薬品製造が含まれる | 登録医薬品製造業者 | 意図する医薬品の要件に合わせた医療用作物供給を開発する | 文書化された需要と適合する事前栽培認可および生産見積もり | 認可栽培業者および登録医薬品製造業者 |
| 承認された大麻製品向けの投入物 | 経路はAnvisa承認大麻製品もカバーする | 承認された大麻製品の製造業者 | 作物供給提案を製造業者の製品ポートフォリオに結びつける | 栽培品種の総THC上限および別途の完成品承認 | Ease Labs Pharmaなどの大麻製品製造業者 |
| 医療用植物材料の輸出 | 認可された事業者は自社栽培からの材料を輸出できる | 外国の医療製品製造業者 | 原植物材料段階向けの自社作物供給提案を開発する | 医療栽培認可、自社作物制限、ならびに衛生および税関要件 | 輸出ルートの対象となるブラジルの医療栽培業者 |
| 情報源: Mordor Intelligence | |||||
ブラジルの規則は、医療用および輸出用の生産見積もりが、申告された需要と一致する購入、販売、または流通の意向に関する契約または文書によって正当化されることを要求しています。したがって、栽培業者が計画された栽培量を正当化する際には、意図する販売ルートを定義する必要があります。意向文書は、完成した供給契約の前にこの需要の整合性を確立できるため、見込みのある医療購買者を中心に開発された栽培提案に有利です。
最近の産業開発事情 大麻市場
- 2026年10月:Aurora Cannabis Inc.はドイツのロイナにあるEU-GMP製造施設の大規模拡張を完了し、欧州の医療用大麻生産インフラを強化しました。
- 2026年8月:Veranoは、アリゾナ州、イリノイ州、ネバダ州では8月21日、ニュージャージー州では8月28日にZen Leafディスペンサリーおよびサードパーティパートナーを通じて初期販売が予定されたEasy Landingsカンナビス飲料を発表しました。
- 2026年7月:Village Farms International, Inc.はSuper Toast Bitesカンナビス注入グミを発売し、カナダのオンタリオ州のライセンス小売業者を通じて初期販売を開始しました。
大麻市場 レポートの範囲と調査方法論
市場の定義と範囲
グローバル大麻市場は、医療用、成人向け、またはウェルネス目的で販売される合法的に栽培された大麻製品への年間卸売相当支出を測定します。各製品は、卸売チャネル購買者への最初の販売時、または世界中の直接消費者向け販売の卸売相当価値でカウントされます。
スコープの除外:違法大麻取引、ヘンプ繊維および工業用ヘンプシード、ベーピングハードウェア、および栽培機器は除外されます。
セグメンテーションの概要
- 製品タイプ別
- フラワー
- プレロール
- コンセントレート
- エディブル
- 飲料
- 外用薬および経皮吸収剤
- チンキ剤および舌下投与剤
- カプセルおよびソフトジェル
- 用途別
- 医療用
- 成人向け/レクリエーション用
- ウェルネスおよびニュートラシューティカル
- 化合物別
- THC主体
- CBD主体
- THC/CBDバランス型
- マイナーカンナビノイド
- 原料別
- マリファナ
- ヘンプ
- 流通チャネル別
- ディスペンサリー
- 薬局
- オンライン直接消費者向け
- 配送サービス
- マスマーケット小売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- コロンビア
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- オランダ
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- オーストラリア
- タイ
- 日本
- 韓国
- ニュージーランド
- アジア太平洋その他
- 中東
- イスラエル
- トルコ
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- レソト
- モロッコ
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
Statistics Canadaの製品タイプ別年間大麻売上などの販売テーブルは、合法小売ミックスとその経時的な変化をマッピングするのに役立ちます。国連薬物犯罪事務所の世界薬物報告書は、規制市場のシグナルをより広い薬物市場の文脈から区別するのに役立つ大麻の供給と需要に関する国および地域の指標を提供します。世界保健機関の大麻レビューは化合物および医療用途の証拠を解釈するのに役立ち、欧州委員会の優良製造規範ガイダンスは医薬品供給およびバッチ可用性に影響する規制要件を明らかにします。
企業の申告書、投資家向け資料、公開規制記録、および信頼できるビジネスプレスは、報告された収益、生産、価格、ライセンス、およびチャネルの証拠を追加し、公開データセットとのクロスチェックを提供できます。これらのソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューおよび構造化アンケートは、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全体のライセンス栽培業者、加工業者、製品製造業者、医療用および成人向け流通業者、小売業者、および関連する業界または規制の専門家をカバーします。回答者は製品レベルの価格、合法販売ルート、チャネルマージン、市場定義、および地域の規制変更を明確にし、二次ソースの前提をテストし、欠落または矛盾する入力を特定するのに役立ちます。証拠が乏しい場合、アナリストはギャップを文書化し、別の市場参加者または公開指標からの裏付けを求め、測定された製品売上との関係が説明できる場合にのみ境界付きプロキシを使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:20% | アジア太平洋:38% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:24% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
トップダウン推定は、国および地域別合法的に販売された大麻製品支出から始まり、最初の卸売販売または直接販売の卸売相当価値で表され、その後国別合計をグローバル市場に照合します。多変量回帰は、過去の価値を合法市場アクセス、有効な医療患者または処方指標、ライセンス生産および輸入可用性、小売売上および販売拠点カバレッジ、ならびに製品価格とミックスに関連付けることができます。価格とミックスは数量の変化とは別にモデル化されるため、エキスまたはその他の高価値フォーマットへのシフトが追加の物理的供給と誤解されることはありません。製品、用途、化合物、原料、チャネル、および地域のシェアは、入手可能な場合は公式の販売分割および企業または規制当局の開示から構築され、直接分割が得られない場合は、ライセンス規則および国レベルの供給またはアクセス指標が推定を導くために使用されます。選択的なボトムアップチェックは、サンプリングされた合法量に観察された販売価格を乗じるか、代表的な市場のサプライヤーおよびライセンスチャネルをロールアップし、欠落した国またはチャネルの入は最も近い文書化された類似物を使用して記録および境界付けされます。一次専門家は、グローバルシリーズが照合される前に、それらの変数レベルの予測の方向性と妥当性、および合法アクセス、供給、価格、ミックス間の想定されるリンクを検討するよう求められ、重大な不一致はソースチェックまたは修正された範囲を促します。
データ検証と更新サイクル
アナリストは公式の国別売上、ライセンスおよび貿易指標を企業開示および独立した小売または生産シグナルと照合し、外れ値を調査して前期および関連市場指標との差異を説明します。第2のアナリストがソース定義、単位換算、市場境界、および重要な計算をレビューし、サインオフ前に異常が解決されます。重大な矛盾、規制変更、または推定を変更する可能性のある説明のつかない価格または供給の動きがある場合、回答者に再連絡します。データセットは年次で更新され、合法化や主要な市場アクセス変更などの重大なイベント後にサイクル間でレビューされ、納品前に新鮮なソースおよび計算パスが行われます。
Mordor Intelligenceの大麻市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。グローバル大麻市場は、医療用、成人向け、またはウェルネス目的で販売される合法的に栽培された大麻製品への年間卸売相当支出を測定します。
主要なギャップドライバーには、研究の定義されたカバレッジおよび市場固有のモデリング選択が含まれます。製品、用途、化合物、原料、チャネル、および地域のシェアは、入手可能な場合は公式の販売分割および企業または規制当局の開示から構築され、直接分割が得られない場合は、ライセンス規則および国レベルの供給またはアクセス指標が推定を導くために使用されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 51.3 ビリオン 米ドル(2027年) | |
| グローバル市場調査出版社A | 41.8 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値51.3 ビリオン 米ドルを18.5%下回っています。この推定値は比較年より前の2025年ベースを使用しており、その適用分類には工業用ヘンプおよびここでカウントされる合法的に販売されたカンナビノイド製品を超えたカンナビノイド用途も含まれています。 |
| グローバル市場調査出版社B | 76.5 ビリオン 米ドル(2026年) | 2026年ベースでは、この推定値は1年後の本レポートの2027年値51.3 ビリオン 米ドルを49.1%上回っています。その市場定義は工業用ヘンプ誘導体および医薬品カンナビノイド医薬品にまで及んでおり、本レポートの合法的に栽培された製品売上の境界を超えています。 |
Mordor Intelligenceのアナリストは公式の国別売上、ライセンスおよび貿易指標を企業開示および独立した小売または生産シグナルと照合し、外れ値を調査して前期および関連市場指標との差異を説明します。
レポートで回答される主要な質問
大麻市場の規模と成長見通しは?
規模は2027年に51.3 ビリオン 米ドル、2032年に97.48 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 13.7%で成長します。
合法大麻製品の需要を支えるものは何ですか?
法的アクセスと製品開発が商業ルートを広げています。デラウェア州は2025年8月にライセンス小売業者を通じて21歳以上の成人向け販売を開始しました。
金額別でリードする合法大麻製品タイプは何ですか?
フラワーが2026年の市場の42.34%のシェアをリードしました。飲料は2027年から2032年にかけてCAGR 14.4%で最も急成長すると予測されています。
合法大麻業界の主要企業はどこですか?
Curaleaf Holdings, Inc.、Trulieve Cannabis Corp.、Green Thumb Industries Inc.、Verano Holdings Corp.、およびCresco Labs Inc.が主要参加者です。
合法大麻拡大の主要な制約は何ですか?
資金調達コストが拡大を制約しています。米国政府説明責任局の2024年8月から2026年8月にかけての監査で、51名の大麻関連事業のオーナーおよびマネージャーが参加した米国の8つのフォーカスグループのうち7つの参加者が、貸し手が提示する金利が15%を超えると述べました。
合法大麻の需要と成長をリードする地域はどこですか?
北米が2026年の市場の72.89%をリードし、アジア太平洋地域は2027年から2032年にかけてCAGR 14.5%で最も急成長すると予測されています。