
カンナビジオール(CBD)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 11.64 十億米ドル |
| 市場規模 (2031) | 24.39 十億米ドル |
| 成長率 (2026 - 2031) | 15.94 % |
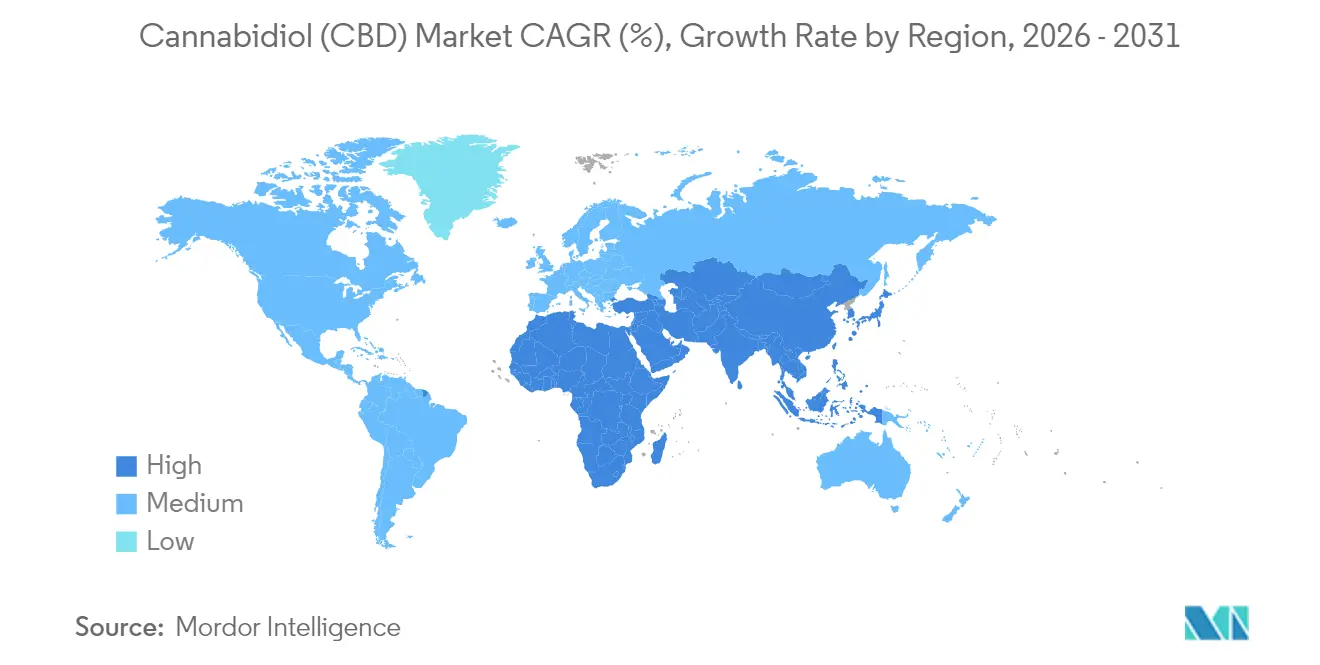
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
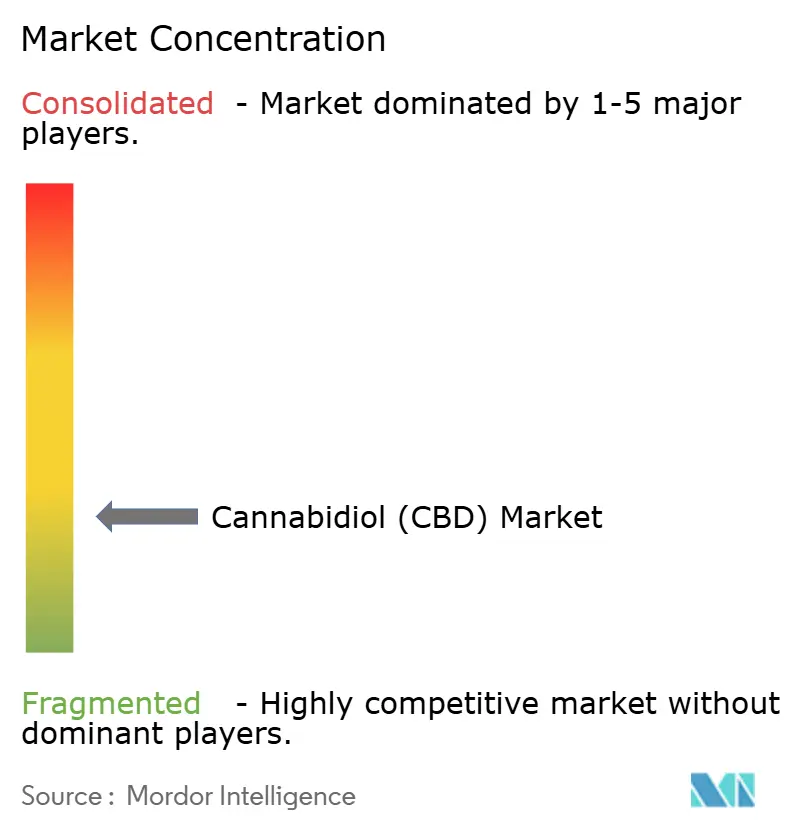
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカンナビジオール(CBD)市場分析
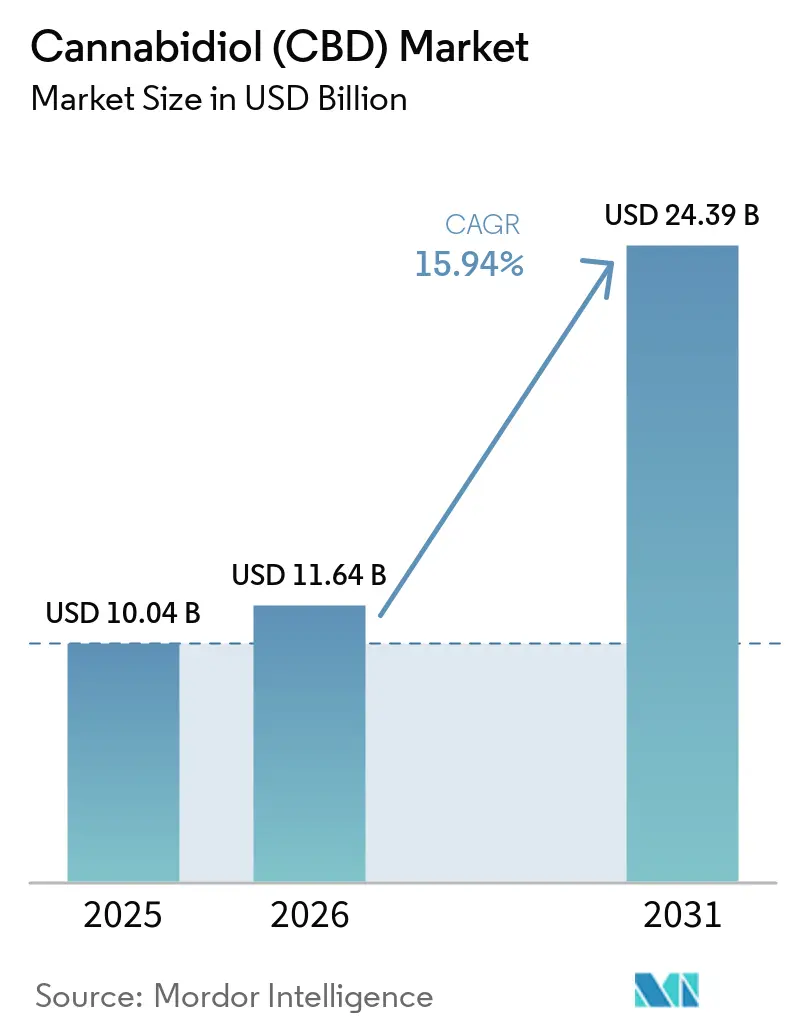
カンナビジオール市場規模は2025年に100億4,000万米ドルと評価され、2026年の116億4,000万米ドルから2031年には243億9,000万米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは15.94%となっています。
急速な医薬品グレードのイノベーションが、CBD市場をニッチなウェルネス分野から主流の治療・消費者向け用途へと転換させています。米国における大麻のスケジュールIIIへの再分類が迫る中、FDA承認のカンナビノイド医薬品が薬局で利用可能になる可能性があり、ナノエマルジョンやその他の速効性デリバリー技術が経口摂取製品および外用製品の対象市場を拡大しています。さらに、Canopy GrowthによるWanaおよびJettyの買収は、ブランドポートフォリオと独自の知的財産がCBD市場における競争優位を左右することを示しています。
主要レポートのポイント
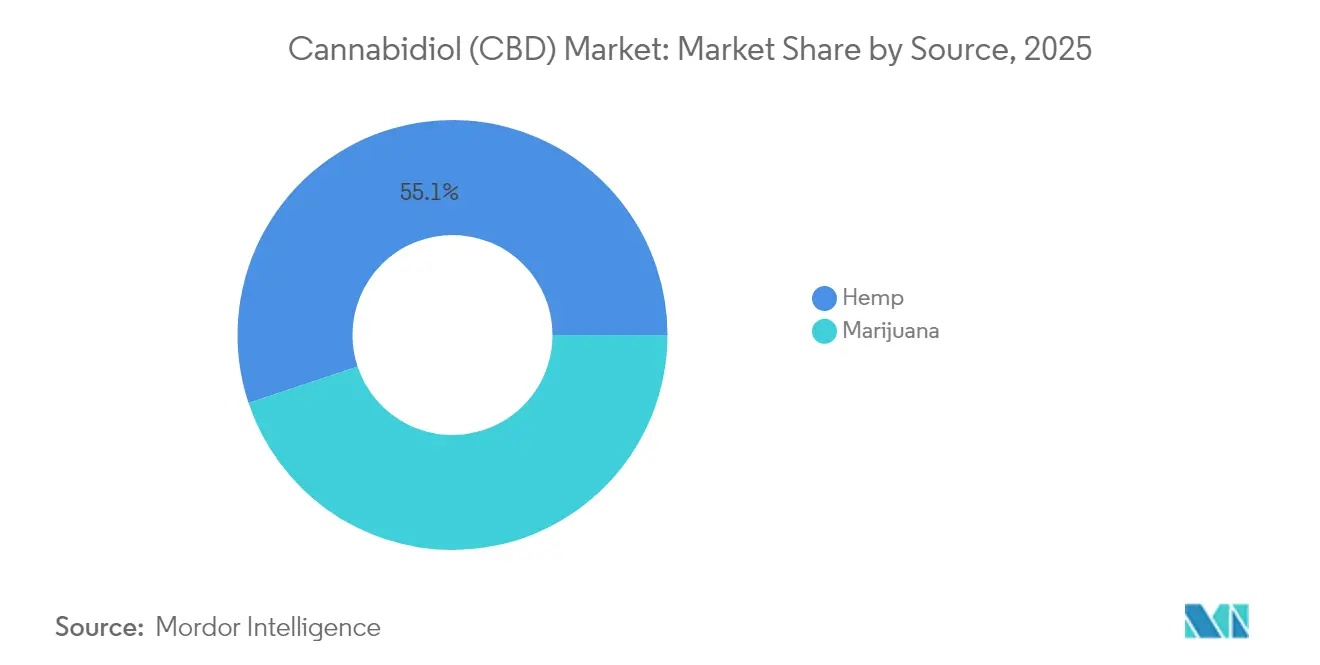
- 原料別では、ヘンプが2025年のCBD市場において55.12%のシェアを占め、マリファナ由来のCBDは2026年から2031年にかけてCAGR 18.35%で成長する見込みです。
- 最終用途別では、医薬品セグメントが2025年のCBD市場シェアの40.91%を占め、ペットケアは2031年までにCAGR 31.28%で拡大すると予測されています。
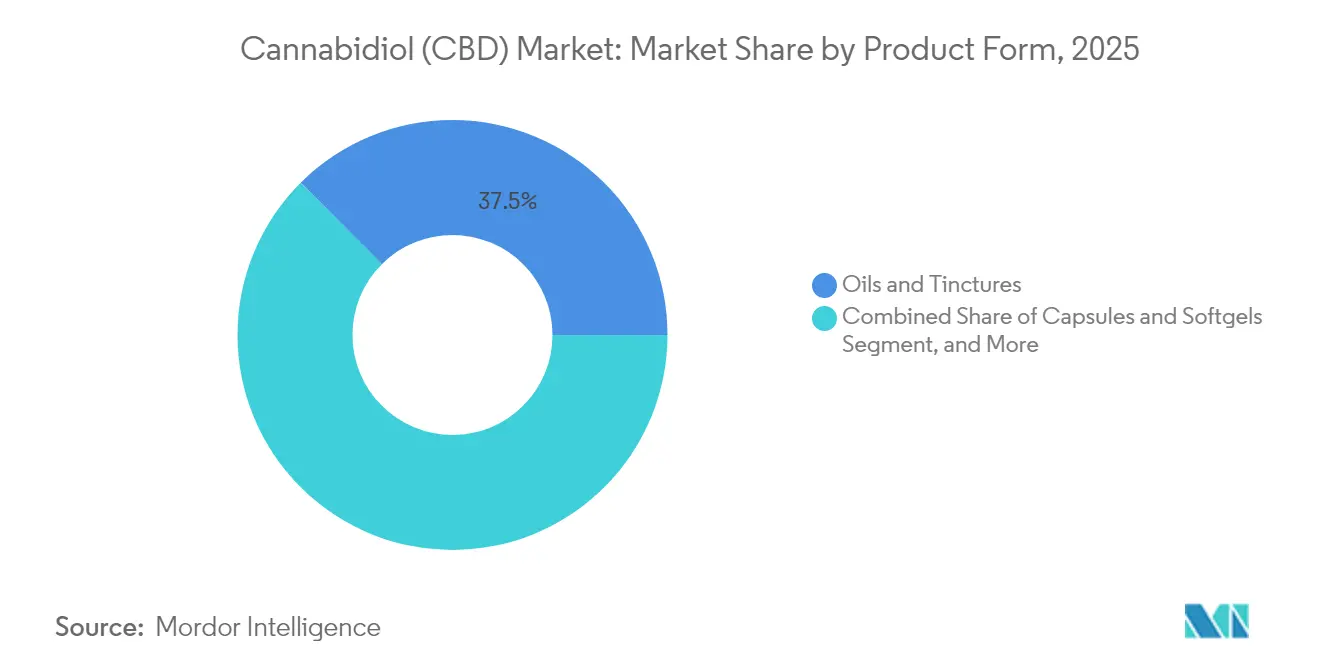
- 製品形態別では、オイル・チンキ剤が2025年のCBD市場シェアの37.48%を占め、グミ・菓子類は2031年までにCAGR 29.35%を記録すると予測されています。
- 流通チャネル別では、小売店が2025年に46.02%の収益シェアでトップとなり、Eコマースは21.86%のCAGRで拡大しています。
- 地域別では、北米が2025年の収益の46.55%を占め、アジア太平洋地域は2031年までにCAGR 19.74%を記録すると推定されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 慢性疼痛 管理による処方CBD需要の拡大 | +1.2% | 北米; 欧州 | 中期 (2〜4年) |
| OTC CBDの薬局チェーンへの 規制経路の開放 | +0.9% | 北米; 日本 | 短期 (2年以内) |
| 高齢者層における CBD配合機能性食品の採用 | +0.7% | 欧州; 北米 | 中期 (2〜4年) |
| 消費者の健康意識の 向上 | +0.5% | グローバル | 短期 (2年以内) |
| 化粧品・スキンケア製品への CBD統合の拡大 | +0.4% | アジア太平洋; 欧州 | 中期 (2〜4年) |
| オンライン小売プラットフォームおよび Eコマース普及の拡大 | +0.3% | グローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
慢性疼痛管理による処方CBD需要の拡大
難治性神経疾患に対するCBDの有効性が証明されるにつれ、処方採用が増加しています。Jazz Pharmaceuticalsは複数のてんかん種において発作回数の中央値が46〜87%減少したことを報告しており、介護者の89%がEpidiolex療法を継続する意向を示しています。看護師は治療を受けた症例の85%で発作の減少を記録し、結節性硬化症複合体の患者において行動改善が観察されました。これらの結果は慢性疼痛に関するより広範な臨床試験を必要とし、製薬企業によるカンナビノイドの研究開発への投資を促しています。米国でのスケジュールIIIへの再分類はFDA承認と薬局流通を促進し、カンナビジオール市場における償還可能なアクセスを拡大するでしょう。
薬局チェーンにおける市販CBD向け規制経路の開放
日本の2024年12月の大麻取締法改正は医療用大麻製品を許可し、段階的な栽培ライセンスを導入することで、数十年にわたる「ドラッグラグ」を解消しました。[1]米国では、FDAが現行のサプリメント規制ではCBDを適切に管理できないと認め、立法提案を促す一方、カリフォルニア州が検出可能なTHCを含むヘンプ食品の緊急禁止措置を講じるなど、各州が独自の措置を講じています。[2]そのため、主要薬局グループは連邦レベルの明確化が実現した際に適合SKUを市販棚に並べる準備を進めており、カンナビジオール市場を拡大させています。
高齢者層におけるCBD配合機能性食品の採用
高齢の消費者は睡眠、関節、炎症の問題に対する非医薬品的な緩和策を求めており、カンナビジオールを配合した機能性食品への需要が加速しています。Le Herbeの水溶性粉末はナノエマルジョンを活用して発現時間を15〜30分に短縮し、賞味期限を3倍に延ばしています。3Dプリント錠剤はオーダーメイドの用量を可能にしますが、プリンター費用が4,000米ドルを超えるため、近期のスケールアップは限定的です。バイオアベイラビリティの向上により、CBD飲料やスナックは日常的な食事補助品として位置づけられ、カンナビジオール市場にさらなる成長機会をもたらしています。
健康に関する消費者意識の向上
コンビニエンスストアの調査によると、大多数の買い物客がCBDの効能を認識しているものの、試用率は依然として低い水準にあります。教育キャンペーンでは正しい用量とCOA(分析証明書)の確認が強調されており、この戦略はTilrayが大型先進市場においてアルコール代替品としてヘンプ由来デルタ9 THC飲料を展開したことによっても強化されています。THCセルツァーを取り扱う全国飲料チェーンは、拡大するカンナビジオール市場においてカンナビノイド消費の正常化を裏付けています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| カンナビジオール製品に対する 厳格な規制 | −1.4% | 日本; 米国 | 短期 (2年以内) |
| ヘンプバイオマスの 供給過剰による価格圧縮 | −0.8% | 北米 | 短期 (2年以内) |
| 途上国におけるCBDスタートアップへの 銀行・保険制限 | −0.5% | ラテンアメリカ; アフリカ | 中期 (2〜4年) |
| 統一されたグローバル規制枠組みおよび 表示基準の欠如 | −0.4% | グローバル | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
カンナビジオール製品に対する厳格な規制
日本は世界最低水準のTHC閾値を設けており、輸入CBDに対して検出不可能なレベルを要求し、原料を成熟した茎と種子に限定することで供給チャネルを厳しく制限しています。[3]米国では、FDAが現行のサプリメント規制は「不十分」との立場を維持し連邦レベルの空白が続く一方、カリフォルニア州は検出可能なTHCを含む小売ヘンプ食品を禁止しています。規制の不整合はコンプライアンスコストを引き上げ、全国展開を遅らせています。
ヘンプバイオマスの供給過剰による価格圧縮
ヘンプの作付面積拡大ブームが在庫を増加させ続け、アイソレート価格を押し下げ、ブランド数を4,000社から約2,000社に減少させています。Charlotte's Webはプレミアム睡眠補助需要を取り込むためにCBN主体の「Stay Asleep」グミを発売することで対応しました。超音波および加圧液体抽出技術により純度向上が可能となり、より高いマージンを正当化できますが、知的財産や規模を持たないプロセッサーはCBD市場から撤退しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
ヘンプが数量を牽引し、マリファナが価値面での勢いを獲得大麻草由来製品は、有利な法規制と確立された農業サプライチェーンが一貫した原料品質を確保したことにより、2025年の収益の55.12%を占めました。フルスペクトラムのCBDヘンプオイル製剤には、CBDのほかにマイナーカンナビノイド、テルペン、フラボノイドが含まれています。大麻草フォーマットのCBD市場規模は、摂取可能製品や化粧品が消費者層を拡大するにつれ、十数%台のCAGRで拡大すると予測されています。一方、マリファナ由来エキスの需要は、アントラージュ効果が臨床的な裏付けを得るとともに、米国のスケジュールIII定の可能性が研究障壁を緩和することで、2026年から2031年にかけて年率18.35%で増加すると予測されています。CBD市場では、煙由来のテルペンを捕捉するSmokenolのようなハイブリッド抽出法が登場し、従来の原料区分を曖昧にしながら、製剤業者向けにカスタマイズされたカンナビノイド比率の実現を可能にしています。
大麻草の法的明確性は、特に欧州やアジアの一部においてTHCフリーの在庫を必要とする多国籍小売業者を支援しています。マリファナ由来のCBDは、薬局方基準のもとで微量のTHC含有が許容される処方箋チャネルに訴求しています。製薬試験がてんかんを超えて疼痛や不安症へと拡大するにつれ、大麻草とマリファナの両ライセンスを持つ垂直統合型栽培業者が、多様化した原薬(API)を大規模に供給するうえで最も有利な立場にあります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途別:
医薬品が収益をリード、ペットケアが急成長医薬品用途は2025年の売上の40.91%を生み出し、Epidiolexの2024年第1四半期収益1億9,870万米ドルおよび結節性硬化症とレノックス・ガストー症候群の適応症への継続的な拡大に支えられています。この優位性は最終用途全体で最高のCBD市場シェアに反映されており、支払者によるカンナビノイド処方の償還が増加しています。一方、ペットケアのCBD市場規模は、飼い主が伴侶動物の関節炎、不安、術後回復のための機能性チュウやオイルを採用するにつれ、CAGR 31.28%で拡大すると予測されています。獣医師は犬の変形性関節症の疼痛軽減に関する査読済みエビデンスの増加を挙げており、GMPグレードのチンキ剤への需要を支えています。
ウェルネスおよび個人使用向けSKUは、ターゲットを絞った効能へと進化し続けています。「Stay Asleep」CBNプラスCBDグミは、睡眠問題を報告する成人の67%に対応しており、拡大されたカンナビノイドプロファイルが追加の消費者ニーズを取り込む方法を示しています。このような機能的多様化は、原料の供給過剰ショックに対するカテゴリーの回復力を高めています。
製品形態別:
オイル・チンキ剤が首位を維持しながらグミが急増消費者は用量の柔軟性を求めてオイルとチンキ剤を選好し、この形態が2025年の収益の37.48%を占めました。精密なドロッパーと最小限の添加物は医療監督下のレジメンに訴求し、医療提供者からの信頼を維持しています。グミと菓子類は2031年までに年率29.35%の成長が予測されており、馴染みのあるスナック形態とマスキングされた味を好む初回ユーザーを引き付けています。アルコール代替トレンドがグミのCBD市場規模をさらに活性化しており、オーストラリアの消費者はビールよりも大麻グミを選ぶ理由として二日酔いがない点を挙げています。
高度なナノエマルジョンは食用製品の発現時間を30分未満に短縮し、バイオアベイラビリティを向上させることで、オイルのスピード優位性を侵食し、グミの夜間リラックス用途を拡大しています。外用製品も同様に水溶性ナノドロップを採用して皮膚吸収を高め、化粧品SKUのプレミアム化を支えています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
実店舗が依然として信頼を獲得、Eコマースが加速小売店は2025年の収益の46.02%を占め、買い物客がスタッフによる対面案内と即時の製品アクセスを重視しています。薬局、ウェルネスチェーン、食料品店は地域の法規制が明確化するにつれ棚スペースを拡大しています。それでも、EコマースはCAGR 21.86%の軌道にあります。CBD市場では、慢性疾患を抱える患者がスティグマを避けプライバシーを維持するために、ワンクリックでの再注文と目立たない配送オプションを好む傾向があります。
Circle Kなどのコンビニエンス小売業者はブロードスペクトラムグミとセルツァーを取り揃えたパイロットキオスクを拡大しており、YeswayのFeel Good Shop+はエナジードリンクに隣接した衝動買い向けSKUをキュレーションしています。米国のスケジュールIII再分類が実現すれば、FDA承認のカンナビノイド医薬品が病院・専門薬局に流通し、支払者の償還と医師の処方ワークフローに沿った医療サプライチェーンが確立されるでしょう。
地域分析
北米およびラテンアメリカのカンナビジオール(CBD)市場
北米は2025年にCBD市場の中心地であり続け、売上高の46.55%を占めた。連邦レベルでの再分類が差し迫っており、違法流通チャネルの縮小、所持による逮捕件数の減少、および臨床試験への二桁台の投資促進が期待されてい。また、業界再編が市場構造を変えつつあり、Cresco LabsによるColumbia Careの20億米ドルの買収は、資本市場の引き締まりの中でのスケール追求を象徴している。カナダはGMP基準のカンナビノイド研究の中心地であり続け、メキシコの二次規制の整備が進めば、ラテンアメリカで最も人口の多い市場が開放される可能性がある。
アジア太平洋地域のカンナビジオール(CBD)市場
アジア太平洋地域は2031年までに19.74%のCAGRを記録すると予測されており、日本の医療用カンナビノイド製品を合法化する画期的な改革がその原動力となっている。中国の美容セクターは越境電子商取引を通じてCBDの採用を牽引しており、高級セラムがプレミアム価格帯を形成している。オーストラリアの特別アクセス制度は、不安症および不眠症に対する処方CBD製品を促進し、医師の認知度と患者のロイヤルティを高めている。
欧州のカンナビジオール(CBD)市場
欧州は、ドイツが成人向け嗜好用大麻の非犯罪化に向けて動いており、投資家心理を押し上げ、Canopy Growthの欧州事業再編を再活性化させていることから、きな成長余地を有している。欧州薬物・薬物依存監視センターは、現在の断片的な規制が貿易を阻害している状況に対処するため、CBD安全性に関する統一フレームワークの策定を進めている。英国は新規食品認可を重視し、ホワイトラベルのサプライチェーン構築を促進している。フランスとイタリアは医療用大麻の臨床試験を加速させており、GMP規格のアイソレートおよびディスティレートに対する医薬品需要を喚起している。
規制環境
規制は依然として医薬品経路と消費者向け経路とで分かれている。米国では、FDAは現行の法的枠組みの下でCBDを栄養補助食品として販売したり食品に添加したりすることはできないとの立場を維持しており、警告書と市販後モニタリングを通じた執行活動が続いている。2026年4月、FDAはメディケア関連の文脈における一定のヘマ由来CBD製品について、医師の指示による提供に関連した限定的な執行裁量条件も示した。規制物質の側面では、2026年4月の連邦官報規則が、マリファナ(またはマリファナ成分)を含むFDA承認医薬品に対するDEA長官のスケジューリング権限を明確化し、承認済みカンナビノイド医薬品の確立されたコンプライアンス経路を強化した。
欧州では、CBD経口摂取製品はノベルフード制度の下で高いエビデンス基準に直面している。2026年2月、欧州委員会はカンナビス・サティバL由来CBDをノベルフードとして承認する手続きを、連合リストへの追加なしに終了させる実施決定C(2026) 683を発出した。EFSAは2026年2月、ノベルフード製剤中のCBDの暫定的な安全摂取量(体重1kgあたり1日0.0275mg)を設定し、2026年5月には、データの欠落により特定のCBD単離物ノベルフードの安全性を確立できなかったとする意見を公表した。医薬品については、EMAが確立された手続きを通じてカンナビノイド製品の開発管理を継続しており、2025年1月にはEpidyolex(カンナビジオール)に関する合意済み小児用医薬品開発計画を修正する決定を下した。
競争環境
CBD市場は断片化した状態を示しており、大手多国籍企業は遺伝子、抽出、ブランド流通を管理するための垂直統合を追求しています。Canopy Growthの2024年のWanaおよびJettyの買収は、米国戦略を高マージンの食用製品と無溶剤濃縮物に再集中させています。CV SciencesによるExtract Labsの140万米ドルの買収は、社内製造とCBDアイソレート供給をもたらし、粗利益率の回復力を向上させています。
製薬企業は処方セグメントを支えており、Jazz PharmaceuticalsはGWの知的財産を活用してEpidiolexの独占性を守りながら、標準的な抗てんかん薬とのカンナビジオール併用を探求しています。Real IsolatesのSmokenolを含む新規デリバリーに関する特許は、研究開発の強度の高まりと後発参入者に対する潜在的な訴訟障壁を示しています。一方、Radicle ScienceとOpen Book Extractsは厳密にテストされた消費者製品を共同開発し、小売業者と消費者からの透明性への要求に応えています。
スタートアップはペットウェルネス、美容、睡眠補助のニッチな白地スペースを活用しています。資本流入は差別化された技術または独自の遺伝子を持つ企業を優遇しており、コモディティ化したチンキ剤販売業者は原料価格の圧縮に対して脆弱な立場に置かれています。ブランディングが棚への影響力を左右するにつれ、マーケティング支出は慎重な買い物客を安心させるための臨床的裏付けとQRコードによるトレーサビリティへとシフトしています。
カンナビジオール(CBD)産業のリーダー企業
-
Cannoid LLC
-
Medical Marijuana, Inc
-
Nuleaf Naturals LLC
-
Elixinol Wellness Ltd.
-
Aurora Cannabis Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
カンナビジオール(CBD)市場 このレポートでカバーされる企業
- Canopy Growth
- Charlotte’s Web Holdings Inc.
- Jazz Pharmaceuticals plc (GW Pharmaceuticals)
- Tilray Brands Inc.
- Aurora Cannabis Inc.
- CV Sciences
- Medical Marijuana
- Elixinol Wellness Ltd.
- Endoca BV
- NuLeaf Naturals
- Pharmahemp d.o.o.
- Isodiol International Inc.
- Medterra CBD
- Green Roads LLC
- Cannoid
- Pet Releaf
- Lazarus Naturals
- HempMeds Brasil
- Holistic Hound
- Kazmira LLC
市場機会と将来展望
医薬品グレードのCBDの市場アクセスは、より明確で国別の承認経路と医薬品開発の節目を通じて拡大している。米国では、2026年4月の措置により、FDA承認済みマリファナ由来医薬品(承認製品向けスケジュールIII対応)に関する規制物質コンプライアンスの明確化と、より狭く臨床的な性質のFDA執行裁量姿勢が組み合わされた。この組み合わせにより、一般的な小売サプリメントよりも医療提供に近いコンプライアンスに適合したCBD製品の余地が生まれている。ブラジルでは、ANVISAが2026年2月に決議RDC第1.015号を公表し(2026年5月4日発効)、人体用医療目的でのCBDまたはカンナビス・サティバL抽出物製品の製造、輸入、商業化に関する要件を定め、規制対象の医療チャネルにサービスを提供する登録事業者および受託製造業者向けの経路を規定した。
製品およびサプライチェーンの差別化は、コモディティ化されたチンキ剤から、規制対応の製剤、新規の投与アプローチ、代替原料へと移行している。注目すべき証左はインドであり、Zenara PharmaはLeiutis Pharmaceuticals LLPと共同開発した軽度から中等度の不安症向け150 mg/mLの合成CBD経口液について、2026年7月にCDSCOの承認を取得した。この承認は、植物由来THC閾値の変動性を回避し、従来の医薬品品質システムに適合できる経路を示している。同時に、EUのノベルフード審査とEFSAの安全性データ要件は、許容的な法域における局所用化粧品や、世界的な処方薬・医療監督下での使用ケースへと近い将来の空白領域を絞り込みつつあり、防御可能な知的財産(バイオアベイラビリティ技術、検証済みのCOA、GMP対応の供給)を持つブランドは、一般的なウェルネス製品と比較して薬局や償還可能なエコシステムにおいてより強固な地位を確立できる。
最近の産業開発事情 カンナビジオール(CBD)市場
- 2026年4月:NuLeaf Naturalsは、2026年4月1日に開始されたCMSイノベーションセンターの受益者エンゲージメントインセンティブ(BEI)パイロットプログラムへの参加を追求し始め、対象となるヘマ由来CBD製品を定められた条件下でメディケア受給者に提供できる位置付けとした。この動きは消費者向けCBDを医療エンゲージメントモデルと連携させ、対象人口に使用される製品の文書化、品質、コンプライアンス要件を高めるものである。
- 2026年3月:NuLeaf Naturalsは、米国連邦および州のカンナビノイド療法政策の策定を支援するため、National Compassionate Care Council(NCCC)の創立メンバーとして加入した。参加により同社の政策形成における存在感が高まり、規制対象の医療アクセス、ラベリング、基準に関する議論全体でCBD療法がどのように位置付けられるかに影響を与える可能性がある。
- 2026年1月:Medical Marijuana, Inc.は、AXIM Biotechnologies, Inc.と戦略的提携を結び、水溶性カンナビノイドを対象とするAXIMの米国特許第11,542,226 B2号の用途の研究開発を行うこととした。これは月額サービス料62,500米ドルの1年間のコンサルティング契約に基づくものである。この協業は、バイオアベイラビリティを改善し、新たな経口摂取形態を可能にする製剤能力を対象としており、コモディティ化されたヘマ原料を超えた差別化を支えるものである。
カンナビジオール(CBD)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、カンナビジオール市場は、主要な世界各地域において、医薬品、ウェルネス、パーソナルケアおよび関連用途向けに合法的なチャネルを通じて販売されるCBD原料および完成CBD製品の価値を対象としています。市場への販売時点における金額ベースで規模を算定しています。
調査対象外:違法または未追跡の販売は除外し、最終的な市場消費を反映しない中間CBD取引の二重計上を回避しています。
セグメンテーション概要
- 原料別
- ヘンプ
- マリファナ
- 最終用途別
- 医薬品
- ウェルネス・個人使用
- 食品・飲料
- 化粧品・スキンケア
- ペットケア
- 栄養補助食品・サプリメント
- 製品形態別
- オイル・チンキ剤
- カプセル・ソフトジェル
- グミ・菓子類
- 外用製品・スキンケア
- ヴェイプ製品
- その他
- 流通チャネル別
- 病院・専門薬局
- 小売店
- Eコマース
- 医療用ディスペンサリー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本的な市場構造を構築し、法的地位、製品フォーマット、地域をまたいチャネルの存在感といった観察可能なシグナルにモデルを紐付けるために活用されました。政策的背景と需要ドライバーを理解するため、米国FDA(CBDおよび大麻関連の通達)、米国国立衛生研究所(PubMedインデックス文献を含む)、欧州薬物・薬物依存監視センター、およびUNODC刊行物などの公開情報源を参照しました。
インプットの定量化にあたっては、米国国勢調査局(関連する小売・貿易シリーズ)および米国国際貿易委員会のデータポータルによる貿易コンテキストの統計・リリースも参照し、採用に影響を与える査読済みの臨床・安全性論文も選択的に活用しました。企業の開示書類、投資家向けプレゼンテーション、信頼性の高い報道、および信頼できる業界団体のウェブサイトは、製品ミックスとチャネルシフトのクロスチェックに使用しました。有料サブスクリプションは、企業財務・インテリジェンス、ニュース・財務スクリーニング、特許データベース、および供給側の方向性を検証するための輸出入船積みレベルデータベースに対して選択的に使用しました。ここに記載したデスクソスは例示であり、データ収集、検証、および明確化のために他の多くの公開データセットや文書も使用しています。
一次インタビューおよびサーベイ
一次調査は、実際に何が販売されているか、どこで販売されているか、そして形態・チャネル別に価格がどのように推移しているかを検証することに重点を置きました。原料サプライヤー、ブランドオーナー、ディストリビューター、チャネル参加者を対象にインタビューを実施し、デスクリサーチのギャップを実務的なインプットで補完できるよう、地域別に前提条件をクロスチェックしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:14% | アジア太平洋:42% |
| 中位層:54% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:18% | マネージャー:52% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのアプローチを組み合わせて構築されました。主要な合計値は地域レベルの需要プールから再構成され、確定前にサプライヤーおよびチャネルのシグナルと照合されます。トップダウン側では、地域別の普及率と消費量の積み上げを用いてCBD需要を合法的なアクセスの対象ベースと典型的な購買行動に紐付け、観察された価格帯を通じて金額に換算しています。
モデルを形成した主要インプットには、法的に関連する場合の大麻草由来対マリファナ由来CBDの分割、製品形態のミックス(オイル・チンキ剤、カプセル・ソフトジェル、その他の一般的なフォーマットなど)、病院・専門薬局対小売店・その他チャネルを通じた販売シェア、そして効能・コンプライアンス試験・製剤の変化に伴う平均販売価格の方向性が含まれます。直接データが乏しい場合には、サンプリングされたブランド・チャネルの価格チェック、サプライヤーの生産能力と稼働率の手がかり、公開財務開示からの収益レンジチェックなど、選択的なボトムアップ近似値が使用され、原料と完成品の価値間の二重計上を回避するよう調整されました。
予測にあたっては、規制のタイミングと製品標準化が需要を急速に変化させる可能があるため、価格とチャネルミックスに対する指数平滑化スタイルのトレンドレイヤーに支えられたシナリオ分析を使用しました。合法化ペース、チャネル拡大、価格正常化に関する前提条件は一次インプットでストレステストを実施しており、予測は説明可能かつ再現可能なものとなっています。
データ検証と更新サイクル
アウトプットは複数回のパスを通じて検証されました。まず基本的な算術チェック、通貨・単位の整合性チェック、地域別および主要形態・チャネル別の前年比変動レビューから始まります。モデルはまた、規制上のマイルストーン、可視的な小売拡大パターン、製品形態採用のシフトといった独立したシグナルと比較され、ギャップが発見された際には修正されました。
承認前に、前提条件の再確認、除外事項が一貫して適用されていることの確認、および叙述が数値と一致していることの確認を行う第二のアナリストレビューが実施されます。レポートは年次で更新され、重要なイベント(例:主要な規制変更や急激な価格変動)が発生した場合には中間更新も実施します。納品直前には最終チェックを完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのカンナビジオール市場推計と他の公表推計との比較
公表されているCBD市場の数値が大きく乖離して見えることがありますが、これは市場がいまだに変化する規制、混在する製品定義、収益計上箇所の違いによって形成されているためです。消費者向けパッケージ商品のみを対象とする調査もあれば、バルクCBD原料、薬局主導の販売、または一部の高THC隣接品目も含める調査もあり、合計値が大きく変わります。
当社が確認している最大のギャップ要因は、スコープの選択(原料対完成品、大麻草由来対マリファナ由来CBDの包含)、病院・専門薬局対一般小売といったチャネルの取り扱い、そしてコンプライアンス試験と効能ミックスが変化する際の価格トレンドの予測方法です。中間原料取引を除外し、更新時に形態別のチャネルレベル価格を更新することで、2026年の数値は実際の消費パターンに近い状態を維持します。これがMordor Intelligenceでそのようにモデル化れている理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 110.64億米ドル(2026年) | |
| 業界誌A | 91.0億米ドル(2024年) | より早い基準年を使用しており、製品と原料の収益にわたってCBDの定義を混在させることが多く、後年のチャネル拡大と更新された価格帯を過小評価する可能性があります。 |
| 業界出版社B | 97.0億米ドル(2024年) | ニュートラシューティカル志向のCBD需要に焦点を当てており、薬局主導の販売や一部のパーソナルケアフォーマットを除外している可能性があり、測定される需要プールと価値合計を圧縮します。 |
この表は、乖離の大部分が選択された年と、CBD収益として計上されるものと隣接する大麻品目または中間原料フローとして計上されるものの違いから生じていることを示しています。スコープを合法的かつ追跡可能な販売に紐付け、チャネルおよび価格シグナルで合計値を確認することで、明確で再現可能なインプットに遡ることができる市場規模に到達します。
レポートで回答される主要な質問
現在の世界のCBD市場規模はどのくらいですか?
CBD市場規模は2026年に116億4,000万米ドルとなっています。
2031年までのCBD市場の予測CAGRはどのくらいですか?
市場はCAGR 15.94%で拡大し、2031年までに243億9,000万米ドルに達すると予測されています。
最大のCBD市場シェアを持つ用途セグメントはどれですか?
医薬品セグメントが2025年に40.91%の収益シェアでトップとなりました。
2031年までに最も高い成長が期待される地域はどこですか?
アジア太平洋地域はCAGR 19.74%を記録すると予測されており、全地域の中で最高となっています。
CBD製品のバイオアベイラビリティと発現時間を改善している技術は何ですか?
ナノエマルジョン技術は発現時間を15〜30分に短縮し、吸収を向上させます。
米国のスケジュールIII再分類はCBD医薬品にどのような影響を与えますか?
再分類により薬局向けカンナビノイド医薬品のFDA承認が可能となり、処方アクセスが拡大し、研究開発投資が加速するでしょう。