
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
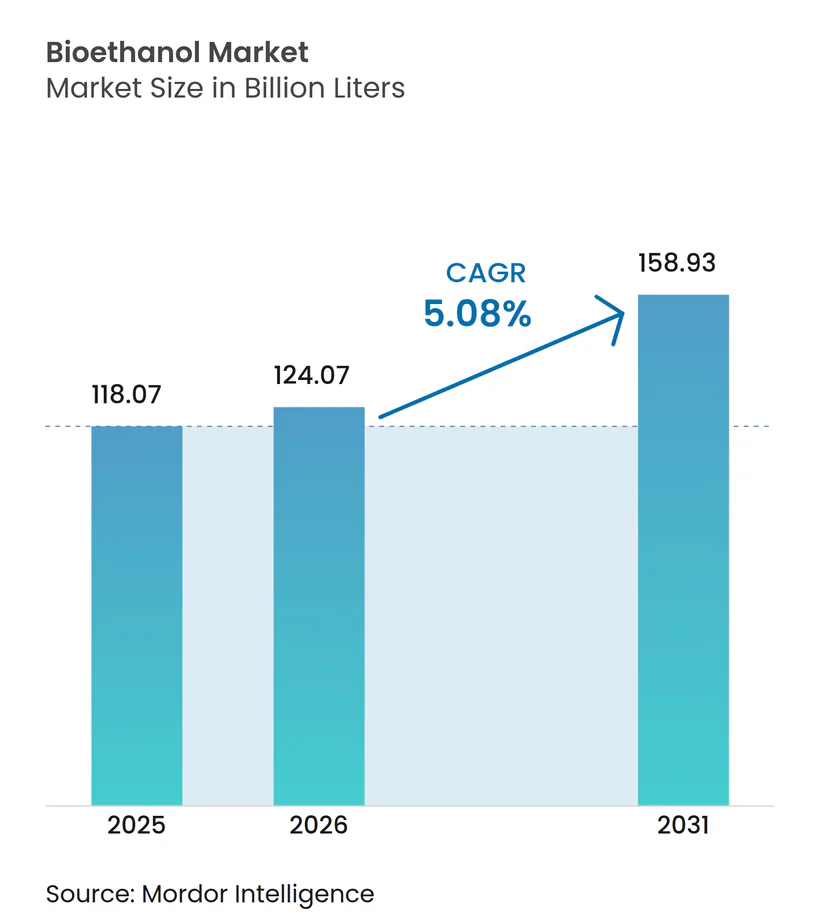
| 市場取引高 (2026) | 124.07 十億リットル |
| 市場取引高 (2031) | 158.93 十億リットル |
| 成長率 (2026 - 2031) | 5.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるバイオエタノール市場分析
バイオエタノール市場は2025年に1,180億7,000万リットルと評価され、2026年の1,240億7,000万リットルから2031年には1,589億3,000万リットルへと拡大し、予測期間(2026年~2031年)における年平均成長率(CAGR)は5.08%と推定されます。E10~E20ブレンドに対する継続的な政策支援、エタノール・トゥ・ジェット燃料への関心の高まり、およびコスト優位性を持つ原料供給が、小型車の電動化進展の中にあってもこの成長軌道を支えています。北米のトウモロコシベースの生産能力、ブラジルのサトウキビの柔軟性、および中東の投資家からの新たな資本流入が供給安全保障を強化しています。一方、アジア太平洋地域の各国政府は積極的なブレンド目標を迅速に推進し、地域の需要基盤を拡大しています。また、精油業者は厳格化するESG指標を満たすため低炭素エタノールを追求しています。これらの要因が相互に作用し、競合する輸送脱炭素化手段に対するバイオエタノール市場の強靭性を維持しています。
主要レポートのポイント
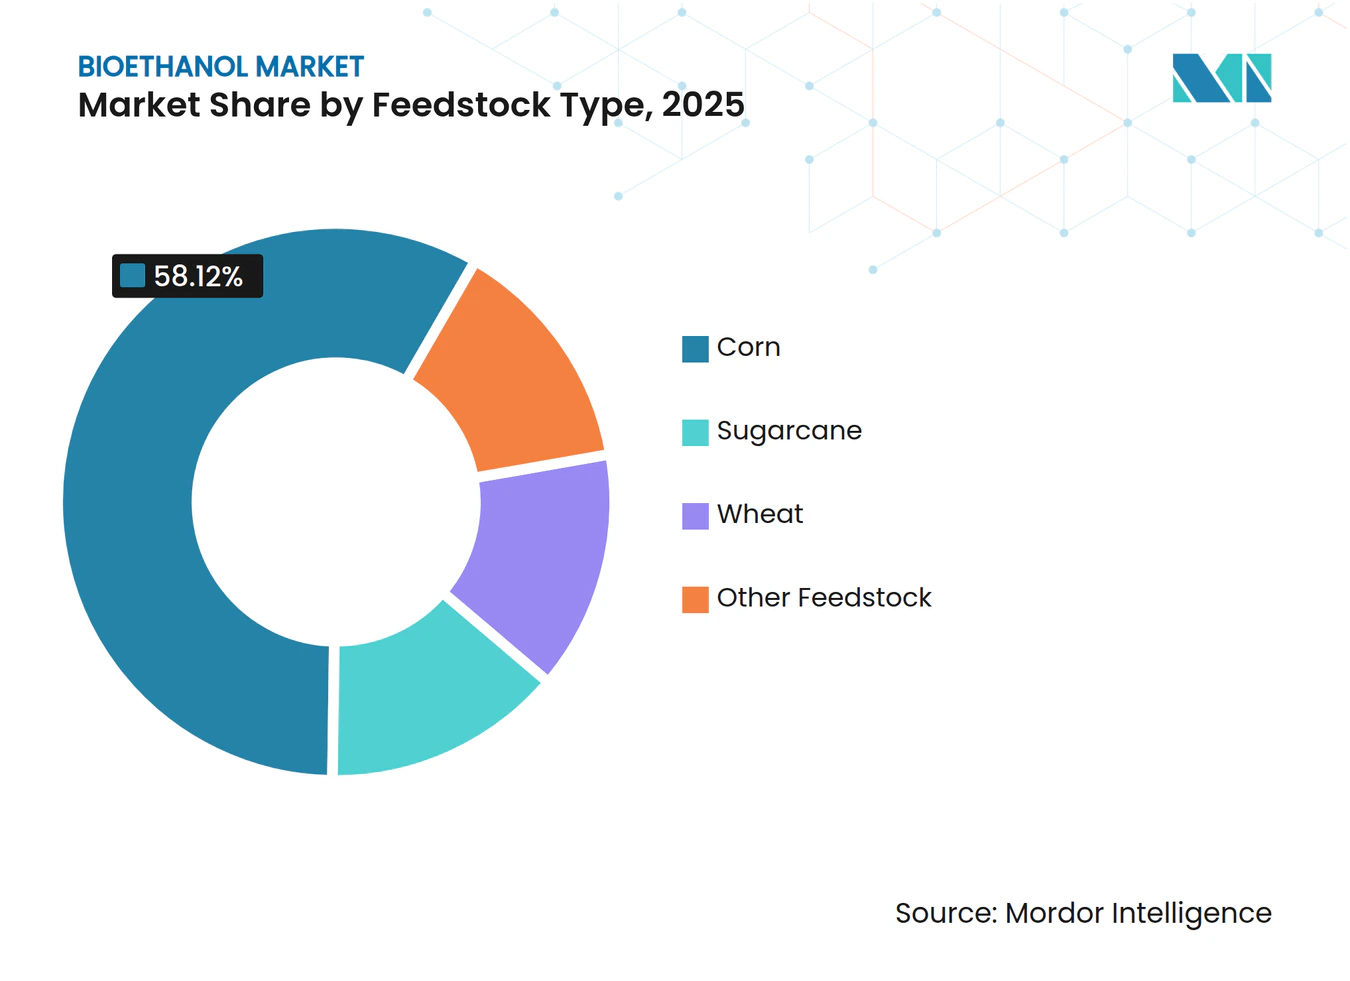
- 原料タイプ別では、トウモロコシが2025年のバイオエタノール市場シェアの58.12%を占め、小麦ベースの生産は2031年までに年平均成長率(CAGR)5.45%で拡大する見込みです。
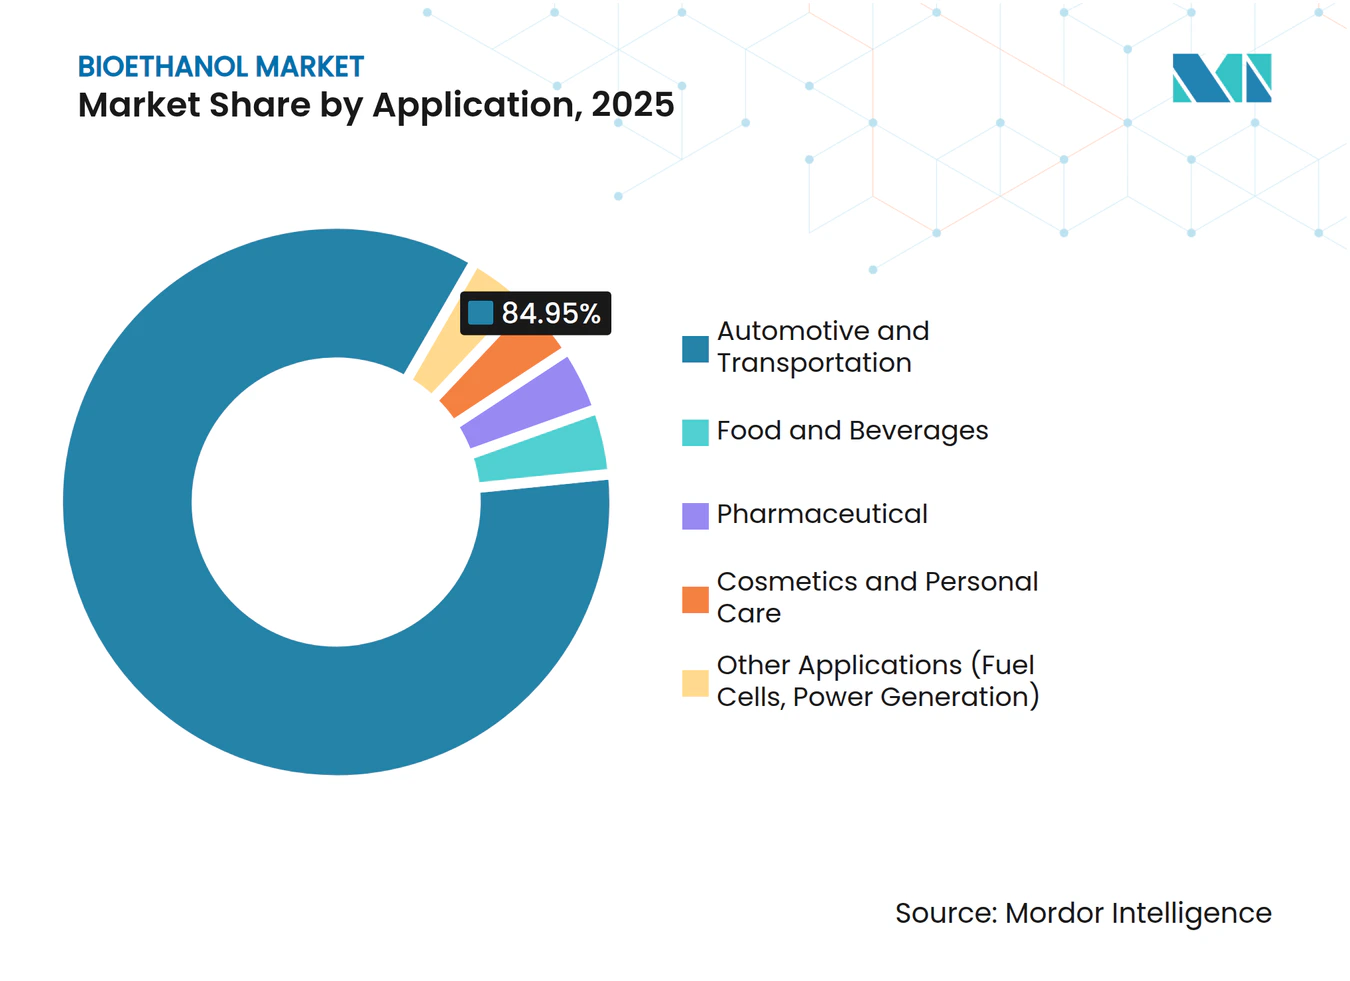
- 用途別では、自動車・輸送が2025年のバイオエタノール市場規模の84.95%を占めて支配的であり、食品・飲料は2031年にかけて年平均成長率(CAGR)5.44%で成長すると予測されています。
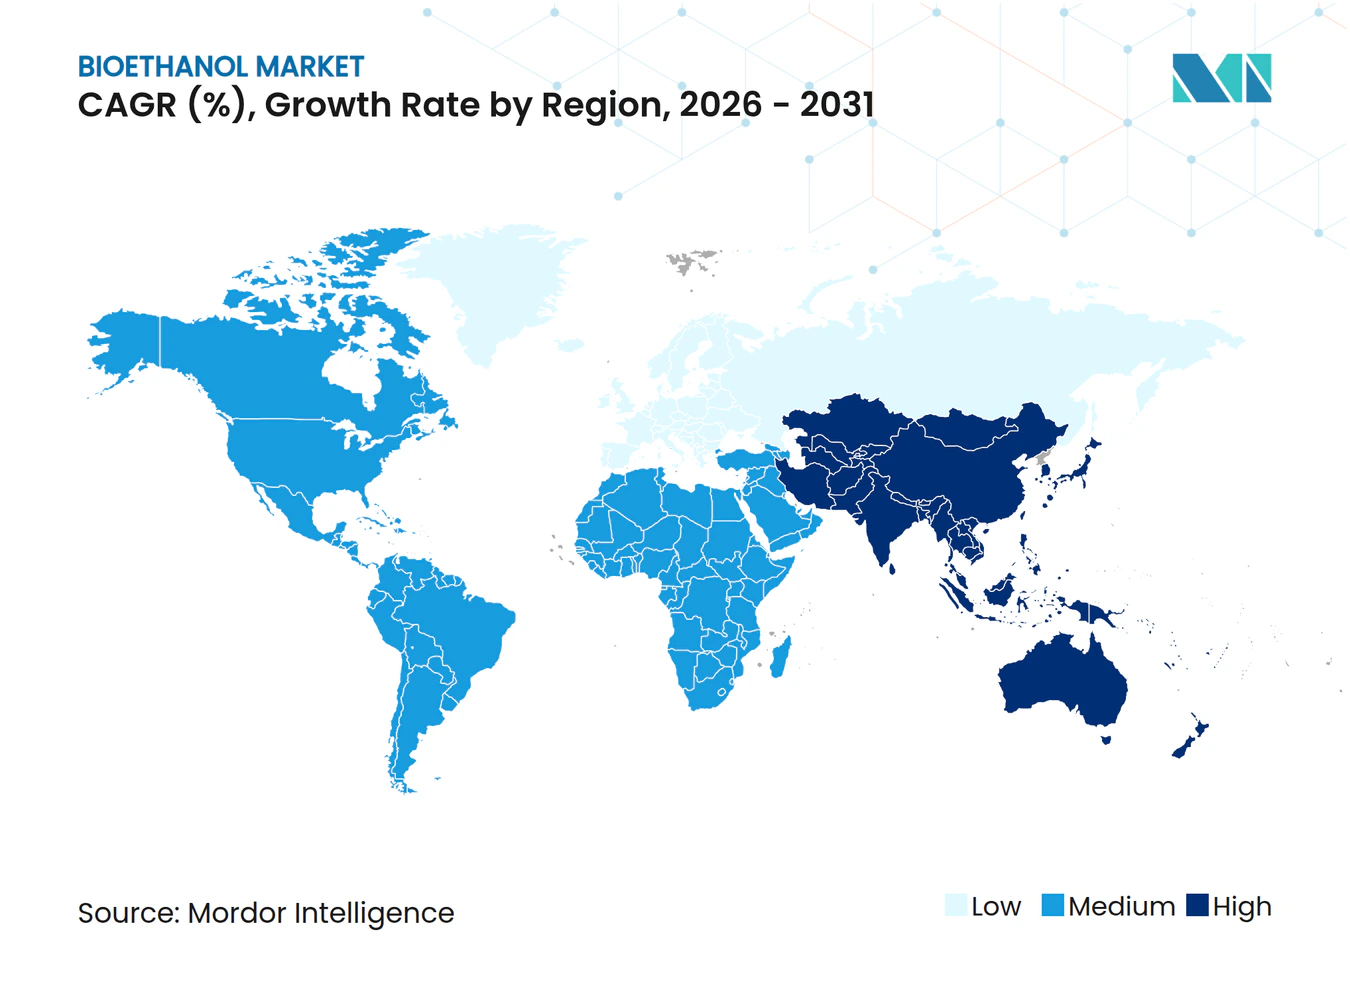
- 地域別では、北米が2025年のバイオエタノール市場において55.10%の収益シェアを獲得し、アジア太平洋地域が2031年にかけて最も高い予測年平均成長率(CAGR)5.74%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| E10~E20ブレンド義務付けに関する良好なグローバル規制 | +1.8% | グローバル;ブラジル、インド、日本での早期効果 | 中期(2~4年) |
| 精油業者に対する炭素削減およびESGプレッシャー | +1.2% | 北米およびEU;アジア太平洋地域への波及 | 長期(4年以上) |
| 米国トウモロコシおよびブラジルサトウキビにおける原料コスト優位性 | +0.9% | 北米および南米がコア | 短期(2年以内) |
| エタノールの芳香族代替物としてのオクタン価需要 | +0.7% | グローバル;先進市場に集中 | 中期(2~4年) |
| 航空会社によるエタノール・トゥ・ジェット持続可能航空燃料(SAF)経路への需要 | +0.4% | 北米およびEU;アジア太平洋地域でも新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
E10~E20ブレンド義務付けに関する良好なグローバル規制
強化されたブレンド義務付けにより、バイオエタノール市場は原油価格の変動から保護される予測可能なベースロード需要が創出され、設備能力の拡大が固定化されています。日本の全国的なE10普及およびパイロットE20ゾーン、ブラジルの27%上限の柔軟性、そしてインドの加速する30%目標が、年間の引取量を引き上げ、新規プラントへの投資を促進しています[1]。規制当局は燃料品質基準、国内調達規則、および輸入規制を通じてコンプライアンスを支援し、ブレンド目標が書類上のクレジットではなく物理的な供給として実現されることを確保しています。これらの政策は、電動化が勢いを増す中においても、バイオエタノール市場を国家エネルギー安全保障戦略の構造的要素へと転換しています。
精油業者に対する炭素削減およびESGプレッシャー
投資家の監視と厳格な炭素基準に直面する精油業者は、低炭素強度のバイオエタノールを単なるコンプライアンス要素ではなく、戦略的差別化要因として捉えるようになっています。カリフォルニア州の2024年低炭素燃料基準(LCFS)の改訂により炭素ベンチマークが厳格化され、ISCCなどの認証スキームによって認定された供給に対して優遇措置が講じられています。EUの改訂再生可能エネルギー指令も同様に、トレーサビリティが確保された持続可能な原料由来のエタノールを優遇しています。これに対応し、BP p.l.c.のような企業は14億米ドルでのBunge Bioenergiaの買収を通じて上流部門に垂直統合し、原料調達とライフサイクル排出管理を一括して確保しました。再生可能エネルギー含有量の採用が義務付け水準を超える市場では、プレミアム需要が生まれ、低炭素生産者に有利な価格スプレッドが維持されています。
米国トウモロコシおよびブラジルサトウキビにおける原料コスト優位性
米国のトウモロコシの記録的な収量、効率的なドライグラインドプラント、および副産物の最適化により、米国生産者はトウモロコシ価格が急騰した場合でもマージンを守るコストバッファーを確保しています。ブラジルでも同様の優位性が生じており、年間を通じたサトウキビの収穫、バガスを活用した電力の熱電併給、および季節的な供給ギャップを平準化するトウモロコシエタノール生産能力の拡大がその要因です。米国農務省(USDA)は2025年のトウモロコシ作付け面積が5%増加すると予測しており、原料の入手可能性を強化しています。こうした動向は、両地域をバイオエタノール市場のスウィングサプライヤーとして位置付け、他地域で原料不足が生じた際に輸出を拡大できる体制を整えています。
芳香族代替物としてのエタノールのオクタン価需要
より厳格な大気質規制により、ガソリン中のベンゼン、トルエン、キシレン含有量の段階的削減が進み、精油業者はクリーンなオクタン価補強材を求めるようになっています。エタノールのリサーチオクタン価113がこのギャップを埋め、有害排出物を低減しながら、再生可能燃料割当とは無関係の追加需要を喚起しています。都市部のハイパフォーマンス車にはプレミアムエタノールブレンドが採用され、より高いエタノール含有量に最適化されたエンジン設計がこの牽引力を強化しています。その結果、オクタン価に基づく引取量は、成熟経済圏でガソリン需要量が減少する中でもバイオエタノール市場に追加のヘッジを提供しています。
阻害要因の影響分析*
| 阻害要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小型乗用車の急速な電動化 | -1.4% | 北米およびEU;アジア太平洋地域へも拡大 | 中期(2~4年) |
| 食料対燃料問題および土地利用の論争 | -0.8% | グローバル;食料輸入地域で深刻 | 短期(2年以内) |
| 間接的土地利用変化(ILUC)ベースの炭素強度スコアリングの厳格化 | -0.6% | EUおよびカリフォルニア州;他地域にも波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小型乗用車の急速な電動化
電気自動車(EV)の急速な普及により、主要市場でのガソリン需要の上限が縮小しています。ノルウェーは2024年の新車販売でEV普及率94%を達成し、中国は35%を超え、国際エネルギー機関(IEA)は2030年までに世界の小型乗用車販売の30%をEVが占めると予測しています。その結果、精油業者はブレンドプールの縮小に直面し、バイオエタノール生産者は航空、重輸送、および輸出主導の戦略へのピボットを余儀なくされています。新興国は車両電動化において先進国に遅れているため、地域間の需要格差が持続し、バイオエタノール市場における地理的分散の機会が生まれています。
食料対燃料問題および土地利用の論争
インドが30%ブレンドへの移行を推進した結果、2024年にトウモロコシの輸出国から輸入国へと転じ、家禽生産者の飼料コストを押し上げ、第一世代バイオ燃料への精査が強まっています。国際食料政策研究所(IFPRI)は、穀物供給が逼迫するサイクルで食料作物を燃料に転用することが食料不安を悪化させる恐れがあると警告し、政策立案者は義務付け水準の再調整を迫られています。この状況は、残渣や非食料作物への原料多様化を優先する政府を促し、従来型生産者の投資判断を複雑にするとともに、政治的に敏感な地域におけるバイオエタノール市場の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料タイプ別:
トウモロコシ優位に対する小麦のイノベーション2025年のバイオエタノール市場規模において、トウモロコシベースの生産が58.12%を占め、米国中西部、ブラジルのマット・グロッソ州の拡大、および確立された鉄道・バージ輸送網を基盤としています。生産者は酵素技術の進歩と副産物の付加価値化、特に家畜飼料向け蒸留粕および飲料向けの回収CO2を活用し、単位コストの圧縮と炭素スコアの改善を図っています。中部大陸地域に広がる炭素回収・地下貯留クラスターへの継続的投資が、ライフサイクル性能の信頼性をさらに高めています。
小麦エタノールは2031年にかけて年平均成長率(CAGR)5.45%を記録すると予測されており、主要原料の中で最も高い成長率となっています。欧州の事業者は国内穀物多様化に向けた政策インセンティブを活用しており、オーストラリアの豊作小麦サイクルが輸出機会を提供しています。タンパク質プレミアムの上昇により小麦蒸留粕が家畜飼料業者に魅力的となり、高いデンプンコストを相殺しています。高濃度発酵および分別蒸留を可能にする技術革新がプラントの稼働率を改善し、バイオエタノール市場における小麦の競争力を強化しています。
サトウキビ、キャッサバ、および新興のリグノセルロース系原料などのその他の原料は、天候起因の作物変動に対するヘッジとして機能するニッチながら戦略的な量を供給しています。ブラジルのサトウキビはバガス発電熱電併給により構造的なコスト優位性を維持しており、インドネシアのニパヤシおよびメキシコのアガベのパイロット計画は限界土地での生産開拓を目指しています。こうした多様化は価格変動を抑制するとともに、食料作物の代替を最小化したいという政策立案者の圧力とも一致しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
自動車優位と食品セクターの成長2025年の総量において自動車・輸送用途が84.95%を吸収し、バイオエタノール市場の収益の中核としての地位を確固たるものにしています。米国、ブラジル、およびEUにおける義務付けブレンド上限が、原油価格が下落した場合でもベースライン需要を保証しています。精油業者はエタノールのオクタン価への貢献を重視しており、コストのかかる精製所の改造なしに芳香族キャップへのコンプライアンスを達成できます。
食品・飲料は最も急速に拡大する用途であり、2031年にかけて年平均成長率(CAGR)5.44%での成長が見込まれています。プレミアムスピリッツ、天然風味エキス、および高純度エタノールを必要とする発酵基質への需要増加が成長を牽引しています。蒸留業者は飲料グレード品質プレミアムに連動した柔軟な価格設定の恩恵を受け、燃料エタノールの価格サイクルから隔離されています。医薬品、化粧品、および消毒剤用途は、バイオエタノール市場全体において安定したマージンを確保する厳格なISOおよび薬局方基準に裏付けられた安定した引取量を追加しています。
新興のエタノール・トゥ・ジェット燃料経路が追加のプレミアムアウトレットを開きます。抜本的な機体再設計よりもドロップイン型ソリューションを好む航空会社が引取契約を締結し、新たな転換プラントの資金調達を支援しています。絶対的なリットル数ではまだ小規模ながら、持続可能航空燃料(SAF)のポテンシャルは、適格原料に対して道路燃料価格の数倍を提供することで生産者の経済性を再構築しており、進行中の用途多様化を浮き彫りにしています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米バイオエタノール市場
北米は、定着したトウモロコシインフラ、安定した再生可能燃料基準目標、および支持的な州レベルの低炭素燃料イニシアチブにより、2025年の世界総量の55.10%を維持した。生産者はカーボンキャプチャー、直接空気回収、およびパイプラインネットワークを合し、トウモロコシエタノールの炭素強度を低減することで、高付加価値クレジット市場への適格性を確保している。カナダは小麦とトウモロコシの原料クラスターを活用し、メキシコの需要増加は米国からの輸出を吸収することで、地域の均衡を安定させる大陸間貿易フローを強化している。
アジア太平洋バイオエタノール市場
アジア太平洋地域は、インドの30%混合目標および中国の輸入需要が消費を拡大させることにより、2031年までの予測CAGRが5.74%と最も高い成長率を記録している。各国政府はバイオエタノールの拡大を農村所得支援および外貨節約として位置づけ、マルチ原料バイオリファイナリーへの国内投資を促進している。タイ、フィリピン、およびベトナムは農業近代化計画に沿った混合義務化を推進し、インドネシアはニッパヤシからエタノールへの製造ルートを試験的に導入することで食用作物への依存を回避している。
EMEAおよび南米バイオエタノール市場
欧州は持続可能性認証を重視し、厳格な温室効果ガス削減閾値を満たす残渣由来エタノールを優先している。イツおよびフランスのクォータ制度が需要を下支えし、英国の再生可能輸送燃料義務は持続可能な航空燃料(SAF)を優先することで、エタノールからジェット燃料への転換経路を間接的に後押ししている。ブラジルが主導する南米は、サトウキビ、トウモロコシ、およびコジェネレーションを組み合わせた統合資産の拡大に向け、UAEによる135億米ドルのコミットメントを含む海外資本を引き付けている。中東およびアフリカは依然としてニッチな市場であるが、エタノールを家庭用エネルギー代替として位置づけるクリーン調理ソリューション向けのFAOプログラムにより成長が加速している。
地域版
バリューチェーン分析
バイオエタノールのバリューチェーンは、原料の調達・集荷(トウモロコシ、サトウキビ、小麦、その他バイオマス)から始まり、続いてバイオリファイナリーでの製粉・変換(発酵、蒸留、脱水)へと進む。その後、副産物(DDGS、コーン油、回収CO2)の取り扱いと、ブレンダー、燃料販売業者、産業ユーザーへの出荷物流を経る。北米は上流の規模と加工密度の中心であり、約200のバイオリファイナリーと2025年の319億ガロンの燃料用エタノール生産に支えられている。一方、ブラジルはサトウキビ製粉に加え、季節的な供給の平準化と輸出を支えるトウモロコシ由来エタノールの基盤を拡大させている。
中流・下流の工程は、低炭素認定要件とブレンド関連インフラの影響を強く受けつつある。2026年4月、米国EPAは2026-2027年の再生可能燃料基準(RFS)の量を設定し、義務対象者から認証済みエタノール供給者への準拠主導型の需要を強化した。新たな協力モデルは、新興の輸入・流通システムにおける制約への対応も進めている。2026年3月には、U.S. Grains and BioProducts CouncilとPertamina New and Renewable Energyが、インドネシアのE10移行と将来のE20対応を支援するための技術的・商業的サプライチェーン開発に関する覚書(MoU)に署名した。2026年7月には、VIVESCIA、Roquette、Siplec E.Leclercがフランスで3年間の提携を結び、環境再生型農業、低炭素エタノール生産、燃料流通を対象とした。これは、米国の45Zクリーン燃料生産クレジット(2025年施行)などの制度が投資判断に影響を与える中で、トレーサビリティと統合的な引き取りチャネルへの移行を反映している。
競争環境
市場集中度
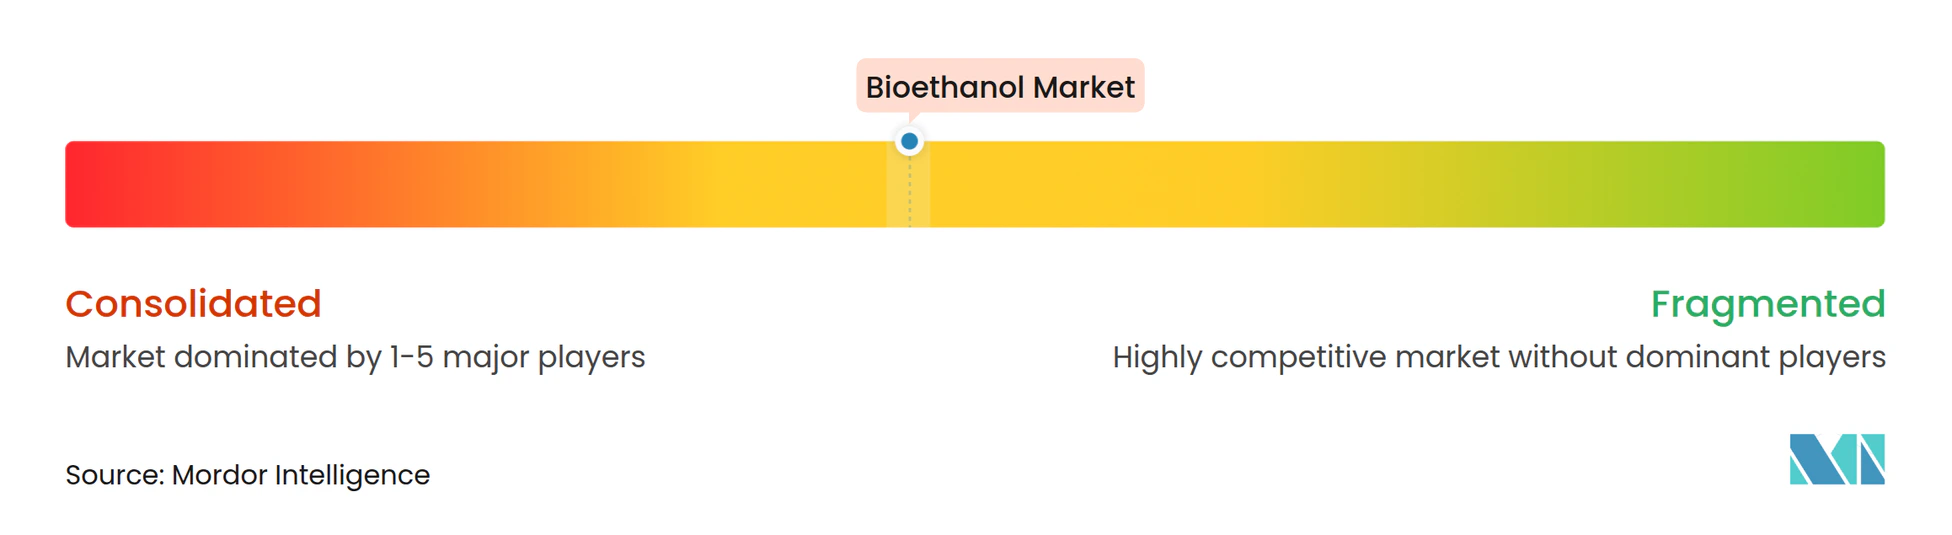
バイオエタノール産業は中程度の断片化が見られます。GevoによるRed Trail Energyの買収はノースダコタ州での事業規模を拡大し、オンサイト炭素地中隔離の専門知識を追加することで、組み込み型炭素回収・貯留(CCS)の高まる価値を示しています。技術的差別化は、発酵収率を向上させる酵素カクテル、リアルタイムのエネルギー最適化のための人工知能(AI)を活用した先進制御システム、およびISO 14067認証を受けた社内炭素会計プラットフォームに集中しています。エタノール・トゥ・ジェット展開に向けて競争する生産者は、資金調達を裏付けるために航空会社から引取確約書を確保しており、ジョージア州のLanzaJetプラントとサウスダコタ州のGevoのネット・ゼロ1(Net-Zero 1)が初期の設計図として機能しています。
バイオエタノール産業のリーダー企業
-
POET LLC
-
ADM
-
Valero
-
Raizen
-
Green Plains Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
バイオエタノール市場 このレポートでカバーされる企業
- Abengoa
- ADM
- Alto Ingredients Inc.
- Blue Biofuels Inc.
- BP p.l.c.
- Cenovus Energy
- Cristalco
- CropEnergies AG
- Ethanol Technologies
- GranBio Investimentos SA
- Green Plains Inc.
- Henan Tianguan Group Co. Ltd
- Jilin Fuel Ethanol Co. Ltd
- KWST
- Lantmannen
- POET LLC
- Raizen
- SEKAB
- SUNCOR Energy Inc.
- Tereos
- Valero
- VERBIO Vereinigte Bioenergie AG
市場機会と将来展望
近い将来のホワイトスペースの一つは、高濃度ブレンドの利用可能性と、それに対応する小売インフラの整備であり、これによって義務規制や優遇策を実際の引き取りに転換できる。特に政策の焦点がE15以上のブレンドに向いている場合に重要となる。米国では、2026年4月のEPAによる2026年および2027年の再生可能燃料基準(RFS)の最終量(従来型バイオ燃料150億ガロンを含む)が調達判断において準拠主導の需要を中心に据え続けており、供給側のプロジェクトはブレンドおよび低炭素要件を満たすために拡大している。大手生産者においては、生産能力の増強と工程のボトルネック解消も進行中である。POETはインディアナ州シェルビービルにおいて、年間生産量を9,800万ガロンから1億9,300万ガロンへ拡大する大規模プロジェクトを開始した(2026年1月に発表、その後実行段階に移行)。Gevoは2026年3月、ノースダコタ州リチャードトンにおいて年間7,500万ガロンの第2ユニットを追加する計画を発表し、規模拡大と運用の柔軟性への投資を強化している。
第二の機会分野は、カーボン計算、プロセスエネルギーの最適化、および認証によって支えられる低炭素エタノールの差別化であり、これはクレジット主導市場でのプレミアムポジショニングを支え、エタノールからジェット燃料への転換といった新興の用途へのアクセス向上にも寄与する。企業や国家の取り組みも、成熟したガソリン市場を超えて対応可能な需要プールを拡大している。インドは2026年6月、E100燃料規格を正式に承認し、フレックス燃料および高エタノール利用のケースを後押ししている。一方ブラジルのCNPEは2026年8月1日付でガソリンのブレンド率をE32へ引き上げることを義務化し、国内ブレンド需要の即時的な増加をもたらした。南米では、トウモロコシ由来エタノールへの投資が輸出対応可能な供給基盤も強化している。CerradinhoBioは2026年6月、ゴイアス州のチャパダォン・ド・セウ工場の拡張運転を開始し、FSは2026年6月、マットグロッソ州ケレンシアに年間5億8,000万リットル規模の新工場の建設を開始した。これにより、DDGSおよびコーン油の副産物市場に連動する増分生産のパイプラインが拡大している。
最近の産業開発事情 バイオエタノール市場
- 2026年6月:POETは、インディアナ州シェルビービルのバイオプロセシング施設において、バイオエタノール生産能力を年間9,800万ガロンから1億9,300万ガロンへ拡大するための着工を行った。このプロジェクトは、米国の中核的な生産拠点における大規模な増分生産を追加し、高濃度ブレンドおよび低炭素需要プログラムへの対応力を高めるものである。
- 2025年11月:ADMとTallgrassは、ネブラスカ州コロンバスにあるADMのコーン処理コンプレックスにおいて、炭素回収・貯留(CCS)プロジェクトの運転を開始した。両社によれば、これは世界最大規模のバイオエタノールCCS施設であるとされる。Tallgrassの「トレイルブレイザー」CO2パイプライン網に接続することで、このプロジェクトはより低炭素なエタノール供給を支え、クレジット依存度の高い燃料市場へのアクセスを改善する。
- 2024年6月:Raizenは、バガス(サトウキビ搾汁後の残渣)を年間約4,200万リットルのセルロース系エタノールに変換する、ピラシカーバの第二世代エタノール工場を開所した。この稼働開始は、ブラジルにおける商業規模の第二世代(2G)生産能力を拡大し、既存のサトウキビ製粉物流を活用しながら、食用作物からの原料多様化を後押しするものである。
バイオエタノール市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、バイオマスベースの原料から生産され、燃料ブレンディングおよび非燃料用途にわたるエンドユーザー向けに供給されるバイオエタノールを対象としています。規模の算定は、正規チャネルを通じてエンドユーザーに届く商業用バイオエタノールに準拠し、ボリュームベースでの総需要と供給バランスを追跡します。
対象除外範囲:石由来エタノール、市場に出回らない自家消費オンサイト試験量、および中間移転と最終消費の間の二重計上は除外します。
セグメンテーション概要
- 原料タイプ別
- サトウキビ
- トウモロコシ
- 小麦
- その他原料
- 用途別
- 自動車・輸送
- 食品・飲料
- 医薬品
- 化粧品・パーソナルケア
- その他用途(燃料電池、電力発電)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、生産量、ブレンディング需要、および貿易フローに関するクリーンなファクトベースの構築から始まります。これらはバイオエタノールのようなボリューム市場の基盤となるものです。主に、国家エネルギー機関および燃料義務通知、税関・貿易統計ポータル、農業省および作物収支シート、ならびにFAO、IEA、米国EIAなどの機関が提供する国際データセットといった公開情報を参照します。
モデルを地域横断的に活用できるようにするため、企業の年次報告書、投資家向けプレゼンテーション、業界団体ウェブサイト、および設備増強、プラント稼働率、ブレンディング政策変更に関する信頼性の高い報道からの補足シグナルも収集します。必要に応じて、有料データベースサブスクリプションを活用し、一部の企業財務データ、特許活動、および出荷レベルの貿易指標をクロスチェックることで、データの空白を補完し手作業によるエラーを低減します。これらのソースはあくまで例示であり、データポイントの収集・検証・明確化のために他にも多数の参考資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクデータだけでは十分に説明できない事項、特に実際の稼働率範囲、典型的な収率の前提、およびブレンディング目標が実際の引き取り量にどう反映されるかを確認するために活用します。APAC、EMEA、およびアメリカ大陸にわたる生産者、流通業者、原料関係者、および川下バイヤーと対話し、その情報をもとに換算係数、貿易リーケージ、および短期需要感応度を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:14% | APAC:43% |
| 中位層:47% | 機能・ユニットリーダー:36% | EMEA:37% |
| 小規模プレイヤー:15% | マネージャー:50% | アメリカ大陸:20% |
市場規模算定と予測
中核となる規模算定は、生産量、貿易、および義務的ブレンディングプログラムを国別の需要ールに再構築し、地域別・グローバル合計へと積み上げるトップダウン方式を採用しています。合計値の現実性を担保するため、サンプリングしたプラント設備容量と稼働率チェック、流通チャネルチェック、および主要エンドユーザーにおける平均実現ボリュームのスポットチェックといったボトムアップ近似値との照合も行います。
バイオエタノールにおいては、国別の設備容量、典型的な稼働率、原料の入手可能性と収率範囲、ガソリン消費量とブレンド率の遵守状況、および純輸出入バランスという少数の投入変数が結果を大きく左右します。状況が変化する場合、その兆候は通常、政策動向(E10またはE15の採用、義務の執行)および原料コストと燃料価格のスプレッドに最初に現れるため、これらを早期警戒指標として扱います。
予測については、需要の変動がブレンディング義務、燃料需要、および設備増強と強く連動しているため、回帰スタイルの感応度チェックに支えられたシナリオ分析を主に適用します。小規模国においてボトムアップの代替指標が薄い場合は、同等国の強度比率を用いてギャップを補い、予測を確定する前に一次フォローアップで前提を再検討します。
データ検証と更新サイクル
検証は、報告された国別ブレンディング量、貿易統計の整合性、および既知の設備変更といった独立したシグナルとアウトプットを比較し、前年比での動きが合理的かどうかを確認することで行います。ある国で異常な急増が見られた場合、モデル内のいずれかのレバーまでドライバーを遡り、前提を修正するか、裏付けとなる証拠によって正当化します。
承認前に、主要テーブルの再確認と計算の複製を行う多段階のアナリストレビューを経ます。レポートは年次で更新され、義務改定、主要プラントの操業停止、大規模な設備増強などの重要なイベントが発生した場合には中間更新が実施されます。納品直前には最終チェックを行い、数値が最新の公開情報および検証済みの市場フィードバックを反映していることを確認します。
Mordor Intelligenceのバイオエタノール市場規模と他の公表推計値との比較
バイオエタノールの公表市場規模がしばしば一致しないのは、基となる測定単位、含まれるエンドユーザー用途、および政策主導のボリュームの扱い方が異なる場合があるためです。また、起点として選択された年、通貨換算のタイミング、および生産量・消費量・販売収益のいずれが表されているかによっても差異が生じます。
ベンチマーク表は、ボリュームベースの報告と収益ベースの報告の明確な分断を示しており、Mordor Intelligenceのモデルでは、単一のグローバル平均価格換算ではなく、供給とブレンディングのファンダメンタルズに紐付けた10億リットル単位で市場を表現しています。もう一つの一般的なギャップとして、一部の推計が想定ASP上昇と広範なアプリケーションミックスに大きく依存している一方、他の推計が保守的な政策遵守を反映していたり非公式取引を除外していたりすることが挙げられ、同じ国々を対象としていても最終合計値が変わります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 124.07 10億リットル(2026年) | |
| グローバルコンサルタンシーA | 84.02 ビリオン 米ドル(2025年) | 想定平均価格と通貨タイミグによって大きく変動し得るUSD価値ベースで報告されており、燃料用途と非燃料用途を広範な収益スコープの下で混在させている可能性があります。 |
| 業界出版社B | 67.71 ビリオン 米ドル(2024年) | 異なる基準年と収益レンズを使用しており、ブレンディング遵守状況、貿易バランス、および稼働率の変化が単一の成長曲線に単純化された場合、ボリュームを過小または過大評価する可能性があります。 |
3つの数値を合わせて読むと、その乖離は主に単位の選択、起点年、およびブレンディング政策が実際の引き取り量にどう変換されるかによって説明されます。当社のアプローチは、主要合計値が設備容量、稼働率、貿易、およびブレンド率から構築され、予測パスが確定される前に独立した公開シグナルと照合されるため、追跡可能性が維持されています。
レポートで回答される主要な質問
2031年までの世界のバイオエタノールの数量成長予測はどのくらいですか?
世界の数量は2026年の1,240億7,000万リットルから2031年の1,589億3,000万リットルへと拡大し、年平均成長率(CAGR)5.08%を反映しています。
どの地域が最も多くの追加需要量をもたらしますか?
インドの30%ブレンド目標と持続的な中国の輸入需要に牽引されるアジア太平洋地域が、2031年にかけて最も高い年平均成長率(CAGR)5.74%を記録しています。
現在のバイオエタノール生産においてトウモロコシはどの程度支配的ですか?
トウモロコシは2025年の供給量の58.12%を占め、グローバルミックスにおいて単一最大の原料となっています。
燃料以外で最も急速な収益成長を示すセグメントはどれですか?
食品・飲料が非燃料用途の中で最も高い成長を示しており、飲料グレードおよび食品加工用エタノールへの需要増加を背景に年平均成長率(CAGR)5.44%で拡大しています。
生産者は炭素強度に関するプレッシャーにどのように対応していますか?
炭素回収への投資、持続可能な原料認証、およびエタノール・トゥ・ジェット経路により、生産者はライフサイクル排出量を低減し、プレミアム市場へのアクセスを実現しています。
将来の需要成長を抑制する可能性のある要因はどのようなものですか?
先進国市場における電気自動車(EV)の普及加速と、高まる食料対燃料の懸念が、ガソリンブレンド需要と政策支援を抑制する可能性があります。