
C5樹脂市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| Growth Rate | 3.93 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
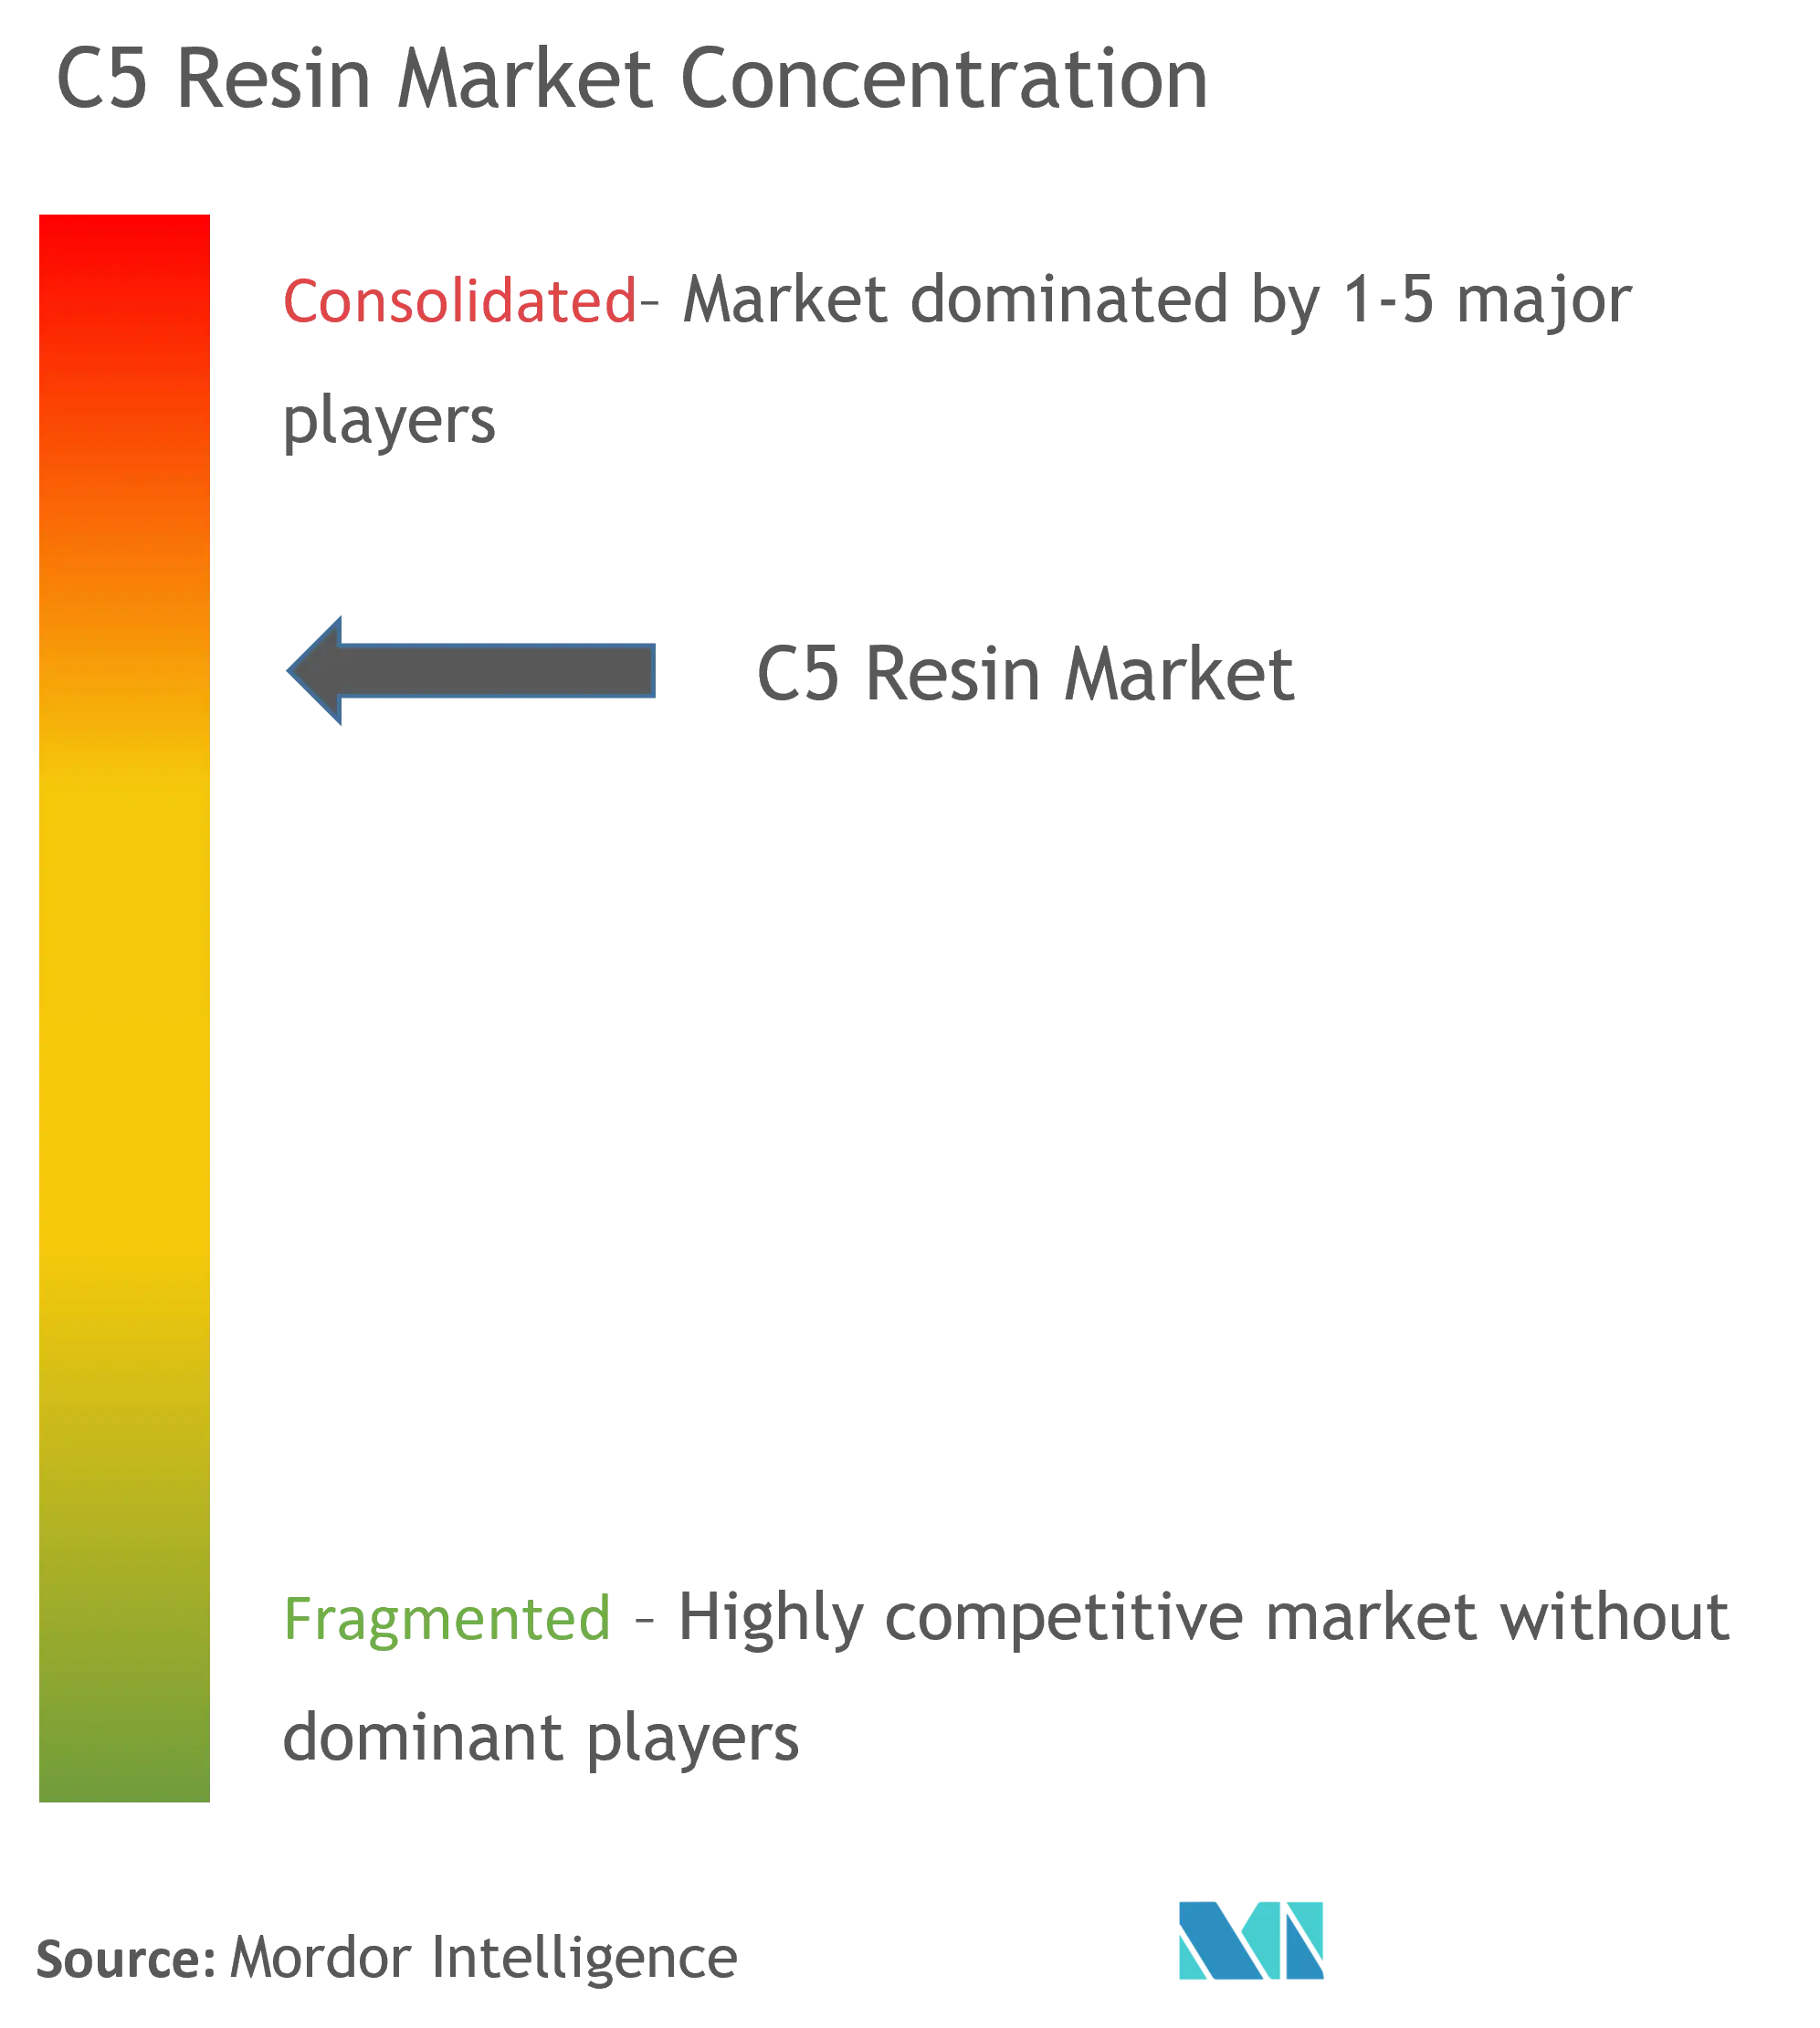
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるC5樹脂市場分析
C5樹脂市場の規模は、予測期間中に3.93%のCAGRを記録する見込みです。
C5樹脂産業は、技術的進歩と市場ダイナミクスの変化に牽引され、大きな変革を経験しています。電気自動車の台頭により、特に専門的な接着剤やゴム配合物においてC5樹脂用途の新たな機会が生まれています。業界データによると、世界の電気自動車販売台数は大幅に増加しており、バッテリー電気自動車が新規電気自動車登録台数の3分の2を占めています。この変化により、メーカーは電気自動車部品および組立プロセスに最適化された専門的な配合物の開発を促進されています。大手タイヤメーカーは、電気自動車の特定の性能要件を満たすために、高度なC5樹脂配合物の採用を増やしています。
業界では、製造およびサプライチェーン戦略において大きな変化が見られ、各社は地域生産能力の強化に注力しています。複数の大手メーカーが市場プレゼンスを強化するための生産能力拡張および新施設開発を発表しています。例えば、2021年7月、Bridgestoneはプレミアムタイヤの拡大需要に対応するため、ブラジルの製造工場に1億3,900万米ドルの投資を発表しました。同様に、Sumitomo Rubber Industriesは2024年4月までに1日当たり23,000本の乗用車・小型トラック用タイヤの生産能力達成を目指し、ブラジルでの生産能力増強に2億米ドルを投じることを表明しています。
市場では、特に接着剤・シーラントセグメントにおいて、最終用途アプリケーションの注目すべき発展が見られます。FEICA(欧州接着剤・シーラント工業会)によると、欧州の接着剤・シーラント市場は2026年までに222億ユーロに達すると予測されています。メーカーは持続可能なソリューションの開発と製品性能特性の向上にますます注力しています。高度な接着剤配合物へのC5樹脂の統合により、接着強度の向上、熱安定性の改善、さまざまな基材との相溶性の向上が実現しています。
業界の景観は、地域の製造能力と技術革新センターによって再形成されています。主要プレーヤーは特定用途向けの専門製品を開発するための研究開発施設を設立しています。生産の地域化に向けたトレンドが勢いを増しており、メーカーは地域市場をより効果的に対応するための戦略的拠点への投資を行っています。この変化は特にアジア太平洋地域で顕著であり、複数の企業が製造施設の拡張計画と技術的アップグレードを発表しています。地域製造能力への注力は、サプライチェーン効率の向上と輸入依存度の低減にもつながっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
包装産業からの接着剤・シーラント需要の増加
包装産業の堅調な成長が、さまざまな包装用途向けの接着剤・シーラント製造に広く使用される接着剤用樹脂への大きな需要を牽引しています。C5樹脂は天然ゴム、オレフィン(低密度ポリエチレン)、低極性合成エラストマーとの優れた相溶性を示し、包装用途に理想的です。これらの樹脂は、特にホットメルト接着剤用樹脂の製造において、優れた均質化剤、粘着付与剤用樹脂、性能改質剤として機能します。C5樹脂を使用して製造された接着剤・シーラントは、酸、水、アルカリ条件に対する優れた耐性を示し、優れた接着特性を提供するとともに生産コストの削減に貢献します。
世界の包装ソリューション需要は、ライフスタイルの変化、購買力の向上、急速な都市化、電子商取引の急激な成長に牽引され、著しい成長を遂げています。包装産業は2019年に9,171億米ドルの市場規模に達し、2022年までに1兆390億米ドルに達すると予測されています。この成長は、2020年に8兆6,000億米ドルに達した世界の物流市場の拡大によってさらに支えられており、包装材料とソリューションへの大きな需要を生み出しています。発展途上地域における国内ハイパーマーケット、スーパーマーケット、国際小売チェーンの増加により、消費者が西洋の買い物文化や食品消費習慣に接触する機会が増え、包装材料および関連する接着剤・シーラントへの需要が拡大しています。
建設産業の拡大
建設産業の成長は、特に接着剤、コーティング、各種建設材料の製造における広範な使用により、C5石油樹脂市場の主要な牽引力として台頭しています。C5樹脂は塗料・コーティングに使用される場合、優れた顔料濡れ性、光沢の向上、塗膜硬度の改善、優れた接着特性を提供します。さらに、これらの樹脂はフローとレベリング特性の向上に貢献し、VOC排出量を削減するとともに水やカビに対する耐性を高め、建設用途において非常に価値があります。
世界の建設産業は、人口増加、都市化の進展、各種政府インフラ整備施策などの要因に牽引され、2021年から2030年にかけて年平均成長率3.6%という大幅な成長が見込まれています。同産業は2030年までに8兆米ドルに達すると予測されており、成長は中国、インド、インドネシア、米国などの主要経済国に集中し、これらの国々が予測成長の約58%を占めています。この拡大は、米国における1兆2,000億米ドルの超党派インフラ法案などの大規模な政府景気刺激策やインフラ開発施策によって支えられており、脂肪族樹脂を組み込んだ建設材料への持続的な需要を生み出しています。
セグメント分析:用途
C5樹脂市場における接着剤・シーラントセグメント
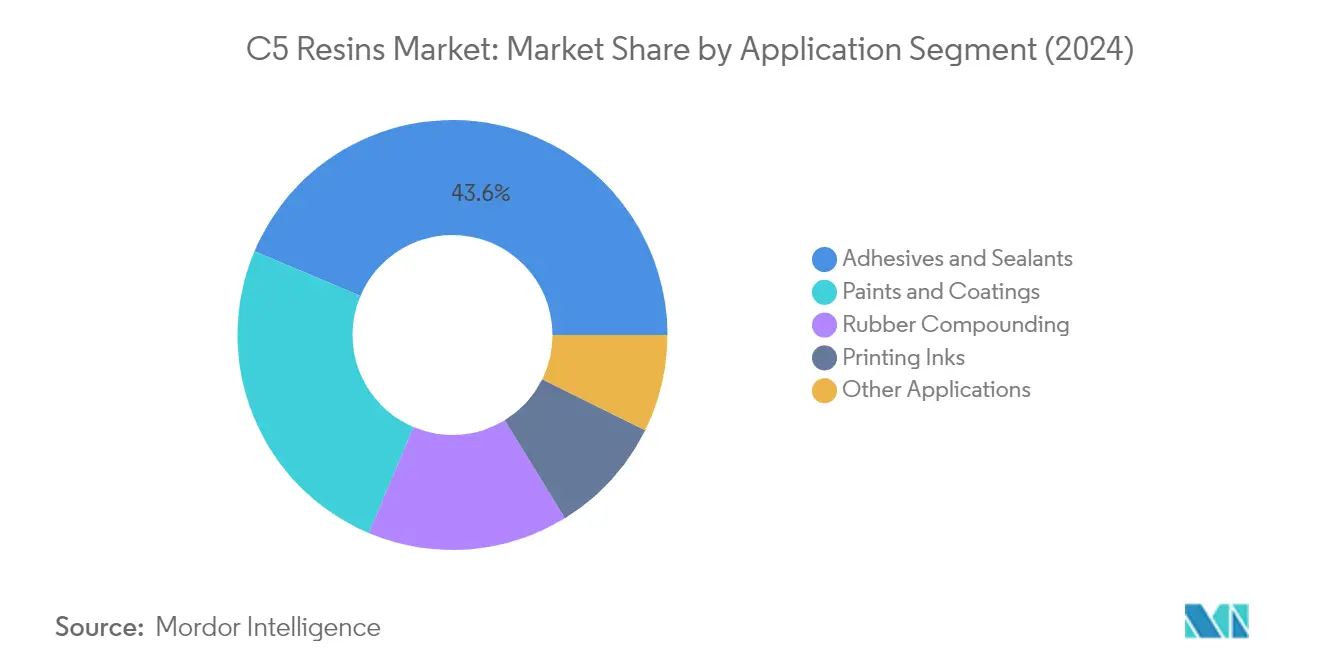
接着剤・シーラントセグメントは世界のC5樹脂市場を支配しており、2025年の総市場数量の約43.62%を占めています。このセグメントのリーダーシップは、主に包装産業の拡大と建設用途からの需要増加によって牽引されています。C5樹脂はホットメルト接着剤用樹脂の製造に広く活用されており、優れたタック性と向上した性能特性を提供しています。セグメントの成長は、包装、自動車、ヘルスケア、建設などさまざまな産業における感圧接着剤、テープ、ラベルへのC5樹脂採用の増加によってさらに支えられています。さらに、このセグメントは予測期間2026年~2031年において約4.08%という最も高い成長率を示しており、電子商取引向け包装ソリューションおよび持続可能な接着剤用途からの需要増加が牽引しています。
用途セグメントにおけるその他のセグメント
C5樹脂市場におけるその他の重要なセグメントには、塗料・コーティング、ゴム配合、印刷インキ、その他の雑多な用途が含まれます。塗料・コーティングセグメントは2番目に大きな用途分野であり、C5樹脂は顔料濡れ性、光沢、塗膜硬度、接着特性を向上させる能力で評価されています。このセグメントはこれらの特性を高めるためにコーティング用樹脂に大きく依存しています。ゴム配合セグメントはタイヤ製造やその他の自動車部品において特に重要であり、C5樹脂はタック性と加工特性を向上させます。印刷インキセグメントはC5樹脂を粘度制御と顔料接着の向上に活用しており、その他の用途には各種材料向けの粘着付与剤用樹脂やワックスベースの用途としての使用が含まれます。これらの各セグメントは市場の多様な用途ポートフォリオと全体的な成長軌道に貢献しています。
C5樹脂市場の地域セグメント分析
アジア太平洋地域C5樹脂市場
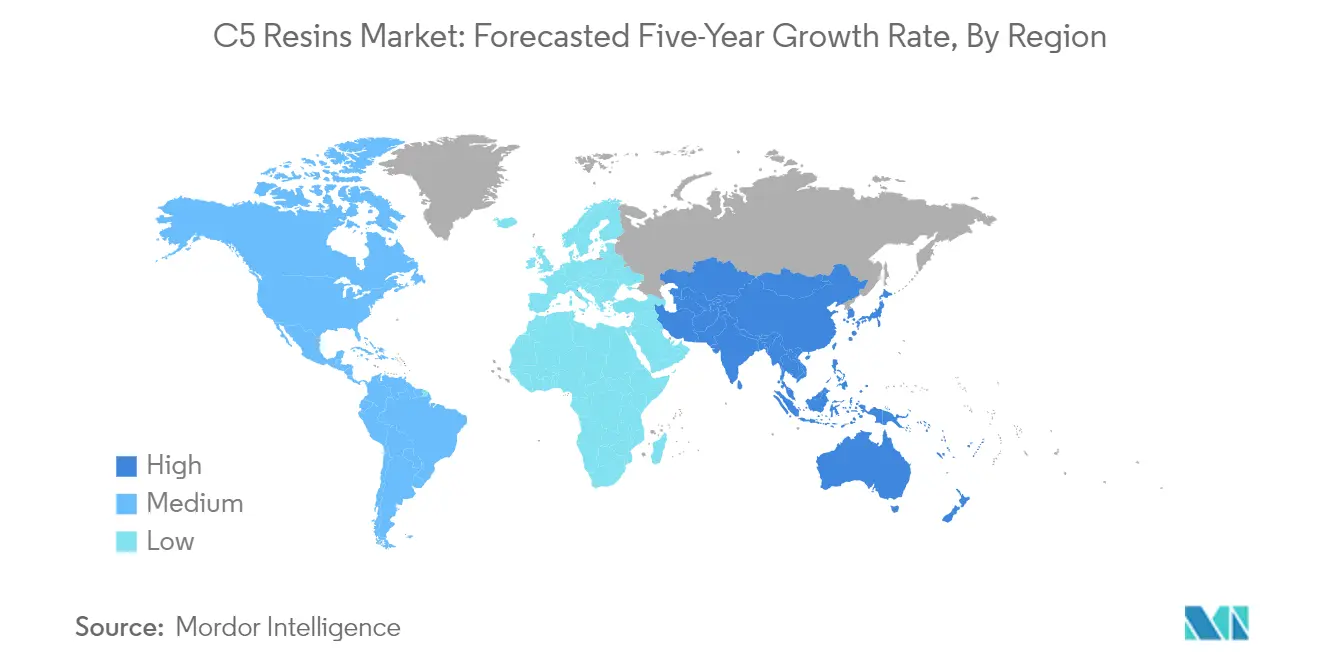
アジア太平洋地域は、建設、自動車、包装産業における堅調な成長に牽引され、世界最大のC5樹脂市場を形成している。同地域には中国、インド、日本、韓国などの主要経済国が含まれており、それぞれが市場成長に大きく貢献している。これらの国々では、接着剤、塗料、ゴム製品を中心に製造業が大幅に拡大している。多数のタイヤメーカーの存在と自動車生産施設の拡大が、同地域におけるC5樹脂市場の地位をさらに強固なものとしている。
中国はアジア太平洋地域のC5樹脂市場において支配的な地位を占めており、2025年の地域市場シェアの約61.45%を保有している。同国優位性は、世界の建設投資全体の約20%を占める巨大な建設産業に起因している。接着剤、塗料、コーティング分野を中心とした中国の堅調な製造業は、引き続き市場成長を牽引している。また、複数の大手国際企業が生産施設を設立するなど、タイヤ製造能力においても著しい拡大が見られる。インフラ開発を推進する政府の方針と拡大する自動車セクターが、中国の市場リーダーとしての地位をさらに強化している。
中国はアジア太平洋地域において最も成長の速い市場としての地位を維持すると見込まれており、2026年から2031年にかけて約4.06%の成長率が予測されている。同国の成長は、建設プロジェクトへの投資増加、自動車セクターの拡大、包装材料への需要増大によって牽引されている。持続可能な開発と環境保護を推進する政府の取り組みにより、C5樹脂を含む先進材料のさまざまな用途への採用が拡大している。継続する都市化と工業化の潮流が、市場拡大に向けた新たな機会を生み出し続けている。
北米C5樹脂市場
北米のC5樹脂市場は、高度な製造能力と包装、建設、自動車などのエンドユーズ産業からの旺盛な需要を特徴としている。米国、カナダ、メキシコで構成される同地域は、接着剤およびコーティング用途における活発な研究開発活動と技術革新の恩恵を受けている。主要市場プレーヤーの存在と確立された流通ネットワークが、同地域の市場構造をさらに強固なものとしている。
米国は北米におけるC5樹脂の最大市場としての地位を維持しており、2025年の地域市場の約77.30%を占めている。同国の市場リーダーシップは、堅調な建設産業と包装セクターからの大きな需要によって支えられている。大手自動車メーカーおよびタイヤメーカーの存在に加え、インフラ開発への投資増加が引き続き市場成長を牽引している。接着剤およびコーティングにおける革新的な用途への注力と高度な製造能力が、同国の市場地位をさらに強化している。
米国は北米において最も高い成長率を維持すると予測されており、2026年から2031年にかけて約3.97%の成長率が見込まれている。この成長は、特に住宅建設プロジェクトにおける建設セクターからの需要増加によって牽引されている。持続可能な接着剤ソリューションの開発への注力と電気自動車への需要拡大が、C5樹脂の用途に新たな機会をもたらしている。包装産業の拡大とインフラ開発への高まる重点化が、市場成長をさらに後押ししている。
欧州C5樹脂市場
欧州のC5樹脂市場は、ドイツ、英国、イタリア、フランスが大きく貢献する成熟した確立された産業構造を示している。同地域の市場は、厳格な品質基準と持続可能な製品への関心の高まりを特徴としている。大手自動車メーカーの存在とインフラ開発への高まる重点化が、同地域全体の市場成長を引き続き牽引している。
ドイツは欧州におけるC5樹脂の最大市場としての地位を維持している。同国のリーダーシップは、強力な自動車産業と堅調な製造業に起因している。ドイツの高度な化学産業インフラと研究開発への多大な投資が、市場における優位性に貢献している。大手タイヤメーカーの存在と建設セクターからの需要増大が、ドイツの市場地位をさらに強化している。
ドイツは欧州地域における成長軌道をリードしている。同国の市場拡大は、自動車用途からの需要増加と持続可能な接着剤ソリューションへの関心の高まりによって牽引されている。インフラ開発を推進する政府の方針と建設プロジェクトへの投資増加が市場成長を支えている。包装産業の拡大と電気自動車への需要増大が、市場発展に向けた新たな機会を生み出している。
南米C5樹脂市場
南米のC5樹脂市場は、主にブラジルとアルゼンチンにおける動向によって牽引されている。同地域の市場成長は、拡大する自動車セクターと増加する建設活動の影響を受けている。ブラジルは堅調な製造業と包装産業からの需要増大に支えられ、同地域における最大かつ最も成長の速い市場として台頭している。インフラプロジェクトへの投資増加と接着剤用途への需要拡大が、同地域の市場発展をさらに後押ししている。
中東・アフリカC5樹脂市場
中東・アフリカ地域は、サウジアラビアと南アフリカを主要な貢献国として、C5樹脂市場において成長の可能性を示している。同地域の市場成長は、増加する建設活動と拡大する自動車セクターによって牽引されている。サウジラビアはビジョン2030イニシアチブと拡大する産業開発に支えられ、同地域における最大かつ最も成長の速い市場として台頭している。インフラプロジェクトへの投資増加と包装産業からの需要拡大が、同地域の市場拡大をさらに強化している。
バリューチェーン分析
C5樹脂は主に、エチレンおよびプロピレンのスチームクラッキングの副生物として生成されるC5留分から製造される。主要な原料分子には、ピペリレン、イソプレン、ジシクロペンタジエン(DCPD)が含まれる。樹脂メーカーは、原料の物流コストを削減し、組成の変動性を管理しやすくするため、クラッキングおよび抽出インフラの近くに位置することが多い。
ミッドストリームには、前処理および精製(例えば硫黄、窒素、含酸素化合物の除去)が含まれ、その後に触媒重合(一般にAlCl3またはBF3を用いる)または熱重合が行われる。水素化は、要求の厳しい接着剤やコーティング配合における色調と安定性を改善するための任意工程として利用可能である。完成した樹脂は通常、地域の販売代理店および直接コンバーター向けチャネルを通じて、ホットメルトおよび感圧接着剤、ゴムコンパウンド(タイヤ用途)、塗料・コーティング、印刷インキへと流通する。サプライチェーンリスクは、C5の供給可能量を左右するクラッカーの稼働率、および韓国、中国、米国ガルフコーストなどの地域拠点に集中している。EU REACHを含む規制順守および文書化要件は、流通を通じた取扱いの複雑さを増している。
競合状況
C5樹脂市場のトップ企業
世界のC5樹脂市場は、ExxonMobil、Eastman Chemical Company、Zeon Corporation、Kolon Industries、Zibo Luhua Hongjin New Material Co. Ltdなどの主要プレーヤーによる継続的な製品革新と戦略的拡大を特徴としています。各社は特定用途向けの高性能合成樹脂の開発に注力しながら、新工場の設立と生産能力の増強を通じて生産能力を拡大しています。戦略的な動きとしては、流通ネットワークの強化と、特にアジア太平洋の新興市場への参入を目的としたパートナーシップの形成が挙げられます。統合された製造施設と堅牢なサプライチェーン管理システムによって業務上の機動性が発揮されています。市場リーダーはまた、自動車、建設、包装産業における専門的な用途向けの差別化製品を生み出すための研究開発に多大な投資を行っています。持続可能で環境に優しい製品への重点強化が、バイオベースの代替品とエコフレンドリーな製造プロセスにおける革新を推進しています。
強力な地域プレーヤーを擁する集約型市場
C5樹脂市場は集約型の構造を示しており、上位5社が世界市場シェアの約半分を占めています。大手多国籍企業が市場を支配しており、広範な研究能力、確立された流通ネットワーク、規模の経済を活用しています。これらの業界リーダーは、特にアジア太平洋において国内メーカーが大きな存在感を持つ地域市場で強固なポジションを維持する地域専門企業と並んで事業を展開しています。市場は垂直統合を特徴としており、複数の主要プレーヤーが原材料の調達源と製造プロセスを管理しています。
市場における合併・買収活動は戦略的な性質を持ち、地理的プレゼンスの拡大と技術能力の獲得に焦点を当てています。各社はますますパートナーシップや合弁事業を追求し、市場ポジションを強化して新技術へのアクセスを図っています。統合のトレンドは特に新興市場で顕著であり、大手プレーヤーが地域メーカーを買収してより強固な地域プレゼンスを確立しています。この統合トレンドは、業務効率の達成、製品ポートフォリオの拡大、高成長地域における市場リーチの強化の必要性によって牽引されています。
革新と持続可能性が将来の成功を牽引
C5樹脂市場における成功は、コスト競争力を維持しながら変化する市場需要に革新し適応する企業の能力にますます依存しています。既存プレーヤーは、コスト優位性を維持するために生産プロセスを最適化しながら、高付加価値用途向けの専門製品の開発に注力する必要があります。特に接着剤・コーティングセグメントにおいて、特定の最終ユーザー要件に対するカスタマイズされたソリューションを提供する能力が重要になっています。各社は、環境への懸念の高まりと規制上の圧力に対応するため、持続可能な実践とエコフレンドリーな製品への投資が必要です。
市場シェアの獲得を目指す競合企業にとって、ニッチな用途と未開拓市場への注力は大きな機会をもたらします。成功要因には、特に自動車・建設セクターにおける最終ユーザーとの強固な関係の構築と、品質を損なわない競争力のある価格設定が含まれます。代替材料による代替の脅威は、継続的な製品改善と差別化を必要とします。各社はまた、特に先進市場における環境基準と排出規制に関する潜在的な規制変更に備える必要があります。市場の変化と顧客要件への適応において、強力な技術サポート能力の構築と柔軟な生産システムの維持が不可欠となります。
C5樹脂産業のリーダー企業
Eastman Chemical Company
Kolon Industries, Inc.
Zibo Luhua Hongjin New Material Co. Ltd
ExxonMobil Corporation
Zeon Corporation
- *免責事項:主要選手の並び順不同
C5樹脂市場
- Arakawa Chemical Industries Ltd
- Cray Valley
- DuPont
- Eastman Chemical Company
- Eneos Holdings Inc.
- Exxon Mobil Corporation
- Henan Anglxxon Chemical Co. Ltd
- Kolon Industries Inc.
- Lesco Chemical Limited
- Neville Chemical Company
- Puyang Ruisen Petroleum Resins Co. Ltd
- Seacon Corporation
- Shanghai Jinsen Hydrocarbon Resins Co. Limited
- Zibo Luhua Hongjin New Material Co. Ltd
- Zeon Corporation


市場機会と将来展望
自動車製造における電動化と高性能接合ニーズの高まりは、特殊接着剤やゴムコンパウンド向けに調整されたC5樹脂配合の余地を生み出している。この機会は、市場の大きな接着剤・シーラント分野(2025年に市場全体の量の約43.62%)によって支えられている。包装およびeコマース物流分野では、ホットメルトおよび感圧接着剤システムが粘着付与剤の主要な用途であり続けており、特にコンバーターがLDPEや合成エラストマーなどの低極性ポリマーとの適合性を必要とする場合に重要である。
C5ストリームの利用効率を改善し、重要な構成成分を確保する上流および中間投資も、原料の変動性に対応する樹脂メーカーや下流の配合業者にとって機会を生み出している。2026年5月、Zeon Corporationは水島事業所において、GPI工場のDCPD生産能力を約20%拡大する投資を発表し、これまで未利用であった成分を活用する設備を追加するとともに、このプロジェクトをCO2排出削減に結び付けた。建設は2026年下半期に開始予定であり、2028年9月の完成を目標としている。この投資は、より高付加価値の誘導体全般で使用されるC5由来の基幹原料の供給引き締めを支え、一貫した品質の原料を必要とする樹脂・接着剤バリューチェーンの供給保証を強化する可能性がある。
Recent Industry Developments in C5樹脂市場
- 2026年7月:Kolon Industriesは、投資家の注目を集める事業ポートフォリオの再編活動を報告し、IMM Private Equityなどの投資会社が特定の事業部門への関心の可能性を評価している。進行中の再編議論は、炭化水素樹脂に関連する資産の所有権や資本配分を変化させ、アジアにおける競争の激しさやサプライ関係に影響を与え得る。
- 2026年6月:Kolon Industriesは、高付加価値の化学・産業材料へ再フォーカスする一環として、材料事業部門の一部売却の可能性を含む戦略的選択肢を検討していると報じられた。実行された場合、こうした動きは、より広範な材料ポートフォリオの中で、粘着付与剤や樹脂関連製品の優先順位や顧客カバレッジを再構築し得る。
- 2026年6月:Eastmanは、石油由来原料およびエネルギーコストの上昇を理由に、2026年6月1日付でいくつかのポリマー製品ラインの価格上昇を発表した。この動きは、大手樹脂・ポリマーサプライヤー間で継続する原料およびユーティリティコストのパススルー行動を浮き立たせており、下流の接着剤・コーティング配合の採算に影響を与え得る。


C5樹脂市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、C5樹脂市場は主にC5ストリーム原料から生産され、粘着付与剤および改質樹脂として下流の配合品に販売される炭化水素樹脂を対象とする。これは、C5樹脂が地域全体で計測可能な量で消費される主要な工業用途からの需要を含む。
対象範囲の除外:本市場からは、C5ストリームから製造されていない非C5炭化水素樹脂および近接する樹脂群を除外しており、これらが類似の最終用途に至る場合であっても除外される。
セグメンテーション概要
- 用途
- 塗料・コーティング
- 接着剤・シーラント
- 印刷インキ
- ゴム配合
- その他用途(紙サイジング剤、プラスチック改質剤)
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、サプライチェーン、主要な生産経路、そして主要な最終用途全体で消費が典型的にどこに位置するかについての明確な把握を構築することから始まる。UN Comtradeの化学品貿易統計、各国の税関・関税表、米国センサス局やユーロスタットなどの出典による工業生産系列、IEAやEIAなどの機関によるエネルギーおよび原料指標といった公的・公式資料に依拠している。取扱いおよび下流用途に関連する場合には、OSHAやECHAなどの出典から規格・安全性の背景も確認している。
モデルを実用的なものにするため、年次報告書、投資家向け説明資料、信頼できる報道機関や業界団体のウェブサイトが取り上げるプラントレベルの発表からの生産者開示情報も収集している。企業レベルの規模や直近の生産能力の動きを検証する際には、企業財務・インテリジェンスの有料サブスクリプションを利用し、イノベーションのテーマを妥当性確認するために特許データベースも参照している。これらのデスクリサーチの出典は例示的なものであり、データ収集、相互確認、および明確化のために他の公的文書も使用された。
一次インタビューおよび調査
一次調査は、実際に何が売買されているかを確認し、典型的な用途別配分、輸入依存度、価格が原料とどのように連動する傾向があるかなど、公的資料からは明確に読み取れない仮定を検証するために用いられる。APAC、EMEA、米州にわたる生産者、販売代理店、コンパウンダー、接着剤・コーティング配合業者、調達担当者など、幅広い関係者と対話を行い、地域ごとの需要差や貿易フローが平均化されないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):16% | APAC:49% |
| ミドルティア:50% | 機能/事業部門リーダー:30% | EMEA:29% |
| 中小プレイヤー:19% | マネージャー:54% | 米州:22% |
市場規模の算定と予測
市場規模の算定は、生産、貿易、下流消費の指標を用いて需要プールを再構築し、それを検証済みの配分比率に基づいて用途別・地域別に割り振るトップダウン方式で構築されている。その合計値は、サンプル調査したサプライヤーの生産能力フットプリント、出荷パターンに関するチャネルからのフィードバック、一般的なグレードに対する単純な量×平均販売価格の計算といった選択的なボトムアップ方式の概算と照合され、これが異常値の調整に役立つ。
モデルを形成する主要な入力要素には、C5ストリームの供給可能性とクラッキングの経済性、地域別の接着剤・コーティング生産動向、ゴムコンパウンド活動、樹脂および関連中間体の貿易フロー、原料およびエネルギーコストに関連する観測された価格動向が含まれる。小規模な国やニッチな用途でデータの欠落が生じた場合は、代替の工業生産指標を用いて補完し、その後一次調査のフィードバックでシェアを再確認し、集計の整合性を維持する。
予測にあたっては、異なる原料サイクルおよび製造活動水準の下で需要がどのように変化するかを反映するためにシナリオ分析を用い、その後、利用率と価格に関する専門家の見通しと照合した上で望ましい経路を選択する。前提条件はシンプルかつ追跡可能に保たれており、クライアントが量の成長と価格の動きが合わさって価値のトレンドを形成する様子を追えるようにしている。
データ検証と更新サイクル
検証は複数の層で行われ、最終的な数値が単一のデータ系列に依存しないようにしている。貿易の方向性、下流生産の動き、地域の生産能力利用率の兆候といった独立した信号とモデル出力を比較し、異常値には二次確認のフラグを立てる。差異が重大な場合は、それがタイミングの問題か、価格の変動か、あるいは範囲の不一致かを確認するために回答者に再度連絡を取る。
承認前には、前提条件のずれや単位変換の問題を発見するために別のアナリストがデータセットと計算を確認し、記述内容は同じ事実的根拠に整合させる。レポートは毎年更新され、大規模な生産能力の追加、操業停止、政策変更が見られた場合には中間的な更新が行われる。提供直前には最新のレビューを完了させ、クライアントが入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceによるローンチアプリケーションプラットフォーム市場規模と他の公開推定値の比較 (訳注:原文タイトルに合わせて訂正)
公開されているC5樹脂の市場規模は、対象範囲や測定単位が必ずしも同じではなく、予測の前提条件が異なる方法で適用されることが多いため、大きく異なって見えることがある。差異は、出典が貿易フローをどのように扱うか、特殊なバリエーションをどのように扱うか、数値がどれくらいの頻度で更新されるかによっても生じる。
非C5系石油樹脂群は、ここでのMordor Intelligenceの対象範囲外であり、この単一の除外だけでも、他の出版元がより広範な炭化水素樹脂収益を一つの数値にまとめている場合には、合計値に差異が生じ得る。その他のギャップは通常、量に基づく実態確認を伴わない価値のみの見方を用いること、積極的な価格上昇を用いること、あるいは隣接しているがC5樹脂消費と一貫して結び付いていない最終用途産業を混在させることから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00億米ドル(2024年) | |
| 産業リサーチ機関A | 2.30億米ドル(2024年) | この推定値は、量との明確な整合性なしに価値として示されており、ページには2034年の終点について矛盾する記載が見られ、予測全体を通じて前提条件と対象範囲が一貫して適用されていない可能性を示している。 |
| グローバルコンサルティング企業B | 6.22億米ドル(2024年) | 公開されている対象範囲は非常に広く見え、複数の樹脂タイプと広範な最終用途産業が挙げられており、これがC5ストリームを基盤とする樹脂消費に厳密には結び付かない収益を取り込む可能性がある。 |
この比較から、差異の大部分はC5樹脂として何が含まれるか、そして市場規模の算定が追跡可能な消費プールに基づいているかどうかによって説明されることが分かる。対象範囲を厳密に保ち、貿易および下流活動の信号と照合して出力を確認することにより、当社の数値は市場状況が変化した際にも検証・更新が容易である。


レポートで回答される主要な質問
現在のC5樹脂市場の規模はどのくらいですか?
C5樹脂市場は予測期間(2026年~2031年)中に3.93%のCAGRを記録する見込みです。
C5樹脂市場の主要プレーヤーは誰ですか?
Eastman Chemical Company、Kolon Industries, Inc.、Zibo Luhua Hongjin New Material Co. Ltd、ExxonMobil Corporation、Zeon CorporationがC5樹脂市場で事業を展開する主要企業です。
C5樹脂市場で最も成長の速い地域はどこですか?
アジア太平洋は予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されています。
C5樹脂市場で最大のシェアを持つ地域はどこですか?
2025年において、アジア太平洋がC5樹脂市場で最大の市場シェアを占めています。
このC5樹脂市場レポートはどの年を対象としていますか?
本レポートはC5樹脂市場の過去市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、本レポートはC5樹脂市場の規模を2026年、2027年、2028年、2029年、2030年、2031年について予測しています。
最終更新日:



