
アクリル樹脂市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
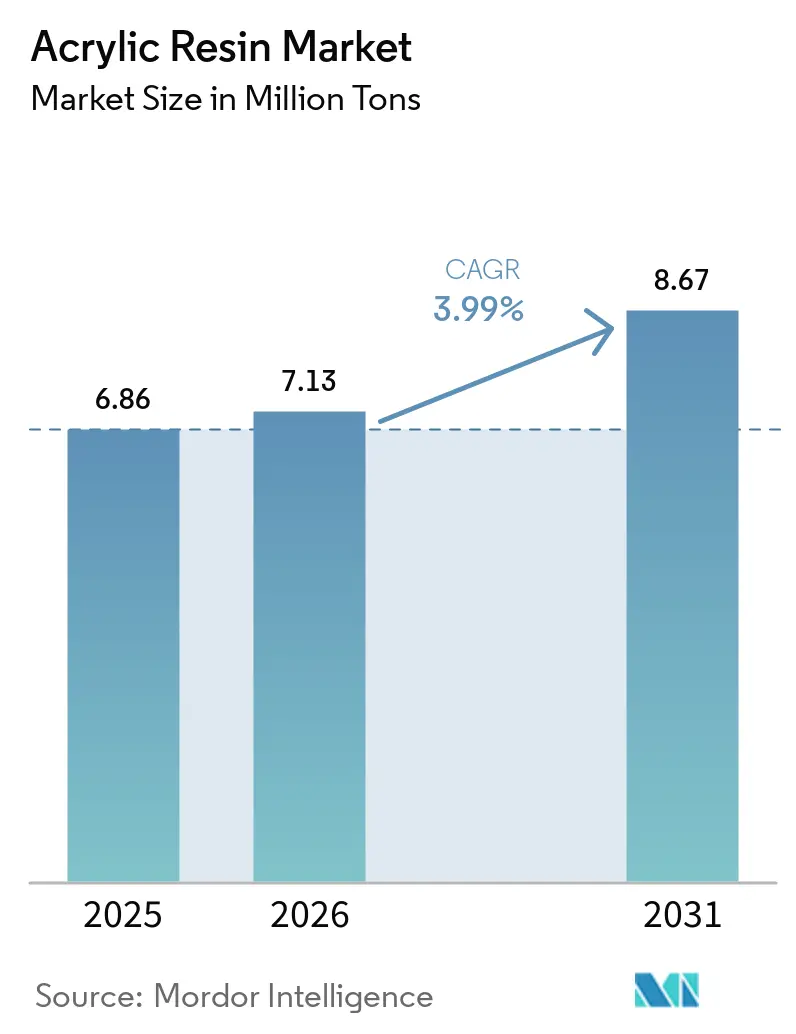
| 市場取引高 (2026) | 7.13 百万トン |
| 市場取引高 (2031) | 8.67 百万トン |
| 成長率 (2026 - 2031) | 3.99 % |
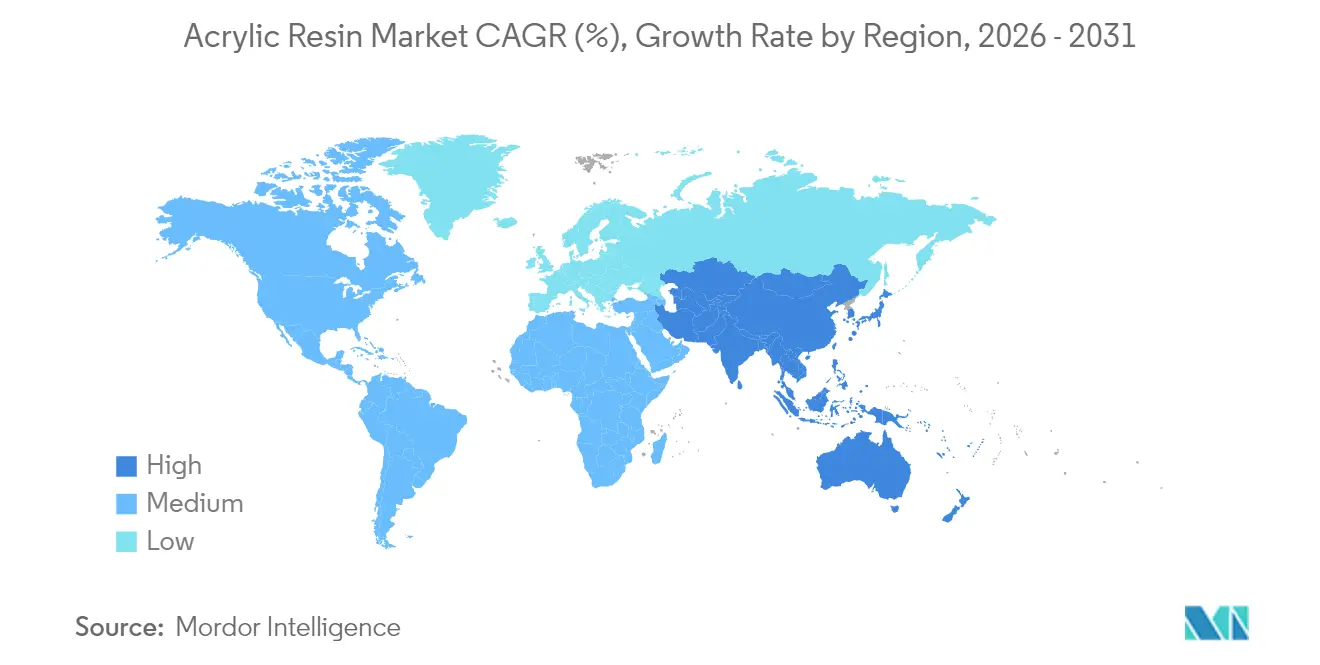
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
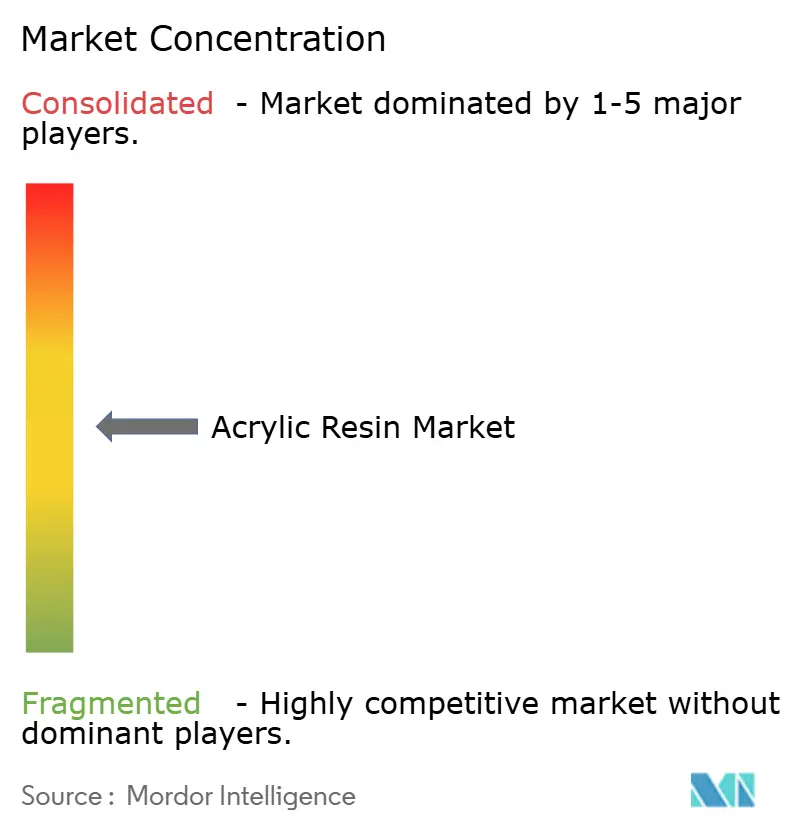
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクリル樹脂市場分析
アクリル樹脂市場規模は、2025年の686万トンから2026年には713万トンに成長し、2026年から2031年にかけてCAGR 3.99%で2031年までに867万トンに達すると予測されています。この安定した拡大は、建設、自動車、および多様な産業用途においてアクリル配合物が従来の樹脂よりも優れた性能要件を満たすという、同材料の確固たる役割を反映しています。低VOC規制の強化が水性システムの採用を促進し、3Dプリント用フォトポリマー需要がプレミアムな成長層を加えることで、市場の勢いはさらに強化されています。供給側の対応としては、原料への後方統合や、原材料価格変動をヘッジするためのバイオベースのエチルアクリレートへの転換が挙げられます。生産者が長期的なポジショニングを確保するために、設備増強、戦略的買収、サーキュラーエコノミーへの取り組みを推進する中、競争活動は激化しています。
主要レポートのポイント
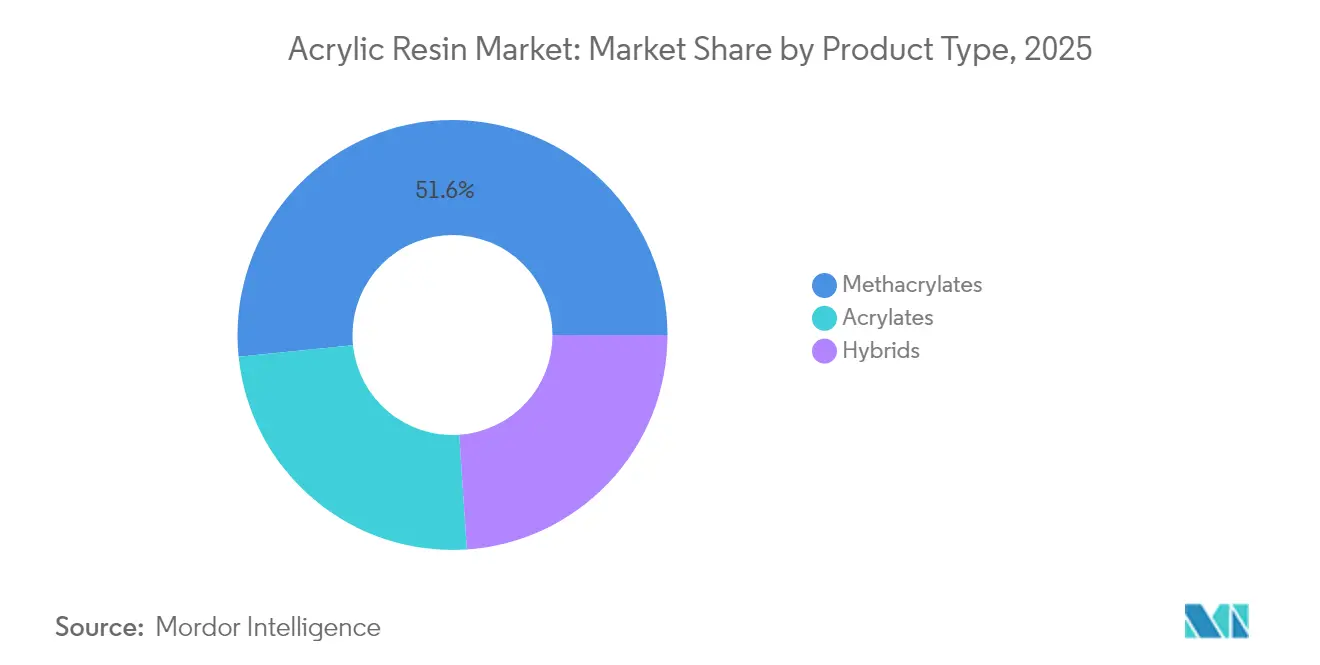
- 製品タイプ別では、メタクリレートが2025年のアクリル樹脂市場シェアの51.62%をリードし、アクリレートは2031年にかけてCAGR 5.18%で拡大すると予測されています。
- 用途別では、塗料およびコーティングが2025年のアクリル樹脂市場規模の46.02%を占め、接着剤およびシーラントは2031年にかけてCAGR 5.27%で成長すると予測されています。
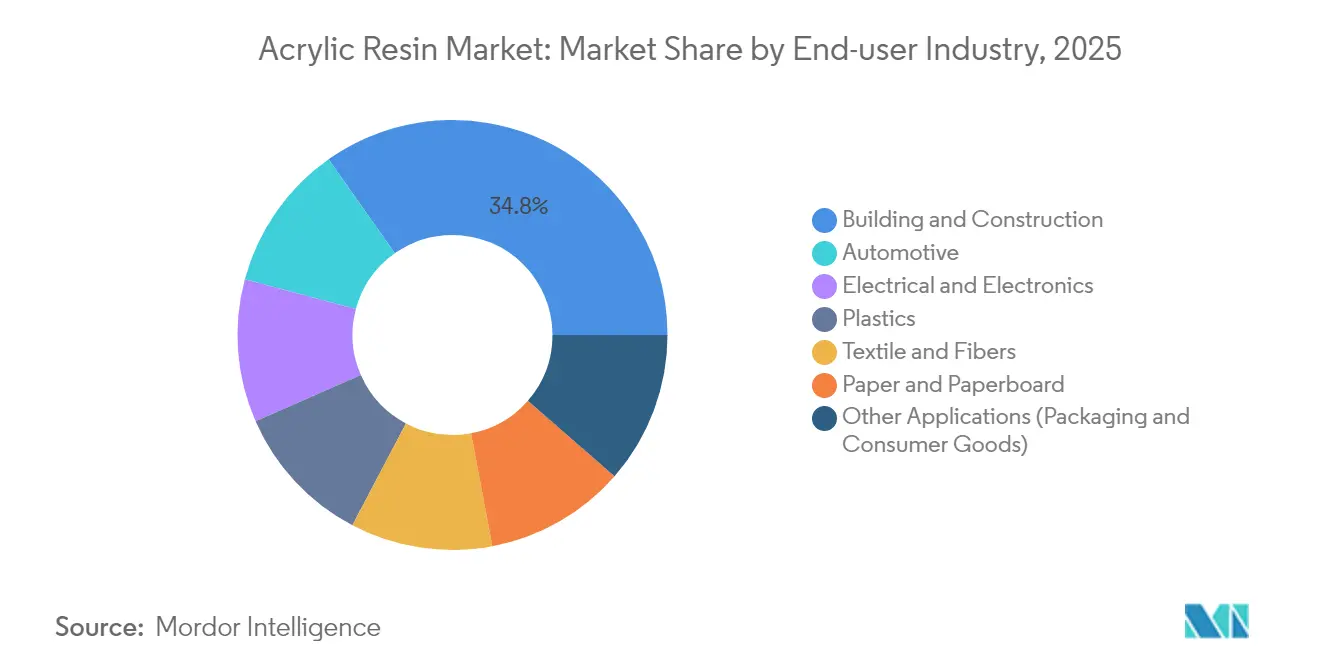
- エンドユーザー産業別では、建築・建設が2025年の需要の34.78%を占め、自動車用途は2031年にかけてCAGR 5.47%で拡大しています。
- 地域別では、アジア太平洋が2025年のアクリル樹脂市場の50.96%を占め、予測期間中にCAGR 5.57%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 建設およびインフラ活動の拡大 | +1.2% | アジア太平洋および新興市場に集中した影響を持つグローバル | 中期(2~4年) |
| 軽量自動車部品への需要増加 | +0.8% | 北米、欧州、アジア太平洋の自動車回廊 | 長期(4年以上) |
| 低VOC水性コーティングの消費増加 | +0.7% | 北米およびEUの規制区域、アジア太平洋へ拡大中 | 短期(2年以内) |
| 3Dプリント用フォトポリマー樹脂の急速な普及 | +0.6% | 北米、欧州、アジア太平洋での新興普及 | 中期(2~4年) |
| スマート・自己修復コーティング技術の成長 | +0.4% | 航空宇宙および海洋用途での早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設およびインフラ活動の拡大
世界的な建設業の回復がアクリル樹脂市場の安定した成長を支えており、中国、インド、米国における複数年にわたるインフラプログラムが塗料およびパネル需要の増加につながっている。プロジェクト開発者はグリーンビルディング基準を満たすためにアクリル表面コティングを採用するケースが増えており、外装・内装用途全般での消費量が増加している。BASFのAcrodurシステムに代表されるホルムアルデヒドフリーのバインダー技術は、室内空気質基準に適合することで市場の需要をさらに押し上げている。全体として、インフラ投資は景気循環的な最終用途の中にあっても、アクリル樹脂市場を支える明確な需要パイプラインを確保している。
軽量自動車部品への需要増加
電動化が軽量化の必要性を加速させており、アクリル樹脂はグレージング、ボディパネル、バッテリーエンクロージャー全体での質量削減を可能にしています。例えば、HondaとMitsubishi Chemicalが共同開発した事前着色PMMAパーツは、塗装工程を省略しながらライフサイクルCO₂排出量を50%削減します。欧州および米国における規制上の燃費目標が、高強度・低密度ポリマーへの長期的な需要を保証しています。電気自動車のバッテリーハウジングには、メタクリレートグレードが十分に対応できる熱安定性と寸法精度がさらに求められます。自律走行車センサーの光学的透明性への需要と相まって、これらの要因がアクリル樹脂市場内でプレミアムな需要量を維持しています。
低VOC水性コーティングの消費増加
カリフォルニア州大気資源局による規制制定およびカナダの2024年VOC規制が、水性アクリルへの配合転換を加速させています[1]。適合ポートフォリオを持つメーカーは、産業バイヤーがより安全な化学品に転換するにつれてシェアを獲得しています。水性システムは耐久性と色保持の利点も提供し、コンプライアンス以外の価値提案を高めています。グローバルなISCC+認定ラインへの投資により、BASFなどの企業は検証済みのカストディチェーン属性を持つ低PCFアクリルを市場に提供できるようになっています。短期的な転換サイクルにより、アクリル樹脂市場は2027年までに顕著な需要量増加が見込まれ、競争基盤が環境効率の高い製品へと恒久的にシフトしています。
3Dプリント用フォトポリマー樹脂の急速な普及
高解像度バット重合プロセスは、高速硬化で機械的に堅牢なアクリル配合物に依存しています。リサイクル可能な再生可能リポエートベース樹脂に関する学術研究は、クローズドループフォトポリマーに向けた継続的な進歩を示しています。連続液体界面製造などの生産規模技術は樹脂のスループットを向上させ、需要量をさらに拡大させています。航空宇宙および医療分野がプロトタイプから認定生産部品へと移行するにつれて、アクリル樹脂市場内に持続的なプレミアムニッチが開かれています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アクリレートの環境および健康上の危険性 | -0.9% | 北米および欧州での監視強化を伴うグローバル | 短期(2年以内) |
| プロピレンおよびMMA原料価格の変動 | -1.1% | 統合生産者に特に影響を与えるグローバル | 中期(2~4年) |
| バイオベースポリマー代替品との競争 | -0.6% | 欧州および北米が先行し、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アクリレートの環境および健康上の危険性
規制当局は引き続き暴露リスクを評価し、製造および消費者製品における許容モノマー濃度を厳格化しています。換気強化、モニタリング、個人用保護具の整備により、アクリル樹脂産業全体でコンプライアンスコストが増加しています。VOCおよびにおいプロファイルに対する消費者の意識が購買選択に影響を与えており、特に住宅用コーティングにおいて顕著です。そのため、安全性を重視したブランド差別化は生産者にとって必要ではあるものの、コストがかかります。進行中の毒性学的研究は安全使用閾値の実証を目指していますが、代替樹脂が存在する場合には根強い認識リスクが採用を制限しています。
プロピレンおよびMMA原料価格の変動
原料コストの変動は利益率の圧縮をもたらし、米国のプロピレンは精製能力の制約の中で2025年半ばまでに1ポンドあたり5セント上昇すると予測されています。統合大手は自社生産を通じて変動を部分的に相殺できますが、独立系参加者は利用不可能または非経済的なヘッジツールに依存しています。予測不可能な原料コストは顧客との契約交渉を遅らせ、プロジェクト承認を遅延させる可能性があり、近期のアクリル樹脂市場成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
メタクリレートがリードし、アクリレートが加速メタクリレートは光学的透明性と耐候性により、2025年のアクリル樹脂市場シェアの51.62%を維持しましたが、バイオベース化学品が使用範囲を広げることで、アクリレートは2031年にかけてCAGR 5.18%を達成する軌道にあります。数量面では、メタクリレートグレードがグレージング、サイネージ、プレミアムコーティングに使用され、アクリル樹脂市場の上位層を支えています。接着剤および柔軟性コーティング需要に牽引されたアクリレートポリマーは、低コストと加工のしやすさを活かして新興用途でシェアを拡大しています。LG Chemによる完全植物由来アクリル酸の展開は、持続可能性属性が顧客をアクリレート系製品へと引き付けていることを示しています。
ケミカルリサイクルに関する業界の取り組みは、バージン品と回収メタクリレートの性能差を縮小しています。Mitsubishi Chemicalによるマイクロ波支援解重合を用いた使用済みPMMAのMMAモノマーへの再生は、材料品質を犠牲にすることなくサーキュラーエコノミーへの適合を約束しています。触媒アーキテクチャおよびリアクター設計の進歩は、両製品ファミリー全体でスループットと特性制御をさらに向上させ、競争上の差別化を鮮明にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
コーティングの優位性が接着剤の成長に挑戦される塗料およびコーティングは2025年のアクリル樹脂市場規模の46.02%を占め、色保持、UV安定性、適合VOCプロファイルへの要件から引き続き主要用途となっています。内装建築、産業OEM、防食海洋セグメントは進化する基準を満たすために水性アクリルに大きく依存しています。それにもかかわらず、建設回復、電子商取引包装、自動車組立が高性能接合剤への需要を高めることで、接着剤およびシーラントは2031年にかけてCAGR 5.27%でコーティングを上回る成長を示すでしょう。アクリル構造用接着剤は高速硬化、耐久性、基材汎用性を提供し、軽量複合材の接合において不可欠な存在となっています。
エンドユーザー産業別:
自動車の加速の中での建設のリーダーシップ建築・建設は2025年の需要の34.78%を維持し、エネルギー効率の高い構造物向けに調整された屋根用コーティング、シーラント、装飾仕上げによって牽引されています。アジア太平洋における大規模インフラプロジェクトと欧州連合における景気刺激策に支援された改修プログラムが組み合わさり、堅固な消費基盤を形成しています。自動車は最も急成長しているエンドユーザーであり、電気自動車生産の拡大と軽量複合部品の増加に伴い、2031年にかけてCAGR 5.47%を達成すると予測されています。アクリルグレードはバッテリーエンクロージャー、グレージングユニット、テクスチャード内装トリムに採用され、より重い金属やガラスを代替しています。
電気・電子分野は5Gの展開から恩恵を受けており、アクリル封止材が絶縁性と小型化への対応を提供しています。繊維・ファイバー仕上げは成熟しているものの、バイオベースまたはリサイクルコンテンツをますます優先するようになっており、よりグリーンなアクリル配合物への漸進的な需要を生み出しています。紙および板紙コーティングは、傷つきにくく印刷可能な表面を必要とする電子商取引の出荷量により安定化しています。高温自動車用樹脂が改善された熱サイクル耐久性を求める建設パネルへと転用されるなど、産業横断的な相乗効果が生まれており、アクリル樹脂市場内の相互に連結した成長経路を強調しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域アクリル樹脂市場
アジア太平洋地域は2025年の世界総量の50.96%を占め、2031年にかけて5.57%のCAGRが見込まれており、同地域が製造拠点および消費拡大センターとしての二重の役割を担っていることを反映している。中国は引き続き大規模インフラ投資を優先しており、輸送・エネルギー・住宅プロジェクト全般にわたる塗料およびシーラントの需要を喚起している。日本の高度な自動車・電子機器クラスターは、厳格な光学的・機械的許容差を持つプレミアムメタクリレートグレードへの需要を生み出している。
北米および欧州アクリル樹脂市場
北米および欧州は技術・規制のリーダーとして機能している。EPAによる改訂エアゾール塗料VOC規制は2027年まで遵守猶予期間を設けているものの、低排出アクリル化学品への移行軌道を確定させている。欧州産業界はケミカルリサイクルのパイロット事業およびISCC+認証サプライチェーンへの資本投入を進めており、追跡可能な低PCF樹脂に対するプレミアムを強化している。両地域とも軽量化自動車プログラムへの依存度が高く、スペシャルティグレードに対して高マージンの販路を追加している。
中東・アフリカおよび南米アリル樹脂市場
南米、中東、アフリカは新興段階にあるが、勢いを増しつつある。湾岸地域における工業化、物流回廊、および石油化学合弁事業が、地域内アクリル樹脂の生産能力増強を促進している。通貨変動や規制の多様性が障壁となっているものの、現地市場への近接性がフレートおよび輸入関税を削減し、サービス提供コスト指標を改善している。
バリューチェーン分析
アクリル樹脂のバリューチェーンは、上流の石油化学原料、特にプロピレンから始まり、これがアクリル酸やメタクリレートモノマー(MMA)などの主要中間体に加工される。これらのモノマーはエステル化されてアクリレートモノマー(ブチルアクリレートや2-エチルヘキシルアクリレートなど)となり、その後重合されてアクリル樹脂(エマルションや特殊グレードを含む)となる。下流の製造業者はこれらの樹脂を配合して塗料・コーティング、接着剤・シーラント、プラスチック、その他の最終用途システムを製造する。
コストと供給の可否は、統合度と地域の製造拠点によって左右される。統合型企業は原料価格の変動や物流の混乱への影響を抑えることができる一方、マーチャント樹脂メーカーや配合業者は契約価格と安定したモノマー供給への依存度が高い。2026年には、アルケマがアクリルモノマーの価格圧力を指摘するなどの業界動向や、上流から下流までの供給を統合する投資(例えば、BASFが湛江でVerbundモデルを拡大するなど)が見られ、後方統合、マスバランス認証された原料、そしてアジア太平洋、北米、欧州における主要な塗料・接着剤需要拠点への近接性の重要性が一層強まっている。
競争環境
アクリル樹脂市場は適度に分散しており、大手多国籍企業は規模、技術の幅広さ、地理的リーチを通じて重要ながらも競争可能なポジションを保持しています。技術差別化が決定的です。AllnexとNuplexの合併により、グローバルな特殊樹脂リーダーが誕生し、高固形分・放射線硬化型アクリルの地域横断的な供給が可能になりました。バイオベースイノベーション、ISCC+マスバランス認証、ケミカルリサイクルの突破口は、プレミアム価格を実現し、顧客の炭素削減目標達成を支援する付加価値提案を加えています。したがって、プレイヤーがアクリル樹脂市場内の持続可能性および先進用途サブマーケットでのリーダーシップを競う中、競争激度は高まる見込みです。
アクリル樹脂産業リーダー
-
Arkema
-
BASF
-
Dow
-
Mitsubishi Chemical Group Corporation
-
Sumitomo Chemical Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アクリル樹脂市場 このレポートでカバーされる企業
- Allnex GMBH
- Arkema
- BASF
- Covestro AG
- DIC Corporation
- Dow
- Evonik Industries AG
- Henkel AG & Co. KGaA
- Mitsubishi Chemical Group Corporation
- Nippon Shokubai Co., Ltd.
- Resonac Holdings Corporation
- Röhm GmbH
- Sumitomo Chemical Co., Ltd.
市場機会と将来展望
バイオ由来かつ製品カーボンフットプリントの低いアクリル経路は、モノマーおよび下流樹脂の両分野で実用的な空白領域を生み出しており、特にVOCおよびサステナビリティ要件の厳格化に対応する塗料・接着剤顧客にとって重要である。その証拠として、BASFが湛江のVerbund拠点における中国拠点に新たなアクリレート生産能力を導入したこと(ブチルアクリレート40万メトリックトン、2-エチルヘキシルアクリレート10万トンを含む)や、アルケマが2026年1月時点で世界の塗料製造拠点の70%以上がISCC PLUS認証を取得したと報告していることが挙げられる。これらの動きにより、認証済みで追跡可能な原料の対応可能な範囲が拡大し、検証済みのチェーン・オブ・カストディの主張を用いた水性その他の低排出アクリルシステムの差別化を支えている。
2つ目の機会分野は、エマルションおよび特殊アクリルにおける地域的な供給安全性とポートフォリオ最適化の交差点で生まれている。アクリルエマルション分野ではポートフォリオの再構築が進んでおり、三菱ケミカルがアクリルエマルション事業をコニシに譲渡することを発表したことは、専門化の継続と塗料顧客にとってのサプライヤー再編の可能性を示している。VOC主導の再配合の下で欧州およびアジア太平洋地域全体で水性アクリル樹脂の採用が継続していることを踏まえると、製造業者は需要拠点付近での新規生産能力の設置、認証済み原料に関する長期的な供給契約、そしてPMMAおよび関連するメタクリレートストリームのためのリサイクル対応・循環型モノマー経路への段階的投資を検討することができる。
最近の産業開発事情 アクリル樹脂市場
- 2026年3月:BASF Corporationが、テキサス州フリーポート拠点で生産されるブチルアクリレートRE(Renewable Electricity)および2-エチルヘキシルアクリレートREを発売した。この取り組みは、主要アクリルモノマーにおいて再生可能電力とマスバランス方式によるカーボンフットプリント削減を実証するものである。この取り組みは、アクリル樹脂バリューチェーンにおけるBASFのサステナビリティ・ポジショニングを強化し、低VOCおよびバイオベース原料製品の市場受容を支える。
- 2026年2月:三菱ケミカル株式会社が、アクリルエマルション事業および子会社である日本コーティング・レジン株式会社の合成樹脂エマルション事業をコニシに譲渡することを発表した。この譲渡により、アクリルエマルションの能力が一社に統合され、地域の供給動態が変化する可能性がある。この統合により、事業運営の効率化と塗料および関連市場の顧客に対する地域対応力の向上が期待される。
- 2025年7月:アルケマが、カーリング(フランス)、クリア・ラック(テキサス)、泰興(中国)、ベイポート(テキサス)を含む全世界の生産拠点でアクリルモノマーのISCC PLUS認証を取得した。この認証は、アクリルモノマーにおけるISCC Plusマスバランスの規制上の節目となる。この達成は、サステナビリティに関する信頼性を強化し、バイオベースおよびマスバランス型アクリルにおけるプレミアムポジショニングを支える。
アクリル樹脂市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、アクリル樹脂市場は、主要な川下製造用途においてバインダーおよびフィルム形成剤として使用されるアクリル系樹脂の需要として定義され、グローバルベースで追跡され、特定年のUSD価値で表示される。
調査範囲の除外事項:樹脂が一つの原材料コストに過ぎない完成配合製品(すぐに使用できる塗料、コーティング剤、接着剤など)は除外する。
セグメンテーション概要
- 製品タイプ別
- アクリレート
- メタクリレート
- ハイブリッド
- 用途別
- 塗料およびコーティング
- 接着剤およびシーラント
- その他の用途(顔料分散、エラストマー等)
- エンドユーザー産業別
- 建築・建設
- 自動車
- 電気・電子
- プラスチック
- 繊維・ファイバー
- 紙および板紙
- その他の用途(包装および消費財)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
調査の境界と需要プールの出発点を設定するため、まずアクリル樹脂がどこで消費され、どのようにサプライチェーンを通じて量が移動するかを示す公開統計および技術的参考資料を活用した。具体的には、UN Comtradeの貿易統計、化学品・製造業指標に関するUSGSおよび各国統計局、規制・物質ガイダンスに関する米国環境保護庁(EPA)および欧州化学品庁(ECHA)、ならびにASTMなどの団体が発行する規格・技術文献や査読済みポリマー学術誌などが含まれる。
また、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い業界紙を精査し、設備増強・閉鎖の動向、および水性・UV硬化型システムへの配合転換を把握した。利用可能な場合は、企業財務・インテリジェンスの有料サービス、輸出入の船積みレベルの確認、特許データベースを活用して技術動向と価格ポジショニングを検証した。ここに記載したデスクソースは網羅的なものではなく、データ収集、クロスチェック、および明確化のために追加の公開文書も参照した。
一次インタビューおよびサーベイ
次に、樹脂メーカー、販売代理店、コンパウンダー、ならびに塗料・接着剤・プラスチックおよび関連用途向けにアクリル樹脂を調達する大手最終ユーザーとの専門家インタビューおよび構造化サーベイを通じて、需要の実態を検証した。インタビューでは地域別の消費動向、化学品種別の典型的な樹脂価格、供給逼迫の状況、および市販品と自家消費品の実際の比率に焦点を当てた。これらの情報により、広すぎるまたは狭すぎるデスクリサーチの前提を修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:12% | アジア太平洋地域:44% |
| 中位層:53% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:17% | マネージャー:51% | 南北アメリカ地域:24% |
市場規模算定と予測
モデルはトップダウンの視点から始まり、川下の生産指標と貿易フローを用いて地域別のアクリル樹脂需要プールを再構築し、建築用・工業用塗料、接着剤・シーラント、プラスチック改質などの主要用途における樹脂使用強度にマッピングする。その後、化学品種(アクリレート、メタクリレート、ハイブリッド)、典型的な契約タイミング、および水性・UV硬化型システムへの移行を反映した地域別平均販売価格(ASP)を適用することで、検証済みの数量ベースの見通しを金額ベースに変換する。
合計値の妥当性を確保するため、サプライヤーのサンプル集計、販売代理店へのチャネルチェック、消費量の多い主要最終用途に対する数量×ASPの整合性確認など、選択的なボトムアップ推計によって結果を裏付けている。小規模な最終市場についてボトムアップの詳細が得られない場合は、建設活動、自動車生産、工業生産高などの代理指標を用い、モデルの過剰適合を防ぐために専門家による検証を実施した。
予測にあたっては、短期マクロ指標および樹脂固有のドライバー(建設活動、自動車生産、塗料生産量、設備稼働率の動向、原料連動型の価格方向性など)に基づくシナリオ分析を活用した。価格変動が主要な変動要因となる局面では、予測はASPの推移に重点を置き、数量成長はインタビュー対象者が達成可能と述べた最終用途成長率に連動させた。
データ検証と更新サイクル
アウトプットは、報告された設備変更、地域別の輸出入バランス、最終用途の生産動向などの独立したシグナルと照合し、業界の実態と乖離した前年比の急変がないかレビューする差異が大きい場合は、単位換算、通貨前提、価格タイミングを再確認し、実際の市場イベントが変化を説明するかどうかを確認するために選定した専門家に再連絡する。
各レポートは承認前に複数ステップのアナリストレビューを経ており、モデルファイルはインプットを迅速に監査できるよう追跡可能な状態で保管されている。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、納品前に最終確認を実施することでクライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのアクリル樹脂市場推計と他の公表推計との比較
アクリル樹脂の公表市場規模が大きく異なって見える場合があるのは、一部の調査が数量を基準とし、他の調査が金額を報告しているためであり、また樹脂、配合製品、および隣接ポリマーの間の調査範囲の境界線が必ずしも同じ方法で引かれていないためである。差異はまた、年間のどの時点で価格が把握されるか、通貨換算のタイミング、および地域別の配合転換が更新されているか古い前提のままかによっても生る。
本調査において、主な乖離要因は通常ASPロジックと更新頻度であり、樹脂価格は原料条件と契約サイクルに連動して変動し、アクリレートとメタクリレートの配合比率の変化も平均値に影響を与えるためである。地域別ASPバンドを再検証し、年間価値を確定する前に一貫したタイミングで通貨換算を行うことで、Mordor Intelligenceは古い価格ポイントや広範な混合価格を引き継ぐ際に生じうるドリフトを低減している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 7.13 ミリオン 米ドル(2026年) | |
| 業界データ出版社A | 22.30 ビリオン 米ドル(2024年) | 広範なセグメンテーションセットを用いた金額ベースで報告されており、追加の完成システム収益またはアクリル樹脂のより広い定義を取り込んでいる可能性が高く、価格基準年が樹脂契約タイミングと異なる場合がある。 |
| ニュースワイヤーサマリーB | 28.55 ビリオン 米ドル(2030年) | 基準年の価格設定、通貨タイミング、または市販樹脂が配合済み塗料・接着剤からどのように分離されているかについて詳細が見えない将来年の金額ヘッドラインであり、報告合計値を過大評価する可能性がある。 |
数値の乖離は主に測定単位と樹脂と川下配合物の間の境界設定の違いを反映しており、価格の更新方法によってさらに増幅される。同じ調査範囲と価格タイミングの選択を毎年一貫して適用することで、市場の推移が追いやすくなり、前提が計画目的において繰り返し使用可能なものとなる。
レポートで回答される主要な質問
アクリル樹脂市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
アクリル樹脂市場規模は2026年に713万トンに達し、CAGR 3.99%で成長し、2031年までに867万トンを達成する見込みです。
アクリル樹脂需要に最も貢献している地域はどこですか?
アジア太平洋は2025年の世界需要量の50.96%を占め、大規模な建設プログラムと自動車生産の増加に支えられています。
アクリル樹脂市場で最も急速に拡大している製品セグメントはどれですか?
アクリレートベース樹脂は、接着剤およびバイオベース配合物の採用により、2031年にかけてCAGR 5.18%を達成すると予測されています。
電気自動車におけるアクリル樹脂使用を促進しているものは何ですか?
電気自動車メーカーはバッテリーエンクロージャー、グレージング、内装部品に軽量で熱安定性の高いアクリル部品を採用しており、自動車需要をCAGR 5.47%に押し上げています。
環境規制は製品開発をどのように形成していますか?
北米および欧州における低VOC規制が水性アクリルへの転換を加速させ、バイオベースおよびケミカルリサイクル樹脂オプションへの投資を促進しています。