
フェノール樹脂市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 9.49 百万トン |
| 市場取引高 (2031) | 11.79 百万トン |
| 成長率 (2026 - 2031) | 4.42 % |
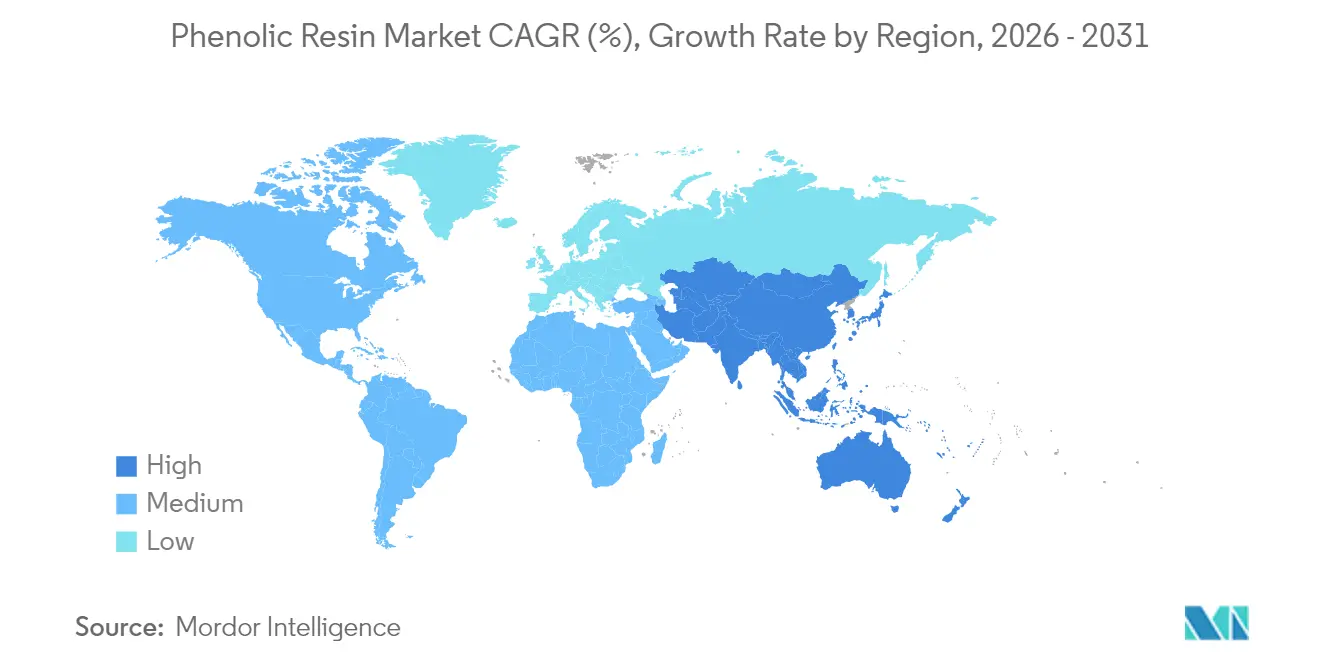
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
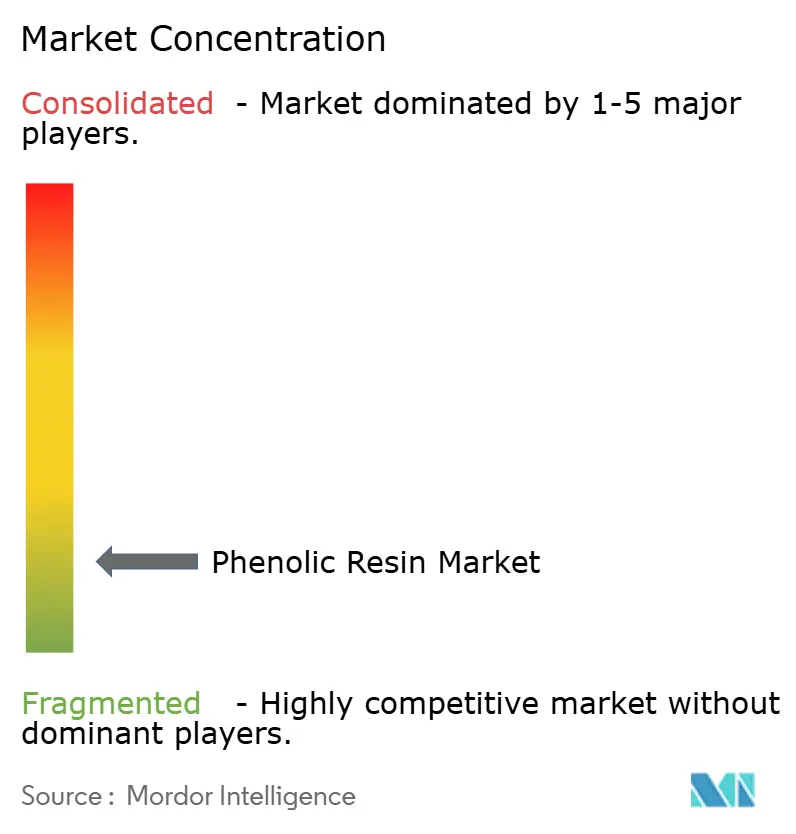
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフェノール樹脂市場分析
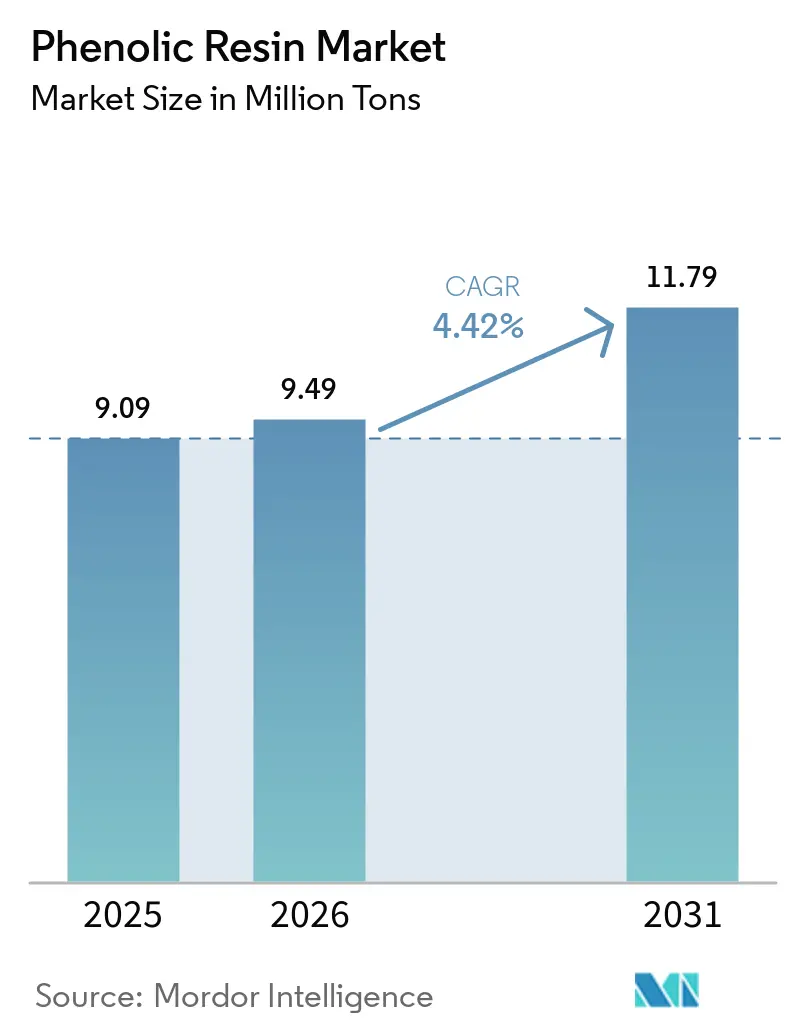
フェノール樹脂市場規模は、2025年の909万トンから2026年には949万トンへと成長し、2026年~2031年のCAGR 4.42%で2031年までに1,179万トンに達する見込みです。軽量電気自動車複合材への投資、モジュール建築における防火断熱材の需要拡大、および高周波5Gインフラの展開加速が消費の勢いを下支えしています。バイオベースグレードからの競争圧力がプロセス革新を促進し、既存メーカーのマージン防衛にも寄与しています。同時に、地域サプライチェーンが成熟しつつあり、アジアの複数の大型プラントが国内需要を満たした後、欧州および北米への輸出を見込んでいます。これを受け、既存企業はより厳格な排出規制を満たし、短い硬化サイクルを提供する差別化フォーミュレーションに注力しています。
主要レポートの要点
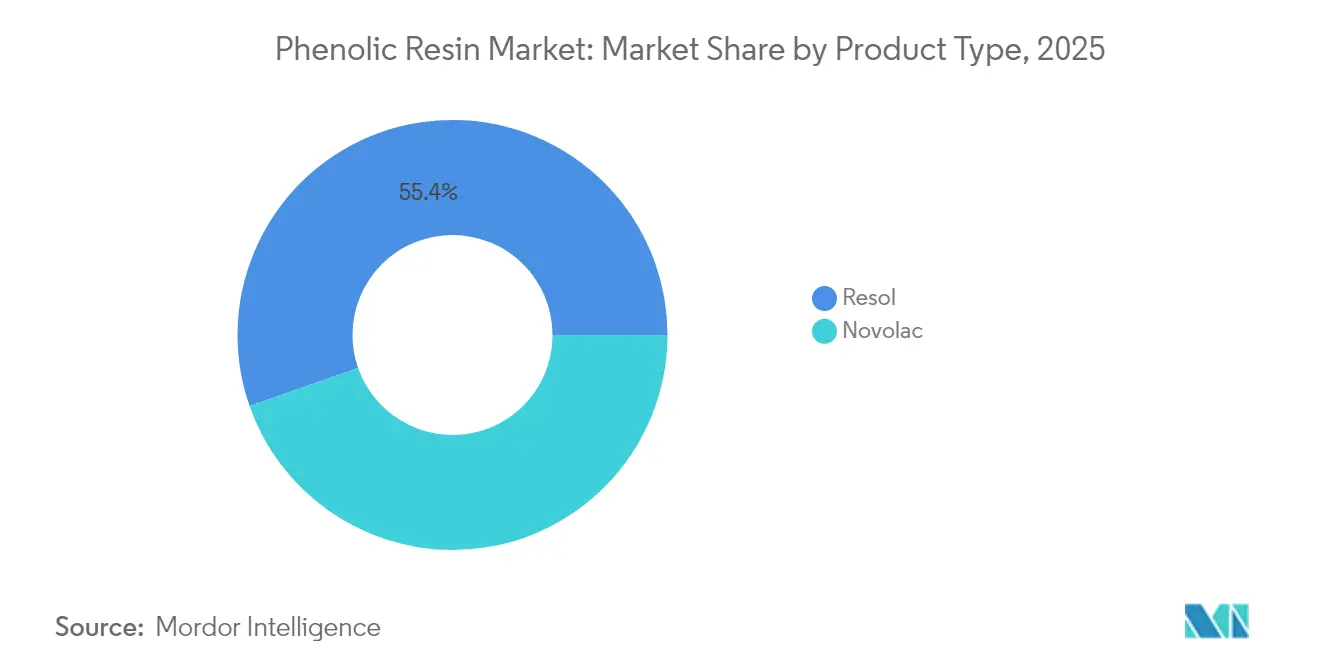
- 製品タイプ別では、レゾール系フェノール樹脂が2025年のフェノール樹脂市場シェアの55.35%を占め、ノボラック樹脂がCAGR 4.87%で最も急成長しています。
- 用途別では、接着剤が2025年のフェノール樹脂市場規模の53.02%を占め、2031年までCAGR 4.96%で拡大しています。
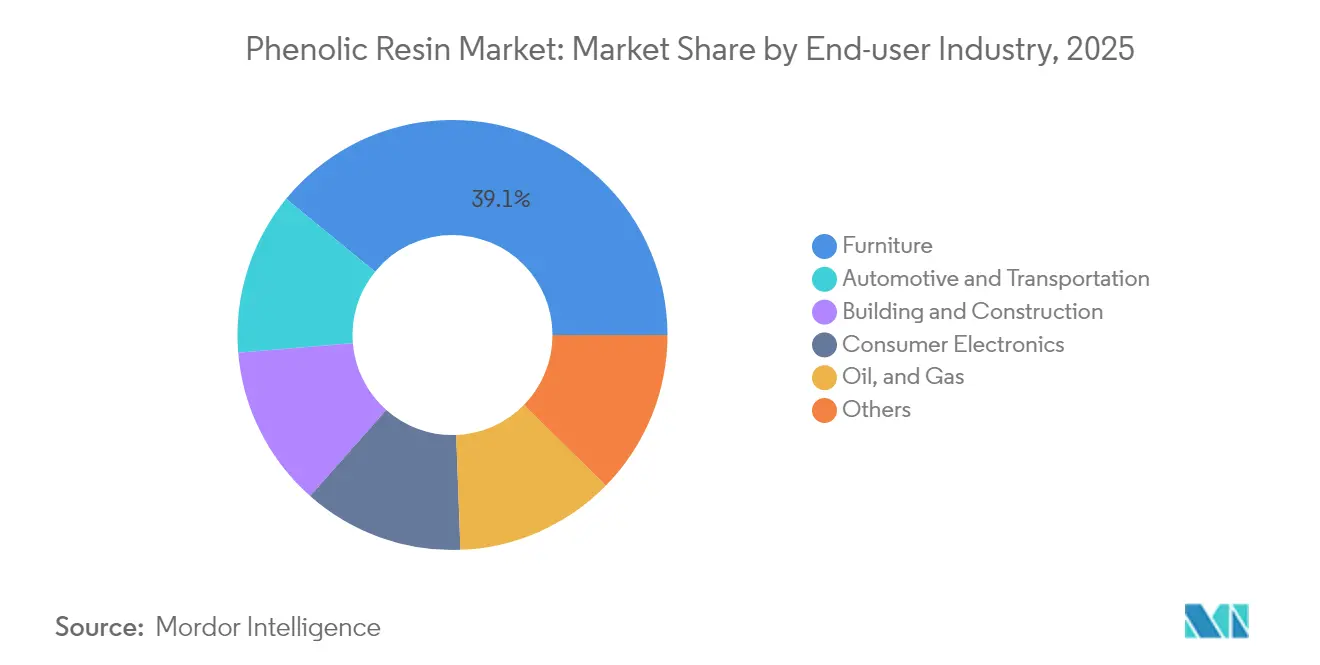
- エンドユーザー産業別では、家具セクターが2025年のフェノール樹脂市場規模の39.08%を占め、2031年までのCAGRが最も高い5.62%を記録しています。
- 地域別では、アジア太平洋が2025年のフェノール樹脂市場シェアの48.60%を占め、予測期間中にCAGR 5.03%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車および水素自動車向け軽量・耐熱複合材 | +1.2% | グローバル – 中国、北米、欧州で最も強い | 中期(2〜4年) |
| フェノールフォーム断熱材を採用するモジュール・プレハブ建築 | +0.9% | 北米およびEU、アジア太平洋へのスピルオーバー | 長期(4年以上) |
| 自動車摩擦材生産の回復 | +0.8% | グローバル製造拠点 | 短期(2年以内) |
| 公共交通機関内装における厳格な防火安全基準 | +0.7% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 低損失フェノール系を使用した5G PCBラミネートの拡大 | +1.1% | アジア太平洋を中核に、グローバルへスピルオーバー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
軽量複合材が電動モビリティの拡大を支援
車両軽量化を追求する自動車メーカーは、バッテリーエンクロージャー、アンダーボディ、および構造ブレース向けにフェノール系シートモールディングコンパウンドを採用しています。SABICのマルチマテリアルバッテリーハウジングは、1,100℃での熱暴走抑制を維持しながら20%の軽量化を実現し、材料の優れた耐熱・難燃性能を実証しています[1]。高電圧800Vアーキテクチャは比較トラッキング指数性能への要件を強化しており、フェノール系フォーミュレーションはエポキシおよびポリエステル代替品を上回る性能を発揮します。水素燃料電池自動車は、フェノール系複合材が軽量かつ化学的に不活性な圧力容器シェルフおよび補助ハウジングを実現するため、対応可能市場をさらに拡大しています。
モジュール建築がフェノールフォームの採用を加速
工場製壁面や体積モジュールへの移行は、低発煙性とクラスA防火等級により北米および欧州の厳格な建築基準を満たすフェノールフォームにとって有利に働いています。30mmフェノールボードを装備したプレハブファサードパネルは、厚いキャビティを設けることなくU値0.15 W/m²-K以下を達成し、ニアゼロエネルギー建築目標を満たしています。施工速度も魅力の一つであり、フェノールフォームボードが断熱材と防火バリアを一層で兼ねることで、施工業者は最大25%の労務費節減を報告しています[2]。鉄道事業者も同様の論理で、EN 45545-2適合がフェノールサンドイッチパネルを内装ライニングに採用することで、改修ダウンタイムを削減しながらR1 HL3分類を保証しています。
自動車摩擦材の回復が樹脂需要を持続
世界の乗用車生産台数は2025年に9,100万台まで回復し、フェノール結合ブレーキパッドへの需要が復活した。Sumitomo Bakelite Co. Ltdは、ゆりかごからゲートまでのCO₂排出量を40%削減しながらも480°C以上での耐フェード性を維持するリグニン変性ノボラック樹脂を商業化した。これは高性能キャリパーにとって不可欠な特性である。回生ブレーキは依然として緊急時および低速走行時の停止にフリクションパッドを使用しており、サービス間隔を延長する一方でピーク温度サイクルを上昇させる。商用車の電動化は、バスや配送バンが車両重量の増加に対応するために大型パッドを必要とすることから、ボリューム面での上昇余地をさらに拡大させる。
防火安全規制が対応可能セクターを拡大
フェノール樹脂は本質的に炭化膜形成性を持ち、ハロゲン系難燃剤を必要としないため、欧州のエコデザイン規制およびカリフォルニア州のSB-1019家具規制のもとで評価が高まっています。航空分野では、フェノール系/アラミドハニカムに基づくFAR 25.853内装パネルが65 kW-min/m²以下の熱放出速度を満たしながらアルミニウムハニカムに対して45%の軽量化を実現しています。北京およびパリの地下鉄事業者は有毒ガス閾値に適合するためフェノール系床板を採用し、従来のエポキシパネルを超えた需要を牽引しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| フェノールおよびホルムアルデヒド原料価格の変動 | –0.6% | グローバル | 短期(2年以内) |
| ホルムアルデヒド排出規制の強化 | –0.4% | 欧州、北米、グローバル展開 | 長期(4年以上) |
| リサイクルおよびライフエンドオプションの限界 | –0.3% | グローバル、OECDマーケットで最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原料価格の変動がマージン安定性に課題
フェノールは標準的なレゾール生産におけるキャッシュコストの約50%を占め、ベンゼンおよびプロピレンの価格変動にメーカーをさらしています。アジアのサプライヤーは、未反応フェノールを市場に放出するBPA余剰設備の恩恵を受け、地域的な価格ショックを緩和しています。先物買い戦略および指標連動契約がリスクを部分的に軽減しますが、小規模コンバーターはヘッジ規模に欠けます。
排出規制が適合予算を圧迫
欧州化学品庁(ECHA)は2026年の制限を準備しており、木工用接着剤における遊離ホルムアルデヒドをカリフォルニア州フェーズ2制限に倣い0.1%に上限設定します。メーカーは真空ストリッピングカラムを備えた反応器を改造するか、代替架橋剤を採用して基準内に留まる必要があります。Sumitomo Bakeliteの水溶性レゾールはすでに遊離モノマー0.05%を達成していますが、コストは汎用グレードより8〜10%高くなります。家具メーカーはプレミアム分の吸収をためらっており、価格に敏感なセグメントでの採用が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
レゾールグレードがボリュームリーダーシップを確立レゾールフォーミュレーションは2025年のフェノール樹脂市場シェアの55.35%を創出し、合板や配向性ストランドボードラインにおける硬化剤不要の自己硬化挙動が寄与しています。ノボラック系は2031年までCAGR 4.87%で成長し、電子ラミネートおよび摩擦材用途の拡大によりレゾールを上回るペースで伸びています。2027年までにインドおよびベトナムで約68千トンのノボラック設備が稼働予定であり、低遊離フェノール性能を求める輸出市場を対象としています。
レゾールはF:P比1.0以上を採用し、120〜140℃で架橋するメチレン結合を形成します。このメカニズムは、サイクルタイムが収益性を左右する連続プレスラインに適しています。一方、酸性条件下でF:P比1.0未満で合成されるノボラック樹脂は、ヘキサミン硬化剤を必要としますが、より微細な架橋トポロジーをもたらし、長期保存時の粘度安定性を高めます。ブレーキパッドの配合業者は、熱分解が典型的なレゾールより60℃高い480℃付近から始まるノボラックを好み、フェード耐性を確保します。高周波回路基板メーカーも、23℃/50% RHで0.2%以下の低吸湿性を持つノボラック-エポキシハイブリッドを選択し、リフローはんだ付け時の剥離を防止します。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
接着剤が消費プロファイルを主導接着剤は2025年のフェノール樹脂市場規模の53.02%に貢献し、2031年までCAGR 4.96%で成長する見込みです。耐外用合板、単板積層材、および直交集成材ラインがこの用途需要の半分以上を占め、フェノール系バインダーを活用して煮沸試験を満たしています。成形用途は、180℃での寸法安定性が不可欠な自動車エンジンルーム内部品の圧縮成形を中心としています。
熱プレス合板プラントは1平方メートルあたり40〜60gのフェノール固形分を消費しており、フィンランドおよび中国における単板積層材設備のデボトルネッキングが着実なボリューム支援を下支えしています。射出成形コンパウンドはトン数では小さいものの、2〜3倍の高マージンを得ており、サプライヤーが短繊維ガラス充填フェノールグレードを拡充する動機となっています。
エンドユーザー産業別:
家具がリードし自動車が勢いを増す家具セクターは2025年のフェノール樹脂市場需要の39.08%を吸収し、住宅および事務所フィットアウト両分野におけるエンジニアードウッドの普及拡大が下支えしています。床材・キャビネットメーカーは、熱帯気候での製品寿命を延ばす樹脂の湿度サイクル耐性を高く評価しています。自動車および広範な輸送用途は、電動化が熱暴走リスクを相殺する難燃性部品を必要とするにつれ上昇する見込みです。建築・建設はパッシブハウス外皮を満たすためにフェノールフォーム断熱材に依存するモジュール住宅プログラムに牽引されています。
石油・ガスおよび海洋ユーザーは、酸性ガス腐食および海水浸入に耐えるフェノール系複合材コーティングを活用しています。これらの用途では、オフショアライザー向けにフィラメントワウンドフェノール管が指定されることが多く、2026年以降に延期されていた深海プロジェクトが再開されれば需要が拡大すると期待されるニッチ市場です。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋フェノール樹脂市場
アジア太平洋地域は2025年のフェノール樹脂世界市場数量の48.60%を占め、2031年にかけて5.03%のCAGRで拡大しています。インドは、インド標準局の改訂を受けて国内合板メーカーが尿素ホルムアルデヒドからフェノール系接着剤システムへの転換を進めており、最も急速な増分成長をもたらしています。インドネシアとベトナムは、家具産業クラスターへの外国直接投資に支えられ、液状樹脂輸入の新興購買国として台頭しています。
北米フェノール樹脂市場
北米は、堅調な住宅着工パイプラインと電気自動車サプライチェーンの国内回帰によって支えられています。米国インフレ削減法の税額控除により電池工場の建設が加速し、フェノール系複合材バッテリーボックスおよび断熱部品への需要が生み出されています。
欧州フェノール樹脂市場
欧州は建設活動の低迷により制約を受けているものの、鉄道改修および高速列車車両の生産において明るい兆しが見られます。複数の国内鉄道事業者が義務付けたEN 45545-2の改訂により、フェノール系パネルの採用が進んでいます。
中東・アフリカフェノール樹脂市場
湾岸の石油化学企業はベンゼン留分を収益化するためのフェノール下流統合を検討しており、これにより地域内供給が活性化する可能性があります。南アフリカはエネルギー効率目標を達成するために公立病院の改修にフェノール系フォームを試験導入しており、ニッチな輸入品の足がかりとなっています。
規制環境
フェノール樹脂の製造および最終用途は化学物質登録・暴露に関する枠組みの中に位置づけられており、複合木材製品のホルムアルデヒド排出規則は接着剤用樹脂の配合選択に影響を与えている。欧州経済領域では、フェノールやホルムアルデヒドなどフェノール樹脂の製造に用いられる物質は、年間1トンを超える製造または輸入に対してREACH登録義務の対象となり、コンプライアンス上の要求は登録手続きにとどまらず、EU化学物質戦略(サステナビリティのための)で強調されているライフサイクル管理へと拡大しつつある。
北米では、複合木材製品からのホルムアルデヒド排出は米国EPAのTSCA第VI章のもとで規制されており、実務上は、ULEFやNAF経路などの適合プログラムに関する試験方法、品質管理、記録保持、第三者検証を通じてカリフォルニア大気資源局(CARB)のATCM要件と整合が図られている。2026年2月、米国EPAは自主的合意規格の更新を通じて複合木材製品のホルムアルデヒド排出基準の更新を進め、フェノール系接着剤が広く使用される合板、パーティクルボード、MDFのサプライチェーン全体において、検証済みの品質管理と排出試験の役割を強化した。
バリューチェーン分析
フェノール樹脂のバリューチェーンは、上流の石油化学原料(フェノールおよびホルムアルデヒド)から始まり、樹脂合成(レゾールおよびノボラック)、配合(改質剤、充填剤、ノボラック用のヘキサミンなどの硬化剤)を経て、下流では接着剤、成形材料、積層材、摩擦材、絶縁製品への変換へと進む。原料への価格暴露が主要なコスト要因であり続け、フェノールとホルムアルデヒドを合わせると製造コストの大半を占めるため、価格設定と利益率はベンゼンおよびプロピレン連動の変動、並びに市中流通ホルムアルデヒドの地域的な入手可能性に対して敏感である。
Hexion、SI Group、BASF、Prefere Resins、住友ベークライトなどの中流事業者は、統合、プロセスの信頼性、そして木質エンジニアリング材、自動車用摩擦材、電子部品用積層材、建築用絶縁材の加工業者へのアプリケーションサポートを通じて差別化を図っている。流通およびトールブレンディングは、小ロットの特殊グレードや、分散した接着剤・塗料顧客への対応において重要であり、2026年1月にShrieve Chemical CompanyがTLC Ingredientsを買収し米国内の販売網を拡大した事例のようなチャネル強化の動きは、顧客のリードタイム改善における地域在庫と技術サービスの価値を浮き立たせている。イノベーションの側面では、バイオベース代替が商業提供の段階に入り、住友ベークライトが導入したリグニン変性フェノール樹脂は、石油化学由来フェノールのみに依存しない、バイオマスおよびパルプ・紙業に関連した代替的な上流原料の流れを加えている。
競合状況
フェノール樹脂市場は高い断片化を示しています。フェノールおよびホルムアルデヒド原料への垂直統合は、特にベンゼンスプレッドの変動が激しい中で重要な差別化要因であり続けています。Hexionは、Smartechを通じて買収した社内開発の予知保全AIを活用し、液体レゾール反応器での予期せぬダウンタイムを抑制しています。地域専門メーカーはボリュームスケールよりも用途の深さに注力しています。持続可能性のナラティブが競争上のポジショニングを活性化しています。Sumitomo Bakeliteの新しいリグニン変性ノボラックは、従来の石油系グレードに比べ揺りかごからゲートまでのCO₂を1.2 t/tを削減すると報告されています。
フェノール樹脂産業リーダー
-
BASF
-
Prefere Resins Holding GmbH
-
SI Group
-
Sumitomo Bakelite Co. Ltd
-
Hexion Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
フェノール樹脂市場 このレポートでカバーされる企業
- BAKELIGHT SYNTHESIS
- Aica Kogyo Co. Ltd
- ASAHI YUKIZAI CORPORATION
- ASK Chemicals
- BASF
- Capital Resin Corporation
- DIC Corportaion
- Hexcel Corporation
- Hexion Inc.
- Kolon Industries Inc.
- NANPAO RESINS CHEMICAL GROUP
- Plastics Engineering Company (Plenco
- Prefere Resins Holding GmbH
- Romit Resins Pvt. Ltd
- Shandong Laiwu Runda New Material Co. Ltd
- SHENGQUAN GROUP
- SI Group
- Sumitomo Bakelite Co. Ltd
- Sundow Polymers Co. Ltd
- Taiwan PU Corporation
- UPM
市場機会と将来展望
最大の機会は、米国EPAのTSCA第VI章や並行するCARBプログラムのような枠組みの下で強化されるコンプライアンスと試験方法の厳格化を背景とした、木質エンジニアリング材向けの超低排出・低フリーモノマー型フェノール系システムにある。大手木材製品メーカーによる調達行動が市場での裏付けを提供している。Weyerhaeuserは2024年から2026年にかけての供給を対象に、Hexionから低排出型レゾール型フェノール樹脂を調達する契約を締結しており、これはプレスサイクルの生産性を維持しつつ、複合木材および構造用パネルメーカーがホルムアルデヒドのコンプライアンスと文書化の負担を管理するのに役立つ配合への需要を示している。
バイオベース・低炭素樹脂原料はもう一つの未開拓領域であり、石油由来フェノールへの依存を減らしつつVOCおよびフリーホルムアルデヒドの制約に対応することを目的として、リグニン系、カルダノール系、タンニン系の各経路において商業的な進展とサプライヤーのロードマップが見られる。住友ベークライトおよびそのグループ会社によるリグニン変性ノボラックおよびレゾールグレードの最近の商業化は、鋳造用バインダーや木材用接着剤の選択肢を拡大している。補完的な樹脂原料の上流での脱炭素化も、OCIとPrefere Resinsが積層材・塗料向け樹脂に低炭素メラミンを使用する提携などを通じて進められている。同時に、周期的な物流・エネルギー面の混乱により、供給の強靭性や在庫戦略への注目が続いており、2026年初頭の米国におけるエネルギーおよび輸送の混乱に伴う価格変動性は、多様化した調達、地域在庫、そしてより短い硬化サイクルや添加率の低減により総適用コストを削減する配合への購買者の関心を強めている。
最近の産業開発事情 フェノール樹脂市場
- 2026年6月:OCIとPrefere Resinsは、コーティング、紙、繊維、積層材を含む下流分野向けの樹脂製造において、低炭素メラミン(バイオガス由来メラミン、MelaminebyOCI Novo)を使用する提携を行った。この動きは樹脂製造業者にとって低炭素原料へのアクセスを広げ、顧客が材料全体の内在排出量を追跡している中での製品ポジショニングを支える。
- 2026年3月:住友ベークライトは、複合材料向けの新シリーズとなる特殊高接着性変性フェノール樹脂を発売した。この発売により、同社の複合材接合・構造用途向けポートフォリオが拡大し、輸送機器や産業部品におけるより高性能なフェノール系システムへの需要に対応している。
- 2024年10月:住友ベークライトのグループ会社であるSunbakeは、木材用接着剤向けレゾール型リグニン変性フェノール樹脂であるSumitac PL-700シリーズの商業販売を開始した。この商業化は大量用途におけるバイオベース代替を進展させ、フェノール系の性能特性を維持しつつ化石由来含有量を低減する代替経路を接着剤メーカーに提供した。
フェノール樹脂市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業用途向けに製造・販売されるフェノール樹脂の需要として定義され、生産者または認定チャネルによる販売時点で計上され、主要消費地域にわたって追跡される。
範囲の除外事項:市場規模の算定は、ブレーキパッド、積層板、断熱ボードなどの下流完成品の価値を除外し、樹脂材料の価値または数量のみを計上する。
セグメンテーション概要
- 製品タイプ別(ボリューム)
- ノボラック
- レゾール
- 用途別
- 成形
- 接着剤
- 断熱
- その他
- エンドユーザー産業別
- 自動車・輸送
- 建築・建設
- 民生用電子機器
- 石油・ガス
- 家具
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、フェノール樹脂がどこで消費されているか、また年々追跡できるシグナルを把握することから始まる。需要と供給のコンテキストとして、国連コムトレードの貿易統計、米国国勢調査局の製造業データセット、ユーロスタットの産業・貿易統計表、および主要生産国の国統計局などの公開情報源を活用する。
また、設備増強、プラント稼働率、および用途シフト(例えば、建設分野における断熱材の採用拡大や車両の軽量化ニーズ)を追跡するため、企業の年次報告書、投資家向けプレゼンテーション、サステナビリティレポート、特許、および信頼性の高い業界紙も精査する。必要に応じて、有料サブスクリプションは企業財務・インテリジェンス情報、特許データベース、および輸出入の出荷レベルの情報のみに使用し、観測された動向に照らして前提条件を検証できるようにしている。これらのデスクソースは例示的なものであり、調査中のデータ収集、検証、および明確化のために追加の公開情報源も活用される。
一次インタビューおよびサーベイ
一次調査は、樹脂生産者、コンパウンダー、販売代理店、および主要最終用途産業に関わる調達・技術チームなど、価格や需要の変化をいち早く把握する関係者とともにデスク調査の前提条件を検証するために活用される。インタビューおよびサーベイはまた、最終合計が確定される前に、ノボラックグレーとレゾールグレードの間で製品ミックスがどのように変化するか、また需要が地域によってどのように異なるかを確認するためにも役立つ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:13% | アジア太平洋:44% |
| 中位層:49% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:14% | マネージャー:54% | 南北アメリカ:23% |
市場規模算定と予測
市場規模の算定は、生産データ、貿易フロー、および最終用途消費シグナルを用いて地域別のフェノール樹脂需要プールを再構築するトップダウンアプローチで構築される。次に、サンプリングされた生産者・販売代理店の収益見通し、グレード別の典型的な1トン当たり価格帯、大規模用途クラスターからの数量検証などの選択的なボトムアップ検証によってモデルを裏付け、不一致が生じた場合は合計値を調整する。
主要インプットには、フェノールおよびホルムアルデヒドのコスト動向(上流のアンカーとして)、フェノール樹脂ラインの設備増強・停止に関する報告、防火材料の需要を高める建設断熱活動および規制、摩擦材料・複合材料に影響を与える自動車・輸送機器の生産動向、および地域的な需給逼迫を示す貿易収支が含まれる。予測については、設備稼働率、予想される用途成長、および現実的な価格推移に関するインタビューのコンセンサスを反映したベースケースを用いてシナリオ分析を実施し、コスト変動や建設サイクルが購買行動を変化させると予想される場合には高位・低位ケースも実行する。ある国のボトムアップデータポイントが直接得られない場合は、貿易プロキシと地域消費強度を使用し、その後専門家のフィードバックを通じて再確認することで、推計が実用的かつ再現可能な状態を維持する。
データ検証と更新サイクル
アウトプットは、数量動向、価格動向、および地域別輸出入動向を含む独立したシグナル間のトライアンギュレーションによって検証され、内部承認前に確認される。大きな乖離が生じた場合は、まず要因を特定し、次に前提条件を再検討し、乖離が重大な場合は関連するインタビュー対象者に再絡する。
各レポートは年次で更新され、大規模な設備変更や急激な原料価格変動などの重大なイベントが発生した場合には中間更新が行われる。納品前に最終的なアナリストによる確認が完了し、クライアントは公開時点で利用可能な最新の見解を受け取ることができる。
Mordor Intelligenceのフェノール樹脂市場規模と他の公表推計値との比較
フェノール樹脂の公表市場規模は、類似しているように見えても異なる場合がある。これは、計上される境界が必ずしも同一ではなく、数量から価値への換算方法が異なるためである。また、前提条件の更新速度や、数値が確定される前に需給シグナルが相互に照合されているかどうかによっても差異が生じる。
貿易収支、設備稼働率に関するコメンタリー、および観測された1トン当たり価格帯は、Mordor Intelligenceを価値のみの数値(主に価格前提によって変動しうる)ではなく、数量主導のベースライン(2026年:949万トン)に結びつける証拠確認手段である。もう一つの一般的な乖離要因は調査範囲であり、一部の推計では隣接する熱硬化性樹脂を含たり、下流の配合製品を含めたりしており、これにより樹脂のみの見解を超えて合計値が膨らむ傾向がある。通貨タイミングと基準年の選択も重要であり、グレードミックスと地域別価格が正規化されない限り、2024年の価値スナップショットは2026年の数量ベースと整合しない。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 949万米ドル(2026年) | |
| 業界出版社A | 150.7億米ドル(2024年) | 価値主導の2024年ベースを使用しており、用途およびグレードミックス別の想定平均販売価格によって合計値が大きく変動する可能性があるため、数量優先の基準年とは直接比較できない。 |
| 調査出版社B | 163.6億米ドル(2024年) | 2024年の収益規模に依拠しており、最終用途製品バスケット全体でより広範な包含を適用している可能性があり、樹脂のみの境界が明示的に適用されていない場合、計上合計値が膨らむ可能性がある。 |
3つの数値間の乖離は主に単位選択と境界選択を反映しており、次いで基準年のタイミングと価格正規化手法が影響している。設備、貿易、および最終用途要シグナルまでステップを追跡可能な状態に保ち、示唆される価格をプレッシャーテストすることで、実用的なインプットで説明・再現可能なバランスの取れた推計を維持する。
レポートで回答される主要な質問
フェノール樹脂市場の現在の規模はどのくらいですか?
フェノール樹脂市場規模は2026年に949万トンであり、2031年までに1,179万トンに達する見込みで、CAGR 4.42%を示しています。
フェノール樹脂市場で最大のシェアを占めるセグメントはどれですか?
接着剤用途がリードしており、合板およびエンジニアードウッド製品への広範な使用により2025年のグローバルボリュームの53.02%を占めています。
アジア太平洋が最も急成長している地域である理由は何ですか?
同地域は大規模な樹脂設備と建設、自動車、電子機器における急速なエンドユース成長を組み合わせており、2031年までCAGR 5.03%をもたらしています。
電気自動車は需要にどのような影響を与えていますか?
EVバッテリーエンクロージャーおよび構造部品は軽量・難燃性複合材を必要とし、SABICや三菱ケミカルなどのサプライヤーが検証した先進フェノール系フォーミュレーションの採用を促進しています。
フェノール樹脂産業を形成する持続可能性のトレンドは何ですか?
CO₂を最大40%削減するリグニン変性樹脂と、強化される排出上限を満たす超低モノマーグレードが商業的牽引力を獲得しており、Sumitomo BakeliteおよびStora Ensoが主導しています。