
樹脂カプセル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.4 十億米ドル |
| 市場規模 (2031) | 1.74 十億米ドル |
| 成長率 (2026 - 2031) | 4.45 % |
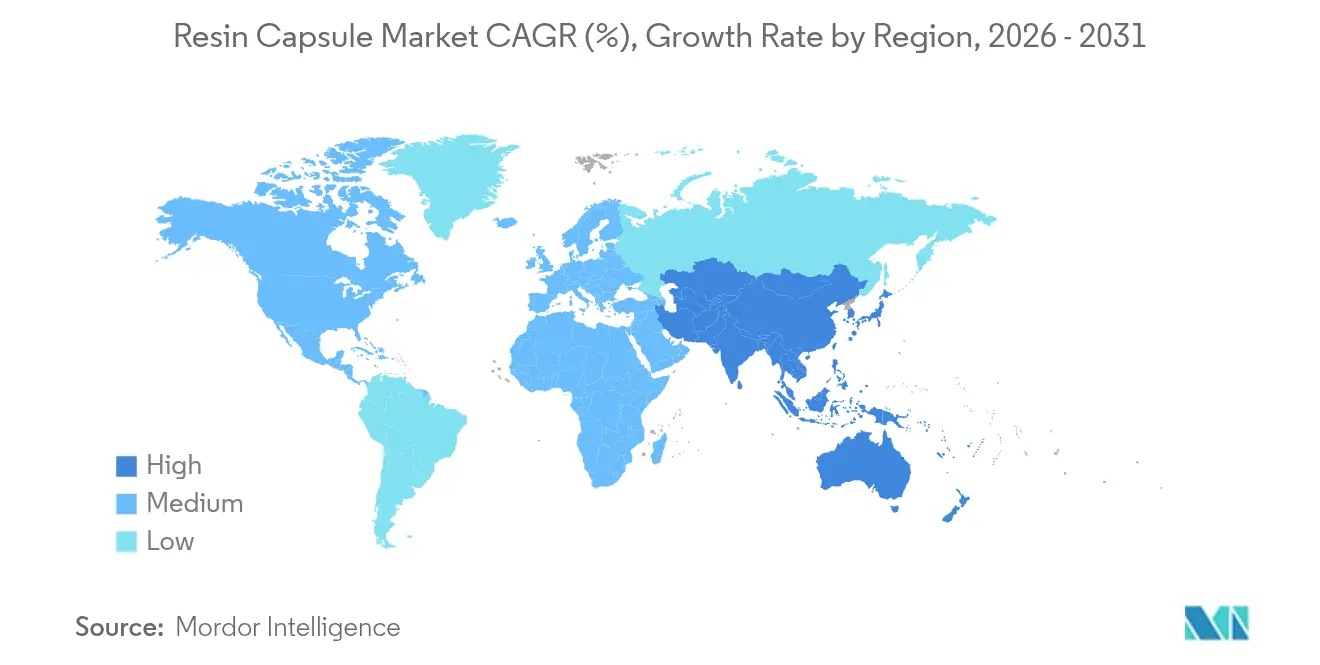
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
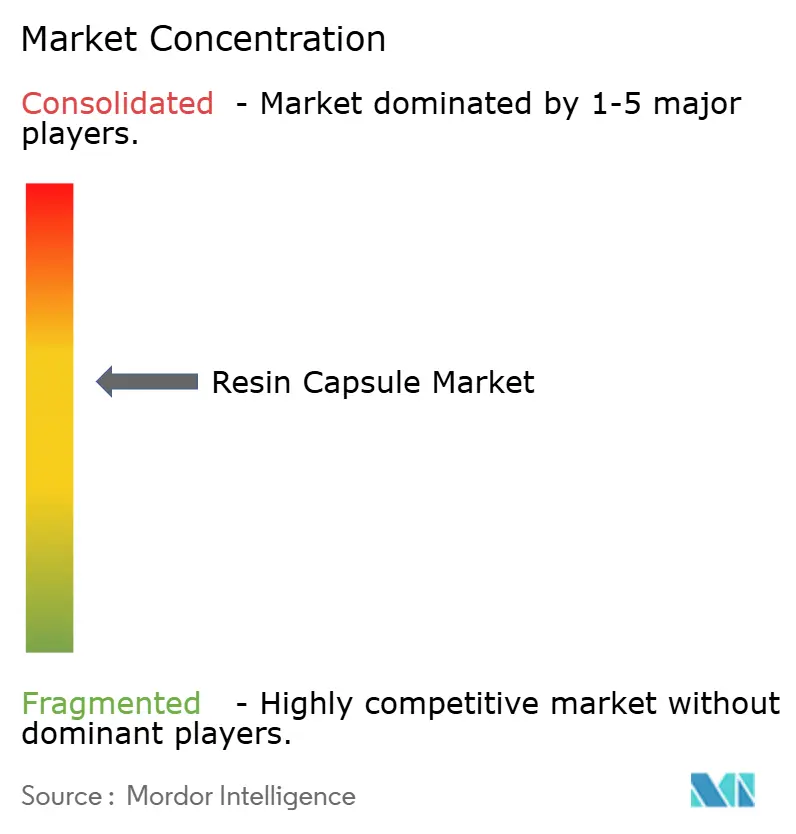
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる樹脂カプセル市場分析
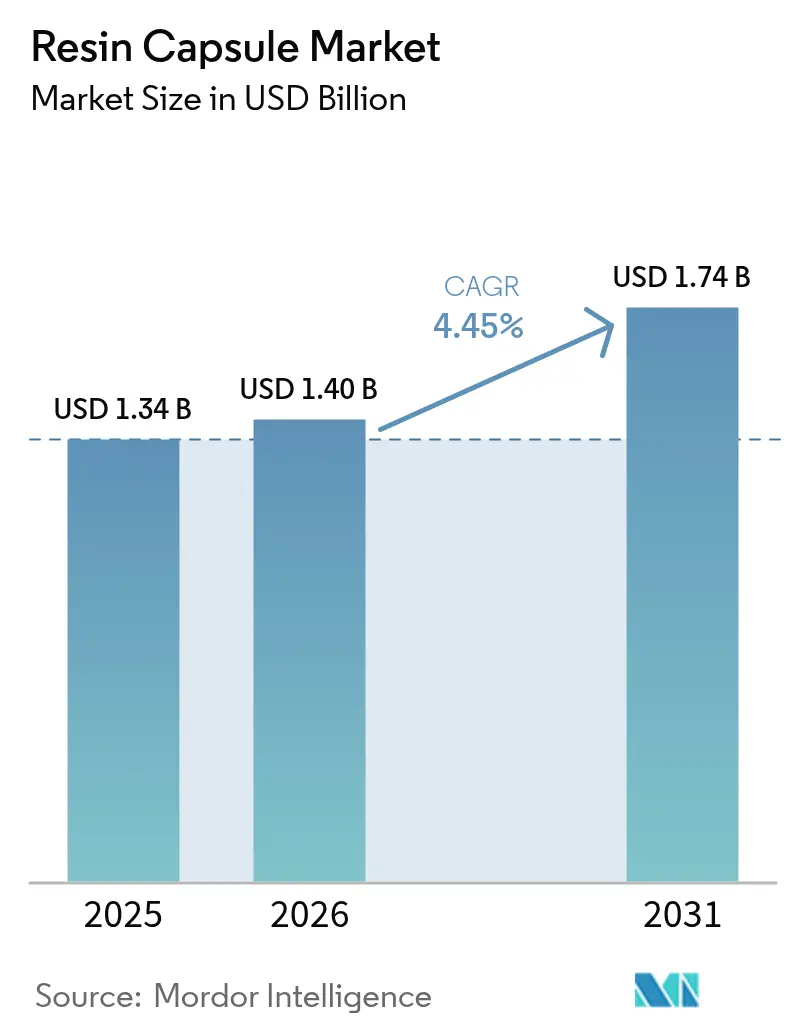
樹脂カプセル市場規模は2025年に13億4,000万米ドルと評価され、2026年の14億米ドルから2031年には17億4,000万米ドルへと、予測期間(2026年〜2031年)においてCAGR 4.45%で成長すると推定されています。機械化された地下採掘の増加、都市圏における地下鉄トンネル建設の急速な拡大、および高層ビル改修における厳格な定着基準が、樹脂アンカーロックボルトおよび後施工鉄筋の採用を継続的に促進しています。手動作業よりも高い動的荷重を課す自動穿孔プラットフォーム、アジアおよび欧州における地下鉄ネットワークの拡大、そして強化された耐震設計基準が相まって、拡張式ファスナーよりも均一に応力を分散させる化学アンカー工法への需要を後押ししています。環境政策も成長の追加的なレバーとなっており、高VOCスチレンカプセルから水性または生物由来システムへの移行を加速させています。大手多国籍企業が地域プレーヤーを統合して製品ポートフォリオと地理的リーチを拡大するにつれ、競合が激化しています。
主要レポートの要点
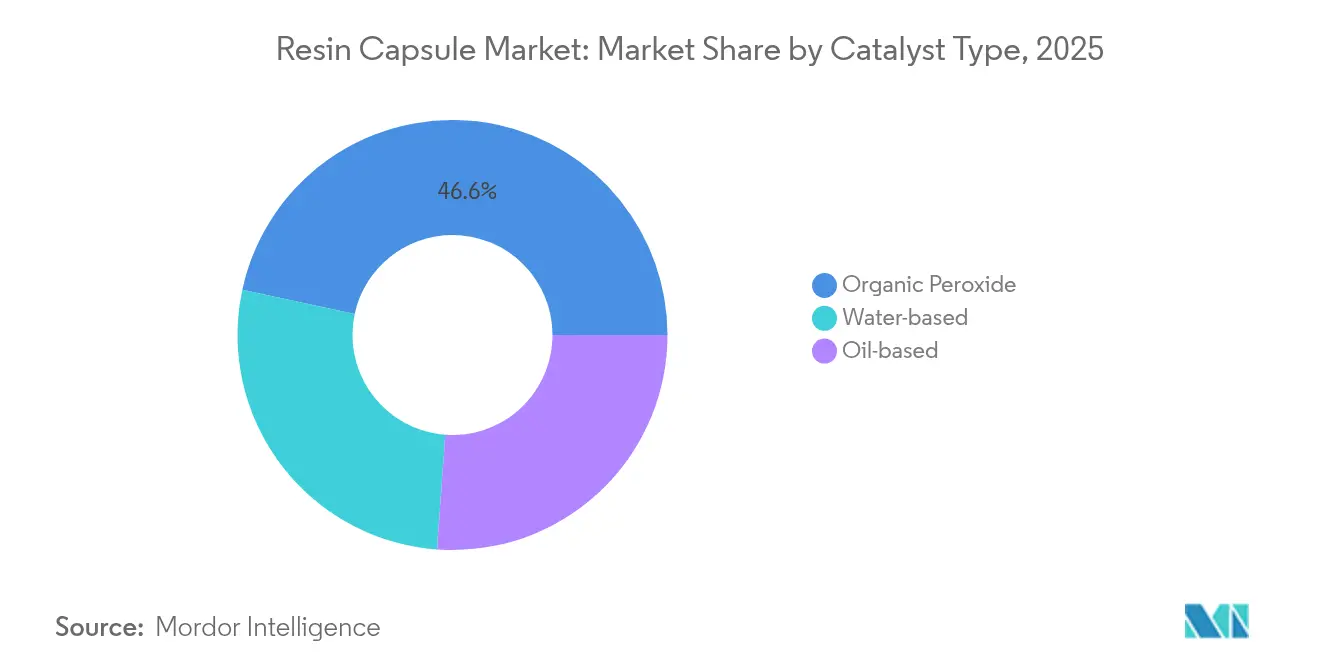
- 触媒タイプ別では、有機過酸化物システムが2025年に46.62%のシェアを維持し、一方で水性触媒はCAGR 4.78%で成長しています。
- 樹脂タイプ別では、ポリエステルが2025年に39.92%の売上高を占め、生物由来およびその他の代替品は CAGR 4.83%で拡大すると予測されています。
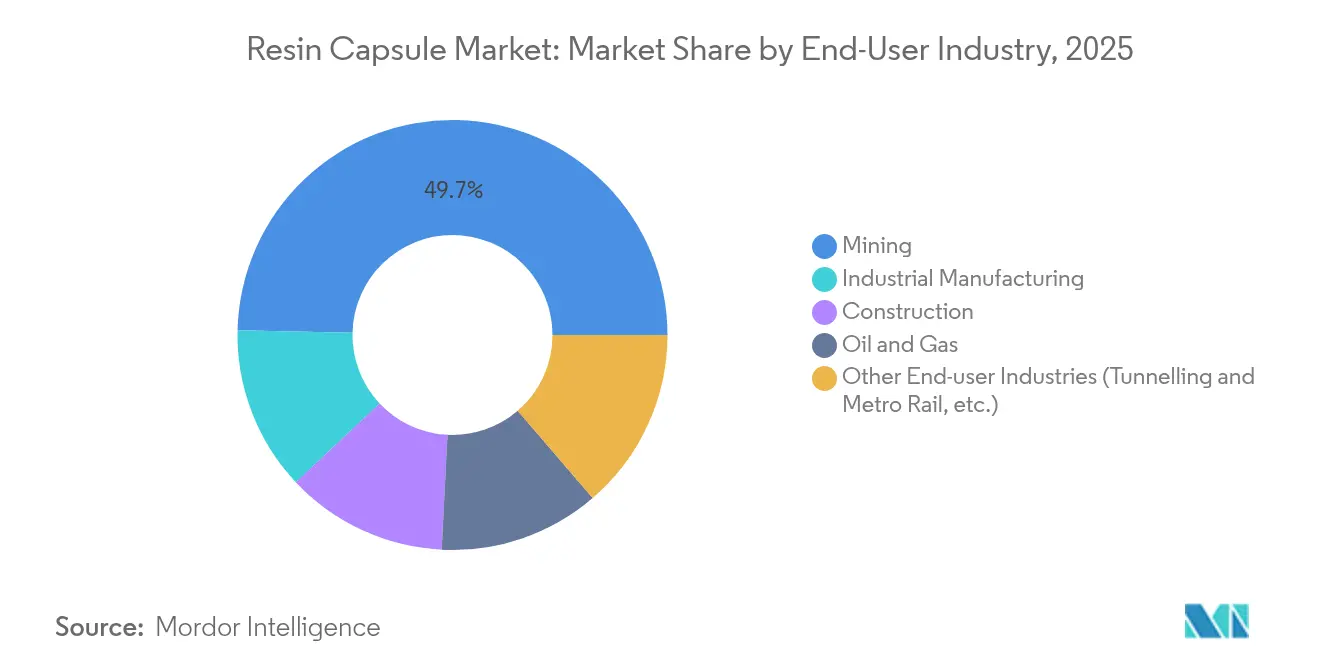
- エンドユーザー産業別では、鉱業が2025年の樹脂カプセル市場シェアの49.65%を占め、トンネリングおよび地下鉄分野は2031年までCAGR 5.03%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年に45.12%の売上高シェアを占め、同地域は2031年に向けて最も速いCAGR 4.92%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の樹脂カプセル市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 機械化された地下採掘の急増 | +1.2% | アジア太平洋および北米に集中したグローバル市場 | 中期(2〜4年) |
| 高層ビルおよび橋梁改修における厳格な定着基準 | +0.8% | 北米および欧州連合、アジア太平洋都市圏への拡大 | 長期(4年以上) |
| アジアおよび欧州における地下鉄トンネル建設の急速な拡大 | +0.9% | アジア太平洋がコア、中東・アフリカおよび南米への波及 | 短期(2年以内) |
| デジタル鉱山計画による薄肉支柱設計の実現 | +0.6% | グローバル、先進採掘地域での早期導入 | 中期(2〜4年) |
| 低発熱生物由来触媒へのシフトによるダウンタイム削減 | +0.4% | 欧州連合および北米が先行し、アジア太平洋で段階的に普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機械化された地下採掘の急増
自動化された石炭、銅、および硬岩採掘作業は、機械的代替品よりも高い繰り返し荷重に耐える樹脂アンカーボルトへの依存度を高めています。Sandvikのインテリジェント長孔掘削リグはリアルタイムのトルク監視を統合し、ボルト配置とカプセル使用量を最適化しています[1]「Sandvik Drills Reach New Depths」, Mining Weekly, miningweekly.com。バッテリー電気式ローダーはさらに掘削サイクルを短縮し、化学アンカーが均質な接合線を通じて対応する瞬間的な天盤応力を増大させています。資本集約型鉱山がより深い炭層を目標とするにつれ、エンドユーザーは開発ダウンタイムを最小化する速硬化樹脂を優先しています。
高層ビルおよび橋梁改修における厳格な定着基準
後施工鉄筋設計ガイドラインは現在、耐震・風荷重抵抗のための接着接続を規定しており、多くのエポキシシステムに対して120年の供用期間認証を引用しています。更新された橋梁規格は、より広いコンクリート体積への荷重分散を重視しており、段階的な引き抜き破壊を軽減する化学アンカーを優先しています。米国および欧州連合の規制当局は、重大な結果をもたらす改修工事における拡張式ファスナーを制限する受入基準を公表しており、これが樹脂カプセル需要の増加に直結しています。
アジアおよび欧州における地下鉄トンネル建設の急速な拡大
既設シールドトンネル下における成都地下鉄6号線の推進管施工は、プロジェクト仕様者が水中充填孔でも硬化可能な樹脂カプセルへ向かわせる複雑な荷重環境を示しています。GIS補助による線形計画により、精密なアンカーレイアウトが可能となり、より少ないボルト数でセグメント安定性を最大化しています。欧州の都市部トンネルでは、密閉空間作業者を保護するためにスチレンフリーカプセルが義務付けられるケースが増加しており、水性触媒システムの採用を加速させています。
デジタル鉱山計画による薄肉支柱設計の実現
現代のCAD-GISスイートは岩石変形を高い精度でモデル化し、樹脂アンカー支保グリッドを密にすることで安全性を確保しながら支柱幅を縮小することをエンジニアに可能にしています。ボルト間隔の短縮により単位進行メートル当たりのカプセル消費量が増加し、設計の高度化が材料需要へと転換されます。臨時ロボット支保システムはデジタル計画と連携し、カプセルの一貫性に有利なプログラム済みパターンで迅速にボルトを設置します。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エポキシおよびポリエステル原料価格の変動性 | -0.7% | 輸入依存地域に深刻な影響をもたらすグローバル市場 | 短期(2年以内) |
| スチレン系カプセルに対する厳格なVOC規制 | -0.5% | 欧州連合および北米、アジア太平洋への拡大 | 中期(2〜4年) |
| 熟練施工者不足によるアンカー施工不良 | -0.3% | グローバル、先進市場において特に深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エポキシおよびポリエステル原料価格の変動性
米国へのアジア産エポキシ樹脂輸入に対するアンチダンピング関税は、カプセルメーカーの価格変動を増幅させ、リードタイムを延長しています[2]「Epoxy Resin From Korea, Taiwan and Thailand」, 米国国際貿易委員会, usitc.gov。上流の石油化学プラントにおける混乱はポリエステル供給全体に波及し、施工業者に在庫ヘッジや価格変動条項の交渉を促しています。投入コストが急騰した際に即時の転嫁ができない中小規模の施工業者は資金繰りの圧迫に直面しています。
スチレン系カプセルに対する厳格なVOC規制
地域の大気質規制により建設化学品の排出量上限が段階的に引き下げられ、多くの州および欧州連合加盟国において高スチレン配合品が事実上廃止されつつあります。コンプライアンス対応にはエポキシアクリレートまたは純エポキシ化学への配合変更が必要であり、研究開発費用が増加しています。施工業者は新たな取り扱い手順を採用しなければならず、間接コストが加算されることで近期採用の勢いが抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
触媒タイプ別:水性システムが環境面での優位性を獲得
有機過酸化物製品は、硬岩およびインフラ用途における従来の採用を背景に、2025年の売上高の46.62%を維持しました。しかし水性触媒は、REACH規制への準拠および密閉空間安全義務に後押しされ、CAGR 4.78%で成長しています。銀・ビスマス活性化ブレンドは低発熱で硬化サイクルを短縮し、トンネリング作業における高い進行速度を支援しています。油性バリアントは一般建設分野に引き続き対応していますが、シェアの変動はほとんど見られません。
全系統にわたるイノベーションは、温度ウィンドウの拡大と貯蔵寿命の延長を目指しています。サプライヤーはQRコードトレーサビリティを統合し、カプセルの製造データを施工記録と紐付けることで、デジタル品質保証ワークフローに対応しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


樹脂タイプ別:生物由来代替品がポリエステルの優位性に挑戦
ポリエステルは標準的な用途にわたるコスト優位性を背景に、2025年の売上高の39.92%を維持しました。しかし、資産保有者が調達に具現化炭素報告を適用するにつれ、生物由来エポキシおよびアクリルシステムはCAGR 4.83%で成長しています。Henkel LOCTITE HB S ECOなどの商業製品は、構造的完全性を維持しながらCO₂排出量を60%削減しています。カルダノール由来のビトリマーは自己修復性とリサイクル可能性を加えており、循環経済目標に合致しています。
エポキシは海洋環境および耐震ゾーンの長期供用アンカーにとって不可欠であり続けていますが、供給の変動性がビニルエステルやアクリルとの二重調達を促しています。樹脂配合メーカーは、厳格な火災規定が適用されるトンネル用途を拡大するために、難燃性生物由来フィラーの実験を行っています。
エンドユーザー産業別:トンネリングセグメントが鉱業を追い抜いて加速
鉱業は、深部石炭および金属採掘作業が高密度の樹脂アンカー支保を必要とすることから、2025年の売上高の49.65%を占めました。しかし、トンネリングおよび地下鉄分野は、アジアおよび欧州における記録的なプロジェクト受注残を背景に、CAGR 5.03%で拡大しています。都市部インフラ下での複雑なシールド掘削は、水中で硬化し列車の繰り返し振動に対応できるカプセルを必要としています。
産業建設および石油・ガスは、化学プラントおよびオフショア構造物向けに耐腐食性配合品を優先しながら、安定した需要を維持しています。地下鉄および橋梁に向けた景気刺激策を主導するインフラ重視の経済圏は、2031年まで引き続きトンネリングアンカーへの需要を牽引するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
2025年におけるアジア太平洋の45.12%という優位性は、中国および印度の地下採掘における大規模なインフラパイプラインと急速な機械化を反映しています。3D地質マッピングの採用により精密なアンカーレイアウトが可能となり、樹脂使用量が最適化されています。日本の厳格な品質基準は高付加価値エポキシカプセルへの需要を促進し、一方でASEAN諸国は地下鉄および水力発電トンネリングを通じたボリューム成長を体現しています。
北米は成熟した樹脂カプセル市場であり、橋梁改修および高層ビルの耐震強化が牽引しており、いずれも120年認証の長期供用エポキシシステムを重視しています。アジア産エポキシ輸入に対するアンチダンピング判決は国内供給を逼迫させ、価格を押し上げる一方で代替樹脂化学の研究開発を加速させています。
欧州は改修需要とグリーン化学の採用のバランスを取っています。REACH規制により施工業者は水性触媒へと移行し、サプライヤーのイノベーションを刺激しています。歴史的な都市中心部下での機械化トンネリングの高いシェアが、カプセル需要量をさらに押し上げています。
南米ならびに中東・アフリカは支出サイクルが不均一であるものの、大規模な採掘やメガプロジェクト活動が成果ベースのアンカー仕様に紐付けられた国際融資と重なる場合には上振れ余地があります。持続的な需要のためには地域の施工技術者の能力構築が前提条件となります。

規制環境
樹脂カプセルの規制環境は、化学的安全性、排出物、および鉱業・土木建設における検証済みアンカー性能を中心に厳格化が進んでいる。欧州連合では、欧州委員会規則(EU) 2026/1168がREACH規則(規則(EC)No 1907/2006)を改正し、混合物・製品中の合成高分子微粒子をさらに制限し、カプセル化学組成および添加剤に関する処方・文書化要件を強化した。同時に、土木用ケミカルアンカーは、欧州技術評価(ETA-05/0164やETA-21/0948など、クラック発生・非発生コンクリート用システム向け)といった第三者承認に依拠することが多く、これによりロット追跡性、明確化された硬化挙動、プロジェクト仕様レベルでの標準化された試験証拠の要件が高まっている。
各鉱業管轄区域も、国家規格・団体規格を通じて樹脂アンカーによる岩盤支持要件の制度化を進めている。中国は樹脂アンカーボルト向けのMT/T 146-2025(2025年12月30日施行)を発行し、団体標準T/HEBQIA 530-2026は、化学組成や凝固時間要件を含む鉱山用樹脂ロックボルトアンカーの技術仕様を定めている。インドでは、天井ボルティングの健全性確保のため24時間以内に40MPaを超える圧縮強度を達成することなどの性能基準を用いる鉱山安全指針(DGMS)が参照されており、製品適合性に加えて認証試験および設置品質管理の役割が高まっている。
バリューチェーン分析
樹脂カプセルのバリューチェーンは、主にポリエステル、エポキシ、アクリル樹脂といった上流の石油化学・特殊化学品原料から始まり、これに触媒(有機過酸化物系、油性系、水性系)およびチキソトロピー性、温度範囲、発熱を制御する性能添加剤が組み合わされる。これらの原料は、破砕性シース内に樹脂マスチックと触媒を分離した二区画カプセルへと調合され、外装材(一般にポリエチレン)と組み合わされた後、粘度、充填比率、ゲル化時間、保存安定性に関する工程内品質管理を受ける。
中流の生産および下流の供給は、危険物取扱いと機械化ボルティングおよびポストインストールリバーにおける一貫した現場性能の必要性によって形作られている。鉱業・トンネル資材サプライヤーや設備OEMエコシステムを含む製造業者および統合ソリューションプロバイダーは、鉱山や大規模インフラ建設業者との直接契約、および土木アンカー用の建設チャネル流通業者を通じて販売している。主な障害には、エポキシおよびポリエステルの原料価格変動、規制対象化学品の物流上の制約が挙げられ、そのため地域製造拠点および厳格に管理された在庫プログラムがリードタイムリスク低減のために活用されている。特に、硬化時間と設置再現性が契約上重要となる高回転率の鉱業運営やメトロ鉄道トンネル工事プロジェクトでその傾向が強い。
競合環境
樹脂カプセル市場は中程度の集中度を示しています。SikaによるMBCC Groupの55億米ドルでの買収は、専門地下樹脂への製品ファミリーを拡大し、北米およびアジアでのプレゼンスを強化しました。
HiltiはSafeSetシステムの採用を推進し、ボリューム計算ツールとスマートディスペンサーを統合することで施工のばらつきを低減しています。Sandvikはアンカー検証センサーを穿孔サイクルに組み込み、消耗品を機器とバンドルして安定した収益を確保しています。地域メーカー、特に印度および中国では、カスタム硬化ウィンドウと低価格帯で差別化を図っています。
生物由来原料および低発熱触媒を中心とした技術パートナーシップが生まれており、大学やスタートアップ企業が新規ポリマーを供給しています。知的財産の参入障壁は中程度であり、頻繁なライセンス供与および共同開発契約を促しています。
樹脂カプセル産業のリーダー企業
Hilti
Koelner Rawlplug IP
Minova
Sandvik AB
Sika AG
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
製品の空白領域は、狭隘空間や水を含むボーリング孔での厳しいアンカー性能要件を満たしつつ、低排出かつ作業者安全性に優れた処方に集中している。スチレンフリーおよび水性触媒システムは、REACHに起因する化学的精査やトンネル現場要件に適合し、サプライヤーの自己申告よりも文書化された暴露低減や標準化された試験証拠を求める調達基準にも対応している。技術的差別化の機会は、機械化設置向けに設計された処方にも見られ、天井作業用のチキソトロピー性コンパウンドや、高サイクルの鉱業・メトロ鉄道トンネル工事におけるダウンタイム削減を目的とした低発熱制御硬化などが含まれる。
製造・設置の自動化は、もう一つの機会層を生み出している。カプセルの一貫性とデジタル品質保証が、自動ドリリング・ボルティングプラットフォームへの移行に適合するためである。Sandvikは樹脂の取り扱いと設置に関する自動化(自動樹脂注入システム、およびスチレンフリーカプセルの導入を含む)を商業化しており、Sinostoneなどのサプライヤーは標準化された高スループット生産を目指す全自動樹脂カプセル生産ラインを市場に提供している。同時に、構造用固定具の受入・第三者試験の高度化(交通インフラ監督で用いられる拡大された抜き取り試験プロトコルを含む)は、追跡可能なバッチ、文書化された硬化プロファイル、クラック発生コンクリート、耐震補強、重荷重アンカリング向けのアプリケーション別承認を提供できるサプライヤーに有利に働いている。
最近の業界動向
- 2026年1月:Sikaは、生産ネットワークの最適化とデジタルバリューチェーン変革に注力する投資・効率化プログラム「Fast Forward」を開始し、2026年までに8,000万スイスフランのコスト削減目標を設定した。この取り組みは、製造効率を改善し、地域を越えた標準化・追跡可能な生産・供給計画を可能にすることで、ケミカルアンカーおよび建設用化学品ポートフォリオの競争力を支えている。
- 2025年3月:MinovaはPlatipus Anchorsの買収を完了し、樹脂、グラウト、メンブレンを含むポートフォリオを追加した。この統合により、Minovaの地盤支持提供が拡大し、化学結合システムが機械式アンカリングソリューションと併せて指定される鉱業・土木アンカリング用途における相互販売の可能性が生まれている。
- 2024年9月:Sandvikは、スチレンフリー樹脂カプセルFasloc SFおよび自動樹脂カプセル設置向けに更新されたARI(自動樹脂注入)システムを含む、新たな地下地盤支持ソリューションを発表した。スチレンフリー製品の発売は狭隘空間での健康要件に対応し、ARIの更新はSandvikの設備と消耗品を組み合わせたワークフローを強化し、機械化鉱業運営における再現性のある設置品質を確固たるものにしている。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本調査では、樹脂カプセル市場は、建設、鉱業、および関連する産業設備において、ドリリングされた孔にボルト、鉄筋、および同様の支持材をアンカリングするために使用される、事前計量済みのカプセル化樹脂システムを対象とする。市場規模は、この目的で使用される主要な樹脂・触媒システムにわたる市場レベルでの販売価値を捉えている。
対象範囲外:バルクカートリッジや注入型グラウトなど、非カプセル形態のケミカルアンカー、機械式アンカー、および純セメント系アンカー材料は対象から除外する。
セグメンテーション概要
- 触媒タイプ別
- 有機過酸化物
- 油性
- 水性
- 樹脂タイプ別
- ポリエステル
- エポキシ
- アクリル
- その他の樹脂タイプ(ビニルエステル、生物由来等)
- エンドユーザー産業別
- 鉱業
- 産業製造
- 建設
- 石油・ガス
- その他のエンドユーザー産業(トンネリングおよび地下鉄等)
- 地域別
- アジア太平洋
- 中国
- 日本
- 印度
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、各エンドユースにおいて何が樹脂カプセルの売上として認定されるかについて明確な集計ルールを設定することから始まり、国別に検証可能な需要見通しを構築していく。米国地質調査所(USGS)などの機関による鉱業生産に関する公開情報、世界銀行などの機関による建設出力指標、入手可能な範囲での通関貿易統計、およびISOやOSHAなどの団体によるアンカリング慣行に影響を与える規格・指針文書など、公的・公式な資料を活用している。
次に、企業の年次報告書、投資家向け説明資料、製品カタログ、信頼性のある報道内容を用いて市場構造を相互検証し、需要の発生源を把握する。国境を越えた流れにおける盲点を減らすため、有料データベースを通じて輸出入の出荷レベルのレコードも確認しており、特許データベースは樹脂化学の方向性および硬化システムの動向を確認するために使用されている。これらのデスクリサーチ資料は例示にすぎず、作業の過程で収集、検証、明確化のために他にも多くの資料が使用された。
一次インタビューおよび調査
一次情報は、アンカリングシステムを指定する製造業者、流通業者、請負業者、鉱山運営者、およびエンジニアリングチームとの専門家インタビューおよび構造化調査を通じて収集された。需要はプロジェクトサイクルに結びついているため、APAC、EMEA、および南北アメリカの回答者を対象に設置ごとのカプセル使用量を検証し、樹脂タイプの選好や価格変動が下流の購入者にどのように伝達されるかも確認した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:39% | 経営幹部(CXO):16% | APAC:42% |
| 中堅層:45% | 機能/部門責任者:30% | EMEA:34% |
| 小規模企業:16% | マネージャー:54% | 南北アメリカ:24% |
市場規模算定と予測
基本的な算定ロジックは、地下・露天鉱業活動、トンネル工事・メトロ整備、および建設アンカリング強度から需要プールを再構築するトップダウン方式で構築され、この形式が一般的に指定される分野において樹脂カプセルの浸透率を適用する。需要の骨格が設定された後、総計は選択的なボトムアップ近似によって裏付けられ、これにはカプセル単価と設置ごとの消費量のサンプリング、流通チャネルの確認、および優先国における部分的なサプライヤー集計が含まれる。
モデルに使用される入力には、鉱業開発・生産動向、トンネルプロジェクトのパイプライン、建設・インフラ支出の方向性、用途別の典型的なボルト・鉄筋アンカリングパターン、および販売価格に影響を与える樹脂・触媒システムに関連する観察可能な価格変動が含まれる。ある国において直接的な視認性が限られている場合は、プロジェクト件数や鉱業出力の構成などの代替指標を用いてギャップを補い、その後インタビューに基づく換算係数で調整することで、推定値の実用性を保っている。
予測については、鉱業資本支出サイクルおよびインフラプロジェクトのタイミングを軸としたシナリオ分析が用いられ、活動指標と樹脂カプセル消費量との間の単純な回帰関係と組み合わされる。浸透率と価格設定に関する前提は一次フィードバックを用いて更新され、見通しが仕様および調達行動の今後の変化を反映するようにしている。
データ検証および更新サイクル
検証は、地域、エンドユース、価格設定にわたる整合性を確認する複数のチェックを通じて行われる。モデルの出力結果を、鉱業出力動向、主要なトンネル工事プロジェクトのパイプライン、貿易パターンなどの独立した指標と比較し、数値が確定される前に、合理的な範囲を超える差異について調査する。
浸透率、用途別配分、価格の推移などの主要な前提については、二次的なアナリストレビューが実施され、計算誤りやロジックの破綻を早期に発見できるようにしている。レポートは年次サイクルで更新され、大規模な鉱業の減速、樹脂原料の急激な変動、大規模インフラプログラムの変更など、重大な事象が発生した際には臨時の更新が行われる。提供前には、アナリストが最新の見直しを行い、クライアントが最新の入手可能な指標に沿った最新の見解を得られるようにしている。
Mordor Intelligenceの樹脂カプセル市場規模と他の公表推定値との比較
市場名称が同一に見えても、発行者ごとに集計する製品形態、エンドユース、価格設定の時期が必ずしも一致しないため、樹脂カプセルの市場規模に差異が見られるのは通常のことである。差異は、基準年として選択された年、および推定が保守的な採用前提に傾いているか積極的な採用前提に傾いているかによっても生じる。
一部の公表数値は、バルクケミカルアンカー形態や関連性の高い接着剤がカプセルと併せて含まれている場合、または用途レベルの確認を行わずに広範な化学品インフレを用いて価格が引き継がれている場合に、より高く見えることがある。Mordor Intelligenceでは、カプセル化樹脂カプセルシステムのみを集計対象とし、年次数値は、直近のインタビューを通じて再確認された鉱業開発、トンネル工事の着工、および建設アンカリング活動に結び付けられている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.34 B (2025) | |
| グローバルコンサルティング会社A | USD 1.20 B (2024) | 異なる基準年を使用しており、2025年における鉱業開発およびトンネル工事着工の変化を十分に反映していない可能性があり、これが総額に用いられる想定上の構成比および実現価格を変化させている。 |
| 業界出版社B | USD 1.05 B (2024) | 総額が低い理由は、より狭いエンドユースの捕捉範囲、建設リトロフィットにおけるカプセルアンカリングの保守的な浸透率前提、および用途レベルの価格差に対する調整の限定性と整合している。 |
全体として、この差異は主に基準年の整合性、樹脂カプセルの売上として何を集計対象とするか(隣接するケミカルアンカーとの区別)、そして活動量から採用率がどのように数量へ変換されるかによって説明される。これらの要因を明示化し、実際の使用パターンで検証することで、最終的な数値はモデル全体を再構築せずに追跡・更新しやすくなる。


レポートで回答される主要な質問
2031年における樹脂カプセル市場の予測規模はどのくらいですか?
樹脂カプセル市場規模は2031年までに17億4,000万米ドルに達すると予測されています。
樹脂カプセル市場においてシェアおよび成長率の両面でリードしている地域はどこですか?
アジア太平洋が2025年に45.12%の売上高でリードし、2031年まで最も速いCAGR 4.92%を記録しています。
樹脂カプセルにおいて水性触媒システムが普及している理由は何ですか?
VOC排出量を制限する環境規制および密閉空間における安全要件が、CAGR 4.78%で成長する水性触媒の採用を促進しています。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
都市部地下鉄の拡張により、トンネリングおよび地下鉄用途が最も高いCAGR 5.03%を示しています。
最終更新日:



