
含浸樹脂市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.95 十億米ドル |
| 市場規模 (2031) | 2.5 十億米ドル |
| 成長率 (2026 - 2031) | 5.04 % |
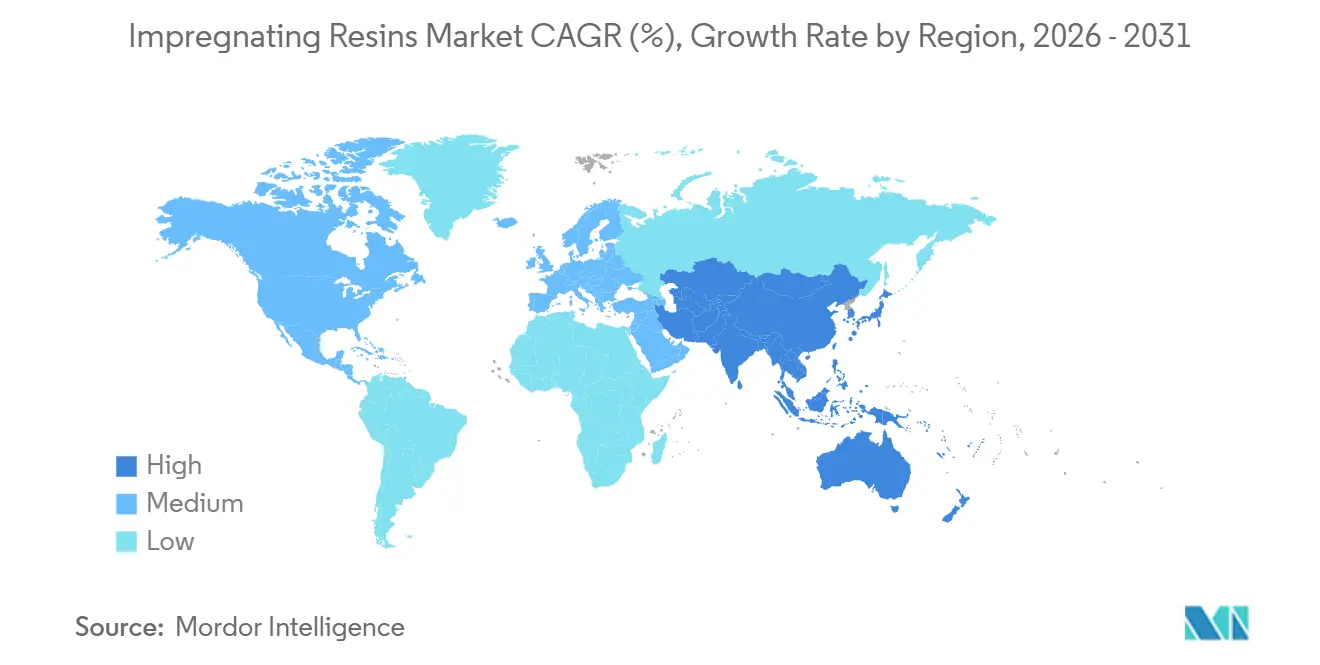
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
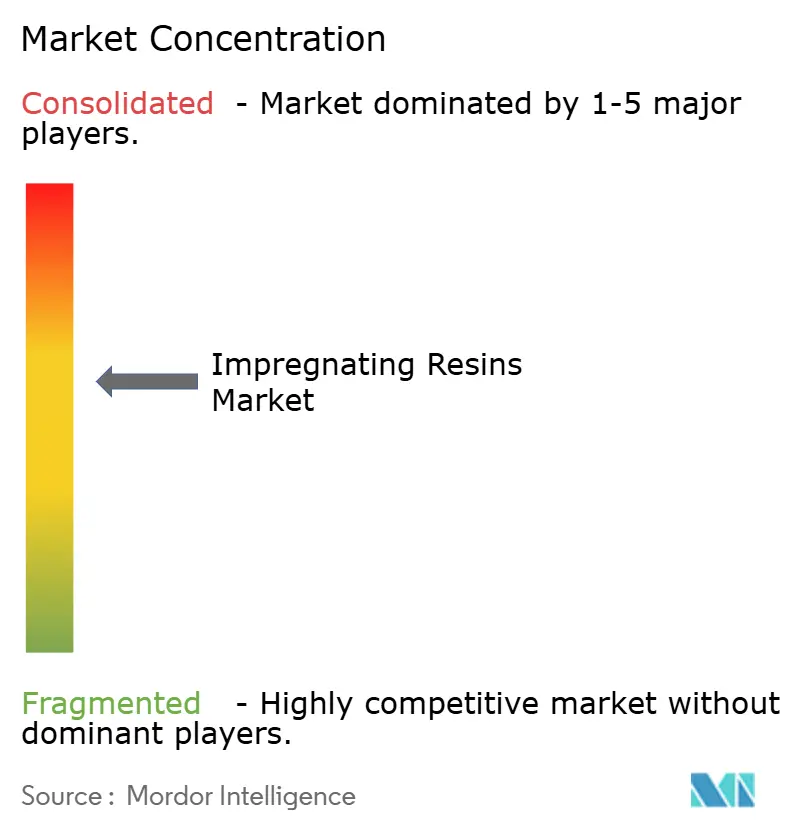
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる含浸樹脂市場分析
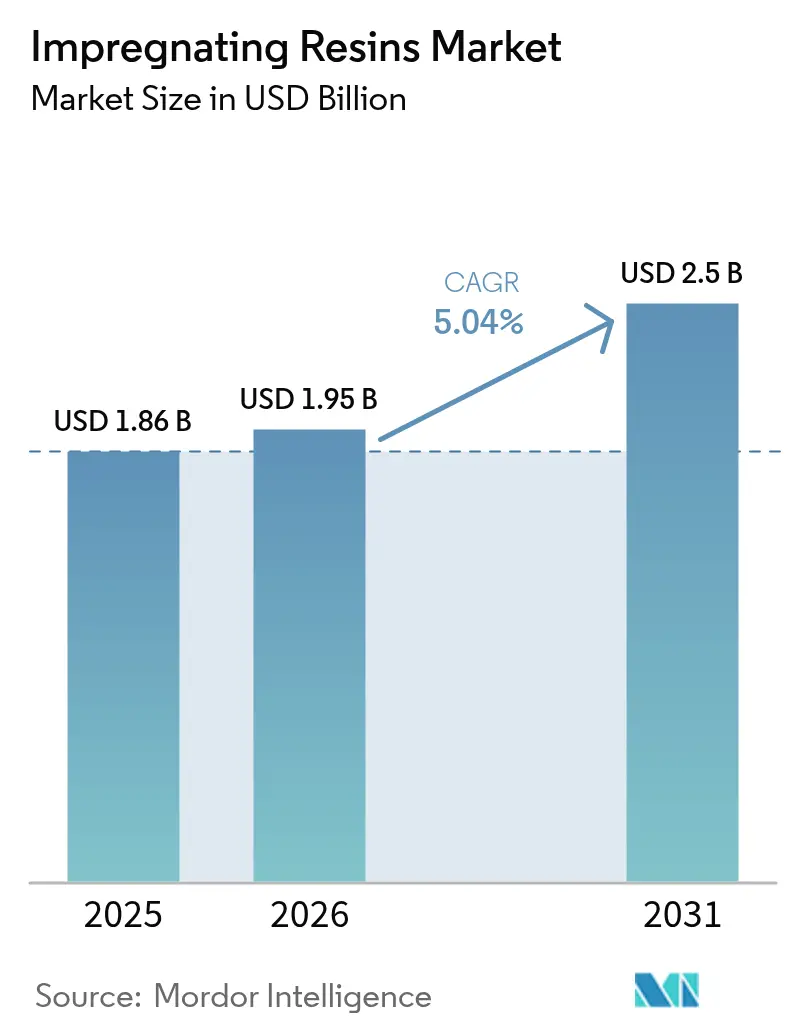
含浸樹脂市場の規模は、2025年の18億6,000万USDから2026年には19億5,000万USDに拡大し、2031年までに25億USDに達する見込みで、2026年〜2031年にかけてCAGR 5.04%で成長すると予測されています。エンドユーザーは、より厳格なモーター効率規制への対応、有害大気汚染物質(HAP)排出上限に準拠した無溶剤生産ラインの拡充、アジア太平洋全域における電動車両および半導体ファブ向けのサプライチェーンの現地化を急いでいます。永久磁石同期モーター、データセンター冷却機器、洋上風力発電機の急速な成長が、クラスHおよびクラスCのポリエステルイミドおよびエポキシシステムへの需要を押し上げています。米国環境保護庁(EPA)が新規コーティング施設に対して設けた金属HAP排出上限は、トルエンおよびキシレン系ワニスの段階的廃止を加速させており、欧州委員会のユーロ7規制は自動車メーカーに対してより高温対応のトラクションモーター絶縁材への移行を促しています。設備投資の負担は依然として課題であり、自動化された真空加圧含浸(VPI)ラインの導入には500万USD以上のコストがかかりますが、東南アジアで台頭しつつある受託含浸ハブが中小メーカーの参入障壁を低下させています。
主要レポートのポイント
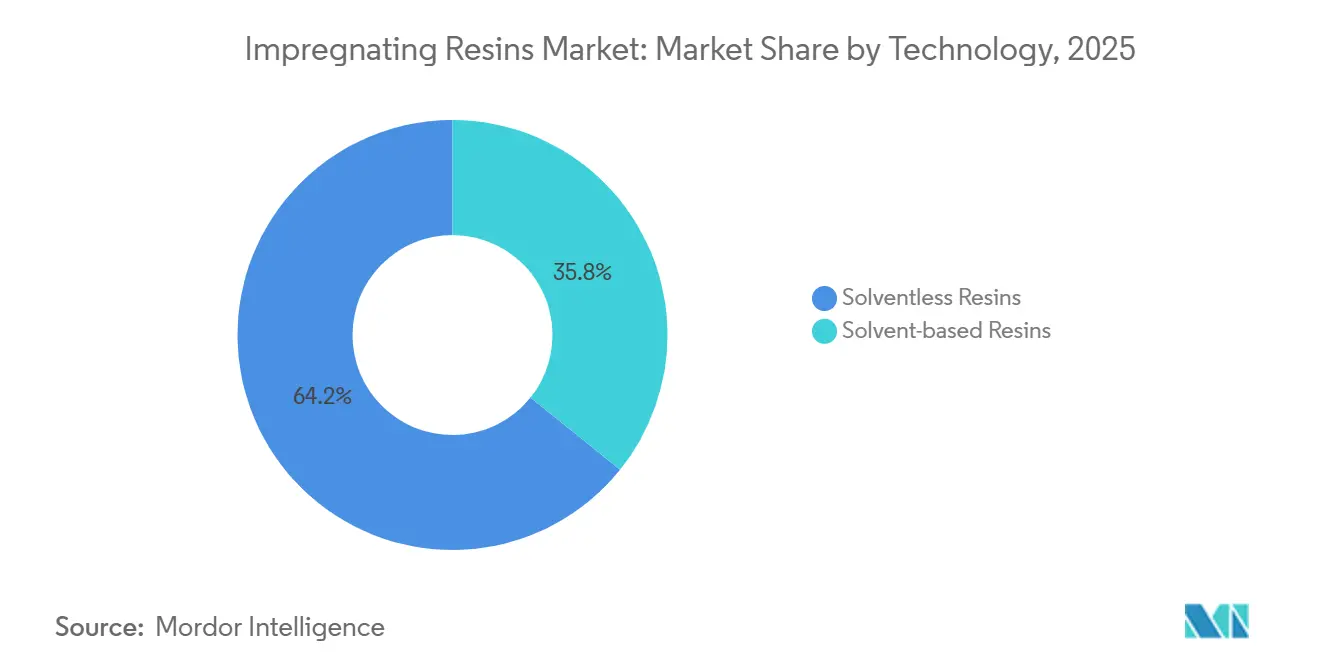
- 技術別では、無溶剤配合品が2025年の含浸樹脂市場シェアの64.23%を占め、2031年にかけてCAGR 5.15%で成長する軌道にあります。
- 樹脂タイプ別では、その他の樹脂カテゴリーが2025年の含浸樹脂市場規模の38.67%のシェアを占め、エポキシは2026年〜2031年にかけてCAGR 5.12%で拡大する見込みです。
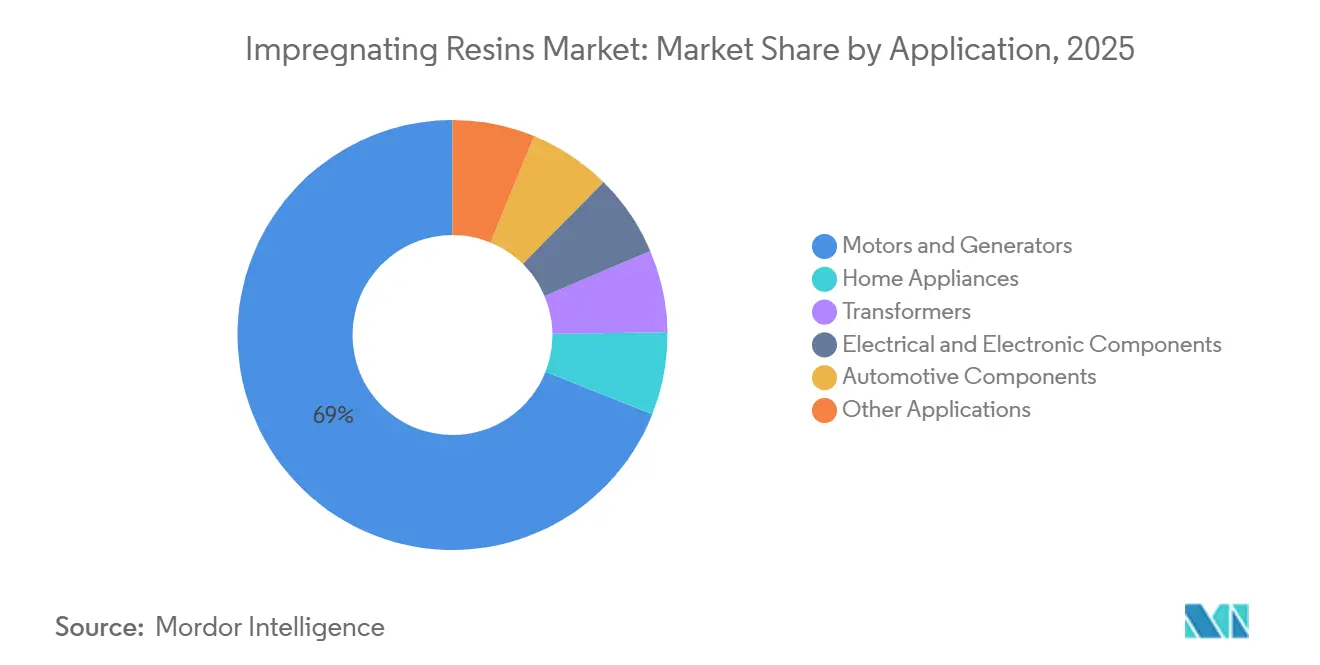
- 用途別では、モーターおよび発電機が2025年の含浸樹脂市場規模の68.98%のシェアを占め、2031年にかけてCAGR 5.06%で拡大しています。
- 地域別では、アジア太平洋が2025年の含浸樹脂市場シェアの41.24%をリードし、2031年にかけてCAGR 5.14%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高効率電動モーターへの需要急増 | +1.8% | 世界規模、特にEU、中国、北米 | 中期(2〜4年) |
| OEMによる無溶剤含浸プロセスへの移行 | +1.3% | 北米、EU、アジア太平洋への波及 | 短期(2年以内) |
| グリッドスケール風力タービン設置の成長 | +0.6% | 欧州、北米、中国沿岸部 | 長期(4年以上) |
| EV用トラクションモーター生産の加速 | +1.1% | 中国、韓国、日本、北米、EU | 中期(2〜4年) |
| 民生用電子機器の小型化 | +0.5% | 日本、韓国、台湾、中国、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高効率電動モーターへの需要急増
最低エネルギー性能基準の強化により、許容されるモーター損失が縮小し、OEMは部分放電を引き起こす空隙を排除するためにVPIの採用を余儀なくされています。欧州エコデザイン指令は0.75 kW以上のモーターにIE3効率を要求し、中国のGB 18613-2020はIEC 60034-30-1効率クラスに準拠しています。スロット占積率70%超および集中型永久磁石のホットスポットにより、樹脂性能はガラス転移温度180℃に向けて高まっています。IEC 60034-18-41の部分放電試験への準拠がVPIを前提条件として組み込み、世界のモーター群がIE4およびIE5へ移行するにつれて長期的な樹脂消費を確保しています。
OEMによる無溶剤含浸プロセスへの移行
米国の新規コーティング施設に対する金属HAP排出上限(乾燥標準立方フィートあたり0.0079グレイン)により、溶剤系ワニスは熱酸化装置と組み合わせない限り経済的に成立しなくなっています。欧州の産業排出指令および中国の青空行動計画もこれらの上限を反映しています。新しい無溶剤化学品は、自動トリクル含浸ラインにおける硬化サイクルを6時間から90分未満に短縮します。Wacker ChemieのSILRES H62 Cは室温で24時間以内に硬化し、後焼成オーブンを不要とし、工場のエネルギー使用量を約40%削減します。
グリッドスケール風力タービン設置の成長
世界の風力発電の新規導入量は2024年に117 GWに達し、累積容量は2030年までに1,200 GWを超える見込みです。現代の8〜15 MWの洋上発電機は最大6.6 kVで動作し、クラスHまたはクラスCのエポキシまたはポリエステルイミド絶縁材を必要とします。欧州および北米における築15〜20年の陸上ユニットの改修は、ローターを取り外すことなく発電機を再認定できる現地含浸サービスの二次市場を創出し、新規建設量を超えた樹脂需要の加速をもたらしています[1]世界風力エネルギー協議会、「世界風力レポート2025」、gwec.net。
EV用トラクションモーター生産の加速
パルス幅変調インバーターは約1,200 Vの電圧スパイクと高いスイッチング周波数を誘発し、絶縁ストレスを増大させています。米国インフレ抑制法に基づく連邦インセンティブと中国のデュアルクレジット制度が相まって、トラクションモーター組立と国内含浸能力の共同立地が進んでいます。完全VPIに依存する分布巻線が複数の車両プラットフォームでヘアピン設計に取って代わりつつあり、クラスH性能に向けたエポキシおよびポリエステルイミドの要件が定着しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| VOCおよびHAP規制の強化 | –0.9% | 北米、EU、中国、インド | 短期(2年以内) |
| ビスフェノールAおよびスチレン原料の価格変動 | –0.7% | アジア太平洋、欧州、世界のスポット市場 | 中期(2〜4年) |
| 資本集約的な真空加圧設備 | –0.4% | インド、東南アジア、中南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
VOCおよびHAP規制の強化
更新された米国EPAおよびEUの排出基準への準拠により、既存工場は1基あたり80万〜150万USDの酸化装置の設置を義務付けられ、利益率を圧迫し、拡張を遅らせています。社内配合の専門知識を持たない小規模モーターショップは、無溶剤システムへの切り替えに高い検証コストを要し、単位コストを押し上げる受託含浸に頼ることが多くなっています。中国産エポキシ輸入品に対する欧州のアンチダンピング関税(最大40.8%)は原材料価格をさらに引き上げ、地域OEMに複雑さをもたらしています[2]欧州委員会、「エポキシ樹脂に対するアンチダンピング関税」、ec.europa.eu。
ビスフェノールAおよびスチレン原料の価格変動
アジアにおけるビスフェノールAのスポット価格は、フェノールの供給過剰とエピクロロヒドリン設備の稼働停止が重なり、2024〜2025年にかけて約50%変動しました。米国ガルフコーストにおける契約スチレン価格は同期間に1トンあたり550 USD変動しました。このような変動は、モーターOEMの収益性を150〜200ベーシスポイント削減し、長期的な樹脂供給契約を敬遠させ、能力拡張を先送りにさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
無溶剤配合品がコンプライアンスリーダーシップを拡大無溶剤樹脂は2025年の含浸樹脂市場シェアの64.23%を占め、2031年にかけて5.15%で成長すると予測されています。その発熱硬化は溶剤蒸発を排除し、サイクルタイムを短縮し、40 CFR第63部サブパートHHHHHに基づいて義務付けられた数百万ドル規模の熱酸化装置を不要とします。エネルギー節約は従来の焼成硬化ラインと比較して40%に達し、電力料金が比較的低い地域でも無溶剤システムを魅力的なものにしています。無溶剤化学品と自動巻線ハンドリングを組み合わせたトリクル含浸機は、大手モーターOEMから受託ショップへと普及し、タクトタイムを90分未満に圧縮しています。
溶剤系ワニスは、排出規制の執行が不十分な改修ラインや発展途上市場では引き続き使用されています。既存のタンクやオーブンの設備基盤は、多くの場合すでに償却済みであり、運営予算を支えています。しかし、輸入代替溶剤が厳しい税関検査と増税に直面するにつれ、コンバーターは2027〜2029年の期間に無溶剤アップグレードのための設備投資を計画しており、計画されたモーターモデルの変更に合わせています。


樹脂タイプ別:
エポキシが電子機器需要の取り込みで最速成長へエポキシの数量は樹脂タイプの中で最高となるCAGR 5.12%で増加すると予測されており、その他の樹脂が2025年に38.67%のシェアを占めているにもかかわらず、この傾向が続く見込みです。低誘電損失、銅への強固な接着性、自動ディスペンシングとの適合性により、エポキシは微細ピッチ巻線および半導体アンダーフィルに最適な選択肢となっています。新興の48 V軽度ハイブリッド車は、インバーター誘発スパイクに耐えるクラスHエポキシ絶縁材への需要をさらに増幅させています。
ポリエステル樹脂はコスト重視の家電モーターに根強く残り、ポリエステルイミドは高電圧の風力タービンおよびトラクションモーターの使用サイクルに対応しています。シリコーン系は難燃性化学品と熱サイクルへの耐性により、電池封止での採用が進んでいます。ポリウレタンは、熱衝撃による剥離を軽減する柔軟性を提供し、水分浸入に直面する屋外発電機のニッチ市場を占めています。
用途別:
モーターおよび発電機が数量リーダーシップを維持モーターおよび発電機は2025年の含浸樹脂市場シェアの68.98%を占め、2031年にかけてCAGR 5.06%で拡大すると予測されています。IE4およびIE5機器における高いスロット占積率と薄いエアギャップの組み合わせにより、巻線温度が上昇し、クラスHおよびクラスCシステムの採用が加速しています。電動車両用トラクションモーターは、最大1,200 Vのインバー駆動電圧と10 kHzを超えるスイッチング周波数により、これらの要件をさらに強化し、完全VPIを不可欠なものとしています。
変圧器、特に都市部変電所向けの乾式変圧器は、電力会社が油入りユニットの防火代替品を求める中で安定した成長分野を形成しています。冷蔵庫コンプレッサーから洗濯機ドライブに至る家電モーターは、米国エネルギー省の効率基準を満たすためにディップアンドベークからトリクル含浸への移行を続けています。インダクター、ソレノイド、その他の電子部品は、0.1 mm未満のギャップに浸透できる低粘度エポキシグレードを消費し、民生用機器の小型化を支えています。

地域分析
アジア太平洋地域の含浸樹脂市場
アジア太平洋地域は2025年の含浸樹脂市場シェアの41.24%を占め、2031年にかけて5.14%のCAGRで成長する見込みである。中国のデュアルクレジット政策は2024年に1,020万台の新エネルギー車を生み出し、2035年までにNEV販売比率50%を目標としており、大規模なトラクションモーター需要の基盤となっている。インドの生産連動型インセンティブ制度は、電子機器向けに23億米ドル、半導体ファブ向けに100億米ドルを充当しており、ポリエステルイミドおよびエポキシグレードの国内消費を促進している。日本の補助金プログラムはファブ建設コストの最大50%をカバーし、先進パッケージングに対応した低塩素エポキシアンダーフィルの国内サプライチェーンを構築している。韓国のチップメーカーはシステム・イン・パッケージモジュール向けに速硬化エポキシの標準化を進めており、タイおよびベトナムは複数年にわたる税制優遇措置を提供してコントラクト含浸事業者を誘致し、地域の生産能力バランスを図っている。
北米の含浸樹脂市場
北米は、インフレ削減法の下でクリーンエネルギー向けに3,690億米ドルの優遇措置を活用しており、同法は消費者向け税額控除を国内コンテンツの閾値に連動させている。自動車メーカーはミシガン州、ケンタッキー州、テネシー州にトラクションモーター組立ラインへの数百億ドル規模の設備投資を発表しており、いずれも米国環境保護庁のHAP上限を満たす無溶剤エポキシ配合を指定している。カナダの戦略的イノベーション基金およびメキシコへのニアショアリング流入は、USMCAの75%地域価値基準の下で樹脂調達を地域内で完結させる広域サプライチェーンを形成している。
欧州の含浸樹脂市場
欧州はグリーンディールの2035年ゼロエミッション目標およびユーロ7規制に導かれており、ドイツ、フランス、イタリアにおけるクラスHトラクションモーター絶縁材の採用が加速している。北海およびバルト海における洋上風力の建設拡大は、15MWの発電機向けクラスCエポキシの採用を促進している。アジア産エポキシ輸入品に対するアンチダンピング関税は国内処方業者にシェアをもたらしているが、近年の工場閉鎖により短期的な無溶剤品の供給が制約されている。東欧およびロシアは地政学的な逆風があるものの、鉄道および油田用モーター向けのポリエステル需要を維している。
南米およびMEAの含浸樹脂市場
南米の成長はブラジルの年間230万台規模の自動車生産を中心としており、フレックス燃料ハイブリッドへの移行が進んでいる。チリの電化された銅鉱山およびコロンビアの再生可能エネルギーオークションは、重機向け発電機へのクラスH要件を導入している。中東・アフリカはサウジアラビアのNEOMや南アフリカの系統近代化などのメガプロジェクトを通じて漸進的な需要を加えているが、通貨の変動が特殊樹脂の輸入経済性に影響を与えている。

規制環境
環境および化学物質管理に関する規則は、溶剤排出や物質リスク管理に関して厳格化が進んでおり、無溶剤浸漬処理とより高性能な絶縁システムへの移行を加速させている。米国では、米国環境保護庁(EPA)が樹脂化学物質および原料に関連するTSCAリスク評価活動を継続しており、2024年12月に発表されたホルムアルデヒドの使用条件文書や、配合業者および下流ユーザーのコンプライアンス計画を形作る2026年統合アジェンダの先行的項目が含まれる。
欧州では、REACHが登録、制限、および情報伝達義務の中心的な枠組みであり続けており、PFAS規制(浸漬剤に関わる用途を含む)やその他のリスク管理評価対象物質に関するSEACの審査活動を含む継続的な政策作業が進行中である。化学物質政策と並んで、試験および適格性評価の規格が引き続き市場アクセスを規定している。IEC 60370:2018は浸漬用絶縁樹脂・ワニスの耐熱性試験の主要な参照規格であり続けており、バインダー試験に関するISO手法も更新されている。ISO 11908:2025(アミノ樹脂)や、2026年1月に発行されたポリイソシアネート樹脂に関するEN ISO 11909:2026があり、分析試験手法が更新されている。
バリューチェーン分析
バリューチェーンは石油化学製品および特殊化学品原料(特にエポキシ骨格および硬化剤、ポリエステルおよびポリエステルイミド中間体、シリコン変性剤、反応性希釈剤、添加剤)から始まり、続いて厳密な温度管理と電気特性に関する品質保証が求められる配合・バッチ反応器生産が行われる。完成した浸漬樹脂は絶縁性および耐熱性要件(多くの顧客仕様におけるIEC 60370:2018試験手順やIEC 60085耐熱クラス要件など)に対して適格性評価がなされ、その後、大型モーター・発電機工場向けにはバルクタンクワゴン形式で、修理・巻き直し業者や受託浸漬業者向けにはドラム缶やペール缶で供給される。
下流では、樹脂需要はOEMモーター・発電機生産、トラクションモーターおよびインバーター駆動の電動化プログラム、風力発電機、変圧器、そして低粘度浸透と制御された硬化を必要とする電子部品によって牽引される。サプライチェーンの性能は、無溶剤グレードの保存期間管理(一般的に6~12か月)や、カスタム配合の検証リードタイムによって制約を受ける。標準グレードは多くの場合数週間のリードタイムで流通するが、カスタムグレードは試験や顧客の適格性確認のためにより長くなる場合がある。輸入前駆体(欧州の一部におけるエポキシ樹脂・硬化剤を含む)への地域的依存や、ビスフェノールAやスチレンなどの主要原料の価格変動は、コストや供給可能性の変動をチェーン全体に伝播させる可能性があり、大手需要側企業は戦略的な在庫バッファーやデュアルソーシングを活用するようになっている。
競合環境
含浸樹脂市場は中程度に集約されています。イノベーションパイプラインは、常温硬化エポキシシリコーンハイブリッド、EV電池パック向けの熱伝導率1.5 W/m-K超の難燃性シリコーン、5G電源モジュール向けの超低粘度エポキシに焦点を当てています。品質の一貫性は低コスト参入者にとって依然として障壁であり、塩化物汚染が100 ppmを超えると多くの配合品が自動車認定から除外されます。欧州のアンチダンピング関税はコスト優位性を変化させる一方、既存企業による現地生産能力の拡大も促しています。
含浸樹脂産業のリーダー企業
ALTANA (ELANTAS)
Von Roll
Axalta Coating Systems, LLC
Henkel AG and Co. KGaA
Huntsman International LLC
- 注:主要企業の掲載順は順位を示すものではありません。
含浸樹脂市場
- 3M
- AEV Group
- Axalta Coating Systems, LLC
- BASF
- Börger GmbH
- Chetak Manufacturing Company
- ALTANA (ELANTAS)
- Henkel AG and Co. KGaA
- Huntsman International LLC
- Momentive
- NIPPON RIKA INDUSTRIES CORPORATION
- Resonac Holdings Corporation
- Von Roll
- Wacker Chemie AG

市場機会と将来展望
電動化需要の高い最終用途企業のリードタイムを短縮しつつ、溶剤やハザード管理を満たす、現地化された生産能力とサービスに関する明確な空白領域が形成されている。VOCおよびHAP規制(レポート文脈で参照されている新規コーティング施設向け米国の金属HAP制限を含む)の下での溶剤系ワニスからの移行は、適格な無溶剤エポキシ、ポリエステルイミド、およびハイブリッドシステムを規模を持って提供できるサプライヤーに、また、社内に完全なVPI(真空加圧浸漬)ラインを導入せずに移行を支援する受託浸漬拠点(自動化ライン1本あたり500万米ドルを超えるコストがかかるとよく言われる)に、余地を生み出している。
新規生産能力の追加と最終市場プログラムは、アジア太平洋地域のサプライチェーンにおける対象を絞った拡張の具体的な証拠を提供している。2026年6月、Elantas Beck India(ALTANA/ELANTAS)は、Ankleshwar(グジャラート州)の施設を11,000 MTPA拡張する(35,000から46,000 MTPAへ)ために56クローレインド・ルピーの投資を承認し、Class HおよびClass Cの絶縁性能がますます指定される電力インフラ、電動モビリティ、産業電動化からの需要と整合している。並行して、レポート文脈で強調されている国別プログラム(インドの半導体・電子機器優遇策や日本のファブ補助金など)は、電子部品や先端パッケージングで使用される低塩素エポキシおよび速硬化システムの機会を強化しており、また風力発電機需要は、より高温対応の絶縁システムや現場改修浸漬サービスモデルを後押ししている。
Recent Industry Developments in 含浸樹脂市場
- 2026年6月:Elantas Beck Indiaは、Ankleshwar(グジャラート州)の拠点における浸漬樹脂および関連絶縁材料の生産能力を11,000 MTPA拡張するために56クローレインド・ルピーの投資を承認し、総生産能力を35,000から46,000 MTPAに引き上げるとし、12か月のプロジェクト期間を明示した。この追加生産能力は、適格な無溶剤かつ高温対応の絶縁システムを必要とする電動化主導の顧客への現地供給を強化する。また、輸入依存型調達と比較して、OEMや受託浸漬業者向けの地域リードタイム短縮を支援する。
- 2024年9月:Momentiveは、1.5 W/m-Kを超える熱伝導率と20 kV/mmの絶縁破壊強度を実現するEVバッテリー封止用難燃性シリコン樹脂を発売した。この製品は、熱管理と絶縁性の高さが安全性に不可欠な属性として同時に求められるEV電動化要件に樹脂ポートフォリオを整合させるものである。これにより、トラクションモーター絶縁に隣接する高電圧・高発熱用途において、シリコンとエポキシ・シリコンハイブリッド間の競争が広がる。
- 2024年5月:Wacker Chemieは、24時間以内に室温で硬化し、後加熱炉を不要にし、IEC 60085 Class F要件を満たすシリコン変性エポキシであるSILRES H62 Cを発表した。常温硬化能力はエネルギー使用量と設置面積の必要性を低減し、工場が溶剤・排出規制を満たしつつ浸漬工程のタクトタイムを改善するのに役立つ。この発売は、モーターOEMや受託浸漬業者が使用する高速サイクル・無溶剤システムに対する性能期待をさらに高めている。


含浸樹脂市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、浸漬樹脂市場は、対象地域全体において、多孔質の電気・産業用部品に浸漬処理を行い、硬化後に絶縁性、機械的強度、および保護性能を付与するために使用される液状樹脂システムの価値として定義される。
範囲の除外事項:浸漬用途として販売または規定されていない、汎用の鋳造・封止用コンパウンドは除外される。
セグメンテーション概要
- 技術別
- 無溶剤樹脂
- 溶剤系樹脂
- 樹脂タイプ別
- エポキシ
- ポリエステル
- ポリエステルイミド
- その他の樹脂タイプ(ポリウレタン、シリコーンなど)
- 用途別
- モーターおよび発電機
- 家電製品
- 変圧器
- 電気・電子部品
- 自動車部品
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基礎構造を設定し、前提を公に観測可能なものに基づいて確立するために使用される。米国商務省統計局の貿易・製造業データ、Eurostatの工業生産統計、樹脂関連HSコードに関する国連Comtradeの輸出入データ、電動化・産業活動に関連する国際エネルギー機関の指標などの公的資料を検証した。
これらに加えて、企業年次報告書、投資家向け説明資料、絶縁システムやモーター巻線手法に関する査読付き学術誌の技術文献などの資料も使用した。特許データベースも、無溶剤システム、硬化化学、絶縁性能ニーズの方向性を理解するために参照した。ここで挙げたデスクリサーチ資料は網羅的なものではなく例示であり、データ収集、検証確認、および研究の明確化のために他の公的資料も使用された。
一次インタビューおよび調査
一次調査は、主要な用途プール、特にモーター・発電機、変圧器、電気・電子部品によって消費されている内容の検証に重点を置いた。回答者からの情報により、購買においてどの樹脂グレードが浸漬専用として扱われているか、また溶剤系と無溶剤系のシステムで変換係数や価格帯がどのように異なるかが明確になった。APAC、EMEA、アメリカ地域の樹脂製造業者、配合業者、および下流ユーザーの参加者と話し合い、その結果をデスクリサーチモデルと整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):16% | APAC:50% |
| ミドルティア:51% | 機能/部門リーダー:33% | EMEA:29% |
| 中小規模企業:16% | マネージャー:51% | アメリカ:21% |
市場規模算定と予測
市場規模算定は、電気機器の生産量と買い替え需要を用いて対象となる浸漬需要プールを再構築するトップダウン方式で開始された。そこから、一般的な用途向けに用途レベルの樹脂使用強度係数を適用し、続いて溶剤系と無溶剤系技術、および浸漬に使用される主要化学品の混合比を分割した。
合計値を現実的なものに保つため、樹脂システム・地域別の抽出価格帯、典型的な受注規模に関する流通チェック、供給側の数量整合性チェックなど、選択的なボトムアップ検証によって結果を裏付けた。最も重要な入力要素には、モーター・発電機生産動向、変圧器の設置件数、電動化に関連する資本支出サイクル、溶剤・VOC規制の圧力、および化学構造・配合の複雑さによる典型的な樹脂システムの価格推移が含まれた。
予測はシナリオ分析を用いて作成され、最終市場の生産見通しおよび効率化規制の進行速度が合理的な範囲内で変化させられ、その後業界の回答者とともに検討された。小規模な国においてボトムアップの可視性が弱い場合には、製造業生産指数や輸入パターンなどの代替指標を用いてギャップを処理し、それを地域全体の合計値に正規化した。
データ検証と更新サイクル
検証は、貿易フロー、産業生産の方向性、インタビュー対象者が言及した用途別構築率など、複数の独立した指標に対してモデルの出力を三角測量することによって行われた。異常値は国別・用途別に特定され、その後、単位変換、価格の前提、または混合比の分割が非現実的な急変を引き起こしていないことを確認するために再検討された。
最終承認前に、アナリストが段階的にモデル全体を確認し、続いて主要な前提について新たな差異レビューが行われる。レポートは毎年更新され、原料価格の急激な変動、溶剤系システムに影響を与える規制変更、電気機器生産の大きな変化など、重大な事象が発生した場合には中間更新が発生する。
他の公表推定値と比較したMordor Intelligenceの浸漬樹脂市場推定値
同じ時期を議論している場合でも、浸漬樹脂の異なる市場価値がしばしば見られる。これは、発行元が常に同じ製品範囲や最終用途との関連性を数えているわけではないためである。ギャップは、化学構造間で価格がどのように平均化されるか、地域の通貨換算のタイミングがどのように行われるか、そして最新の電気機器生産量の変動が反映されているかどうかにも起因する。
浸漬用途として規定されていない鋳造・封止用コンパウンドはMordor Intelligenceの範囲外であり、この単一の包含差異が一部の公表値の合計を押し上げる可能性がある。もう一つの差異要因は、無溶剤化の採用がどれだけ急速にモデル化されているかであり、機器の適格性評価サイクルや地域のVOC規則と照合されていない場合、積極的な浸透率の上昇が将来値を膨らませる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.86 B (2025) | |
| 総合コンサルティング会社A | USD 1.69 B (2024) | より早い基準年を使用し、ホルムアルデヒド系樹脂カテゴリーを重視する異なる化学的枠組みを用いており、これにより浸漬グレードと隣接する電気絶縁材料の間で何が計上されるかが変わる可能性がある。 |
| 業界出版社B | USD 1.98 B (2025) | 浸漬樹脂を近接する電気絶縁液と混合するような、より広範な用途マッピングを使用している可能性があり、無溶剤システムについて想定される採用曲線がより速いため、同じ年の値が引き上げられる。 |
この比較は、変動の大部分が製品および用途の境界線、そして技術構成比と平均価格がどのように前方に反映されているかによって説明されることを示している。明確な用途需要の基準点を用い、その後、回答者が調達や生産で目にしている内容に対して価格および構成比の前提を確認することは、推定値の追跡可能性と再現可能性を保つのに役立つ。


レポートで回答される主要な質問
2031年までの含浸樹脂市場の予測金額は?
含浸樹脂市場は2031年までに25億USDに達すると予測されています。
世界市場をリードする技術セグメントはどれですか?
無溶剤配合品が2025年に64.23%のシェアで優位を占め、2031年にかけて最も高い成長見通しを維持しています。
エポキシ樹脂が他のタイプより速く成長している理由は何ですか?
低誘電損失、銅への強固な接着性、自動トリクルラインとの適合性により、エポキシは2031年にかけて最速のCAGR 5.12%を達成する位置にあります。
環境規制は樹脂選択にどのような影響を与えますか?
米国、EU、中国におけるVOCおよび金属HAP排出上限は、OEMに対して無溶剤樹脂の採用またはコストのかかる排出抑制システムの設置を事実上強制しています。
最大の増分需要をもたらすと予測される地域はどこですか?
中国、インド、日本を中心とするアジア太平洋が、EV義務化と半導体投資に支えられて最大の数量増加をもたらすと予測されています。
新規参入者を制限する設備投資上の障壁は何ですか?
完全VPIラインのコストは500万USD超であり、広範なIEC 60085試験を必要とするため、財務力のある既存企業に生産能力が集中しています。
最終更新日:



