
ビジネスジェットMRO市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 31.09 十億米ドル |
| 市場規模 (2031) | 36.39 十億米ドル |
| 成長率 (2026 - 2031) | 3.20 % |
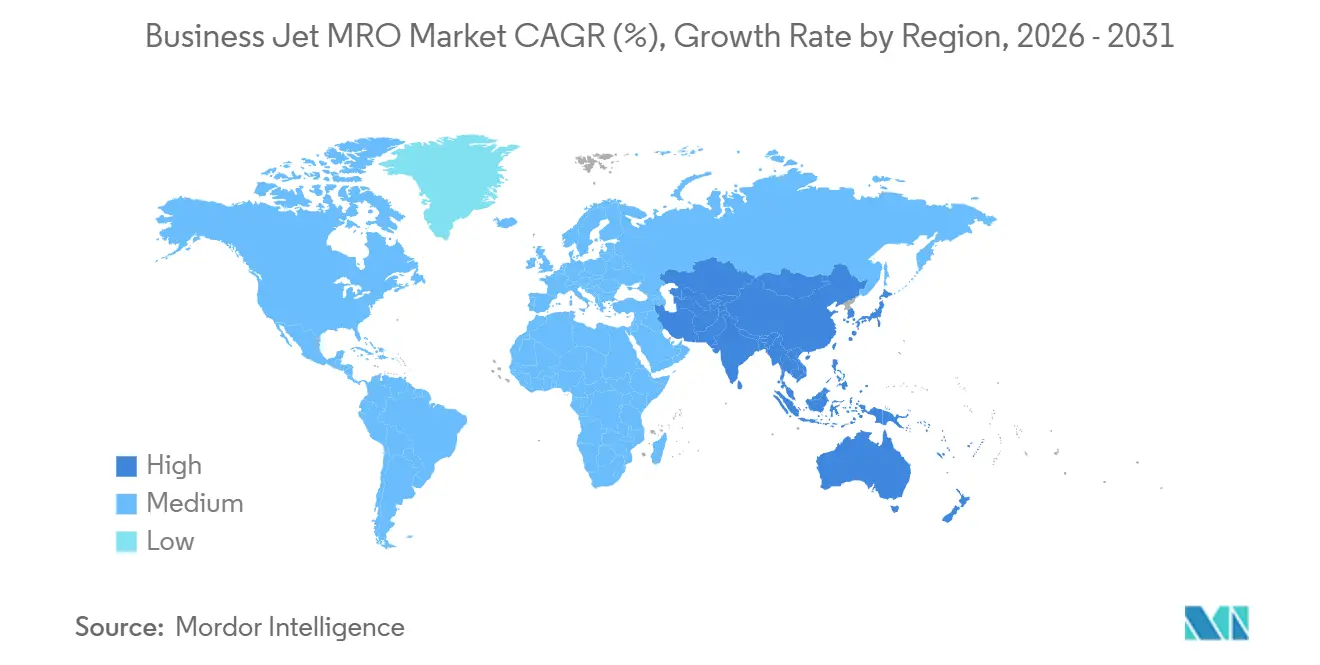
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるビジネスジェットまたはビジネスジェットMRO市場分析
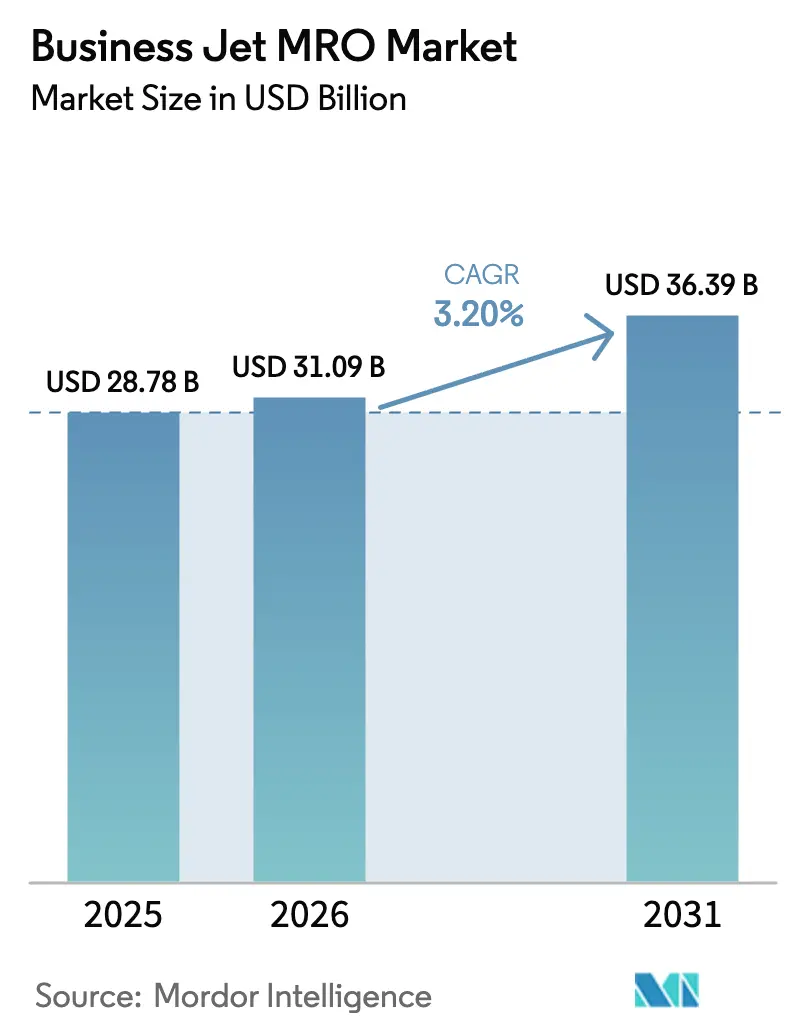
ビジネスジェットMRO市場規模は、2025年の301億2,000万米ドルから2026年には310億9,000万米ドルへと成長し、2026年から2031年にかけてCAGR 3.20%で2031年までに363億9,000万米ドルに達すると予測されています。成長は、オペレーターによる航空機ライフサイクルの延長、18〜24ヶ月のOEMバックログ、および15年以上経過した8,000機超のジェット機が重整備期間に入りつつあることによって牽引されています。2025年のフライト活動は3%増加し、NetJetsなどのフラクショナルプロバイダーが主導しており、その稼働率はパンデミック前の水準を10%以上超え、オンコンディション点検およびローテーブルプール交換への需要を持続させています。アビオニクスの陳腐化とコネクティビティ改修がコンポーネントレベルの作業を押し上げる一方、予知保全プラットフォームが予定外のダウンタイムを削減し、デジタル診断を統合できる整備工場への支出をシフトさせています。OEM系列ネットワークがパワーバイザーアワープログラムを束ね、独立系がマルチタイプの柔軟性、電子商取引部品ポータル、迅速なターンアラウンド運営で対抗するなど、競争の激化はサービスモデルの路線に沿って分断されています。
主要レポートのポイント
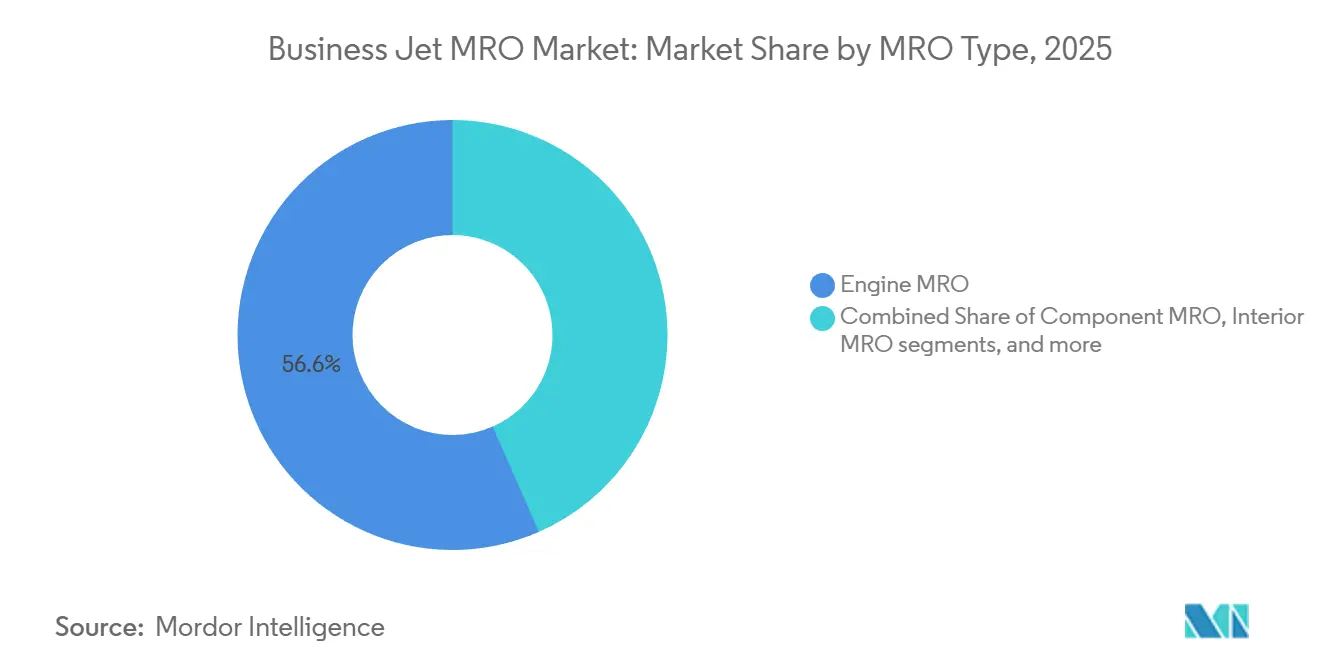
- MROタイプ別では、エンジンMROが2025年のビジネスジェットMRO市場シェアの56.58%を占め、コンポーネントMROは2031年にかけて4.84%のCAGRで拡大すると予測される。
- 機体タイプ別では、大型ジェットが2025年の収益の42.65%をリードし、小型および超小型ジェットは2031年にかけて4.51%のCAGRで成長すると予測される。
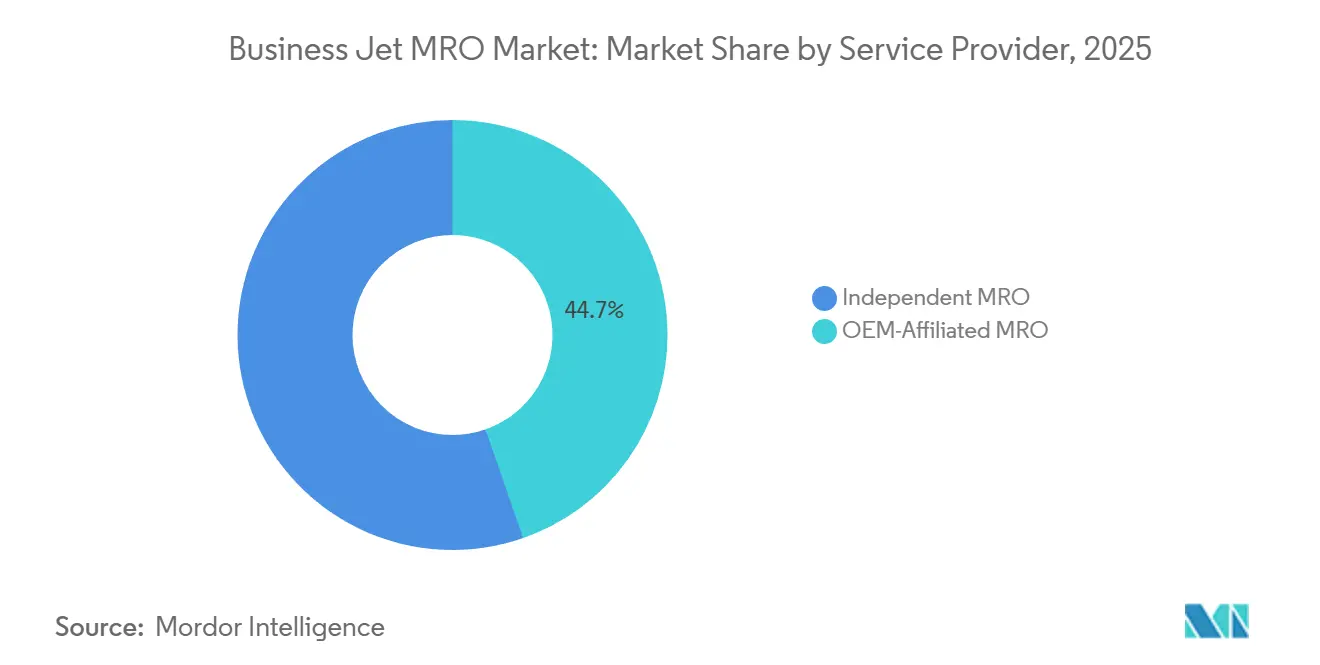
- サービスプロバイダー別では、OEM系列ショップが2025年の支出の44.67%を占め、独立系MROは2031年にかけて5.01%のCAGRで成長すると予測される。
- 地域別では、北米が2025年のビジネスジェットMRO市場規模の58.76%を占め、アジア太平洋地域は2031年にかけて5.24%のCAGRで成長すると予測される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 老朽化した世界のビジネスジェット機体が重整備需要を増加させている | +0.9% | 世界全体、北米および欧州に集中 | 長期(4年以上) |
| フライト時間の増加とフラクショナル運航の成長が航空機稼働率を維持している | +0.7% | 北米、欧州、アジア太平洋で台頭 | 中期(2〜4年) |
| エンジンおよびアビオニクスの複雑性の増大がMRO支出を押し上げている | +0.6% | 世界全体、北米および中東のプレミアムセグメント | 長期(4年以上) |
| OEMの納入バックログが就航中航空機の運用寿命を延長している | +0.5% | 世界全体、北米および欧州で顕著 | 短期(2年以内) |
| 客室コネクティビティ改修への需要増加が追加的なMRO収益を生み出している | +0.3% | 北米、欧州、中東 | 中期(2〜4年) |
| 老朽化したビジネスジェットの特殊任務転換がニッチな整備需要を創出している | +0.2% | 中東、アジア太平洋、一部の北米オペレーター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した世界のビジネスジェット機体が重整備需要を増加させている
就航中のビジネスジェット8,000機超が15年以上の運用を経過しており、売却リスト掲載機の平均機齢は2024年に22年に達しました。12〜15年の節目を迎えると、大規模な機体検査、降着装置のオーバーホール、腐食防止措置が必要となり、資本配分が代替取得ではなく整備へとシフトします。最大2年に及ぶOEMの受注残と、老朽機体が主体の中古機在庫の増加が、このライフエクステンション戦略を強化しています。FAA Part 91 KおよびEASA Part-Mに基づく規制監督により、オペレーターは義務的な点検間隔を延期できず、安定した重整備需要が確保されています。Gulfstream G-IVやBombardier Challenger 600シリーズなどのレガシー機種に対応した整備工場は、複数年にわたる上昇サイクルに入りつつあります。
フライト時間の増加とフラクショナル運航の成長が航空機稼働率を維持している
ビジネス航空のフライト活動は2025年に3%増加し、フラクショナル機体がその不均衡なシェアを占めました。NetJets単独で2025年3月から5月にかけて約19万フライト時間を記録し、稼働率を2020年以前の基準値より10%以上上回る水準に維持しています。フラクショナルのミッションは平均1.5〜2.5時間のレグで構成されており、オーナー運航機と比較してサイクル数が2倍となり、コンポーネントの摩耗を加速させます。100時間ごとの稼働増加は、エンジンボアスコープ検査、ブレーキ交換、アビオニクスヘルスチェックへの追加支出として数千米ドル以上に換算されます。チャーターおよびフラクショナルオペレーターはディスパッチ信頼性を優先し、24時間AOGサポートおよびローテーブルプールへの需要を生み出しており、独立系工場は在庫担保型サービス契約を通じてこれを収益化しています。このトレンドは、低い取得コストが共同所有の経済性と合致する小型ジェットカテゴリーで最も顕著です。
エンジンおよびアビオニクスの複雑性の増大がMRO支出を押し上げている
Pratt & Whitney Canada PW800やRolls-Royce Pearl 15などの次世代ターボファンは、先進合金とFADECアーキテクチャを採用しており、翼上時間を延長する一方、オーバーホール時には150%以上の工数を要します。[1] 専用工具への投資は修理ステーション1箇所あたり100万米ドルを超えることが多く、資本支出を償却できる工場に作業が集中します。合成視覚、ADS-B Out、データリンクを統合する並行アビオニクスアップグレードは、FAA AC 120-76DおよびEASA CS-25 Amendment 27のサイバーセキュリティ規則を満たす必要があります。[2] コンプライアンスのタイムラインにより、機体が構造的に健全であっても旧式のフライトマネジメントシステムを交換するオペレーターが増え、コンポーネントレベルの専門知識への支出が集中しています。
OEMの納入バックログが就航中航空機の運用寿命を延長している
Gulfstreamは2024年に136機を納入しましたが、2025年半ばには550億米ドルを超えるバックログを維持しており、大型キャビンモデルでは18〜24ヶ月のリードタイムに相当します。Bombardier、Embraer Executive Jets、Textron Aviationにおける同様の待機列により、オペレーターは経済的寿命を10〜15年延長するアップグレードパッケージを検討するよう促されています。StarlinkまたはGogo 5Gコネクティビティを搭載した中古のGulfstream G450およびBombardier Global 5000機は価格プレミアムを獲得しており、アフターマーケット投資が新規納入の代替となり、ビジネスジェットMRO市場への収益を誘導していることを裏付けています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 熟練整備技術者の不足がコストとターンアラウンドタイムを増加させている | -0.6% | 北米、欧州、アジア太平洋で台頭 | 中期(2〜4年) |
| スペアパーツの供給混乱が整備リードタイムを延長している | -0.4% | 世界全体、北米および欧州で顕著 | 短期(2年以内) |
| アビオニクス認証およびサイバーセキュリティコンプライアンスコストの上昇がMRO費用を押し上げている | -0.3% | 世界全体、北米および欧州に集中 | 長期(4年以上) |
| OEMのパワーバイザーアワープログラムの拡大が独立系MROの対応可能な機会を制限している | -0.5% | 世界全体、北米および中東で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練整備技術者の不足がコストとターンアラウンドタイムを増加させている
技術者の高齢化と訓練パイプラインのスループット不足により、賃金コストが上昇し、工場スケジュールが逼迫しています。エントリーレベルのAMT(航空整備技術者)の給与は数千米ドルに迫り、タービン資格を持つ専門家は6桁の報酬を要求できますが、北米および欧州全体で需要が供給を上回り続けています。複雑なエンジン整備のターンアラウンドタイムは長期化し、300日を超えることもあり、オペレーターはスペア機をリースするか長期ダウンタイムを受け入れることを余儀なくされています。独立系工場は見習いプログラムやコミュニティカレッジとの提携を開始しましたが、完全にライセンスを取得した技術者を育成するには最大2年かかるため、解消が遅れています。
スペアパーツの継続的な供給混乱が整備リードタイムを延長している
半導体不足とサプライヤーの統合により、アビオニクスのリードタイムが延び、特定のフライトコントロールコンポーネントは発注から納入まで1年以上かかる場合があります。OEMは新規生産向けの割り当てを優先するため、戦略的在庫バッファが枯渇すると、アフターマーケット注文が遅延リスクにさらされ、航空機が地上待機を余儀なくされます。PMA代替品に対するFAAおよびEASAの承認サイクルがさらなる遅延を招き、暗号化アビオニクスモジュールの輸出管理書類が国境を越えた輸送に数週間を加えることがあります。大手MROはコンポーネント修理の垂直統合によりリスク軽減を図っていますが、資本要件が広範な普及を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
MROタイプ別:
コンポーネント修理がエンジン優位を上回るペースで拡大エンジン MRO は 2025 年のビジネスジェット MRO 市場シェアの 56.58% を占めており、これはターボファンのオーバーホールがコストが高く、3,500 〜 5,000 飛行時間ごとに繰り返し発生するためです。コンポーネント作業は 4.84% の CAGR で加速すると予測されており、これはアビオニクスの陳腐化と、交換コストを最大 70% 削減するローテーブルプールの普及を反映しています。[3] ランディングギア、油圧、フライトコントロールのオーバーホールは、老朽化した機体が第 2 メンテナンスサイクルに入るにつれて収束しており、一方でキャビの改装は、オペレーターが機材更新を先送りする中で増分収益を加えています。
ビジネスジェット MRO 市場は予知保全プラットフォームの恩恵を受けており、これにより劣化が測定可能なコンポーネントへの支出が集中し、データ分析を統合できるショップに収益が集まります。エンジンプログラムはビジネスジェット MRO 市場規模への最大の貢献要因であり続けていますが、アワーあたり動力契約(パワーバイザアワー契約)は取引的な成長を抑制し、航空 MRO セクター全体で進化するサイバーセキュリティ義務によって求められるアビオニクスアップグレードへと増分機会をシフトさせています。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
機体タイプ別:
フラクショナルモデルの拡大に伴い小型ジェットが加速大型ジェットは2025年の収益の42.65%を生み出し、超長距離プラットフォームは機体1機あり年間200万〜400万米ドルのMROコストを計上している。しかし、小型および超小型ジェットは2031年にかけて4.51%のCAGRが見込まれており、これはフラクショナルモデルの機体が年間800〜1,200時間を記録し、オーナーパイロット機の約2倍の稼働率を誇ることが背景にある。
小型ジェット機隊に紐づくビジネスジェットMRO市場は、特にパート135規則がより頻繁な点検を義務付けるにつれて、キャビンクラスの競合よりも速く拡大するだろう。大型ジェットの成長は取得経済性によって制約されているが、各機体が深いメンテナンス支出を維持しており、安定した収益基盤を確保している。中型ジェットは、法人バイヤーが予算制約に対して航続距離要件のバランスを取り、チャレンジャー350やシテーションラティチュードなどの実績あるモデルを選択するため、着実ではあるが動的性に欠ける拡大を示している。
サービスプロバイダー別:
独立系がデジタルツールを通じてシェアを獲得OEM系列ネットワークは、新規納入保証にパワーバイザーアワーカバレッジを組み合わせることで、2025年の支出の44.67%を占めた。独立系MROは、マルチタイプ対応能力と電子商取引部品ポータルを活用してアーク・オン・グラウンド時間を最大40%削減し、2031年にかけて5.01%のCAGRが見込まれている。[4]
ビジネスジェットMRO市場において、独立系企業は診断分析への投資、格納庫スペースの拡大、タイトなミッションウィンドウをこなすオペレーターに訴求する柔軟なスケジューリングの提供によって市場シェアを拡大している。OEM系ショップは依然として保証および独自データ作業範囲を支配している。しかし、コスト重視の顧客は、プレミアム価格がサービスの利便性を上回るようになると、保証期間外の機体を独立系ショップへと移行させる傾向が強まっている。

地域分析
北米ビジネスジェット MRO 市場
北米は2025年のビジネスジェット MRO 市場規模の58.76%を占め、世界の24,000機のビジネスジェットの66%を構成する機体群と、FAA パート145ステーションの広範なネットワークによって支えられています。2024年に開設されたガルフストリームのサバンナ拡張設は、26機分の追加収容能力を備えており、生産とサービスを同一拠点に集約するOEMのコミットメントを示しています。米国の整備施設は、技術者不足に起因する人件費の高騰に直面しており、自動化およびデジタル作業指示管理への投資を促す一方で、規模の経済を欠く中小施設にとっては脅威となっています。
アジア太平洋ビジネスジェット MRO 市場
アジア太平洋地域は、2031年までのCAGR 5.24%でビジネスジェット MRO 市場をリードすると予測されています。中国の機体数は約350機へと41%増加する見込みであり、インドも毎年段階的に機体を追加する見通しです。ST エンジニアリングのフィリピン第3格納庫およびルフトハンザ テクニクが計画するクラーク施設は、積極的なインフラ整備を反映しており、オーストラリアおよびシンガポールとの二国間耐空性協定が国境を越えた認証手続きを簡素化しています。技術者育成パイプラインにおける人材不足は、短期的なボトルネックとして依然として残っています。しかし、重整備、コネクティビティ改修、および特殊任務転換に対する需要は、オペレーターが近接性とフェリー時間の短縮を求める中、同地域へと移行し続けています。
EMEA および南米ビジネスジェット MRO 市場
欧州では、ジェット アビエーション、SR テクニクス、ルフトハンザ テクニクが地域内および大陸間の機体を整備する英国、ドイツ、フランスを中心に安定した需要が維持されています。EASAの統一規制枠組みはオペレーターの信頼を支えていますが、ブレグジットに伴う二重承認が英国拠点の整備施設に対して書類作業を増加させています。南米の活動はエンブラエルのサービスハブが集積するブラジルに集中していますが、マクロ経済の不安定さが設備投資の発表を制約しています。VIP 内装仕上げおよび政府の ISR プログラムから恩恵を受ける中東は、セキュリティクリアランスを取得した施設を持つプロバイダーに対して高マージンの案件を提供しています。一方、アフリカの貢献は南アフリカの確立されたクラスターを中心に留まっています。
規制環境
ビジネスジェットMRO市場は、FAAとEASAが主導する複数当局による耐空性規制体制のもとで運営されており、FAA Part 145やEASA Part-145などの枠組みに基づいて修理事業所の承認と監督が行われ、FAA-EASAの二国間メンテナンス協定(メンテナンス附属書ガイダンスを含む)によって国境を越えた作業が支えられている。これらの枠組みは、米国および欧州で承認された組織がどのように能力を交換し、メンテナンスリリースを発行し、複数の管轄区域で行われる作業の監督を管理するかを規定している。
規制要件は、従来の技術的コンプライアンスを超えて、デジタル報告や情報セキュリティの分野にも拡大している。2026年6月、FAAは14 CFR Part 121に基づく航空運送事業者に対し、米国外に所在する14 CFR Part 145修理事業所で実施される重整備について年次報告を義務付ける規則を発出し、サプライチェーン全体でデータおよび追跡性への要求が高まっている。欧州では、欧州委員会実施規則(EU)2026/100(2026年1月)が、規則(EU)No 748/2012および(EU)No 1321/2014に関連する耐空性審査および事故報告に関する要素を更新し、EASAのPart-IS情報セキュリティ管理要件が2026年2月に適用された。コネクティビティやアビオニクス関連の大規模改修を支援するPart-145組織にとって、この組み合わせはコンプライアンス業務の負担を高めている。
バリューチェーン分析
ビジネスジェットMROの価値創出は、OEMおよびティアサプライヤー(エンジン、アビオニクス、材料、独自の修理データ)から始まり、事業者やサービスプロバイダー(OEM系サービスセンターおよび独立系Part 145/Part-145組織)を経て、コンポーネント修理業者、部品ディストリビューター、物流/AOGネットワークへと流れていく。CorporateCare、ESP、OnPointなどのエンジンアフターマーケットプログラムは、作業スコープのルーティング方法に影響を与え、ローテーブルプールや交換プログラムは、支出を単純購入から可用性ベースのサービスへと移行させる。実行面では、ハンガー容量、工具、認定作業員がスループットを左右し、成果は復帰整備証明書、信頼性データ、そして計画的整備計画にフィードバックされるライフサイクルサポートを通じて提供される。
最も重大なボトルネックは、エンジンおよび高価値コンポーネントの供給と、熟練労働力の確保にあり、これらはショップビジット期間を長期化させ、在庫バッファやプーリングへの依存度を高める傾向がある。部品の追跡性および疑わしい非承認部品(SUP)管理は、工程の追加と監査対応の負担を増加させ、事業者をより厳格な文書化とデジタル記録へと向かわせる。供給制約はまた、ディストリビューターとの関係や統合計画ツールの重要性を高めており、事業者やMROは、特定コンポーネントのリードタイムが長期化した際に、需要の可視化と在庫管理を用いて航空機の地上待機時間を短縮している。
競合環境
市場集中度
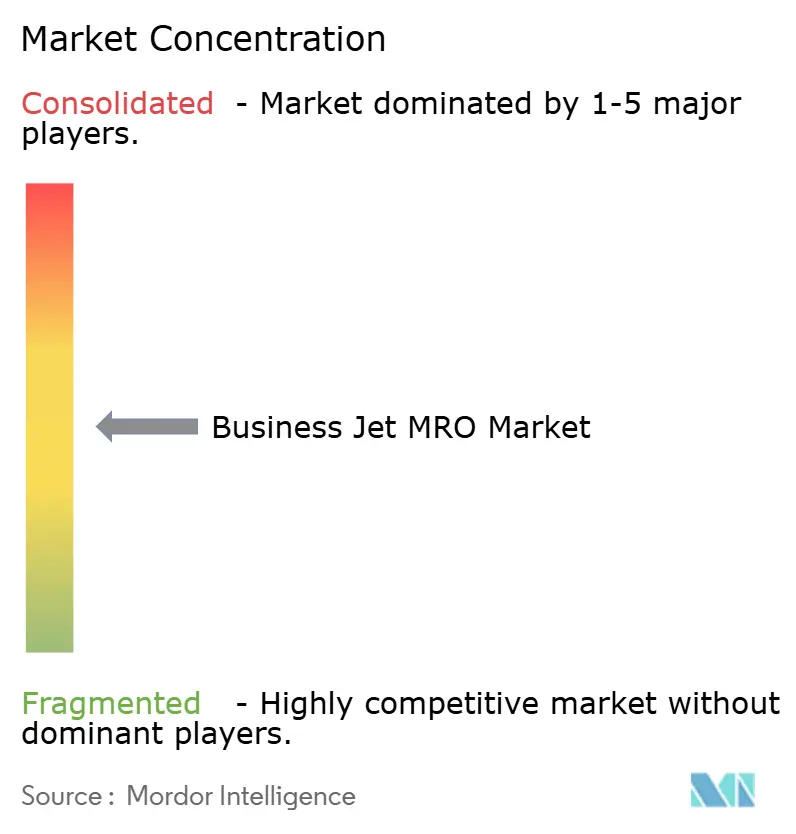
ビジネスジェットMRO市場は中程度の分散を示しており、単一のプロバイダーが世界収益の過半数を支配することはなく、サービスモデルの差別化が純粋な規模を上回っている。OEMはロールス・ロイスCorporateCare、プラット・アンド・ホイットニー・カナダESP、GE OnPointなどのプログラムを通じて下流への影響力を拡大しており、これらは合計で設置済みエンジンベースの約40%をカバーしている。一方、独立系企業はマルチタイプの柔軟性とデータ駆動型予知保全で対抗している。デジタル調達が主要な差別化要因となっている。プライベートエクイティの活動は、安定したアフターマーケットのキャッシュフローとプラットフォームのロールアップに焦点を当て、引き続き活発である。StandardAeroの2025年8月のオーガスタ拡張は大型キャビン収容能力を60%拡大し、ターンアラウンドスピードと技術的深度がOEMのバンドリングを相殺できるという確信を示している。
部品出所追跡のためのブロックチェーン試験運用は偽造リスクの軽減を目指しているが、広範な普及にはコンセンサスデータ標準の確立が必要である。FAA AC 120-76Dに基づくアビオニクスのサイバーセキュリティ評価を義務付ける規制要件は参入障壁を高めており、認証専門知識を欠くショップは、専任の規制対応チームを持つプロバイダーに対して市場シェアを失うリスクがある。
ホワイトスペースの機会はアジア太平洋地域に集中しており、インフラの整備が技術者供給を上回るペースで進んでいる。また、機体1機あたり200万〜500万米ドルを要する特殊任務改造においても機会が存在する。OEM系列ネットワークは保証サービスにおける優位性を維持する可能性が高いが、デジタル診断、迅速な部品調達、マルチタイプの習熟度を活用する独立系ショップは、保証期間外の重整備およびコンポーネント作業においてシェアを獲得する好位置にあり、ビジネスジェットMRO市場全体にわたって動的な競争均衡を維持している。
ビジネスジェットMRO業界リーダー
-
Bombardier Inc.
-
General Dynamics Corporation
-
RTX Corporation
-
Lufthansa Technik AG
-
Rolls-Royce Holdings plc
- 注:主要企業の掲載順は順位を示すものではありません。
ビジネスジェット MRO 市場 このレポートでカバーされる企業
- Bombardier Inc.
- General Dynamics Corporation
- Textron Aviation
- Dassault Aviation
- Embraer S.A.
- Lufthansa Technik AG
- StandardAero
- Duncan Aviation Inc.
- West Star Aviation, LLC
- Rolls-Royce Holdings plc
- RTX Corporation
- Flexjet, LLC
- Comlux Aviation Services LLC
- ExecuJet Aviation Group AG
- DC AVIATION GmbH
- Atlas Air Service AG
- Western Aircraft Inc.
市場機会と将来展望
容量拡張と地域ネットワークの整備は、事業者が高い利用率を維持しながら重整備サイクルに対応する中で、目に見える機会となっている。北米とアジア太平洋地域が主要な焦点であり、2026年6月、ボンバルディアはシンガポールのセレタ・エアロスペース・パークで1億シンガポールドルの拡張を発表し、2028年までにMRO容量を倍増させることを目指す25万平方フィートの新設施設を追加した。この施設は、導入済みかつ拡大しつつある地域機体保有数のためのターンアラウンド時間短縮に重点を置く。事業者主導のインソーシングも進行中で、ネットジェッツは2026年6月、ペンシルベニア州のレディング・リージョナル空港に新たなメンテナンス施設を開設し、高稼働率機体向けの専用容量への継続的な投資を示している。
専門的な能力拡張は、特にエンジンおよび高度なアビオニクス作業において、工具、承認、サイバーセキュリティに準拠したプロセスに依存する、もう一つの活発な空白領域である。2026年7月、ダンカン・アビエーションはネブラスカ州リンカーンに、PW300およびPW500エンジン向けの3万6,000平方フィートのタービンエンジン整備工場を開設し、専用エンジンショップのスループット需要を浮き立たせた。EASAのPart-IS要件が2026年2月に適用され、FAAの監督が報告およびデジタル管理へと拡大する中、コンプライアンス、安全なデータ処理、予測診断を組み合わせることができるMROは、特に混在するFAA/EASA監督を管理する国境を越えた事業者にとって、ディスパッチ信頼性と文書品質で差別化を図ることができる。
最近の産業開発事情 ビジネスジェット MRO 市場
- 2026年6月:ボンバルディアは、シンガポールのセレタ・エアロスペース・パークにあるサービスセンターの1億シンガポールドル規模の拡張を発表し、2028年の稼働を目標とする新たな25万平方フィートのビジネス機MRO施設を追加した。このプロジェクトは、ボンバルディアの地域サービス拠点をほぼ倍増させ、重整備や改修のための地域内容量を強化する。また、OEM系スループットと顧客近接性を拡大することで、アジア太平洋地域の独立系プロバイダーへの競争圧力を高めている。
- 2025年12月:ボンバルディアは、アブダビの主要サービス施設の建設を進め、2026年に顧客サポートを開始できるよう準備を整えた。この拡張により、高稼働率のVIPおよび政府機体に近い場所での定期整備およびサービスのための中東地域内容量が追加される。より大規模な地域ハブの構築は、フェリー時間の短縮にもつながり、これまで一部の作業スコープで欧州に依存していた事業者のターンアラウンド性能を改善する可能性がある。
- 2024年7月:ITPエアロは、プラット・アンド・ホイットニー・カナダ(RTX)とのMROサービス契約を延長し、PW800エンジンの中間タービンフレームおよび低圧圧縮機モジュールを2028年まで対象とすることになった。この契約は、新型ビジネスジェットに使用されるエンジンファミリー向けの専門モジュール修理容量を確保し、機体の飛行時間が積み重なる中で修理経路の安定化に寄与する。また、OEM系アフターマーケットエコシステム内における認定モジュール専門家の役割を強化する。
ビジネスジェット MRO 市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ビジネスジェットを耐空性を維持し意図した通りに運航させるために実施されるメンテナンス、修理、およびオーバーホールサービス価値を対象としています。これには、各地域の認定サービスプロバイダーが実施する定期点検、非定期修理、および主要オーバーホールが含まれます。
対象外事項:新造航空機の製造収益、航空機のリースまたはファイナンス、パイロット訓練、および MRO 作業指示書の外で請求される純粋な地上ハンドリングは含まれません。
セグメンテーション概要
- MROタイプ別
- エンジンMRO
- コンポーネントMRO
- インテリアMRO
- 機体MRO
- フィールドメンテナンス
- 機体タイプ別
- 大型ジェット
- 中型ジェット
- 小型・超小型ジェット
- サービスプロバイダー別
- OEM系列MRO
- 独立系MRO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、対象となるビジネスジェット機材の把握、その運航状況、および適用される整備規則のマッピングから始まり、それを繰り返し可能な需要プールへと変換します。これに使用される公開情報源には、FAA および EASA の耐空性および継続耐空性資料、入手可能な ICAO および各国民間航空統計、ならびに航空機部品に関する政府貿易統計が含まれます。
また、ビジネス航空活動に関する業界団体の刊行物、飛行強度を示す空港およびスロット統計、ならびに整備間隔と信頼性要因を扱う査読済み学術誌も調査しました。企業の提出書類、年次報告書、投資家向けプレゼンテーション、および頼性の高い航空専門誌は、主要施設におけるサービスミックスの変化と能力増強を確認するために使用されました。一部では、企業財務および特許調査を支援する有料サブスクリプションが、収益エクスポージャーと技術の方向性を明確にするのに役立ちました。これらの情報源は例示的なものであり、収集、クロスチェック、および明確化のために他の公開情報も使用されました。
一次インタビューおよびサーベイ
一次調査は、MRO 支出が機体、エンジン、およびコンポーネントにどのように分配されているか、またその分配が航空機の使用状況や機齢によってどのように変化するかを確認することに重点を置きました。インタビューおよびサーベイは、APAC、EMEA、および南北アメリカのオペレーター、MRO プロバイダー、部品・物流スペシャリスト、および航空整備専門家を対象に実施され、前提条件のストレステストおよびギャップが存在する箇所での調整が行われました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:14% | APAC:46% |
| 中位層:58% | 部門・ユニットリーダー:30% | EMEA:32% |
| 中小規模プレーヤー:15% | マネージャー:56% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、トップダウンアプローチを用いて構築されました。稼働中のビジネスジェット機材と年間稼働率を地域別に再構築し、予想される MRO イベントおよび支出に変換しました。モデルで使用される主要インプットには、機材規模と機齢プロファイル、平均年間飛行時間とサイクル数、点検およびオーバーホール間隔のパターン、非定期整備の割合、ならびに実質ベースでの労務費および部品価格の動向が含まれます。これらは最終的な請求額に反映されます。
合計値の乖離を防ぐため、サンプリングした施設スループットの確認、部品需要に関するサプライヤーおよびチャネルとの協議、一般的な作業スコープに対する標準的なショップビジットコストを用いたサニティチェックなど、選択的なボトムアップ近似値も使用されました。地域が小さい場合やニッチな機種タイプでデータが不足している場合は、類似の機材クラスからプロキシ前提件を適用し、一次フィードバックを用いて修正しました。
予測にあたっては、稼働率の回復、機材の納入および退役、ならびに部品供給制約に関するシナリオ分析を適用しました。最終的なパスは、オペレーターおよび MRO リーダーが最も可能性の高い計画ケースとして示したものに基づいて選択されました。アウトプット値は、過去期間および予測期間を通じて同一の通貨タイミングを使用して米ドルで一貫性を保ち、換算ノイズによって成長率が過大評価されないようにしました。
データ検証と更新サイクル
検証は、ビジネス航空活動のトレンド、機材稼働率の方向性、および公表されている整備計画規範などの独立したシグナルとモデルアウトプットを比較する複数のチェックを通じて行われます。地域またはサービスラインに異常な急増が見られる場合、その要因を再検討し、前提条件を見直し、明確な運航上の変化によって差異が説明できない場合は専門家に再確認します。
承認前に、計算、単位換算、および成長ロジックが実際の整備サイクルおよび観察された価格動向と一致るよう、段階的にレビューが行われます。レポートは毎年更新され、主要なイベントによって飛行活動、供給制約、または規制要件が変化した場合には中間更新が行われます。納品直前に最終確認が行われ、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligence のビジネスジェット MRO 市場規模と他の公表推計値との比較
ビジネスジェット MRO の公表市場規模が一致しないことがあるのは、グループによってサービスの包含範囲、基準年のタイミング、および機材活動を支出に変換する方法が異なるためです。価格インフレ、稼働率の変動、および重整備サイクルが地域をまたいで一貫性のない方法で処理される場合、その差異はより顕著になります。
主なギャップは、真の MRO 収益として何がカウントされるかに起因します。Mordor Intelligence はビジネスジェットに対して実施されるメンテナンス、修理、およびオーバーホール作業のみをカウントし、同一支出を二重計上する可能性のある隣接する運航コストや所有コストを含めることを避けています。他の推計値も、要を機材規模のみに基づかせるか、稼働率と整備間隔を合わせて基準とするか、また労務費と部品費の上昇を一律に適用するか一部市場のみに適用するかによって異なります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 31.09 ビリオン 米ドル(2026 年) | |
| 業界データ配信会社 A | 20.50 ビリオン 米ドル(2024 年) | より早い基準年を使用しており、対象機材と稼働率の扱いが異なる可能性があり、重整備およびエンジンイベントがサイクル全体で平準化される場合、機材 1 機あたりの想定支出が圧縮される可能性があります。 |
| 市場見通し出版社 B | 30.10 ビリオン 米ドル(2025 年) | 部品および労務費インフレが地域をまたいで同一タイミングで適用されるかどうか、また非定期整備が稼働率変化の中で安定したシェアとしてモデル化されるかどうかによって変動し得る近期値を提示しています。 |
表全体にわたる差異は主にタイミングと対象範囲によって説明され、次いで稼働率と価格がサービス収益にどのように変換されるかによります。需要プールを機材、飛行強度、よび整備間隔に結びつけ、アウトプットを実務的なチャネルインプットでクロスチェックすることにより、推計値は計画用途において透明性と再現性を維持しています。
レポートで回答される主要な質問
2031年のビジネスジェットMRO市場の予測値はいくらですか?
ビジネスジェットMRO市場規模は、2025年の300.12億米ドルから2026年には310.90億米ドルに成長し、2031年には363.90億米ドルに達すると予測されており、2031年にかけて3.20%のCAGRで推移する見込みである。
ビジネスジェットMRO内で最も急速に成長しているサービスカテゴリーはどれですか?
コンポーネントMROは最も高い成長を記録すると予測されており、2031年にかけて4.84%のCAGRで拡大する。
アジア太平洋がビジネスジェット整備において最も急速に成長する地域である理由は何ですか?
中国とインドにおける機隊の増加に加え、新たな地域格納庫の整備と二国間認証協定が相まって、アジア太平洋地域は2031年にかけて5.24%のCAGRを達成する見込みである。
コネクティビティ改修は整備需要にどのような影響を与えていますか?
ジェット機の約40%が依然として高速インターネットを欠いており、機体あたり15万〜30万米ドルのコストがかかる設置工事が5年間で12億米ドルの改修機会を生み出しています。
独立系はどのような競争戦略を用いて市場シェアを獲得していますか?
独立系はマルチタイプ能力、電子商取引部品プラットフォーム、予知診断を活用して航空機地上待機時間を削減し、保証期間外の作業においてOEM価格を下回っています。