
橋梁建設市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
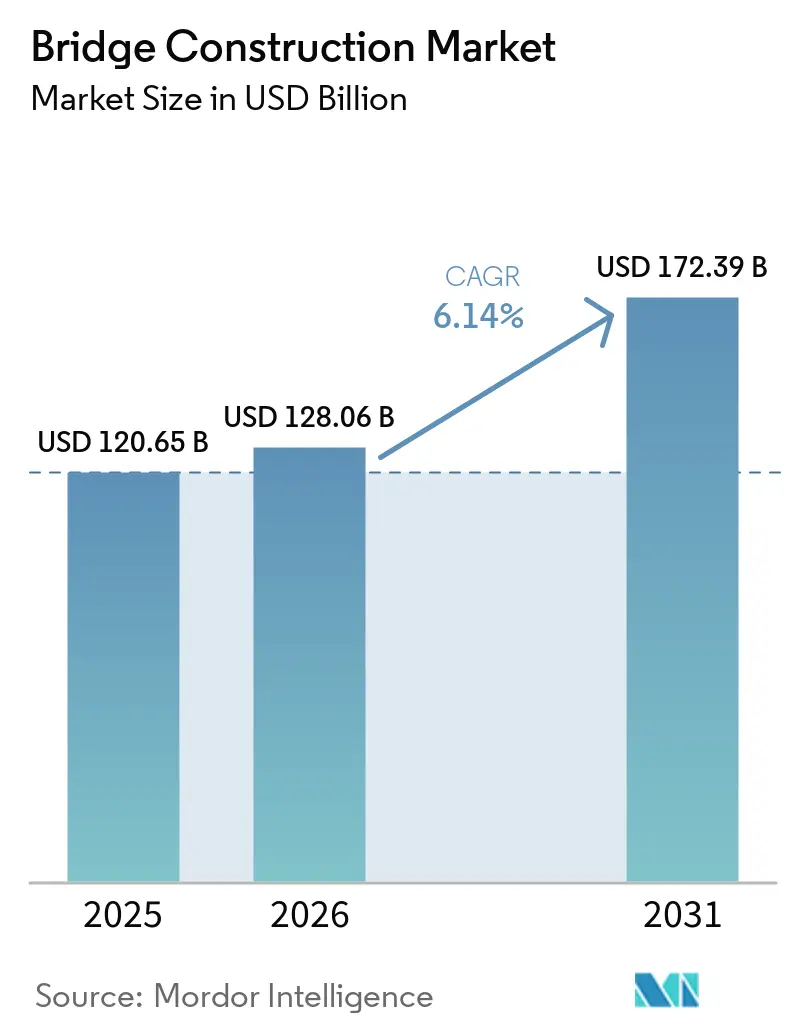
| 市場規模 (2026) | 128.06 十億米ドル |
| 市場規模 (2031) | 172.39 十億米ドル |
| 成長率 (2026 - 2031) | 6.14 % |
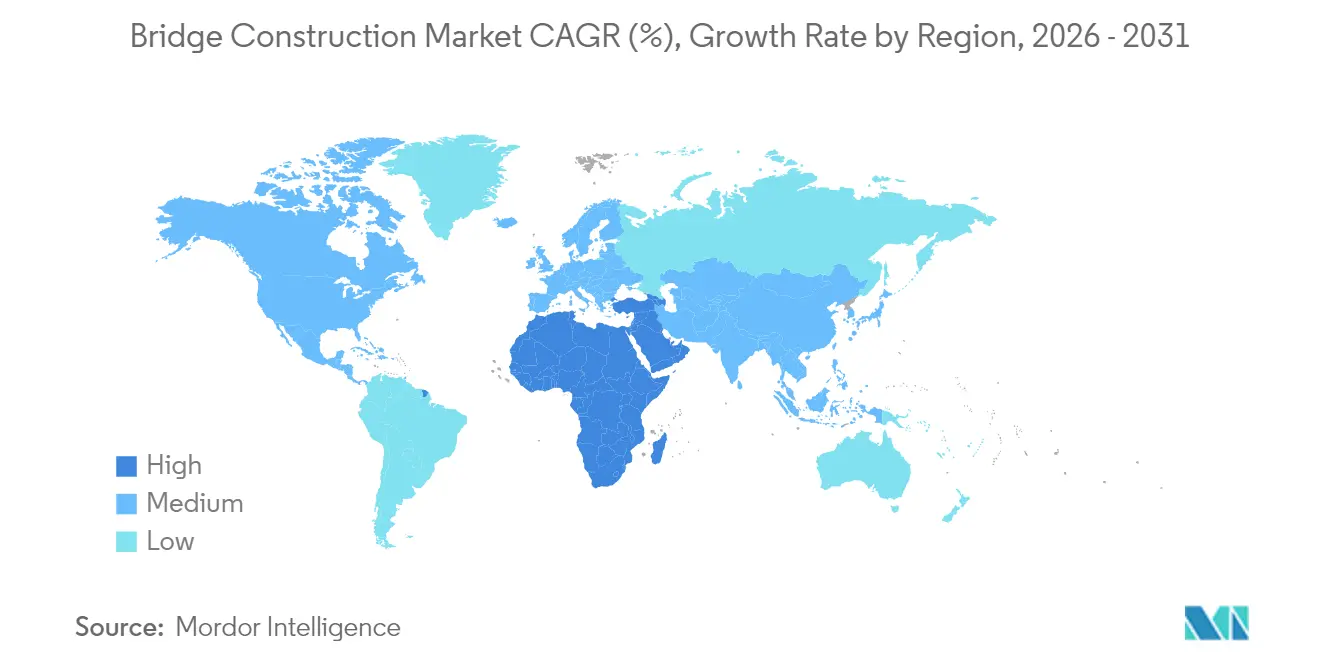
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
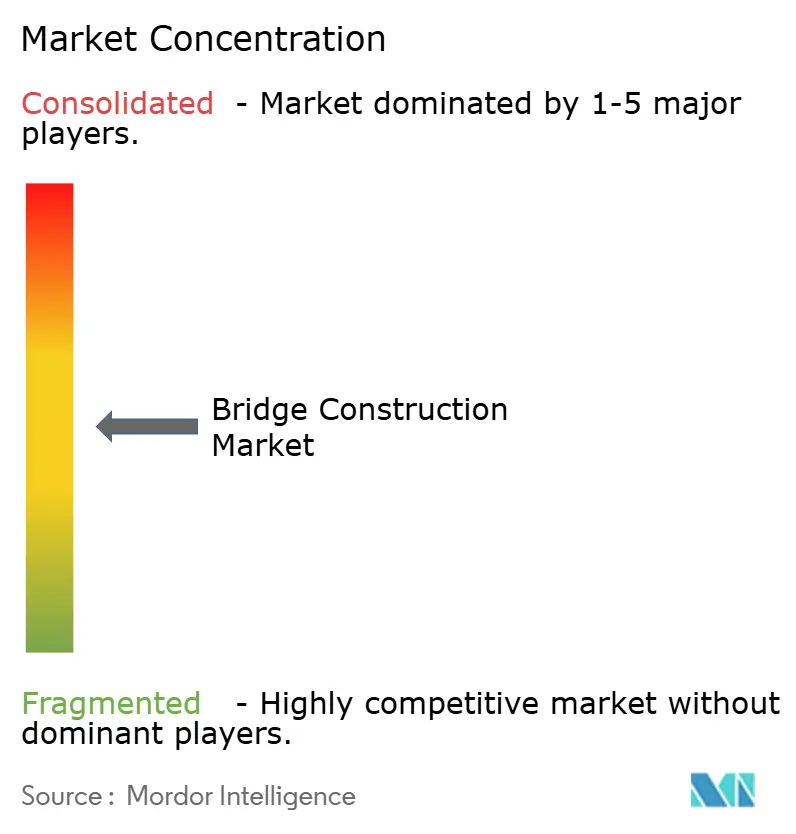
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる橋梁建設市場分析
橋梁建設市場の規模は2026年に1,280億6,000万米ドルと推定されており、2025年の1,206億5,000万米ドルから成長し、2031年には1,723億9,000万米ドルに達する見通しで、2026年から2031年にかけてCAGR 6.14%で拡大します。米国のインフラ投資・雇用法(IIJA)や中国の五カ年計画など、インフラ支出の加速が複数年にわたる需要の可視性を支えています。プレファブリケーションとモジュール組立の急速な普及により、工期が20〜40%短縮され、施工会社はより短い工期でより多くのプロジェクトに入札できるようになっています。施工会社は、コストの低さだけでなく、デジタルツイン、AI対応ロジスティクス、自動化品質管理などの技術によって差別化を図るようになっています。一方、公共機関は調達仕様に気候変動への耐性と低炭素要件を組み込み、超高性能コンクリート(UHPC)や繊維強化ポリマーといった材料選択を促しています。地域間の成長格差は拡大しており、アジア太平洋が最大のプロジェクトパイプラインを維持する一方、中東・アフリカは国境を越えた連結プログラムにより最も急速に拡大する地域として台頭しています。
レポートの主要ポイント
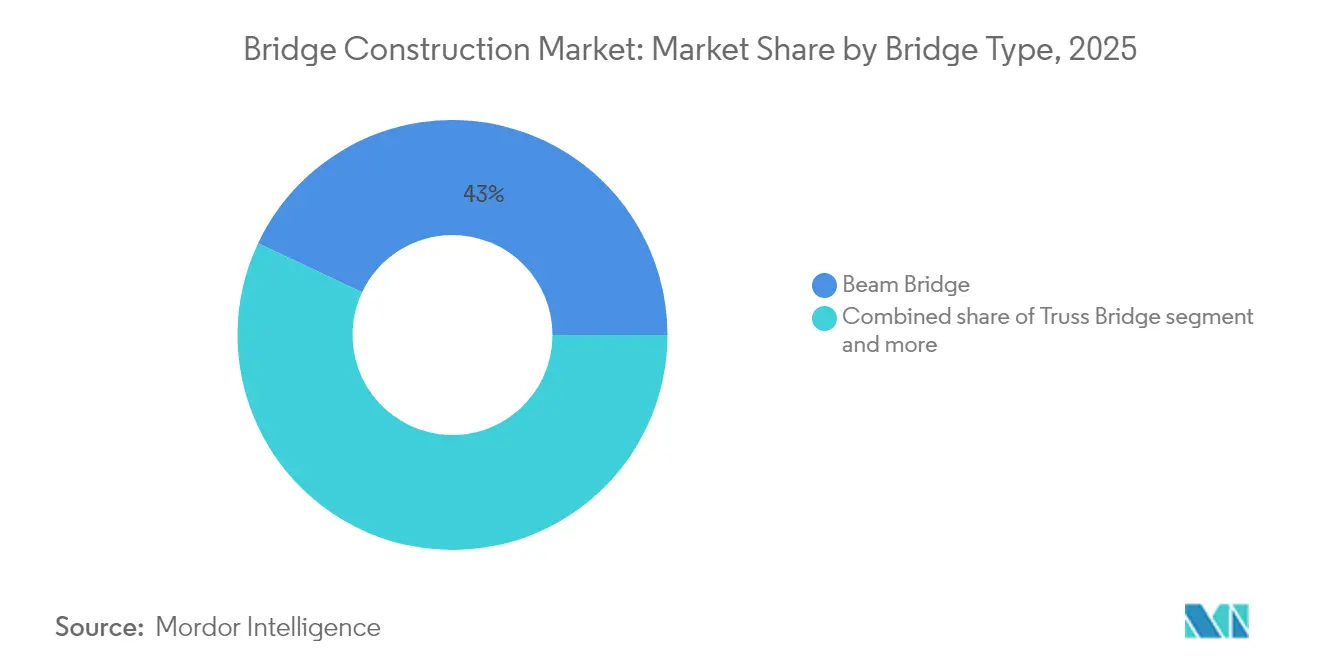
- 橋梁タイプ別では、桁橋が2025年の橋梁建設市場シェアの42.98%を占めてトップとなっており、斜張橋は2031年までにCAGR 7.62%で成長すると予測されています。
- 材料別では、鋼材が2025年の橋梁建設市場規模の52.90%のシェアを占め、複合材料は2031年までにCAGR 8.12%と最高の予測成長率を記録しました。
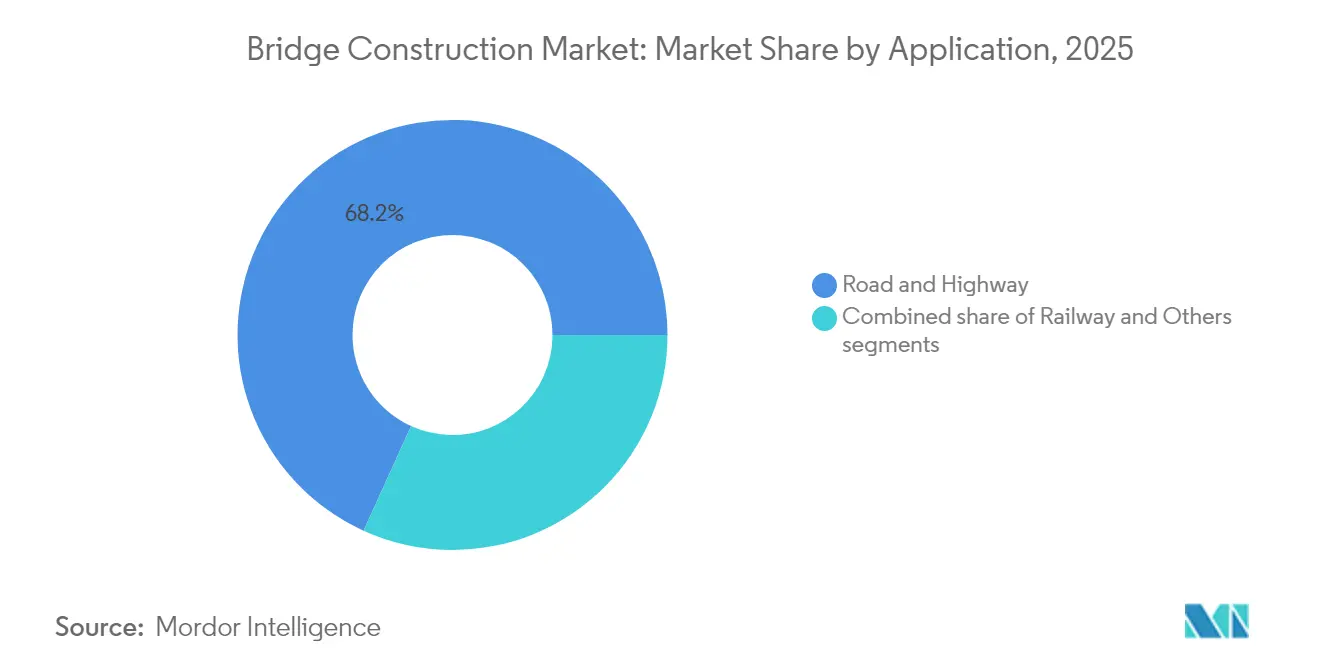
- 用途別では、道路・高速道路構造物が2025年の橋梁建設市場シェアの68.21%を占め、鉄道橋は2026年から2031年にかけてCAGR 6.55%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の橋梁建設市場の46.12%のシェアを占め、中東・アフリカは2031年までにCAGR 7.63%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの影響(≒%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 大規模インフラ支出計画(2025年〜2030年) | +1.8% | 北米、アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| 加速型橋梁建設(ABC)への選好 | +1.2% | 北米、欧州、およびアジア太平洋への波及 | 短期(2年以内) |
| 低炭素材料・リサイクル材料への移行 | +0.9% | 欧州、北米、全世界への展開 | 長期(4年以上) |
| 気候変動に晒された橋梁の耐久性強化 | +0.7% | 世界の沿岸・地震地帯 | 中期(2〜4年) |
| スマートセンサーによる構造健全性モニタリング義務化 | +0.6% | 先進国経済が先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模インフラ支出計画(2025年〜2030年)の急増
過去の大規模資金投入が橋梁建設市場を支えています。IJAは道路・橋梁向けに1,100億米ドルを配分しており、橋梁投資プログラムおよびフォーミュラプログラムが含まれます。中国の公共事業支出は現行の五カ年計画に従い、メキシコの国家インフラプログラムは551件の輸送プロジェクトに126億米ドルを予算計上しています。複数地域の同時進行により、施工会社はプレファブリケーション工場の拡充と労働力育成を進め、サプライチェーンの効率化を確保できます。長期的な見通しの安定性は民間資本も引き付けており、2024年のAEC(建築・エンジニアリング・建設)業界のM&A取引の40%がプライベートエクイティによって資金調達されていることにそれが表れています[1]。
加速型橋梁建設(ABC)工法への選好の高まり
ABC工法は現場作業を縮小し、交通渋滞を抑制し、安全性を向上させます。連邦道路行政局(FHWA)のパイロット州では、工場管理モジュールにより工期が20〜50%短縮され、品質も向上したと報告されています。UHPCジョイントはスパンを30〜40%延長し、ライフサイクルメンテナンスコストを削減します。ミズーリ州のI-70ミズーリ川横断橋は、既存車線を開通させながらプレファブリケートされたセグメントを段階的に設置したことで予定より早く完成しました。デジタルツインとロジスティクスシミュレーションに投資する施工会社は、47州の州道路交通局(DOT)がABCスコアリングを入札要件に組み込んでいることから、調達においても優位に立っています[2]。
気候変動に晒された橋梁の耐久性強化
地震、洪水、極端な気温が設計基準を再設定しています。カリフォルニア州のゴールデンゲートブリッジの改修では、チューンドマスダンパーと継続的モニタリングを導入し、マグニチュード8.3の地震に耐えられるよう7,600万米ドルの予算で実施されました。オーストラリアの政策では、すべての主要橋梁に気候リスク評価を義務付けており、桁の高さ増加や熱による変形余裕の確保を促進しています。沿岸諸国は海面上昇に対応するため杭基礎を高くし、乾燥地域では高温に強い支承を採用しています。特殊な専門知識は高いマージンを生み出し、過酷な環境での実績を持つ企業が優位に立っています。
スマートセンサーによる構造健全性モニタリング義務化
IoTネットワークにより、維持管理が事後対応型から予測型へと移行しています。ドイツのOpenLABテスト橋梁は200以上のマルチパラメータセンサーを統合し、418万米ドルの連邦資金のもと、荷重・傾斜・温度を毎秒記録しています。ハンブルクのスマートブリッジには500個のセンサーとBIMデータが組み込まれ、劣化をリアルタイムで予測します。米国運輸省(U.S. DOT)は、新規建設にセンサー一式を組み込むよう州に促しており、7〜10年以内に初期費用を上回るライフサイクルコスト削減が見込まれます。早期導入企業は数十年にわたるO&Mコントラクトを獲得し、EPC事業を超えた収益の多様化を実現しています[3]。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(≒%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度橋梁工学における熟練労働者不足 | -1.1% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 鉄鋼・セメントコストのインフレ急騰 | -0.8% | 全世界、特に新興市場で深刻 | 短期(2年以内) |
| 長期にわたる環境影響評価の許可プロセス | -0.6% | 北米、欧州に拡大 | 中期(2〜4年) |
| 地震地帯における保険料の上昇 | -0.4% | 太平洋周辺地域、地中海 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度橋梁工学における熟練労働者不足
ABCの試算では、2025年に米国でさらに43万9,000人の建設労働者が必要とされ、2026年には49万9,000人に増加するとされています。オーストラリアのプロジェクトパイプラインには13万人の新規雇用が必要であり、英国は主要プロジェクト全体で50万人を目標としています。セグメンタル橋梁大工およびUHPC専門家の賃金プレミアムは15〜20%上昇しています。自動化、ロボットによる鉄筋結束、3Dプリント型枠がある程度補完していますが、完全に格差を埋めることはできず、企業はトレーニングアカデミーの設立やグローバルな人材交流を推進しています。
鉄鋼・セメント投入コストのインフレ急騰
20フィート長の鉄筋1本あたり47.70米ドルという高水準の価格とRSMeansインデックス296.3がプロジェクトのマージンを圧迫しています。海上輸送のボトルネックにより、高規格鋼材と支承の調達リードタイムが長期化しています。施工会社はインデックス連動型契約と複数調達元を活用してリスクをヘッジしていますが、一部の発注者は価格の見通しが明確になるまで入札を先送りしています。設計者は予算を維持するため、材料を効率的に活用するレイアウトをより重視するようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
橋梁タイプ別:
斜張橋が革新をリード斜張橋は橋梁建設市場内で最も高いCAGR 7.62%を記録しており、スパン対コスト効率と視覚的な魅力から各国政府に支持されています。桁橋は2025年売上の42.98%を占め引き続き優位を保っており、中程度のスパンの道路横断橋としての比類ない経済性と、この形式を維持する成熟した施工会社基盤が背景にあります。ペリェシャツ橋の285メートルの主スパンはバランスドカンチレバー工法で建設され、斜張橋が仮設支保工を最小化しながら工期を短縮できることが証明されました。
このセグメントの見通しは、ノルウェーの新ソトラ橋がBIMレベル3で100万オブジェクトをモデル化して施工順序を最適化した事例に示されるように、デジタルツールに左右されます。1,000メートル超のスパンには引き続き吊り橋の需要がありますが、地震帯での保険料上昇により一部の発注者は斜張橋を選好する傾向にあります。可動橋やアーチ橋は、航行クリアランスや景観保全が重要となる都市部や海上での特殊用途に引き続き活用されています。
注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます


材料別:
鋼材優位の中で複合材料が急伸鋼材は2025年の金額ベースの52.90%を維持し、成熟した製造拠点と予測可能な性能によって橋梁建設市場規模を支えています。一方、複合材料は発注者が腐食のないライフサイクルと基礎コストを削減する軽量上部構造を求めることから、CAGR 8.12%で加速しています。連邦道路行政局(FHWA)のパイロット床版では、UHPCジョイントが100年超の耐用年数を実現することが実証されており、全期間コスト経済性が先端コンクリートに有利な方向に転換しています。
繊維強化ポリマーは死荷重を最大50%削減し、設計者がより深い桁を使わずにスパンを延長できるようにします。スマートブリッジ・ハンブルクは、組み込みセンサーがリアルタイムの耐久性実証によって新材料への信頼を高めることを示しています。リサイクルの取り組みも鋼材の持続可能性プロファイルを向上させており、複合材料が普及する中でも鋼材の継続的な関連性を確保しています。
用途別:
鉄道インフラが成長を加速道路・高速道路プロジェクトは、大陸全体にわたる継続的な道路整備の恩恵を受け、2025年の橋梁建設市場シェアの68.21%を占めました。道路・高速道路の整備は、主要な交通回廊を中心に、高速道路、街路、および橋梁建設市場を引き続き支えています。鉄道分野は、高速鉄道ネットワークおよび貨物回廊の近代化を背景に、6.55%のCAGRを記録しています。ハヴリーチュクフ・ブロート-パルドゥビツェ線に対する欧州委員会の431万米ドルの補助金は、老朽化したトラス橋を現代的なランガー桁橋に置き換えるEUの取り組みを象徴しています。
日本の21.1億米ドルの貨物接続プログラムは、強靭なサライチェーンにおける鉄道の戦略的価値を示しています。車線と軌道を統合したマルチモーダル橋梁形式は、密集した交通回廊において支持を集めており、スマートシティの要請が断面設計をいかに変革しているかを示す好例です。歩行者・自転車用の橋梁は、より広範な都市モビリティ支出の流れに沿って整備が進み、スレンダーな複合デッキや意匠照明に新たな機会をもたらしています。
注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます
地域分析
アジア太平洋地域の橋梁建設市場
アジア太平洋地域は2025年の世界支出の46.12%を占め、中国の一帯一路延伸事業およびインドの1.2 トリリオン 米ドル規模の国家インフラパイプラインが牽引している。日本の2.11 ビリオン 米ドルの貨物輸送リンク整備パッケージおよびオーストラリアの気候変動強い橋梁更新事業が地域の勢いを後押ししている。鉄骨桁製作における国内製造能力の充実がプロジェクト遂行を加速させており、各国政府はBIMの義務化を進め、西側諸国と同等のデジタル水準を実現しつつある。
中東・アフリカの橋梁建設市場
中東・アフリカは7.63%のCAGR予測で最も高い成長を示しており、アフリカ開発銀行がECOWAS越境橋梁向けに635.8 ミリオン 米ドルを動員し、地域のインフラ格差解消に向けて年間1,300億〜1,700億 米ドルを目標としている。ナイジェリアおよびエジプトは、工期短縮と性能要件の双方を反映し、ABC工法と耐震設計を組み合わせたEPCコントラクトを発注している。
北米・欧州の橋梁建設市場
北米はIIJAの1,100億 米ドルの橋梁配分から恩恵を受け、プレファブリケーション能力を優先する多数のデザインビルド入札が解禁されている。カナダのパトゥーロ橋架け替え事業は官民パートナーシップの台頭を示しており、メキシコの126億 米ドルの橋梁受注残は経済統合目標の推進に寄与している。欧州は脱炭素化に注力し、デジタルツインおよび低炭素材料への投資を進め、EUグリーンディールに沿った調達を実施している。

規制環境
橋梁建設は、国の設計基準、公共調達規則、および発注者が発行する技術仕様の組み合わせによって規定されており、これらは入札評価においてレジリエンス、安全性、ライフサイクル性能要件をますます組み込むようになっている。米国では、インフラ投資・雇用法(IIJA)による複数年にわたる連邦資金が、専用の橋梁プログラムを含め、州の運輸局(DOT)主導の調達における提供、報告、性能に関するコンプライアンス期待を強化している。
規制および準規制は、公共事業機関が発行する技術指針や標準化された手法によっても形成される。例えば、香港の土木工程拓展署(CEDD)は、橋梁回転工法、超高強度S960鋼を用いたプレートガーダー構造の構造設計、および構造用鋼のロボット溶接を対象とする技術実務指針を発行しており、これらは請負業者の資格認定や製作に関するQA/QC要件に影響を与えている。中東では、サウジアラビアのビジョン2030のようなプログラム主導型のガバナンスが、大規模な交通回廊(相当な橋梁・高架橋範囲を含む)の監督・提供フレームワークを引き続き形成している。
バリューチェーン分析
橋梁建設のバリューチェーンは、計画・資金調達(運輸省、DOT、多国間融資機関、PPPスポンサー)から始まり、続いてエンジニアリングとプログラムマネジメント(調査、地質工学、設計、許認可)、主要インプットの調達(鋼材、セメント・コンクリート、支承、ケーブル、UHPCやFRPなどの特殊材料)、そして製作・建設(ガーダー工場、プレキャストヤード、杭・海洋工事、架設、舗装・軌道インターフェース)へと進む。プロジェクトでは、BIM対応の設計調整、4Dスケジューリング、LiDARを用いた現地測量を含むデジタル提供手法の導入が進んでおり、発注者の指針が支援する市場では構造用鋼のロボット溶接などの現場技術も併せて取り入れられている。
下流工程では、発注者がライフサイクルの成果を重視する中、引渡し・長期運用保守(検査、構造健全性モニタリング、改修)が初期の提供意思決定とより統合されつつある。橋梁のサプライチェーンは専門的な製作能力と重量物物流に依存しているため、請負業者は資材価格の急変や貿易・輸送の混乱に対して敏感である。調達戦略は、変動する資材サイクル時に運転資本を安定させマージンを守るため、複数調達先の確保や構造化された流動性手段(例:請求書担保型のサプライチェーンファイナンスや銀行保証担保型の調達資金)を含む形に拡大している。
競争環境
橋梁建設市場は中程度に分散しており、統合の方向に動いています。上位5社の世界売上シェアは35%未満であり、地域の施工会社が強固な地位を維持しています。マンハッタン・ロード&ブリッジによるジェンセン・コンストラクションの買収は、海上基礎工事とABC専門知識を中心とした能力重視のM&Aを示しています。
技術の採用がリーダー企業を区別しています。IoTセンサー、AI駆動のスケジューリング、オフサイト製造を統合した企業は、工期の基準を一貫して上回っています。連邦道路行政局(FHWA)が47州でABCを公式に支持したことで、技術対応力が入札スコアリングに正式に組み込まれ、デジタルパイオニアへの市場シェアの移行が進んでいます。
プライベートエクイティが2024年のAEC取引の40%に参画し、設備の自動化、モジュールヤードの拡張、国際合弁事業への資本を注入しています。センサーメーカーやソフトウェア開発者などのニッチな革新企業がEPC企業と提携して予測保全サービスモデルを商業化し、一回限りの建設費用を超えた収益源の多様化を進めています。
橋梁建設業界のリーダー企業
-
ACS Group
-
AECOM
-
Balfour Beatty
-
China Communications Construction Co. (CCCC)
-
China Railway Group
- 注:主要企業の掲載順は順位を示すものではありません。
橋梁建設市場
- ACS Group
- AECOM
- Balfour Beatty
- China Communications Construction Co. (CCCC)
- China Railway Group
- VINCI
- Bechtel
- HOCHTIEF
- Skanska
- Bouygues Construction
- Fluor
- Kiewit
- Samsung C&T
- Strabag
- Ferrovial
- Larsen & Toubro
- Obayashi
- PCL Construction
- Webuild (Salini Impregilo)
- Gammon Construction

市場機会と将来展望
大規模かつ可視性の高いプロジェクトパイプラインと活発な更新プログラムは、加速橋梁建設(ABC)、プレファブ製作能力、デジタル対応型提供モデルの余地を生み出している。2026年第2四半期時点で、世界の橋梁建設パイプラインは約5,048億米ドルと引用されており、北米がパイプライン価値の最大シェア(1,453億米ドル)を占め、標準化されたコンポーネント、モジュール式架設手法、スケジュール主導型の提供に対する需要を支えている。
2026年のプロジェクト開始とロール受注は、近い将来の需要がどこに集中しているかを示している。ブラジルの12.4kmのサルバドール・イタパリカ橋(China Communications Construction Company(CCCC)およびChina Civil Engineering Construction Corporation(CCECC)が関与)の建設開始が発表され(2026年7月)、CCCC Second Harbor Engineering Co., Ltd.は武漢白沙洲長江道路・鉄道橋を本工事段階に移行させた(2026年6月)。サービス面では、AECOMがオタワのアレクサンドラ橋更新プロジェクトの主任設計者として選定されたこと(2026年7月)は、発注者が複雑な更新回廊のために統合的でデジタルファーストな設計・提供支援を調達していることを反映している。これらの兆候は、UHPC/FRP対応の耐久性向上、資産管理義務に紐づくセンサー対応橋梁、設計者・製作者・建設業者間でリスクを分担するエコシステム型契約における機会と一致する。
Recent Industry Developments in 橋梁建設市場
- 2026年7月: AECOMが、オタワとガティノーを結ぶアレクサンドラ橋更新プロジェクトの主任設計者として選定された。同プロジェクトは北米における橋梁更新設計活動を支え、複雑な多関係者プログラムを管理するためのデジタル提供と統合サービスを拡大する。
- 2026年2月: Balfour Beatty-McLean JVが、サウスカロライナ州運輸局からI-95のレイクマリオン橋更新のため2億2,900万米ドルの契約を受注した。同契約は北米の橋梁改修能力を強化し、当該ジョイントベンチャーは大規模スパン更新に向けた規模とモジュール式提供能力をもたらす。
- 2026年1月: ACS Groupとホッホティーフ主導のジョイントベンチャーが、デュイスブルクにおけるBerliner Brückenzugプロジェクト(A59拡張、A40更新)を開始した。同プロジェクトは、国境を越えた能力を持つ大手請負業者による規模重視の施工を示している。


橋梁建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場は橋梁構造物の計画、設計、および建設に関連する支出を対象としており、新規建設および大規模な架け替え工事を含み、その成果物が公共または民間契約のもとで引き渡される橋梁資産であるものを対象としています。
対象外の範囲:軽微な日常的維持管理、橋梁に付随しない単独のアプローチ道路舗装、および橋梁構造物の完成を伴わない橋梁以外の土木工事は除外されます。
セグメンテーション概要
- 橋梁タイプ別
- 桁橋
- トラス橋
- アーチ橋
- 吊り橋
- 斜張橋
- その他
- 材料別
- 鋼材
- プレストレストコンクリート
- 複合材料
- 先端材料(FRP、UHPC)
- 用途別
- 道路・高速道路
- 鉄道
- その他(歩行者・自転車用、パイプライン・ユーティリティ等)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、橋梁プログラム、プロジェクトの資金調達方法、および各地域における契約金額の一般的な計上方法について、明確なファクトベースを構築することから始まります。国家交通省および公共事業省、建設生産高シリーズを公表する国家統計局、多国間開発銀行のプロジェクトポータル、ならびにOECDおよび世界銀行のインフラ指標など、公的・公式情報源を活用しました。
コストおよび活動に関する前提条件を精緻化するため、業界団体による契約受注発表およびパイプライン情報、公共機関が運営する調達ポータルおよび入札公告、ならびに橋梁設計・材料に関するガイダンスを公表する標準化団体も参照しました。これにより、材料および設計の変化を解釈する上での助けとなりました。企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高い工学系専門誌は、受注残に関するコメントおよびコスト上昇の背景を確認するために使用し、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、ならびにグローバルな契約・入札データセットはクロスチェックのために選択的に活用しました。なお、記載されている情報源はあくまで例示であり、データ収集、検証、および明確化のために他にも多数の参考資料を使用しています。
一次インタビューおよびサーベイ
一次情報は、橋梁プログラムを管理するゼネコン、プロジェクトコンサルタント、資材サプライヤー、および公共部門の発注者を対象とした構造化インタビューおよびサーベイから得られており、何が調達されているかまたコストがいつ認識されるかを確認するのに役立ちました。主要な橋梁建設地域を幅広くカバーすることで、労働力、投入価格、および調達サイクルの違いを反映できるようにし、繰り返しのフィードバックがギャップを示した箇所についてはデスクリサーチの前提条件を修正しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:13% | アジア太平洋:41% |
| 中位層:57% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:14% | マネージャー:45% | 南北アメリカ:25% |
市場規模の算定と予測
規模の算定は、インフラ建設支出および交通資本支出のシグナルを、地域別の橋梁プログラムシェア、受注活動、および典型的なプロジェクト構成を用いて橋梁固有の需要プールに変換するトップダウン構築から始まり、その後ゼネコンが実行可能な規模とのクロスチェックを行います。数値を実用的なものに保つため、入札からのサンプルプロジェクト価格、受注パッケージのチャネルチェック、および橋梁着工数や大規模架け替え件数などの代理指標を用いた単純な平均販売価格×数量ロジックといった選択的なボトムアップ近似値によって合計値を裏付けました。
モデルを形成した主要インプットには、橋梁プログラムに対する公共予算配分、契約受注額および受注残シグナル、新規建設対架け替え工事の構成比、資材価格の動向(特に鉄鋼およびセメント)、ならびに引き渡しプロジェクト価格を変動させる地域別労働コスト圧力が含まれます。予測は、政策主導の資金調達サイクルおよび投入コストの変動が近期の傾きを変える可能性があるため、シナリオ分析を用いて構築され、シナリオは実務家が共有するコンセンサス範囲に基づいて設定されました。小規模な地域についてクリーンなボトムアップ積み上げが不可能な場合、ギャップは比較可能な地域からの比率ベースの外挿によって処理され、最終確定前にインタビューのフィードバックで再確認されました。
データ検証と更新サイクル
アウトプットは、受注動向、予算発表、および観測されたコスト上昇などの独立したシグナルと最終市場値を照合し、前年比の大幅な変動について妥当性を検討するなど、複数のチェックを通じて検証されました。差異が指摘された場合は前提条件を再検討し、変化がプロジェクトのタイミング、価格上昇、または対象範囲の境界に起因するものかどうかを確認するためのフォローアップ連絡が行われました。
承認前に、モデルは計算、通貨換算、および地域別内訳が再確認される多段階のアナリストレビューを経て、その後ナラティブが定量化された結果と整合されます。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが利用可能な最新の見解を受け取れるよう、最終的な納品前レビューが完了します。
Mordor Intelligenceの橋梁建設市場規模と他の公表推計値との比較
公表されている橋梁建設市場の数値がしばしば異なって見えるのは、各調査会社が異なる時点で前提条件を確定し、プロジェクト価格を独自の方法で計上するためであり、これが最終的な合計値を変化させます。差異は通常、実際の工事実施に対する契約受注の扱い方、地域間の通貨算方法、および架け替え工事が広範な高速道路活動と一括計上されているかどうかに起因します。
更新主導のレビューによって通常、差異の大部分が説明されます。投入コストのインフレおよび為替変動は、プロジェクト数量が安定していても報告値を変動させる可能性があり、実際的な対策は価格ロジックと検証チェックを最新の状態に保つことです。通貨換算を基準年に合わせ、単価の推移を最近の入札受注および公共予算発表と照合して再確認することで、Mordor Intelligenceは古い価格基準が引き継がれた場合に生じうるドリフトを低減しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,280.6億米ドル(2026年) | |
| 業界団体A | 1,210億米ドル(2024年) | 州および地方の高速道路・橋梁契約受注額を対象としており、実際の建設実施に先行する可能性があり、グローバルな橋梁専用市場の収益合計ではありません。 |
| 地域コンサルタントB | 170億米ドル(2025年) | 橋梁および高架高速道路建設に関する米国のみの見解であり、地理的範囲の狭さおよび分類ベースカバレッジにより、グローバルな橋梁建設合計よりも構造的に小さくなっています。 |
この表は、対象範囲とタイミングの選択が、単一の需要変化よりも数値の幅を説明していることを示しています。受注指標、地理的境界、および通貨タイミングが同一の定義に合わせて整合されると、市場規模は繰り返し可能なステップと明確なプロジェクト価値ドライバーに遡って追跡しやすくなります。


レポートで回答される主要な質問
橋梁建設市場の現在の世界的な規模はどのくらいですか?
橋梁建設市場の規模は2026年に1,280億6,000万米ドルです。
橋梁建設支出はどのくらいの速度で成長すると予測されていますか?
世界の売上は2026年から2031年にかけてCAGR 6.14%で増加すると予測されています。
新規橋梁プロジェクトに最も大きく貢献している地域はどこですか?
アジア太平洋は中国とインドのプログラムにより、2025年の支出の46.12%を占めています。
最も急速に拡大している橋梁タイプはどれですか?
斜張橋が2031年までにCAGR 7.62%の予測成長率でトップとなっています。


 お客様のデータは安全であり、販売や共有は一切行われません。

