
米国住宅建設市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
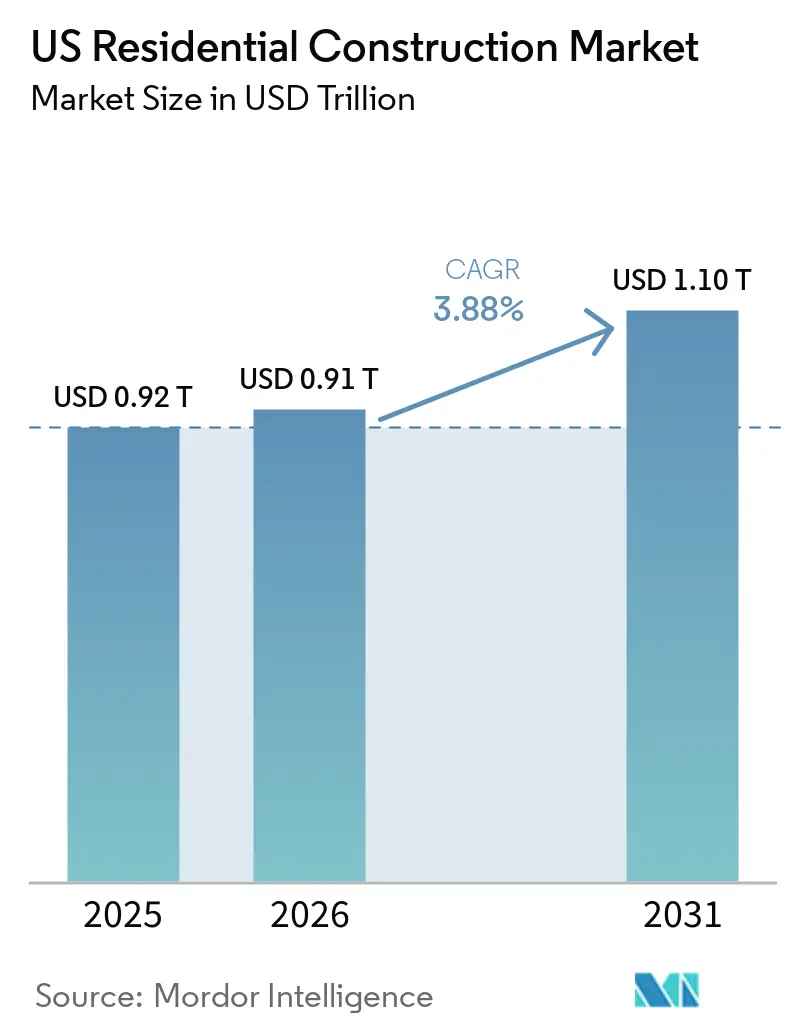
| 基準年の市場規模 (2025) | 0.92 兆米ドル |
| 市場規模 (2026) | 0.91 兆米ドル |
| 市場規模 (2031) | 1.10 兆米ドル |
| 成長率 (2026 - 2031) | 3.88 % |
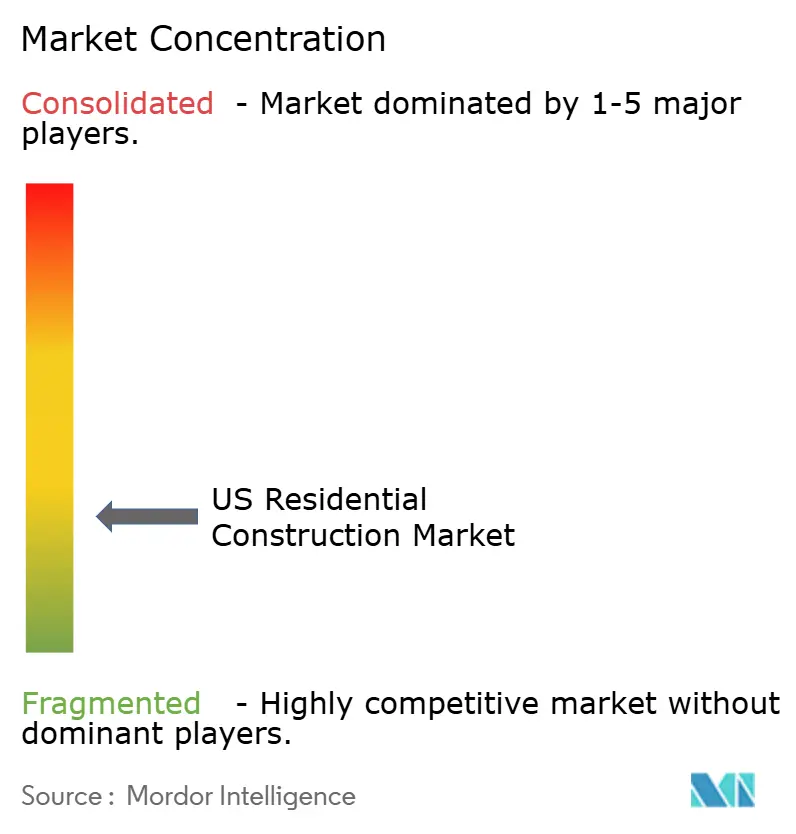
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国住宅建設市場分析
米国住宅建設市場規模は2025年に0.91 トリリオン 米ドルと評価され、2026年の0.9 トリリオン 米ドルから2031年には1.09 トリリオン 米ドルへ、予測期間(2026〜2031年)においてCAGR 3.88%で成長すると推定されています。
堅調な人口動態の勢い、機関投資家による資本配分の拡大、およびテクノロジー導入の加速がこの成長を支えており、デベロッパーが周期的な住宅ローン金利の変動に対応しながらも拡大を続けています。サンベルト都市圏への人口移動、支持的なゾーニング改革、および連邦政府のエネルギー効率化インセンティブが需要基盤を広げています。建設業者はプレファブリケーション、3Dプリンティング、およびデータ駆動型プロジェクト管理プラットフォームを通じて差別化を図る一方、保険および水供給リスクの変化が地理的分散を促しています。これらの力が総合的に作用し、米国住宅建設市場を短期サイクルの金利感応型の事業ではなく、戦略的インフラ機会として再定義しています。
レポートの主要知見
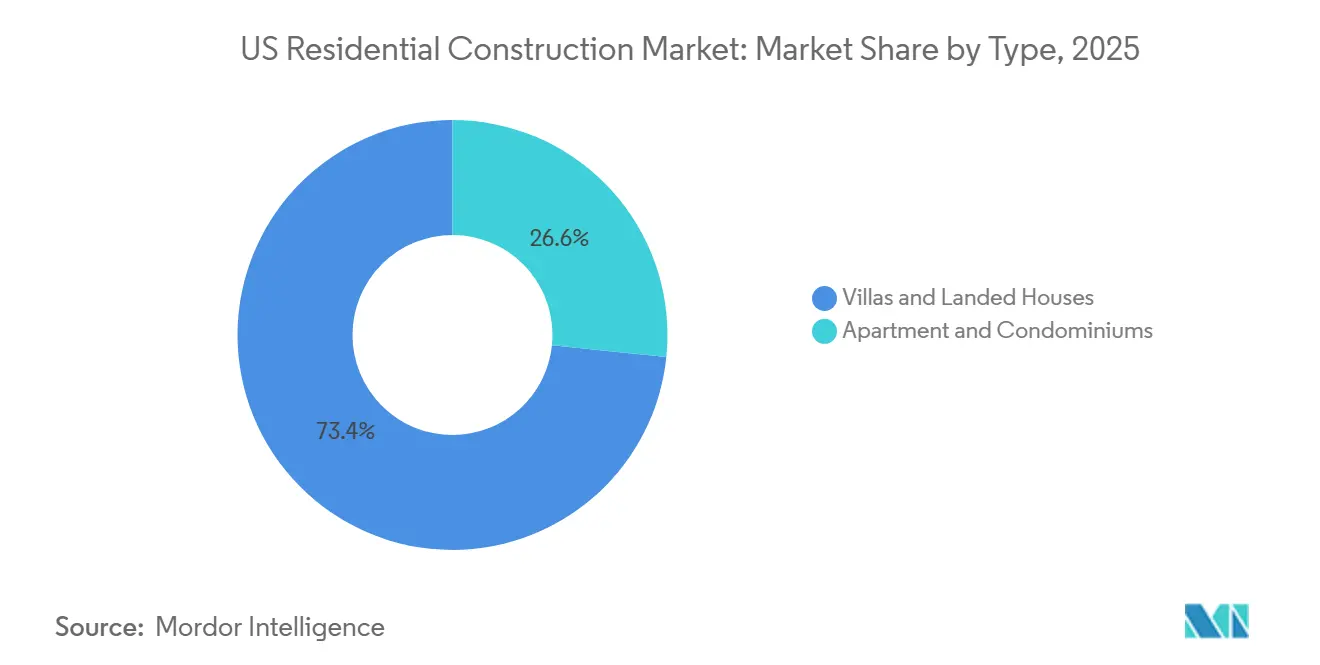
- 物件タイプ別では、ヴィラおよび戸建て住宅が2025年の米国住宅建設市場シェアの73.36%を占め、アパートおよびコンドミニアムは2031年にかけてCAGR 4.30%で成長すると予測されています。
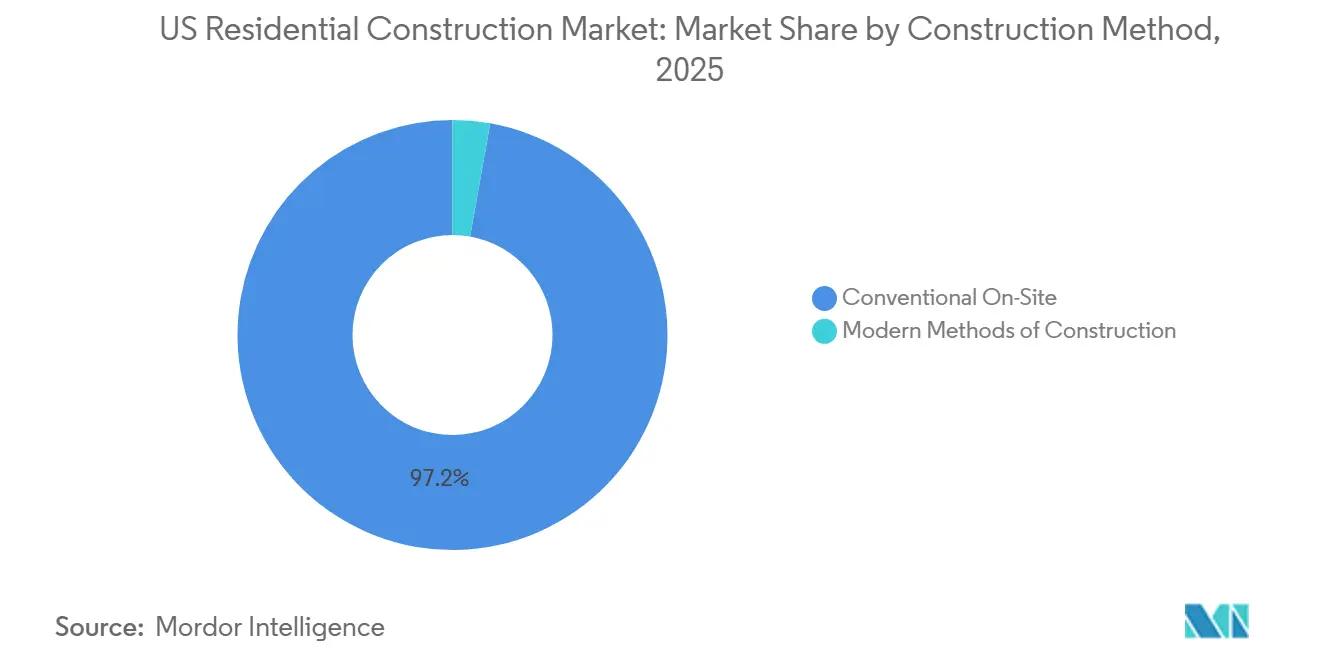
- 建設工法別では、従来型の現場施工が2025年の米国住宅建設市場シェアの97.19%を占め、プレファブリケーションおよびモジュラー建設を含む工法は2031年にかけてCAGR 5.20%で成長すると予測されています。
- 建設タイプ別では、新築が2025年の米国住宅建設市場シェアの59.43%を占め、リノベーションは2031年にかけてCAGR 4.65%で成長すると予測されています。
- 投資源別では、民間投資が2025年の米国住宅建設市場シェアの98.65%を占め、公共投資は2031年にかけてCAGR 4.32%で成長すると予測されています。
- 地域別は、南東部が2025年の米国住宅建設市場シェアの35.21%を占め、北東部は2031年にかけて最速のCAGR 4.54%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 住宅ローン金利の低下による住宅取得しやすさの改善 | +1.2% | 全国的、特に北東部と西部への影響が大きい | 中期(2〜4年) |
| ミレニアル世代の世帯形成の急増 | +0.8% | 全国的、南東部と西部の成長回廊に集中 | 長期(4年以上) |
| 機関投資家によるビルド・トゥ・レント資本の流入 | +0.7% | 南東部と西部の主要市場、二次的都市圏へも拡大 | 中期(2〜4年) |
| 老朽化した住宅ストックがリモデリングを促進 | +0.6% | 全国的、特に北東部と中西部の既存市場に重点 | 長期(4年以上) |
| 高密度化に向けた州レベルのゾーニング改革 | +0.5% | 西海岸州、北東部の進歩的自治体へも拡大 | 長期(4年以上) |
| 米国インフレ抑制法によるヒートポンプ税額控除が改修を加速 | +0.4% | 全国的、寒冷地域での採用率が高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅ローン金利の低下による住宅取得しやすさの改善
住宅ローン金利が2025年末にかけて7%から6%近辺へと低下する傾向は、購買力を約15%引き上げ、あらゆる価格帯での新築住宅需要を刺激します。金利緩和の背景は、既存の住宅所有者を傍観させてきた「金利ロック」を解除し、より多くの購入者を新築に向かわせます。初回購入者は現在、融資承認済みローンの過半数を占め、エネルギー効率が高くテクノロジー対応の住宅を選好しています。建設業者は、雇用が豊富な二次的都市圏を中心に、より小さな床面積とスマートホームパッケージで対応しています。この複合的な効果が、より広範で強靭な需要曲線を形成し、米国住宅建設市場を将来の金利変動から守るクッションとなっています。
ミレニアル世代の世帯形成の急増
28〜43歳のミレニアル世代は、2030年にかけて新規世帯形成の約70%を担い、短期的な景気変動を超えた構造的需要を牽引します。ウォーカブルでアメニティ豊富なコミュニティへの選好が、交通拠点近辺の高密度プロジェクトを加速させます。このコーホートのデジタル志向は、タッチレス入口、太陽光発電統合、およびアプリベースのメンテナンスを不可欠なものとしています。オースティンやローリーなどのサンベルト都市圏は、生活コストの低さと堅調な雇用パイプラインにより、突出した関心を集めています。この人口動態の波は、一戸建ておよび集合住宅の両セグメントにわたる長期的な需要量の可視性を下支えします[1]。
機関投資家によるビルド・トゥ・レント資本の流入
機関投資家は年間500億米ドル以上を一戸建て賃貸およびビルド・トゥ・レント(BTR)コミュニティに投下し、製品基準と需要量を再形成しています。BTR開発は標準化された間取り、耐久性の高い仕上げ、および集中管理型メンテナンスを重視し、1戸当たりコストを引き上げながらもライフサイクル経済性を高めています。サンベルト都市圏への資本集中が建設キャパシティを限界まで押し上げ、モジュール工法およびパネル化工法の活用拡大を促しています。予測可能なキャッシュフローへの投資家の注目が、低炭素・低メンテナンス素材への需要をさらに高めています。その結果、BTRの波は米国住宅建設市場内に新たな安定した顧客セグメントを定着させています。
老朽化した住宅ストックがリモデリングを促進
米国の住宅の築年数中央値は約40年であり、住宅全体の38%が1980年以前に建てられ、主要設備の大規模改修を必要としています。連邦税額控除に後押しされたエネルギー効率化改修は平均2万5,000〜5万米ドルに及び、現在30%の税制優遇が適用されるヒートポンプ設置を含みます。改修工事の費用は、土地制約のある都市圏では新築と同水準に達することも多く、建設業務量を実質的に拡大しています。改修と新規建設のパイプラインをバランスよく保つ建設業者は景気循環的な変動を緩和できる一方、暖房・空調設備(HVAC)、断熱、電気工事などの専門職は持続的な需要と賃金プレミアムを享受しています。このリトロフィットブームは、米国住宅建設市場の成長プロファイルに世俗的な層を加えています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 熟練労働者の不足 | -0.9% | 全国的、高成長サンベルト市場への深刻な影響 | 中期(2〜4年) |
| 建設資材コストの変動 | -0.6% | 全国的、輸送コストに基づく地域差あり | 短期(2年以内) |
| 気候リスクゾーンにおける保険料の急騰 | -0.4% | 西部の沿岸地域および山火事多発地域 | 長期(4年以上) |
| 水不足による建設禁止措置 | -0.3% | 南西部地域、特にアリゾナ州およびネバダ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練労働者の不足
建設業の雇用者数は2007年のピークを約40万人下回ったままであり、急成長する都市圏では賃金が15〜20%上昇しています。専門職の不足がスケジュールを長期化させ、建設業者は社内チームの増強または外注業者へのプレミアム支払いを余儀なくされています。移民政策の不確実性が地域格差を悪化させており、特にテキサス州とフロリダ州で顕著です。これらの圧力がロボティクス、プレハブ工法、および3Dプリンティングへの投資を加速させていますが、立ち上げ期間が短期的な解決を制限しています。その結果、労働力不足は米国住宅建設市場全体の生産量と利益率に下押し圧力をかけています。
建設資材コストの変動
木材価格は2023年以降、千ボードフィート当たり300〜1,200米ドルの間で乱高下しており、コストの視認性を損なっています。鉄鋼、コンクリート、および銅もまたグローバルなサプライチェーン混乱と関税変動の影響を受け、予算リスクが8〜12%増加しています。大手公開建設業者はフォワード契約でリスクヘッジする一方、中小業者は利益率の悪化を吸収するか、工事の途中で価格を改定せざるを得ません。地域ごとの輸送費格差が納品コストの差を拡大させ、建材調達先に近い市場への開発誘導を促しています。持続的なコスト変動が米国住宅建設市場内のリスク許容度を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
アパートが都市部の高密度化シフトをリード物件タイプ別では、ヴィラおよび戸建て住宅が2025年の米国住宅建設市場シェアの73.36%を占め、アパートおよびコンドミニアムは2031年にかけてCAGR 4.30%で成長すると予測されています。スケール対応可能な賃貸収益資産に対する投資家の需要と、歩いて移動できるコミュニティを好むミレニアル世代の嗜好が重なり、交通指向型開発回廊における集合住宅のパイプラインを押し上げています。プロジェクトはデジタルライフスタイルに対応するため、コワーキングラウンジ、EV対応駐車場、および集中型宅配ロッカーを統合するケースが増えています。
一戸建て住宅建設は、より小さな区画、ペアホーム、および都市の利便性を模倣したコミュニテアメニティを通じて適応しています。D.R. Hortonなどの建設業者はテキサス州とフロリダ州で独立型賃貸ラインを展開しており、セグメント間の相互浸透を反映しています。土地の入手可能性と鑑定基準が依然としてヴィラおよび戸建て住宅を2025年の供給量の60.85%に固定していますが、自治体が住宅供給義務を追求するにつれ、高密度フォーマットが着実にシェアを侵食しています。全体として、製品ミックスの進化が米国住宅建設市場のアドレス可能な範囲を広げています。
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます
建設タイプ別:
改修が加速新築活動は2025年に59.43%のシェアを維持しましたが、リノベーションプロジェクトは老朽化した住宅ストックと税額控除支援を背景にCAGR 4.65%でより速く拡大しました。エネルギー改修パッケージ、キッチン拡張、および付属住宅ユニットへの転換により、典型的な予算は75,000 米ドルを超え、エントリーレベルの新築に匹敵します。居住中の住宅での作業に特化したコントラクターは価格決定力と繰り返しビジネスを獲得しています。
プロジェクトパイプラインは、土地不足が新規開発を制限する北東部および中西部の既存住宅地区で膨らんでいます。Lennarなどの建設業者はサイクルリスクをヘッジし顧客需要に応えるため、専用リモデリング部門を立ち上げています。したがって、堅調な改修ニッチが米国住宅建設市場規模の回復力を深めています。
建設方法別:
近代的工法が台頭建設工法別では、従来型の現場施工が2025年の米国住宅建設市場シェアの97.19%を占め、プレファブリケーションおよびモジュラー建設を含む工法は2031年にかけてCAGR 5.20%で成長すると予測されています。オフサイト製造は現場労働を最大40%削減し、天候による遅延を抑制するため、高賃金地域および気候変動の激しい地域で支持されています。
大手全国建設業者はテクノロジースタートアップと提携し、パネル工場およびロボットフレーミングラインを拡大しています。HUDによるアラスカ州の3Dプリント住宅向け600,000 米ドルの研究助成金は政策支援を示しています。建築基準の承認と貨物物流が依然として普及を制約していものの、現代的な工法は品質とスピードを向上させ、米国住宅建設産業全体の生産性を強化する態勢にあります。
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます
投資源泉別:
民間資本が支配投資源別では、民間投資が2025年の米国住宅建設市場シェアの98.65%を占め、公共投資は2031年にかけてCAGR 4.32%で成長すると予測されています。225 ミリオン 米ドルのPRICEイニシアチブなどの連邦プログラムは製造住宅コミュニティの改善を対象とし、住宅費用が制約された地域でのコントラクター需要を触媒しています。
官民パートナーシップは、包括的義務を満たすために自治体の土地と建設業者の専門知識を組み合わせています。カリフォルニア州などの州は非課税債券と容積率ボーナスを重ね合わせ、フロリダ州は民間のBTRエコシステムに依存しています。混合融資ミックスが着工備済みプロジェクトのファネルを拡大し、米国住宅建設市場全体の流動性を高めています。
地域分析
南東部は2025年に41.12%のシェアを維持し、企業移転、人口流入、および成長促進型ゾーニングに支えられている。オーランドからタンパに至るフロリダの主要都市回廊が建設許可発行数をリードし、ジョージア州とノースカロライナ州は住宅需要を下支えする物流・テクノロジー系雇用主を引き付けている。迅速化された承認プロセスと豊富な開発可能用地により、大規模マスタープランコミュニティは急速に規模を拡大でき、信用サイクルの変動があっても供給量を維持している。
対照的に、西部は規制上の負担が高いにもかかわらず、2031年までに最速の5.71%のCAGRを記録する見込みである。カリフォルニア州の高密度化義務、オレゴン州の二世帯住宅許可、コロラド州の節水インセンティブが、タウンホームおよび中層アパートへと住宅形態の構成を変えつつある。フェニックスの開発業者は水利用可能性テストに対応しながらも、1万戸以上の供給パイプラインを立ち上げており、労働力不足を補うためにモジュール工法を活用するケースも多い。シアトルおよびシリコンバレーにおけるテクノロジーセクターの賃金水準は高価格帯の設定を支え、厳格な環境配慮型建築基準に伴うマージンリスクを緩和している。
北東部の回復は、住宅着工件数において月次57.9%、前年比109.3%の増加を示し、長年にわたる供給不足の状況を反転させている。ペンシルベニア州の慢性的な住宅不足が権利付与型承認とインフラ向け予算配分を促進し、マサチューセッツ州は複合用途街区の形成を促すために交通指向型ゾーニングを拡大している。ニューヨーク市およびボストンにおける戦前建築の改修工事が専門職人を吸収し、新築開発地区への労働力流出を抑制している。中西部および南西部は、他地域で見られるような急激な景気変動を伴わず、手頃な価格水準と利用可能な土地を均衡させながら、全国平均に近い安定した成長軌道を維持している。総じて、地域の多様性が米国住宅建設市場全体にわたってリスクと機会を分散させている。
規制環境
2026年の連邦住宅政策は、迅速性、透明性、密度の向上に重点を置いている。21st Century ROAD to Housing Actは2026年7月に成立し、HUD主導の措置として、インフィルおよび改修に関するNEPA適用除外の拡大とFHAローン限度額の近代化を認めた。2026年3月13日に発令された大統領令14394は、HUDに対し、湿式署名要件を含む行政上の障壁を撤廃するための州および地方政府向けベストプラクティスを公表するよう指示している。
競争環境
競争は依然として分散しており、地域の専門業者が強力な自治体との関係を保持する一方、全国規模の大手企業は土地確保と調達における規模の優位性を活かしています。D.R. Horton、Lennar、およびPulteGroupは一括購買力を活用して資材価格の変動をヘッジし、地元企業はオーダーメイドのデザインと顧客との親密さで競います。AI主導の積算、VR販売ツアー、およびBIM対応の干渉検知が工期とエラー率を短縮・削減するなど、テクノロジーの採用が全体的な差別化要因となっています[3]。
戦略的買収が統合を加速しており、積水ハウスによる49億米ドルのM.D.C. Holdings買収は16州にわたる15,067戸の引渡しプラットフォームを創出し、日本のゼロエネルギー技術を米国の建設現場に導入しました。旭化成ホームズによるODC Constructionの買収は、フロリダ州の逼迫した労働市場における専門フレーミングキャパシティを確保するものです。同時に、中小企業は土地バンクのジョイントベンチャーを組成したり、BTR専門業者へと転換したりして、大量供給競争を回避しながら機関投資家の要請に応えています。
製品イノベーションも競争の場を再形成しています。工場生産住宅のリーダー企業は現地施工と同等の外観を持つHUD準拠モデルを展開し、住宅取得しやすさの射程を拡大しています。山火事多発地帯の建設業者は保険会社の信頼を回復するため、スチールフレーミング、セメント系外装材、および耐火性造園を採用しています。全体として、競争の激化は単純な区画数から技術、リスク管理、および資本パートナーとの連携へと重心を移しており、この転換が米国住宅建設市場の構造的基盤を強化しています。
米国住宅建設業界リーダー
-
D.R. Horton
-
Lennar Corporation
-
PulteGroup
-
NVR
-
Toll Brothers, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国住宅建設市場 このレポートでカバーされる企業
- D.R. Horton
- Lennar Corporation
- PulteGroup
- NVR
- Dream Finders Homes, Inc.
- KB Home
- Meritage Homes
- Clayton Properties Group
- Century Communities
- LGI Homes
- Toll Brothers
- Sumitomo Forestry Co. Ltd
- Beazer Homes
- Greystar
- Alliance Residential
- Mill Creek Residential
- Wood Partners
- M/I Homes, Inc.
- Related Group
- The NRP Group
市場機会と将来展望
ROAD to Housing Actは、許可手続きの迅速化を目的として、事前承認された住宅デザインのパターンブックに連動する連邦補助金を支援している。また、最大6階建てのシングルステア型集合住宅に関する全国的なガイドラインおよびパイロット事業の策定をHUDに指示している。
一方、AIインフラ投資は2026年に建設業界向けに2,690億米ドル超の対象市場を生み出している。熟練労働者不足を背景に、モジュール工法およびプレハブ工法が普及しつつあり、標準化された高品質部材のプレミアム価格設定を後押ししている。
最近の産業開発事情 米国住宅建設市場
- 2026年7月:米国大手住宅建設会社が2026会計年度第3四半期の業績を発表し、2026年6月30日までの過去12カ月間で84,655戸を引き渡した。この結果は、土地戦略やサプライヤー交渉に影響を与えうる規模と市場の勢いを示している。
- 2026年7月:Beazer Homes USAを1株当たり32.00米ドルで買収する全額現金提案が修正された。この動きは、一戸建て住宅建設分野における継続的な統合の動向を示している。
- 2026年6月:First America Homesは、テキサス州アナのLeonard Trailsにて81区画の宅地を取得し、ダラス・フォートワース市場に進出した。これにより、成長回廊における土地パイプラインが拡大した。
米国住宅建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、米国における住宅建設活動の価値を対象としており、主要な米国地域全体にわたって住宅構造物の引き渡しおよび関連する現場建設サービスをもたらす新築およびリノベーション工事を含みます。
対象外の範囲:商業ビル、民間インフラおよび建設またはリノベーション工事を伴わない純粋な不動産取引は除外します。
セグメンテーション概要
- タイプ別
- アパート・コンドミニアム
- ヴィラおよび戸建住宅
- 建設タイプ別
- 新築
- 改修
- 建設方法別
- 従来型現場施工
- 近代的建設工法(プレハブ、モジュール工法など)
- 投資源泉別
- 公共
- 民間
- 地域別
- 北東部(ニューヨーク州、マサチューセッツ州、ペンシルベニア州など)
- 中西部(イリノイ州、オハイオ州、ミシガン州など)
- 南東部(フロリダ州、ジョージア州、ノースカロライナ州など)
- 西部(カリフォルニア州、ワシントン州、コロラド州など)
- 南西部(テキサス州、アリゾナ州、ニューメキシコ州など)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の測定可能な境界を設定し、モデルの基盤となる最初の需要および活動の全体像を構築するために使用されます。米国国勢調査局(住宅着工件数、建築許可、および建設支出)、米国労働統計局(建設雇用およびコストインフレシグナル)、および米国経済分析局(価値報告に影響するマクロおよび価格デフレーター)などのソースからの公開建設・住宅時系列データおよび定義に依拠しています。
前提条件を現実に即したものに保つため、HUDリリース、住宅ローン金利および信用状況に関する連邦準備制度のデータ、ならびに建設業者センチメントおよびパイプライン指標に関するNAHBなどのグループからの業界資料も参照しています。さらに、企業の提出書類、投資家向けプレゼンテーション、および信頼性の高いプレスが、価格行動、バックログトレンド、および一戸建てと集合住宅活動間のミックスシフトの検証に役立られています。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースの有料サブスクリプションを使用し、大型プロジェクトの発表、所有構造、およびテクノロジー導入シグナルをクロスチェックしています。これらの例は例示的なものであり、データ収集、検証、および調査の明確化のために他の多くのソースも参照されています。
一次インタビューおよびサーベイ
一次調査は、デスクの前提条件を検証し、特にリノベーションの強度、価格転嫁、および地域ミックスに関して、公開データに明確に現れないギャップを埋めるために使用されます。モデルが異なるサイクルにおける実際の契約、納品、および価格設定の方法を反映するよう、米国全土の建設業者、専門コントラクター、ディストリビューター、プロジェクトマネージャー、および住宅エコシステムの専門家と幅広く対話しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:12% |
| 中位層:47% | 部門・ユニットリーダー:36% |
| 中小模プレイヤー:21% | マネージャー:52% |
市場規模算定と予測
規模算定においては、米国の住宅活動シグナルと建設支出パターンを用いて住宅建設価値を再構築するトップダウンビルドから始め、その後、定義された住宅専用の境界に合わせて合計を調整します。結果は、住宅タイプおよび地域別のサンプリングされた平均販売価格×供給量チェック、ならびに示唆された価格設定と作業量が現実的かどうかを確認するサプライヤーおよびチャネルチェックなど、選択的なボトムアップ近似によって裏付けられます。
モデルは、住宅着工件数と建築許可、建設投入済み支出トレンド、住宅ローン金利の方向性と住宅購入の手頃さシグナル、労働・資材コストの動向、および新築とリノベーション活動の分割など、時間をかけて一貫して追跡できる実用的なインプットによって導かれています。公開データが明確に分離されていない場合、例えばより広い支出合計に含まれるリノベーション強度については、インタビューに基づく補正係数を使用し、その後、建設業者センチメントや雇用トレンドなどの独立した指標に対してアウトプットを再確認します。
予測は、一次討議で収集された変数レベルの期待値に支えられたシナリオ分析を使用して構築されており、単一のマクロ前提ではなく、許可取得、着工、および予想コストインフレのペースに固定されています。ローカルデータシリーズが薄い場合や再分類によって断絶が生じた場合、そのギャップは短期平滑化と高頻度指標からの方向性の借用によって処理され、最終合計は全国の全体像に再調整されます。
データ検証と更新サイクル
検証は、結果が確定される前に数学、方向性、および現実適合性をチェックする複数のパスを通じて行われます。アウトプットを許可件数と着工件数の関係、建設雇用の変化、および報告された支出トレンドなどの独立したシグナルと比較し、サイクル段階または地域ミックスに対して大きすぎると思われる差異を調査します。
異常が発見された場合、前提条件が再検討され、必要に応じて専門家に再連絡し、変化が構造的なものか一時的なものかを確認します。定義、単位、および通貨の取り扱いが時系列全体で一貫していることを確認するため、承認前に内部レビューステップが完了されます。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前チェックが完了されます。
Mordor Intelligenceの米国住宅建設市場規模と他の公表推計との比較
出版社が常に同じ種類の工事を集計するわけではなく、同じ公開活動シリーズに数学を固定しない場合があるため、米国住宅建設について異なる市場価値が見られることは通常のことです。差異はまた、リノベーションの取り扱い方、地域ミックスが明示的にモデル化されているかどうか、および価値が名目ドルで報告されているか建設コストインフレに対して調整されているかによっても生じます。
住宅着工件数と建築許可を建設支出シリーズと並行して追跡し、インタビューチェックを通じてリノベーションシェアと地域価格前提を更新することで、Mordor Intelligenceは推計を広い建設合計ではなく測定可能な米国住宅活動に結び付けています。最大のギャップは常、調査が住宅と非住宅建設を混在させている場合、地域調整なしに単一の全国平均価格を使用している場合、または現在の労働・資材環境に合致しない古いコストカーブに依存している場合に現れます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.41 トリリオン 米ドル(2026年) | |
| 業界団体A | 1.32 トリリオン 米ドル(2026年) | 新築パイプラインを重視することでより狭い活動定義を適用しており、支出がより広い住宅改善合計に含まれるリノベーション価値を過小評価する傾向があります。 |
| グローバルコンサルタントB | 1.55 トリリオン 米ドル(2026年) | 隣接する建設カテゴリーを混合するより広い境界を使用し、より速い価格上昇を想定しており、地域ミックスとコスト転嫁が当該年に再検証されない場合に価値を過大評価します。 |
公表値の差異は主に、リノベーションの捕捉方法、住宅専用境界の厳格な適用方法、および現在のサイクルに対する価格の更新方法によって説明されます。私たちのアプローチは、各ステップが観察可能な住宅活動と、積極的にチェックおよび再確認される少数の価格・ミックス前提に遡ることができるため、再現性を維持しています。
レポートで回答されている主要質問
2026年における米国住宅建設市場の現在の規模は?
2026年の支出は907 ビリオン 米ドルに達しています。
2031年にかけての米国住宅建設市場の成長率予測は?
総支出は2031年までに1,096.94 ビリオン 米ドルに達し、CAGR 3.88%に相当します。
米国住宅建設の生産をリードしている地域は?
南東部は2025年の活動の35.21%を占め、地域別トップの地位を維持しています。
最も急速に拡大している製品セグメントは?
アパートおよびコンドミニアムは2031年にかけてCAGR 4.30%で成長しており、他のすべてのフォーマットを上回っています。
最も急速に普及している建設工法はどれですか?
モジュラーおよびパネル化建設などの現代的建設工法は、2031年にかけてCAGR 5.20%で成長しています。
最も急速に台頭している建設工法は?
モジュール工法やパネル化建設などの近代的建設工法が2031年にかけて7.62%のCAGRで成長しています。