
呼吸回路市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.87 十億米ドル |
| 市場規模 (2032) | 2.53 十億米ドル |
| 成長率 (2027 - 2032) | 6.21 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる呼吸回路市場分析
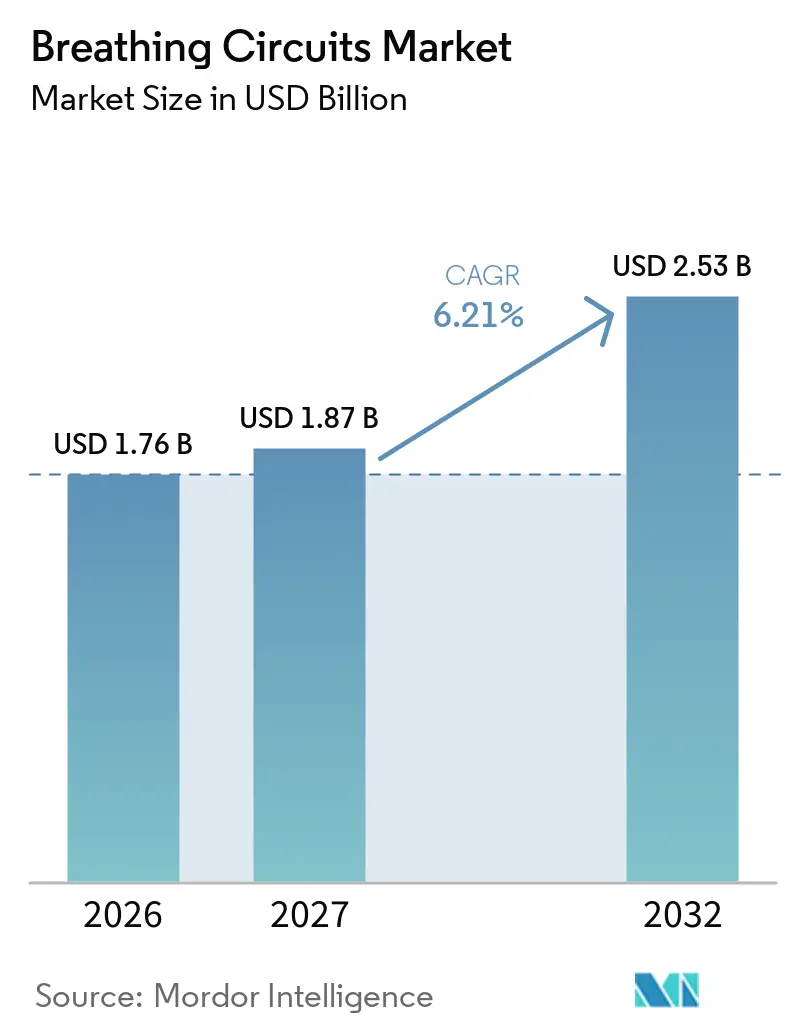
呼吸回路市場の規模は、2026年の17.6億米ドルから2027年には18.7億米ドルに増加し、年平均成長率6.21%(2027年~2032年)で成長して2032年までに25.3億米ドルに達する見込みです。
パンデミック後の外科手術件数の増加、アジア太平洋地域および湾岸諸国におけるICU設備の拡充、ならびに回路設計における着実な技術革新が、呼吸回路市場の成長軌道を共に支えています。病院が依然として大部分のユニット販売量を占めていますが、在宅使用向けのポータブル機器が急速に拡大しており、持続可能性に関する規制要件がバイヤーをクローズド型・低流量システムへと誘導しています。メーカーはシリコンおよびPVC価格の変動によるマージン圧力に直面していますが、サプライチェーンリスクが地域化生産および戦略的調達プログラムを促進しています。競争上の差別化は、加熱ワイヤー技術、センサー搭載型「スマート」回路、ならびに欧州および北米における厳格化する規制要件を満たす低炭素素材にますます集中しています。
主要レポートのポイント
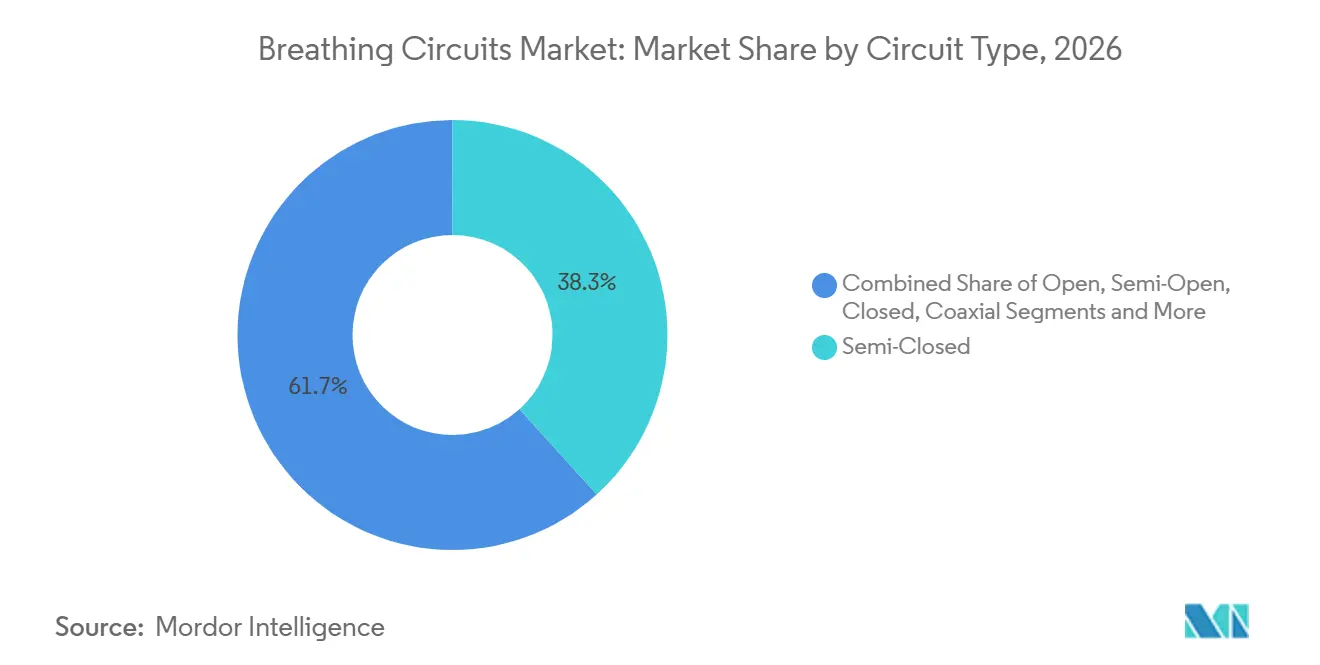
- 回路タイプ別では、半閉鎖回路が2026年の呼吸回路市場シェアの38.3%をリードし、閉鎖回路は2032年にかけ年平均成長率7.8%で拡大する見込みです。
- 使用可能性別では、使い捨てシステムが2026年の呼吸回路市場規模の64.2%のシェアを占め、再使用可能システムは2032年にかけて年平均成長率6.4%で拡大しています。
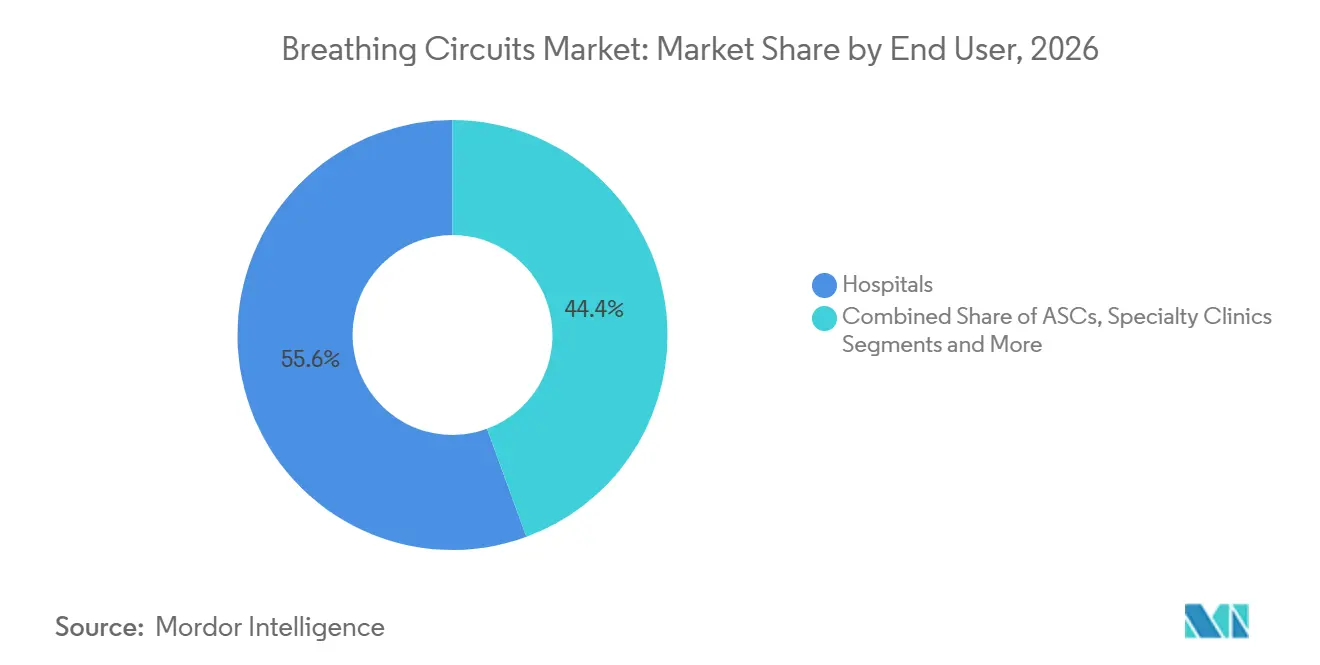
- エンドユーザー別では、病院が2026年の販売量の55.6%を占め、在宅ケア環境は2032年にかけて年平均成長率8.3%を記録すると予測されています。
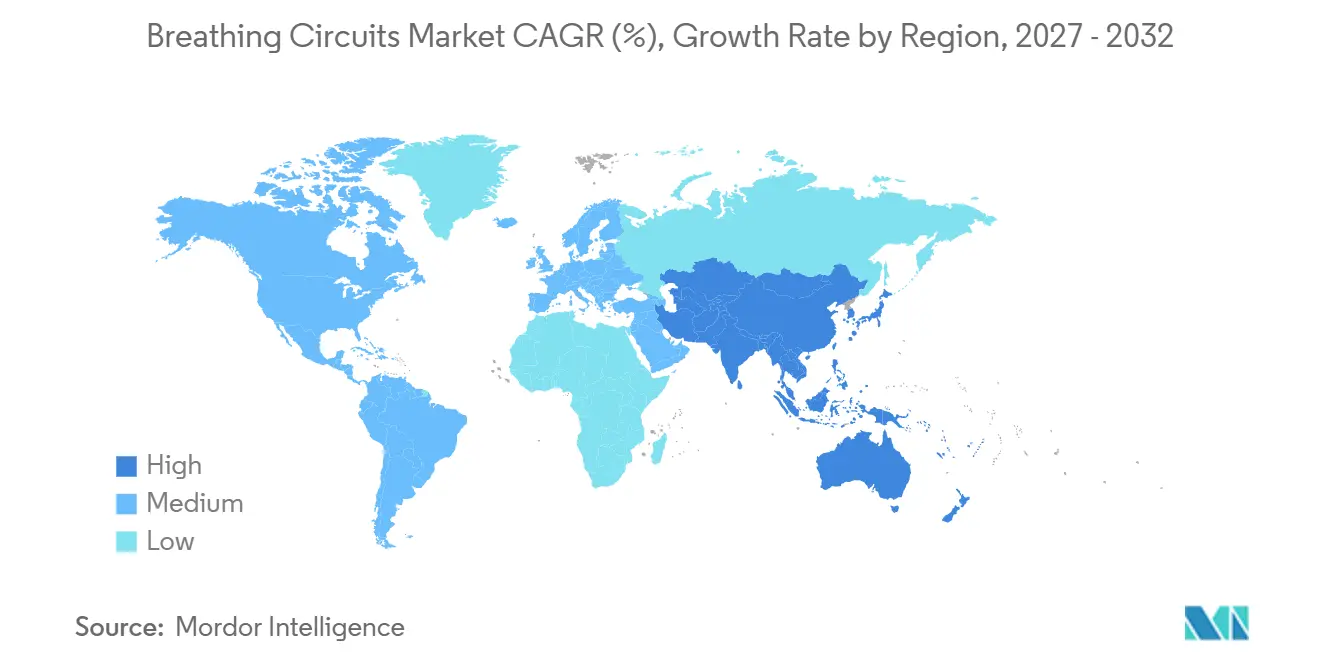
- 地域別では、北米が2026年の市場シェアの34%をリードし、アジア太平洋地域は2027年から2032年にかけて年平均成長率7.3%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| COVID-19後の選択的手術バックログの急増が呼吸回路の需要を押し上げる | +1.20% | 北米・欧州に集中したグローバル規模 | 短期(2年以内) |
| アジアおよびGCC民間病院におけるICU病床拡充の加速 | +0.90% | APACが中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 人工呼吸器関連肺炎(VAP)抑制のための加熱ワイヤー回路の採用 | +0.80% | グローバル、先進市場での早期採用 | 中期(2〜4年) |
| 低流量・閉鎖ループ回路への移行を促すサステナビリティ規制 | +0.60% | 欧州・北米が先行、グローバルに拡大 | 長期(4年以上) |
| フロー・センサー・テレメトリーを統合したAI対応「スマート回路」 | +0.40% | 北米・欧州、APACでの段階的採用 | 長期(4年以上) |
| 宇宙飛行実証済みミニ回路が新生児搬送市場に参入 | +0.20% | グローバル、特殊用途 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
COVID-19後の選択的手術バックログの急増が呼吸回路の需要を押し上げる
パンデミック中に延期された選択的手術は世界全体で2,800万件を超え、このバックログの解消により手術室は持続的に高稼働率を維持しています。[1]医療システムは2020年に集中治療病床を拡充し、その追加容量の多くを維持しているため、呼吸回路市場は高水準のベースライン需要の恩恵を受けています。麻酔チームは高い手術件数の中で新鮮ガス流量を節約するために半閉鎖式回路を標準化し、安全性を確保しながら症例あたりのコストを削減しています。統合フィルター、マニホールド、コネクターを含むバンドルキットを提供するメーカーは、病院のセットアップ時間の効率化を支援しています。手術件数が正常化するにつれ、調達担当者は複数年のフレームワーク契約を交渉し、感染管理とサステナビリティ目標のバランスをとるハイブリッドな使い捨て・再使用可能の組み合わせを確定しています。
アジアおよびGCC民間病院におけるICU病床拡充の加速
中国とインドは広範な集中治療アップグレードの一環として人工呼吸器容量を増強しており、湾岸協力会議(GCC)地域の資本力のある民間病院は普遍的な保険適用に対応してICUの規模を拡大しています。[2]人工呼吸器対応病床には使い捨て回路の安定した供給が必要ですが、滅菌処理能力の成熟に伴い複数患者対応の再使用可能セットがシェアを拡大しています。プレミアム需要は湿度管理のために加熱ワイヤー回路を指定する都市部の四次医療センターに集中しています。グローバルサプライヤーは地域ディストリビューターと提携し、多様なデバイス登録経路をナビゲートするとともに、輸送遅延を緩和するローカル在庫バッファーを確保しています。
人工呼吸器関連肺炎(VAP)抑制のための加熱ワイヤー回路の採用
VAPの発生率は高所得国では1,000人工呼吸器日あたり1.4〜7.0エピソードであり、低資源環境ではさらに高くなります。[3]加熱ワイヤー技術は吸入ガスを生理的湿度(約90%)および温度(約36℃)に近い状態に維持し、病原体の温床となる結露を著しく低減します。小児・新生児ICUが早期採用者となっており、成人ICUもバンドル型感染予防プロトコルに従い、デバイスの選択を品質指標に結びつけています。加熱ワイヤーセットの定価は高いものの、人工呼吸日数の短縮を示すアウトカム研究が調達を正当化する助けとなっています。ベンダーは温度センサーと閉ループコントローラーを統合して水分バランスの乱れを臨床医に警告し、呼吸回路市場におけるプレミアムポジショニングを支援しています。
低流量・閉鎖ループ回路への移行を促すサステナビリティ規制
医療は世界の温室効果ガス排出量の約4〜5%を占めており、セボフルランなどの麻酔ガスは高い地球温暖化係数を持っています。欧州の病院は現在、購買基準にスコープ3排出量を組み込んでおり、揮発性薬剤の使用を最大90%削減できる閉鎖式システムを優遇しています。現代のコンピューター制御ループは最小限の新鮮ガス流量で呼気終末濃度を安定させるため、手術室管理者はコスト削減とサステナビリティの両方の利点を挙げています。環境製品宣言(EPD)はテンダー文書において必須となりつつあり、ゆりかごから墓場までの炭素データを提供するサプライヤーが有利になっています。同様の政策がカナダおよびいくつかの米国の州でも生まれており、低流量慣行のグローバルな普及を示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シリコンおよびPVC原材料価格の変動がマージンを圧迫 | -0.70% | グローバル、特にコスト敏感な市場に影響 | 短期(2年以内) |
| EU手術室における厳格な単回使用プラスチック禁止 | -0.40% | 欧州が先行、他の先進市場に拡大 | 中期(2〜4年) |
| 再使用可能回路の普及を制限する滅菌処理のボトルネック | -0.30% | グローバル、資源制約のある施設でより顕著 | 中期(2〜4年) |
| 医療グレードCO₂吸収剤のサプライチェーンの脆弱性 | -0.20% | グローバル、特殊用途での急性的影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
シリコンおよびPVC原材料価格の変動がマージンを圧迫
シリコン価格の平均は2023年から2024年にかけて20%以上変動し、エネルギーコストの急騰と樹脂生産を制限した地政学的混乱によって引き起こされました。回路メーカーは現在、サプライチェーンの諸経費として収益の最大5分の1を充当しており、価格競争力が低下しています。契約メーカーは直接購買契約を拡大し、デュアルソーシングの金型を採用してリスクを低減しています。規模を欠く中小企業は不均衡なコストショックに直面しており、合併またはOEMアライアンスへと誘導され、呼吸回路市場内の集中度を徐々に高めています。
EU手術室における厳格な単回使用プラスチック禁止
EU指令2019/904は、病院に対して使い捨てプラスチックの削減を義務付けており、購買委員会を再使用可能または再生可能な代替品へと誘導しています。包装・包装廃棄物規制は2032年までに完全に再生可能な包装を要求していますが、医療分野の適用除外については引き続き審査中です。再使用可能品への移には、洗浄機、追跡ソフトウェア、およびスタッフの再教育への設備投資が必要であり、普及を遅らせています。それにもかかわらず、早期に規制に準拠したサプライヤーはアクセス上の優位性を得る一方、対応が遅れた企業は再設計コストを負担するか、EUの入札から除外されるリスクを負います。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
回路タイプ別:
閉鎖式システムがサステナビリティの向上を牽引閉鎖システムは依然として販売量では小規模ですが、年平均成長率7.8%で最も急速な成長を記録し、開放型設定と比較して症例あたりの揮発性麻酔薬使用量を90%削減しました。半閉鎖システムは、使い慣れた操作性と安全マージンにより、2026年の呼吸回路市場シェアの38.3%を占めました。高度なマイクロプロセッサー制御により、閉鎖ループが新鮮ガス流量と呼気終末濃度を自動調整できるようになり、臨床医の作業負担を軽減し、さらなる普及を促進しています。同軸回路および開放回路は、効率性よりも簡便性が優先される緊急気道管理において依然として主流ですが、キンク耐性チューブなどの段階的な改良によりライフサイクルが延長されています。メーカーは、価値分析委員会のレビューにおいカーボンフットプリントデータと麻酔薬コスト削減効果を強調し、閉鎖回路を病院の脱炭素化ロードマップに確固として位置付けています。
より広範な市場ダイナミクスは、継続的な二極化した需要を示唆しています。コスト重視の施設は定型的な症例に半閉鎖セットを標準化する一方、三次病院はネットゼロ目標達成に向けて閉鎖システムへと移行しています。麻酔情報ソフトウェアに組み込まれたトレーニングモジュールがループ管理を分かりやすくし、学習曲線を短縮しています。これらの要因が相まって、環境への配慮が閉鎖システムへの成長を促す中でも、呼吸回路市場内の多様性が維持されています。

使用可能性別:
使い捨て式の優位性の中で再使用可能式が地位を確立使い捨てセットは、感染管理ワークフローのターンキー対応により、2026年の呼吸回路市場規模の64.2%を維持しました。しかし、プラスチック廃棄物削減に財務的価値を付与するライフサイクルコストモデルに牽引され、再使用可能セットは平均成長率6.4%で拡大しています。耐久性の高いシリコン製剤は、コンプライアンスを損なうことなく80回以上のオートクレーブサイクルに耐えられるようになり、使用あたりのコストを低減しています。病院はRFIDタグを使用してサイクル数を追跡し、除染を確認することで、従来の安全上の懸念に対処しています。使い捨てリムと再使用可能コネクターを組み合わせたハイブリッド単一患者使用キットは、完全な再処理インフラを持たない施設に対する段階的な移行戦略を提供しています。
購買委員会は、単回使用プラスチックに対する規制上の反発を考慮し、長期契約にわたって滅菌機器を償却するバンドル価格を交渉しています。加熱ワイヤー機能は、人工呼吸器関連肺炎(VAP)低減との関連性を反映して、使い捨ておよび再使用可能ラインの両方でプレミアム価格を維持しています。持続可能性報告が義務化されるにつれ、再使用可能品の普及は低いベースからではあるものの加速する可能性が高いです。
エンドユーザー別:
在宅ケアの台頭が市場ダイナミクスを再形成病院は、高い外科手術スループットと確立されたICUインフラに支えられ、2026の呼吸回路市場規模の55.6%を占めました。外来手術センター(ASC)は、支払者のインセンティブが外来手術を優遇することから、重要性を増しています。しかし、最も急速な成長は在宅呼吸サポートにあります。遠隔対応のポータブル人工呼吸器および酸素濃縮器は、監督なしの取り扱いに適した軽量でキンク耐性のある回路を必要としています。機器メーカーは、患者の使用を簡素化するために人間工学的コネクターと使い捨て細菌フィルターを統合しています。保険会社は、回路の閉塞や漏れを検知するリモートモニタリングのアドオンを償還し、アドヒアランスを向上させています。
睡眠時無呼吸症候群および慢性閉塞性肺疾患の専門クリニックはさらなるニッチ市場を形成しており、交差汚染を最小化するために単一患者使用セットを好む傾向があります。ユーザーフレンドリーなカラーコード包装を設計し、説明動画を提供するメーカーは、消費者チャネルでのロイヤルティを獲得し、呼吸回路市場内に新たな領域を開拓しています。
地域分析
北米呼吸回路市場
北米は呼吸回路市場において最も重要な地域ブロックであり続けており、堅調な処置件数とセンサー搭載デバイスの早期導入に支えられています。同地域のサプライチェーン強靭化イニシアチブは国内契約製造クラスターを促進し、原材料ショックを緩和しています。米国の病院統合は複数州にまたがるグループ購買契約へと結実し、主要ベンダーに対して大規模かつ予測可能な入札機会を提供しています。2026年からのISO 13485との連邦規制整合化により、新規デバイスの承認が合理化され、段階的なイノベーションが促進される見込みです。
欧州呼吸回路市場
持続可能性に関する規制要件と統一された医療機器規制が、欧州の呼吸回路市場を形成しています。調達フレームワークは、検証済みの低流量性能を備えたクローズドループシステムに対してエコクレジットを付与する傾向が強まっています。ドイツ、フランス、北欧諸国の病院では、麻酔薬リサイクルプログラムに供給する揮発性ガス回収システムの試験導入が進んでおり、対応回路への補完的な需要が生まれています。ブレグジットに伴う二重登録規則は行政負担を増大させていますが、汎欧州ディストリビューターが在庫を緩衝することで円滑な供給を維持しています。
アジア太平洋地域およびGCC呼吸回路市場
アジア太平洋地域は、人口動態の変化、都市化、およびメディカルツーリズムの回廊が集中治療の拡大を促進することで、最も急速な年平均成長率を記録しています。日本の病院はスマートセンター統合を重視しており、同国のデジタルヘルス構想と連動しています。GCC諸国では、民間セクターの高い設備投資が大規模な三次医療センターにおける人工呼吸器フリートを拡充し、プレミアム加熱ワイヤーの需要を促進しています。オーストラリアのTGAからインドのCDSCOまで、多様な規制経路により、ベンダーは段階的な展開計画を採用する必要がありますが、膨大な患者数がアジア太平洋地域を呼吸回路市場の主要成長エンジンとして位置付けています。
競争環境
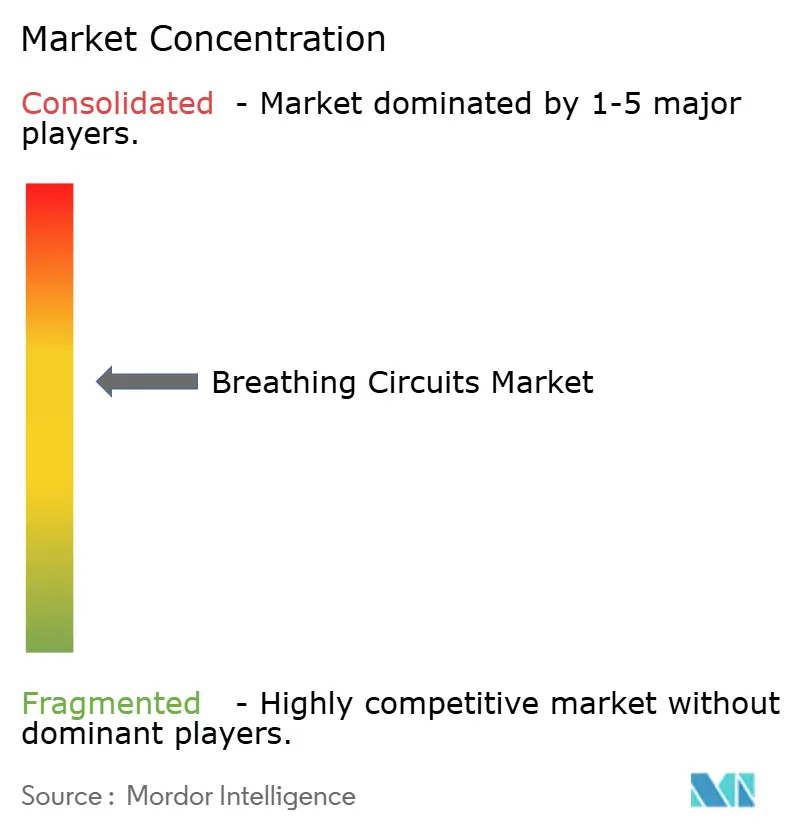
呼吸回路市場は中程度の集中度を示しており、上位5ブランドが世界収益の40%強を合計で占めています。Medtronic、Drägerwerk、Fisher & Paykel Healthcareは、麻酔ワークステーションおよび加湿器と回路をバンドルした統合製品ポートフォリオを活用しています。加湿チャンバーおよび温度制御アルゴリズムに関する特許が差別化を強化しています。加熱ワイヤー回路は最も防御可能なニッチであり続けており、独自のマイクロ加熱素子と組み込みセンサーが高い切り替えコストを生み出しています。
中堅メーカーは、ラテンアメリカでの強力なディストリビューターネットワークや欧州での専門的な新生児ラインなど、地域的な強みに成長を依存することが多いです。戦略的パートナーシップ(再使用可能キットの共同開発に関する最近のOEM契約に示されるように)は、中小企業をサステナビリティアジェンダに沿わせながら規模を拡大しています。サプライチェーンの混乱が垂直統合を促進しており、複数のプレーヤーが樹脂供給を確保しマージンを固定するために社内でチューブを成形しています。
M&A活動はペースを維持しています。2024年の注目すべき取引では、呼吸ケアリーダーが高成長消耗品に集中するために人工呼吸器ユニットを売却し、2025年のインターベンショナル心臓病学における買収は大手メドテックグループ間のより広範な多角化を示しました。すべての階層にわたって、AI対応テレメトリーとクラウド接続への投資が統一テーマとして際立っており、ベンダーを呼吸回路市場を席巻する長期的なデジタル化の波に乗せる位置づけをしています。
呼吸回路産業のリーダー企業
-
Drägerwerk AG & Co. KGaA
-
Medtronic plc
-
Fisher & Paykel Healthcare
-
Philips Healthcare
-
Hamilton Medical AG
- 注:主要企業の掲載順は順位を示すものではありません。
呼吸回路市場 このレポートでカバーされる企業
- Medtronic
- Dragerwerk
- Fisher & Paykel Healthcare Corp. Ltd.
- Teleflex
- Koninklijke Philips
- Hamilton Medical
- GE Healthcare Technologies Inc.
- Vyaire Medical
- Intersurgical Ltd.
- Ambu
- Smiths Medical (-ICU Medical)
- Flexicare Medical
- Armstrong Medical Ltd.
- SunMed LLC
- Mindray Bio-Medical Electronics Co. Ltd.
- Beijing Aeonmed Co. Ltd.
- Parker Hannifin
- Terumo Corp.
- ICU Medical
- Becton Dickinson & Co.
最近の産業開発事情 呼吸回路市場
- 2025年2月:Teleflex Incorporatedは、BIOTRONIKの血管インターベンション事業を約7億6,000万ユーロ(8億2,000万米ドル)で買収すると発表し、インターベンショナルポートフォリオを強化するとともに、推定100億米ドルのインターベンショナル心臓病学市場における能力を拡大し、高成長医療機器セグメントへの戦略的注力を示しました。
- 2024年10月:Vyaire Medicalは、人工呼吸器事業部門をZOLL Medical Corporationに売却し、bellavista、fabian、LTV人工呼吸器を含む主要製品ラインと関連消耗品およびサービス提供を移管しました。これは呼吸ケア機器における重要な市場統合を示しています。
- 2024年9月:Medtronicは、呼吸サポートを必要とする重篤患者管理を強化するために設計されたVitalFlow ECMOシステムを発売しました。実績あるNautilus ECMOオキシジェネーターの設計に基づき、ユーザーフレンドリーなインターフェースを備え、体外式膜型人工肺における簡便性と性能に対する臨床医のニーズに対応しています。
- 2024年7月:Beyond Airは、低酸素性呼吸不全および肺高血圧症の治療のために一酸化窒素(NO)を生成する初のデバイスであるLungFit PHシステムのCEマーク承認を取得しました。このシステムは特許取得済みのイオナイザー技術を使用して周囲空気からNOを生成し、人工呼吸器回路を通じて供給します。
世界の呼吸回路市場レポートの範囲
セグメンテーション概要
| 開放式回路 |
| 半開放式回路 |
| 半閉鎖式回路 |
| 閉鎖式回路 |
| 同軸式回路 |
| 使い捨て式回路 |
| 再使用可能式回路 |
| 単一患者使用キット |
| 加熱ワイヤー式回路 |
| 加湿式回路 |
| 病院 |
| 外来手術センター |
| 専門クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 回路タイプ別 | 開放式回路 | |
| 半開放式回路 | ||
| 半閉鎖式回路 | ||
| 閉鎖式回路 | ||
| 同軸式回路 | ||
| 使用可能性別 | 使い捨て式回路 | |
| 再使用可能式回路 | ||
| 単一患者使用キット | ||
| 加熱ワイヤー式回路 | ||
| 加湿式回路 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年における呼吸回路のグローバル市場価値の予測は?
支出は25.3億米ドルに達すると予測されており、2027年から2032年にかけて年平均成長率6.21%を反映しています。
今後5年間で最も高い成長が見込まれる地域はどこですか?
アジア太平洋はICUの拡充と医療観光需要を背景に、約7.3%のCAGRで成長する見込みです。
麻酔科医の間で閉鎖式呼吸回路が注目を集めている理由は何ですか?
サステナビリティ規制と低流量技術により揮発性薬剤の使用が最大90%削減され、このセグメントは7.8%のCAGRを記録しています。
在宅での呼吸回路使用はどのくらいの速さで拡大していますか?
ポータブル人工呼吸器とリモートモニタリングが慢性ケア経路に普及するにつれ、在宅ケアの量は8.3%のCAGRで増加しています。
加熱ワイヤー設計が感染管理において重要な理由は何ですか?
吸入ガスを約36℃・湿度90%近くに維持し、人工呼吸器関連肺炎のリスクを低下させ、プレミアム価格を正当化します。
EU単回使用プラスチック規制は病院の購買にどのような影響を与えますか?
指令2019/904は購買者を再使用可能または再生可能な低流量セットへと誘導し、検証済みのエコ認証を持つベンダーを優遇しています。