
乳房病変局在化方法市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 636.02 百万米ドル |
| 市場規模 (2031) | 899.20 百万米ドル |
| 成長率 (2026 - 2031) | 7.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳房病変局在化方法市場分析
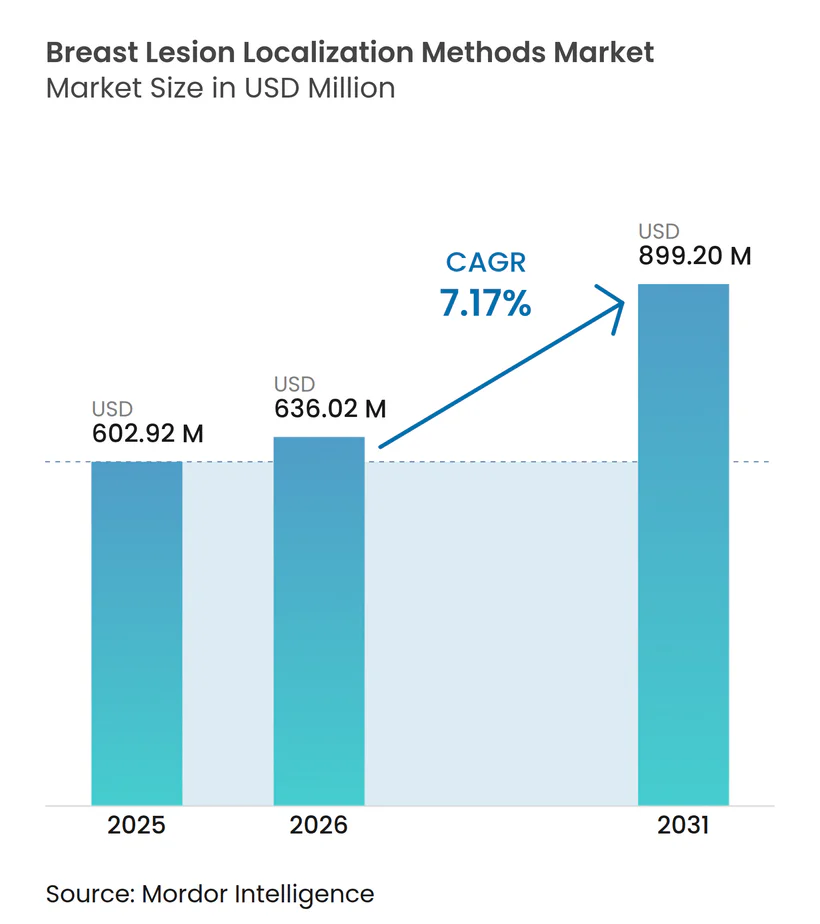
乳房病変局在化方法市場の規模は2025年に6億292万米ドルと評価され、2026年の6億3,602万米ドルから2031年には8億9,920万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは7.17%です。
この堅調な拡大の中核にあるのは、業界全体でワイヤーガイド局在化から磁気シード、レーダーリフレクター、RFIDプラットフォームへの転換であり、これらは高密度乳房組織でも確実に機能し、マルチモーダル画像との統合が容易で、放射性同位体ライセンスの負担を排除します。デバイスベンダーはハードウェアとリアルタイム分析および外科的ナビゲーションツールを組み合わせ、手術室時間を短縮し陽性断端再切除を削減するクローズドループワークフローを実現しています。米国における外来乳房温存手術の償還同等性、大西洋両岸での高密度乳房通知義務、中国およびインドでの大規模スクリーニング展開は、生産の国内回帰によるユニットコスト上昇の中でも処置件数を増加させています。Hologicによる2024年のEndomagneticsの3億1,000万USD買収やBDによる2026年1月のEnCor EnCompassの発売などの競争的動向は、プレミアムハードウェア機能が統合ソフトウェアエコシステムにいかに依存しているかを示しています。
レポートの主要ポイント
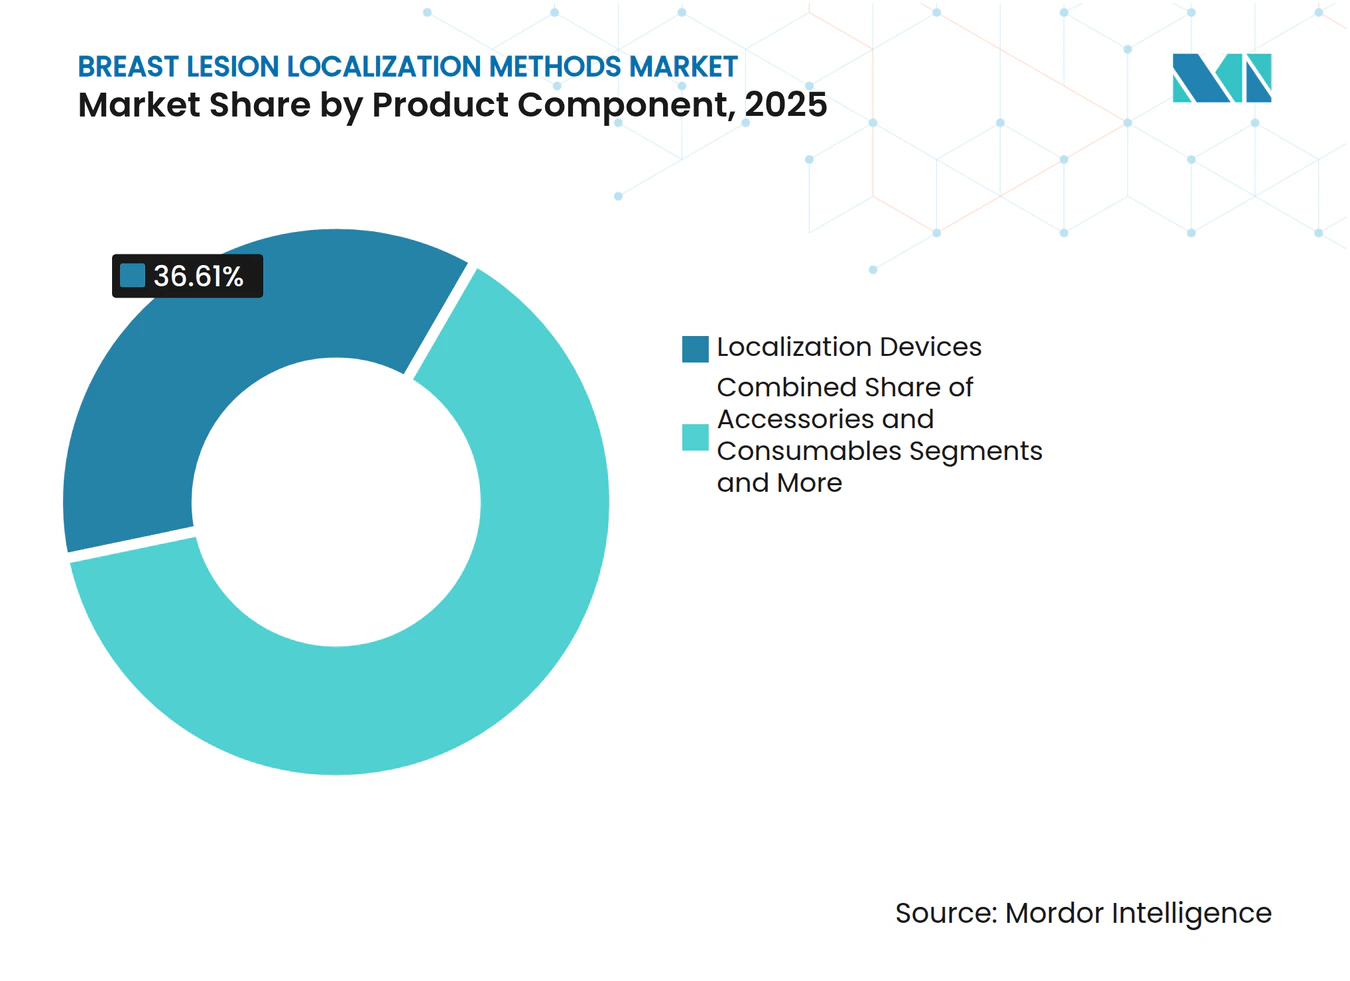
- 製品コンポーネント別では、局在化デバイスが2025年の乳房病変局在化方法市場シェアの36.61%をリードし、アクセサリー・消耗品は2031年までに7.63%のCAGRで拡大する見込みです。
- 画像ガイダンスモダリティ別では、超音波ガイド下処置が2025年の収益の50.05%を占め、MRIガイドワークフローは2031年までに最速の7.53%のCAGRで成長する見通しです。
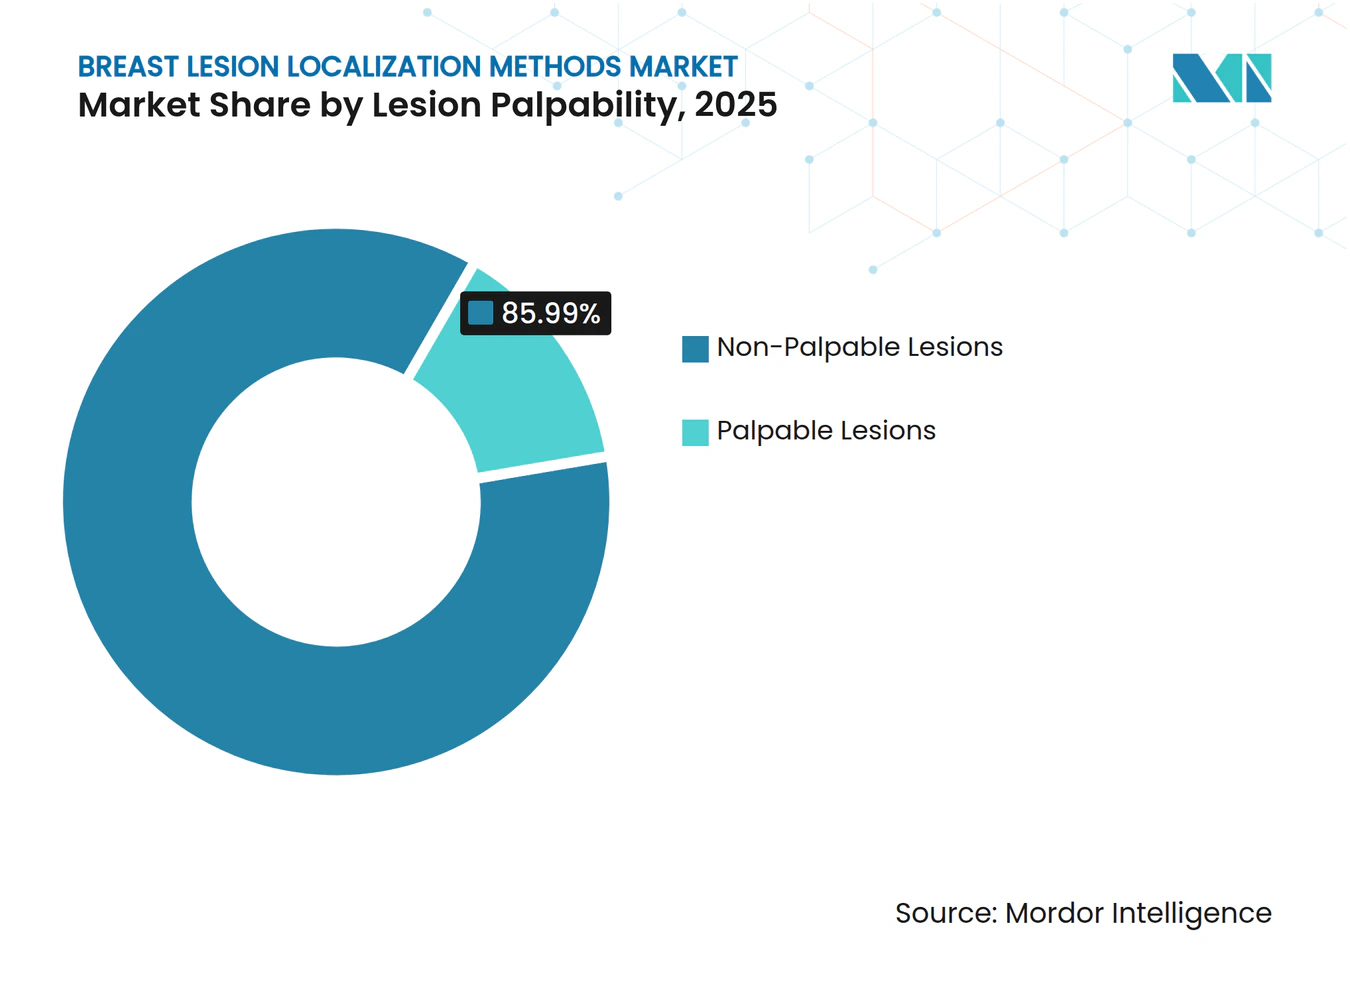
- 病変触知性別では、非触知性病変が2025年の総シェアの85.99%を占め、2031年まで8.49%のCAGRで拡大しています。
- 技術別では、ワイヤーガイド局在化が2025年に34.38%のシェアを維持していますが、磁気シード局在化は予測期間中に8.49%のCAGRで加速しています。
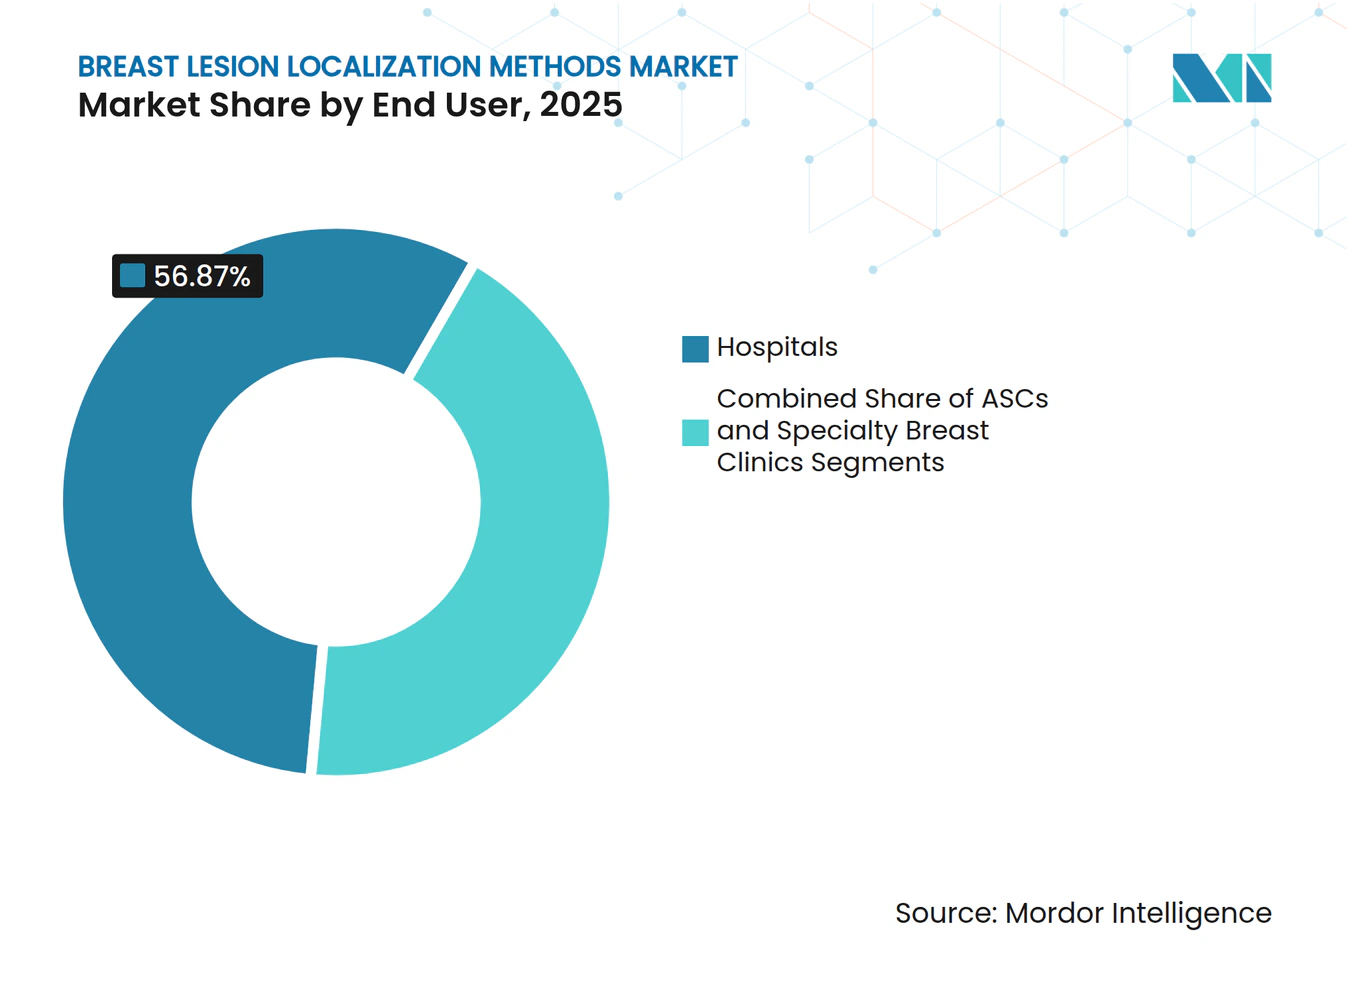
- エンドユーザー別では、病院が2025年の収益の56.87%を支配し、専門乳房クリニックは2025年のCMS償還同等性を背景に2031年まで7.61%のCAGRで拡大しています。
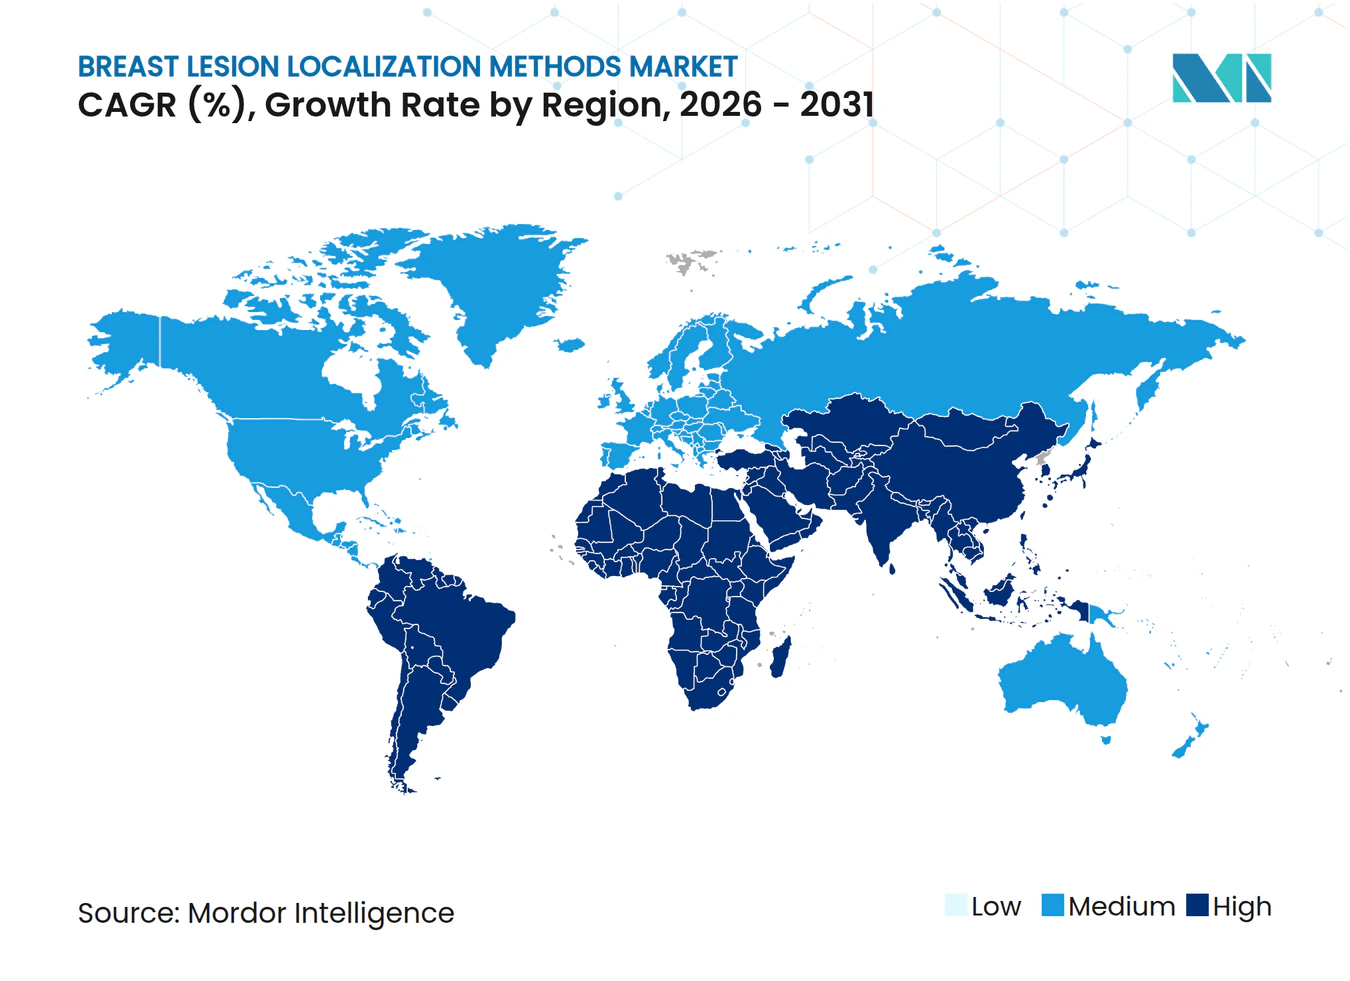
- 北米は2025年の収益の40.37%を占めるトップの地域市場であり、アジア太平洋地域は2031年まで7.93%のCAGRで最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(約)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高密度乳房組織における非ワイヤー局在化技術の採用拡大 | +1.2% | 北米、欧州、アジア太平洋都市部 | 中期(2〜4年) |
| 新興経済圏における早期乳がんスクリーニング率の向上 | +1.4% | 中国、インド、韓国 | 長期(4年以上) |
| 局在化システムと術中ナビゲーションプラットフォームの統合 | +0.9% | 北米、西欧 | 短期(2年以内) |
| マルチモーダル画像を可能にするMRI可視局在化マーカー | +0.8% | 北米、欧州、日本 | 中期(2〜4年) |
| 放射性シードシステムに対する放射線フリー代替品への規制的推進 | +1.1% | 北米、EU、オーストラリア | 短期(2年以内) |
| デバイスリードタイムを短縮するサプライチェーン国内回帰イニシアチブ | +0.6% | 北米、一部のEU市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高密度乳房組織における非ワイヤー局在化技術の採用拡大
2024年9月の高密度乳房通知規則により、米国の画像診断センターはマンモグラフィーで高密度実質が認められた女性に通知することが義務付けられ、患者の体位変換時でも固定されたままの磁気シードおよびレーダーリフレクターシステムへの迅速な転換が促進されています。2025年3月に発表されたJAMA Surgeryの多施設研究では、磁気シード局在化により高密度乳房コホートにおける陽性断端率がワイヤーガイダンスの21%に対して11%に低下したことが報告されました。[1] 40〜74歳の米国人女性の43%が現在、不均一または極めて高密度の組織を有すると分類されており、[2] 病院は超音波下で留置しMRIで確認できる放射線フリーデバイスを標準化しています。
新興経済圏における早期乳がんスクリーニング率の向上
中国は2024年から2025年にかけて国家スクリーニングプログラムを農村部の1億5,000万人の女性に拡大し、インドは2025年4月にAyushman Bharatデジタルヘルススタックにマンモグラフィー紹介を組み込み、韓国は2025年12月までに適用範囲を68%に引き上げました。[3] 非触知性病変の検出増加により対象処置プールが拡大していますが、農村部の病院では断片的な償還制度により依然として低コストのワイヤーシステムへの需要が傾いています。
局在化システムと術中ナビゲーションプラットフォームの統合
MedtronicのStealthStationは2025年11月に乳房外科手術のクリアランスを取得し、神経外科向けに構築されたナビゲーションコンソールが磁気シードを追跡し、ライブ映像に病変座標をオーバーレイできることを示し、Memorial Sloan Ketteringのパイロットでは再切除率が18%から7%に低下しました。Hologicの2026年2月のBrainlabとの提携は、Magseedハードウェアとナビゲーションソフトウェアを25%割引でバンドルし、年間200〜500件の乳房処置を行うコミュニティ病院をターゲットにしています。
マルチモーダル画像を可能にするMRI可視局在化マーカー
HologicのMagseedは2024年8月にT1強調MRIで視認可能な常磁性コアのFDAクリアランスを取得し、放射線科医が最初に超音波を使用せずにスキャナー内でマーカーを留置できるようになりました。2025年10月のRadiology誌の研究では、MRI可視シードがハイブリッドワークフローに置き換わった際に処置時間の中央値が40%短縮されたことが記録されました。この機能は、MRIでのみ病変が現れる浸潤性小葉癌およびBRCA1/2保因者の管理に不可欠です。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低所得市場における新規局在化デバイスの償還制度の限界 | −0.8% | 日本を除くアジア太平洋、中東・アフリカ、ラテンアメリカ | 長期(4年以上) |
| 病院採用を制約する厳格な放射性同位体取り扱い規制 | −0.6% | 北米、EU、オーストラリア | 短期(2年以内) |
| パンデミック後のコスト圧力の中での設備投資予算の制約 | −0.7% | グローバル、欧州およびラテンアメリカで深刻 | 中期(2〜4年) |
| 新しい局在化技術に対応した訓練を受けた乳房外科医の不足 | −0.5% | グローバル、農村部の北米およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低所得市場における新規局在化デバイスの償還制度の限界
インドの従業員国家保険はINR 5,000(USD 60)でワイヤーガイダンスのみをカバーしており、患者は磁気シードまたはレーダーデバイスにUSD 300〜480を自己負担しなければなりません。ブラジルのSUSはMagseedにBRL 800(USD 160)を償還していますが、BRL 1,200(USD 240)のコストを大幅に下回り、公立病院は採用を遅らせることを余儀なくされています。南アフリカの新しい国民健康保険は無線局在化を除外しており、民間施設へのアクセスを制限しています。
厳格な放射性同位体取り扱い規制が病院採用を制約
NRC規則は認定ユーザー、漏洩検査、書面による安全プログラムを要求し、米国の病院に年間USD 20,000〜50,000のコンプライアンスコストを追加しています。Euratom指令に基づく同様の欧州要件およびオーストラリアの2025年6月の安全警告により、小規模なコミュニティセンターはヨウ素125シードを廃止し磁気代替品を採用するようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品コンポーネント別:
アクセサリー・消耗品が成長を継続局在化デバイスは2025年の収益の54.74%を占め、物理的マーカーが乳房温存手術の基盤であり続けることを示しています。しかし、アクセサリー・消耗品セグメントは、乳房病変局在化処置ごとに単回使用の展開針、イントロデューサー、局在化ワイヤー・マーカー、処置専用の使い捨てアクセサリーが繰り返し必要とされることから、予測期間中に最速の7.63%のCAGRを記録すると予測されています。乳房温存手術の増加とワイヤーフリー局在化システムの採用拡大が、病院および乳房ケアセンター全体での消耗品の繰り返し需要をさらに促進しています。
プロバイダーを単一ベンダーのエコシステムに囲い込む独自のアクセサリー・消耗品からも並行した後押しがあります。BDのFDA認可済みEnCor EnCompassは、真空補助生検と局在化を1つのデバイスに組み合わせ、システムのライフタイムにわたってフォローオン針とシースの購入をBDに結び付けています。病院は利便性を受け入れる一方、調達担当者は消耗品の値上がりを抑えるためにバンドル価格を交渉しています。これらのトレンドは総じて、ハードウェア価格の侵食を和らげ、乳房病変局在化方法市場内でのベンダー競争力を支える継続的な収益モデルを確立しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
画像ガイダンスモダリティ別:
MRIワークフローが加速超音波ガイダンスは、スキャナーの普及と高密度組織におけるリアルタイム可視化により、2025年の処置の50.05%を支配しました。しかし、乳房病変局在化方法市場の規模においてMRIガイダンスに関連する部分は、高密度乳房の義務化が補助的MR検査を促進することにより、年率7.53%で最も急速に成長しています。HologicのMRI対応Magseedは、超音波とMRIの2段階ワークフローを不要にし、ブリガム・アンド・ウィメンズ病院の分析では局在化時間の中央値を40%短縮しています。
マンモグラフィーおよびステレオタクティックガイダンスは、大量スクリーニング施設内では依然として一般的ですが、臨床医が放射線フリーの経路を好むにつれて逆風に直面しています。CTガイダンスは、胸壁近くの後方病変に対する小さなニッチを占めています。新興市場、特に中国とインドでMRIフリートが拡大するにつれて、モダリティの組み合わせはさらに変化し、乳房病変局在化方法市場シェアの計算においてMRIが主流のツールとして定着するでしょう。
病変触知性別:
非触知性症例が成長を主導非触知性病変は2025年にすべての局在化処置の85.99%をすでに占めており、2031年まで7.27%のCAGRで拡大し続けるでしょう。早期スクリーニングにより手では触れられない小さな腫瘍が発見され、外科医は明確なマージンを達成するためにマーカー技術に依存せざるを得なくなっています。このコホート内では、磁気シードとレーダーリフレクターが患者の動きに関わらずターゲットにしっかりと固定されることで、再切除を減少させます。
触知性病変は、マンモグラフィーの普及率が30%未満にとどまる低所得地域でより多く見られます。これらの国々がスクリーニングプログラムを展開するにつれて、バランスは非触知性の症例に向けてさらに傾き、乳房病変局在化方法市場全体で高度なワイヤレスシステムを支持する需要パターンが強化されるでしょう。

技術別:
磁気シードがワイヤーガイドの既存勢力を侵食ワイヤーガイダンスは、多くの病院が最小限の追加コストで済むレガシーキットを所有しているため、2025年の収益の34.38%を依然として占めています。しかし、磁気シード局在化は、施設が核ライセンスの問題や当日スケジューリングのボトルネックを回避するにつれて、年率8.49%で上昇しています。レーダーリフレクターシステムとRFIDタグは、無期限のインプラント滞留時間と最小限の信号干渉による多病変追跡を提供することで成長を補完しています。
放射性同位体シードは、新しいNRC規則がコンプライアンスコストを引き上げた後に支持を失いつつあり、光学または光音響の代替手段は初期試験段階にとどまっています。調達サイクルが更新されるにつれて、磁気およびレーダープラットフォームは、現在ワイヤーが占める乳房病変局在化方法市場シェアのかなりの部分を転換する態勢が整っています。
エンドユーザー別:
外来外科センターが勢いを獲得病院は2025年の収益の56.87%を生み出し、複雑な腫瘍ケアにおける役割を反映していますが、専門乳房クリニックはCMSが2025年1月に償還同等性を延長した後、最速の7.61%のCAGRを記録しました。都市部の専門乳房クリニックは現在、画像診断、生検、局在化を1回の受診にまとめ、当日退院率を新たな高水準に押し上げています。
ワイヤレス局在化はその外来モデルに完全に合致しており、スケジューリングの摩擦を削減し、放射線科ライセンスの障壁を回避しています。200万~400万米ドルの初期費用がクリニックの普及を制限しているものの、プライベートエクイティの資金は、乳房病変局在化方法市場内に新技術をしっかりと位置づけるハブアンドスポーク型コンセプトに向けて流れています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米乳房病変局在化方法市場
北米は、高密度乳房通知義務が補助的画像診断およびワイヤレスマーカーの採用を促進したことにより、2025年の世界収益の40.37%を創出した。米国の病院はHologicのMagseedおよびMerit MedicalのSCOUTを迅速に採用し、両製品は昨年の全局在化処置の28%を占めた。カナダではオンタリオ州が2025年4月に磁気シードの償還を承認し、メキシコの公的医療制度は検診を拡大したものの、ワイヤレスの適用範囲は依然として民間施設に限定されている。
欧州乳房病変局在化方法市場
欧州は医療機器規制に基づくCEマーク承認経路を統一化し、レーダーリフレクターおよびRFIDタグの市場参入を円滑化している。ドイツの保険会社は2025年初頭に磁気シード費用の90%の支払いを開始し、フランス40施設にわたるワイヤレス局在化の評価を進めている。一方、英国ではNHSの資本配分の制約により設備更新が遅延している。南欧の緊縮財政による凍結が、地域の乳房病変局在化方法市場規模にさらなる下押し圧力を加えている。
アジア太平洋乳房病変局在化方法市場
アジア太平洋地域は7.93%のCAGRで最も急速な成長を遂げており、中国の1億5,000万人規模の農村部女性向け検診推進、インドのデジタル紹介システム、および韓国の68%のマンモグラフィ普及率がその原動力となっている。日本は2025年後半にMRI対応Magseedを承認し、オーストラリアは放射性シードの廃棄規制を強化したことで、三次医療施設が磁気システムおよびレーダーシステムへの切り替えを進めている。しかしながら、多くのASEAN市場では償還制度の整備が遅れており、近期における乳房病変局在化方法の市場シェアの拡大余地を抑制している。
中東・アフリカおよび南米乳房病変局在化方法市場
中東・アフリカおよび南米は、公的資金の不足および放射性同位元素の輸入障壁により依然として制約を受けている。ブラジルSUSは磁気シードをコスト以下で償還しており、南アフリカのNHI試験的導入はワイヤレス局在化を対象外としており、アルゼンチンの公的検診推進は民間クリニック以外での機器適用範囲を欠いている。
競合状況
市場集中度
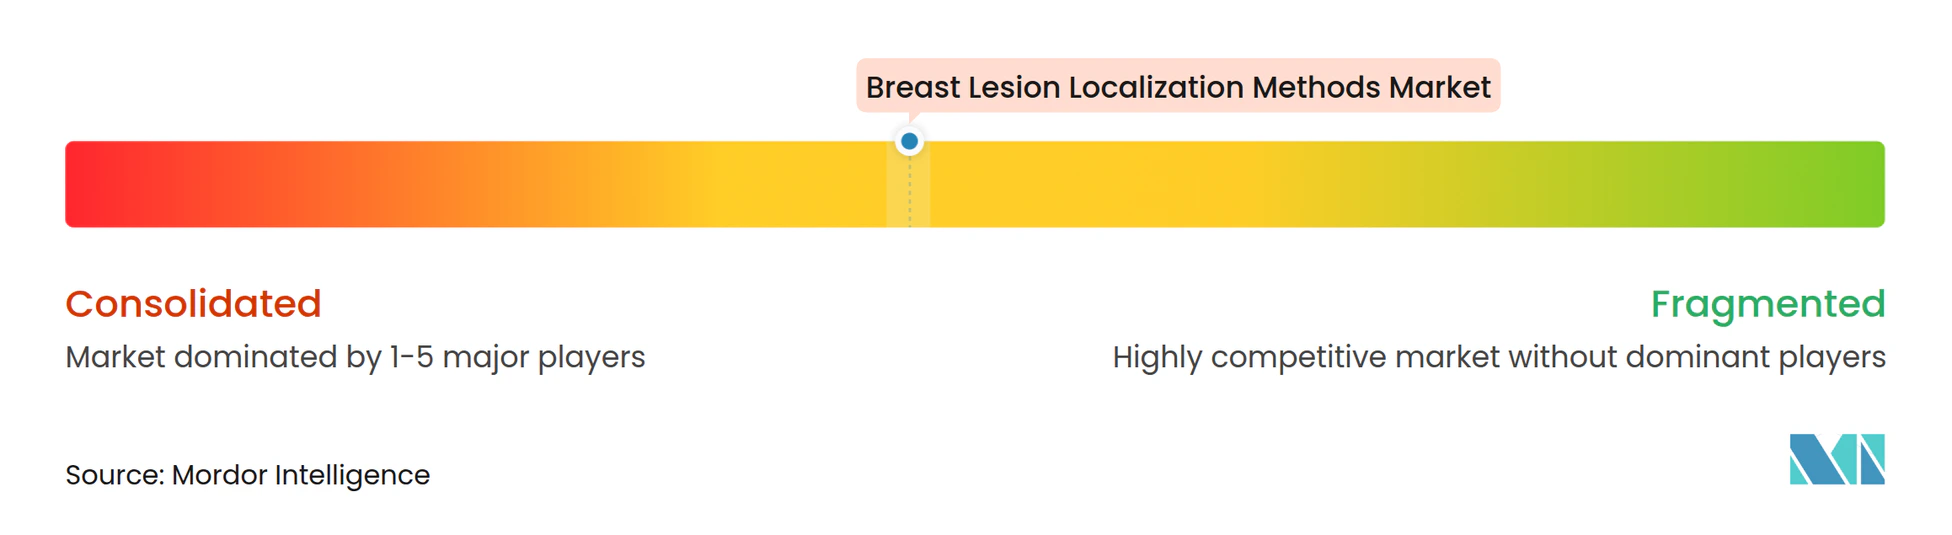
乳房病変局在化方法市場は中程度の集中度を示しています。HologicはEndomagneticsを買収した後、磁気シードのリーダーシップを確固たるものにしています。Merit Medicalは無期限に留置可能なレーダーリフレクターで差別化し、多病巣腫瘍を扱う外科医の間でシェアを獲得しています。
Sirius MedicalやSoteria Medicalなどの小規模企業は、EU規制の窓を活用して米国参入前にRFIDおよびGPSガイドタグの試験を行っています。競争上のポジショニングは現在、ハードウェアとナビゲーションまたはAI駆動の断端ツールのバンドルにかかっています。HologicのBrainlab提携とBDの消耗品中心のEnCompassは、乳房病変局在化方法市場内でエコシステム制御が単一デバイス販売に取って代わっていることを示しています。
ベンダーはまた、教育を通じて臨床的な支持を争っています。Hologicは2025年にMagseed Academyで320人の外科医を訓練し、Merit Medicalはそれ以外の採用を妨げる労働力のギャップに対処するためSCOUTプログラムで180人を認定しました。トレーニング、ソフトウェア、ハードウェアを単一パッケージとして資金調達できる企業は、急激な価格競争なしに乳房病変局在化方法市場の追加シェアを獲得できる立場にあります。
乳房病変局在化方法業界リーダー
-
Hologic Inc.
-
Merit Medical Systems
-
Danaher Corporation
-
Stryker
-
Becton, Dickinson and Company
- 注:主要企業の掲載順は順位を示すものではありません。
乳房病変局在化方法市場 このレポートでカバーされる企業
- Argon Medical Devices
- Beckton Dickinson
- BIOPSYBELL S.R.L. (BPB Medica)
- Danaher
- Elucent Medical
- Halma plc (IZI Medical Products)
- Hologic
- IsoAid LLC
- Matek Medikal
- MDL
- Merit Medical Systems
- Remington Medical
- Sirius Medical BV
- STERYLAB S.r.l.
- Stryker
- Suretech Medical
最近の産業開発事情 乳房病変局在化方法市場
- 2026年1月:BDはリアルタイム超音波とマーカー留置を融合させて再切除を削減するEnCor EnCompass生検局在化システムのFDAクリアランスを取得しました。
- 2026年1月:QT ImagingはFDAクリアランスを受けた乳房音響CTスキャナーとクラウドプラットフォームについてUAEとの独占販売契約を締結し、湾岸市場に3D放射線フリー画像診断の代替手段を導入しました。
乳房病変局在化方法市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、乳房病変局在化方法市場を、外科医が乳房部分切除術または生検手術の前後に疑わしい乳房組織をマーキング、追跡、または摘出するために使用する、すべての単回使用消耗品および再使用可能なガイダンスシステと定義する。対象技術は、ワイヤーガイド針、放射性シードまたはトレーサー、レーダーおよび無線周波数タグ、磁気シード、ならびに17カ国の病院、外来手術センター、および専門クリニックに販売されるレーダーリフレクターに及ぶ。
スコープ除外:マンモグラフィーや超音波コンソールなどの画像診断機器は含まれない。
セグメンテーション概要
- 製品コンポーネント別
- 局在化デバイス
- 検出/リーダーシステム
- アクセサリー・消耗品
- ソフトウェア/分析プラットフォーム
- 画像ガイダンスモダリティ別
- 超音波ガイド処置
- マンモグラフィー/ステレオタクティックガイド処置
- MRIガイド処置
- CTガイド処置
- 病変触知性別
- 非触知性病変
- 触知性病変
- 技術別
- ワイヤーガイド局在化(WGL)
- 放射性同位体シード局在化(RSL)
- 磁気シード局在化
- レーダーリフレクター局在化
- 無線周波数識別(RFID)タグ
- その他の新興技術
- エンドユーザー別
- 病院
- 外来外科センター
- 専門乳房クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な調査方法論とデータ検証
一次調査
北米、欧州、および高成長アジア市場における乳腺外科医、インターベンショナルラジオロジスト、手術室マネージャー、および調達責任者との構造化インタビューにより、典型的な局在化の組み合わせ、平均販売価格、アップグレードサイクル、およびデスクソースではほとんど開示されない償還の変化を明確化した。これらのフィードバックはデータのギャップを埋め、最終モデリング前の前提条件の範囲設定を導いた。
デスクリサーチ
Mordorのアナリストはまず、WHO-IARC GLOBOCAN、米国がん協会、ユーロスタット、および各国のデバイス登録機関などのティア1ソースから、公開されているがん統計および処置件数を収集した。これらに輸出入の出荷明細、新規シードマーカーに関する特許出願、ならびに米国FDAおよび欧州認定機関からのデバイス承認データを加え、企業の10-K、投資家向け資料、ならびにDow Jones FactivaおよびD&B Hooversに掲載された信頼性の高いビジネスメディアの商業的シグナルと照合した。記載されているソースは参照した文献の幅広さを示すものであり、データ収集と検証を完了するために多数の追加参考文献が精査された。
市場規模推計と予測
トップダウンとボトムアップを組み合わせたモデルを構築した。各国の乳がん検診件数、陽性スクリーン率、および乳房温存手術の普及率を起点として対応可能な需要プールを算出し、サンプリングされたサプライヤーの出荷量およびチャネルチェックと照合して合計値を精緻化した。処置件数の成長、局在化方法の構成比、加重平均販売価格の動向、40歳以上の女性人口、およびワイヤーフリーシステムのガイドライン主導の採用といった主要変数が年次変化を牽引する。多変量回帰によりこれらのドライバーを過去の収益と連動させ、シナリオ分により償還または技術転換のショックに対応した。ボトムアップ推計が不足する場合は、専門家レビューを経て類似施設の平均値を補完した。
データ検証と更新サイクル
アウトプット表は、承認前に二段階のピアレビュー、独立指標との差異チェック、および異常値の解消を経る。モデルは12カ月ごとに更新され、製品リコール、大型買収、償還変更などの重要事象が発生した場合には中間更新が行われる。最終的なアナリストによる精査により、クライアントが最新の検証済み数値を受け取ることを確保する。
Mordorの乳房病変局在化方法ベースラインが信頼を得る理由
各社が異なる製品構成、価格基準、および更新サイクルを採用するため、公表値はしばしば乖離する。
本市場における主要なギャップ要因には、レーダーリフレクターおよび磁気シードが従来のワイヤーと並んでカウントされているかどうか、為替レートの選択、ならびに収益が工場出荷価格または販売代理店レベルで表示されているかどうかが含まれる。Mordorのレポートは製造業者販売価格でデバイスの全収益を告し、すべての高需要地域にスコープを拡大しているのに対し、一部の出版社は高所得市場のみを追跡するか、新しいワイヤレスシステムを除外している。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 0.60 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 2.48 ビリオン 米ドル(2025年) | グローバルコンサルタンシーA | 類似スコープ;一次インタビューが少ないため平均販売価格の検証が限定的 |
| 0.30 ビリオン 米ドル(2023年) | 業界団体B | ワイヤーデバイスのみを追跡し、米国およびEU-5の工場出荷価格を報告 |
| 0.42 ビリオン 米ドル(2024年) | 地域コンサルタンシーC | 途上国のみをカバー;レーダーおよび磁気システムを除外 |
要約すると、幅広い公開データと臨床医の直接的な知見、および毎年更新されるモデルを組み合わせることにより、Mordor Intelligenceは意思決定者が自信を持って依拠できる、バランスのとれた透明性の高いベースラインを提供する。
レポートで回答される主要な質問
無線乳房病変局在化デバイスへの需要はどのくらいの速さで成長していますか?
磁気シード局在化セグメントは、病院がワイヤーおよび放射性シードシステムを置き換えるにつれて、2031年まで8.49%のCAGRで拡大しています。
局在化処置において最もシェアを伸ばしている画像モダリティはどれですか?
MRIガイドワークフローは最も急速に成長しており、高密度乳房の義務化とMRI対応マーカーにより年率7.5%の成長が予測されています。
外来外科センターが処置件数を増加させているのはなぜですか?
2025年に導入されたCMS償還同等性により、外来センターが病院と同じ料金で乳房温存手術を請求できるようになり、局在化収益においてCAGR 8.14%を促進しています。
新興市場での無線局在化の採用を制限しているものは何ですか?
公的保険はワイヤーガイダンスのみをカバーすることが多く、患者は磁気シードまたはレーダーシステムを自己負担しなければなりません。
ベンダーは訓練を受けた乳房外科医の不足にどのように対処していますか?
HologicやMerit Medicalなどの企業は、外科医が無線局在化ツールを実際に体験できる認定プログラムを運営しています。