
米国マンモグラフィー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
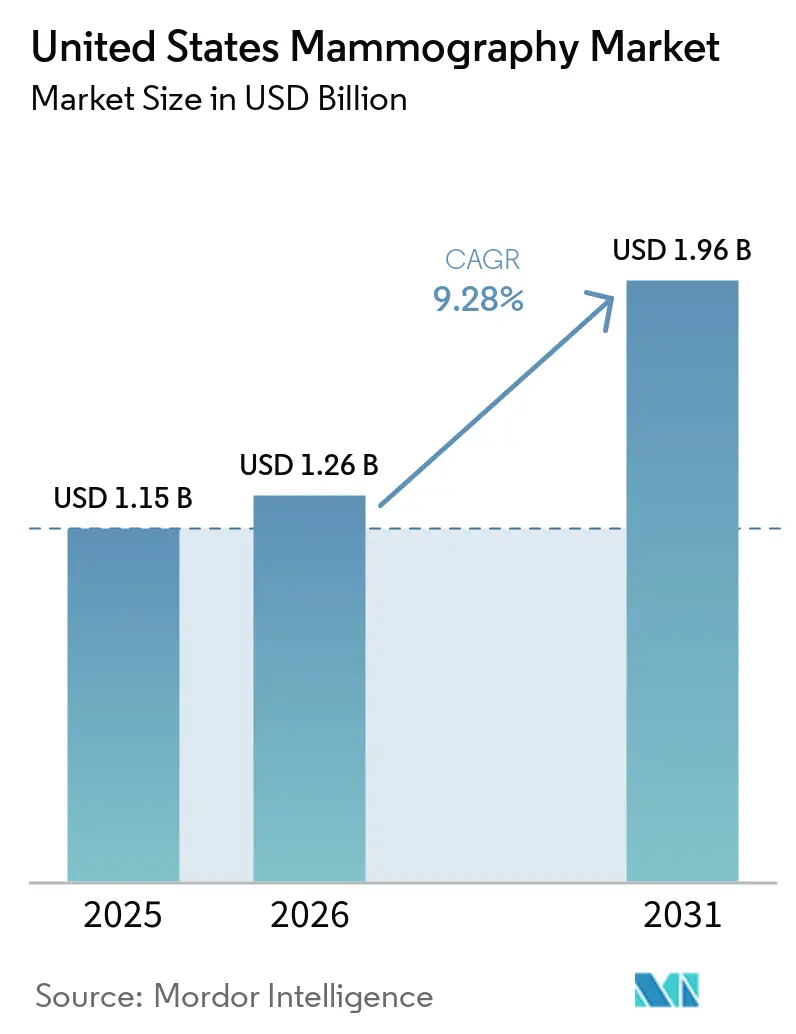
| 基準年の市場規模 (2025) | 1.15 十億米ドル |
| 市場規模 (2026) | 1.26 十億米ドル |
| 市場規模 (2031) | 1.96 十億米ドル |
| 成長率 (2026 - 2031) | 9.28 % |
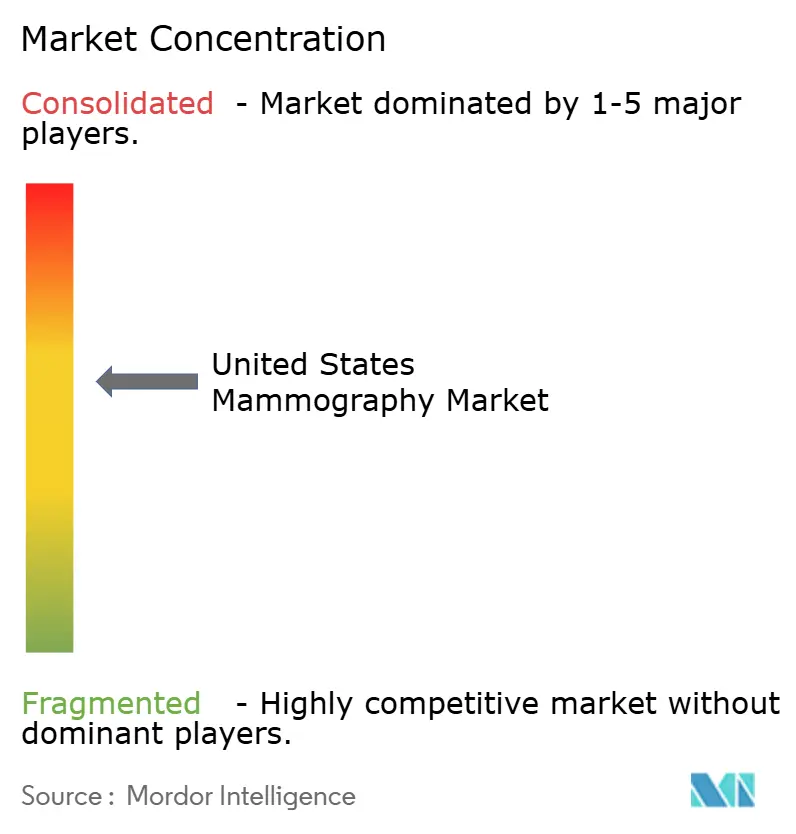
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国マンモグラフィー市場分析
米国マンモグラフィー市場規模は2026年にUSD 12.6億と推計され、2025年のUSD 11.5億から成長し、2031年の予測ではUSD 19.6億に達する見込みであり、2026年〜2031年にかけてCAGR 9.28%で成長します。持続的な成長は、連邦政策、急速な技術アップグレード、および基本的な機器交換サイクルを大幅に上回るスクリーニング需要を増大させる人口動態的圧力の相互作用を反映しています。人工知能(AI)の導入により読影時間が短縮され、検出感度が向上し、より迅速なシステム更新を促す説得力のある投資収益率が生まれています。一方、40歳という低いスクリーニング開始年齢により、対象となる女性人口が約2,000万人拡大し、追加の撮影能力とモバイルアウトリーチサービスが必要となっています。3Dトモシンセシスに対する診療報酬の引き上げがコスト格差を縮小し、2Dシステムからの移行を加速させており、38州の乳腺濃度通知法により、線維腺組織を撮影できる高度なモダリティの採用がプロバイダーに促されています。画像センター間の統合やAI開発企業の垂直統合により、高度なプラットフォームの展開がさらに拡大し、アルゴリズム学習のためのデータが統合されています。
レポートの主要ポイント
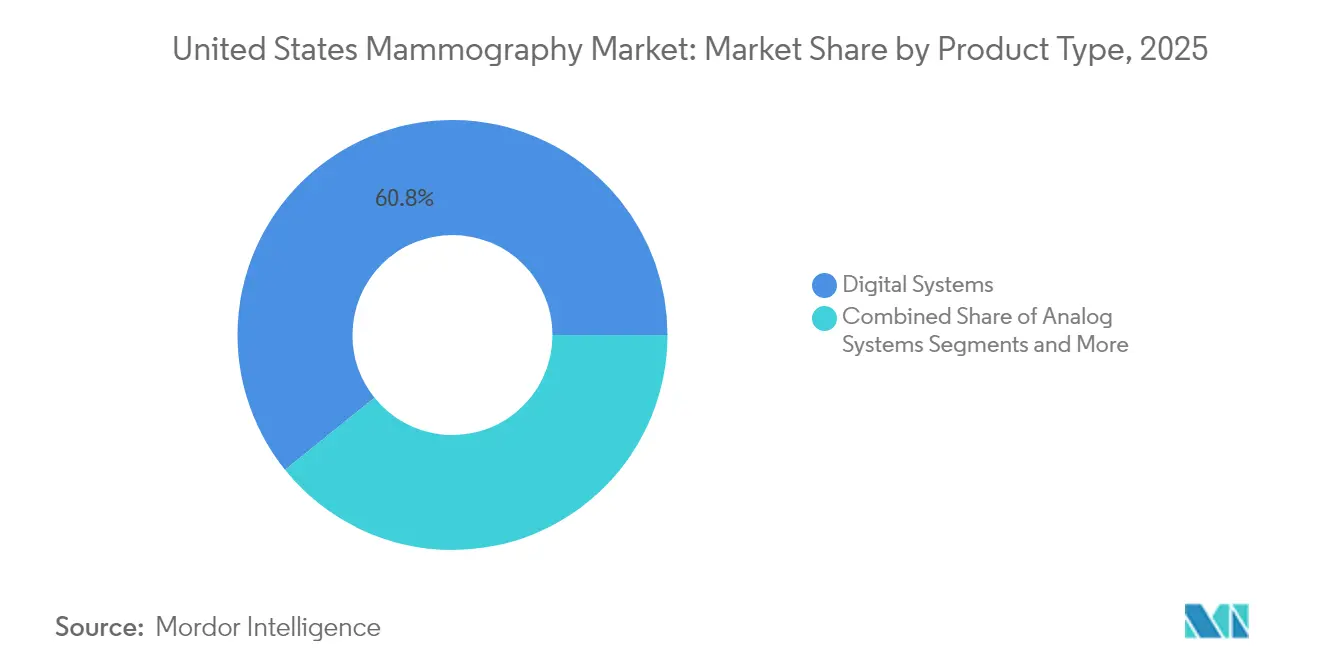
- 製品タイプ別では、デジタルシステムが2025年の米国マンモグラフィー市場シェアの60.78%を占めました。
- 3Dブレストトモシンセシスシステムは、2031年にかけてCAGR 9.88%で拡大する見込みです。
- 技術別では、2Dフルフィールドデジタルマンモグラフィーが2025年の市場規模の50.40%を占め、フォトンカウンティングデジタルマンモグラフィーは2031年にかけてCAGR 10.02%で成長する見込みです。
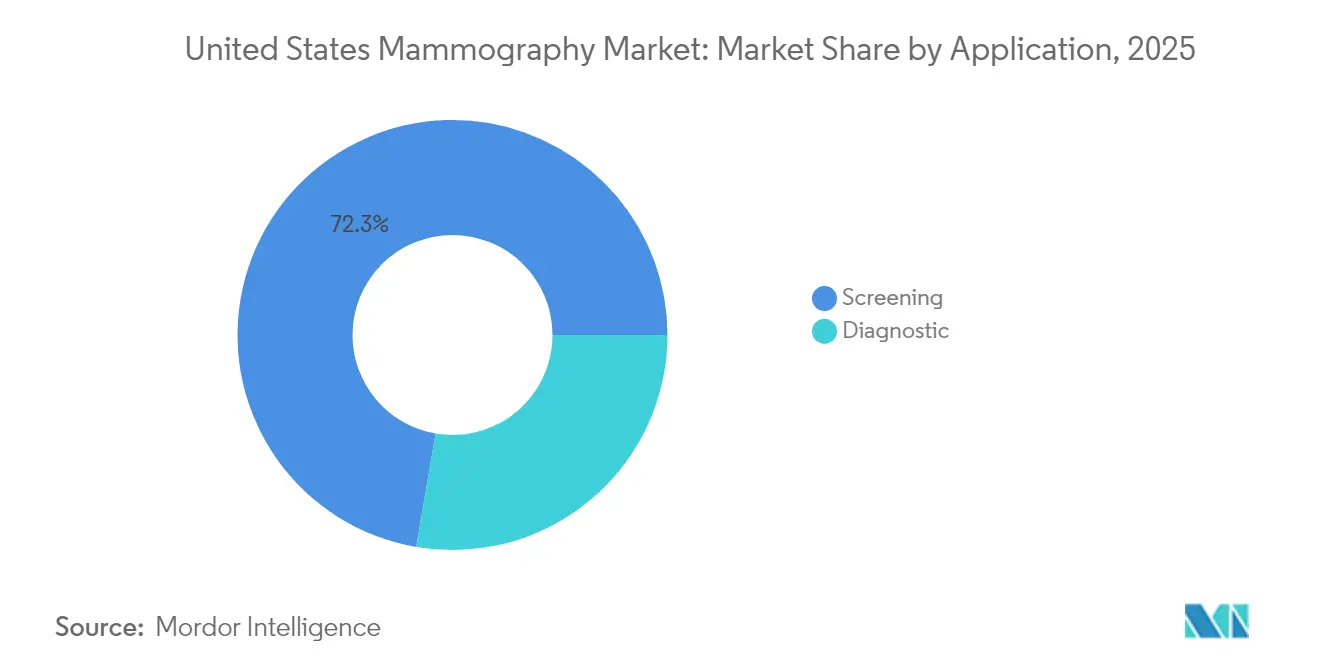
- 用途別では、スクリーニングが2025年の収益の72.30%を占め、インターベンショナルステレオバイオプシーは2031年にかけてCAGR 10.05%で拡大しています。
- エンドユーザー別では、病院が2025年の収益の44.10%を占めましたが、診断画像センターは2031年にかけてCAGR 9.55%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国マンモグラフィー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乳がんの増大する負担 | +1.5% | 人口密度の高い州でより大きな影響を伴う全国規模 | 中期(2〜4年) |
| 3Dトモシンセシスに対する連邦診療報酬 | +1.8% | メディケア比率の高い地域で加速する全国規模 | 短期(2年以内) |
| 急速な技術アップグレード | +1.2% | 都市部の画像センターに集中する全国規模 | 中期(2〜4年) |
| 乳腺濃度通知法の拡大 | +0.9% | 現在38州が義務付けている州固有の規制 | 短期(2年以内) |
| AI対応トリアージおよびワークフロー自動化 | +1.4% | 大手画像チェーンが優先する全国規模 | 中期(2〜4年) |
| 米国地方部におけるモバイルアウトリーチバンの普及 | +0.8% | 農村部および都市部のサービス未提供地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乳がんの増大する負担
40〜49歳の女性における発生率は2015年から2019年にかけて年率2%増加し、これを受けて米国予防サービス特別委員会(USPSTF)はスクリーニング開始年齢を40歳に引き下げました[1]米国予防サービス特別委員会、「乳がんのスクリーニング」、JAMA、jamanetwork.com。この決定により、米国マンモグラフィー市場は新たに対象となる約2,000万人の女性によって即座に拡大し、放射線科医不足に直面している施設への需要が増加しました。黒人女性の死亡率は白人女性より40%高く、これにより都市部のプログラムでは、標準的な2Dイメージングの感度27.8%に対して感度88.9%を達成するコントラスト強調マンモグラフィーの採用が推進されています。フェローシップ職の欠員が約1,400件と推計される人材不足により、スループットを維持するためのAI意思決定支援への依存が高まっています。40歳以上の女性の最大半数に密度の高い乳腺組織が見られ、潜在的な病変を検出できるトモシンセシスおよびフォトンカウンティングシステムの必要性が高まっています。これらの疫学的圧力が相まって、設備投資を押し上げ、米国マンモグラフィー市場の長期的な勢いを強化しています。
3Dトモシンセシスに対する連邦診療報酬
メディケア・メディケイドサービスセンター(CMS)は、デジタル乳房トモシンセシスに対する全国的な保険適用を制定し、普及を抑制していた従来の50〜80米ドルの自己負担差額を撤廃しました[2]疾病管理予防センター、「乳がんスクリーニングガイドラインの更新」、cdc.gov。民間保険会社はCMSに迅速に追随し、現在で民間保険加入者の95%が事前承認なしに3D検査を受けられるようになっています。この同等化は説得力のある臨床的証拠とも一致しており、DBTはコールバック率を41%低下させ、がん検出率を29%向上させます。収益の見通しが明確になることで、旧来の2D装置の更新が加速し、機器のライフサイクルが9年から約6年に短縮されています。フロリダ州、アリゾナ州、ペンシルベニア州のメディケア加入者が多い地域を担当するプロバイダーが最初に更新を進めており、競争力の同等化を求める二次市場にも波及効果が広がっています。
急速な技術アップグレード
2025年6月の米国食品医薬品局(FDA)によるClairity Breastの認可により、単一のマンモグラムから5年間のがんリスクを層別化するリスク予測ソフトウェアが導入されました。フォトンカウンティング検出器は、現行のデジタルシステムと比較して100倍の解像度向上と30〜40%の被曝線量低減を約束します。SCEMAMトライアルでは、コントラスト強調マンモグラフィーが2Dイメージングに対して1,000人あたり10件多くのがんを検出することが確認されました。機器メーカーはこれらの革新をAIガイドポジショニングおよび自動品質チェックとバンドルし、検査時間を短縮して稼働能力を解放しています。Siemensの「MAMMOMAT B.brilliant」は5秒で3D撮影を実現し、動きによるアーチファクトを排除します。これらの総合的な改善が、より迅速な機器更新を促し、段階的な支出増加が米国マンモグラフィー市場拡大の重要な柱となっています。
乳腺濃度通知法の拡大
38州での乳腺濃度開示の義務化により、補足的な選択肢について女性に告知を怠った施設の管理業務負担および法的リスクが増大しています。2024年9月に施行されたFDAの最終規則により全国で統一された表現が標準化され、複数州にまたがる医療システムが統一プロトコルを策定できるようになりました。スクリーニング対象女性の40〜50%に密な乳腺組織が認められ、トモシンセシス、自動乳房超音波、およびコントラスト強調マンモグラフィーへの需要が誘導されています。病院は、密な組織のがんを見逃した場合の医療過誤責任(平均USD 100万)を回避するためにアップグレードを行っています。ベンダーは、画像品質と安全性のバランスを取る臨床医を安心させるため、被曝線量を低減した3D撮影を強調しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 放射線被曝安全上の懸念 | -1.1% | 小児隣接施設で高まる全国規模 | 中期(2〜4年) |
| DBTユニットの高い設備投資・サービスコスト | -0.7% | 農村部および独立系画像センター | 短期(2年以内) |
| フェローシップ訓練を受けた乳房放射線科医の不足 | -1.3% | 農村部・二次市場で深刻な全国規模 | 長期(4年以上) |
| 画像センターの統合による購入延期 | -0.9% | プライベートエクイティ活動が活発な大都市圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
放射線被曝安全上の懸念
DBTは患者を2Dの検査より15〜25%高い被曝線量にさらし、平均腺線量はフルフィールドデジタルマンモグラフィー(FFDM)の1.40〜1.89 mGyに対してDBTは2.04〜2.33 mGyです。患者擁護団体は、特に新たにスクリーニング対象となった40歳コホートに対し、数十年にわたる毎年のスクリーニングによる累積被曝への懸念を強調しています。FDAのMQSA検査官は、施設が検査量を増やすにつれて、線量違反をより頻繁に指摘しています。製造業者は、2 mGy未満の性能を実現するAI強化再構成およびフォトンカウンティング検出器で対抗していますが、根強い懸念が小児病院や家族クリニックでの急速な普及を妨げています。被曝への不安は米国マンモグラフィー市場をわずかに抑制していますが、技術の進歩によってその差は着実に縮まっています。
DBTユニットの高い設備投資・サービスコスト
トモシンセシスプラットフォームの価格はUSD 200,000〜275,000の範囲で、エントリーレベルのデジタルシステムのほぼ2倍のコストです。年間サービス契約はUSD 41,500に達し、年間スクリーニング数が1,200件未満の農村病院のキャッシュフローを圧迫しています。資金調達の障壁により、一部の独立系事業者は統合が解決するまで購入を延期し、ベンダーのリース制度やモバイルバンへの依存を高めています。非営利のアウトリーチ車隊が農村部のギャップを埋めていますが、経済的なハードルが3Dシステムの完全普及を依然として遅らせており、米国マンモグラフィー市場の近期加速を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:デジタルシステムが市場の進化をリード
デジタル機器は2025年に市場の60.78%を占め、フィルムユニットのほぼ完全な退場を反映しています。しかし、交換の勢いは3Dトモシンセシスへとシフトしており、支払者が診療報酬を均等化し、臨床的エビデンスが増加するにつれて、2031年にかけてCAGR 9.88%で進展する見込みです。アナログシステムは主に孤立したクリニックに残存しており、レトロフィットキットが機能を延命させているものの、規制圧力の強化に伴って徐々に重要性を失っています。SCEMAMによって実証されたプレミアムコントラスト強調プラットフォームは、診断の優位性を追求する三次医療センターに差別化された選択肢を提供しています。全体として、体積・コントラストイメージングへの高まる需要が米国マンモグラフィー市場の成長を牽引しています。
デジタルアップグレードの価値提案は、画像の鮮明さ、ワークフロー自動化、およびAIアナリティクスを組み合わせており、読影時間を30〜40%短縮します。プロバイダーはプレミアムパッケージを単純な交換ではなく、紹介患者を引き付け、より高い技術料金を正当化する競争資産として捉えています。モバイル車隊が車載スイートを近代化するにつれて、デジタルメーカーはソフトウェアライセンスおよび検出器交換のアフターマーケット収益を拡大し、米国マンモグラフィー市場をさらに深化させています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


技術別:AIの統合が2Dデジタル支配を変革
フルフィールドデジタルは50.40%のシェアを維持していますが、フォトンカウンティング検出器は超高解像度と被曝低減を組み合わせることからイノベーションの中心となっています。早期導入者は微石灰化のより鮮明な可視化を報告しており、偽陰性の減少とリコール率の低下につながっています。ProFound Detection 4.0などのAIガイドCADおよびトリアージツールは読影時間を短縮し特異性を向上させ、米国マンモグラフィー市場全体でのAI採用を加速しています。
3Dトモシンセシスは診療報酬での牽引力を高めており、Clairity Breastの予測機能は検出からリスク層別スクリーニングへの将来的なシフトを示唆しています。ベンダーはスマートワークリスト機能を組み込んで複雑なケースをフェローシップ専門医に自動的にルーティングし、放射線科医不足を緩和しています。クラウド展開の統合により、複数拠点のチェーンにスケーラビリティが確保され、ソフトウェアの差別化が米国マンモグラフィー市場における競争ポジショニングを定義するようになっていることが示されています。
用途別:スクリーニング支配がインターベンショナル成長に直面
スクリーニングは2025年の総量の72.30%を占め、人口動態の拡大およびガイドライン改訂により、さらに数百万人の女性が毎年の検査へと誘導されました。一方、インターベンショナルステレオバイオプシーは、検出率の向上と精密ガイダンスに牽引され、CAGR 10.05%で成長しています。病院は患者の脱落を抑制するため同日生検とスクリーニングを統合し、1回の受診あたりの収益を拡大し、付加価値手技に起因する米国マンモグラフィー市場全体の規模を向上させています。
AI駆動の病変特性評価により不要な生検が削減され、患者および保険者の信頼を高めると同時に、稼働能力の利用率を改善しています。モバイルバンはスクリーニングと超音波トリアージの両方を車内で提供するケースが増えており、農村郡でのアクセスを補完しています。このサービスモデルは段階的な需要を固定化し、収益源を多様化させており、進化するケアパスウェイが米国マンモグラフィー市場のレジリエンスを強化していることを示しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:画像センターの統合が病院優位に挑戦
病院は統合型腫瘍科パスウェイの導入と予算の余裕度を背景に、2025年の収益の44.10%を生み出しました。しかし、プライベートエクイティが支援する診断画像センターがCAGR 9.55%で拡大しており、集中型AIハブを活用してサブスペシャリスト読影を集約し、過負荷の病院システムからの流出を取り込んでいます。コスト効率の高いフットプリントは、待ち時間の短縮を好む患者に響き、業界内でのポジションを強化しています。
外来手術センター(ASC)は、スクリーニング、生検、および外来部分切除術を一か所でバンドル提供し、ケアサイクルを短縮することでさらなる変革をもたらしています。農村地域は、UCデービス校などの学術保健システムが運営するモバイルスイートに依存しており、公平性を向上させながら米国マンモグラフィー市場全体のスループットを高めています。総じて、サービス提供場所の変化トレンドがベンダーの販売チャネルおよびサービス収益配分を再編しています。
地域分析
地域的なダイナミクスは、人口統計学的密度、政策採用、およびプロバイダーの統合がどのように機器配分を導くかを示しています。カリフォルニア州、ニューヨーク州、テキサス州などの沿岸州は最も深い資本プールを有しており、診療報酬コードよりも先行してフォトンカウンティングおよびコントラスト強調システムを導入しています。これらの州における高い平均診療報酬が市場成長を牽引しています。
乳腺濃度通知の展開は補足的スクリーニング需要に不均一さをもたらしており、コネチカット州やニューヨーク州などの早期義務化州は3D採用率が高く、遅れて採用した州は移行を継続しています。大都市圏の回廊に集中するプライベートエクイティが技術更新を加速させ、チェーン運営会社の市場シェアを押し上げています。今後の成長は、政策と容量拡大の調和にかかっており、サービス不足地域が同等水準に向けて上昇することを可能にします。
規制環境
米国のマンモグラフィ市場は、FDAが管理するマンモグラフィ品質基準法(MQSA)の下で運営されており、21 CFR Part 900(2026年4月30日時点で更新)に成文化されている。MQSAは、施設の認定を認証および年次検査に結び付け、機器性能、画像品質、医師・技師・医学物理士の資格を審査する。これらの要件は、特にコンプライアンスと品質保証の観点から、提供者の購買判断やサービス契約条件に影響を与えている。
直近のコンプライアンス上の重要な転換点は、2024年9月10日に発効したMQSA最終規則(2023年公布)である。これは全国の患者に対する標準化された乳房濃度通知を義務付けるものである。デジタルマンモグラム画像の適時提供・転送(依頼から暦日で15日以内)といった運用要件も、州境を越えて運営する画像診断チェーンにおけるPACS接続、ワークフローソフトウェアの選定、複数拠点間のプロトコル標準化に影響を与えている。
競合環境
Hologic、GE HealthCare、Siemens Healthineerなどの主要機器メーカーがハードウェア供給の中核を担っていますが、差別化はAIソフトウェアエコシステムによってますます牽引されています。HologicのGenius AI Detectionは3Dワークフローにシームレスに統合され、読影時間を40%短縮することでアップグレード意欲を固めています。GE HealthCareはRadNetと協力して、400か所のセンターに組み込まれたSmartTechnologyアルゴリズムを共同開発しています[3]DeepHealth、「GE HealthCareとRadNetの協力」、deephealth.com。Siemensは5秒で3D撮影を実現するMammomat B.brilliantにより検出器イノベーションを推進し、線量効率を強調しています。
サービスチェーンがソフトウェアベンダーを買収するにつれて垂直統合が激化しており、RadNetによるiCADのUSD 1億300万の買収により、米国の放射線科業務の17%が共有AIの傘下に統合され、データと交渉力が集約されています。VolparaやScreenPointなどのAI専業企業は、リスクモデルを日常業務に統合するために画像グループと提携しています。このソフトウェアとハードウェアの融合が、繰り返しのライセンス収益を生み出し、スイッチングコストを高め、AIダイナミクスを米国マンモグラフィー市場に確固として組み込んでいます。
米国マンモグラフィー業界のリーダー企業
Siemens AG
GE Healthcare
Koninklijke Philips N.V.
Fujifilm Holdings Corporation
Hologic, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
MQSAの濃度通知要件(2024年9月発効)は、スクリーニングプログラムを、高濃度乳房組織経路により適切に対応できるモダリティやワークフローへとシフトさせる推進力となっている。これはまた、造影マンモグラフィ(CEM)、CEMガイド下生検、および日常業務に統合された補助画像トリアージにとっての市場空白を生み出している。Siemens HealthineersがMammomat B.brilliantのCEMおよびCEM生検機能についてFDA承認を取得したことは、施設が診断的精査を院内で完結させる助けとなり得る具体的なプラットフォーム例を示している。これは、スクリーニングを下流の診断・介入サービスと組み合わせる病院システムや大規模画像診断センターを後押しするものである。
AI対応の乳房画像診断ツールの企業導入は、引き続き目に見える収益化の道筋となっている。OEMは、単独のパイロット導入にとどまらず、サードパーティ製のアルゴリズムと再構成技術を既設ベースに組み込みつつある。GE HealthCareは2026年4月、RadNetの子会社であるDeepHealthとの協業を拡大し、Safeguard ReviewやProFound ProなどのAIツールをSenographe Pristinaプラットフォームに統合した。GE HealthCareはまた、2025年後半にディープラーニングによる3D再構成アプリケーションであるPristina Recon DLについてFDA市販前認証を取得した。これらの動きは、画像診断チェーンがラジオロジストの人員制約を管理しながらスループットと一貫性を拡大するのに役立つ、標準化された複数拠点向けワークフローパッケージ(撮影、再構成、トリアージ、レビュー)をめぐる機会を後押ししている。
最近の業界動向
- 2026年6月:Siemens Healthineersは、Mammomat B.brilliantに関する造影マンモグラフィ(CEM)およびCEM生検機能についてFDA承認を取得したと発表した。この規制承認は、ハイエンド画像診断プラットフォームの機能を拡大し、統合された生検ワークフローを備えた次世代B.brilliantシステムの米国内センターへのより広範な展開を可能にするものである。
- 2026年6月:GE HealthCareは、RadNetの子会社であるDeepHealthとのマンモグラフィ協業を拡大し、新たなBreast Suiteアプリケーションを世界市場に展開した。この協業は、AI対応の乳房画像診断ワークフローを拡大し、複数のセンターおよび市場においてAI主導のマンモグラフィ導入を加速させるものである。
- 2026年4月:Lunitが次世代3DマンモグラフィAIバージョン1.2についてFDA承認を取得した。この新たなAIモデルの3D読影機能は、米国市場におけるAI支援検出ソリューションを強化し、その展開を拡大するものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、米国における乳がんスクリーニングおよび診断ワークアップに使用されるマンモグラフィーイメージングから生じる収益として定義されており、システム販売および臨床現場でのイメージング出力を可能にする関連アップグレードを対象としています。
対象外の範囲:マンモグラフィーに基づかない広範な乳房イメージングモダリティ、およびマンモグラフィー手技に関連しない一般的な腫瘍学的検査は除外されます。
セグメンテーション概要
- 製品タイプ別
- デジタルシステム
- 3Dブレストトモシンセシスシステム
- アナログシステム
- コンピューテッドラジオグラフィーレトロフィットキット
- コントラスト強調マンモグラフィーシステム
- 技術別
- 2Dフルフィールドデジタル
- 3D/トモシンセシス
- フォトンカウンティングデジタル
- AI対応CADおよび画像トリアージ
- 用途別
- スクリーニング
- 診断
- エンドユーザー別
- 病院
- 診断画像センター
- 外来手術センター
- その他
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、米国におけるマンモグラフィーの需要と供給に関する期見解を構築し、計上される収益の明確な境界を設定するために使用されました。公的・公式情報源は主に、スクリーニング対象人口、乳がんの疾病負担、および普及に影響を与える償還・品質規則を確定するために活用されました。
CDCのスクリーニング統計およびがんサーベイランスサマリー、乳がん罹患率に関するNCIおよびSEERプログラムの刊行物、マンモグラフィー機器の監督および品質要件に関するFDAのページ、ならびに2Dおよび3D検査のプロバイダー経済に影響を与えるCMS料金表などの情報源を参照しました。また、米国がん協会などの組織によるガイドラインおよび臨床実践資料、ならびにスクリーニング利用率とモダリティ性能を論じた査読済み学術論文も参照しました。企業の提出書類、投資家向けプレゼンテーション、および信頼性の高い報道資料は、製品更新サイクルとプロバイダーの購買行動をマッピングするために使用され、その後、企業財務、ニュース、特許データベースの有料サブスクリプションを用いて方向性を相互確認しました。言及されたデスクリサーチ情報源はあくまで示であり、データ収集、検証、および調査の明確化のために他にも多数の参考文献が使用されています。
一次インタビューおよびサーベイ
一次調査は、標準的なシステム更新タイミング、2Dと3Dの利用比率、スクリーニングガイダンスが変化した際のイメージング施設の設備投資計画など、公開データセットでは十分に把握できない前提条件を検証するために使用されました。価格設定、手技スループット、および普及タイムラインに関するインプットを合計値確定前に整合させるため、米国全土のプロバイダー側、臨床側、機器側の専門家を幅広く対象に調査を実施しました。
一次調査フィールドワーク回者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:15% |
| 中位層:57% | 部門・ユニットリーダー:26% |
| 中小規模プレイヤー:15% | マネージャー:59% |
市場規模の算定と予測
規模の算定は、トップダウンとボトムアップの両ロジックを用いて構築されました。まず全国的なスクリーニングおよび診断活動のシグナルをイメージング能力ニーズに変換し、次に価格設定と更新の前提条件を用いて収益に換算しました。トップダウン側では、手技量のトレンドとスクリーニング対象人口を用いて需要プールを再構築し、ケア設定の構成比と2Dから3Dへの継続的なシフトを考慮して調整しました。
モデルの再現性を確保するため、年齢別スクリーニングガイダンスおよび参加率、3Dトモシンセシスの普及率、設置済みシステム1台あたりの平均稼働率、旧型プラットフォームの更新サイクル、2D対応と3D対応構成間の現実的な価格差など、市場の特性を示す少数の主要指標を中核インプットとして活用しました。予測にはシナリオ分析を使用し、普及速度、償還感応度、および更新ペースを、専門家のフィードバックと観察された政策の方向性に基づく範囲内で変動させました。結果は、サンプリングされた平均販売価格と販売台数の積や流通チャネル確認などの選択的なボトムアップ近似値によって裏付けられ、中小規模施設の視認性が限られる場合は、類似施設プロファイルに基づくプロキシ範囲を適用し、全国合計値に正規化しました。
データ検証と更新サイクル
モデルのアウトプットは、独立した指標間のトライアンギュレーションによって検証され、その後、手技量、設置済みベースの動向、およびアップグレードタイミング間の期待される関係に対する異常値チェックが実施されました。設定別または年別の分割に異常な急増が生じた場合は、その要因を再確認し、明確化が必要な場合は回答者に再連絡しました。
承認前に、数式、単位、および通貨処理がシリーズ全体で一貫していることを確認するため、複数ステップのアナリストレビューが実施されます。レポートは年次で更新され、ガイドラインの改訂、償還の変更、または主要な規制変更などの重要事象については中更新が行われます。納品直前にアナリストが最終確認を行い、クライアントがその時点で利用可能な最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceの米国マンモグラフィー市場推計と他の公表推計との比較
米国マンモグラフィーの公表市場規模は、著者が異なる収益レイヤーを含めることが多く、同一の基準年で整合していない場合があるため、必ずしも一致しません。この分野では、数値が機器に特化したものか、より広範な乳房スクリーニングおよび診断サービスを組み合わせたものかによって、最大の乖離が生じることが一般的です。
3Dトモシンセシスの普及率を償還シグナルと照合し、設置済みベースの更新タイミングを更新し、スクリーニング参加率に基づいて数量を結びつけることで、Mordor Intelligenceは合計値をバンドル化された乳房診断ではなく、マンモグラフィー固有の需要と価格推移に基づいたものに維持しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.15 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 0.79 ビリオン 米ドル(2024年) | 対象範囲が明確に記載されておらず、基準年が古いため、2Dから3Dへのアップグレード構成比と平均販売価格が同一サイクルで更新されていない場合、価値が過小評価される可能性があります。また、利用率と更新の透明性のある確認なしに、機器のみの見解に近い内容となっています。 |
| 業界情報誌B | 1.55 ビリオン 米ドル(2024年) | ラベルがより広範(スクリーニングおよび診断)であるため、マンモグラフィーと隣接する乳房診断および生検関連収益が混在する可能性があります。マンモグラフィー手技プールが明確に分離されていない場合、同一年の合計値が高く見える可能性があります。 |
数値間の乖離は、細かな計算上の差異ではなく、主に対象範囲の境界と基準年の整合性によって説明されます。市場を手技需要シグナル、設置済みベースの動向、および現実的な価格設定から再構築することで、結果は年度ごとに監査・再現しやすくなります。


レポートで回答される主要な質問
米国マンモグラフィー市場の規模はどのくらいですか?
米国マンモグラフィー市場規模は2026年にUSD 12.6億に達し、CAGR 9.28%で成長して2031年までにUSD 19.6億に到達する見込みです。
米国で最も急速に拡大しているイメージングモダリティはどれですか?
3Dブレストトモシンセシスシステムは、メディケアの全面的な診療報酬適用と優れた臨床アウトカムに支えられ、2031年にかけてCAGR 9.88%という最高の成長率で成長をリードしています。
米国マンモグラフィー市場の主要プレーヤーは誰ですか?
Siemens AG、GE Healthcare、Koninklijke Philips N.V.、Fujifilm Holdings Corporation、Hologic, Inc.が米国マンモグラフィー市場で事業を展開する主要企業です。
USPSTFの新しいガイダンスはスクリーニング需要にどのような影響を与えましたか?
開始年齢を40歳に引き下げることで、対象となる女性がほぼ2,000万人追加され、年間スクリーニング数が増加し、機器のアップグレードが加速しました。
最終更新日:



