
乳房生検デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
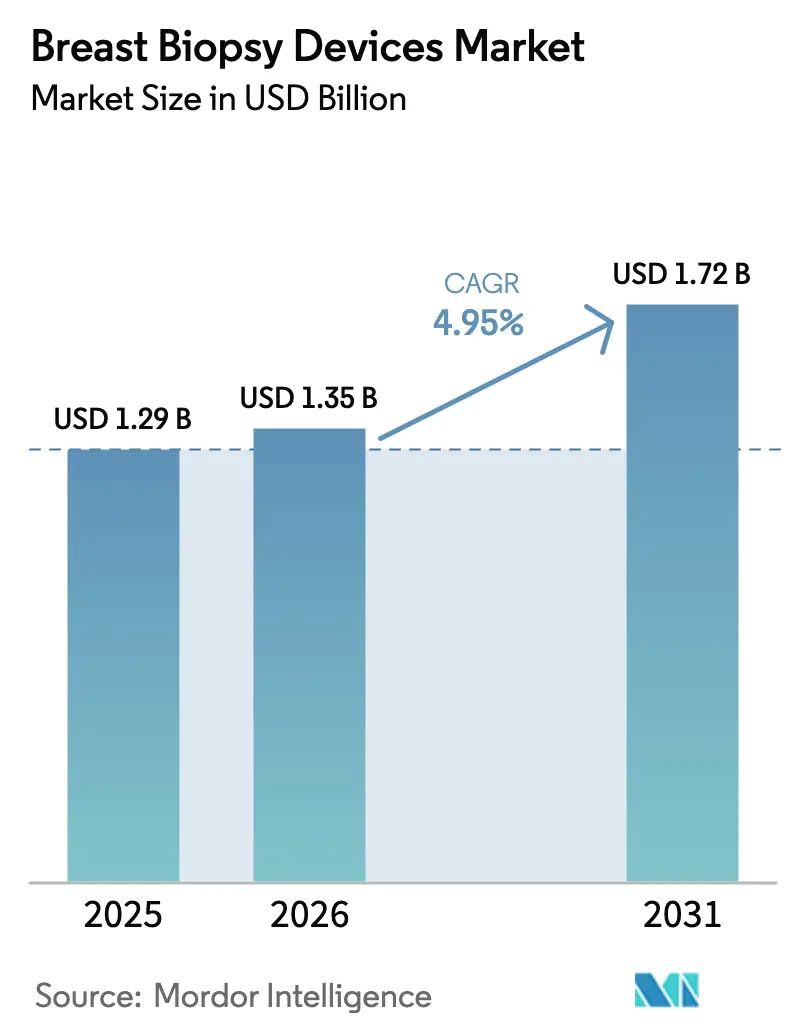
| 市場規模 (2026) | 1.35 十億米ドル |
| 市場規模 (2031) | 1.72 十億米ドル |
| 成長率 (2026 - 2031) | 4.95 % |
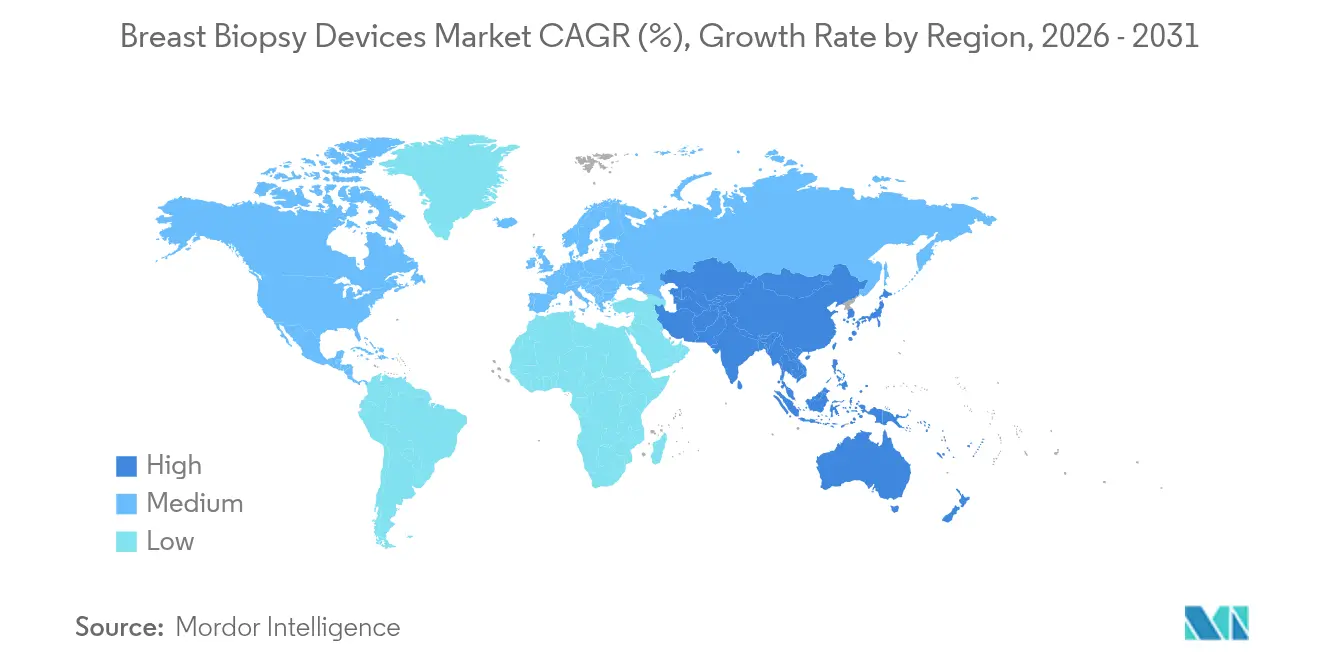
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳房生検デバイス市場分析
乳房生検デバイス市場規模は、2025年の12億9,000万米ドルから2026年には13億5,000万米ドルへと成長し、2026年から2031年にかけてCAGR 4.95%で推移し、2031年には17億2,000万米ドルに達すると予測されています。医療システムが従来の組織採取から、手技時間を短縮し病変標的精度を向上させるAI対応・画像ガイド下精密診断へと移行するにつれ、需要が高まっています。55歳未満の女性における乳がん罹患率の上昇と、新興経済圏での広範なスクリーニングアクセスの拡大が、低侵襲サンプリングへの需要をさらに高めています。吸引補助プラットフォームは、少ない穿刺回数でより大きなコアを採取できるため普及が進んでいる一方、液体生検技術は標的療法を導くリアルタイム分子プロファイリングへの道を開きます。変化する臨床ガイドライン、経皮的アプローチへの償還拡大、AIを活用した3次元画像診断の普及が相まって、乳房生検デバイス市場は安定した成長軌道を維持しています。
主要レポートの要点
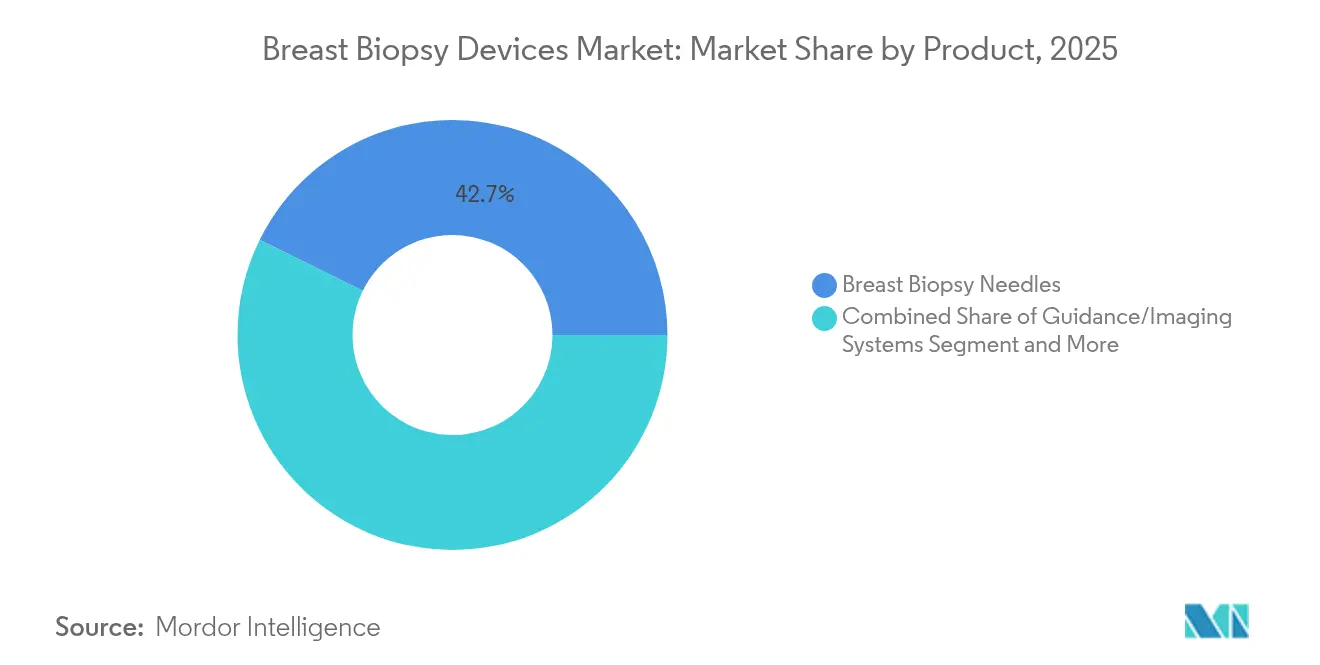
- 製品カテゴリー別では、乳房生検針が2025年の乳房生検デバイス市場シェアの42.70%を占めてトップとなり、ガイダンス・画像診断システムは2031年までCAGR 9.85%で拡大する見込みです。
- 手技別では、吸引補助生検が2025年の収益シェアの35.10%を占め、細針吸引生検が2031年にかけてCAGR 9.05%と最も高い成長率を記録する見込みです。
- 技術別では、画像ガイド下サンプリングが2025年の乳房生検デバイス市場規模の68.10%を占め、液体生検は2031年にかけてCAGR 10.15%で進展しています。
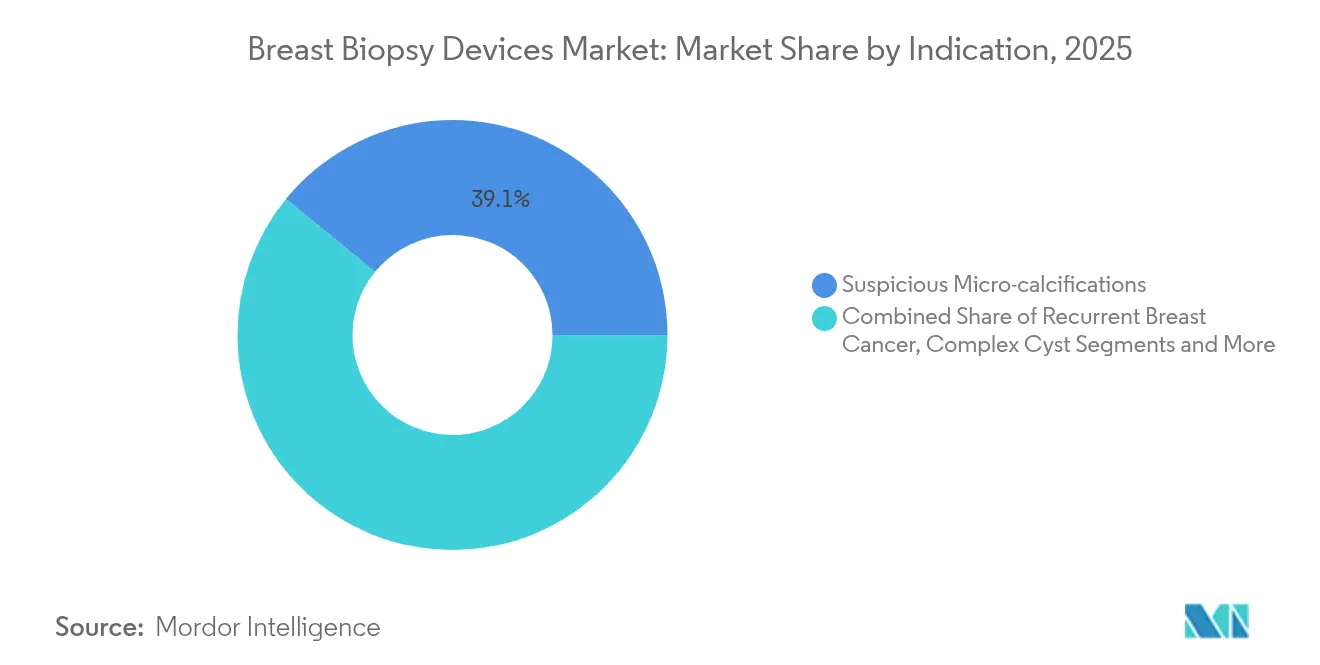
- 適応症別では、疑わしい微小石灰化が2025年の乳房生検デバイス市場規模の39.10%のシェアを占め、一方で再発乳がんは2031年に向けてCAGR 11.05%で推移しています。
- エンドユーザー別では、病院・クリニックが2025年の収益シェアの52.30%を占め、独立した診断センターは2031年にかけてCAGR 9.20%で最も急速に成長する見込みです。
- 地域別では、北米が2025年の乳房生検デバイス市場の42.30%のシェアを占め、アジア太平洋地域が2026年から2031年にかけてCAGR 9.35%と最も高い成長率を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRの予測に対する影響(概算 %) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乳がん罹患率の上昇と認知向上 | +1.8% | アジア太平洋および新興市場で最も強く、世界的に影響 | 中期(2〜4年) |
| 画像ガイド下生検に対する償還拡大 | +1.2% | 北米および欧州、アジア太平洋への拡大 | 短期(2年以内) |
| 吸引補助システムへのシフトの加速 | +0.9% | 北米および欧州が主導、世界的影響 | 中期(2〜4年) |
| AIを活用した3次元画像診断と液体生検の普及 | +1.1% | 北米および欧州、アジア太平洋への波及 | 長期(4年以上) |
| 液体生検コンパニオン診断への需要の増加 | +0.8% | 先進市場での早期普及、世界的なポテンシャル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乳がん罹患率の上昇と認知向上
乳がんの罹患率は若年層で増加しており、特にアジアでは診断中央年齢が50〜54歳となり、西洋諸国より5〜7年早くなっています[1]Rui Ding、「中国人女性における乳がんスクリーニングと早期診断」、Cancer Biology & Medicine、cancerbiomed.org。国家スクリーニングプログラムにより生検の候補者が拡大していますが、中国の参加率は21.7%にとどまっており、満たされていないニーズが多く残されていることを示しています。都市部と農村部の格差が、二次病院での稼働が可能な携帯型かつコスト効率の高い機器への需要を高めています。低下する出生率とライフスタイルの変化がリスクをさらに高め、人口の高齢化にかかわらず生検手技の継続的な増加が見込まれます。インドや東南アジアの各国政府が啓発キャンペーンを強化することで、外来施設が増加するケース数に対応するため自動化・AI補助システムへの投資を進め、機器の更新が加速しています。
画像ガイド下生検に対する償還の拡大
メディケアは、BIRADS III〜Vの病変に対する経皮的画像ガイド下乳房生検をカバーしており、多くの民間保険会社や海外保険会社が参照するテンプレートとなっています。吸引補助ステレオタクティック生検は外科的切除と比較して1件あたり741米ドルのコスト削減となり、低侵襲オプションの経済的合理性が強化されています[2]Carol H. Lee、「ステレオタクティックコア針生検のコスト有効性」、Radiology、pubs.rsna.org。欧州の疾患別包括支払い制度も経皮的採取に報酬を与えており、日本と韓国における早期の指針も米国モデルを踏襲しています。AIを活用した3次元画像診断ツールへの適用範囲は依然として様々であるため、診療報酬コードを確保したベンダーが先行優位となります。プライベートエクイティが資金提供する画像診断チェーンは、センターの拡張と新機器の導入を賄うために安定した償還の流れに依存しています。
吸引補助システムへのシフトの加速
臨床研究により、吸引補助ステレオタクティック生検の感度は99.2%であるのに対し、自動コア針では97.7%であることが示されており、医師の選好を促進しています。11ゲージの方向性デバイスは適応症例の76%で外科手術を回避し、1患者あたりの診断コストを264米ドル削減します。組織表面に付着するハイドロゲルベースのマーカーなど製品の改良が、生検後の位置特定精度を向上させます。デジタル乳房トモシンセシスと組み合わせることで、吸引補助キットは全視野マンモグラフィでは確認できない病変を検出し、対象患者層を拡大して乳房生検デバイス市場を前進させます。
AIを活用した3次元画像診断と液体生検の普及
HologicのGenius AI Detection 2.0は偽陽性フラグを減少させ、放射線科医のワークフローを効率化します。バーチャル生検アルゴリズムはAUC 0.88を達成しながら感度99%を維持し、不必要な手技の13%を回避できる可能性があります。MRIガイド下インターベンションにおけるロボット針ステアリングはターゲティング誤差を2.2mmに抑え、乳房変形の課題に対処します[3]Marta Lagomarsino、「ハンドマウント型電動針ツールを用いた画像ガイド下乳房生検」、arxiv.org。規制面でも進展が続いており、米国食品医薬品局(FDA)はFoundationOne Liquid CDxやGuardant360 CDxなどの液体生検コンパニオン診断を乳がん適応症として承認し、循環腫瘍DNA検査への投資を促進しています。これらの進歩は、画像診断と分子ツールが融合する精密医療モデルを強化し、乳房生検デバイス市場を加速させています。
阻害要因の影響分析*
| 阻害要因 | CAGRの予測に対する影響(概算 %) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生検後感染症および血腫リスク | -0.7% | 資源が限られた環境での影響が高く、世界的な課題 | 短期(2年以内) |
| ステレオタクティックテーブルの高い初期コスト | -0.9% | 新興市場および小規模医療施設 | 中期(2〜4年) |
| 低所得地域における放射線科のキャパシティ不足 | -0.6% | サハラ以南アフリカ、農村部アジア、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生検後感染症および血腫リスク
血腫は吸引補助生検後1週間以内に最大94%の患者に発生しますが、ほとんどは21日以内に解消します。臨床的に重大な出血はステレオタクティック症例の6.7%に影響し、そのうち96.2%は軽度に分類されます。軽微な事象であっても患者の不安を招き、フォローアップのスクリーニングを妨げる可能性があります。感染率は高所得環境では低いものの、無菌プロトコルが一貫していない場所では上昇するため、医療資源が不足した地域における高度機器の普及は慎重に進められています。
初期コストおよび放射線科のキャパシティ不足
腹臥位ステレオタクティックテーブルは高い初期費用と専用スペースを必要とし、農村部の病院や小規模診断センターへの導入を妨げています。メンテナンス契約や技師のトレーニングも総保有コストに加算されます。インド向けに提案されているハブアンドスポーク型サービスモデルは一部の障壁を軽減しますが、患者の移動時間が延長されます。人材不足も問題を複雑にしており、サハラ以南アフリカでは100万人あたりの放射線科医が1人未満であり、機器が利用可能な場合でも手技のキャパシティが制限されています。これらの資本面の制約が総じて、新興経済圏における乳房生検デバイス市場の普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
ガイダンスシステムが急成長する中、針が数量をリード乳房生検針は2025年に収益の42.70%を維持し、消耗品としての性質とあらゆる処置における不可欠な役割を証明しています。ガイダンス・画像診断システムの乳房生検デバイス市場規模は比較的小さいものの、AIオーバーレイ、ロボットコントローラー、学習曲線を短縮するマルチモーダル3次元可視化により、CAGR 9.85%で成長すると予測されています。病院は、ステレオタクティック、超音波、トモシンセシスのモジュールを統合したコンソールを採用し、手技中のシームレスな切り替えを可能にしています。ベンダーは、使いやすいダッシュボード、クラウド連携分析、外来スイートに適した小型フォームファクターで差別化を図っています。単回使用アクセサリーキットは感染予防チームの間で支持を集めており、各ガイダンスプラットフォームに連動した使い捨て部品への堅調な需要を示しています。
医療機関はリオーダー可能な針の収益予測可能性を重視しつつも、ワークフロー分析のサブスクリプションソフトウェアとそれら消耗品をバンドルする傾向が高まっています。例えば、AI補助コンソールを導入した医療機関では、反復生検が14%減少したと報告されており、保険者の信頼を高め、償還適格性の拡大につながっています。ガイダンスプラットフォームがより大きな予算を占めるにつれ、クロスセルの機会が増加し、乳房生検デバイス市場内で好循環が強化されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


手技別:
吸引補助生検がリードを維持し、細針吸引生検が加速吸引補助生検(VAB)は2025年の乳房生検デバイス市場シェアの35.10%を占め、組織学的検査および分子検査に対応する連続組織コアの採取能力が評価されています。クリップ展開機構を統合したコスト効率の高いキットにより、手技中のマーキングが可能となり、再検査の削減につながります。細針吸引生検(FNAB)は腋窩リンパ節ステージングにおける役割と麻酔必要量の少なさにより、CAGR 9.05%と最も急速な成長を示しています。医療資源が限られた環境では、FNABの消耗品需要の少なさと短い処置時間が予算意識の高い医療提供者にとって魅力的です。
将来のプロトコルでは、FNABを迅速な現場細胞診と組み合わせることで当日結果の提供が可能となり、外科的待機リストが短縮されます。先進的な採用者は、残留FNAB検体からの分子プロファイリングも探求しており、細胞診を超えた臨床的有用性を拡大し、消耗品や補助試薬に帰属する乳房生検デバイス市場規模を拡大しています。
技術別:
画像ガイド下サンプリングが主導し、液体生検が台頭画像ガイド下アプローチは2025年の総売上の68.10%を占めました。乳房生検デバイス市場は、正確な位置特定が反復処置を抑制するため、ステレオタクティック、超音波、MRIターゲティングによって成長しています。超音波ガイダンスは触知可能または嚢胞性の腫瘤に対して主力として機能し、トモシンセシスは高濃度乳房における病変の重なりを解決します。同時に、液体生検はCAGR 10.15%で進展しており、臨床医がFDAが承認したコンパニオン診断により支援された難治性または転移性疾患に対して循環腫瘍DNA検査を採用しています。ブロックチェーン対応クラウドプラットフォームは現在、病理検査室と画像診断センターを連携させ、血漿ベースのレポートを電子医療記録に組み込み、多職種連携の意思決定を合理化しています。
自動化が際立っています:ガントリーに固定されたロボットアームは3秒で再位置決めが可能で、シングルオペレーター対応の施設を強化し、週間スループットを18%向上させます。これらの効率化により、画像ガイダンスは乳房生検デバイス市場の中核を担い続けながら、液体生検がユースケースの幅を広げています。
適応症別:
微小石灰化がリード、再発がんが急増疑わしい微小石灰化は2025年の生検数量の39.10%を占めており、これは広範なスクリーニングマンモグラフィが組織学的検証を必要とするクラスター病巣を検出するためです。再発乳がんはCAGR 11.05%で成長しており、生存期間の延長と、疾患が再発した際のバイオマーカー検査の需要を反映しています。新鮮に採取した組織を用いたHER2の再評価は、特にトラスツズマブ デルクステカンなどの治療薬が超低HER2発現の適応症を取得した後に、反復インターベンションを促進しています。低グレードの非浸潤性乳管がんに対する吸引補助切除プロトコルも出現しており、特定の患者群で乳房腫瘤切除術を置き換え、入院コストを削減しています。
精密腫瘍学の成熟に伴い、臨床医は進化する分子プロファイルを確認するために反復生検を依頼し、乳房生検デバイス市場を拡大しています。コアサンプルワークフローに即時免疫組織化学を統合する企業がこのトレンドから恩恵を受けるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
診断センターが病院との差を縮小病院は2025年の収益の52.30%を占め、確立された紹介ネットワークと院内病理検査の利便性を反映しています。一方、独立した診断センターはCAGR 9.20%を示しており、合理化されたスケジュール管理、迅速なレポーティング、患者の不安を和らげるスパのような環境を提供しています。プライベートエクイティが支援するチェーンは、集中購買を利用して機器を標準化し、一括料金を交渉することで急速に規模を拡大しています。クラウドベースのAI意思決定支援ツールにより、地域ハブの放射線科医が複数のサテライトサイトを監督でき、農村地域のスキルギャップの障壁を縮小し、乳房生検デバイス市場を拡大しています。
病院外来部門は、独立センターの効率性を模倣しながらブランドロイドを維持する乳房ケアブティックを分離することで対応しています。大規模病院システムと専門画像診断ネットワークとの戦略的ジョイントベンチャーなど、予測期間内に医療提供者の種類の境界が曖昧になることを示唆しています。
地域別分析
北米乳房生検デバイス市場
北米は、包括的なメディケア適用範囲とフェローシップ訓練を受けた乳房放射線科医の密なネットワークを背景に、2025年の収益の42.30%を占めた。広く普及したトモシンセシス、AIの高い受容性、および液体生検コンパニオン診断に対する支払者の償還意欲が、この地域の優位性を強化している。統合によりイノベーションが加速している。RadNetによるiCADの買収は、AIリソースを363の画像診断センターに集中させ、アルゴリズムの精度を向上させるデータパイプラインを構築し、この地域の技術的優位性を維持している。
アジア太平洋乳房生検デバイス市場
アジア太平洋地域は、政府が全国規模のスクリーニングプログラムに補助金を交付し、発症年齢の中央値が若いため早期介入が求められることから、CAGRが9.35%と最も成長の速い地域となっている。中国が年間600万人の女性をスクリーニングするという目標を掲げており、広大なアドレサブル人口が開かれる一方で、ポータブル生検カートに有利な物流上のギャップも明らかになっている。日本は磁気シードローカリゼーションと低線量トモシンセシスを試験導入して放射線への不安を軽減し、韓国はAI支援超音波検査への国民保険適用を拡大して機器のアップグレードを促進している。中所得国経済がデジタルヘルスプラットフォームを拡大するにつれ、地域のサプライヤーは欧米のOEMと協力して小型デバイスをカスタマイズし、乳房生検デバイス市場の持続的な成長を確保している。
欧州乳房生検デバイス市場
欧州は、CEマーク取得済みのイノベーションと低侵療法を評価する診断関連グループ支払いにより、着実な成長を記録している。ドイツは定位手術の外来枠を拡大し、入院病床の余裕を生み出している。一方、東欧諸国はEU構造基金を活用して画像診断室を近代化し、ブロック内の技術格差を縮小している。
南米・中東アフリカ乳房生検デバイス市場
南米および中東・アフリカは後れを取っているものの、一部で加速の兆しが見られる。ブラジルは遠隔病理診断の試験導入によりレポートサイクルを短縮し、湾岸協力会議加盟国は自国民向けにトモシンセシスへの補助金を交付している。インフラの制約と通貨の変動性が依然として障壁となっているが、従量課金モデルなどの創造的なファイナンス手法がアクセス拡大と乳房生検デバイス市場の育成に向けた有望な手段として注目されている。

競合情勢
競争は中程度であり、主要プレーヤーはハードウェア、AIソフトウェア、サービス契約を統合してクリティカルマスを確保しています。Hologicによる3億1,000万米ドルでのEndomagneticsの買収は、磁気シードローカリゼーションで生検ラインを強化し、検出から手術までの一貫したワークフローを実現します。GE HealthCareはSerena Brightプラットフォームを拡張して造影マンモグラフィと同セッション生検を統合し、ワンストップ診断ショップとしての地位を確立しています。
RadNetによるiCADの1億300万米ドルの全株式取得は、全国的な画像診断フットプリントとFDA承認アルゴリズムを組み合わせ、データとデバイスの両方を管理する医療提供者への交渉力をシフトさせています。中小規模の革新企業はニッチな改良に注力しており、Merit MedicalのSCOUT Miniリフレクターは全長を33%短縮してリンパ節ターゲティングに対応し、ロボットアーム開発者はMRI施設向けのモーション安定化を改善しています。
差別化は、手技時間、偽陽性削減、ワークフロー相互運用性などのユーザーエクスペリエンス指標に左右されます。消耗品をサブスクリプションベースのAIアナリティクスにバンドルするベンダーは、継続的な収益を確保し、顧客の定着度を深めます。価格重視の市場はシンプルな製品を歓迎しますが、長期的な価値は段階的な追加を可能にするモジュラーエコシステムにあり、乳房生検デバイス市場を活発に維持しています。
乳房生検デバイス業界のリーダー企業
Hologic Inc.
Becton Dickinson & Co
Danaher Corp.
Argon Medical Devices
Merit Medical Systems
- 注:主要企業の掲載順は順位を示すものではありません。
乳房生検デバイス市場
- Hologic
- Becton Dickinson & Co.
- Danaher Corp.
- Roche
- Argon Medical Devices
- Merit Medical Systems
- Menarini-Silicon Biosystems
- NeoGenomics
- Sysmex Inostics
- Bio-Rad Laboratories
- QIAGEN
- Exact Sciences Corp.
- Guardant Health
- Intact Medical (Philips)
- Boston Scientific
- Cook Group
- Olympus Corp.
- Cardinal Health
- B. Braun
- Sterylab S.R.L.

市場機会と将来展望
ワークフローに統合された生検エコシステムは明確な空白領域であり、プロバイダーは検出、生検、検体画像化、局在化を連携させる画像誘導プラットフォームによって再サンプリングを減らし、診断までの時間を短縮しようとしている。米国における最近の認可も、高度なモダリティにおける積極的な商業化を示しており、その中には室内MR真空補助乳房生検向けのMammotome Prima MR(2026年3月)や、乳房生検・組織除去向けのBDのEnCor EnCompassシステム(2026年1月)が含まれる。これは病院、クリニック、高スループット診断センターにおけるアップグレード検討を後押しする。
供給の回復力と代替調達は、針の入手可能性がステレオタクティック乳房生検のワークフローに影響を与えることから、より短期的な機会の推進要因となっている。2026年6月、FDAは乳房生検針の供給混乱を伝達し、2027年初頭まで制約が続く可能性を示した。これによりプロバイダーは代替針の適格性評価を行い、臨床的に適切な場合はゲージの選好を再調整し、複数ベンダーとの供給契約を追求するようになり、信頼できる消耗品ポートフォリオへの精査が強まっている。隣接する乳房腫瘍学および局在化能力へのポートフォリオ拡大も、バンドル契約の強化につながり得る。これはMerit Medical Systemsが2026年4月にView Point Medicalを買収し、乳房腫瘍局在化製品ラインを拡充したことに支えられている。
Recent Industry Developments in 乳房生検デバイス市場
- 2026年6月:FDAは医療機器不足リストを更新し、ステレオタクティック乳房生検針の供給混乱が2027年初頭まで続くことを示した。この不足は必須の生検ツールへの臨床アクセスを制約する。プロバイダーは画像誘導生検プログラムへの影響を緩和するため、サプライヤーの多様化と手技ワークフローの調整が必要となる可能性がある。
- 2026年2月:Argon Medical DevicesはZeniCore自動生検器具についてFDA認可(510(k) K252795)を取得した。この認可はArgonの画像誘導生検分野のポートフォリオを拡大するものである。同器具は自動サンプリングを支援し、病院やクリニック向けのArgonの製品ラインを拡充する。
- 2026年1月:BD(Becton Dickinson)はEnCor EnCompass乳房生検・組織除去システムについてFDA 510(k)認可を取得した。この認可はBDの製品ラインにマルチモダリティ乳房生検システムを追加するものである。これはBDの統合生検ワークフローにおける存在感を強化し、他のBD乳房関連ツールを補完する。


乳房生検デバイス市場 レポートの範囲と調査方法論
市場定義と対象範囲
この調査手法において、市場は画像誘導および低侵襲環境下で診断のために乳房組織サンプルを採取するために使用される機器および関連手技ツールを対象とし、病院、診断センター、専門クリニックにわたる。
対象範囲の除外事項:本サイジングは、組織サンプリングを伴わずスクリーニングおよび診断のみに使用される乳房画像診断システム、ならびに生検手技に特化していない広範な病理検査室消耗品を除外する。
セグメンテーション概要
- 製品別
- 乳房生検針
- 乳房生検テーブル
- ガイダンス・画像診断システム
- 局在化ワイヤー
- アッセイ・試薬キット
- その他
- 手技別
- 吸引補助生検(VAB)
- コア針生検(CNB)
- 細針吸引生検(FNAB)
- その他
- 技術別
- 画像ガイド下生検
- ステレオタクティックガイド下
- 超音波ガイド下
- CTガイド下
- MRIガイド下
- 液体生検技術
- 次世代シークエンシング
- PCRベース
- マイクロアレイベース
- 画像ガイド下生検
- 適応症別
- 線維腺腫
- 疑わしい微小石灰化
- 複雑嚢胞
- 再発乳がん
- 浸潤性小葉がん
- その他の適応症
- エンドユーザー別
- 乳房ケアセンター
- 病院・クリニック
- 診断センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
私たちはスクリーニングによる再検査呼び出しから組織確認に至るケアパスウェイをマッピングし、機器のフローと手技件数が実際の臨床実務に基づくようにしている。需要の背景と構成比の変化を設定するために、WHOおよびGLOBOCAN、さらにCDCおよびAmerican Cancer Societyなどのソースからのがん罹患率およびスクリーニング参加データを含む公開情報源を使用した。また、OECDの保健統計や各国の医療サービスから手技および利用状況のシグナルを収集し、生検件数を三角測量した。
次に、製品および手技に関する前提条件は、FDAの機器データベース、PubMedに索引付けされた査読済み臨床文献、専門学会が公表するガイドライン要旨などの規制当局および根拠情報源を用いて策定した。ギャップを埋めるため、企業提出資料、投資家向けプレゼンテーション、信頼性の高い報道、入札開示などの一般的な二次情報源も確認した。企業財務情報や特許データベースについては、有償サブスクリプションを選択的に利用し、イノベーションおよびポートフォリオの方向性を裏付けた。上記のデスクソースは例示であり、収集、相互確認、明確化のためにその他の公開文書やデータセットも使用した。
一次インタビューおよび調査
デスクワークの後、機器メーカー、販売業者、放射線科・乳房画像診断の臨床医、調達関係者を対象とした専門家インタビューおよび構造化調査を通じて前提条件を検証した。得られた情報は、病変タイプおよび画像診断モダリティによる手技選択の違い、真空補助アプローチの採用の変化、償還制度およびケアの場の変化がAPAC、EMEA、南北アメリカにおける機器利用にどのように影響するかに焦点を当てた。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):13% | APAC:41% |
| 中位層:53% | 機能・部門リーダー:35% | EMEA:34% |
| 小規模プレイヤー:14% | マネージャー:52% | 南北アメリカ:25% |
市場規模算定と予測
サイジングはトップダウン方式で構築されており、スクリーニング再検査件数、生検率の前提、ケアの場ごとの手技構成比を用いて、主要地域別の年間手技プールを再構築する。その後、手技あたりの標準的な機器使用量と平均販売価格レンジを用いて収益を導出する。
ケアパスウェイは国によって異なるため、乳がん罹患傾向、スクリーニングカバレッジと年齢層別参加率、外科的生検に対する画像誘導生検の比率、外来環境における真空補助生検の普及度などの指標を用いて手技プールを調整する。
モデルの妥当性を保つため、サプライヤー収益の妥当性確認、販売代理店チャネルからのフィードバック、データがより明確な優先国における平均販売価格×手技件数といった選択的なボトムアップ近似を用いて出力を確認する。直接的な手技件数が入手できない場合は、類似の医療制度からの代替比率を使用し、その後臨床医の意見を得て前提を再検証する。
予測にあたっては、スクリーニング受診率、償還政策、より低侵襲なサンプリングへの技術シフトの変化に応じて、量と価格が異なる動きをするようにシナリオ分析を用いる。短期的な傾向は一次調査からの直近の手技動向を用いて平滑化し、長期的な軌道は予想されるスクリーニング拡大と高齢化人口の影響に整合させる。
データ検証および更新サイクル
この分野では単一ソースの数値にばらつきが生じ得るため、結果を確定する前に複数の検証ループを実施している。モデル出力は、スクリーニング参加傾向、乳がん診断件数、予想される生検率などの独立したシグナルと比較され、大きな乖離はフォローアップ確認によって調査される。
前提条件、換算係数、地域集計の一貫性を保つため、数値は複数のアナリスト工程で確認される。異常値については、必要に応じてインタビュー対象者への再連絡フラグが立てられる。レポートは毎年更新され、主要な規制措置、償還制度の変更、または手技の段階的な変化が発生した場合には中間更新も行われる。納品前には最終確認が行われ、クライアントが入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの乳房生検機器市場規模と他の公表推計との比較
乳房生検機器の公表市場規模は、市場の名称が似ていても対象範囲や算定ルールが必ずしも同じでないため、大きく異なって見えることがある。差異は通常、使い捨て手技キットが含まれるか否か、手技がどのように機器収益に換算されるか、どのような為替レートのタイミングとインフレ処理が適用されるかに起因する。
もう一つの一般的な差異要因は、画像誘導の扱い方である。一部の推計は画像診断プラットフォームの収益を同じ総額に含める一方、他の推計はそれを市場外として扱う。手技の成長が予測される場合、その差はスクリーニング参加率が横ばいか拡大かという前提、および真空補助生検の採用がケアの場の能力や償還の実態と照らし合わせずに加速すると想定されているかどうかも反映している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.29 B (2025) | |
| 業界出版社A | USD 1.80 B (2023) | この数値は、隣接する乳房生検関連ツールおよびアクセサリーを含む可能性のあるより広い範囲を使用しているようであり、また、より速いスクリーニング拡大や、より迅速な真空補助生検の普及を前提とした可能性のある、より高い成長軌道を適用している。 |
| リサーチグループB | USD 2.01 B (2023) | この推計は、専用の生検機器を超えた手技および関連サービス収益を含み得る、より広範な乳房生検市場の定義に近いものであり、透明性の低い手技から収益への換算や為替タイミングに依拠している可能性がある。 |
この表は、乖離の大部分が、機器収益としてカウントされるものとより広範な手技関連支出との区別、および手技の成長がどの程度積極的に将来へ持ち越されるかによって説明されることを示している。収益を明確に定義された生検手技プールに結び付け、画像診断プラットフォームや非特異的な病理支出を総額から除外することで、サイジングはより再現性の高いものとなり、これがMordor Intelligenceが採用しているアプローチである。


レポートで回答される主要な質問
乳房生検デバイス市場の現在の価値は?
乳房生検デバイス市場は2026年に13億5,000万米ドルと評価されています。
2031年にかけて最も急速に成長する製品タイプは何ですか?
ガイダンス・画像診断システムは、AI統合の加速により、2031年に向けてCAGR 9.85%と最も高い成長率を示しています。
アジア太平洋地域が最も急速に拡大している地域である理由は何ですか?
政府主導のスクリーニングプログラムと若年化する発症中央年齢が、CAGR 9.35%の地域成長を牽引しています。
吸引補助生検が他の技術を上回る理由は何ですか?
感度99.2%、より大きな1回穿刺サンプルを提供し、適応症例の76%で外科手術を回避できます。
液体生検は組織採取に取って代わっていますか?
いいえ;液体生検は分子的知見を提供することで画像ガイド下生検を補完しますが、組織学および微小環境評価には組織が依然として不可欠です。
新興市場での普及を妨げる要因は何ですか?
ステレオタクティックテーブルの高い初期コストと放射線科の限られたキャパシティが、強い需要にもかかわらず導入率を低下させています。
最終更新日:



