
骨転移市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 25.69 十億米ドル |
| 市場規模 (2032) | 42 十億米ドル |
| 成長率 (2027 - 2032) | 10.33 % |
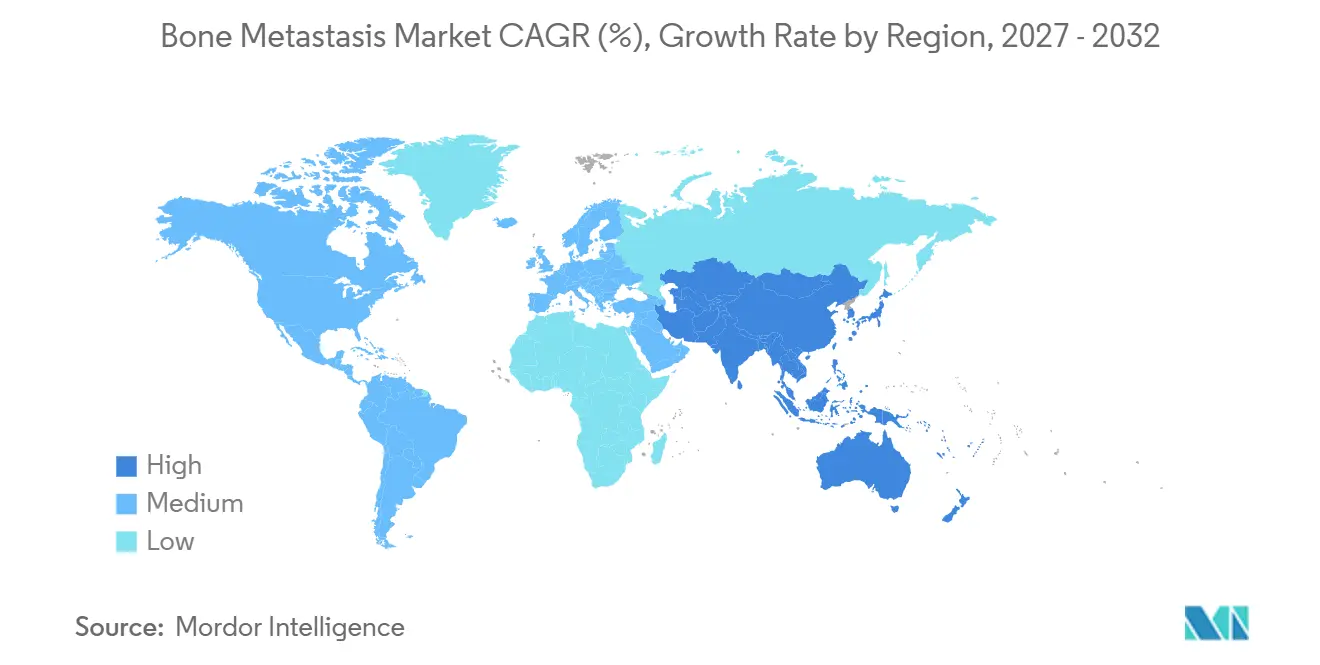
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
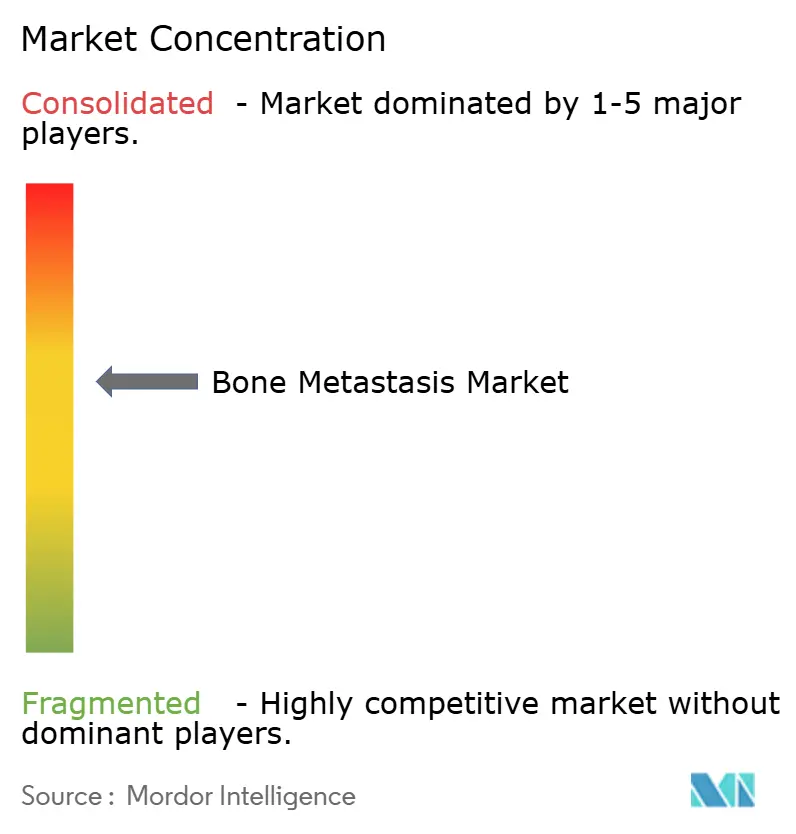
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる骨転移市場分析
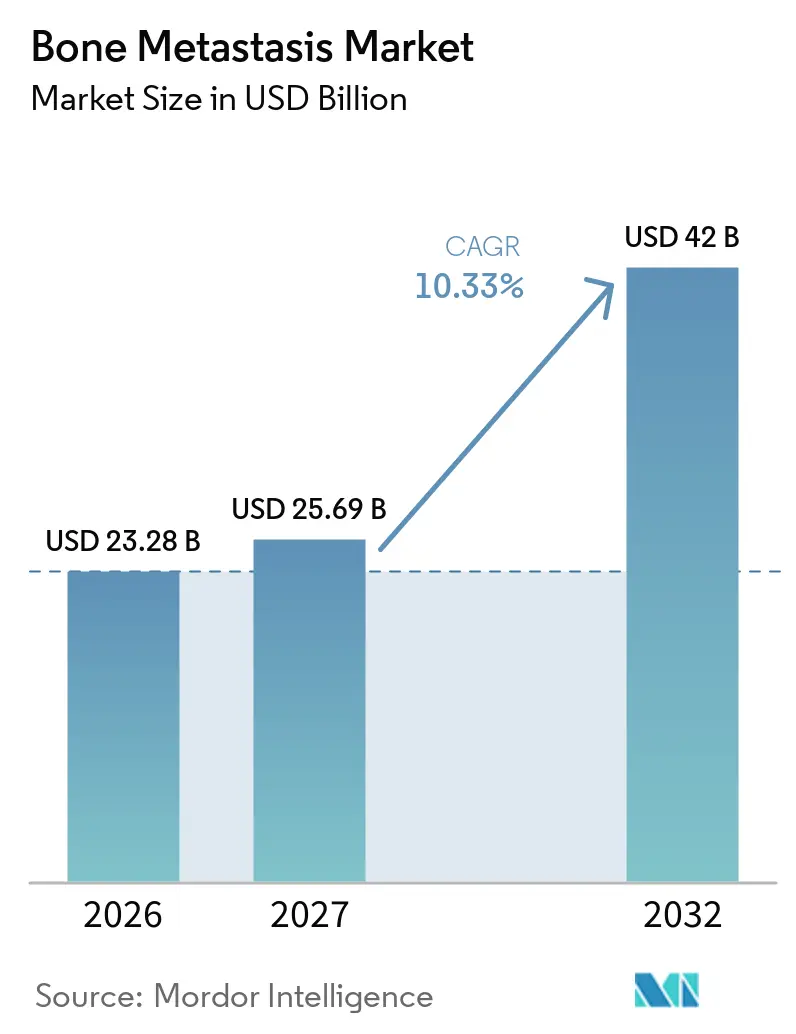
骨転移市場規模は2026年に23.28 ビリオン 米ドルと評価され、2027年の25.69 ビリオン 米ドルから2032年には42 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは10.33%です。
成長の基盤は、がん罹患率の増加、放射性医薬品承認の拡大、および骨格関連事象の予防に報酬を与える価値基盤型がん医療へのペイヤーの移行にあります。進行乳がんおよび前立腺がん患者の約70%が骨格病変発症し、大きなアドレサブル患者プールを形成しています。欧州のデータでは、単一の骨格関連事象の治療に患者1人当たり65,000 米ドルのコストがかかることが示されており、予防的骨修飾薬が支持を集めています。一方、メーカーは旺盛な需要に応えてアルファ線放出放射性医薬品の生産能力を拡大しています。AI対応画像診断が疾患経過の早期における検出を促進し、適時介入のための対象患者層を拡大しています。
主要レポートのポイント
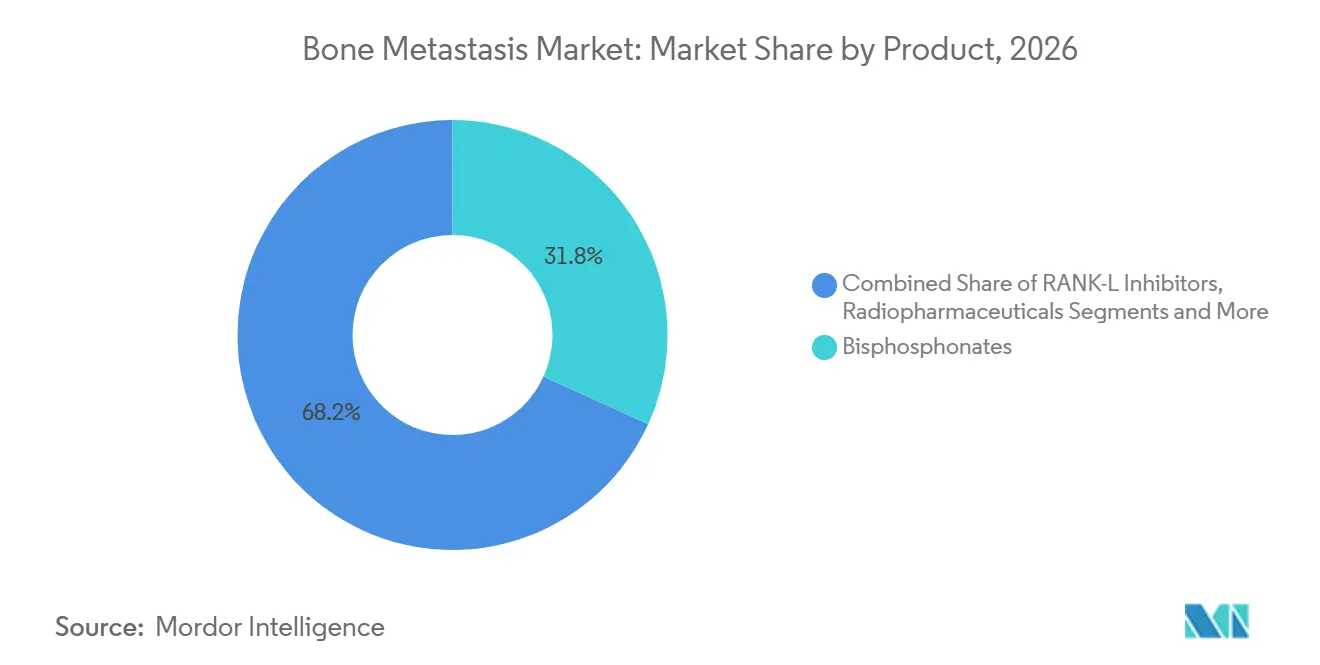
- 治療タイプ別では、ビスホスホネートが2026年の骨転移市場シェアの31.8%をリードし、放射性医薬品は2032年までに20.3%のCAGRで成長すると予測されています。
- がんタイプ別では、乳がんが2026年の骨転移市場規模の34.6%を占め、肺がんは2032年までに17.7%のCAGRで最も速く成長すると予測されています。
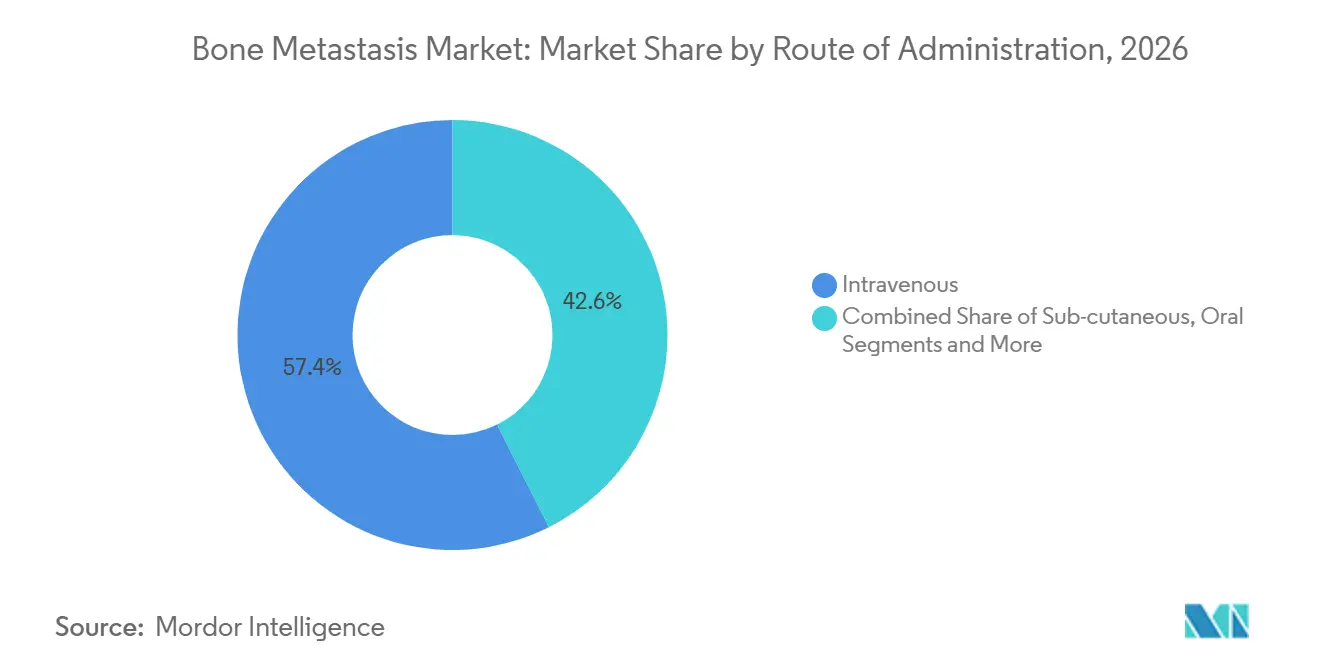
- 投与経路別では、静脈内投与が2026年に57.4%の収益シェアを獲得し、皮下製剤は2032年までに20.2%のCAGRで拡大しています。
- エンドユーザー別では、病院が2026年の骨転移市場規模の52.1%を占め、外来手術センターは2032年までに20.8%のCAGRを達成する見込みです。
- 地域別では、北米が2026年の骨転移市場において38.9%のシェアを維持し、アジア太平洋地域は2032年までに19.9%のCAGRで成長する位置にあります。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原発がんの有病率の増加 | +2.80% | 世界全体;北米と欧州で最も高い | 長期(4年以上) |
| 標的型骨修飾薬の採用拡大 | +2.10% | 北米とEU;アジア太平洋へ拡大中 | 中期(2~4年) |
| 価値基盤型腫瘍ケアへの移行 | +1.90% | 主に北米;EUが追随 | 中期(2~4年) |
| 放射性医薬品承認の拡大 | +2.40% | 世界全体;米国とEUが規制をリード | 短期(2年以内) |
| AI駆動型画像解析 | +1.20% | 北米とEUが先行;アジア太平洋が急速に拡大 | 長期(4年以上) |
| テラノスティクス・アルファ線放出体の台頭 | +1.80% | 世界全体;製造は先進国市場が中心 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原発がんの有病率の増加
骨転移は転移性乳がんおよび前立腺がんの最大70%、進行黒色腫症例の17%に発生し、骨転移市場への持続的な需要を支えています。北米と欧州の高齢化人口動態がこの負担を増幅させており、北京の監視データでは前立腺がんの骨転移が2011年から2014年の間に57%増加したことが示されています。中東の一部地域における新規転移率の高さは未充足ニーズを浮き彫りにし、ケアを上流にシフトさせる早期検出画像診断への関心を高めています。[1]
標的型骨修飾薬の採用拡大
デノスマブのバイオシミラーが2024年に米国とEUで同時承認を取得し、50億米ドルのサブセグメント内での競争が激化しています。中央欧州の医療経済研究では、薬局費用が高くても質調整生存年プロファイルが良好であることが確認されています。多発性骨髄腫のプロトコルは現在、骨壊死リスクが低い薬剤を優先しており、次世代生物製剤の採用を後押しし、骨転移市場の成長を強化しています。
価値基盤型腫瘍ケアおよびバンドル払いへの移行
メディケアの放射線腫瘍学モデルはエピソードレベルの支払いをバンドル化し、プロバイダーが高コストの骨格事象を予防するよう促しています。EUの多施設研究では、そのような事象後の平均入院日数が8日を超えることが報告されており、予防の財政的必要性が強調されています。2025年にメディケアの薬物療法管理プログラムの中核的慢性疾患として骨疾患・関節炎が追加されたことで、アドヒアランスが向上し、骨転移市場の長期的な拡大を支援すると期待されています。[2]
放射性医薬品承認の拡大
212PbやZetaMetなどのアルファ線放出候補薬が2024年から2025年にかけて初期段階の試験を進め、中国によるSKB107の承認は地理的採用の拡大を示しました。アクチニウム225 PSMA療法は抵抗性前立腺がんで65%のPSA50奏効率を達成し、骨転移市場の軌跡を加速させる疾患修飾の可能性を実証しました。業界リーダーによる2億米ドルを超える投資が、供給制約を緩和するための同位体生産の規模拡大を目標としています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生物製剤および放射性医薬品の高コスト | -2.30% | 世界全体;新興市場で顕著 | 短期(2年以内) |
| 低資源環境における診断の遅れ | -1.80% | サハラ以南アフリカ、アジア太平洋の一部、ラテンアメリカ | 長期(4年以上) |
| 骨格事象に対する償還上限 | -1.40% | 北米とEU;民間保険会社に影響 | 中期(2~4年) |
| 放射性同位体のサプライチェーンのボトルネック | -1.10% | 世界全体;中央生産が支配的な地域で深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生物製剤および放射性医薬品療法の高コスト
Xgeva注射1回当たり約3,400米ドルという価格設定は自費負担市場での採用を制限しており、中国のデータセットでは医薬品が転移性前立腺がんの年間予算の半分を消費していることが示されています。放射性医薬品は放射線安全コンプライアンスによる物流上の諸経費を加算し、全体的な治療コストを引き上げています。バイオシミラーは訴訟上のハードルが解消されれば定価を最大30%引き下げる可能性がありますが、近期的な手頃な価格は骨転移市場の普及に対する障壁であり続けています。
低資源環境における診断の遅れ
アフリカの複数のシリーズでは専門医へのアクセスまでの中央値が8か月を超えており、患者は広範な骨格障害を呈した状態で受診するため治療効果が低下しています。タイにおける脊椎転移手術の増加は、遅い受診が薬理学的予防よりも侵襲的介入に向けて診療を傾けることを示しています。遠隔腫瘍学とポイントオブケア画像診断がアクセスギャップを埋め、未充足の患者集団を骨転移市場に開放するために台頭しています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
放射性医薬品の加速放射性医薬品は2032年までに20.3%のCAGRを達成すると予測されており、腫瘍殺傷活性と緩和ケアを同時に提供することから骨転移市場内で最も高い成長率となっています。ビスホスホネートは、確立されたガイドラインとコストへの親しみやすさにより、2026年の骨転移市場規模において最大の31.8%のシェアを維持しましたが、RANK-Lインヒビターは2025年2月の特許満了後にシェアの侵食に直面しています。68Ga/177Lu-DOTA-イバンドロネートを用いた中国の試験では82%の疼痛緩和率が達成され、競争力学を再形成する準備が整った地域的ノベーションが実証されています。
既存のビスホスホネートユーザーは依然として大きな規模を維持していますが、ペイヤーは入院リスクを低減する薬剤への資金提供を増やしています。放射性医薬品開発者は、同位体の入手可能性を確保し骨転移市場の成長を支援する垂直統合型サプライチェーンで対応しています。放射性医薬品と免疫チェックポイント阻害剤を組み合わせた併用療法が中期試験に入りつつあり、さらなるパイプラインの勢いを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
がん種別:
乳がんの優位性と肺がんの上昇乳がんは2026年の骨転移市場シェアの34.6%を占め、これは高い骨格親和性と治療期間を延長する生存率によるものです。全身生存率の改善に後押しされた肺がんは、2032年までに最速の17.7%のCAGRを達成する軌道にあります。前立腺がんは、転移性疾患を有する男性の3分の2以上が骨格病変を示すことから、基盤的な需要ドライバーであり続けています。
セグメント需要は生物学的特性によって異なります。溶骨性乳がん病変は骨吸収抑制を重視する必要があり、造骨性前立腺病変は放射性医薬品アプローチが適しています。ペルーのレジストリでは、転移が骨のみの場合に5年生存率26%が示され、臨床医が骨に焦点を当てたコントロール戦略を強化する動機となっています。これらのパターンは、骨転移市場への浸透を深めるために企業が対処しなければならない異質性を強化しています。
投与経路別:
皮下投与の優位性静脈内製剤は2026年の骨転移市場規模の57.4%を維持し、臨床医の親しみやすさと病院のワークフローに支えられています。皮下投与オプションは、外来設定へのケアの移行、点滴時間の短縮、および患者の利便性との整合により、20.2%のCAGRで拡大しています。経口ビスホスホネートはアドヒアランスの障壁に直面しており、シェアの成長が制限されています。
集束超音波およびその他の画像誘導アブレーションモダリティは、全身曝露なしに治療ツールボックスを拡大し、薬理学的オプションを補完して骨転移市場のアドレサブル支出を拡大しています。メーカーは、皮下投与の波に乗るために既存の静内分子を高濃度プレフィルドシリンジに再製剤化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
外来施設の拡大病院は2026年の骨転移市場規模の52.1%を占め、複雑な点滴設備と急性期管理ニーズによるものです。しかし、外来手術センターは2032年までに20.8%のCAGRの成長軌道にあります。追い風としては、低コストサイトへのペイヤーの推進と、最小限のインフラを必要とする皮下投与生物製剤の登場が挙げられます。
専門がんセンターは、画像診断、外科手術、全身療法、および緩和ケアを一か所で調整する多職種チームを活用し、意味のある診療量を維持しています。学術機関はイノベーションを育み続け、臨床試験参加者を骨転移市場エコシステム全体に供給しています。
地域分析
北米骨転移市場
北米は2026年の骨転移市場において最大の38.9%のシェアを維持しました。償還の枠組みはほとんどの骨修飾薬をカバーしており、メディケアの2025年政策更新により骨格疾患に対する薬物療法管理が拡大され、アドヒアランスの改善が期待されます。研究協力ネットワークがプロトコルの改良を加速し、放射性医薬品イノベーションの迅速な吸収を確保しています。
アジア太平洋骨転移市場
アジア太平洋地域は最速の19.9%のCAGR見通しを示しており、人口の高齢化、医療インフラの急速な整備、および輸入コストを削減する国内放射性医薬品生産によって牽引されています。核医学能力における中国の規模拡大は、地域メーカーを輸出供給者として位置づけ、骨転移市場の拡大をさらに強化しています。日本の超高齢社会は安定した需要を生み出し、インドの段階的ながん医療展開はリニアアクセラレーターとPET-CTユニットを追加して診断スループットを拡大しています。
欧州・中東・アフリカおよび南米骨転移市場
欧州は、普遍的な医療保障と早期バイオシミラー採用に支えられたバランスの取れた成長を示しており、2024年5月のデノスマブバイオシミラー承認がその好例です。ドイツおよび英国は、骨格イベント回避に報酬を与える価値基盤型償還パイロットプログラムを先導しています。並行して、中東、アフリカ、および南米は依然として新興段階にありますが、民間セクターによる腫瘍学投資の増加が骨転移市場への浸透を促進しており、戦略的に重要な地域となっています。
競合環境
競争は中程度であり、上位5社が世界収益の相当割合を支配していますが、バイオシミラーの圧力と専門参入企業がシェアカーブを平坦化しています。AmgenのProliaとXgevaは2025年第1四半期の合算売上高が1.666 ビリオン 米ドルに達しましたが、20251月のバイオシミラー発売により販売量が侵食される可能性があります。Novartisは放射性医薬品における上流供給優位性を確保するために、米国の同位体生産能力に200 ミリオン 米ドル超を投資しました。
買収活動は核医学資産に集中しています。Bristol Myers SquibbによるRayzeBioの41 億米ドル(4.1 ビリオン 米ドル)買収とLantheusによるEvergreenの10 億米ドル(1 ビリオン 米ドル)買収は、アルファ線放出の専門知識に対するプレミアムを示しています。スタートアップ企業は、診断スキャンと対応する治療を組み合わせたセラノスティクスのペアリングを追求し、骨転移市場内での差別化をさらに進める精密投与を目指しています。
同位体の半減期の複雑さが厳密な物流を要求し、世界的な放射性同位体不足が投与スケジュールを中断させることがあるという障壁が依然として存在し、垂直統合モデルの価値を浮き彫りにしています。AI対応画像診断パートナーシップが非伝統的な差別化要因として台頭しており、サプライヤーに対してデータフットプリントを提供し、臨床医がリアルタイムで骨格腫瘍負荷を追跡し、骨転移産業のアウトカムベース契約への推進を支援しています。
骨転移産業のリーダー企業
-
Novartis AG
-
Bayer AG
-
Amgen Inc.
-
Johnson & Johnson
-
AstraZeneca PLC
- 注:主要企業の掲載順は順位を示すものではありません。
骨転移市場 このレポートでカバーされる企業
- Amgen
- Novartis
- Bayer
- Johnson & Johnson
- AstraZeneca
- Pfizer
- Eli Lilly and Company
- Roche
- Merck
- Sanofi
- Abbvie
- Bristol-Myers Squibb
- Daiichi Sankyo Co., Ltd.
- Teva Pharmaceutical Industries
- Regeneron Pharmaceuticals
- Ipsen
- Endocyte (Novartis Advanced Accelerator Applications)
- Fusion Pharmaceuticals
- Radius Health
- PharmaLogic Holdings Corp.
最近の産業開発事情 骨転移市場
- 2025年3月:Lillyは後期骨格疾患向けの標的アルファ療法プラットフォームを確保するためPoint Biopharmaの買収を完了しました。
- 2025年3月:中国のNMPAが骨転移に対する国内初の自国開発放射性医薬品であるSKB107を承認しました。
- 2025年2月:FDAがHER2低発現転移性乳がんに対するトラスツズマブ デルクステカンを承認し、骨病変が主体の患者への標的療法を拡大しました。
- 2024年9月:NovartisはカールズバッドおよびインディアナポリスにおけるU.S.放射性リガンド生産の拡大に2億米ドルを投じると発表しました。
世界の骨転移市場レポートの範囲
セグメンテーション概要
| ビスホスホネート |
| RANK-Lインヒビター(デノスマブ等) |
| 放射性医薬品 |
| ホルモン療法 |
| 化学療法 |
| 免疫療法 |
| 鎮痛薬・支持療法 |
| 乳がん |
| 前立腺がん |
| 肺がん |
| 腎細胞がん |
| 甲状腺がん |
| 静脈内 |
| 皮下 |
| 経口 |
| 病院 |
| がんセンター・専門クリニック |
| 外来手術センター |
| 学術・研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 治療タイプ別 | ビスホスホネート | |
| RANK-Lインヒビター(デノスマブ等) | ||
| 放射性医薬品 | ||
| ホルモン療法 | ||
| 化学療法 | ||
| 免疫療法 | ||
| 鎮痛薬・支持療法 | ||
| がん種別 | 乳がん | |
| 前立腺がん | ||
| 肺がん | ||
| 腎細胞がん | ||
| 甲状腺がん | ||
| 投与経路別 | 静脈内 | |
| 皮下 | ||
| 経口 | ||
| エンドユーザー別 | 病院 | |
| がんセンター・専門クリニック | ||
| 外来手術センター | ||
| 学術・研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
骨転移市場の現在の規模はどのくらいですか?
骨転移市場規模は2027年に25.69 ビリオン 米ドルであり、2032年までに42.00 ビリオン 米ドルに達すると予測されています。
最も速く成長している治療セグメントはどれですか?
放射性医薬品は、疾患修飾の可能性と規制承認の拡大により、2032年までに20.3%のCAGRで拡大しています。
アジア太平洋が最も速く成長している地域である理由は何ですか?
人口の高齢化、急速ながん医療インフラの整備、および国内同位体生産がアジア太平洋地域の19.9%のCAGR見通しを支えています。
バイオシミラーは価格にどのような影響を与えますか?
2025年以降に発売されるデノスマブのバイオシミラーは治療コストを最大30%削減し、価格感応度の高い市場での手頃な価格を向上させる可能性があります。
骨転移ケアの主なコストドライバーは何ですか?
高い生物製剤価格、放射性同位体の供給物流、および骨格事象による入院が総支出を形成しており、欧州では1事象当たり平均65,000米ドルとなっています。
市場成長を促進する政策変化はどのようなものですか?
メディケアのバンドル型放射線支払いと骨疾患に対する薬物療法管理の拡大は、予防的治療を促進し、償還アクセスを改善します。