
甲状腺がん治療薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.04 十億米ドル |
| 市場規模 (2032) | 5.26 十億米ドル |
| 成長率 (2027 - 2032) | 11.62 % |
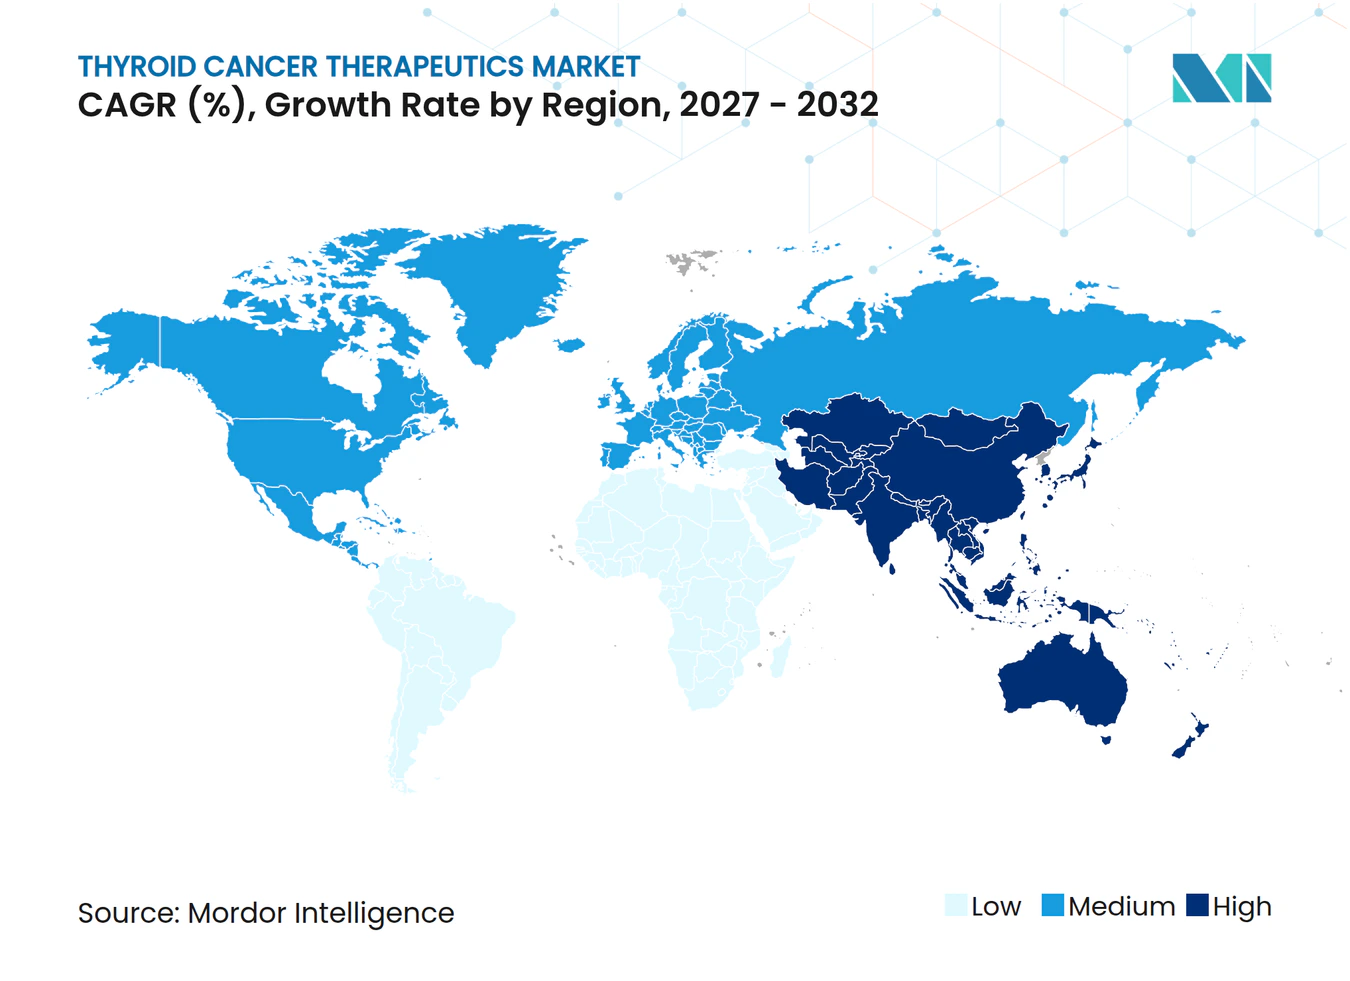
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる甲状腺がん治療薬市場分析
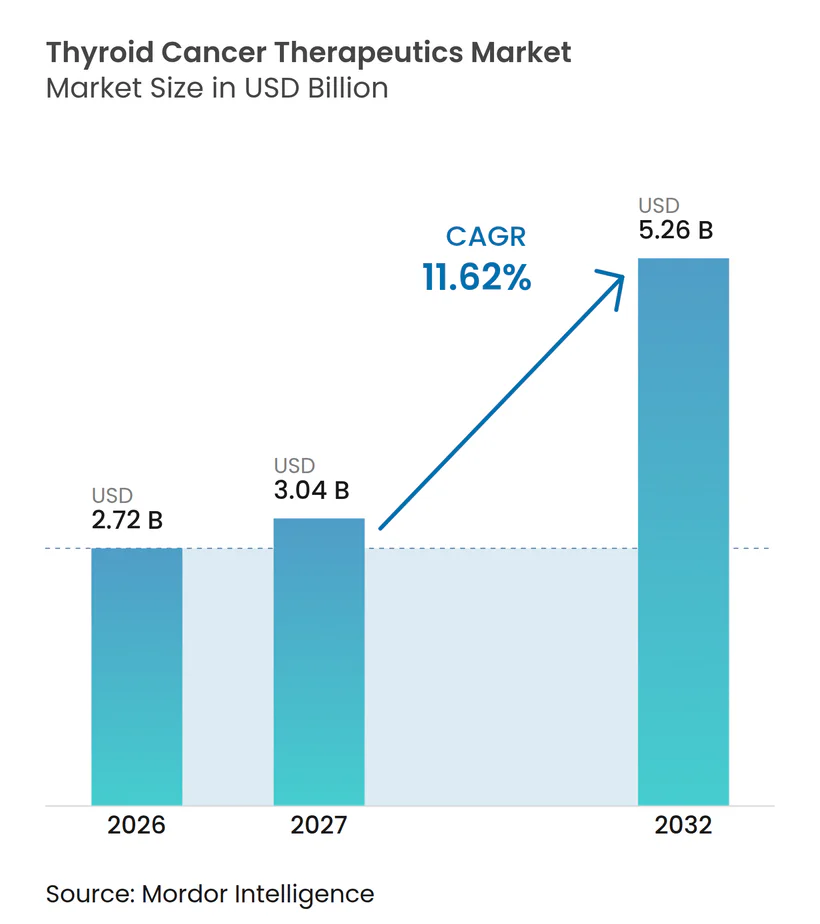
甲状腺がん治療薬市場規模は、2026年に2.72 ビリオン 米ドル、2027年に3.04 ビリオン 米ドルと予測され、2032年までに5.26 ビリオン 米ドルに達し、2027年から2032年にかけて11.62%のCAGRで成長する見込みです。
この着実な成長は、世界的な疾患罹患率の上昇、早期発見の進展、および高度に選択的な標的治療薬・放射線治療診断薬の商業化が複合的に作用した結果を反映しています。放射性ヨウ素抵抗性を克服する精密医療アプローチが従来の放射性ヨウ素療法を補完し、治療困難な症例において持続的な奏効を可能にしています。迅速な規制承認、有利な償還制度の変化、および同位体サプライチェーンの拡大が勢いを強化する一方、病院システムおよび外来センターは複雑な治療を効率的に提供するための体制を整えています。並行して、放射性医薬品およびアルファ線放出リガンドにおける戦略的買収が競争上のポジショニングを再形成しており、甲状腺がん治療薬市場への継続的な資本流入を示しています。
主要レポートのポイント
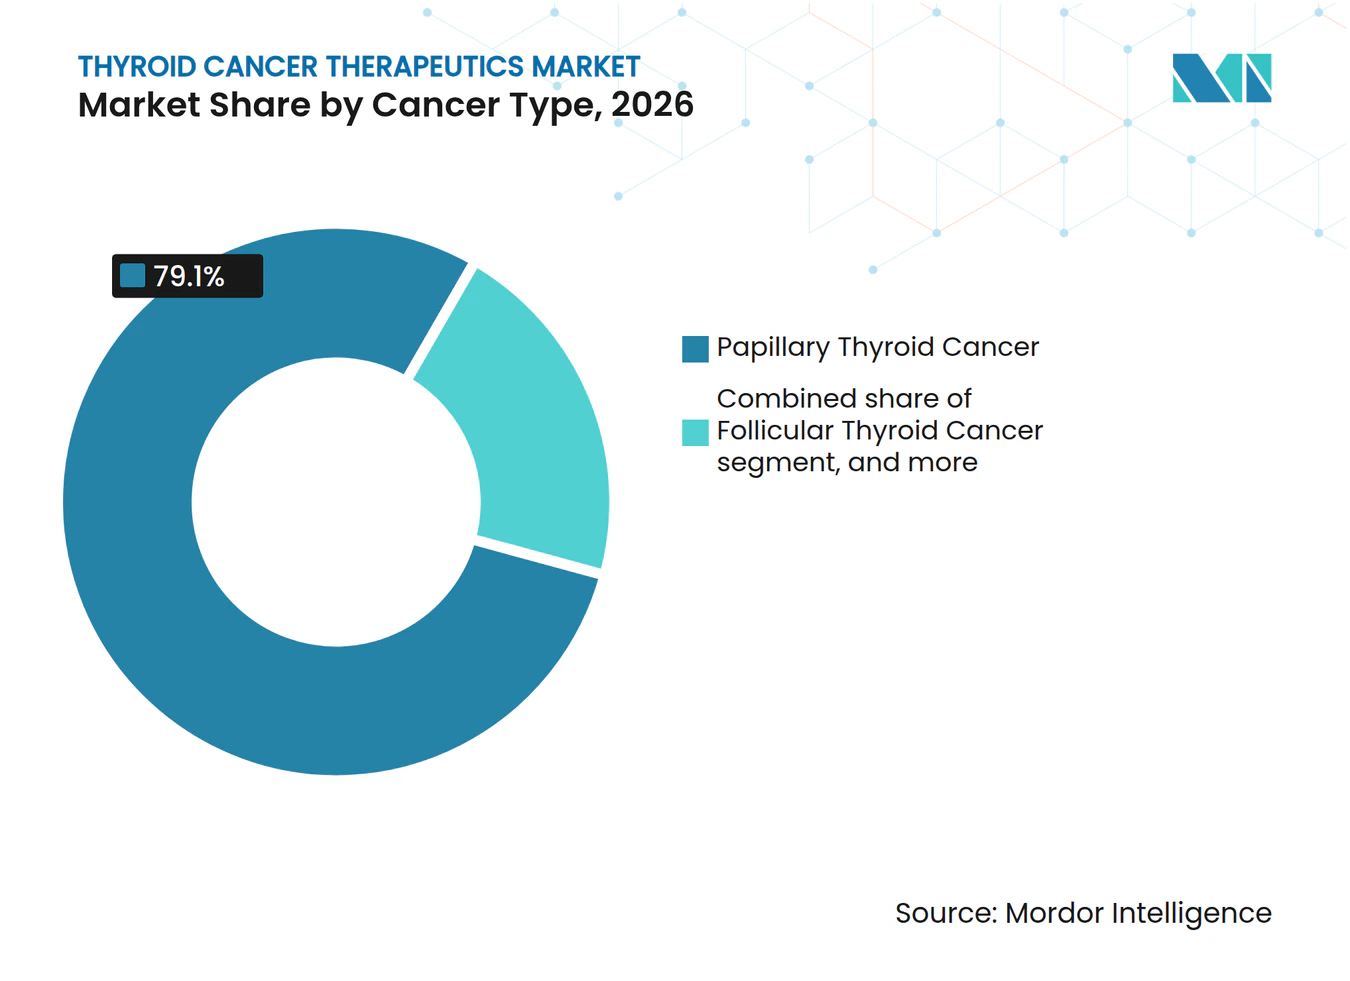
- がん種別では、乳頭がんが2026年に79.10%の収益シェアをリードし、一方で未分化がんは2032年にかけて13.98%のCAGRで拡大すると予測されています。
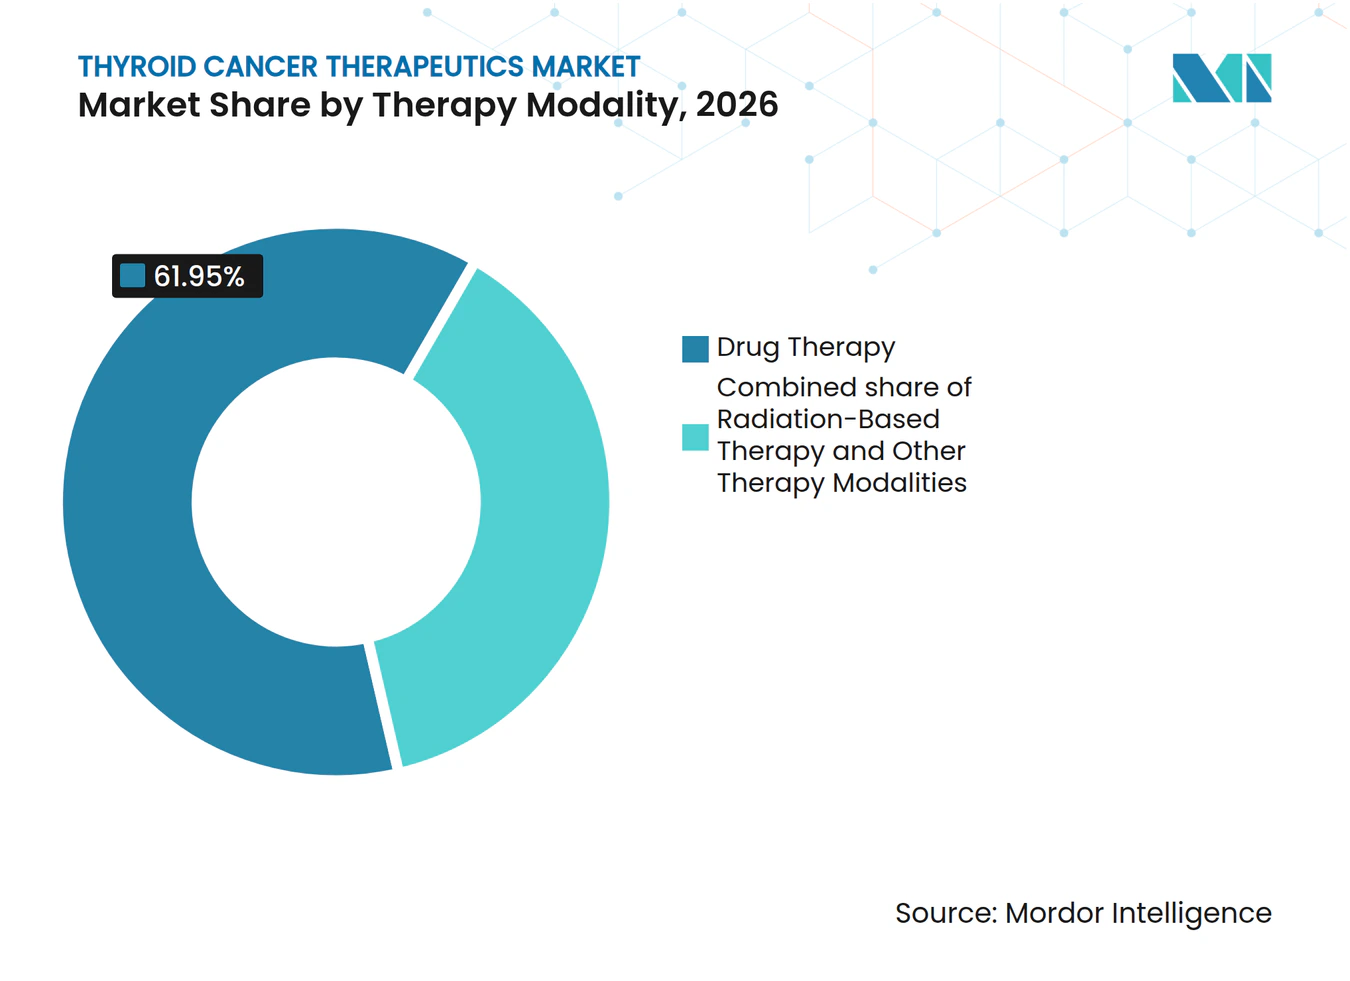
- 治療モダリティ別では、薬物ベースの治療法が2026年に甲状腺がん治療薬市場シェアの61.95%を占め、放射線ベースのプロトコルは2032年にかけて13.25%のCAGRで成長すると見込まれています。
- エンドユーザー別では、病院が2026年に甲状腺がん治療薬市場規模の44.20%のシェアを維持し、外来手術センターは2032年にかけて14.95%のCAGRで成長する見通しです。
- 地域別では、北米が2026年の収益の35.10%を占め、アジア太平洋地域は2032年にかけて最速の12.18%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因影響分析 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な甲状腺がん疾患負担の増加および早期発見 | 1.80% | 北米、アジア太平洋 | 中期(2〜4年) |
| 分子標的療法および免疫腫瘍学療法承認の拡大 | 2.10% | 北米、欧州連合(EU)、アジア太平洋へ拡大中 | 短期(2年以内) |
| 有利な償還制度および腫瘍学資金調達 | 1.40% | 北米、欧州連合(EU)、アジア太平洋で新興 | 中期(2〜4年) |
| 分子コンパニオン診断検査の急速な普及 | 1.20% | 世界規模、先進市場が主導 | 短期(2年以内) |
| 放射性テラノスティクス製造能力の規模拡大 | 1.00% | 米国および欧州連合(EU)の生産拠点、波及効果はグローバル | 長期(4年以上) |
| 新興市場による甲状腺がん臨床試験スポンサーシップ | 0.80% | アジア太平洋中核部、中東および中南米への波及効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な甲状腺がん疾患負担の増加および早期発見
超音波スクリーニング、AI強化画像トリアージ、および分子細胞診が早期病変をより多く発見するにつれ、甲状腺がんの罹患率は上昇し続けています。香港大学の人工知能(AI)分類器は90%以上の診断精度を達成し、病理標本作製時間を半分に短縮することで、臨床医がより多くの症例をより少ない遅延でトリアージできるようにしました。早期診断はより長期間の分子標的療法コースへの需要をシフトさせ、転移への移行を防ぎます。医療システムのプロトコルでは、細針穿刺吸引と分子プロファイリングを組み合わせることが増えており、高リスクの変異型が早期に治療に入れるようにしています。新興のアジア太平洋市場では、ユニバーサル超音波プログラムが以前は発見されなかったマイクロがんの発見を開始しています。このように診断の向上が甲状腺がん治療薬市場の構造的な促進要因として機能し、精密治療カテゴリーの二桁成長を持続させています。
分子標的療法および免疫腫瘍学療法承認の拡大
画期的医薬品(ブレークスルー)および優先審査制度が医薬品の市場参入サイクルを短縮しています。セルペルカチニブは、未治療のRET融合甲状腺がんコホートで96%の奏効率を示した後、2024年に米国食品医薬品局(FDA)から複数の承認を取得しました[1]。ペムブロリズマブとレンバチニブの併用療法は、放射性ヨウ素抵抗性症例において65.5%の客観的奏効率および26.8ヵ月の無増悪生存期間中央値をもたらしました[2]。ICAM-1を標的とした最初のCAR-T療法であるAIC100は、多くの前治療を受けた未分化がん患者において臨床的に意義のある活性を示した後、RMAT(再生医療先端治療)指定を取得しました。承認された適応症が追加されるたびに即時の収益が加算される一方、欧州およびアジアでも同様の申請が促されています。その結果、甲状腺がん治療薬市場を従来のマルチキナーゼ阻害剤を超えて推進する治療ツールキットが拡大しています。
有利な償還制度および腫瘍学資金調達
支払者は現在、分子標的薬が高コストの転移性合併症を回避できると認識しています。メディケアは2025年に甲状腺ラジオ波焼灼術(RFA)の保険適用を開始し、外来の結節破壊に対する患者の自己負担を軽減しました。中国は2024年に抗がん薬の輸入関税を撤廃し、小売価格を引き下げ、次世代阻害剤へのアクセスを拡大しました[3]。米国の民間保険会社は、サイロジェン(Thyrogen)やその他のアジュバント薬を高い定価にもかかわらずフォーミュラリーに追加しました。これらの動向は自己負担を軽減し、アドヒアランスを向上させ、治療期間を延長することで、甲状腺がん治療薬市場のサプライヤーにとっての収益を強化しています。
分子コンパニオン診断検査の急速な普及
分子パネルが現在、一次選択を導いています。サイロシーク(ThyroSeq)v3は東南アジアの生検において89.6%の感度および73.7%の特異度を記録し、地域の治療アルゴリズムを左右する独自の変異パターンを明らかにしました。BRAF V600EとTERTプロモーター二重変異の検出は放射性ヨウ素治療失敗リスクが高いことを示し、前もってマルチキナーゼ療法またはチェックポイント阻害療法への移行を促します。液体生検の利用拡大により、臨床医は繰り返しの生検なしに微小残存病変をモニタリングでき、分子再発が検出された際の治療強化を迅速化します。この診断の急成長は、甲状腺がん治療薬市場全体で高価値処方量を拡大する精密医療優先標準を支えています。
抑制要因影響分析*
| 抑制要因影響分析 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特許切れによるジェネリック価格侵食 | -1.50% | 先進市場 | 短期(2年以内) |
| 用量制限毒性による長期的な治療アドヒアランスの低下 | -1.10% | 世界規模、特に高齢者人口 | 中期(2〜4年) |
| 医療用放射性同位体のグローバルサプライチェーンの脆弱性 | -0.90% | 世界規模、輸入依存地域で急性暴露 | 短期(2年以内) |
| 低・中所得国(LMIC)における次世代精密療法の入手可能性格差 | -0.70% | 低・中所得国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特許切れによるジェネリック価格侵食
レンバチニブなどの主要資産が独占期限切れに近づくにつれ、ジェネリック参入企業は1年以内に先発企業の収益を最大90%削減する可能性のある申請を準備しています。Eisaiのレンバチニブに関する特許防壁はいくつかの法域で異議申し立てに直面しており、新規の組み合わせを中心としたライフサイクル管理プログラムを促しています。価格低下により治療量は増加する可能性がありますが、甲状腺がん治療薬市場全体の価値創造は減少する可能性があります。先発企業は放射線リガンドの買収や新しいデリバリー形態により知的財産の保護期間を更新しようとしていますが、価格圧力は短期的には避けられない抑制要因であり続けます。
用量制限毒性による長期的な治療アドヒアランスの低下
高血圧、蛋白尿、心臓事象は依然としてマルチキナーゼ阻害剤の用量減量を余儀なくさせています。プール分析では、レンバチニブはユーザーの73%にグレード3〜4の高血圧を、3%に心機能障害を誘発し、高齢患者に投与中止リスクを高めています。中断は残存病変が進行しうる治療ギャップを生み出します。新規ダブレット療法における重複した有害事象プロファイルは、より小規模な医療機関を圧迫する高度なモニタリングを必要とします。管理不十分な毒性は中期的に実臨床での有効性を損ない、甲状腺がん治療薬市場内で達成可能な収益を削減します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
がんの種類別:
未分化セグメントでのイノベーション加速乳頭がんは、甲状腺がん治療薬場における2026年の治療収益の79.10%を占め、最も有病率の高いサブタイプとしての地位を再確認しました。未分化がんは稀ではあるものの、CAR-T、ペムブロリズマブ・レンバチニブ、およびその他の画期的な治療法が生存率の向上をもたらすことで、13.98%のCAGRで上昇すると予測されています。したがって、未分化サブタイプにおける甲状腺がん治療薬市場規模は、2027年から2032年にかけて全体の成長を上回ることが期待されています。濾胞がんおよび髄様がんは、精緻化された超音波分類およびRET選択的阻害剤の恩恵を受け、スペクトル全体にわたって精密医療の選択肢を広げています。
分子プロファイリングは現在、治療選択において組織学的検査を上回る重要性を持っています。BRAF/MEK併用療法は嵩高い乳頭腫瘍を切除可能な体積まで縮小するのに役立ち、一方でICAM-1標的CAR-Tは治療抵抗性の未分化がん症例に対してRMAT指定をすでに取得しています。このような進歩はサブタイプ間の予後を均等化し、以前は治療困難とされていたコホートを積極的治療の対象に引き込み、甲状腺がん治療薬市場の複数年にわたる拡大を強化しています。


注記: 個別セグメントのすべてのシェアはレポート購入後に閲覧可能
治療モダリティ別:
放射性テラノスティクスが標準を再編薬物療法は2026年の支出の61.95%を供給しましたが、放射線ベースの製品は2032年にかけて13.25%のCAGRを達成する軌道にあります。アルファ線放出リガンドが主流となるにつれ、放射線治療診断薬における甲状腺がん治療薬市場規模は急激に上昇する可能性があります。フランスで建設中のOrano Medの2億5,000万ユーロのトリウム工場は、同位体の垂直統合の規模拡大を象徴しています。一方、Novartisはウィスコンシン州およびインディアナ州に放射性リガンド施設を二重に建設し、治療パイプラインへの供給を確保しています。
従来の放射性ヨウ素は、特に個別の放射線量を最適化し標的外被曝を低減する新しい線量測定ソフトウェアとともに、術後の必須オプションとして残っています。セルペルカチニブまたはレンバチニブと低線量放射線を組み合わせた統合プロトコルも試験に入りつつあります。これらの移行は全体として、モダリティの選択肢を広げ、甲状腺がん治療薬市場に新たな収益をもたらしています。

注記: 個別セグメントのすべてのシェアはレポート購入後に閲覧可能
エンドユーザー別:
外来センターがシェアを拡大病院は、複雑な手術および併用点滴療法が大規模センターに有利であることから、2026年の世界的な収益の44.20%を維持しました。しかし、外来手術施設は2032年にかけて14.95%のCAGRを記録すると予測されており、これはケア環境の中で最も高い数値です。2025年にオフィスベースのアブレーションに対するメディケアの償還が有効となったことで、外来施設が獲得する甲状腺がん治療薬市場シェアは拡大するでしょう。
低侵襲の高周波アブレーションおよび単回投与の放射性リガンド注射は外来ワークフローに適しており、入院期間および総医療費を削減します。遠隔腫瘍学によるフォローアップが分散化をさらに支援します。これらの運用効率は支払者の選好と患者の需要を引き付け、甲状腺がん治療薬市場全体にわたって外来対応製品の持続的な普及を保証しています。
地域分析
北米甲状腺がん治療薬市場
北米は2026年に世界収益の35.10%を生み出しFDA承認薬への早期アクセス、広範な保険適用、および密度の高い試験ネットワークに基づくリードを築いています。2024年のセルペルカチニブの複数回の適応拡大は、米国の内分泌腫瘍学診療全体で迅速に処方の勢いに転換されました。国内モリブデン99製造能力を構築するための連邦プログラムは同位体供給をさらに保護し、医療システムを世界的な不足から守っています。
カナダ甲状腺がん治療薬市場
カナダは米国のトレンドと密接に連動しており、州の医薬品処方集は2025年にレンバチニブおよびカボザンチニブを公的プランに追加しました。地域全体で、多職種腫瘍委員会および精密診断センターが新規治療法の迅速な普及を確保し、北米を甲状腺がん治療薬市場の需要の拠点として維持しています。
アジア太平洋甲状腺がん治療薬市場
アジア太平洋地域は2032年にかけて12.18%のCAGRで最も急速に進展している地域です。中国の国家薬品監督管理局は2024年に84品目の腫瘍薬を承認しました。これは規制の近代化を示す前例のない数量です。同年の抗がん剤輸入関税の撤廃は小売価格を大幅に引き下げ、利用を促進しました。日本の国民皆保険制度は現在、小児RET融合症例に対するセルペルカチニブを償還しており、対象患者集団を拡大しています。インドの合理化された試験規則は2019年以降1,832件の腫瘍学研究につながり、国内のエビデンス創出を促進しています。これらのマイルストーンは総合的に、甲状腺がん治療薬市場におけるアジア太平洋地域の戦略的重要性を高めています。
欧州甲状腺がん治療薬市場
欧州は、一体的な医療資金調達と放射性医薬品における技術的リーダーシップを基盤とした均衡のとれた成長を示しています。Orano MedおよびEckert & Zieglerは2024年にトリウム-212およびアクチニウム-225のインフラを拡充し、欧州を同位体ハブとして確固たる地位に置きました。欧州医薬品庁は、顕著な便益をもたらす治療薬に対して迅速審査を維持し、大陸規模での上市を合理化しています。各国の償還機関はコスト意識が高いものの、コンパニオン診断に基づく処方に対してますます報酬を与えるようになっています。
ラテンアメリカおよび中東・アフリカ甲状腺がん治療薬市場
ラテンアメリカ、中東、およびアフリカは規模は小さいながらも貢献度が高まっています。ブラジルは2025年に国内初の放射性ヨウ素カプセル製造施設を認可し、輸入依存度の低減を目指しています。湾岸協力会議加盟国は、患者を高診療量の欧州センターへ移送する越境治療パッケージに資金を提供しており、間接的に治療薬の販売を促進しています。地域の診断能力が向上するにつれ、潜在需要が甲状腺がん治療薬市場に追加的な収益をもたらす可能性があります。
競争環境
市場集中度
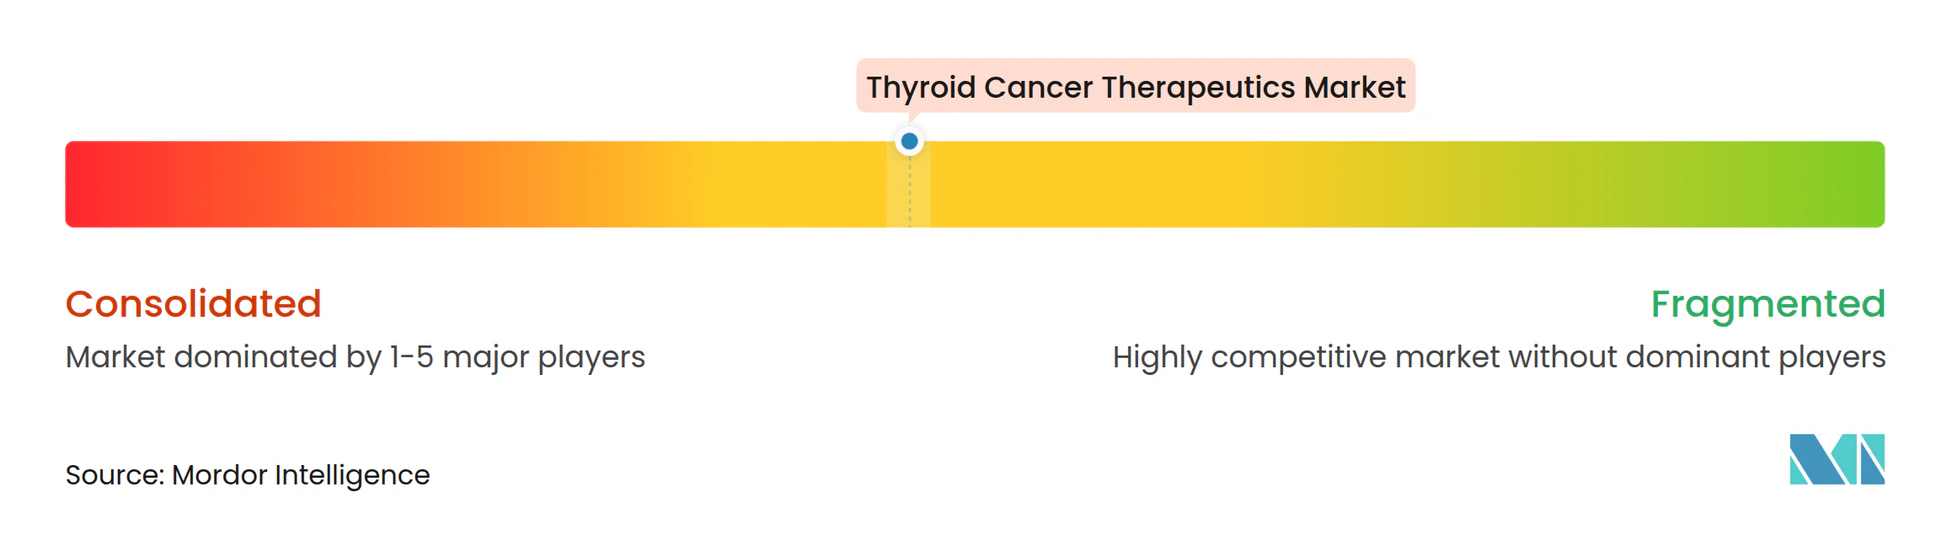
競争は中程度の水準にあり、Eisai、Novartis、AstraZeneca、Sanofiからなる上位層が合計で二桁台半ばのシェアを保有する一方、中型放射性医薬品専門企業および初期段階の細胞療法開発企業が差別化を巡って競っています。Novartisは2024年に10億米ドル超を投じて専用放射線リガンドプラントを建設し、安定供給とサイクルタイム短縮へのコミットメントを示しました。Sanofiは3億ユーロの契約でOrano Medと提携し、トリウムベースの複合体を共同開発することで、アルファ線放出プラットフォームへの転換を示しました。
AstraZenecaはFusion Pharmaceuticalsを20億米ドルで買収し、独自のアクチニウムプラットフォームと甲状腺および固形腫瘍の放射線リガンドパイプラインを取得しました。Lantheus HoldingsはEvergreen Theragnosticsを10億米ドルで買収し、同位体生産と治療パッケージング業務を垂直統合しました。このような動きは、甲状腺がん治療薬市場においてサプライチェーンの所有が今や主要な差別化要因であることを示しています。
スタートアップ企業は人工知能(AI)画像分類器、マイクロ流体コンパニオン診断、および既製CAR-T構築物を展開しています。その収益は依然として小規模ですが、投資家の注目を集め、パイプラインの幅を求める大企業にライセンスを供与することができます。知的財産の崖が引き続き戦略を形成しており、レンバチニブの独占権が失効するにつれ、Eisaiは第II相試験においてTERT変異病変を標的とした次世代経口マルチキナーゼ阻害剤を進めています。2024年から2025年にかけて、放射性医薬品の取引総額が100億米ドル超に達しており、甲状腺がん治療薬市場の成長の柱として標的放射線療法への長期的な信頼が強調されています。
甲状腺がん治療薬業界のリーダー企業
-
Bayer AG
-
Eisai Co., Ltd
-
Novartis AG
-
F. Hoffmann-La Roche Ltd.
-
Exelixis Inc
- 注:主要企業の掲載順は順位を示すものではありません。
甲状腺がん治療薬市場 このレポートでカバーされる企業
- Sanofi
- Eisai
- Bayer
- Novartis
- Abbvie
- Roche
- Pfizer
- Exelixis
- Bristol-Myers Squibb
- Eli Lilly and Company
- Viatris
- Blueprint Medicines Corp.
- Loxo@Lilly
- Amgen
- Merck
- CStone Pharmaceuticals
- HUTCHMED
- Ipsen
- Helsinn Group
- Sumitomo Pharma
最近の産業開発事情 甲状腺がん治療薬市場
- 2025年3月:FDAが進行性神経内分泌腫瘍に対してカボザンチニブに完全承認を付与し、甲状腺関連腫瘍学における同薬の適応症を拡大しました(fda.gov)。
- 2025年1月:Lantheus Holdingsが放射線リガンド製造能力を確保するため、Evergreen Theragnosticsを10億米ドルで買収することに合意しました。
- 2025年1月:GSKが甲状腺がんパイプライン研究を補完する精密キナーゼ資産を追加するため、IDRxを11億5,000万米ドルで買収する動きに出ました。
- 2025年1月:Lantheus Holdingsが放射線リガンド製造能力を確保するため、Evergreen Theragnosticsを10億米ドルで買収することに合意しました。
- 2024年12月:Eckert & Zieglerが世界的な同位体不足を解消するため、アクチニウム-225の商業規模生産を開始しました。
甲状腺がん治療薬市場 レポートの範囲と調査方法論
市場の定義および主要カバレッジ
本調査では、世界の甲状腺がん治療薬市場を、乳頭がん、濾胞がん、髄様がん、未分化がん、ヒュルトレ細胞がんを含む甲状腺に発生する悪性腫瘍の根絶または制御を目的とした、すべての疾患ステージ、治療ライン、および主要なケア環境にわたる薬理学的および放射線ベースの介入の総体として定義しています。
スコープ除外:純粋に外科的な処置および診断は、ここでモデル化された価値プールの対象外です。
セグメンテーション概要
- がんの種類別
- 乳頭甲状腺がん
- 濾胞性甲状腺がん
- 髄様甲状腺がん
- 未分化甲状腺がん
- ヒュルセル細胞がん
- 治療モダリティ別
- 薬物療法
- チロシンキナーゼ阻害剤
- RET選択的阻害剤
- マルチキナーゼ阻害剤
- 免疫チェックポイント阻害剤
- 放射性ヨウ素補助薬
- 放射線ベース療法
- 放射性ヨウ素焼灼術(RAI)
- 外部照射放射線療法
- 標的アルファ線療法
- その他の治療モダリティ
- 薬物療法
- エンドユーザー別
- 病院
- 専門がんセンター
- 外来手術センター
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
詳細な調査方法論およびデータ検証
一次調査
Mordorのアナリストは、北米、欧州、およびアジア太平洋地域の主要センターにわたって、腫瘍専門医、核医学専門医、償還アバイザー、および調達責任者にインタビューを実施しました。これらの対話により、新しいRETおよびBRAF阻害剤の普及曲線、典型的な放射性ヨウ素投与量レジメン、および治療アドヒアランスに影響を与える地域の自己負担額が検証されました。
二次調査
WHO がんオブザーバトリー、SEER、およびGLOBOCANなどの機関からの公開疫学シリーズから始め、罹患率、有病率、および生存曲線を基礎付けました。治療利用パターンは政府の医薬品給付制度からの処方監査を通じてマッピングされ、一方でUN ComtradeおよびVolzaから入手可能な放射性同位体およびチロシンキナーゼ阻害剤の輸出入コードは非小売チャネルの規模把握に役立ちました。10-K、EMAおよびFDA承認申請書類、および投資家向け資料における財務開示は、価格ポイント、発売タイミング、および特許期間データを提供しました。D&B Hooversによる企業収益分割およびQuestelによる有効な甲状腺腫瘍学特許のサブスクリプションデータベースが競合インプットを補完しました。このリストは例示的なものであり、データの相互確認および明確化のために他の多くのオープンソースが検討されました。
市場規模算定および予測
トップダウンの有病率から治療患者数への積み上げにより年間治療コース数を推定し、これをサプライヤー確認からのサンプル平均販売価格に数量を乗じたボトムアップの集計と照合しました。主要変数には、変異誘導型治療の普及率、放射性同位体製造能力、ジェネリック侵食タイムライン、マクロ為替レートの変動、および一次治療TKIに関するガイドライン改訂が含まれます。予測には、治療コース数を世俗的な罹患率成長、高齢化コホート、および支払者政策指数に結びつける多変量回帰を採用し、価格および普及率の前提をストレステストするシナリオ分析を実施しています。
データ検証および更新サイクル
アウトプットは、シニアアナリストのレビューの前に分散および外れ値スクリーニングを経ます。データセットは毎年更新し、加速承認や供給障害などの重要なイベントがベースラインを変化させた場合には中間更新を実施します。
Mordorの甲状腺がん治療薬ベースラインが信頼を呼ぶ理由
公表された推計はしばしば乖離しますが、これはプロバイダーが異なる包含基準、価格ベース、および更新頻度を選択するためです。
この市場における主要なギャップ要因には、放射線療法が計上されているかどうか、マルチキナーゼ阻害剤の患者シェアがどのように予測されているか、ASPに使用される通貨年度、および新たに承認されたRETまたはBRAF薬剤がモデルに組み込まれる速度が含まれます。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 2.44 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 2.26 ビリオン 米ドル(2024年) | 業界調査会社A | 放射線ベースの治療価値を除外し、予測期間を通じてASP侵食が横ばいと仮定 |
| 0.71 ビリオン 米ドル(2022年) | 地域コンサルタントB | ブランド薬の売上のみに焦点を当て、古いベースイヤーを使用し、ジェネリック参入ラグの調整なし |
この比較は、スコープの広さ、現在年度の価格設定、および実世界の普及率が一貫して適用された場合、当社の数値が外部レンジの中間に位置することを示しており、意思決定者に対して、追跡可能な変数と再現可能なステップに基づいた、バランスのとれた透明性の高いベースラインを提供しいます。
レポートで回答された主要な質問
甲状腺がん治療薬市場の現在の規模はどのくらいですか?
市場は2026年に2.72 ビリオン 米ドルを生み出し、2032年までに5.26 ビリオン 米ドルに達すると予測されています。
最大の収益シェアを持つ治療モダリティはどれですか?
薬物療法は2026年の世界売上の61.95%を占め、マルチキナーゼ阻害剤および選択的キナーゼ阻害剤の広範な使用によって支えられています。
最も急速に成長している地域はどこですか?
アジア太平洋地域は、償還範囲の拡大および地域の臨床試験活動により、2027年から2032年にかけて12.18%のCAGRを記録すると予測されています。
収益面でトップのがん亜型はどれですか?
乳頭甲状腺がんは、高い有病率と長期にわたる治療期間から、2026年の収益の79.10%を占めました。
補助療法についてFDA承認を最近取得した企業はどこですか?
Eli Lillyのセルペルカチニブは、2024年1月にRET融合陽性分化型甲状腺がんの補助治療としてFDA承認を取得しました。
市場成長を制限する主要な抑制要因は何ですか?
主要なマルチキナーゼ阻害剤の特許切れが迫っており、ジェネリックによる価格侵食が引き起こされ、収益拡大が緩和されると予想されています。