
骨がん治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.34 十億米ドル |
| 市場規模 (2031) | 1.71 十億米ドル |
| 成長率 (2026 - 2031) | 4.92 % |
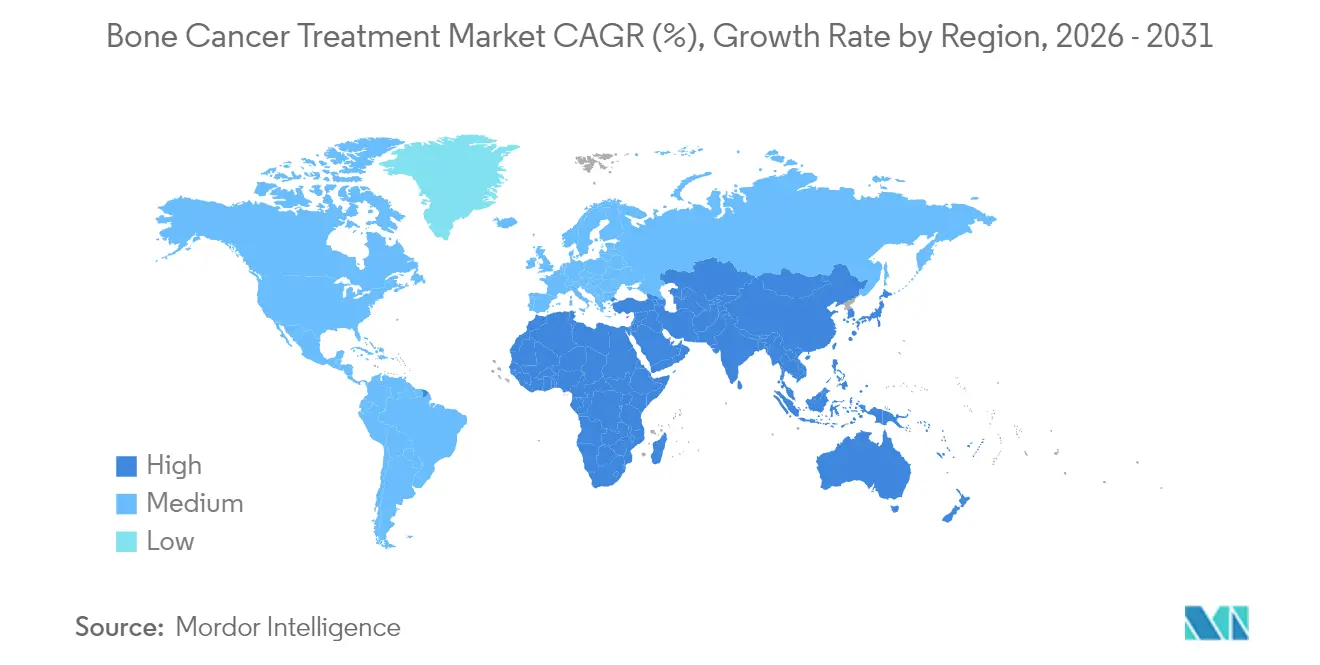
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
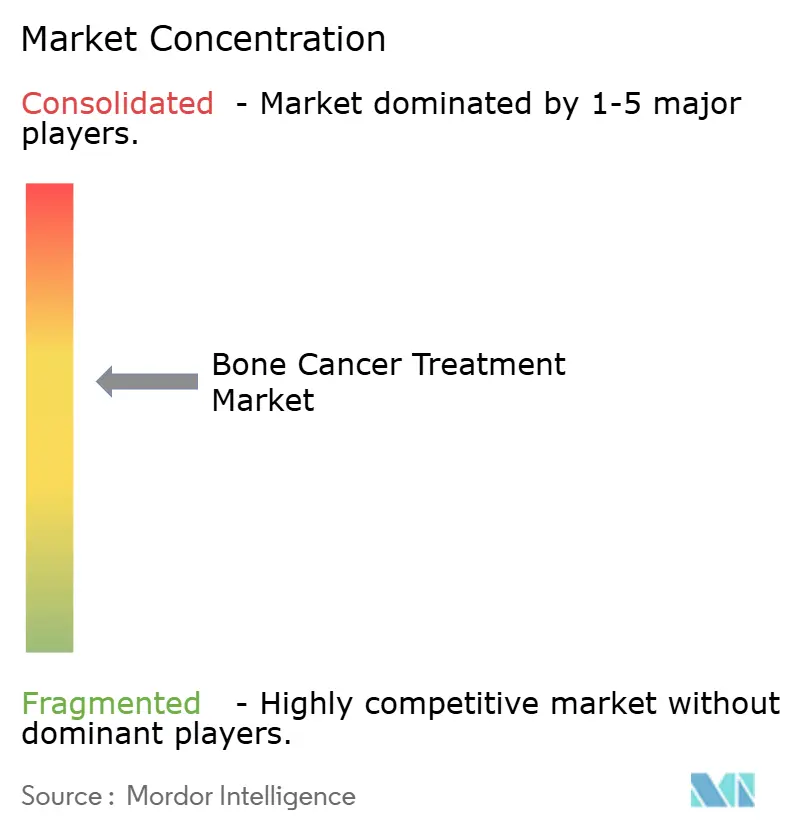
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる骨がん治療市場分析
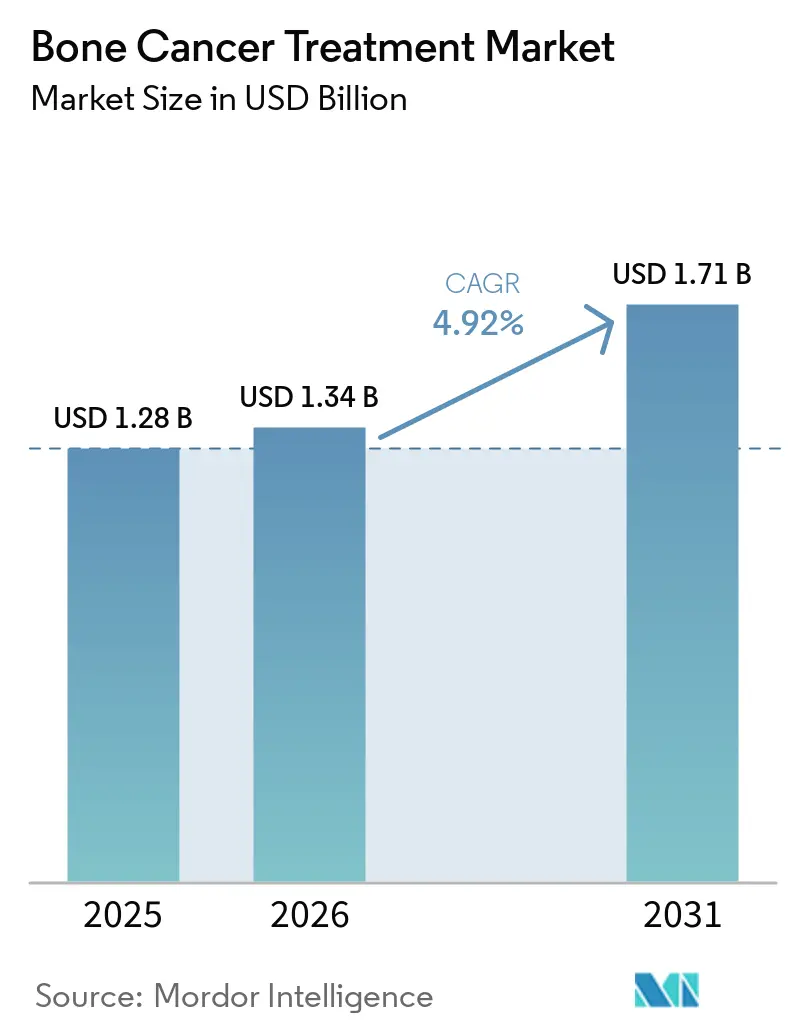
骨がん治療市場規模は2026年に14億米ドルと推定され、2025年の12億8,000万米ドルから成長し、2031年には17億1,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 4.92%で成長する。
画期的な規制当局の承認、3Dプリント製インプラントの普及拡大、標的生物製剤の着実な浸透を背景に需要が拡大している。AI対応画像診断による早期診断の進展、希少疾病用医薬品に対する償還範囲の拡大、四肢温存手術による臨床アウトカムの改善が市場成長をさらに支えている。北米はR&Dおよび償還において構造的優位性を有する一方、アジア太平洋は疾患啓発プログラムの拡大に伴い急速に医療提供能力を増強している。ニッチなバイオテクノロジー企業が優先審査承認を獲得するにつれ競争が激化しており、既存大手企業は精密医療資産に向けてポートフォリオを再調整することを余儀なくされている。高い治療費と医療資源が限られた環境における医師不足が、主な抑制要因として残存している。
主要レポートのポイント
- 骨がんの種類別では、原発性悪性腫瘍が2025年の骨がん治療市場シェアの76.45%を占め、ユーイング肉腫が2031年にかけて最も高い予測CAGRである8.74%を記録した。
- 治療法の種類別では、化学療法が2025年の骨がん治療市場規模の32.35%のシェアでトップとなり、細胞・遺伝子療法は2031年にかけて6.52%のCAGRで拡大すると予測される。
- 年齢層別では、青少年・若年成人が2025年に41.88%の収益シェアを占め、小児症例は2031年にかけて5.62%のCAGRで拡大すると予測される。
- エンドユーザー別では、病院が2025年の骨がん治療市場シェアの38.55%を占めて優位に立ち、専門がんセンターが2031年にかけて7.56%のCAGRで最も速い成長軌道を示している。
- 地域別では、北米が2025年の骨がん治療市場の45.20%を維持し、アジア太平洋が予測期間中に6.79%という最も高い地域CAGRを記録する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 原発性骨肉腫の 罹患率の上昇 | +1.2% | 世界全体; 北米と欧州で最も早期に上昇 | 中期 (2~4年) |
| 標的生物製剤の 承認とパイプラインの勢い | +1.8% | 北米と EUが中核;アジア太平洋への展開 | 短期( 2年以内) |
| 政府および NGO主導の肉腫啓発プログラム | +0.8% | 世界全体、 新興市場に集中した影響 | 長期( 4年以上) |
| AI駆動の 機能的画像診断による早期発見の実現 | +1.1% | 北米 とEU;アジア太平洋への技術移転 | 中期 (2~4年) |
| 3Dプリント 患者固有インプラント | +0.7% | 北米 と欧州;アジア太平洋での段階的採用 | 中期 (2~4年) |
| 希少疾病用医薬品の 独占権と税制優遇措置 | +1.3% | 世界全体; 北米とEUで最も強力 | 長期( 4年以上) |
| 情報源: Mordor Intelligence | |||
原発性骨肉腫の世界的罹患率の増加
骨肉腫は引き続き小児・青少年における最も一般的な原発性骨悪性腫瘍であり、疫学データは主要経済国におけるユーイング肉腫症例の持続的増加を裏付けている。中国における国家的疾病負担研究では、罹患率、有病率、障害調整生存年の上昇が報告されており、2036年まで継続的な増加が見込まれている。患者数の増加は、各国政府が整形外科腫瘍学の医療提供能力を拡大する動機となっており、小児科に特化した治療法に対するベンチャー資金を呼び込んでいる。全国MRIスクリーニング試験などの診断改善により、より早期の病期での発見が可能となり、四肢温存手術への需要が高まっている。
標的生物製剤の承認とパイプラインの勢い
規制当局は2024年から2025年にかけて承認のペースを加速させた。米国食品医薬品局は、重度の前治療歴を持つ患者において43.2%の全奏効率を達成した滑膜肉腫に対する初の遺伝子療法であるアファミトレスジェン・オートロイセルを承認した。[1] 2025年2月には、同局が腱滑膜巨細胞腫に対するビムセルチニブも承認し、主要なMOTION試験においてプラセボに対して40%の客観的奏効率を示した。再発骨肉腫におけるGSK5764227を含む追加プログラムへのブレークスルーセラピー指定は、標的アプローチを検証し開発サイクルを短縮している。これらのマイルストーンは総じて臨床プロトコルを拡大し、成熟市場における支払者の採用を加速させている。
政府およびNGO主導の肉腫啓発プログラム
7月の肉腫・骨がん啓発月間の指定は、世界中の一般開業医に早期診断チェックリストを普及させるマルチチャネルキャンペーンの基盤となっている。米国肉腫財団と病院ネットワークとの協力により、無料の認定ウェビナーが配布され、紹介アルゴリズムが更新されている。欧州では6カ国が、疑わしい診断から2週間以内に専門センターへの紹介を義務付ける統一チェックリストを採用し、診断の遅延を削減して治験登録を促進している。[2] 同様のNGO主導のイニシアチブがラテンアメリカおよび東南アジアでローカライズされており、より早期の受診を促し治療対象者を拡大している。
機能的画像診断とAI診断の進歩
ラジオミクス特徴量で訓練された機械学習モデルは、専門放射線科医に匹敵する精度で骨腫瘍を分類し、不必要な生検を減らして根治的治療の早期開始を可能にしている。[3] ディープラーニング支援PET-CT定量化により腫瘍辺縁の精密なマッピングが可能となり、術中切除の最適化につながっている。インターベンショナルスイートに統合されたAIプラットフォームは、サブミリメートルの精度で針の配置を誘導し、検体の適切性を向上させ合併症率を低下させている。画像解析機能を持つ大規模言語モデルは、プライマリケア環境における疑わしい病変のトリアージに向けた臨床検証が進められており、治療開始までの時間のさらなる短縮が期待されている。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 転移性または難治性腫瘍に対する 治療選択肢の限界 | -1.5% | 世界全体; 新興市場で最も深刻 | 長期( 4年以上) |
| 新規生物製剤および 細胞療法の高コスト | -2.1% | 世界全体; 低・中所得国で深刻な制約 | 中期 (2~4年) |
| 術後合併症と 長期リハビリテーション | -0.9% | 世界全体; 医療資源が限られた環境で増幅 | 中期 (2~4年) |
| 専門整形外科腫瘍医の 不足 | -1.2% | アジア太平洋 とアフリカ | 長期( 4年以上) |
| 情報源: Mordor Intelligence | |||
転移性または難治性腫瘍に対する治療選択肢の限界
転移性骨肉腫の5年生存率は30%を下回り、現行治療法の不十分さを浮き彫りにしている。骨の免疫抑制性微小環境はチェックポイント阻害薬の有効性を低下させ、用量制限毒性が強化化学療法による効果の上限を制約している。HER2標的T細胞などの研究段階の養子細胞移植は初期の有望性を示しているが、依然として小規模コホートに限定されている。インドおよびブラジルの三次医療センターからの実世界データは、難治性症例の15%未満しか臨床試験にアクセスできていないことを示しており、不良なアウトカムが継続している。
新規生物製剤・細胞療法の高コストによるアクセスの制限
標準的な補助化学療法の自己負担費用の中央値は、多くの医療資源が限られた環境において既に地域の一人当たり所得を超えている。最近のインドのコホート研究では、平均年間治療費が4,171米ドルと記録され、80.4%の世帯が壊滅的な医療費支出を経験している。OECD加盟国においても、適応外標的薬剤の保険自己負担額は年間2万米ドルを超える場合がある。費用分担メカニズム、段階的価格設定、地域製造パートナーシップは、アフォーダビリティのギャップを徐々に緩和しているに過ぎない。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
骨がんの種類別:
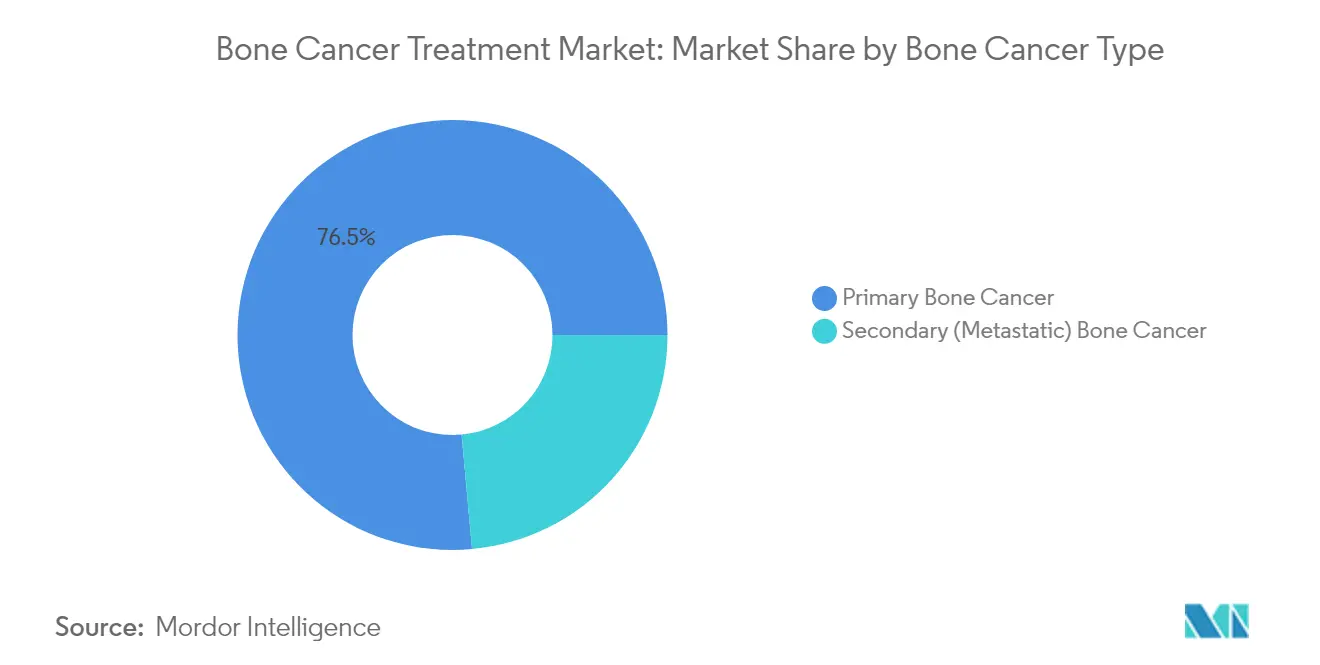
原発性の優位性がイノベーションを牽引原発性悪性腫瘍は2025年の骨がん治療市場シェアの76.45%を占め、確立された臨床経路と小児・青少年集団における高い罹患率を反映している。骨肉腫は典型的な診断として残存し、一次治療のMAP(メトトレキサート、ドキソルビシン、シスプラチン)プロトコルの基盤となっている。このセグメントの規模は、RUNX2阻害低分子化合物から前臨床モデルで肺転移を抑制するGD2標的抗体薬物複合体に至るまで、不均衡なR&D注目を集めている。ユーイング肉腫は最も急成長するニッチとして位置付けられており、養子遺伝子療法が商業化段階に入るにつれ、2031年にかけて8.74%のCAGRが予測されている。一方、軟骨肉腫の成長は、早期相試験で部分奏効を示すPD-1/PD-L1チェックポイント療法によって支えられている。
治療的イノベーションは歴史的な生存率格差を縮小しつつある。英国を拠点とするプログラムは、RUNX2転写を阻害することでマウス骨肉腫の生存率を50%改善し、現在ヒト毒性試験に移行している。同時に、転移性病変に対する放射性医薬品複合体が中国および欧州の規制当局の審査を経て進んでおり、原発性腫瘍を超えた適応症の拡大が見込まれている。これらのパイプラインは総じて、各組織学的サブタイプにわたって骨がん治療市場規模を拡大することが期待されている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
治療法の種類別:
新興の破壊的技術の中での化学療法のリーダーシップ従来の細胞毒性療法は2025年の骨がん治療市場の32.35%を占め、ほとんどの高悪性度肉腫に対する一次治療として残存している。しかし、有害事象プロファイルと生存率の頭打ちが精密アプローチへの転換を促している。細胞・遺伝子療法は、規制上の先例が追加承認のハードルを下げるにつれ、6.52%のCAGRで拡大すると予測されている。B7-H3およびGD2を標的とするCAR-T構築物が多施設第II相試験中であり、同種NK細胞プラットフォームは免疫抑制性腫瘍微小環境への対抗を目指している。
多キナーゼ薬剤を含む標的低分子阻害薬は、人道的使用レジストリで無増悪生存の利益を示した後、適応外での採用が進んでいる。デノスマブの骨関連事象予防におけるゾレドロン酸に対する直接比較優越性により、RANKL阻害が標準的な補助療法として確立されている。同時に、3Dプリント製インプラント技術とガリウムドープ生体活性ガラスインサートが局所制御戦略を再定義し、四肢温存手術の普及への期待を高めている。
年齢層別:
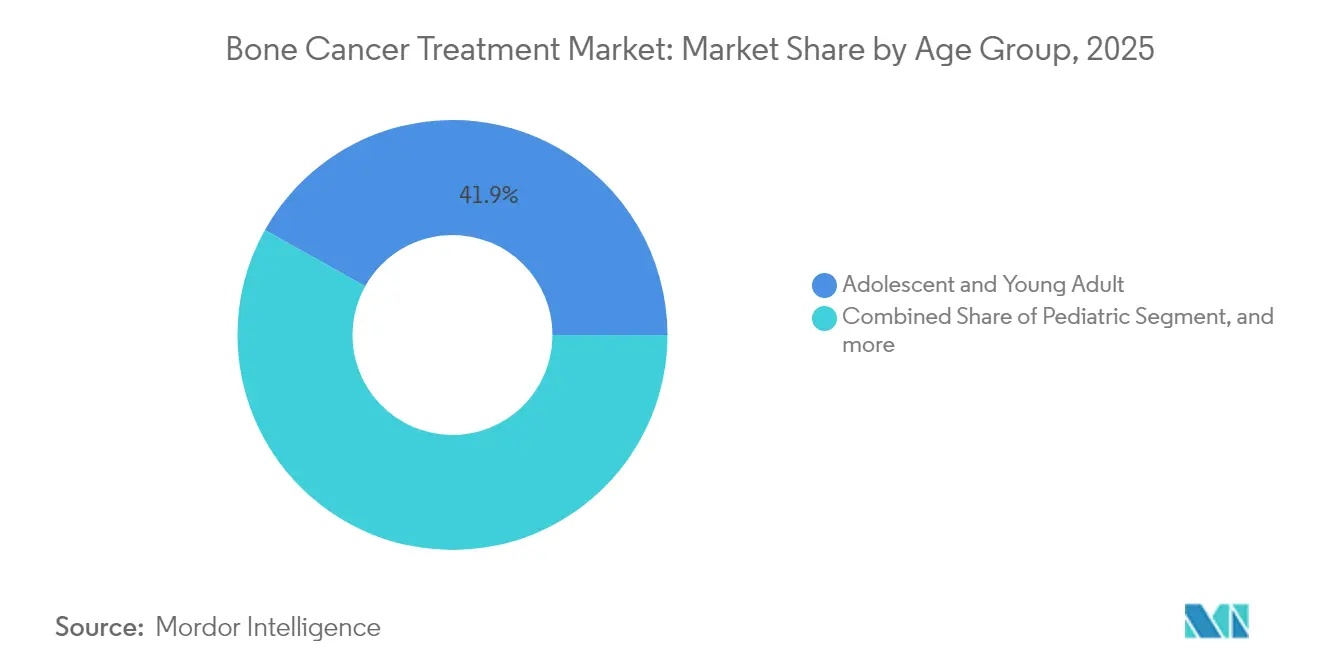
青少年の集中が専門的ケアを牽引青少年および若年成人は2025年の骨がん治療市場収益の41.88%を占めており、高悪性度原発性肉腫の疫学的集積を反映しています。このコホートにおける治療プロトコルは、成長板の生物学的特性と積極的な腫瘍動態を両立させる必要があり、血管柔骨端移植などの四肢温存グラフトが促進されています。小児症例は、より早期の画像診断と集中的な紹介経路によってより多くの子どもが根治的治療の機会に入ることで、2031年までに5.62%のCAGRを記録すると予測されています。
成人および高齢者セグメントは、前立腺または乳房原発の骨転移管理における進歩から恩恵を受けています。ビスホスホネート節約レジメンおよび標的放射性リガンド療法は機能的な平均余命を延長していますが、併存疾患が積極的な外科的介入を制限しています。サバイバーシッププログラムは、生涯にわたる妊孕性温存および心理社会的支援を包含するよう成熟しつつあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院の優位性と専門センターの急成長一般病院は、統合された腫瘍科・外科・放射線科のワークフローにより2025年の骨がん治療市場シェアの38.55%を占めた。しかし、専門がんセンターは7.56%のCAGRで成長しており、高度な外科的専門知識とカスタムインプラント用のオンサイト積層造形設備を必要とする複雑な症例によって支えられている。学術医療センターは臨床試験のハブとしても機能し、患者を実験的細胞療法プログラムや画像AIバリデーション研究に誘導している。
外来手術センターは生検と術後リハビリテーションを段階的に担うようになっているが、収益への貢献は依然として小さい。遠隔腫瘍学フォローアップが対面での四肢機能評価と組み合わされており、入院収益を損なうことなく農村部へのアクセスを改善している。進化する医療提供者の構成は、骨がん治療市場を集中型・高専門化ケアモデルへと傾けることが期待されている。
地域分析
北米骨がん治療市場
北米は2025年の骨がん治療市場において45.20%のシェアを維持しており、これは米国の希少疾病用医薬品に対する早期アクセス制度および3Dプリント製インプラントに対する成熟した償還制度によって牽引されています。小児肉腫コンソーシアムへの連邦資金援助により治験密度が高く維持されており、AIを活用した画像診断の広範な普及が診断遅延を解消しています。カナダの普遍的医療保障はさらに生物学的製剤の普及を促進し、患者一人当たりの高コストを相殺しています。
欧州骨がん治療市場
欧州は、2週間以内に指定センターへの紹介を義務付ける一貫した肉腫ケアパスウェイを有しており、これに続いています。同地域における確立された四肢温存文化と欧州医薬品庁による10年間の独占権が、イノベーションを後押ししています。しかしながら、加盟国間で異なる償還政策が、高コストの細胞療法の均一な普及を抑制しています。ドイツは積層造形技術の導入においてリーダーシップを維持しており、イタリアは骨肉腫に対する国ゲノムスクリーニングのパイロットプログラムを実施しています。
アジア太平洋骨がん治療市場
アジア太平洋地域は最も成長が速いブロックであり、中国、日本、インドが整形外科腫瘍学の診療能力を拡大する中、6.79%のCAGRで予測されています。中国の国家医療製品局は2025年に骨転移に対する放射性核種薬物複合体を承認し、国内企業を地域のリーダーとして位置付けています。日本は大量化学療法と自家骨髄救済に注力し続けており、生存率の漸進的な向上をもたらしています。インドの課題は依然として受診の遅れと専門医カバレッジの不足にありますが、国内製造のモジュール式人工補綴具および地方都市の治療プログラムにより、選定センターにおける無病生存率が61%まで改善されています。
ラテンアメリカおよびアフリカ骨がん治療市場
ラテンアメリカおよびアフリカは、断片化した償還制度と臨床医不足により遅れをとっています。それにもかかわらず、多国籍NGOはトレーニングフェローシップを拡充し、四肢温存イニシアチブへの資金援助を増加させており、今後10年以内地域の卓越センターを育成することが期待されています。
競合環境
骨がん治療市場は中程度に集中している。大手製薬・医療技術企業は買収を通じて生物製剤パイプラインを統合しており、ベンチャー支援のスタートアップ企業は機動的なR&Dモデルで希少疾病適応症を獲得している。Amgenのデノスマブは骨関連事象予防において確固たるリーダーシップを維持しているが、AdaptimmuneやDecipheaなどの小規模企業は遺伝子療法およびキナーゼ標的療法に対する最近のFDA承認で注目を集めている。
技術統合が差別化要因となりつつある。整形外科インプラントメーカーはAIソフトウェアベンダーと提携し、リードタイムを40%短縮するクローズドループの計画から印刷までのシステムを構築している。画像AI企業と病院ネットワーク間のクロスライセンス契約がデータプールを拡大し、アルゴリズムの検証を促進して市場投入までの時間を短縮している。英国および米国の大学からの学術スピンオフは、RUNX2阻害薬と生体活性ガラス足場を商業化しており、高度に差別化された有効性が期待されている。
価格圧力は、新興市場への浸透を確保するための段階的価格戦略と地域製造合弁事業を促している。一方、グローバルプレーヤーは高コスト細胞療法に対するアウトカムベースの償還を試験的に導入し、支払者の抵抗を軽減してフォーミュラリーでの地位を強化することを目指している。
骨がん治療業界のリーダー企業
-
Bayer AG
-
Pfizer Inc.
-
Amgen Inc.
-
Novartis AG
-
Johnson & Johnson(Janssen)
- 注:主要企業の掲載順は順位を示すものではありません。
骨がん治療市場 このレポートでカバーされる企業
- Amgen
- Bayer
- Novartis
- Johnson & Johnson
- Pfizer
- Takeda Pharmaceuticals
- Eli Lilly and Company
- Hikma Pharmaceuticals
- Recordati S.p.A
- Spectrum Pharmaceuticals
- Debiopharm Group
- Atlanthera
- Adaptimmune Therapeutics plc
- Daiichi Sankyo
- Roche
- Ipsen
- OncoTherapy Science Inc.
- Legend Biotech
- Merck
- Gilead Sciences
市場機会と将来展望
骨がん治療における主要な商業化のホワイトスペースは、承認済み治療法が限られている組織型、特に通常型軟骨肉腫や再発・難治性骨肉腫に対する全身療法にある。2026年6月、米国FDAはInhibrx社のozekibart(INBRX-109)について、切除不能または転移性通常型軟骨肉腫を適応としたBLAを受理し、これは希少骨悪性腫瘍における適応保有型の標的生物学的製剤の継続を示すとともに、コンパニオン診断薬や専門医療機関での採用に向けたより明確な道筋を作り出している。同時に、骨肉腫を対象とした初期段階の免疫療法プログラムも拡大しており、Fred Hutchinson Cancer Center が開始した進行性の難治性・再発性・進行性疾患を対象とするCAR-T療法アプローチ「FIERCe試験(NCT07227571)」などが含まれる。
コスト・アクセスの最適化も、がん治療における骨関連事象の予防に用いられる確立された骨標的薬を中心に勢いが高まっている分野であり、バイオシミラー競争が調達・処方集の力学を再編しているためである。2025年におけるデノスマブの相互交換可能バイオシミラー(Proliaおよびxgeva参照)のFDA承認は、より広範なペイヤー主導の代替を後押しし、病院や専門がんセンターがAI対応の画像診断ワークフローや患者個別対応の肢温存インプラントなど、高コストの精密治療・支援技術に予算を再配分できるようにしている。骨肉腫の開発は依然として第I/II相試験に大きく集中しており、国際的な試験ネットワークの拡大や、特にキャパシティ拡張と現地腫瘍学製造が加速しているアジア太平洋地域など、負担の大きい地域での実践的研究は、少数の高実績センターを超えて、エビデンスのギャップを狭め、最新プロトコルを標準化するための直接的な道筋を提供する。
最近の産業開発事情 骨がん治療市場
- 2026年6月:Inhibrx社は、切除不能または転移性通常型軟骨肉腫を適応としたozekibart(INBRX-109)のBLAが米国FDAに受理されたことを発表した。この申請は、全身療法の選択肢が限られる骨肉腫サブタイプにおける、より注目度の高い後期段階の標的生物学的製剤の取り組みの一つを前進させるものであり、希少骨がんにおける精密腫瘍学研究開発の勢いを強化する。
- 2025年12月:Amneal Pharmaceuticals社とmAbxience社は、xgevaを参照するバイオシミラーであるOziltus(denosumab-mobz)のFDA承認を発表した。この承認は、骨修飾支持療法における競争圧力を広げ、医療システムにブランド品デノスマブと並んで入札やパスウェイ標準化のための追加の手段を与えた。
- 2025年2月:Samsung Bioepis社は、Proliaおよびxgevaを参照するバイオシミラーであるXBRYK(denosumab-dssb)のFDA承認を発表した。この先行参入者は、デノスマブバイオシミラーの供給拡大の波を促し、病院および専門医療機関の環境において、がん関連骨合併症の管理における価格およびアクセス条件を形成する助けとなった。
骨がん治療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、原発性または続発性骨腫瘍と診断された患者に提供される薬物療法および病院ベースの介入を含む、骨がんの治療に使用される医療およ処置ケアの価値を対象としています。
スコープの除外事項:がん以外の骨疾患および確定された骨がん診断に関連しない骨痛管理は除外されています。
セグメンテーション概要
- 骨がんの種類別
- 原発性骨がん
- 骨肉腫
- 軟骨肉腫
- ユーイング肉腫
- その他の原発性タイプ
- 続発性(転移性)骨がん
- 原発性骨がん
- 治療法の種類別
- 化学療法
- アントラサイクリン系
- アルキル化剤
- 代謝拮抗薬・その他
- 標的療法
- RANKL阻害薬
- チロシンキナーゼ阻害薬
- mTOR/MEKおよび新興標的
- 免疫療法
- 免疫チェックポイント阻害薬
- 細胞・遺伝子療法
- 放射線療法
- 外科手術・四肢温存手術
- その他
- 化学療法
- 年齢層別
- 小児
- 青少年・若年成人
- 成人
- 高齢者
- エンドユーザー別
- 病院
- 専門がんセンター・整形外科研究所
- 学術・研究機関
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、後の仮定を現実的に保てるよう、まず臨床的および需要のコンテキストを設定するために使用されました。国立がん研究所、世界保健機関のがん統計、国際がん研究機関(GLOBOCAN)、および罹患率、診断パターン、ケア経路に関する国レベルの保健省刊行物などの公開疾患・治療参考資料をレビューしました。
市場面では、米国食品医薬品局の薬物ラベルおよび承認、臨床試験登録、査読済み腫瘍学ジャーナル、および利用可能な場合は公的支払者が公表した償還ケア参考資料などのソースを使用して、価格設定とアクセスのシグナルを確認しました。企業の提出書類、投資家向けプレゼンテーション、および信頼性の高い報道は、パイプラインのタイミングと商業化計画を理解するために使用され、企業財務、ニュースと財務、および特許データベースに焦を当てた有料サブスクリプションは、タイムラインと所有権を検証するために選択的に参照されました。ここに記載されているデスクソースは例示的なものであり、データポイントの収集、相互確認、および明確化のために他の多くの公開ソースも使用されました。
一次インタビューおよびサーベイ
一次調査は、合計値を動かす傾向のあるデスク仮定、特に治療ミックス、治療ライン、および原発性対転移性症例の典型的なケア設定を検証するために使用されました。主要地域の臨床医、病院薬剤師、調達チーム、および業界参加者と幅広く対話し、モデルを確定する前に取り込み、アクセス遅延、および価格実現に関するギャップを埋めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:19% | アジア太平洋:52% |
| 中位層:47% | 機能・ユニットリーダー:28% | 欧州・中東・アフリカ:30% |
| 中小プレイヤー:19% | マネージャー:53% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、罹患率と診断率を使用して治療能な患者プールを再構築するトップダウン構築から始まり、原発性対続発性疾患に分割され、一般的な治療経路にマッピングされました。そこから、化学療法、標的療法、放射線療法、および外科手術にわたって治療採用シェアが適用され、典型的なコースレベルのコスト範囲とケア設定の影響を使用して価値が算出されました。
結果を現実に即したものに保つため、サプライヤーおよびチャネルのフィードバックを使用した選択的なボトムアップ確認が実施され、主要国における期待される治療量に乗じたレジメンあたりのサンプル価格が算出され、想定される利用率が乖離して見える場合は調整されました。モデルを動かした主な入力には、骨肉腫およびユーイング肉腫の診断量、転移性骨病変率、病期別の外科手術および放射線療法の利用率、承認後の薬物採用速度、および償還とテンダーダイナミクスによって生じる地域別価格差が含まれていました。
予測については、新たな適応症、ラベル拡大、およびアクセスタイミングが年ごとに変化する可能性があるため、ベースケースの採用曲線を中にシナリオ分析が適用されました。罹患率成長、治療浸透率、および価格侵食に関する仮定は、専門家フィードバックで繰り返し観察された範囲に合わせられ、欠落している国のデータポイントは、類似したケアインフラと腫瘍学支出プロファイルを持つプロキシ市場を使用して補完されました。
データ検証と更新サイクル
アウトプットは、患者プールの計算、治療ミックスのロジック、および処置量や公的腫瘍学支出トレンドなどの独立したシグナルにわたる三角測量によって検証され、その後、国別の外れ値について再確認されました。差異が発見された場合、基礎となる要因が特定の入力(例えば、採用率、価格設定、または転移性シェア)まで遡って追跡され、公開証拠からギャップを説明できない場合は回答者に再連絡されました。
承認前に、モデルと報告書は定義、換算、および年次整合性が一貫していることを確認するために複数のアナリストレビューステップを経ます。レポートは年次で更新され、承認、安全措置、または償還変更などの重要なイベントがある場合は中間確認実施され、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前パスが行われます。
Mordor Intelligenceの骨がん治療市場規模と他の公表推計との比較
骨がん治療の公表市場規模がしばしば一致しないのは、企業が同じ患者グループ、ケア設定、または治療コンポーネントを価値に含めていないためです。差異はまた、地域間での価格の正規化方法、パイプライン療法の立ち上がり速度の仮定、およびベースイヤーが完全な暦年に合わせられているかどうかからも生じます。
支持的骨ケア薬および骨格関連イベント予防療法はMordor Intelligenceのスコープ外に置かれており、これがベースラインが一部のより広い腫瘍学治療合計と異なる理由の一つです。他の推計は、より新しい標的オプションに対して積極的な採用曲線を使用する場合、または地域固有の実現価格と償還タイミングの代わりに単一のグローバル価格仮定を適用する場合にも上方にシフトする可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.34 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 1.31 ビリオン 米ドル(2025年) | より早いベースイヤーとより長い期間を使用しており、一部の進行疾患合併症関連療法を治療バスケットに組み込んでいるようであり、腫瘍治療のみのビューと比較した場合の比較可能性のギャップが増大しています。 |
| 産業出版社B | 1.18 ビリオン 米ドル(2021年) | より古いベースイヤーに依存しており、分割がチャネルおよび薬物タイプ主導であるため、コストがケア経路の利用率から再構築されていない場合に処置集約型ケアコンポーネントを過小評価する可能性があります。 |
報告される値の広がりは主に、治療対支持的ケアとして何がカウントされるかというベースイヤーのタイミングと内容によって説明され、次いで地域別価格実現の差異によって説明されます。患者プールと治療ミックスのステップを可視化し、実際の利用率シグナルに対して合計を確認することで、推計は計画用途において追跡可能かつ再現可能な状態を保ちます。
レポートで回答される主要な質問
骨がん治療市場の現在の規模はどのくらいか?
骨がん治療市場規模は2026年に14億米ドルに達し、2031年までに17億1,000万米ドルに達すると予測されている。
最も急成長している治療法の種類セグメントはどれか?
細胞・遺伝子療法は最も急成長しているセグメントであり、標的療法および遺伝子編集モダリティに対する規制承認が加速するにつれ、6.52%のCAGRで拡大している。
アジア太平洋が高成長地域と見なされる理由は何か?
アジア太平洋は、医療アクセスの拡大、肉腫啓発の高まり、放射性核種薬物複合体の現地承認から恩恵を受けており、6.79%の地域CAGRを牽引している。
3Dプリント製インプラントは治療アウトカムにどのような影響を与えているか?
患者固有の3Dプリント製インプラントは四肢温存率を90%以上に改善し、手術時間を短縮し、術後の機能スコアを向上させている。
先進的な治療法へのより広いアクセスを制限しているものは何か?
特に低・中所得国における高コストと不十分な償還制度が、強力な臨床的有効性にもかかわらず新規生物製剤および細胞療法の普及を制限している。
最大の需要シェアを占める年齢層はどれか?
青少年・若年成人は2025年の市場収益の41.88%を占め、このコホートにおける原発性骨肉腫の疫学的集積を反映している。