
ボートおよび船舶テレマティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
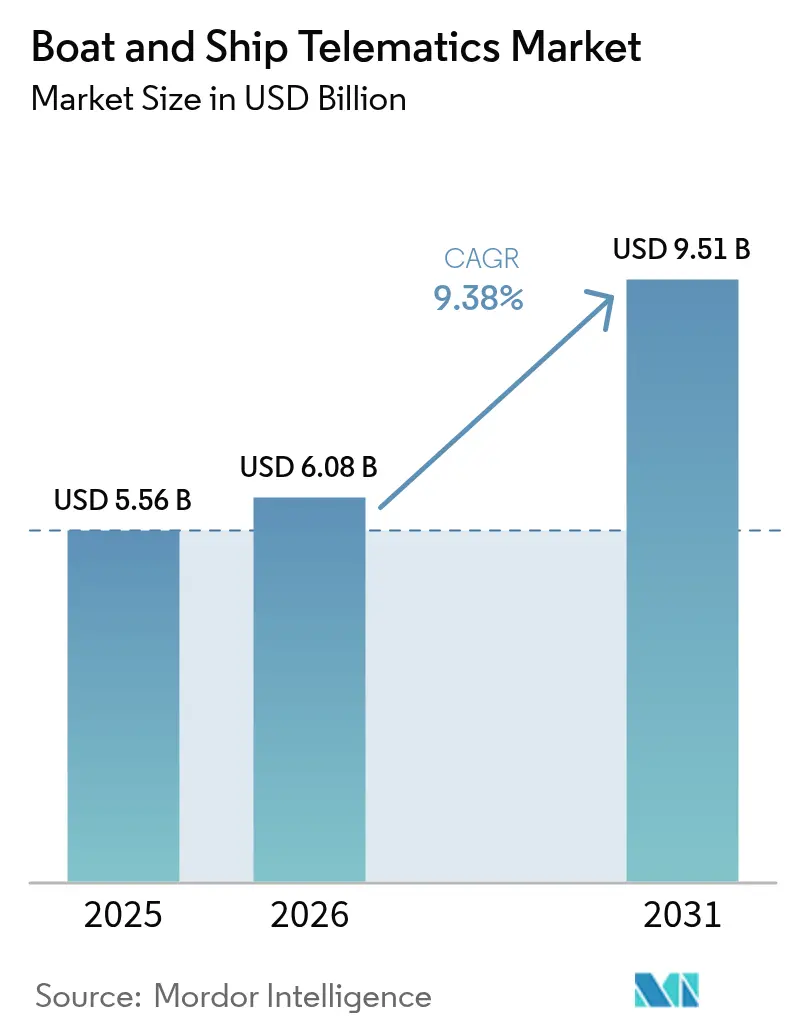
| 市場規模 (2026) | 6.08 十億米ドル |
| 市場規模 (2031) | 9.51 十億米ドル |
| Growth Rate (2026 - 2031) | 9.38 % |
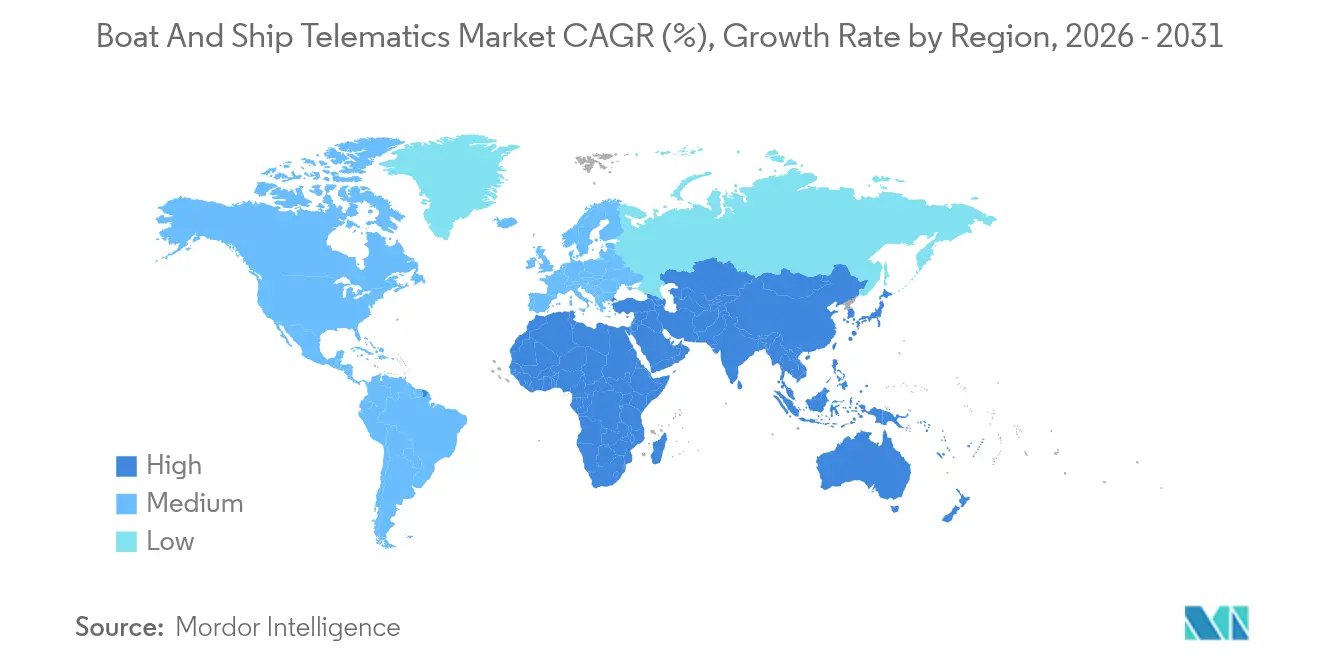
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
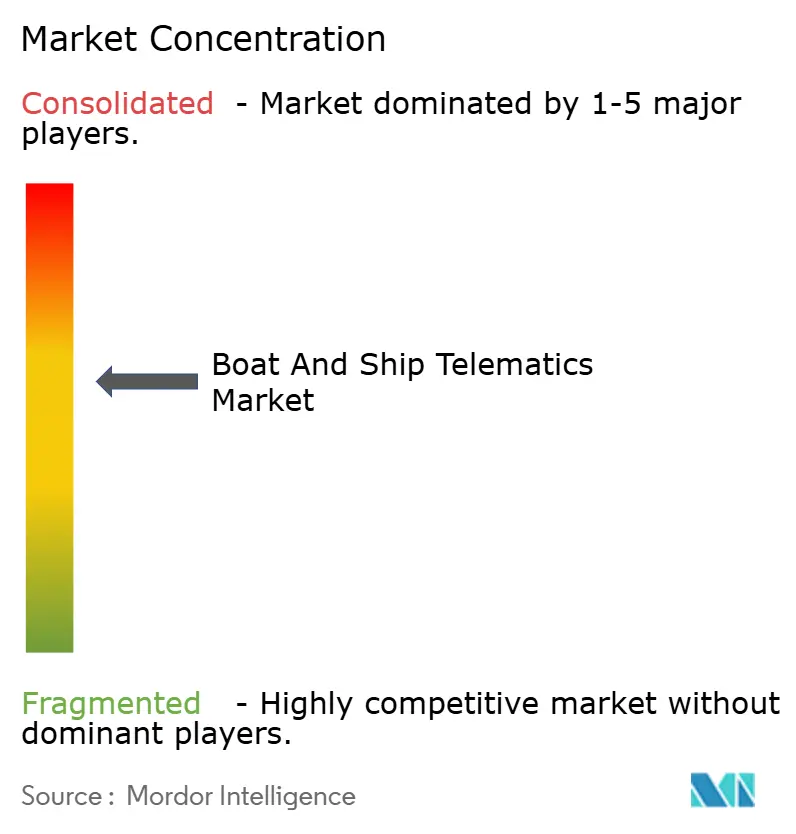
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボートおよび船舶テレマティクス市場分析
ボートおよび船舶テレマティクス市場規模は、2025年の55億6,000万米ドルから2026年には60億8,000万米ドルへ拡大し、2026〜2031年の年平均成長率9.38%で2031年までに95億1,000万米ドルに達すると予測されています。成長を牽引するのは、長距離識別に関する義務規制、低軌道衛星ネットワークの拡大、そして燃料消費と排出量の削減を支援するリアルタイム船隊可視化ニーズの高まりです。商業船隊は予知保全のためのクラウドベース分析基盤を標準化しつつあり、一方で防衛機関は常時接続の安全な通信を必要とする無人船プログラムを加速させています。地域別では、アジア太平洋が最も強い勢いを示しており、スマートポート投資が地域的な包括的経済連携(RCEP)と連動しています。また、中東ではアラブ首長国連邦がAI対応のロジスティクスコリドーを拡大しています。ハードウェアが依然として支出の大半を占めているものの、最も急速な伸びを示しているのはストリーミングセンサーデータを実用的なインテリジェンスに変換するソフトウェアプラットフォームです。
主要レポートの要点
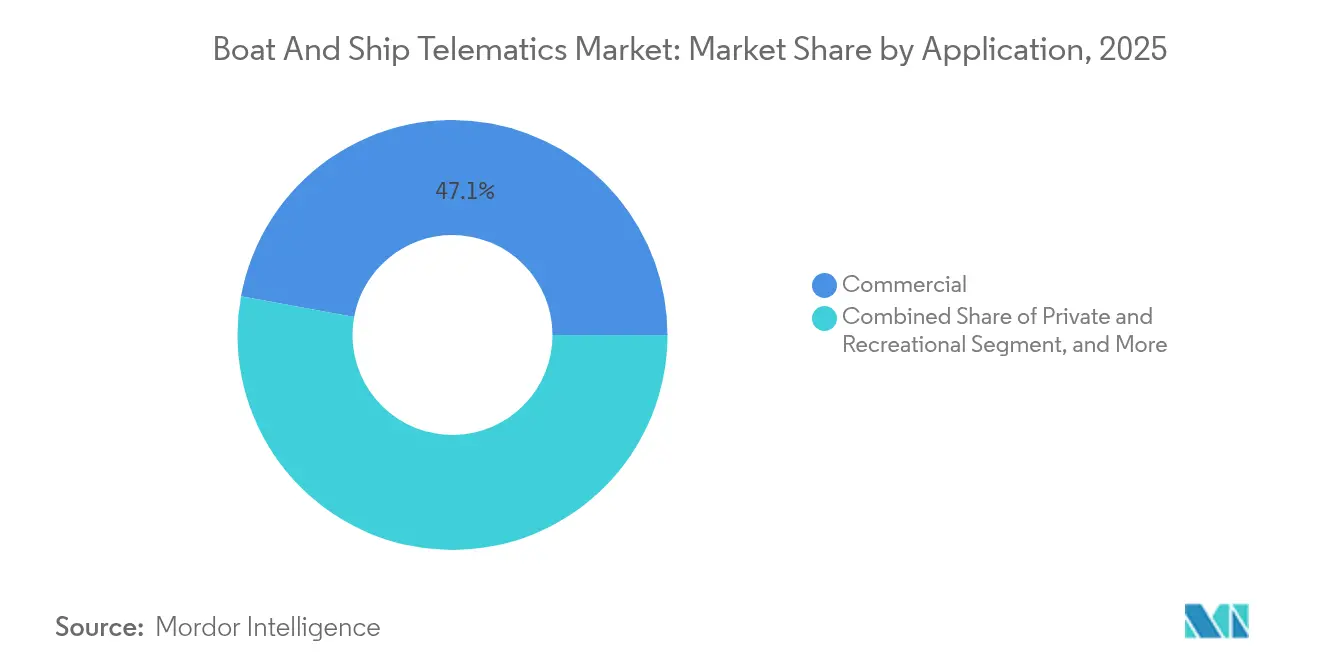
- 用途別では、商業船舶が2025年のボートおよび船舶テレマティクス市場シェアの47.12%を占め、一方で防衛・セキュリティ分野は2031年にかけて年平均成長率11.02%で拡大する見込みです。
- 機能別では、通信システムが2025年のボートおよび船舶テレマティクス市場において37.88%の売上シェアでトップとなり、データ収集および分析は2031年にかけて年平均成長率9.87%で成長すると予測されています。
- コンポーネント別では、ハードウェアが2025年のボートおよび船舶テレマティクス市場規模の58.95%を占め、ソフトウェアおよびプラットフォームは年平均成長率8.98%のペースで伸長しています。
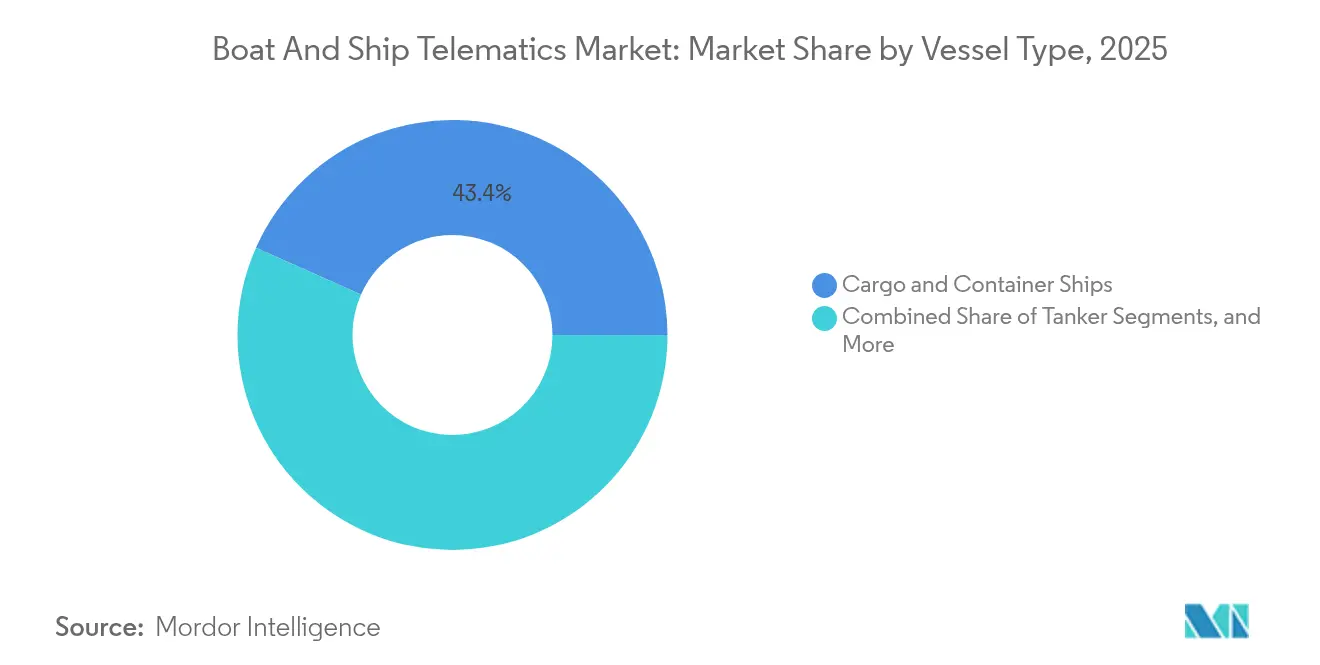
- 船舶タイプ別では、貨物船およびコンテナ船が2025年のボートおよび船舶テレマティクス市場の43.35%のシェアを保持し、作業船および洋上支援船は2031年にかけて最速の年平均成長率8.55%を示しました。
- 通信技術別では、衛星通信リンクが2025年のボートおよび船舶テレマティクス市場において54.62%のシェアで優位を占め、低軌道衛星コンステレーションの成熟とともに年平均成長率10.98%が見込まれています。
- 地域別では、アジア太平洋が2025年のボートおよび船舶テレマティクス市場において36.55%の市場シェアでトップとなり、中東およびアフリカ地域は2031年にかけて年平均成長率9.95%を達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| リアルタイム船隊全体の可視化需要 | +2.1% | グローバル、アジア太平洋および欧州主導 | 中期(2〜4年) |
| IMO/SOLAS準拠の厳格化推進 | +1.8% | グローバル、国際航行船舶に対して義務的 | 短期(2年以内) |
| 衛星IoTカバレッジの拡大 | +1.5% | グローバル、特に遠洋ルート | 長期(4年以上) |
| グローバル海上貿易の成長 | +1.3% | アジア太平洋が中核、中東・アフリカおよび欧州への波及 | 中期(2〜4年) |
| 接続性に対する保険料優遇インセンティブ | +1.0% | 北米および欧州が先行、グローバルに拡大 | 中期(2〜4年) |
| AIを活用した予知保全の価値 | +0.9% | 先進的な海事経済、世界的に段階的普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リアルタイム船隊全体の可視化需要
オペレーターは現在、位置情報、燃料消費量、および貨物状態を毎分追跡するマルチセンサープラットフォームを統合しています。Weathernewsは月間5,000隻の船舶からルーティングデータを処理し、管理者が嵐を迂回して運航コストを最大15%削減できるようにしています [1]「グローバル船隊ルーティングサービス概要」、Weathernews Inc.、weathernews.com。IoTデバイスは衛星および5Gパイプラインを介してデータをクラウドダッシュボードへ送り込み、分析機能が問題の拡大前に異常を検知します。その結果、事後対応から予防的意思決定へのシフトが生まれ、スケジュールと利益率が保護されます。自律船の試験運行は、安全なリモートコントロールのために継続的な状況認識を必要とすることから、このニーズをさらに高めています。
IMO/SOLAS準拠の厳格化推進
改訂されたSOLAS第IV章は、総トン数300GT超のすべての貨物船に対して6時間ごとに識別情報と位置情報の送信を義務付け、ボートおよび船舶テレマティクス市場のアドレス可能な範囲を拡大しています [2]「SOLAS統合版2024年」、国際海事機関、imo.org。LRIT加入船舶数は2024年に46,000隻を超え、セキュアなLバンドチャンネルへの強い需要を生み出しています[3]「LRIT加入者成長レポート2024年」、Satellite Today Staff、satellitetoday.com。コンプライアンスはサイバーリスク監査および排出量報告にまで拡大しており、船主はカーボン・インテンシティ・インジケーター(CII)スコアを規制当局向けに自動記録する統合プラットフォームへの移行を迫られています。
衛星IoTカバレッジの拡大
低軌道衛星コンステレーションはレイテンシーを50ミリ秒に短縮し、エンジンルームからのライブ映像など帯域幅を大量消費するユースケースを解放しています。Eastern Pacific ShippingはMarlink経由でスターリンクリンクをテストし、乗組員の福祉向上とデータオフロードサイクルの円滑化を報告しました(The Maritime Executive)。機器価格は端末あたり3,300米ドルで安定しつつあり、柔軟なサービス階層により小規模オペレーターも過大な初期費用なしにボートおよび船舶テレマティクス市場に参入できるようになっています。
AIを活用した予知保全の価値
DeepSea Technologiesのモデルは船体およびプロペラ効率の予測において99%の精度に達しており、オペレーターは最適なタイミングでドック入りの計画を立てることができます。Magellan XのChordXデジタルツインは物理学と機械学習を組み合わせ、機械寿命を延長し計画外ダウンタイムを20%抑制します。これらの成果は、データリッチなテレマティクス船隊のスケールアップの根拠を強固にしています。
制約影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い設備投資額と帯域幅コスト | −1.4% | グローバル、小規模および新興市場オペレーターへの影響が最大 | 短期(2年以内) |
| 海上サイバーリスクの露出 | −0.8% | 先進デジタル経済、世界的に拡大 | 中期(2〜4年) |
| 海事データサイエンティストの不足 | −0.6% | グローバル、途上国の海事経済で深刻 | 長期(4年以上) |
| 混雑した海域における高周波スペクトル輻輳 | −0.4% | 交通量の多い航路および主要港アプローチ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資額と帯域幅コスト
VSAT、5Gモデム、センサー、および乗組員訓練を一括した場合、フル装備の設備投資は1隻あたり5万米ドルを超えることがあります。月額データ料金が1万米ドルを超えると、薄利で操業するオペレーターの予算を圧迫します。低軌道衛星の競争により料金は低下傾向にありますが、新型アンテナとネットワーク管理ソフトウェアは依然として多くの中小企業が先送りにする資本投資を必要とし、ボートおよび船舶テレマティクス市場の普及を遅らせています。
海上サイバーリスクの露出
統合ブリッジはオペレーショナルテクノロジーと情報技術を融合させ、なりすましおよびマルウェアに対する攻撃対象面を拡大しています。文書化されたAISハッキング事例では、船舶が数時間にわたってコースを外れたりレーダーから隠されたりしており、乗組員のサイバースキルの欠如が浮き彫りになっています。IMOのガイドラインは現在、暗号化と継続的な監視を義務付けており、一部のオペレーターが負担と感じる複雑さと継続的なコストを加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
商業の優位性が防衛のイノベーションを牽引商業船舶は2025年のボートおよび船舶テレマティクス市場シェアの47.12%を占め、貨物会社が義務的追跡および燃料最適化スイートを採用しました。バンカー価格の高騰により、船主は航海コストを最大15%削減する気象ルーティングアルゴリズムの統合を進め、テレマティクスをコンプライアンスコストから利益創出手段へと転換しました。防衛セグメントは規模こそ小さいものの、暗号化されたセンサーバックホールに依存する無人水上艦艇の展開を海軍が進めていることから、年平均成長率11.02%で拡大しています。ThalesのTacticosシステムは現在25か国の海軍に装備されており、軍事需要がいかに安全なデータ融合能力を加速させるかを示しています。旅客船およびレジャー艇も追随しており、保険会社が接続されたヨットに対して保険料を引き下げることで消費者の採用が深まっています。
商業オペレーター向けのボートおよび船舶テレマティクス市場規模は、港湾がデジタル書類交換と排出量記録を義務付けるにつれて着実に前進する見通しです。一方、防衛予算は統合脅威検知に資金を割り当て、専門的なソフトウェア層を推進しています。レクリエーション向け採用は断片的ながら、Yacht Sentinelのようなプラットフォームが四半期ごとに数千件の新規アクティベーションを報告しており、ペースを増しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能


機能別:
通信が主導しながら分析が急増通信サービスは2025年のボートおよび船舶テレマティクス市場売上の37.88%を占め、船陸間の信頼性の高いリンクへの基本的なニーズを反映しています。Lバンド、Kuバンド、セルラーチャンネル間で自動切換えするハイブリッド端末は、通信断絶とコスト急増を最小化します。データ収集および分析機能は、未加工のエンジンデータを予知アラートに変換するAIモジュールにより、最速の年平均成長率9.87%を示しています。Kongsberg DigitalのVessel Insightは数百のセンサーからのシグナルを統合ダッシュボードへ集約し、燃料、トリム、保全リスクをグラフ化します。ナビゲーションおよび監視ツールはこの拡大するデータパイプに乗り、作業船およびクルーズ船上での多目的展開を促進しています。
燃料基準の高まりにより、船体とルート性能を微調整する分析への支出シフトが続くでしょう。その結果、高度な分析に充てられるボートおよび船舶テレマティクス市場規模は2031年までに倍増する軌道にあり、純粋な通信マージンを圧迫し、サプライヤーを付加価値ソフトウェアへと向かわせています。
コンポーネント別:
ハードウェアの優位性がソフトウェアイノベーションに挑戦ハードウェアは2025年のボートおよび船舶テレマティクス市場支出の58.95%を占め、アンテナ、マルチバンドモデム、および堅牢なセンサーをカバーしています。しかし、船隊管理者が定期的なハードウェア交換よりもクラウドアップデートを選択するにつれ、ソフトウェアサブスクリプションは年率8.98%で増加しています。KVHのTracNet Coastalは300Mbpsのセルラー速度とギガバイト単価の料金体系を提供しており、よりスマートなデバイスがデータの障壁を下げ、船主をボートおよび船舶テレマティクス市場へとさらに引き込む様子を際立たせています。センサーの進化により、消費電力を最小限に抑えながらリアルタイムの船体応力と排出量追跡が可能となり、小型船舶がこれまでハイエンドだった機能を採用する道を切り開いています。
ソフトウェア定義機能により、機器寿命を延長するオーバー・ザ・エア(OTA)アップグレードが可能となっています。その結果、ベンダーはSaaSライセンスと端末リースを組み合わせ、複数年契約にわたって取得コストを分散させながら利益率を保護しています。
船舶タイプ別:
貨物船が主導しながら作業船が加速貨物船およびコンテナ船は2025年のボートおよび船舶テレマティクス市場売上の43.35%を占め、その規模が資本コストを吸収でき、規制上のリスクも最も高いためです。ALBIS V-PER気象ルーティングは燃料消費を15%削減し、ROIを確認してリーダーシップを強固にしました。作業船および洋上支援船は、洋上エネルギーセクターにおける動的位置保持規制により、最速の年平均成長率8.55%を示しています。予知分析は高日当資産のダウンタイムを削減し、高度なテレマティクスへの迅速な回収を正当化しています。
タンカー所有者はナビゲーションスイートと統合した貨物温度および船体応力センサーに注力しており、一方でクルーズラインは旅客向けWi-Fiおよびエンジン診断のために5Gプライベートネットワークを展開しています。レクリエーション艇はSeanappsなどのシンプルなモバイルアプリを通じて接続しており、2024年に15,000隻がオンライン状態にあることが報告され、未開拓のロングテール市場を示しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
通信技術別:
衛星の優位性が強化衛星リンクは2025年のボートおよび船舶テレマティクス市場売上の54.62%を供給しており、低軌道衛星コンステレーションが極域および中洋上のギャップを埋めるにつれ、年平均成長率10.98%で拡大すると予測されています。Learnmarineによると、新たな「認定移動衛星通信サービス(RMSS)」オプションは2023年以降倍増し、価格競争を促進しています。沿岸近くのオペレーターはコスト削減のために4Gおよび5Gに切り替えています。
Vodafone Maritime Mobilityは現在、世界の海岸線の93%をカバーし、テレマティクスストリームのセッション整合性を保持する自動切換えを提供しています。リガにおける陸上・船舶間の5G試験では、港から30海里(NM)の距離で安定したビデオリンクが実証され、衛星料金の何分の一かのコストでリモート検査の道を開きました。
地理的分析
アジア太平洋地域のボートおよび船舶テレマティクス市場
アジア太平洋地域は、2025年におけるボートおよび船舶テレマティクス市場シェアの最大36.55%を維持した。これは、中国のRCEP整合型デジタルトランスフォーメーションおよびシンガポールのスマートポート投資が、コネクテッド船舶機能を事実上の運営標準として確立したことによる。官民プロジェクトは、5G沿岸コリドーを低軌道衛星と連携させ、係留から外洋中央に至るまでの継続的なカバレッジを船隊に提供し、バンカー消費量を最大15%削減するリアルタイム燃費効率アプリをサポートしている。日本と韓国は、50ミリ秒未満のレイテンシーを必要とする自律型沿岸輸送船をパイロット運航しており、マルチセンサーゲートウェイおよびサイバーセキュアなクラウドへの需要を高めている。オーストラリアとニュージーランドは、入港前に排出量追跡データのアップロードを義務化することで地域のリーダーシップを強化しており、これにより中小事業者はサブスクリプション型テレマティクスプラットフォームの導入を迫られている。その結果、アジア太平洋地域のボートおよび船舶テレマティクス市場規模は、成長率が二桁台から緩やかになるとしても、2030年に向けてそのリードをさらに拡大すると予測されている。
中東・アフリカのボートおよび船舶テレマティクス市場
中東・アフリカ地域は、2031年に向けて最速の9.95% CAGRを記録しており、UAEのAI対応物流コリドーおよびサウジアラビアのビジョン2030による新規深水ターミナルへの支出がこれを後押ししている。湾岸地域の事業者はまた、データコストを40%削減するハイブリッド衛星5Gバンドルを活用しており、中規模船隊がエンタープライズグレードの接続環境を利用できるようになっている。アフリカでは、南アフリカとナイジェリアがAIS、レーダー、ドローンフィードを融合した沿岸監視ネットワークを展開しており、クラウドアナリティクスと統合されたモジュール型ハードウェアキットへの需要を喚起している。石油メジャーが海洋探査を再開するにつれて、アンゴラおよびガーナのワークボートオーナーは、遠隔地フィールドにおけるダウンタイムを最小化するために予知保全ソフトウェアを採用している。
欧州および南北アメリカのボートおよび船舶テレマティクス市場
欧州および北米では、炭素集約度およびサイバーリスク管理に関する規制が厳格化する中、堅調な代替需要が見られる。ノルウェーの自律型タグのトライアルおよびバルト海5Gフェリーコリドーは、全体的な支出が中一桁台の成長率にとどまるとはいえ、両地域を技術パイロットの最前線に位置づけている。南米では、ブラジルの港湾コミュニティシステムが水先案内前に航海データのアップロードを義務付けることでテレマティクスが徐々に普及しており、太平洋同盟諸国は潮流の速いルート沿いのカバレッジを改善する衛星ゲートウェイへの共同投資を進めている。これらの後続地域が一体となって、ボートおよび船舶テレマティクス市場の地理的多様化を継続的に促進し、特定の航路への過度な依存を低減しながら、ベンダーのローカルサポートハブや価格モデルの現地化を促している。

規制環境
船舶追跡の規制上のベースラインは、SOLASの要件やLRIT性能基準(MSC.263(84)/Rev.1)を含むIMOの規範に依然として依拠しており、国際航路船隊は義務的な識別および位置報告のワークフローに従い続けている。2024年12月、IMOは決議MSC.570(109)を採択し、統一船舶用AISの性能基準を更新した。これにより、テレマティクス端末の仕様やブリッジ統合に反映される機器およびメッセージ処理要件が強化された。
2026年には、規制圧力が位置報告の範囲を超え、デジタル相互運用性、排出量モニタリング、サイバーセキュリティへと拡大した。欧州委員会は、FuelEUデータベースの機能・技術仕様を定める実施規則(EU)2026/394、および規則(EU)2019/1239に基づき構築された欧州海事シングルウィンドウ環境を支える共通アドレッシングサービスを規定する実施規則(EU)2026/1233を採択した。米国では、米国コーストガードが2026年1月から発効するサイバーセキュリティ計画の訓練要件(33 CFR 101.650)を制定し、事業者にセキュリティ管理、ログ記録、人員訓練をテレマティクス対応の運用プロセスに組み込むよう促した。また、IMOは2026年5月にVDESを枠組みに追加する作業を進展させ(最終採択の段階も示された)、これはより高帯域のVHFデータ経路を示唆し、船陸間接続アーキテクチャに影響を与える可能性がある。
バリューチェーン分析
船舶用テレマティクスのバリューチェーンは、船載ハードウェア(マルチバンド衛星/セルラー端末、アンテナ、ゲートウェイ、センサー)から始まり、船内ネットワーク向けにデータを正規化するエッジソフトウェアへと広がり、その後衛星事業者や地上セルラー事業者を経由してバックホールされる。接続管理およびIoTプラットフォームは、海上、港湾、内陸のネットワークにわたるデバイスID、プロビジョニング、ローミングを処理し、クラウド層はルート最適化、予知保全、コンプライアンス報告のための分析、ダッシュボード、APIを提供する。システムインテグレーター、OEM、船級対応のサービスパートナーは、新造船の艤装時や定期的な入港時の導入を支援し、帯域プラン、ソフトウェアサブスクリプション、サイバーセキュリティサービス、ライフサイクルサポート契約に継続的な収益が集中している。
港湾および物流拠点は、キャリア、ターミナル、当局間の電子データ交換を集約するPort Community Systems(PCS)を通じて、下流のチェーンへの影響を強めている。これにより、標準化されたデータインターフェースとアドレス可能なデジタル報告の必要性が高まっている。A.P. Moller - Maerskが2025年5月に約450隻の船舶に展開したOneWirelessの導入は、この統合を示す例であり、NB-IoT、Cat-M、LTEをプライベートワイヤレスと組み合わせ、Nokia(プライベートワイヤレスインフラおよびネットワーク管理)、Onomondo(船舶プライベートLTEと公共ネットワーク間のセルラー切り替え)、Zededa(リモートアプリケーション展開のためのエッジ管理)などのパートナーが支援する事業者中立の切り替え手法を採用している。港湾側の資産可視化レイヤーでは、Netmore GroupとZenzeが2025年3月に提携し、港湾やターミナルにおける貨物および資産モニタリング用のLoRaWANネットワークを展開し、関連する範囲で船舶テレマティクスのデータフローとターミナル可視化ネットワークを連携させている。
競合環境
競争は引き続き中程度です。Kongsberg Digital、ABB Marine & Ports、Wärtsilä Voyageのような企業は、センサーからクラウド分析まで統合スタックを提供し、長期サービス契約を獲得しています。Inmarsat Maritime、Iridium、およびORBCOMMは、VSATアップグレードと付加価値データサービスを組み合わせることで帯域幅領域を守っています。SatlinkによるXeos Technologiesの買収およびAST NetworksによるReygarの買収は、エンドツーエンドのテレマティクスワークフローの制御を目指した業界再編を示しています。
戦略的提携はAIエンジンとハイブリッド接続を中心に展開しています。KongsburgのVessel Insightはオープンマーケットプレイスを通じてサードパーティアプリを追加しており、船主が1つのサブスクリプション内でルート最適化と規制ダッシュボードを組み合わせることを可能にしています。ZeroNorthの2024年のAlpha Oriとの合併は、燃料効率アルゴリズムと船上IoTブリッジを融合させ、4,500隻以上の船舶を管理しており、エコシステムスケールへの傾向を示しています。新規参入者はレクリエーション艇に焦点を当て、消費者価格帯で水位アラーム、バッテリー、ジオフェンスを連携するスマートフォン中心のキットを提供しています。
5Gおよび低軌道衛星システムは、メガバイト当たりのコストを低下させることで経済性を再構築しており、既存企業は純粋な接続性を超えた方向へのピボットを迫られています。IridiumのCertusポートフォリオはサイバーセキュリティと気象ルーティングをバンドルするようになり、一方でABBはかつてのDTN気象ビジネスを統合して航海計画を充実させています。ノルウェーにおける自律型タグボートと日本における遠隔操作フェリーのデモンストレーションは、高度なテレマティクスのみが提供できる耐障害性の高い高帯域ネットワークのプレミアム価値を示しています。
ボートおよび船舶テレマティクス業界リーダー
Kongsberg Digital Ltd.
ABB Marine & Ports (ABB Ltd.)
Wartsila Corporation
Marlink SAS
Inmarsat Global Limited
- *免責事項:主要選手の並び順不同
ボートおよび船舶テレマティクス市場
- Technoton
- Applied Satellite Technology Ltd (AST MSL)
- Sentinel Marine Solutions (Sentinel d.o.o.)
- Cybernetica AS
- Traxens SA
- Metocean Solutions
- Market Spectrum Inc.
- Kongsberg Digital Ltd.
- ABB Marine & Ports Ltd. (ABB Ltd.)
- Wartsila Corporation
- Rolls-Royce Power Systems AG
- Marlink SAS
- Inmarsat Global Limited
- ORBCOMM Inc.
- Garmin Ltd. (Garmin Marine)
- Navico Group (Simrad/B&G)

市場機会と将来展望
コンプライアンス主導のデジタル報告と標準化された船陸間データ交換により、接続性、ID管理、規制対応のデータ製品を単一のワークフローに統合するプラットフォームの余地が生まれている。EUでは、規則(EU)2019/1239に基づく欧州海事シングルウィンドウ環境が需要を形成し、共通アドレッシングサービスに関する実施規則(EU)2026/1233およびFuelEUデータベース仕様の実施規則(EU)2026/394がこれを支えている。これらの枠組みが相まって、航海、入港、排出量関連のデータセットを相互運用可能な提出物にまとめられるテレマティクスソリューションへの需要を高めている。港湾および当局のシステムへの事前統合コネクタと、追跡可能なデータ系譜や自動報告を提供するベンダーは、単独の追跡機能を超えて、企業導入への明確な道筋を持っている。
サイバーレジリエンスと船内相互運用性の標準もまた、対応可能なソフトウェアおよび統合層を拡大している。IACS統一要件E26およびE27は、2024年7月1日以降に建造契約を締結した船舶に適用され、テレマティクス機器が接続する船内ネットワークに対するセキュリティ・バイ・デザインの要件を強化する。また、ISO 4891:2024はスマート船舶アプリケーションおよび船内IoTデータ収集の相互運用性要件を規定している。同時に、船員の接続性要件は帯域最適化と船内Wi-Fi管理に関する短期的な支出を生み出している。2026年3月、英国はUK籍船の船員向け社会的接続設備に関するガイダンス(MGN 707 (M))および法規(2026年第260号)を発表した。これにより、福利用トラフィックと運用テレメトリを分離できるハイブリッド衛星・セルラーアーキテクチャおよびポリシーベースのトラフィック管理のビジネスケースが強化される。自律・遠隔操縦船プログラムも、2026年5月に採択されたIMO海上安全委員会の非強制のMASSコード(MSC.595(111))に支えられた別の導入経路を提供し、これは安全かつ継続的なテレメトリ、認証された通信、エッジ・トゥ・クラウドの制御ループが中核要件となる遠隔・自律運用の統合を支援する。
Recent Industry Developments in ボートおよび船舶テレマティクス市場
- 2026年7月:Wartsilaはアイルランドを拠点とするPardus Energyと5年間のライフサイクル契約を締結し、FSRU船TURQUOISE Pの保守予測性および運用信頼性を強化した。契約は2026年4月から発効している。この範囲は、継続的な船舶接続性とテレメトリに依存する長期的な遠隔サポートおよびデータ駆動型保守モデルへの移行を強化するものである。
- 2025年12月:ABB Marine and Portsは、Rotterdam Shore Power(ロッテルダム港とEnecoの合弁事業)によって、3つの深海コンテナターミナルにわたる35の接続ポイントをカバーする陸上電力供給システムの設計・建設を担当する事業者として選定された。このプロジェクトは主要港湾コンプレックスにおける電化インフラを拡大し、バース運用を船舶およびターミナルシステムに結びつける統合監視、制御、デジタルインターフェースの必要性を高めている。
- 2024年6月:ABBはDTNのウェザールーティング部門を買収し、Routeguardサービスを海洋デジタルスイートに追加した。この取引により、ABBの航海最適化および意思決定支援スタックが強化され、船上データ取得、ルーティング分析、陸上での船隊性能管理との統合が緊密化した。


ボートおよび船舶テレマティクス市場 レポートの範囲と調査方法論
市場定義と範囲
本市場は、船舶において追跡、通信、状態監視、航海・安全支援のために、接続されたハードウェア、ソフトウェア、および関連サービスを用いるテレマティクスから得られる収益を対象とする。テレマティクスが船舶運航者または船主に提供されるソリューションレベルで価値を測定している。
範囲の除外:船外へデータを送信しない一般的な造船用電子機器、および船舶用にインストールまたはライセンス供与されていない純粋な港湾インフラシステムは除外する。
セグメンテーション概要
- 用途別
- 商業
- プライベート/レクリエーション
- 防衛・セキュリティ
- 機能別
- ナビゲーション
- 通信
- 監視・診断
- データ収集・分析
- コンポーネント別
- ハードウェア
- センサーおよびアンテナ
- 船上端末
- ソフトウェアおよびプラットフォーム
- ハードウェア
- 船舶タイプ別
- 貨物船およびコンテナ船
- タンカー
- 旅客船・クルーズ船
- 作業船および洋上支援船
- ヨットおよびレジャー艇
- 通信技術別
- 衛星(低軌道/中軌道/静止軌道)
- セルラー/5G
- ハイブリッドおよびメッシュネットワーク
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- インドネシア
- マレーシア
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を定め、地域や船舶カテゴリー全体にわたって前提条件を現実的に保つために用いられた。公開されている海運・船隊関連の指標を基礎とし、信頼できる海事情報源からの技術採用に関するコメントと照合した。
一般的な入力情報源には、IMOの発行物(安全性および追跡関連の要件を含む)、海事通信に関するITUの参照資料、関連機器フローに関する国連貿易統計(UN Comtrade)、UNCTADの海事輸送指標などが含まれる。また、特許データベースを用いてイノベーションの重点分野を把握し、企業の開示資料、投資家向け説明資料、業界団体のウェブサイトを用いて商業的な見解の妥当性を確認した。市場マッピングおよび財務の正規化の一部は、企業財務データの有料サブスクリプション、および入手可能な場合は出荷レベルの輸出入記録の有料サブスクリプションを用いて支援された。ここに列挙した例は網羅的なものではなく、データ収集、検証、確認の作業には他にも多くの情報源が用いられた。
一次インタビューおよび調査
一次調査は、船舶においてテレマティクスとして実際に購入されているものと、その価格設定方法(機器販売、ソフトウェアライセンス、継続的な接続・サービス料)を確認することに重点を置いた。商業船隊、旅客・レジャー船運航者、ソリューションエコシステムの関係者との対話を行い、その後APAC、EMEA、アメリカ地域にわたる地域的な前提を検証し、需要像が単一の貿易航路や船舶構成によって左右されないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | CXO:14% | APAC:50% |
| ミドルティア:57% | 機能/部門リーダー:31% | EMEA:29% |
| 中小規模企業:14% | マネージャー:55% | アメリカ地域:21% |
市場規模測定と予測
規模測定は、対応可能な船舶ベースと運航活動をテレマティクス支出プールに変換するトップダウン方式から始まり、その後、典型的な導入・サブスクリプション行動によって分割された。計算を確実な根拠に基づかせるため、船舶タイプ別の世界船隊数、レトロフィットと新規導入の比率、船舶当たりの平均デバイス数、継続サービスのアタッチ率、ソフトウェアおよび接続性の一般的な年間価格帯といった実用的な入力情報を用いた。
需要プールの形成後、主要ハードウェアクラスのサンプル平均販売価格に推定出荷量を乗じるなど、選択的なボトムアップ近似を用いて結果を照合し、サブスクリプション船隊における継続収益の強度に対する妥当性検証を行った。直接的な出荷量の証拠が乏しい場合には、インタビューで検証された保守的な浸透率帯を適用し、単一の楽観的な前提が総計を左右しないようにストレステストを行った。
予測には、シナリオ分析を用い、海上貿易活動、燃料・排出効率プログラム、衛星カバレッジの利用可能性、安全コンプライアンス採用状況などの指標とテレマティクス需要との間の単純な多変量関係によって支えた。最終的な軌道は、複数の指標が同方向に動いた場合にのみ調整され、これによりクライアントとの説明時に理解しやすく、更新時にも再現可能な予測が維持される。
データ検証および更新サイクル
検証は、データソース、インタビューでのフィードバック、地域ごとのモデル挙動に対する段階的な確認によって行われた。船舶活動動向、追跡・通信システムの既知の採用パターン、接続済み船舶当たりの推定平均支出などの独立した指標と結果を比較し、大きな変動があれば承認前に調査した。
分散の確認は地域および船舶タイプのレベルで実施され、単一の地域が世界全体の合計を歪めないようにした。一次調査回答者が価格、アタッチ率、または導入サイクルに明確な不一致を指摘した場合は、関連する前提を見直し、モデルの該当部分を再計算した。レポートは毎年更新され、需要状況を変える重大な事象が発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう納品前の最終確認が実施される。
Mordor Intelligenceの船舶用テレマティクス市場規模と他の公表推定値との比較
船舶用テレマティクスの公表市場価値は、同じ用途を対象としているように見えても異なることがある。これは、含まれる収益ストリームや使用される基準年によって合計が変動するためである。また、広範な技術支出の物語に依拠する調査と、船隊の活動と照合可能な船舶関連の需要要因に依拠する調査とでは、差異が見られる。
主な差異は、継続的な接続性およびソフトウェアプラットフォーム料が機器収益とともに計上されているかどうかにある。Mordor Intelligenceは、船舶運航に関連するテレマティクスハードウェアに加え、ソフトウェアおよびサービスを含め、稼働中の船舶当たりの推定支出を検証している。また、調査が港湾側のデジタルシステムを同じ枠に含めたり、レトロフィットに積極的な浸透率を適用したり、複数年比較において異なる通貨タイミングやインフレ処理を用いたりする場合にも、合計が変動することがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.56 B (2025) | |
| 業界出版社A | USD 6.71 B (2025) | 隣接する船内デジタルサービスを含み得るサービスバンドルを伴う、より広範な海洋テレマティクスの範囲を用いることが多く、旅客、防衛、商業用途の基準年の構成の重み付けが異なる場合がある。 |
| リサーチポータルB | USD 5.60 B (2023) | より早い基準年を用いており、ページ内には内部的に整合しない規模の記載が見られる。これは、定義や改訂が各セクション間で整合していない場合に生じ得るもので、成長曲線の起点が異なる結果となる。 |
情報源間の差異は、主に範囲の選択と、時間の経過に伴う継続的なサービス収益の扱い方によって説明され、単一の単純な計算の違いによるものではない。船舶数、導入行動、現実的な価格の進展に前提を固定することで、この推定値は明確な入力情報にまで追跡可能であり、毎年ロジックを変更せずに更新することができる。


レポートで回答される主要な質問
ボートおよび船舶テレマティクス市場の現在の規模は?
市場は2026年に60億8,000万米ドルと評価されており、2031年までに95億1,000万米ドルに達する軌道にあります。
ボートおよび船舶テレマティクス市場で最大のシェアを持つ地域はどこですか?
アジア太平洋が2025年にグローバル売上の36.55%でトップとなり、スマートポートプロジェクトとRCEP整合型デジタルアップグレードに牽引されています。
2031年にかけて最も急速な成長が期待される地域はどこですか?
中東およびアフリカは、AI対応ロジスティクスコリドーと新規深水ターミナルが稼働するにつれ、年平均成長率9.95%で拡大すると予測されています。
テレマティクスを最も速く採用している船舶セグメントはどれですか?
作業船および洋上支援船は最も高い採用勢いを示しており、動的位置保持および予知保全のニーズにより年平均成長率8.55%で前進しています。
テレマティクス投資からオペレーターが期待できる回収はどの程度ですか?
統合型気象ルーティングおよび燃料最適化プラットフォームはバンカー消費を最大15%削減し、規制コンプライアンス上の利点に加えて測定可能なコスト削減を実現します。
最終更新日:



