
海洋用シート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.89 十億米ドル |
| 市場規模 (2031) | 2.29 十億米ドル |
| Growth Rate (2026 - 2031) | 3.89 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる海洋用シート市場分析
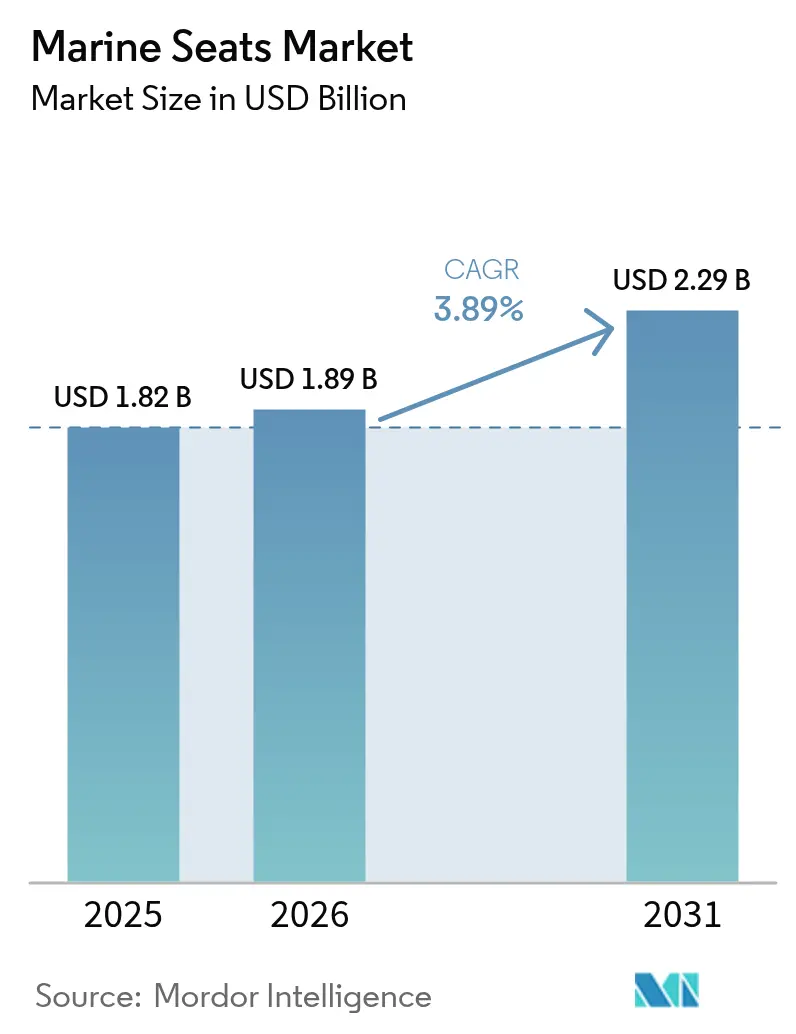
2026年の海洋用シート市場規模は18億9,000万米ドルと推定され、2025年の18億2,000万米ドルから成長し、2031年には22億9,000万米ドルに達すると予測されており、2026年から2031年にかけての年平均成長率は3.89%です。この成長軌跡は、同セクターがパンデミック後の回復期から、エルゴノミクス革新、軽量化、および規制コンプライアンスが生産量の単純な拡大よりも重要な意味を持つ成熟段階へと移行していることを示しています。船主はキャビン、ブリッジ、および旅客エリアのシートを、より厳格な振動・防火安全規制に適合させるためにアップグレードしています。同時に、軍事および洋上オペレーターは、高速機動時における乗組員の保護を目的とした衝撃緩和ソリューションを求めています。軽量複合材フレーム、組み込みセンサー、および3Dプリント部品により、メーカーは快適性、サステナビリティ、およびライフサイクルコストにおいて差別化を図ることが可能です。クルーズ船、ヨット、高速フェリーの建造におけるプレミアム仕様への需要の高まりも、出荷台数が横ばいになる中でも市場の金額成長を支えています。
主要レポートのポイント
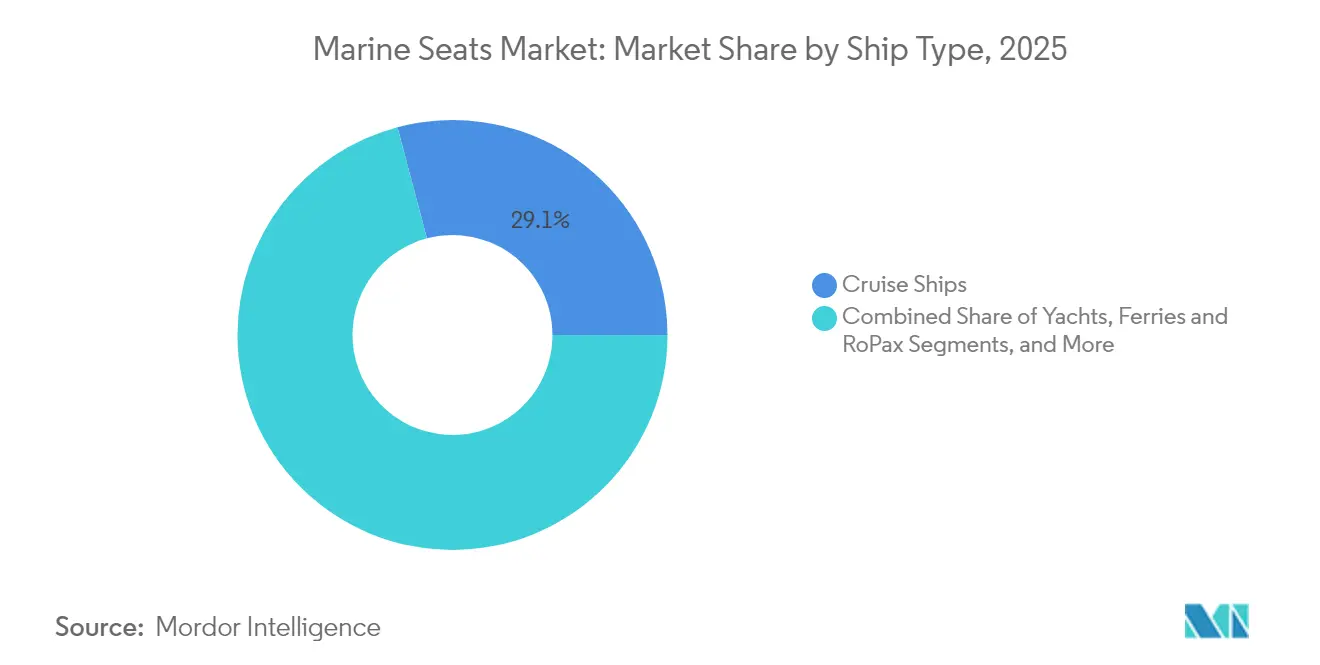
- 船舶タイプ別では、クルーズ船が2025年に29.12%の収益シェアでリードしており、商業用作業船は2031年にかけて6.78%の年平均成長率で拡大する見込みです。
- コンポーネント別では、ペデスタルが2025年の海洋用シート市場規模において32.60%を占め、サスペンションシステムが5.12%の年平均成長率で最も急速な成長が見込まれます。
- シート技術別では、手動調整式設計が2025年の海洋用シート市場シェアの37.22%を保持しており、サスペンション技術は5.55%の年平均成長率で進展する見込みです。
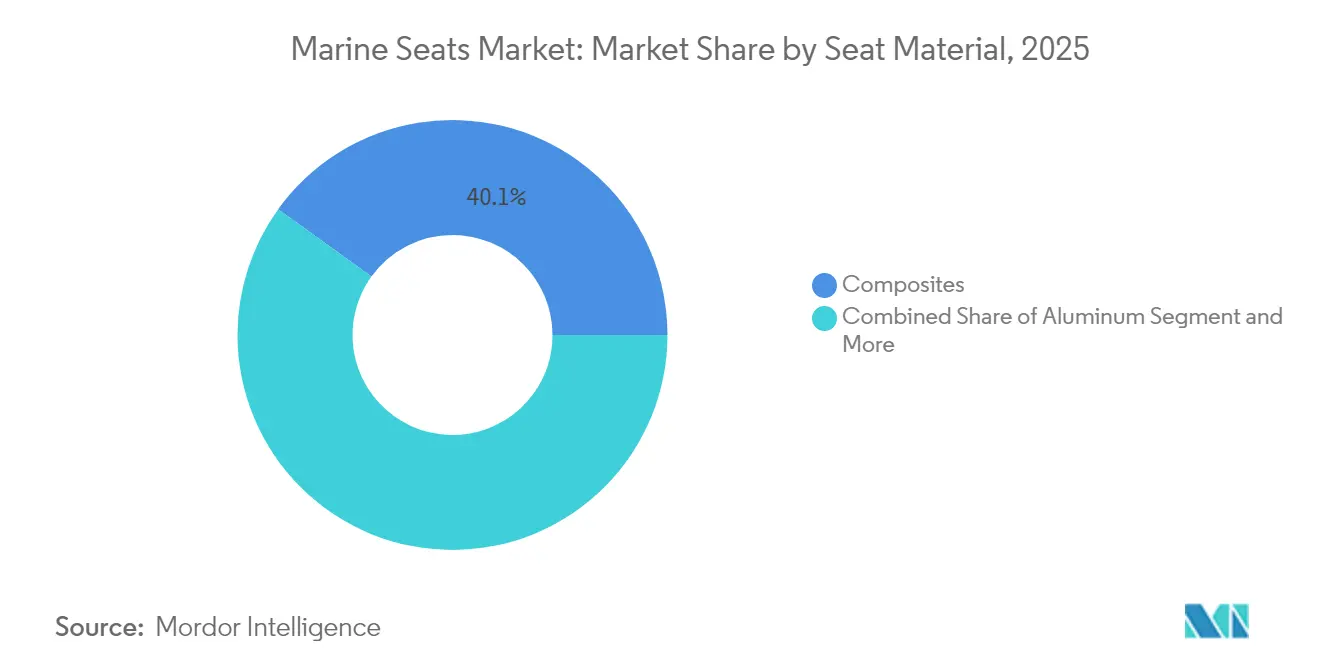
- シート素材別では、複合材が2025年の海洋用シート市場規模において40.05%のシェアを占め、2031年にかけて7.12%の年平均成長率で成長すると予測されています。
- エンドユーザー別では、旅客輸送が2025年に27.55%のシェアを獲得しており、商業セグメントが6.65%の年平均成長率で最も急速な成長を示しています。
- 地域別では、北米が2025年に31.70%のシェアで首位を占めており、アジア太平洋地域が7.78%の最高年平均成長率を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クルーズ船の中期改装サイクル | +1.2% | 北米およびカリブ海航路主導のグローバル市場 | 短期(2年以内) |
| 国際海事機関のエルゴノミクス安全規制 | +0.9% | 世界の海事コンプライアンスゾーン | 長期(4年以上) |
| プレミアムヨット生産ブーム | +0.8% | 北米および欧州に集中したグローバル市場 | 中期(2〜4年) |
| 高速巡視艇および捜索救助船舶の衝撃緩和義務化 | +0.6% | 北米、欧州、アジア太平洋地域の防衛セクター | 中期(2〜4年) |
| スマートセンサー組み込みシーティング | +0.4% | 世界のプレミアムセグメント | 長期(4年以上) |
| 3Dプリント複合材シート構造 | +0.3% | 北米および欧州のアーリーアダプター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クルーズ船の中期改装サイクル
オペレーターは中間期のオーバーホールに記録的な投資を行っており、Celebrity Cruisesはソルスティス・クラスのアップグレードに2億5,000万米ドル以上を投じ、ダイニング、シアター、プールデッキ全体のシートを全面交換しています。クルーズ・ラインズ・インターナショナル・アソシエーション(CLIA)によると、加盟航路は2025年の旅客数が9%増加すると見込まれており、こうした設備投資の波を支え、改装工事が海洋用シート市場における最も信頼性の高い短期的触媒となっています。ターンキーの設計・施工能力を持つサプライヤーは、狭いドック入渠期間に納期を同期させることで、市場シェアの不均衡な部分を獲得します。
国際海事機関のエルゴノミクス安全規制
国際海事機関は、「無傷安定性コード」の範囲内で全身振動および乗組員の福祉に関する制限を拡大しており、これにより船主はランバーサポートおよび自動高さ記憶機能を備えた調整式シートを指定するよう求められています。[1]国際海事機関、「無傷安定性コード改正」、imo.org 2028年まで遅延している改訂版GMDSS基準の段階的導入により、メーカーはアームレストに通信パネルを統合することが可能となり、海洋用シート市場の付加価値をさらに高めています。
プレミアムヨット生産ブーム
世界の受注残には30メートル超のスーパーヨットが633隻建造中として記載されており、軽量複合材と高級仕上げを融合したオーダーメイドシーティングへの需要が持続しています。サンロレンツォなどの造船所は、ナウトル・スワンなどのニッチメーカーを買収した後、高収益プロジェクトに投資しており、プレミアムソリューション向けの海洋用シート市場のアドレッサブルな範囲を拡大しています。エルゴノミクス要件はグリーン義務化と並行して高まっており、設計者はリサイクル可能なフォームおよびバイオベースのラミネートを採用し、快適性を損なうことなく排出量を削減する方向へ移行しています。
高速巡視艇および捜索救助船舶の衝撃緩和義務化
プロジェクト・パーフェクトストームの試験では、高度なサスペンションシートが50ノット航行時のピーク衝撃を最大40%削減することが示されています。英国海事・沿岸警備庁は現在、MGN 436の下で小型救助艇に衝撃防護シーティングを義務付けており、この規制はNATOの艦隊全体に広がる可能性があります。[2]英国政府、「MGN 436:小型船舶高速船ガイダンス」、gov.uk これらの義務化措置は、高性能サスペンションモジュールおよびデータ記録シートベースの安定的な受注パイプラインを支えています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 船舶グレード合金の価格変動 | -0.7% | アルミニウム依存地域で深刻なグローバル市場 | 中期(2〜4年) |
| 高い認証・試験コスト | -0.5% | グローバルな規制コンプライアンス市場 | 中期(2〜4年) |
| 特殊フォームのサプライチェーン中断 | -0.4% | 北米および欧州の製造拠点 | 短期(2年以内) |
| 国際海事機関の防火試験のボトルネック | -0.3% | 世界の海事コンプライアンスゾーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
船舶グレード合金の価格変動
アルミニウムおよびステンレス鋼の急激な価格変動は、特に固定価格入札が海軍および旅客船契約を支配している地域において利益率を圧迫しています。メーカーは複数年の供給契約を締結し、複合材と金属のハイブリッドを試験的に採用してリスクを抑えていますが、こうしたヘッジは運転資本を拘束し、仕様変更を遅らせます。
高い認証・試験コスト
アメリカン・ビューロー・オブ・シッピングは、防火、振動、構造、内装材の毒性を網羅する40以上のシート関連個別検査項目を列挙しています。フルコンプライアンスはシートファミリーごとに20万米ドル以上に上ることが多く、新規参入企業を阻む一因となるとともに、革新的な設計の回収期間を長期化させます。[3]アメリカン・ビューロー・オブ・シッピング、「材料・溶接規則」、eagle.org 業界団体は共通試験プロトコルの策定を推進していますが、旗国間での進捗は不均一です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
船舶タイプ別:
クルーズ船の優位性がプレミアムポジショニングを牽引クルーズ船は2025年の海洋用シート市場において29.12%を占めており、シアターおよびプールデッキの数千席をエルゴノミクス仕様のシートへと交換する2億5,000万米ドルの改装プログラムが牽引しています。改装スケジュールにより発注から設置までのリードタイムが短くなるため、実績ある国際ロジスティクスを持つサプライヤーが優位に立ちます。商業用作業船は、洋上エネルギーおよび水産養殖のオペレーターが複数シフト作業時の疲労軽減を目的として衝撃緩和シートを採用していることから、最高の6.78%年平均成長率を達成しています。
巡視艇、捜索救助船、および艦艇全般にわたり、英国海事・沿岸警備庁などの規制当局がサスペンションシートを義務付けており、防衛プログラムを海洋用シート市場のプレミアム層に位置づけています。ヨットメーカーはカスタマイズと軽量フレームに注力しており、重量制約に配慮しながらビジュアルアピールを確保するためにカーボンプリプレグとステッチドレザーを組み合わせることが多くなっています。フェリーおよびロパックス船は、毎日の折り返し運航時のダウンタイムを最小化する破壊行為防止の内装材とクイックチェンジカバーに重点を置いています。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます


コンポーネントタイプ別:
サスペンションシステムがイノベーションの波を牽引ペデスタルは2025年の海洋用シート市場規模において32.60%を占めており、これはブリッジおよび旅客シートのすべてが高さとスイベルの調整プラットフォームに依存しているためです。一方、サスペンションシステムは年率5.12%の成長が見込まれており、これは船主が乗組員への補償請求や保険コンプライアンスのためにGフォース低減の記録を求めているためです。
スイベルおよびスライドはキャビンおよびコックピット用シーティングにおいて引き続き重要性を維持していますが、OEMメーカーは熱帯気候における耐用年数を延長するために耐腐食性ポリマーを統合しています。内装材およびフォームサプライヤーは樹脂不足と低煙毒性に関するより厳格な基準という二重の課題に直面しており、確実な納期を必要とする造船業者にとって垂直統合型シートメーカーの魅力が増しています。
シート技術別:
手動調整式の優位性がサスペンションの台頭に直面手動調整式モデルは、過酷な塩分環境における実績ある耐久性と最小限のメンテナンスを強みに、2025年の海洋用シート市場シェアの37.22%を維持しています。予算制約のあるオペレーターはその機械的シンプルさを好んでいますが、衝撃保護に向けた規制上の勢いが加速しており、2031年にかけて5.55%の年平均成長率を達成するとされるサスペンションシートへの受注が拡大しています。
スマートセンサー組み込みシートはまだニッチな領域にとどまっているものの、クラウド連携型圧力マットと予測保全ダッシュボードを組み合わせることで注目を集めています。手動固定式設計は、コスト上限が低く低速での運用サイクルが先進機能への需要を制限するユーティリティバージや内水路作業船において引き続き存在感を持っています。
シート素材別:
複合材がサステナビリティ推進を加速複合材は2025年の海洋用シート市場規模において40.05%を占めており、船主が質量削減による燃料コスト削減を追求していることから、年率7.12%の成長が見込まれます。リサイクル可能な樹脂とバイオフィラーは欧州の製品寿命終了時指令に合致しており、グリーンフラグオペレーターにとって複合材フレームがアルミニウムに対する優位性を持っています。
アルミニウムは世界的な加工の普及容易性と簡便なリサイクルループによりシェアを維持しており、ステンレス鋼はニッチな防火ゾーンや洋上スプラッシュゾーンでの用途に使用されています。3Dプリント複合材リブの技術革新により工具製作のリードタイムが短縮され、量産価格でオーダーメイドのエルゴノミクス輪郭が実現可能になっています。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます
エンドユーザー別:
商業セグメントが成長加速を牽引クルーズ船およびフェリーを含む旅客輸送アプリケーションは、航路各社がパンデミック後の旅行者を呼び込むためにコンビニエンスアップグレードに投資していることから、2025年の需要の27.55%を占めました。一方、洋上エネルギー、水産養殖、クルー供給の商業オペレーターは、資本支出の増加と乗組員福祉要件の高まりを背景に、6.65%の年平均成長率で最も急速に成長するユーザー層を形成しています。
レクリエーション系購買者は新造ヨットの差別化のために美観とスマート機能に重点を置いており、軍および政府機関は戦術ディスプレイおよびボディアーマー形状に対応した堅牢で認証済みの衝撃緩和シートを調達しています。
地域分析
北米海洋用シート市場
北米は2025年に世界収益の31.70%を占め、成熟した防衛調達サイクル、活発な高級ヨット造船所、および米国東西海岸における密度の高いフェリーネットワークを活用しています。米国沿岸警備隊とカナダ運輸省の間で統一されたライフジャケット基準により、シートメーカー国境を越えた障壁が低減されており、洋上風力発電所の拡大がクルー・トランスファー・ベッセル用シートへの新たな需要を生み出しています。造船所はローカルサポートによる認証サービスを重視しており、海洋用シート市場における固定的なサプライヤー関係の維持につながっています。
アジア太平洋海洋用シート市場
アジア太平洋地域は、インドの海洋ビジョン2030および中国の圧倒的な造船能力が新造船発注を国内造船所へ誘導する中、2031年まで年率7.78%の成長が予測されています。労働コストへの意識の高まりにより、船主は疲労軽減のための人間工学的シートを指定するようになっており、地域の防衛予算が高速哨戒艇およびミサイル艇向けの需要量を増加させています。地域組立工場を設立したサプライヤーは関税上の優位性を獲得し、保証対応においてより迅速な対応が可能となっています。
欧州海洋用シート市場
欧州は持続可能性と厳格な安全性を優先しており、地中海のクルーズ船隊および北海の洋上風力発電サービス船における安定した改修サイクルを維持しています。ロンドンに位置するIMO本部への近接性が早期コンプライアンス採用を促進しており、EUグリーンディール施策がリサイクル可能なシート研究への助成金を提供しています。競争環境には、デザインの伝統と先進的な材料科学を組み合わせた老舗ブランドが含まれており、世界のシート基準に対する欧州の影響力を強化しています。


規制環境
船舶用シートの需要は、IMO条約および規則に基づく国際的な安全性・性能規制によって形作られています。SOLASおよび関連するIMOの要件は内装の防火性に関する期待を支えており、高速船安全コード(2000 HSC Code)は高速船で使用されるシートの構造・取付けに関する要件を定め、衝突加速度設計レベル(gcoll)は定められた範囲(3gから12g)にわたって参照されます。シートのレイアウトや交換プログラムに影響を与える寸法・適合性の考慮事項も、一部のシート関連用途で使用されるLSAコードのパラメータに関連しています。
主要な規制準拠市場において、承認および適合性の経路は市場投入までの時間とコストに影響を与えます。米国では、船舶用機器の承認は米国コーストガード救命・防火安全部門(CG-ENG-4)が管理し、承認証明書はコーストガードが認定または承認した独立試験機関による試験後、通常5年間有効です。欧州では、指令2014/90/EU(船舶用機器指令、MED)が欧州委員会実施規則を通じて対象機器カテゴリーの適合性評価を規定しており、米国/EC相互承認協定は特定の機器クラスにおける重複試験の削減に用いられています。最近の規制上の重要な動きとして、2024年9月18日に公表された米国コーストガードの規則改正があり、船舶および海洋オフショアユニットに求められる安全機器の承認、搭載、保守に関する要件が対象となり、船内機器の変更や保守体制における文書管理の徹底が強化されました。
バリューチェーン分析
船舶用シートのバリューチェーンは、規制対応かつ性能上重要な原材料から始まります。これには船舶グレードのアルミニウム合金、ステンレス部品、高性能ポリマーおよび複合材料、フォーム、そして多くの商業用・旅客用途において難燃性や低発煙性・低毒性の要件を満たす必要がある船舶用テキスタイルが含まれます。シートOEMはこれらの材料を認証済みのアセンブリ(フレーム、ペデスタル、スライドおよびスイベル、サスペンションモジュール)に統合し、その後、供給業者のクルーズ、フェリー/RoPax、オフショア、防衛プログラムへの参加資格を決定するゲーティングステップである型式承認および適格性評価を進めます。サブセグメント全体で一般的に参照される規格やガイダンスの枠組みには、大型船舶向けのIMO/SOLAS関連要件、米国籍運航向けの米国46 CFR、そして小型船舶向けのABYC H-31やISOまたは業界の寸法ガイダンスなどがあり、これらは設計検証や試験計画に影響を与えます。
下流では、流通が造船所やボートビルダー(新造船および改装)への直接供給、レクリエーション用および軽商業用製品向けの地域ディーラー・流通業者網、そして改修キット、交換用アップホルスタリー、衝撃緩和アップグレード向けに拡大するアフターマーケットチャネルに分かれています。コンプライアンスおよび試験能力は依然として繰り返し発生するボトルネックであり、メーカーはエンジニアリング、アップホルスタリー、認証の専門知識を組み合わせた垂直統合や統合プラットフォームへと向かっています。統合と生産能力の位置付けの一例として、Scuderia ASが2026年4月にEknes、Modell Mobler、Alu Design/Seat Innovationのグループ化を完了し、上海に5,000平方メートルの新工場を設立してアジア向けのパイロット・旅客用シート供給を支援することで、リードタイムを短縮し、地域の造船所や運航会社向けの現地生産オプションを拡大しています。
競争環境
海洋用シート市場は中程度の集中度を示しており、スケールメリットを持つグローバルメーカーのクラスターがある一方、ニッチなイノベーターが技術力で競争しています。ユナイテッド・セーフティによる2024年のオールソルト・マリタイムの買収では、衝撃監視エレクトロニクスとシーティングハードウェアが統合され、ライフサイクル分析を目指した垂直統合の例として挙げられます。大手OEMメーカーは、ヘルムチェア、旅客ベンチ、ラウンジリクライナーをバンドルしてソールソース契約を確保するため、インテリア一式パッケージを販売しています。
研究開発の優先事項は、より軽量な複合材フレーム、データリッチなサスペンションモジュール、および防火性エコフォームに集中しています。RECAROとSun Marine Seatsとのライセンス契約により、航空宇宙分野のメモリー機能に関するノウハウが船内キャビンに転用され、個別化された快適性への転換が加速しています。中堅プレーヤーは迅速なカスタマイズを通じて差別化を図り、4週間以内に納品できるカラーマッチングのステッチングやデジタルプリント生地を提供しています。
スタートアップの挑戦者は、分析ダッシュボードとファームウェアアップデートを含むサブスクリプション方式で販売されるプラグ・アンド・プレイの衝撃データシートにより、改装船団を標的にしています。既存ブランドは既存のペデスタルと互換性のあるアップグレードキットを発売することで応じ、インストールベースを守りながらペイ・パー・ユース型メンテナンス契約を模索しています。買主が安全性の信頼性と総所有コストを表面的な値引きより重視するため、価格規律は引き続き維持されています。
海洋用シート業界のリーダー企業
Stidd Systems Inc.
Grammer AG
Shockwave Seats
NorSap AS
Ullman Dynamics
- *免責事項:主要選手の並び順不同
海洋用シート市場
- NorSap AS
- Stidd Systems Inc.
- Shockwave Seats
- Jiangsu Trasea Marine Seating Ltd
- ScotSeat Group
- Springfield Marine Company
- Grammer AG
- Ullman Dynamics
- Alu Design & Services AS
- Todd Marine
- Recaro Maritime (Sun Marine Seats B.V.)
- Tek Seating
- Vetus B.V.
- Besenzoni S.p.A.
- West Mekan
- Cleemann Chair-Systems

市場機会と将来展望
高速作業船、パトロール艇、SAR艇向けの認証済み衝撃緩和・クルー福祉シートには明確な空白領域が存在し、購買者は高速船コードに準拠した実証可能な衝撃低減と堅牢な取付け性能をますます求めています。2026年の製品動向は、先進的なサスペンション構造とプレミアムなヘルムシートを巡る競争を浮き立たせています。ERproは2026年1月に、リニアガイドとOhlinsショックアブソーバーを用いた統合衝撃緩和システムを備えたCH-T7を発表し、UnitedSeatsは2026年4月に静止型レジャーボート用キャプテンシートの新シリーズを発表しました。これは、衝撃対策に重点を置いたプロフェッショナル向けソリューションと、快適性を重視したレクリエーション向け製品の間で継続するセグメンテーションを示しています。
第二の機会分野は、改装ウィンドウを支え、着地コストの変動性を低減する地域化された製造とより迅速なフルフィルメントモデルであり、特にアジア拠点の新造船・サービス船団にとって重要です。Scuderia ASが2026年4月に上海に5,000平方メートルの工場を設立したことは、パイロット・旅客・作業用シートの生産能力が需要拠点に近づいている具体例であり、現地でのカスタマイズ対応や保証対応サイクルの短縮を支援できます。コンプライアンス面では、室内装飾家具に対するIMOの防火安全要件(IMO FTPコード要件を通じて)に適合するように設計を調和させることや、ISO 14946:2021などの規格で参照される寸法ガイダンスへの対応が、複数市場向けSKUを支え、供給業者が商業用および高級ヨットの内装両方に対応する際の再作業や文書作成の負担を軽減します。
Recent Industry Developments in 海洋用シート市場
- 2026年5月:Stidd Systems Inc.は、船舶建造調達に関連する連邦契約を受注しました(2026年5月19日記録)。この受注は、資格取得の実績と追跡可能な構成管理が購買判断に影響を与える政府・商業プログラムにおいて、プレミアムヘルムチェア供給業者への需要を強化するものです。
- 2025年12月:Shockwave Seatsは、横方向の衝撃力を低減し、高速船における長時間のクルー暴露の懸念に対応するために設計された、高ピボット・多軸衝撃緩和シートS3 MAXを発表しました。この発売は、傷害緩和性能を重視することでサスペンションシートの競争水準を引き上げ、より高価値なシートベースや既存船舶向けのアップグレード経路を支えます。
- 2025年3月:Shockwave Seatsは、Jan Comstedt ABをスウェーデン、フィンランド、デンマークにおけるレクリエーション用船舶製品の独占販売代理店として任命し、欧州における流通網を拡大しました。この動きは、活発なボート活動とプロフェッショナルな小型船舶運航が行われる地域における現地の入手可能性とサービス対応力を強化し、新規設置とアフターマーケット交換サイクルの両方でリードタイムの短縮に貢献します。


海洋用シート市場 レポートの範囲と調査方法論
市場定義と範囲
本市場は、船舶に設置されるシートの価値を対象とし、一般的なボートおよび船舶用途におけるヘルム、クルー、旅客向けに使用されるシートアセンブリおよび関連する取付け・調整要素を含みます。
範囲の除外事項:軍用船舶および純粋に防衛目的による船舶用シート需要は、本市場規模の算定から除外されています。
セグメンテーション概要
- 船舶タイプ別
- ヨット
- クルーズ船
- フェリーおよびロパックス
- 巡視艇、捜索救助、および軍用艦艇
- 商業用作業船
- コンポーネントタイプ別
- ペデスタル
- スイベル
- スライドおよびシートマウント
- サスペンションシステム
- 内装材およびフォーム
- シート技術別
- 手動固定式
- 手動調整式
- サスペンション式
- スマートセンサー組み込み式
- シート素材別
- アルミニウム
- ステンレス鋼
- 複合材
- その他
- エンドユーザー別
- レクリエーション
- 旅客輸送
- 商業
- 軍事および巡視
- 地域別
- 北米
- 米国
- カナダ
- 北米のその他の地域
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州のその他の地域
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- アジア太平洋のその他の地域
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- 中東およびアフリカのその他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、実際の需要プールを把握し、モデルを観測可能な海洋活動に結びつけるために使用されました。UN Comtradeの貿易統計、各国の海事当局や港湾局の公表資料、米国コーストガードおよび類似のボート安全性データセット、船舶用機器や旅客船に関連する規制資料などの公開資料を確認しました。
単一の視点から市場規模を構築することを避けるため、企業の年次報告書や投資者向け説明資料、船舶業界団体の最新情報、ボートおよび旅客船の受注に関する信頼性の高い報道も確認しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許検索、主要なシート関連品目の出荷レベルでの輸出入可視性を補完的に活用しました。これらの情報源は例示であり、収集、相互確認、明確化のために他の多くの公開情報源や独自情報源も使用されました。
一次インタビューおよび調査
一次調査は、船舶用シートの販売として何が計上されるか、何が価格決定要因となるか、船舶タイプや最終用途によって需要がどのように異なるかを検証することに重点を置きました。主要な消費・生産地域におけるシートメーカー、船舶用OEMおよび改修チャネル、ボートビルダー、流通業者、施工業者に聞き取りを行い、その回答を用いてデスクリサーチの前提をモデル確定前に検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | CXO:16% | APAC:44% |
| ミドルティア:47% | 機能/事業単位リーダー:36% | EMEA:36% |
| 中小企業:17% | マネージャー:48% | アメリカ大陸:20% |
市場規模算定と予測
規模算定にあたっては、船舶活動と船団の動向から出発し、各船舶用途および建造サイクルに現実的なシート需要へと絞り込むトップダウン型の市場再構築を用いました。実際には、このモデルは新造船・改装の件数、船舶クラスごとの一般的なシート数、および専門的なシート(衝撃緩和設計や人間工学的設計など)の採用状況を結びつけて、年間需要プールを形成しています。
これらの合計値は、シートカテゴリー別の価格帯サンプル、OEMとアフターマーケットの比率に関するチャネルチェック、公開されている収益分割が利用可能な場合の供給業者規模との整合性確認を含む、選択的なボトムアップ手法による近似値を用いて検証されました。積極的に追跡された主要な入力要素には、レクリエーションボート参加率、旅客船の容量増加、改装・保守サイクル、価格に影響を与える材料の選好(例えばアルミニウムとステンレス構造の比較)、そしてアップグレード率に影響を与える安全性や快適性の要件が含まれます。予測は、ボート需要、観光および旅客移動、船舶製造パイプラインに関する専門家の見解に支えられたシナリオ分析を用いて構築され、その後バランスの取れたベースケースに変換されました。小規模事業者や非公開企業についてボトムアップの入力が不足していた場合には、保守的なシェア配分と価格正規化によってギャップを処理し、その後さらに見直しを行いました。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が観測可能な海洋指標に基づいたものであることを確保しました。関連部品の貿易フロー、船舶受注の動向、船舶用OEM生産に関する公開コメントなどの独立した指標とモデル出力を比較し、承認前に急激な前年比変動があれば見直しを行いました。
大きな差異が生じた場合には、前提を再検討し、必要に応じて回答者に再度連絡を取り、価格、構成比、または調達タイミングの変化を確認しました。レポートは毎年更新され、新造船や改装需要を変化させうる重要な事象が発生した場合には臨時更新が行われます。提供前には最新の公開情報を再確認し、クライアントが古いスナップショットではなく最新の見解を受け取れるようにしています。
Mordor Intelligenceの船舶用シート市場規模算定と他の公表推定値との比較
トピック名が同じように見えても、船舶用シートの市場価値が異なるケースは一般的です。これは、何を計上対象とするかの境界が大きく異なるためです。選択された基準年、アフターマーケット交換の扱い方、および隣接する船舶内装品を含めるかどうかによって、数値は上下に変動する可能性があります。
主な差異は通常、範囲と計上ロジックの違いから生じ、次に予測における価格の据え置き方法から生じます。船舶の建造・改装サイクルを追跡し、チャネルチェックによって価格ブリッジを更新することで、Mordor Intelligenceはより広範な船舶内装費用や防衛関連需要を含めることなく、シートおよびその取付け・調整要素に計上対象を結びつけています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.89 B (2026) | |
| グローバルコンサルティング会社A | USD 0.48 B (2026) | より狭い視点を用いており、より限定されたシートタイプおよびチャネルの範囲に重点を置いているように見え、ペデスタル、サスペンションベース、改修需要が船舶クラス全体で一貫して計上されているかどうかについての明確性は限られています。 |
| 業界出版社B | USD 1.30 B (2025) | 市場をより早い基準年に固定しており、一定の交換率と単純化されたASPの推移を適用することでアップグレードを過小評価する可能性があり、プレミアムおよび商業船舶における専門的なシートへの構成変化を完全には反映していない可能性があります。 |
この表は、その差異が主にシートアセンブリの周辺に何を含めるか、アフターマーケット交換のモデル化方法、および基準値に使用される年によって説明されることを示しています。範囲を一貫させ、価格および数量の推進要因を船舶活動に対して検証することで、結果は更新サイクル全体を通じて追跡・再現しやすくなります。


レポートで回答している主な質問
海洋用シート市場の現在の規模はどのくらいですか?
市場は2026年に18億9,000万米ドルの規模に達しており、2031年までに22億9,000万米ドルに達すると予測されています。
どの船舶タイプが海洋用シーティングへの需要を最も多く生み出していますか?
クルーズ船が2025年に29.12%の最大シェアを保持しており、大規模な改装プログラムに牽引されています。
どのコンポーネントカテゴリーが最も急速に成長していますか?
サスペンションシステムは、衝撃緩和に関する規制上の注目を背景に、5.12%の年平均成長率で成長しています。
なぜ複合材が海洋用シートの製造において人気を集めているのですか?
複合材は軽量化と耐食性を提供し、サステナビリティ目標とも合致しており、同素材セグメントが7.12%の年平均成長率を達成する要因となっています。
最終更新日:



