
船舶用プロペラ市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
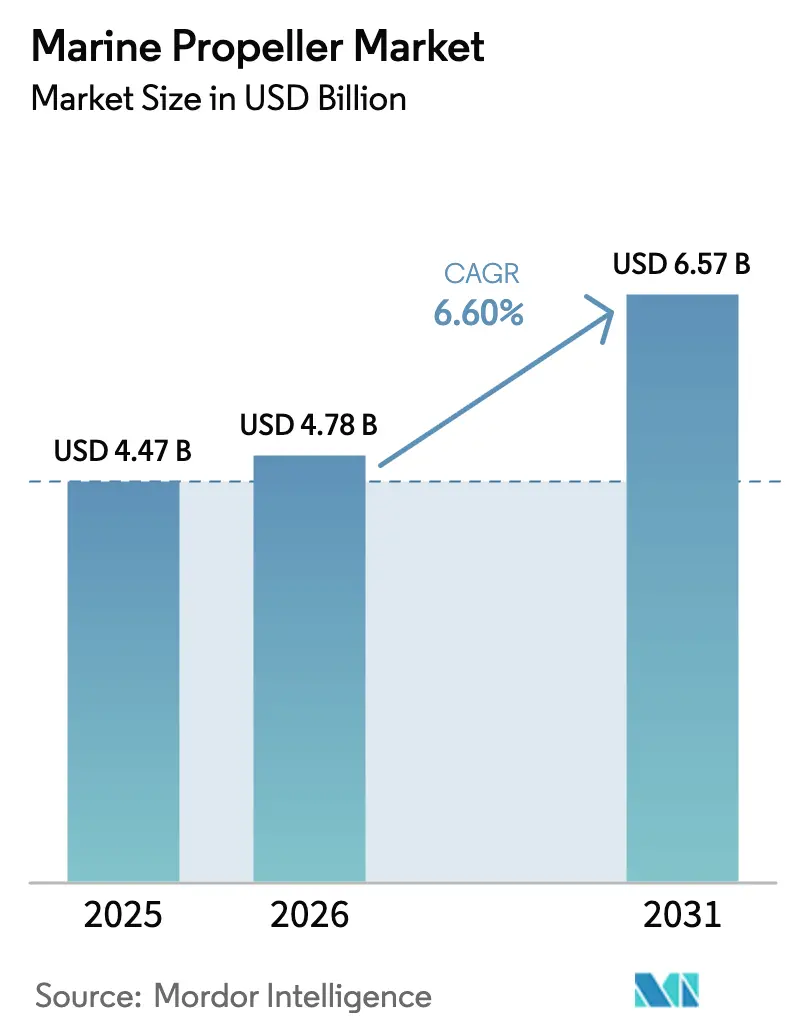
| 市場規模 (2026) | 4.78 十億米ドル |
| 市場規模 (2031) | 6.57 十億米ドル |
| Growth Rate (2026 - 2031) | 6.60 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
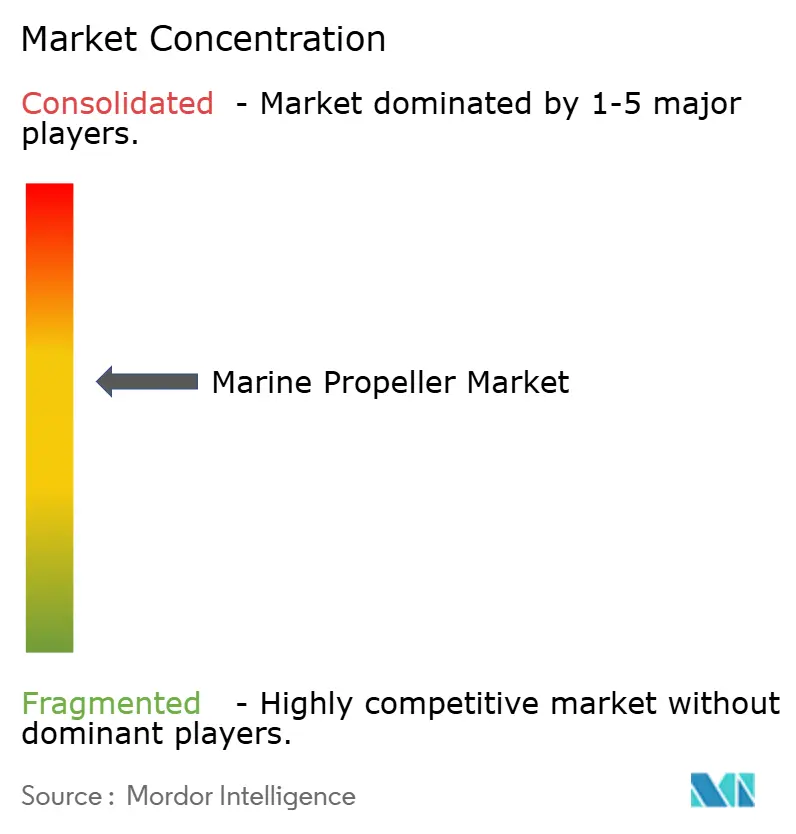
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる船舶用プロペラ市場分析
船舶用プロペラ市場規模は、2025年の44億7,000万米ドルから2026年には47億8,000万米ドルへと成長し、予測期間(2026年〜2031年)中に年平均成長率(CAGR)6.60%で拡大し、2031年までに65億7,000万米ドルに達すると予測されています。船主は、国際海事機関(IMO)の既存船エネルギー効率指標(EEXI)および炭素集約度指標(CII)規制の強化を受け、推進システムの更新を進めています。[1]国際海事機関、「EEXIおよびCII措置が発効」、imo.orgニッケルアルミニウム青銅および複合材料の原材料価格変動によるコスト圧力がマージンを圧迫している一方、改修の緊急性が受注残を堅調に保っており、新造船サイクルに軟化の兆しが見られる中でも市場は底堅く推移しています。デジタルツイン設計ツールとプロペラを統合した総合推進サプライヤーが従来の専門メーカーと直接競合するようになっており、業界は包括的な効率化ソリューションへと大きくシフトしています。
レポートの主要ポイント
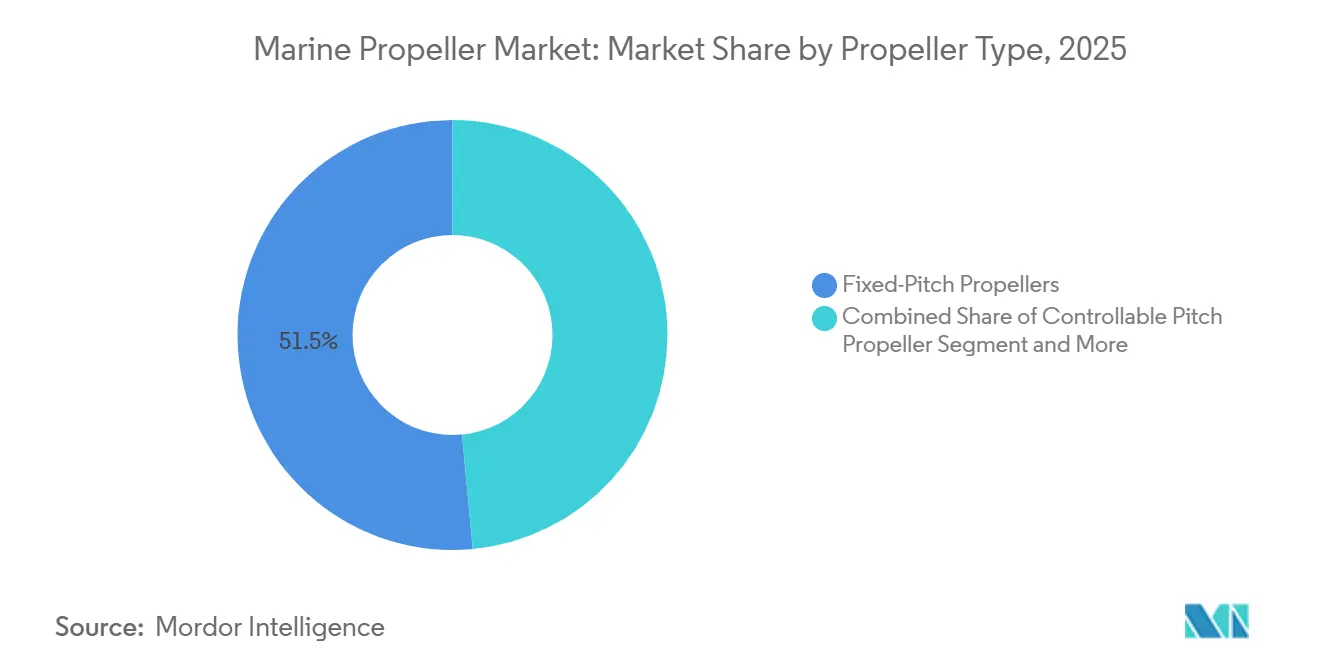
- プロペラタイプ別では、固定ピッチ設計が2025年の船舶用プロペラ市場シェアの51.50%を占め、可変ピッチ機種は2031年にかけて最速の年平均成長率6.70%を記録すると予測されています。
- ブレード数別では、4枚ブレード構成が2025年に市場シェア39.30%で船舶用プロペラ市場をリードし、5枚ブレードプロペラは2031年にかけて年平均成長率6.06%で拡大すると予測されています。
- 材料別では、ニッケルアルミニウム青銅が2025年の船舶用プロペラ市場の43.60%を占め、複合材料プロペラは2031年にかけて年平均成長率10.50%で成長する見込みです。
- 推進システム別では、インボード方式が2025年の船舶用プロペラ市場シェアの57.70%を占め、電動ポッドシステムは2031年にかけて最高の年平均成長率11.80%を記録しています。
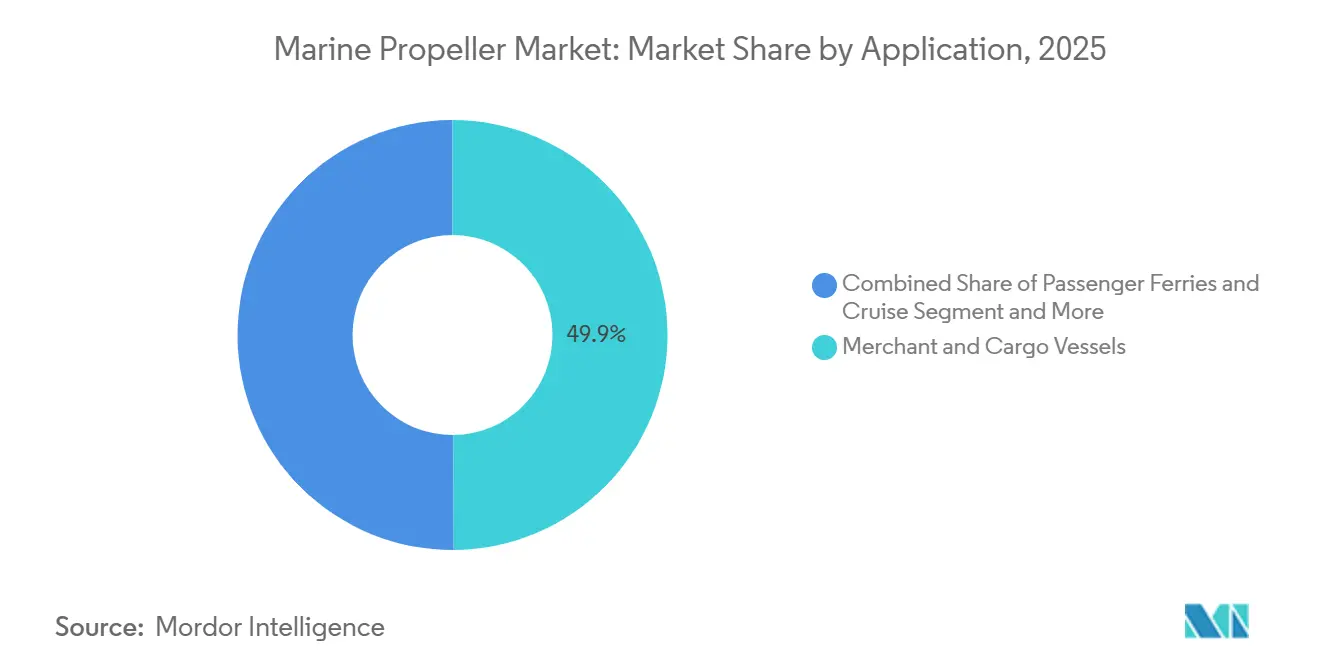
- 用途別では、商船・貨物船が2025年の船舶用プロペラ市場の49.90%のシェアを占め、洋上支援船は年平均成長率8.50%で拡大しています。
- 販売チャネル別では、OEM納入が2025年の船舶用プロペラ市場シェアの73.20%を占め、アフターマーケットは年平均成長率8.70%で最も速く成長しています。
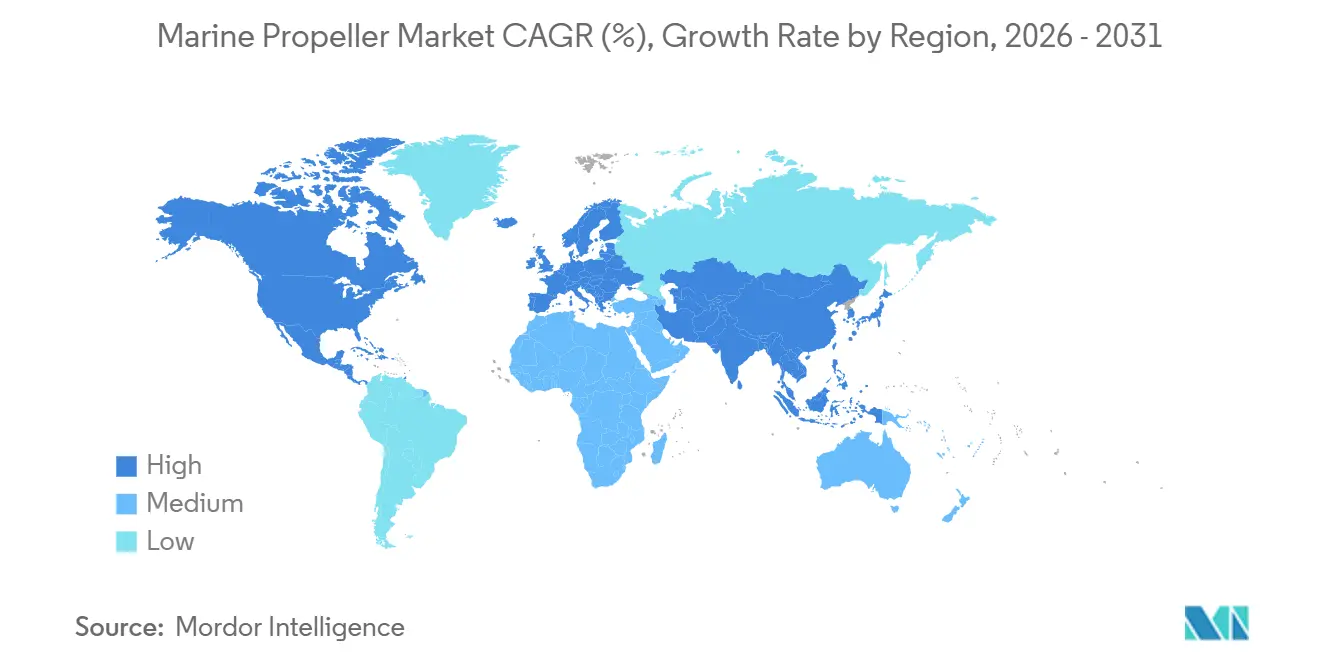
- 地域別では、アジア太平洋地域が2025年の船舶用プロペラ市場シェアの43.70%を占め、2031年にかけて最速の年平均成長率6.76%が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の船舶用プロペラ市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IMO EEXIおよびCII効率規制 | +1.2% | 世界 | 短期(2年以内) |
| 世界の造船能力の拡大 | +0.8% | アジア太平洋中心、世界へ波及 | 中期(2〜4年) |
| フェリー電動化プロジェクトの加速 | +0.6% | 北米およびEU、アジア太平洋へ拡大 | 中期(2〜4年) |
| 洋上風力発電船舶受注の急増 | +0.5% | 欧州および北米、アジア太平洋で台頭 | 長期(4年以上) |
| 水中騒音規制対応のための改修需要 | +0.4% | 世界、海軍地域に集中 | 短期(2年以内) |
| AIを活用したデジタルツイン水力学設計ツールの採用 | +0.3% | 世界、先進造船国が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IMO EEXIおよびCII効率規制
国際海事機関(IMO)の規則は年間炭素集約度の改善を義務付けており、約13,500隻の船舶が可変ピッチ改修、出力制限、または補助設備のアップグレードを検討しています。大規模なプロペラ作業に対応できる造船所は27か所のみであり、18か月の受注残が生じているため、オペレーターは岸壁で組み立てるモジュール式ブレードシステムの採用を検討しています。可変ピッチプロペラは航行中にブレード角度を変更できるため、オペレーターはドック入りせずに推力を微調整でき、スケジュールを維持しながらコンプライアンス目標を達成できます。移動式機械加工ユニットと加速鋳造サイクルを提供する鋳造所は、2027年および2030年の監査マイルストーンに先立って改修受注を獲得しています。その結果、船舶用プロペラ市場は持続的な複数年にわたる改修パイプラインの恩恵を受けています。
中国および韓国における世界の造船能力の拡大
恒力集団は2025年に92億人民元(12億5,000万米ドル)を投資し、超大型コンテナ船およびLNG船向けの大連コンプレックスを拡張しました。これらの船舶にはそれぞれ10メートルを超えるプロペラが必要です。韓国のHD Hyundai Heavy Industries Co., Ltd.とSamsung Heavy Industriesは、3 MPaを超えるキャビテーション圧力に耐えるニッケルアルミニウム青銅鋳造品が求められるプレミアムガス運搬船および海軍向け作業において引き続き優位性を保っています。これらのプログラムは、可変ピッチハブ、シャフト発電機、ハイブリッド動力取り出しモジュールを単一の調達パッケージに統合し、顧客を長期サービス契約に結び付けています。欧州および北米の鋳造所が高速フェリー向け複合材水面貫通ブレードなどのニッチ分野を狙わない限り、コモディティ化による圧迫を受けるリスクがあります。
フェリー電動化プロジェクトの加速
ABBのアジポッドシステムは、4,160 kWhのバッテリーを搭載したTycho BraeおよびAuroraフェリーを推進し、エーレスンド海峡での無排出航行を実現しています。Wärtsiläは2025年にMolslinjen向けの2隻のバッテリー電動フェリーの契約を受注しており、これらのフェリーには接岸時の回生制動向けに設計されたツインアジマス推進器が搭載されています。電動ドライブはギアボックスを不要にし、可変モーター速度を可能にしますが、センサー干渉を避けるためにブレード先端のクリアランスを厳密に管理する必要があります。小規模港での陸上電力供給の不足は依然として課題です。しかし、統合モーター・ポッド・プロペラソリューションは、電動化がスカンジナビアから地中海およびアジアのシャトル航路へと拡大するにつれて、サプライヤーに先行者優位をもたらしています。
洋上風力発電船舶受注の急増
2025年に引き渡されたDEMEのNorse Windは、3,200トンのクレーンとダイナミックポジショニングシステムを搭載し、ツインアジマス推進器を使用して2メートルの波の中で0.5メートル以内の精度を保持します。DamenのFLOW-SV設計は、回転エネルギーを回収しながら燃料消費を削減する二重反転プロペラを採用しています。世界の洋上風力目標が2030年までに500 GWを目指す中、オペレーターは海洋哺乳類への影響を軽減する低騒音ダクト付きプロペラを優先しています。ブレードスキューと複合材ハブに関する特許ポートフォリオは、SchottelとRolls-Royce plcがこの音響上の要請を活かす立場に置いています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の高い変動性 | -0.7% | 世界、供給制約地域で深刻 | 短期(2年以内) |
| 厳格な生物汚損・キャビテーション防止認証コスト | -0.4% | 世界、規制市場に集中 | 中期(2〜4年) |
| 短期的な船主の設備投資凍結 | -0.3% | 世界、循環的な海運市場で深刻 | 短期(2年以内) |
| ドライドックスロットの不足 | -0.2% | 世界、主要造船所地域に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の高い変動性
ニッケル価格は2024年〜2025年にかけてメートルトン当たり16,000〜24,000米ドルの間で変動し、鋳造所のマージンを最大300ベーシスポイント圧迫しました。炭素繊維強化ポリマーブレードは、航空宇宙および自動車セクターがプリプレグ供給を競合するため、青銅製より40〜60%高価なままです。販売業者はアルミニウム・シリコン・マグネシウム合金を検討していますが、疲労限界がタグボートでの使用を制限しています。スクラップ金属のリサイクルと長期ニッケル契約がヘッジ手段として浮上しています。
厳格な生物汚損・キャビテーション防止認証コスト
ISO 19030は継続的なパフォーマンス監視を要求しており、船舶1隻当たり50,000〜150,000米ドル相当のセンサーの追加が必要です。新しい防汚塗料は複数の気候条件でのIMO実地試験をクリアする必要があり、研究開発費が200〜500万米ドルに達します。中小規模の鋳造所はこれらの試験の資金調達に苦労し、塗料大手に依存することで、船舶用プロペラ市場における交渉力が低下しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロペラタイプ別:可変ピッチが改修の波に乗り存在感を高める
固定ピッチプロペラは2025年の船舶用プロペラ市場シェアの51.50%を占めており、これは可変ピッチ同等品より通常30〜40%低い初期コストと、資本効率を燃料最適化より優先するバルクキャリアおよびタンカーオペレーターに訴求するシンプルなメンテナンス要件によるものです。可変ピッチプロペラは2031年にかけて年平均成長率6.70%で成長すると予測されています。アジマスおよびポッド型プロペラは、ダイナミックポジショニングと小回りの利く操縦性が50〜70%の価格プレミアムを正当化する洋上支援およびクルーズセグメントでシェアを獲得しており、ABBのアジポッドユニットは現在世界100隻以上のクルーズ船に搭載され、各設置で固定ピッチシャフトライン構成と比較して約10%の燃料節約を実現しています。
同軸シャフトに2つのプロペラを取り付けてトルクを打ち消し回転エネルギーを回収する二重反転プロペラは、機械的複雑性と漂流物の多い海域での高い故障率により、市場シェアが3%未満のニッチ技術にとどまっています。ダクト付き(コルトノズル)プロペラは、シュラウドが低速時の静止推力を25〜35%向上させるタグボートおよび内陸水路船舶で安定した需要を維持していますが、12ノット以上での流体力学的損失が外洋航路での採用を制限しています。高速フェリーおよび軍用哨戒艇に使用される水面貫通型プロペラは、複合材料が重量を削減しスプレーと通気損失を最小化するブレードプロファイルを可能にするにつれて、緩やかな成長を見せています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


ブレード数別:5枚ブレード構成が騒音特性を低減
4枚ブレードプロペラは2025年の船舶用プロペラ市場シェアの39.30%を占めましたが、5枚ブレードモデルは推力を維持しながら振動とキャビテーションを低減し、2031年にかけて年平均成長率6.06%でこれを上回りました。HMS Queen ElizabethにおけるRolls-Royce plcの調整可能ボルト締めプロペラは、直径6.7メートルにわたる5枚のブレードを備え、各ブレードを個別に交換可能で、耐用年数を25年以上に延長しています。
数値流体力学シミュレーションにより、鋳造所は特定の船体形状と運用プロファイルに合わせてブレード数とスキュー角を最適化できるようになり、業界はカタログ品から用途設計ソリューションへと移行しています。Nakashima Propeller Co., Ltd.が2024年に発売した可変ピッチ5枚ブレード設計は、油圧でブレード角度を調整してさまざまな海況でシャフト速度を一定に保ち、アジア太平洋の短距離航路で運航するコンテナフィーダーのエンジン摩耗と燃料消費を約4%削減します。
材料別:複合材料が重量と騒音の利点で急成長
ニッケルアルミニウム青銅は2025年の船舶用プロペラ市場の43.60%のシェアを占めましたが、複合材料プロペラは2031年にかけて年平均成長率10.50%で拡大すると予測されています。ステンレス鋼は、熱帯海域での優れた強度重量比と耐食性を提供し、高性能ヨットおよび軍用哨戒艇向けの主要材料であり続けています。ただし、原材料コストは青銅より約50%高く、より広範な採用を制限しています。
アルミニウムプロペラは、重量の軽減が喫水を下げ、水深2メートル未満の水路での運航を可能にする内陸水路および浅喫水船舶においてニッチな役割を果たしています。ただし、アルミニウムの低い疲労耐性は、出力500キロワット未満の低推力用途への使用を制限しています。炭素繊維強化ポリマーは、樹脂サプライヤーが連続浸漬と衝撃荷重に耐えるエポキシマトリックスを開発するにつれてプロトタイプを超えて進歩しており、先端渦を排除するループ状ブレード形状を特徴とするSharrow Marineの複合材プロペラは、40フィートのスポーツフィッシングボートでの独立試験で9%の燃料節約を達成しました。
推進システム別:電動ポッドがフェリーおよびクルーズセグメントを再編
インボードシャフトは2025年の船舶用プロペラ市場シェアの57.70%を占めましたが、電動ポッドシステムは2031年にかけて全推進カテゴリーの中で最高の年平均成長率11.80%を記録しました。アウトボード推進はガソリンおよびディーゼルアウトボード向けに最適化されたアルミニウムおよびステンレス鋼プロペララインを通じてBrunswick(Mercury Marine)がリーディングポジションを保持し、10メートル未満のレクリエーション船舶を支配しています。
インボードエンジンとアウトボードロアユニットを組み合わせたスターンドライブユニットは、オペレーターが燃料効率よりも浅水域能力とトレーラー利便性を優先するパフォーマンスボートセグメントに対応しています。電動モーターをポッドハウジングに直接統合するABBのアジポッドユニットは、ギアボックスの損失を排除し、ダイナミックポジショニングのための360度推力ベクタリングを可能にします。同社は2025年にクルーズ船および洋上支援船向けに12基のアジポッドを納入し、それぞれ5〜20メガワットの定格出力を持っています。
用途別:洋上支援船が洋上風力ブームの中で成長をリード
商船・貨物船は2025年の船舶用プロペラ市場シェアの49.90%を生み出しましたが、浮体式風力プロジェクトの普及に伴い、洋上支援船およびタグボートが2031年にかけて最速の年平均成長率8.5%を記録しています。
レクリエーション・レジャーボートはパンデミック期のサプライチェーン混乱から回復しており、アルミニウムおよびステンレス鋼原材料の供給が正常化するにつれてアウトボードプロペラの販売が回復しています。水深3メートル未満の制限がある河川や運河で運航する内陸水路船舶は、低速での静止推力を最大化するダクト付きプロペラを好みます。
ただし、このセグメントは価格感応度が高く、欧州およびアジアの地域鋳造所に集中しています。旅客フェリーはゼロエミッションおよび低騒音イノベーションの試験台として機能し、内陸バージは河床との接触を避ける浅喫水プロペラを優先します。レジャー船舶は静粛な走行に対する自動車消費者の期待を反映し、より静かな複合材アウトボードの恩恵を受けています。[2]ABS、「洋上支援船の未来」、eagle.org
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
販売チャネル別:新造船減速の中でアフターマーケットの底堅さが際立つ
OEM販売は2025年の船舶用プロペラ市場シェアの73.20%を占めました。それでも、運賃レートの不確実性の中で船主が設備投資を先送りするため、改修活動は2031年にかけて年平均成長率8.70%でより速く成長しました。
技術者が浮かんだまま船上でブレード研磨や軽微な修理を行うモバイル機械加工サービスは、ドライドックスロットの逼迫に伴い注目を集めており、ロイズ・レジスターは世界で100,000重量トンを超える船舶のプロペラ改修に対応できる造船所は27か所のみで、リードタイムが18か月を超えると推定しています。アフターマーケットチャネルはまた、オペレーターが固定ピッチプロペラを可変ピッチ型に交換したり、キャビテーション低減のためにブレード材料をアップグレードしたりするIMO EEXIおよび水中騒音規制による改修の恩恵も受けています。Rolls-Royce plcのモジュール式調整可能ボルト締めプロペラ設計は、ハブを取り外すことなく個々のブレードを交換できるため、運用可用性が最優先される海軍艦隊でのアフターマーケット浸透を加速しています。
地域分析
アジア太平洋地域は引き続き世界最大のプロペラ需要ハブであり、2025年の船舶用プロペラ市場シェアの43.70%を占め、2026年から2031年にかけて6.76%で成長すると予測されています。中国の92億人民元(12億5,000万米ドル)の大連拡張は、10メートルの青銅プロペラを必要とする超大型コンテナ船を対象としています。韓国は依然として3 MPaを超えるキャビテーション圧力に直面するプロペラを必要とする高マージンのLNGおよび海軍向け作業を支配しています。日本のNakashima Propeller Co., Ltd.は可変ピッチの専門知識と国内造船所との提携を組み合わせており、インドの28億米ドルの海事開発基金は内陸水路の浅喫水プロジェクトを支援しています。ドライドック待ちが主要な逆風ですが、モバイル機械加工が部分的な緩和策を提供しています。
欧州は電動化を牽引しています。ABBのアジポッドフェリーTycho BraeおよびAuroraは4,160 kWhのバッテリーパックで運航し、船舶1隻当たり年間65,000 tCO₂を削減しています。Wärtsiläは2027〜2028年に就航予定のデンマークの新型バッテリーフェリー向けにツインアジマス推進器を供給します。EUの2030年騒音規制は5枚および6枚ブレードのスウェプト設計を推進しています。北海およびバルト海の洋上風力発電船舶は低騒音アジマス推進器を採用しており、ロッテルダムおよびハンブルクの混雑がトルコまたはアラブ首長国連邦の造船所への迂回を強いており、改修コストを押し上げています。
北米はBrunswickがステンレス鋼プロペラの供給を回復させる中、レジャーボーティングで回復しています。米国海軍は電動ドライブ無人艇の720時間耐久性を検証し、防衛セクターによるポッドの採用を示しています。南米の沿岸フェリーは固定ピッチの手頃さを優先する一方、湾岸協力会議の洋上プロジェクトはダイナミックポジショニング推進器を採用しており、Rem Offshore船舶のKongsberg アジマスユニットがこのトレンドを示しています。

規制環境
船舶用プロペラの需要は、船舶の遵守状況と稼働性能を結び付ける排出規制やエネルギー効率規制によって形成されている。IMOのEEXIおよびCIIの枠組みは、燃料消費量の低減と運航上の炭素強度スコアの改善を目的としたプロペラの改修・アップグレードを促す中心的な要因であり、船主を可変ピッチプロペラ、最適化されたブレード形状、効率化装置へと向かわせている。これに加え、欧州連合は2025年1月にFuelEU Maritime(規則(EU)2023/1805)を施行し、船上エネルギー使用に関する温室効果ガス強度削減要件を定めたことで、推進効率改善とデータに基づく性能実証の価値が高まっている。
2026年の規制更新は、監視・遵守された推進システムへの移行をさらに強化している。2026年4月、英国海事沿岸警備庁(UK Maritime and Coastguard Agency)は、MARPOL附属書VIなどの強制的な国際文書に関する大気質関連の改正についてMarine Guidance Note MGN 717を発行した。一方、IMOのNOxテクニカルコード改正(決議MEPC.398(83))は2026年9月1日に発効予定であり、船舶用エンジンの排出規制遵守環境を厳格化する。並行して、カリフォルニア大気資源局(California Air Resources Board)は、その商業港湾船舶(Commercial Harbor Craft)枠組みの一部について2026年までの遵守期限を設定しており、規制対象の沿岸運航における統合推進ソリューションおよび互換性のある部品アップグレードの需要を強めている。
バリューチェーン分析
バリューチェーンは、上流の金属・材料(特にニッケルアルミニウム青銅用の銅・ニッケル原料、および複合材ブレード用の炭素繊維・樹脂システム)から始まり、続いて流体力学的設計・シミュレーション、パターン・鋳型製作、鋳造または先進的加工、精密機械加工(多くの場合5軸)、そしてキャビテーションや汚損を管理するための研磨・コーティングなどの仕上げ工程へと続く。OEM調達は造船所の建造スケジュールと統合推進パッケージに紐づいており、アフターマーケット需要はドック入り可能な時期、移動式加工能力、プロペラ寿命を延ばす船級適合改修サイクルに依存する。差別化の比重は、デジタル設計ワークフロー(CFDおよびデジタルツインツール)、センサー対応監視、性能検証とメンテナンスを組み合わせたサービス契約へと拡大している。
中流の生産は、資本集約的な鋳造インフラ、熟練労働力の必要性(冶金、パターン製作、機械加工)、大型鋳物の輸送に伴う物流上の制約を受けており、これがアジアの主要造船クラスター周辺での地域化を促している。統合と拠点拡大の動きも見られる。Fairbanks Morse Defenseは2025年7月にRolls-Royce Naval Propulsors and Handlingの買収を完了し、パスカグーラおよびウォルポールの施設を統合した。また、Nakashima Marine Propulsionは2025年4月にMichigan Wheelの欧州事業(英国事業を含む)を買収し、欧州での存在感を拡大した。これらの動きは、特に統制された合金生産、認証、リードタイム管理が中心となる海軍向けおよび高性能プロペラプログラムにおいて、地域密着型の製造・サービス能力を強化している。
競合環境
上位5社が合わせて相当な市場シェアを保有しています。ニッケル価格変動とドライドック不足によるマージン圧力により、大手企業はハードウェア、コーティング、予測分析をバンドルしたライフサイクル契約の採用を進めています。WärtsiläのフリートオペレーションズソリューションとRolls-Royce plcのインテリジェントアセットマネジメントはこのシフトを体現しており、データ主導のブレードメンテナンスにより燃料を3%回収しています。複合材技術が次の競争の場となっており、Sharrow Marineのループ状ブレード形状は独立試験で9%の燃料節約を実現し、既存企業に数値流体力学主導の設計加速を迫っています。
M&A活動がこのシフトを裏付けています。Fairbanks Morse Defenseは2024年にRolls-Royce plcの海軍推進器・取扱部門を買収し、大型海軍グレードプロペラを鋳造できる唯一の米国施設を確保しました。この取引は、地域製造と管理された合金生産に対する地政学的重要性の高まりを反映しています。[3]Fairbanks Morse Defense、「Fairbanks Morse DefenseがRolls-Royce Naval Propulsors & Handlingの買収を完了」、fairbanksmorsedefense.com
デジタルツインモデリングと複合材ハブに関連する特許出願が増加しており、特にRolls-Royce plcとSchottelは今後のEU音響規制を標的にしています。200〜500万米ドルの生物汚損試験の資金が不足する中小鋳造所は、撤退または買収のリスクにさらされており、認証費用を償却できる垂直統合コングロマリットへのシェア集中が進んでいます。
船舶用プロペラ業界のリーダー企業
Wärtsilä Oyj Abp
Schottel GmbH
HD Hyundai Heavy Industries Co., Ltd.
MITSUBISHI HEAVY INDUSTRIES, LTD.
Nakashima Propeller Co., Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制主導の効率改善アップグレードは、流体力学的改善と検証可能な性能、そして容易な設置を組み合わせたソリューションの余地を生み出しており、特にドック容量が限られている場合にその傾向が強い。市場背景における改修のボトルネック(大型船舶のプロペラ作業が可能な世界的な造船所の限定性と長い待機列)は、モジュール式ブレード概念、埠頭対応型サービスモデル、ドック入り間隔をより長く保つための材料やコーティングに関する機会を後押ししている。市場背景における2026年の製造事例は、従来の鋳造を補完できる代替生産経路も示しており、Digitally Enabled Efficient Propeller(D.E.E.P)プロジェクトは、Enki Marineが主導するコンソーシアムのもとで、ニッケルアルミニウム青銅製プロペラブレードのワイヤアーク積層造形(WAAM)プロトタイプ部品の完成を報告した。
製品性能と耐久性の道筋も広がりつつあり、特にキャビテーションと表面平滑性の維持は燃料消費と騒音に影響を与える。2026年6月、GIT Coatingsは、長期的な表面平滑性とキャビテーション応力耐性を軸とした多層グラフェンベースのプロペラコーティングシステム「XGIT-Vortex」を発売し、測定可能な効率保持を求める事業者によるアフターマーケット採用を支援している。推進アーキテクチャに関しては、対向回転システムなどの効率重視の構成がパッケージ製品として商業化されており、Veth Propulsion by Twin Discは2026年6月に対向回転推進システム「Streamline-CRP」を発表した。これは、プロペラをコントロールとサービス支援とともに一体化する統合推進ソリューションへの本レポートのトレンドと合致している。
最近の業界動向
- 2026年7月:Wärtsiläは、Grimaldi Groupの新造フェリー9隻に対し、可変ピッチプロペラおよび遠隔操作システムを含む推進ソリューションの供給業者として選定されたと発表した。この受注は、効率性と遵守要件に紐づく統合推進パッケージのOEM需要を強化するとともに、ライフサイクルサービスおよびデジタル性能支援の対象となる稼働ベースを拡大するものである。
- 2026年5月:Schottelは、中国の江南造船所(Jiangnan Shipyard)で建造中の20,000立方メートル級LNGバンカリング船2隻に対し、SRP 460 LEラダープロペラを供給する契約を獲得した。この受注は、操縦性、信頼性、推進パッケージの統合が船舶の運航性とチャーター受容性に影響を与える特殊なガス関連支援船舶分野におけるSchottelの事業範囲を拡大するものである。
- 2025年7月:HD Hyundai Heavy Industriesは、プロペラハブを5%から15%小型化できる可変ピッチプロペラ技術の特許を取得した。この開発は、燃料効率の向上につながる流体力学的・機械的最適化に焦点を当てており、船主がより厳しい効率規制のもとで推進系のアップグレードを優先する中で、差別化されたCPP製品を後押しするものである。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、新規設置および代替需要を含め、航行船舶の主推進を提供するために使用される船舶用プロペラから生じる収益を対象とし、サプライヤーレベルでUSD換算により計上する。
対象外項目:船舶用スラスター、ウォータージェット推進装置、および産業用または航空宇宙用途に使用される非船舶用プロペラは対象外とする。
セグメンテーション概要
- プロペラタイプ別
- 固定ピッチプロペラ
- 可変ピッチプロペラ
- 二重反転プロペラ
- ダクト付き・コルトノズルプロペラ
- アジマス・ポッド型プロペラ
- 水面貫通型プロペラ
- その他
- ブレード数別
- 2枚ブレード
- 3枚ブレード
- 4枚ブレード
- 5枚ブレード
- 6枚以上のブレード
- 材料別
- ニッケルアルミニウム青銅
- ステンレス鋼
- アルミニウム
- 複合材料・炭素繊維強化ポリマー
- その他
- 推進システム別
- インボード
- アウトボード
- スターンドライブ
- 電動ポッド・アジポッド
- 用途(船舶タイプ)別
- 商船・貨物船
- 旅客フェリーおよびクルーズ
- 海軍・防衛船舶
- 洋上支援船およびタグボート
- レクリエーション・レジャーボート
- 内陸水路船舶
- 販売チャネル別
- OEM(相手先ブランド製造)
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- ノルウェー
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、いかなる算定を確定する前に、現実的な需給像を構築するために用いられた。IMOの脱炭素化指針(EEXIおよびCIIの背景を含む)、UNCTADの海上輸送指標、世界銀行の貿易・マクロ統計、米国税関統計局(U.S. Census Bureau)の関連船舶部品に関する貿易統計、EU Eurostatの対外貿易表などの公開資料・統計を確認し、造船生産量、船隊活動、および改修の契機を把握した。
これらの情報を実用的なモデルに反映するため、企業の年次報告書、投資家向け説明資料、港湾・造船関連団体からの最新情報も活用し、発注サイクルおよびアフターマーケットの活発度を検証した。特許データベースは、可変ピッチ、ダクト付き、高効率設計に関する設計動向を追跡するために選択的に参照し、輸出入の出荷レベルデータベースは主要部品の貿易フローの方向性を確認する上で有用な場合に利用した。上記のソースは例示であり網羅的ではなく、収集・検証・確認のために追加の公開文書も使用した。
一次インタビューおよび調査
一次調査は、プロペラメーカー、販売業者、造船所、船舶運航事業者へのインタビューおよび構造化アンケートに重点を置き、代替率、リードタイム、価格に関する前提をアフターマーケットの実際の動きと照らして確認した。本市場はグローバルであるため、地域的な偏りを減らし、建造・改修パターンの差異を捉えるために、APAC、EMEA、アメリカ地域全体で情報を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):13% | APAC:46% |
| ミドルティア:47% | 機能/部門リーダー:42% | EMEA:31% |
| 小規模事業者:16% | マネージャー:45% | アメリカ地域:23% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップを組み合わせて構築された。造船生産量、稼働中の船隊数、および改修の契機を用いて対象となるプロペラ需要のプールを再構築し、その後、標準的な単位需要と価格帯を用いて価値に変換した。この構造が安定した後、サンプル抽出したサプライヤーの収益、OEMとアフターマーケット比率に関するチャネルからのフィードバック、主要船舶クラスにおけるASPと数量の概算を用いた選択的なボトムアップ検証を追加した。
モデルを実際の市場に近づける上で有用であった主要な入力には、主要船舶カテゴリー別の新造船引渡し数、EEXIおよびCII遵守期限に紐づく効率改修を実施する船舶の割合、運航形態別の標準的な代替間隔、材料選好の変化(ニッケルアルミニウム青銅対ステンレス系変種など)、金属コストおよび機械加工能力に紐づく観測された価格変動が含まれる。小規模港湾やニッチな船舶タイプでボトムアップデータが欠落している場合は、近隣の船隊密度や造船所活動に基づく比率配分によって欠落を補い、その後インタビューによるフィードバックで再確認した。
予測にあたっては、シナリオ分析を用いることで、基準成長率は新造船サイクル、規制主導の改修、貿易主導の稼働率に関する一般的な予想に沿ったものとした。マクロ指標や船舶発注指標が通常範囲から外れた場合には、上振れまたは下振れシナリオを適用した。新たな船隊または造船関連の最新情報が入手された際に各要因を再計算できるよう、前提は透明性を保った。
データ検証および更新サイクル
合計値は、船舶あたりの推定単位数、OEM受注の勢い、アフターマーケットの代替ロジック、地域別船隊プロファイルなど、複数の信号を用いた三角測量によって検証された。異常値が現れた場合には、算定を段階的に再検討し、変動が範囲、時期、または価格の前提のいずれに起因するかを確認するため、インタビュー対象者に追加質問を送付した。
最終承認の前に、モデルおよびその主要な入力は複数段階のアナリストレビューを経ることで、算術、通貨換算、および年次の整合性が地域間で一貫していることを確認する。本レポートは毎年更新され、規制変更、造船サイクルの急激な変化、入力材料価格の大幅な変動など、重大な事象が発生した場合には中間更新が行われる。提供直前には最終レビューを完了し、最新の入手可能な公開指標に基づいた最新の見解をクライアントに提供する。
Mordor Intelligenceの船舶用プロペラ市場規模と他の公開推計との比較
船舶用プロペラの公開市場価値は、各発行元がプロペラ販売として何を含めるか、起点として用いる年、そして改修需要と新造需要の扱い方によって異なる場合がある。
スラスターおよびウォータージェット推進装置は、本市場に関するMordor Intelligenceの範囲外であり、これは、隣接する推進機器がまとめて含まれている場合に一部の公開合計値がより高く出る明確な理由の一つである。その他の差異は、OEMとアフターマーケットの収益がどのように統合されているか、内陸船舶が計上されているか、地域収益を換算する際の為替タイミング、および価格が金属コストや機械加工能力とともに変動する速度をどのように想定しているかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.78 B (2026) | |
| グローバルコンサルティング会社A | USD 5.26 B (2026) | プロペラをスラスター関連カテゴリーとまとめて分類できる、より広範な推進の定義を採用しており、また、より広い船舶・推進システムのカテゴリーを適用しているため、同じ年でも合計値が高くなる可能性がある。 |
| 業界データ発行元B | USD 4.88 B (2024) | 異なる基準年とより低い成長曲線をモデルの基点としており、また、市場定義にスラスターが含まれることも示唆しており、これが船舶用プロペラ収益として計上される範囲を変えている。 |
表に示された差異は、単純な計算の違いではなく、主に範囲の境界とタイミングによって説明される。需要プールを航行船舶の主推進用プロペラに限定し、価格および代替に関する前提をインタビューによって検証することで、合計値は造船活動、船隊利用率、および改修の活発度に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
船舶用プロペラ市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
市場は2026年に47億8,000万米ドルに達し、2031年までに約65億7,000万米ドルに達すると予測されており、年平均成長率6.6%で成長しています。
最も速く拡大しているプロペラタイプはどれですか?
可変ピッチプロペラは、燃料効率の改善とIMO EEXIおよびCII目標の達成能力により、年平均成長率6.70%で成長をリードしています。
現在および将来の需要において最も重要な地域はどこですか?
アジア太平洋地域は2025年の収益の43.7%を占め、堅調な造船および改修活動に支えられ、2026年から2031年にかけて年平均成長率6.76%で最も速く成長する地域となる見込みです。
最も重要な市場ドライバーは何ですか?
推進効率を運航許可と資金調達に結び付けるIMO EEXIおよびCII規制の義務化が、広範な改修活動を促進しています。
メーカーに最も影響を与えるコストまたは供給上の課題は何ですか?
ニッケルアルミニウム青銅と複合材料の価格変動は、プレミアムプロペラのコストの最大60%を占める可能性があり、マージンを圧迫し長期契約を複雑にしています。
競合環境はどの程度集中していますか?
上位5社が合算シェアの半分以上を保有しており、市場に中程度の集中スコア6を与えながら、地域専門企業の参入余地を残しています。
最終更新日:



