
自動車用デジタルコックピット市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
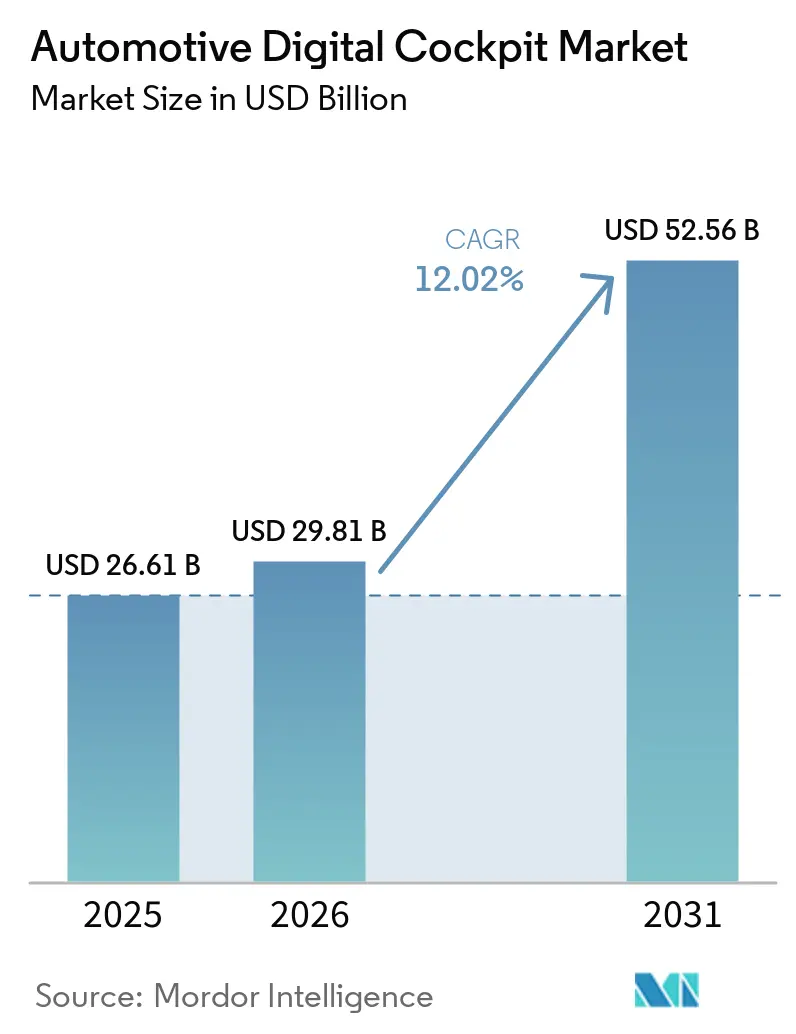
| 市場規模 (2026) | 29.81 十億米ドル |
| 市場規模 (2031) | 52.56 十億米ドル |
| 成長率 (2026 - 2031) | 12.02 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
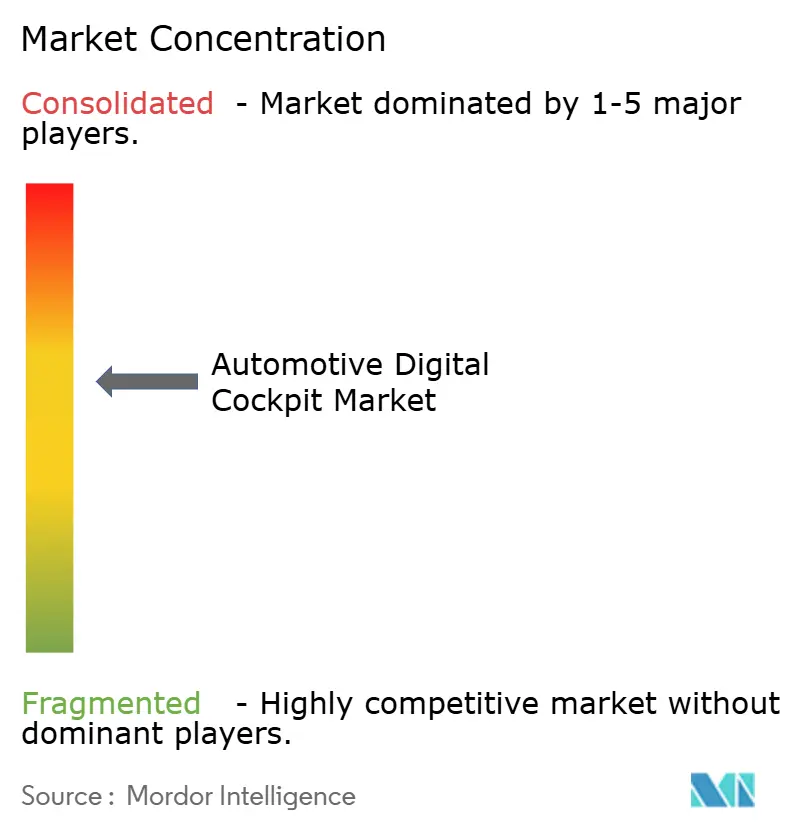
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用デジタルコックピット市場分析
2026年の自動車用デジタルコックピット市場規模は290億8,100万米ドルと推定されており、2025年の266億1,000万米ドルから拡大し、2031年には525億6,000万米ドルに達すると予測され、2026年〜2031年にかけて年平均成長率(CAGR)12.02%で成長します。市場の成長は、ソフトウェア定義車両への自動車業界のシフト、安全規制の強化、そして車内コネクティビティに対する消費者の期待の高まりに支えられています。自動車メーカーは、インフォテインメント、運転支援、車両制御をドメインコントローラープラットフォームへと統合し、部品表(BOM)コストを削減しつつ無線(OTA)アップグレードに対応しています。バッテリー電気自動車(BEV)のアーキテクチャは、高解像度ディスプレイおよびAI機能に必要な電力とネットワーク帯域幅を供給することで、普及を加速させています。半導体ベンダー、ディスプレイ専門企業、および従来の一次サプライヤー(ティア1)が次世代コックピットの供給を競うなか競争は激化しており、自動車メーカーはサイバーセキュリティへの準拠と機能安全認証を確保する長期的なプラットフォーム契約を優先する傾向が強まっています。
レポートの主要ポイント
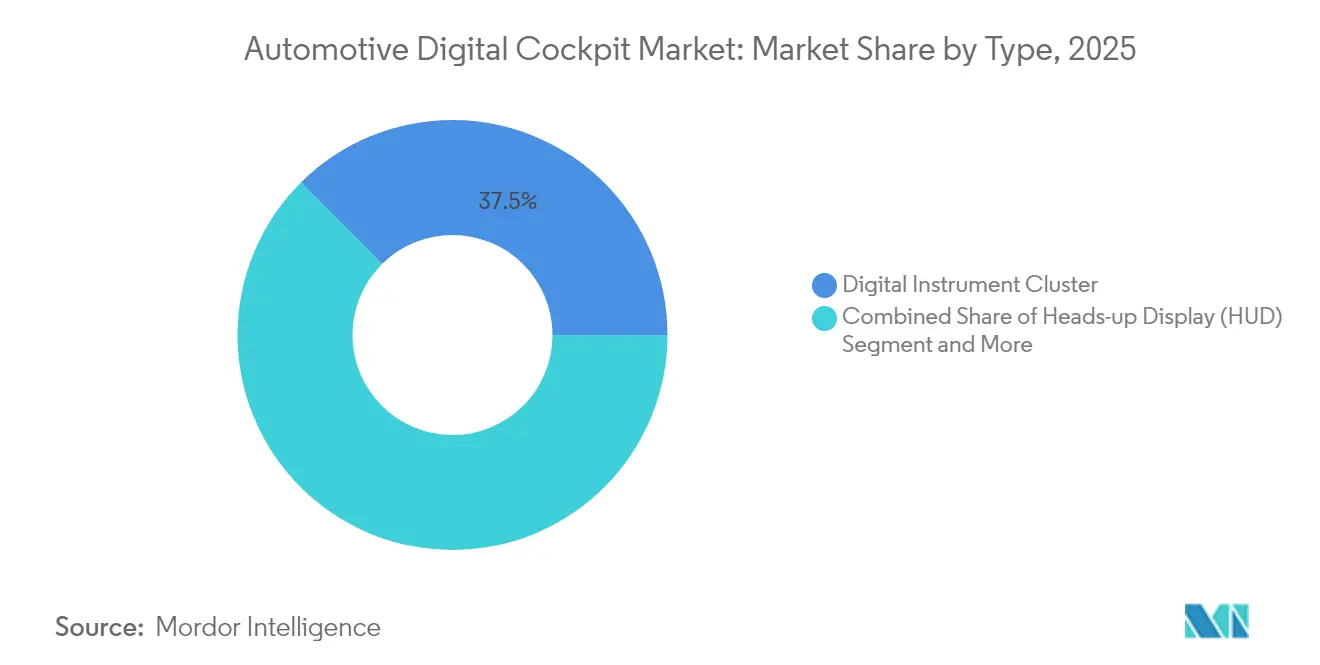
- タイプ別では、デジタルインストルメントクラスターが2025年の自動車用デジタルコックピット市場シェアの37.45%をリードし、ヘッドアップディスプレイ(HUD)は2031年にかけて年平均成長率(CAGR)18.05%で拡大する見通しです。
- 車両タイプ別では、乗用車が2025年の自動車用デジタルコックピット市場規模の68.89%を占め、小型商用車は2031年にかけて年平均成長率(CAGR)14.33%で最も速い成長を示しています。
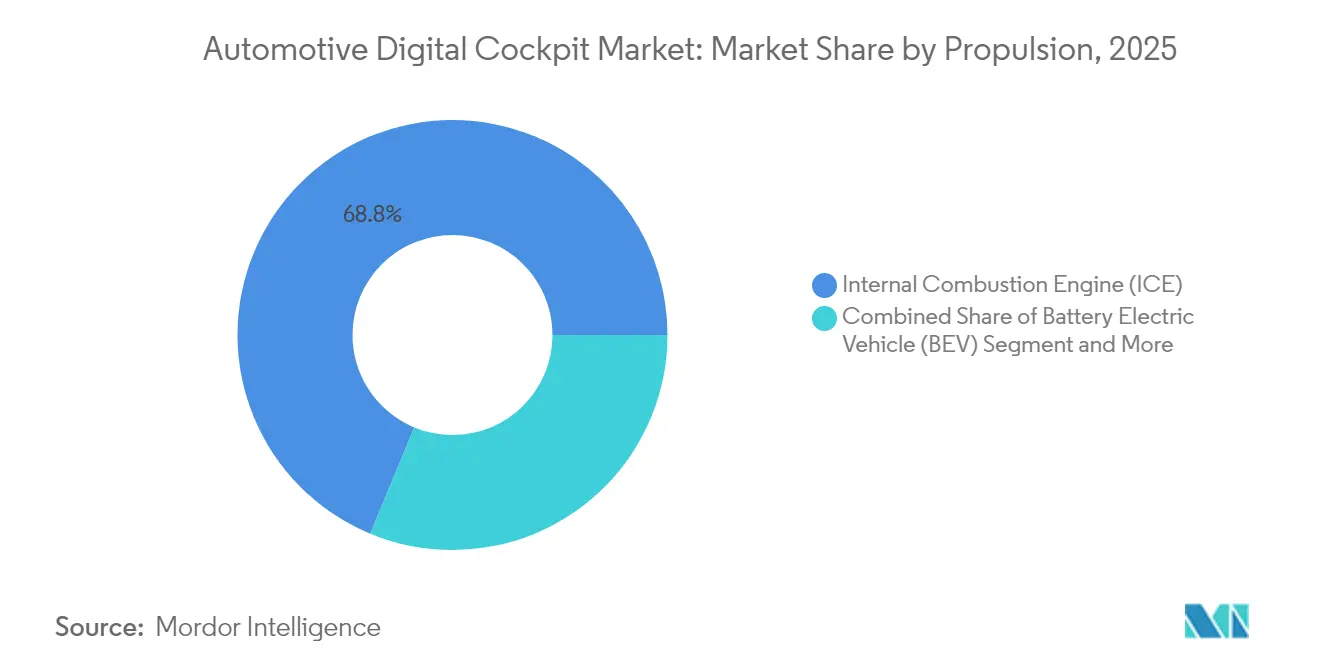
- 推進方式別では、内燃機関(ICE)車両が2025年の自動車用デジタルコックピット市場規模の68.75%を占め、バッテリー電気自動車(BEV)は2031年にかけて年平均成長率(CAGR)18.05%で拡大しています。
- 販売チャネル別では、OEM装着品セグメントが2025年の自動車用デジタルコックピット市場の収益シェアの91.25%を保持し、年平均成長率(CAGR)13.58%でアフターマーケットソリューションを上回っています。
- 地域別では、アジア太平洋地域が2025年の自動車用デジタルコックピット市場シェアの39.42%を占め、2031年にかけて年平均成長率(CAGR)14.44%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 没入型インフォテインメント需要 | +3.2% | 北米およびヨーロッパでのプレミアム採用を伴うグローバル市場 | 中期(2〜4年) |
| ADASおよび安全性に関する強制規制 | +2.8% | 欧州連合(EU)GSR IIおよび米国道路交通安全局(NHTSA)要件を主導とするグローバル市場 | 短期(2年以内) |
| 電気自動車(EV)のソフトウェア定義コックピット | +2.1% | アジア太平洋地域が中核、北米およびヨーロッパへの波及 | 長期(4年以上) |
| 集中型ドメインコントローラー | +1.8% | プレミアムセグメントでの早期採用を伴うグローバル市場 | 中期(2〜4年) |
| 車内サブスクリプション収益 | +1.4% | 北米およびヨーロッパが中心、アジア太平洋地域へ拡大 | 長期(4年以上) |
| アンドロイドオートモーティブの採用 | +0.9% | 新興市場での加速採用を伴うグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
没入型インフォテインメントに対する消費者需要の急増
自動車メーカーは、スマートフォン体験を模倣するマルチスクリーンレイアウトとAI音声アシスタントを軸にキャビンを設計しています。TCL CSOTのパノラミックHUDおよび32対9センターディスプレイは次世代のデザイン言語を予示しており、ホンダが近く発表するASIMO OSは機械学習によるパーソナライゼーションを組み込む予定です。Visteon社とTuneInのようなコンテンツパートナーシップにより、ダッシュボードへのストリーミングメディアが追加されています。プレミアムブランドもこのトレンドを一層強化しています。たとえば、アウディのA6スポーツバックe-tronは、11.9インチのバーチャルクラスターと14.5インチのOLEDタッチスクリーンを組み合わせ、鮮明なグラフィックスを実現しています。
ADASおよび安全性に関する強制規制
規制上の義務が、先進運転支援システムとデジタルコックピットプラットフォームの統合を促進し、安全性とユーザーエクスペリエンスの両方を向上させながらシステムの複雑性を低減するシナジーを生み出しています。EU一般安全規則IIの改定により、すべての乗用車に先進転支援機能の搭載が義務付けられており、これらすべてが直感的なリアルタイムアラートを提示しなければなりません。QualcommとBoschは、インフォテインメントとADASのワークロードを1つのSoC上でホストする混合クリティカリティコンピュータを開発し、レイテンシと配線を削減しました。この統合はさらに、ISO 26262 ASIL-Bコンプライアンス要件などの機能安全規格によって加速されており、自動車用ディスプレイ技術およびLEDドライバアーキテクチャにおけるイノベーションを推進しています。
電気自動車(EV)プラットフォームによるソフトウェア定義コックピットの促進
電気自動車は集中型電源とイーサネットバックボーンを提供し、50以上のECU(電子制御ユニット)を少数のドメインコントローラーへと統合します。インテルはこのシフトにより配線長が60%短縮され、高帯域幅ディスプレイ向けのエネルギーが解放されると主張しています。ステランティスはコックピットベースのデジタルサービスを背景に、ソフトウェア収益が2030年までに200億ユーロに達すると予測しています。中国の自動車メーカー(OEM)もソフトウェア定義コックピットを活用して自社製品を差別化することでこのトレンドをさらに増幅させています。
集中型ドメインコントローラーによる部品表(BOM)コストの削減
インフォテインメント、ADAS、クラスターレンダリングを単一基板に集約することで、コンポーネント数、バリデーションサイクル、および長期メンテナンスコストが削減されます。コスト削減の効果はハードウェアにとどまらず、ソフトウェア開発・保守にも及びます。集中型プラットフォームにより、コンピューティングリソースの共有と無線(OTA)アップデートの仕組みの簡素化が可能になるためです。インフィニオンとメディアテックのエントリーレベルのリファレンスデザインはASIL-Bを満たしており、量産市場の車両がコストを抑えながらマルチディスプレイパッケージにアクセスできることを実証しています。
抑制要因のインパクト分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いシステムコスト | -2.1% | 新興市場での深刻な影響を伴うグローバル市場 | 短期(2年以内) |
| サイバーセキュリティおよびデータプライバシーリスク | -1.8% | 北米および欧州連合(EU)が中心、グローバルへ拡大 | 中期(2〜4年) |
| 先端ノードSoCの供給不足 | -1.6% | プレミアムセグメントへの重大な影響を伴うグローバル市場 | 短期(2年以内) |
| ドライバー分散注意に関する規制 | -1.2% | 欧州連合(EU)および北米が中心、規制の波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期システムコストおよびバリデーションコスト
コックピットディスプレイのISO 26262 ASIL-B認証取得には、冗長電源レール、フォールトインジェクションテスト、および徹底的なソフトウェア監査が必要であり、これらすべてが非経常エンジニアリング費用を膨らませています。HARMANだけでもコックピットプログラムに500人以上のエンジニアを擁しており、その労働集約性が浮き彫りになっています。小規模な自動車メーカー(OEM)はロールアウトを延期しており、一部の旧型モデルは2024年に新たなサイバーセキュリティ規制が発効した際にヨーロッパ市場から撤退しました。
車両サイバーセキュリティおよびデータプライバシー責任の増大
国連欧州経済委員会(UN ECE)R155/R156規則および同等の欧州連合(EU)法令により、自動車メーカーは少なくとも10年間にわたり脆弱性を修正することが義務付けられ、継続的コストが増大しています。BlackBerryのMarelliとの協力関係の拡大は、コックピット内部における強化型マイクロカーネルと侵入検知ゲートウェイへの動きを示しています。データプライバシー規定により、画面上の同意フローとローカライズされたクラウドストレージが必要となり、ソフトウェアの複雑性が増す一方で、コンプライアンスツールにおけるサービス収益の機会が開かれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
マルチスクリーン統合がプレミアム採用を促進2025年、デジタルインストゥルメントクラスターは自動車用デジタルコックピット市場シェアの37.45%を占め、速度・航続距離・ADASアラートの主要インターフェースとして機能している。一方、ヘッドアップディスプレイはOEMによる自動車用コックピットエレクトロニクスへの需要と、ドライバーの視線を前方に保つ拡張現実オーバーレイに後押しされ、18.05%のCAGRで最も高い成長ペースを示している。デジタルコックピット市場はまた、パノラミックCID、乗客向けPID、ユーロNCAP運転者注意評価の充足を支援するカメラベースのドライバーモニタリングモジュールへとシフトしている。
センタースタックスクリーンは現在15インチを超える大型化が進んでおり、高画素密度と低消費電力のLTPOバックプレーンによって熱を抑制することが可能となっている。EnvisicsのセカンドジェネレーションホログラフィックHUDはGMの2024年型キャデラック リリックにデビューし、かつてはプレミアム技術であったものがセグメントを超えて普及していることを示している。TCL CSOTの32:9コンボディスプレイはクラスターとインフォテインメントを単一の画面に統合し、さらなるコンポーネント統合の到来を告げている。没入型体験への需要の高まりにより、マルチディスプレイパッケージはデジタルコックピット市場における成長の牽引役であり続けることが保証されている。

車両タイプ別:
商用セグメントがデジタル化を加速2025年において、乗用車は自動車用デジタルコックピット市場をリードし、68.89%のシェアを確保するとともに、年間成長率13.92%を記録しています。消費者は今や、かつてはラグジュアリーセダンにのみ見られたクラウド連携サービスを、コンパクトハッチバックにも求めており、大量生産ブランドはコックピットの機能リストを拡充せざるを得なくなっています。小型商用車におけるデジタルコックピット市場の普及は、フリートが経路計画とドライバー状態監視を組み合わせたテレマティクス統合を求めるなか、加速しています。
中型および大型トラックでは電子ログ記録デバイスの搭載が増加しており、ドメインコントローラーコックピットはこの要件を満たすとともに、予知保全分析もサポートしています。BYDが自社開発コックピットチップを搭載した21モデルを展開したことは、コスト最適化された設計が実用的なバンやピックアップトラックにまで拡大していることを示しています。この分岐により、乗用車が引き続きデジタルコックピット市場規模を支配しているにもかかわらず、小型商用車が累積ユニット成長において乗用車を上回る可能性があります。
推進方式別:
電気プラットフォームが高度な統合を可能に2025年において、内燃機関(ICE)車両は自動車用デジタルコックピット市場の68.75%という支配的なシェアを占めています。しかし、多くの新型ICEモデルは今や、キャビン電子機器を将来にわたって対応可能にするOTA(無線)対応ドメインコントローラーを搭載して登場しています。バッテリー電気自動車(BEV)は、フラットフロアアーキテクチャが大型ディスプレイとゾーン配電のためのスペースを生み出すなか、2031年にかけて最も速い成長率である年平均成長率(CAGR)18.05%を記録すると予測されています。EVプラットフォームは安定した48Vまたは高電圧レールを供給し、アクティブマトリクス型ミニLEDバックライトおよびGPUリッチなコンピュートクラスターを簡素化します。
ハイブリッド車は橋渡し役として機能し、既存の12Vハーネスを活用しながら、プラグイン式ファームウェアアップグレードなどのEVの利便性を共有しています。電動化へのシフトはコックピットイノベーションを加速させており、自動車メーカーはEVプラットフォームがもたらすクリーンシートの設計機会を活用して、従来の車両への後付けが困難な次世代コックピットアーキテクチャを実装しています。
販売チャネル別:
OEM統合が市場戦略を支配2025年において、OEM搭載システムは自動車用デジタルコックピット市場を91.25%のシェアで支配しており、車両全体の電気・電子(E/E)アーキテクチャとの整合性から、年平均成長率(CAGR)13.58%で成長すると予測されています。自動車メーカーはモデルが工場を出る前にサイバーセキュリティ、機能安全、およびユーザーインターフェースの一貫性を検証しており、後付けで見られる多くの統合上の落とし穴を排除しています。
アフターマーケット需要は依然として存在しており、最新のピックアップトラックやラグジュアリーSUV向けの12.3インチTFTクラスターを提供するニッチなアップグレード専門業者がサービスを提供しています。しかし、車内ネットワークの暗号化の強化と集中コンピューティングアーキテクチャにより、後付けオプションは縮小しています。その結果、将来のデジタルコックピット市場のボリュームはOEM中心であり続け、アフターマーケットチャネルは完全なドメインコントローラーの交換よりもアクセサリーに特化することになります。
地理的分析
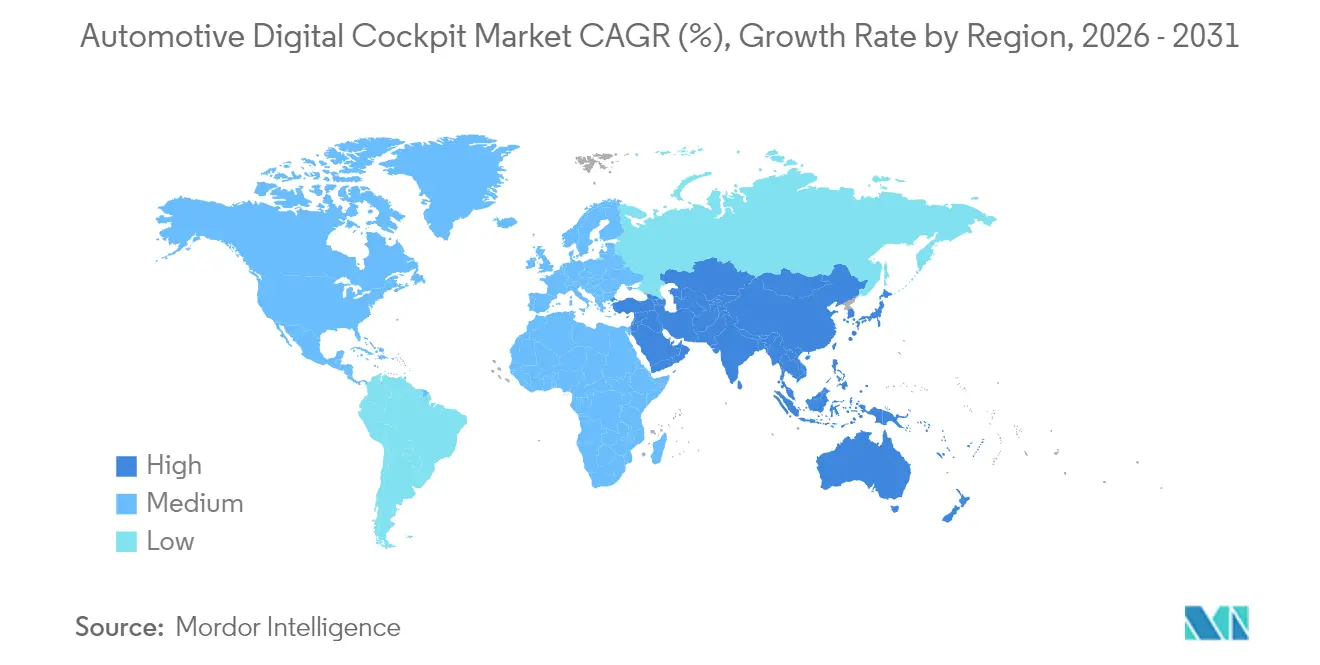
アジア太平洋地域の自動車デジタルコックピット市場
2025年、アジア太平洋地域はデジタルコックピット市場において世界収益の39.42%を占め、主導的な地位を確立した。同地域は2031年まで14.44%のCAGRという力強い成長率が見込まれている。積極的な補助金と地域部品エコシスムに後押しされた中国のEVブームにより、国内ブランドはコックピット技術の輸出国へと転換し、フォルクスワーゲン、GM、日産は現地市場向けバリアントにおいて中国製HMIスタックをライセンス供与されている。日本は同地域のソフトウェア推進をさらに強化しており、DENSOは2035年までにソフトウェア収益を800 ビリオン 円に4倍増させる計画を持ち、トヨタのArene OSはモデル横断的なキャビン体験の提供を目指している。
欧州の自動車デジタルコックピット市場
欧州は、コックピットの研究開発予算を支えるプレミアムブランドにおける大陸のリーダーシップに牽引され、中程度のペースを維持すると予測されている。EU一般安全規制IIにより、必須警告を表示できるスマートクラスターの採用が義務付けられている。しかしながら、コンプライアンスコストは依然として高く、2024年にサイバーセキュリティ規則が発効した後、複数の少量生産モデルが生産を終了した。ドイツのOEMは、アナログゲージよりもユーザー中心のHUDを優先するBMWのNEUE KLASSEなど、デジタルファーストプラットフォームへのリソース集中で対抗している。
北米の自動車デジタルコックピット市場
北米は8.94%の安定したCAGRを達成すると予想されている。同地域の大型SUVおよびピックアップトラックセグメントは、直射日光下でも視認可能な高輝度ディスプレイを必要としており、光学接合および反射防止コーティングにおけるイノベーションを促進している。NHTSAによるNCAP基準の拡大により、ブラインドスポット、車線維持、歩行者ブレーキの基準が追加され、事実上高度なHMIが義務付けられている。一方、ステランティスの米ドル建てソフトウェア収益目標は、コックピットに紐付いたデジタルサービスがいかにコアな利益貢献源となり得るかを示している。
規制環境
型式認証および消費者安全の枠組みは、デジタルコックピットアーキテクチャをサイバーセキュリティおよびソフトウェア更新のガバナンスと結び付ける傾向を強めている。UNECE UN R155(サイバーセキュリティ管理システム)およびUN R156(ソフトウェア更新管理システム)は、OEMおよびサプライヤーに対し、部品レベルの試験だけでなく、車両サイバーセキュリティおよびOTA更新管理に関する審査済みの管理プロセスの証拠を求めている。重要な準拠マイルストーンは2024年7月1日であり、この日以降、特定の新規発行車両タイプにUN R155のサイバーセキュリティ要件が適用され、サプライベース全体でセキュア・バイ・デザインのコックピットECU、インシデント対応、パッチ適用プロセスが強化される。
規格やガイダンスもコックピットソフトウェアの設計と検証の在り方を形作っている。道路車両ソフトウェア更新エンジニアリングに関するISO 24089:2023はUN R156への準拠を支援し、2024年7月に改訂版1が発行された。一方、米国NHTSAの「現代の車両の安全性のためのサイバーセキュリティベストプラクティス」(2022年更新)は、コネクテッドインフォテインメントおよびクラスターシステムにおけるリスクベースのセキュリティの参照資料として広く用いられている。欧州では、英国車両認証局(VCA)のガイダンスや、第三者適合性評価・認証サービス(TÜV SÜDおよびUL SolutionsのSUMSおよび更新エンジニアリングに関するプログラムを含む)が、型式認証への準備状況を示すために利用されることが増えており、コックピットドメインコントローラーおよびHMIソフトウェアスタックのサプライヤー選定に影響を与えている。
バリューチェーン分析
自動車デジタルコックピットのバリューチェーンは、半導体IP、SoC、メモリ、ディスプレイパネル、タッチコントローラー、光学接合材料、カメラおよびセンシングモジュールから始まる。次に、コックピットドメインコントローラー、クラスター、HUD光学系、テレマティクスユニット、ソフトウェアスタック(OS、ミドルウェア、HMI、セキュリティ)のTier-1統合へと進み、その後OEMによる機能安全性とサイバーセキュリティの検証、最終的にOEMチャネルを通じた工場での組み込みが行われる。プラットフォームの統合により、コンピュートおよびソフトウェアサプライヤー間の結び付きが強まっており、OEMは高度なノードのコンピュートを確保し、ISO 26262や複数ディスプレイシステム全体に連鎖するサイバーセキュリティ要件などの認証要素を整合させるため、長期的なプラットフォーム契約を結ぶ傾向を強めている。
最近の提携・現地化の動きは、集中型コンピュートおよびソフトウェア定義車両(SDV)プログラムを中心にチェーンが再編されていることを示している。2026年5月、StellantisはQualcommとの提携を拡大し、コックピット、コネクティビティ、運転支援の各構成要素にわたる次世代アーキテクチャ全体にSnapdragon Digital Chassisプラットフォームを採用した。また、Applied Intuitionとの協業も拡大し、Vehicle OSおよびCabin IntelligenceをSTLA Brainプラットフォームに統合した。2026年7月、Kakao MobilityとRenault Koreaは、次世代車載インフォテインメントおよびナビゲーション技術を共同開発する覚書(MOU)を締結し、従来のTier-1インテグレーターに加え、ソフトウェアおよび地図パートナーの役割が拡大していることを反映している。また、ナビゲーションのエコシステムは国境を越えた展開が進んでおり、2025年11月に発表されたHERE TechnologiesとAmapの提携は、国際展開を進める中国の自動車メーカー向けにAI駆動型ナビゲーションおよびコックピットソリューションを共同開発するものである。
競合環境
市場集中度は中程度であり、上位5社のサプライヤーが合算シェアの約半分を保持しているため、ディスプレイ、OS(オペレーティングシステム)、およびサイバーセキュリティの専門企業にとって参入余地が残されています。Continental、BoschおよびDENSO Corporationが上位パフォーマーであり、Qualcommのような技術企業は次世代コックピット機能を可能にする半導体プラットフォームを通じて急速に存在感を高めています。
戦略的アライアンスが競争の場を定義しています。BoschとQualcommは、インフォテインメントとADASを統合したスケーラブルな集中コンピューターを発表しており、自動車メーカーはソフトウェアライセンスを通じて機能を段階的に提供できます。Continentalは自動車技術部門のスピンオフを計画しており、没入型HMIとセキュア・バイ・デザインのソフトウェアへの投資を強化するための資本を解放しようとしています。
さらに、HARMANは500名のエンジニアを擁するコックピット事業を維持し、最近はAndroid Auto認定パートナーとなり、Googleアプリの迅速な統合を確保しています。特許出願は拡張現実(AR)可視化と触覚フィードバックに集中しており、コンシューマーエレクトロニクスから車両へと移行しつつあるキーボード駆動の触覚インターフェース特許がその一例です。ソフトウェア、シリコン、および光学技術の融合により、デジタルリテラシーの高いサプライヤーが進化する自動車用デジタルコックピット市場において不均衡な価値を獲得する立場に置かれています。
自動車用デジタルコックピット産業のリーダー企業
-
Robert Bosch GmbH
-
Continental AG
-
DENSO Corporation
-
Visteon Corporation
-
Harman International
- 注:主要企業の掲載順は順位を示すものではありません。
自動車デジタルコックピット市場 このレポートでカバーされる企業
- Continental AG
- Robert Bosch GmbH
- DENSO Corporation
- Visteon Corporation
- Harman International (Samsung)
- Panasonic Holdings Corp.
- Aptiv PLC
- Hyundai Mobis
- Nippon Seiki Co., Ltd.
- Faurecia SE
- LG Electronics Inc.
- Qualcomm Technologies Inc.
- NVIDIA Corp.
- Magna International Inc.
- Marelli Holdings
- Pioneer Corp.
- Alps Alpine Co., Ltd.
- Valeo SA
- Yazaki Corp.
- Panasonic Automotive Systems
市場機会と将来展望
コックピットハードウェアおよびサブアセンブリ全体における現地化と生産能力の拡大は、ソフトウェア更新やサイバーセキュリティに関するOEM基準の検証を満たしつつリードタイムを短縮できるサプライヤーにとって、短期的な空白領域を生み出している。例として、ADAYO Foryou Groupが恵州の東興工場でドメインコントローラーやスマートディスプレイなどのインテリジェントコックピット製品の生産を開始(2026年1月)、Maticonが太倉でスマートコックピット機能部品の生産を開始し、年間200万セットの生産能力を発表(2026年1月)、JOYNEXTがポーランドのオボルニキ・シロンスキェに新工場を開設(2026年4月)し、インフォテインメントおよびコックピット制御システム向けに生産スペースを約26,000平方メートルに拡大したことが挙げられる。これらの動きは、特に欧州と中国において、安定した供給と準拠可能なソフトウェア更新プロセスを求めるOEMプログラムの増加に対応する、地域特化型の調達戦略を支えている。
第二の機会領域は、マルチスクリーンHMIソフトウェア、ナビゲーション、SDV対応のコックピットドメインコントローラーの交差点にある。OEMはOTA更新とより迅速な機能反復をサポートするプラットフォームの標準化を進めており、2026年6月の動向では、再利用可能なソフトウェアレイヤーへの需要が示されている。例えば、KPIT TechnologiesはBasemarkと協業し、RocksolidソフトウェアプラットフォームをマルチスクリーンHMIソリューションに統合している。OEMプログラムの選定はプラットフォームの吸引力も反映しており、Mazdaは、OTA更新をサポートするSDVアーキテクチャを備えた新型CX-5にPanasonic Automotive Systemsのコックピットドメインコントローラー技術を採用した(2026年7月報道)。同時に、HMIデザインは、重要機能に対する物理的な操作を重視する安全性評価や規制上の傾向に適応しており、統一されたコックピットソフトウェアレイヤーを維持しつつ、大型ディスプレイと物理的またはハプティックコントロールを組み合わせたハイブリッドインターフェースの余地が生まれている。
最近の産業開発事情 自動車デジタルコックピット市場
- 2026年4月:Robert Bosch GmbHとQualcommは、Snapdragon Ride Flex SoCのアプローチを中心に、コックピットコンピューティングに加えてADASソリューションを含めるよう協業を拡大した。この提携はドメイン横断的な統合を強化し、OEMがより少数の高性能コンピュータでインフォテインメントおよび運転支援のワークロードを実行できるようにする。また、配線と統合の複雑さを低減する取り組みも支える。
- 2025年4月:Robert Bosch GmbHは、AIを搭載した高性能コンピュータについて中国で最初の顧客受注を得たと報告し、量産は6桁台の規模で計画されている。これは、中国の大規模プログラムにおける集中型コックピットコンピュータの産業化を示す指標となる。また、代替のTier-1コンピュートプラットフォームへの競争圧力を高めるものでもある。
- 2024年5月:Continental AGは、Snapdragon Ride Flex SoCを用いた単一のコンピューティングプラットフォーム上でコックピット、安全、駐車機能を統合できる、ソフトウェア定義車両向けのドメイン横断型高性能コンピュータプラットフォームを発表した。これは、分散型ECUから集中型コンピュートへのアーキテクチャの転換を浮き彫りにするものである。さらに、コックピットスタック全体にわたる混合クリティカリティのソフトウェア統合に対する要件を厳格化した。
自動車デジタルコックピット市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、自動車用デジタルコックピット市場は、乗用車および商用車向けにモジュールまたは統合ソリューションとして販売される、ドライバー情報・インフォテインメント・関連する車内ヒューマンマシンインターフェース機能を組み合わせた車載デジタルコックピットシステムから得られる収益として定義される。
調査対象外:車載コックピット用途向けに設計・認定されていない非自動車用ディスプレイ需要および一般消者向け電子機器は除外する。
セグメンテーション概要
- タイプ別
- ヘッドアップディスプレイ(HUD)
- デジタルインストルメントクラスター
- センタースタックディスプレイ
- 先進ドライバーモニタリングカメラ
- テレマティクス・コネクティビティ制御ユニット
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- 推進方式別
- 内燃機関(ICE)
- バッテリー電気自動車(BEV)
- ハイブリッドおよびプラグインハイブリッド(HEV/PHEV)
- 販売チャネル別
- OEM装着品
- アフターマーケット後付け
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- モロッコ
- 南アフリカ
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、地域別の車両生産・販売台数を現実的なコックピット需要プールにマッピングすることから始まり、その後フィーチャー採用率と参考価格帯に紐付けられる。公開情報源としては、OICA車両生産リリース、米国NHTSA安全情報、欧州委員会のモビリティおよび型式認定に関する公表資料、ならびに関連電子機器カテゴリーのUN Comtrade貿易フローを使用した。
規模算定のインプットを実態に即したものとするため、企業の年次報告書や投資家向けプレゼンテーション、コックピットプラットフォーム発表に関する信頼性の高いプレスリリース、および特許データベースを参照してフィーチャーの方向性(例:マルチディスプレイコックピットおよびコックピットドメインコントローラー)を把握した。また、仮定を確定する前にサプライヤーのエクスポージャーと輸入パターンを相互確認するため、企業財務情報および出荷レベルの貿易インテリジェンスについて有料サブスクリプションを一活用した。ここに記載したデスクソースは例示的なものであり、データ収集・検証・明確化のために他の多くの公開文書やデータセットも参照している。
一次インタビューおよびサーベイ
一次調査は、公開情報が通常限られているスクリーンサイズおよび技術別のフィットメント率、コックピット内の典型的な部品表の内訳、および価格動向を検証するために活用した。APAC、EMEA、アメリカ地域にわたるOEM側の製品担当者、コンポーネントサプライヤー、およびチャネル関係者と意見交換を行った。これらのインタビューおよびサーベイからのフィードバックは、観察された車両プログラムと比較して高い分散を示した仮定の修正に使用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | CXO:14% | APAC:51% |
| ミドルティア:48% | 機能・ユニットリーダー:32% | EMEA:30% |
| スモールプレイヤー:16% | マネージャー:54% | アメリカ:19% |
市場規模算定と予測
市場価値は、トップダウンおよびボトムアップのアプローチを組みわせて算出される。地域別の車両生産・販売台数をフィーチャー普及率の仮定を用いてコックピット需要プールに変換し、主要コックピットブロックの平均販売価格帯を用いて収益に換算する。合計値を実態に即したものとするため、コックピットプログラムへのサプライヤー収益エクスポージャーのサンプリング、モジュール価格のチャネルチェック、高普及率フィーチャーの数量×ASPテストなど、選択的なボトムアップ近似値によって結果を裏付けている。
モデルに実質的な影響を与えるインプットには、世界の乗用車および商用車生産台数、デジタルインストゥルメントクラスターおよびセンタースタックディスプレイの採用率、スクリーンサイズミックス(7インチ未満、7〜10インチ、それ以上の大型フォーマット)、コックピットドメインコントローラーへの移行、ならびにEVプラットフォームがより豊富なディスプレイおよびソフトウェアコンテンツを搭載することが多いため推進方式ミックスが含まれる。予測にはシナリオ分析を使用し、マルチスクリーンコックピット展開のペース、ミッドセメント車における車両あたりの期待コンテンツ、スケール向上に伴う価格正常化に関する専門家の見解によって裏付けられている。コックピットコンテンツがパッケージにバンドルされているためクリーンな積み上げが困難な場合は、プログラム加重ASP帯を用いてギャップを補完し、最終的なカーブが妥当なものとなるよう車両フィーチャー発表やサプライヤーのコメンタリーと照合して出力を再確認する。
データ検証と更新サイクル
検証はモデルの各レイヤーにわたる繰り返しチェックによって実施され、出力が実際の自動車生産およびコンテンツシグナルと整合した状態を維持する。車両生産動向、プラットフォーム発表のペース、観察された価格帯などの独立した指標と出力を比較し、承認前に異常値を確認・解消する。
地域、車両クラス、または技術ラインに急激な変動が見られる場合、それが真の市場変化なのか仮定の問題なのかを確認するために、選定した専門家に再度連絡を取る。レポートは年次で更新され、規制変更、主要モデル発表、供給制約などの重要なイベントが発生した場合には中間更新も行われる。納品前にアナリストが最新の確認作業を完了するため、クライアントは古いスナップショットではなく最新の見解を受け取ることができる。
Mordor Intelligenceの自動車用デジタルコックピット市場規模と他の公表推計値との比較
自動車用デジタルコックピットの公表市場規模は、コックピットバンドルの定義がソースによって異なること、またディスプレイミックスの変化に伴いベースイヤーと価格仮定が急速に変動することから、差異が生じる場合がある。通貨のタイミング、OEM装着品とレトロフィットの取り扱い、バンドルされたコックピットパッケージの処理方法も、合計値が一致しない一般的な理由である。
表に示されたばらつきは、主にコックピット価値の内側で何がカウントされるかと、価格および数量に使用される参照年に起因している。Mordor Intelligenceの調査範囲では、アフターマーケットのレトロフィットがOEM装着システムと並んでカウントされており、価値はHUD、デジタルインストゥルメントクラスター、センタースタックディスプレイ、ドライバモニタリングカメラのコンテンツにわたって構築されている。これにより、現在年の数値が機器のみを対象とした狭義の見解を上回る場合がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 29.81 ビリオン 米ドル(2026年) | |
| グローバルリサーチハウスA | 26.04 ビリオン 米ドル(2024年) | より早いベースイヤーを使用し、主にディスプレイまたはアプリケーションバケット別に提示されるより限定的な機器定義を採用しており、統合コックピットコントローラーコンテンツおよびレトロフィット価値を過小評価する可能性がある。 |
| 産業出版社B | 34.74 ビリオン 米ドル(2025年) | より広いコンポーネントセットを含み、スクリーンサイズおよび自動化ミックス別に異なる価格ラダーを適用しており、大型ディスプレイおよびプレミアムトリムの採用仮定が高い場合に合計値が上昇する可能性がある。 |
全体として、これらの差異は計算上の誤りというよりも、車両あたりのカウントされるコンテンツと適用されるASPパスを変化させる調査範囲とインプットの選択によるものと考えられる。本モデルは、収益を車両台数・普及シグナル・明確な価格構造に紐付けることで再現性を維持している。合計値は、検証チェックと専門家のフィードバックが一貫した不一致を示した場合にのみ調整される。
レポートで回答される主な質問
デジタルコックピット市場の現在の規模はどのくらいですか?
同市場は2026年に290億8,100万米ドルを創出しており、年平均成長率(CAGR)12.02%で2031年までに525億6,000万米ドルに達する軌道にあります。
デジタルコックピットの世界的需要をリードしているのはどの地域ですか?
アジア太平洋地域は、中国の急速な電気自動車(EV)普及と地元サプライヤーの競争力ある価格設定により、世界収益の39.42%を占めています。
バッテリー電気自動車(BEV)がコックピットの成長にとって重要な理由は何ですか?
EVプラットフォームは高性能コンピューティングとマルチスクリーン統合を簡素化する集中型電源とゾーン配線を供給し、BEVコックピット販売において年平均成長率(CAGR)18.05%を推進しています。
安全規制はコックピットの設計にどのような影響を与えていますか?
EU GSR IIおよび米国道路交通安全局(NHTSA)NCAPの更新により、リアルタイムADASアラートが求められており、自動車メーカーは安全性とインフォテインメントを統合ディスプレイ上で組み合わせるドメインコントローラーコックピットへの移行を迫られています。
デジタルコックピットの普及を遅らせる可能性のある課題は何ですか?
高い初期バリデーションコストとサイバーセキュリティ責任の増大は、特に小規模な自動車メーカー(OEM)およびコスト重視の車両セグメントにおいて、ロールアウトを遅延させる可能性があります。