
漂白クレイ市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 2.49 百万トン |
| 市場取引高 (2031) | 3.12 百万トン |
| 成長率 (2026 - 2031) | 4.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる漂白クレイ市場分析
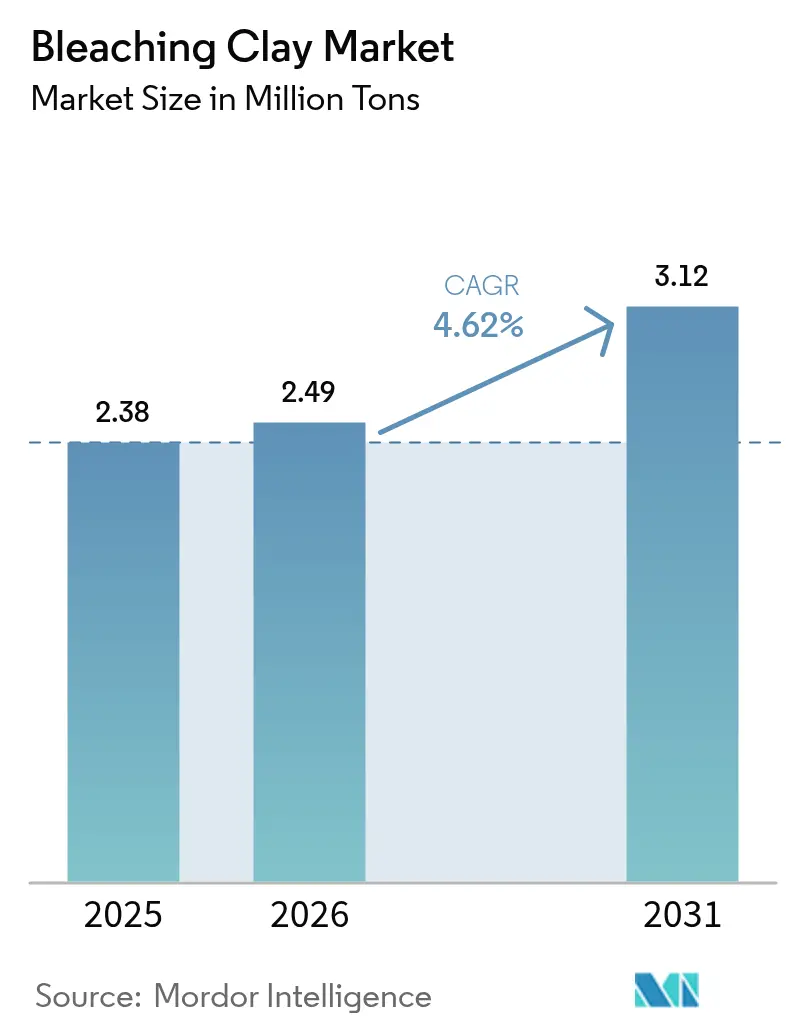
漂白クレイ市場規模は、2025年の238万トンから2026年の249万トンへと拡大し、2026年〜2031年にかけてCAGR 4.62%で2031年までに312万トンに達する見込みです。この成長は、精製植物油生産の着実な拡大、バイオディーゼル精製における採用増加、およびプレミアム化粧品への新たな用途によって反映されています。油損失率の低さで知られるフラーズアースが主要製品タイプとして市場をリードする一方、活性化クレイは特殊油向けの高い吸着能力を必要とする精製業者による採用が最も急速に拡大しています。アジア太平洋地域は、中国およびインドの製油所が生産能力を拡大する中、2024年に数量シェア47.29%で漂白クレイ市場をリードしていますが、北米および欧州は医薬品グレードのオイルや超低硫黄潤滑油などの高付加価値ニッチ分野を牽引しています。ベントナイト価格変動による価格圧力にもかかわらず、プレーヤーは技術的差別化、使用済み漂白白土のリサイクル、および選択的な値上げによって利益率リスクを相殺しています。特に使用済み漂白白土を危険廃棄物として分類するEU規制など、環境規制が操業要件を厳格化していますが、回収された油から最大85%のバイオディーゼル収率が実証されているクローズドループ処理における革新を促進しています。
主要レポートのポイント
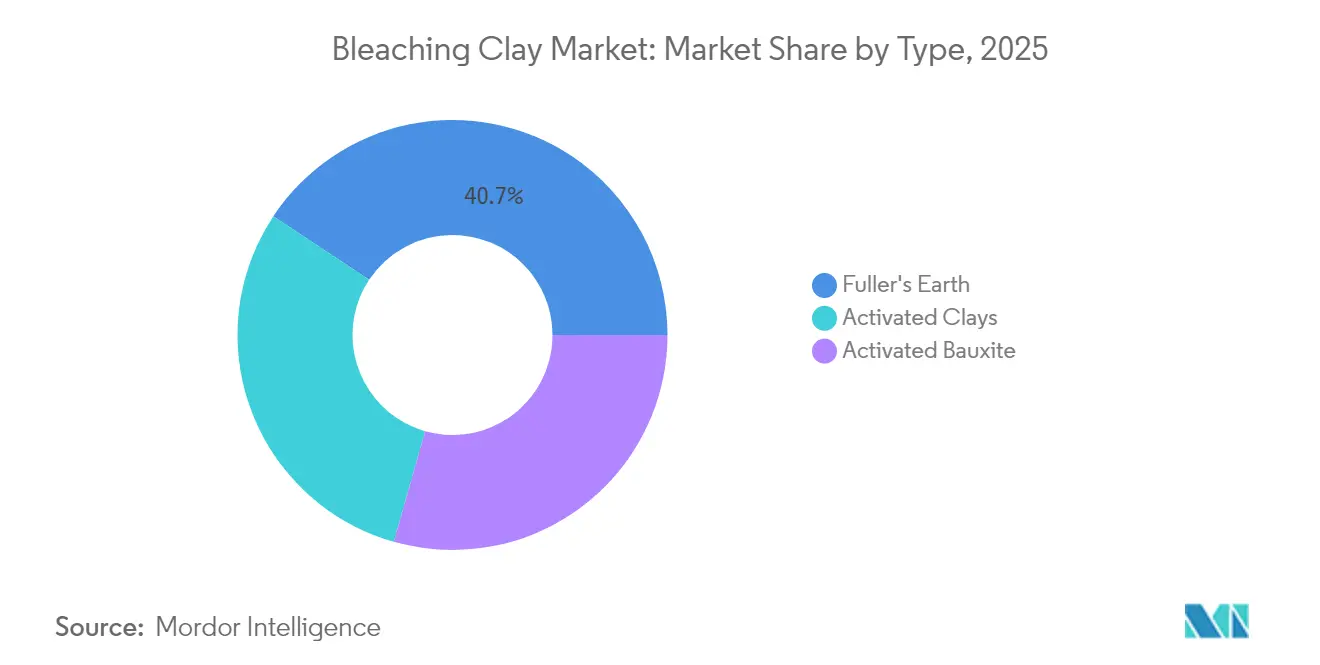
- タイプ別では、フラーズアースが2025年に漂白クレイ市場シェアの40.68%を占め、活性化クレイは2031年にかけてCAGR 5.21%という最高の予測成長率を記録しました。
- 用途別では、植物油および動物性脂肪が2025年の漂白クレイ市場規模の85.30%のシェアを占め、2026年から2031年にかけてCAGR 5.43%で拡大しています。
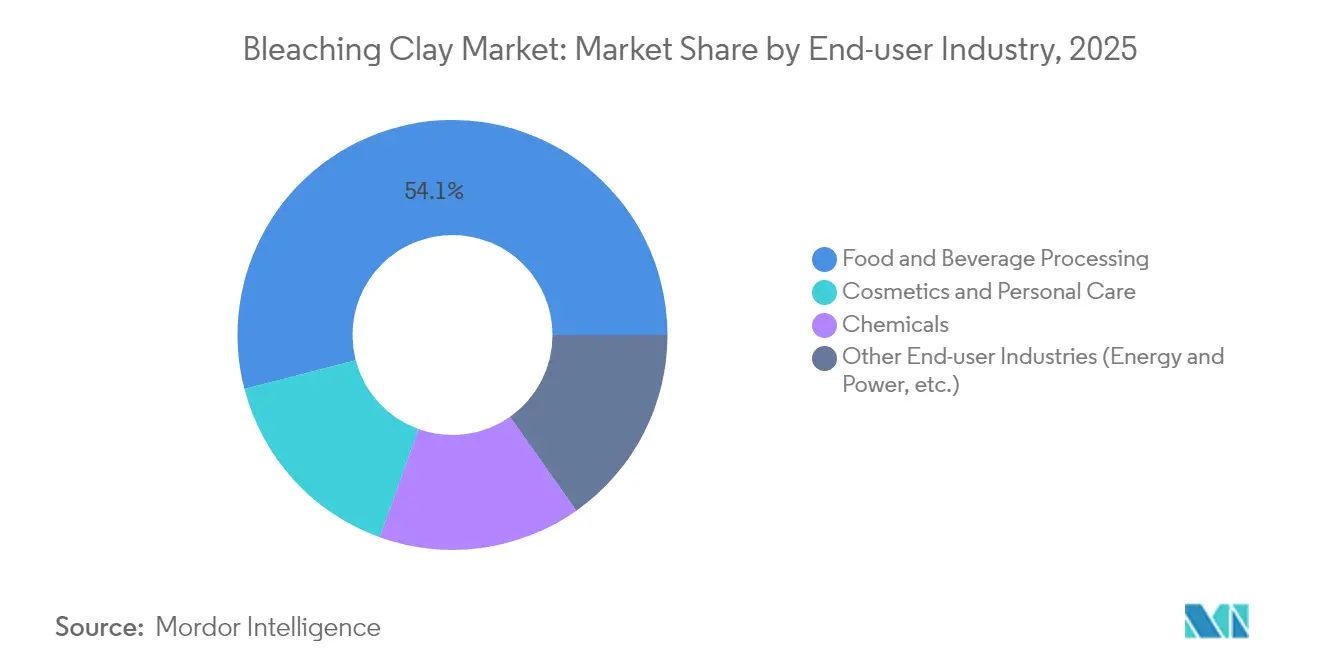
- エンドユーザー別では、食品・飲料加工が2025年の漂白クレイ市場規模の54.05%のシェアを占め、化粧品・パーソナルケアが2031年にかけてCAGR 5.02%という最速の成長を示しています。
- 地域別では、アジア太平洋が2025年に数量シェア47.10%を占め、2031年にかけてCAGR 4.95%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル漂白クレイ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精製植物油の消費加速 | +1.2% | アジア太平洋が成長をリードするグローバル規模 | 中期(2〜4年) |
| 化粧品・パーソナルケア処方からの需要増加 | +0.9% | 北米およびEU、アジア太平洋へ拡大 | 長期(4年以上) |
| バイオディーゼルおよび再生可能ディーゼル精製の成長 | +0.8% | EUおよび北米がリードするグローバル規模 | 中期(2〜4年) |
| 超低硫黄鉱物油および潤滑油に対する需要増加 | +0.7% | 自動車規制に牽引されるグローバル規模 | 短期(2年以内) |
| 医薬品グレードのカンナビノイドオイル精製採用 | +0.6% | 北米、EUへ拡大 | 長期(4年以上) |
| アフリカにおけるベントナイト鉱床の現地受益化 | +0.5% | アフリカ、グローバルサプライチェーンへの波及効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精製植物油の消費加速
世界の油糧種子生産量は2024/25年シーズンに6億8,000万トンに達する見込みであり、溶剤抽出油からクロロフィル、カロテノイド、および微量金属を除去する特殊漂白処方への需要を押し上げています。有利な物流と拡大する搾油能力を持つアジア太平洋の精製業者が最大の増分数量を占めています。このセグメントは、コールドプレスの代替品よりも高いクレイ投与量を必要とする大豆油やひまわり油への食生活のシフトからも恩恵を受けています。特定の油化学に対応した細孔構造をカスタマイズできる生産者は、特に石油輸出国機構(OPEC)が2050年までに発展途上地域で1日あたり1,920万バレルの新たな精製能力を見込む中、調達面で優位性を獲得しています[1]石油輸出国機構(OPEC)、「世界石油見通し2045」、opec.org。この構造的な押し上げ効果が、漂白クレイ市場に長期的な数量の視認性をもたらしています。
化粧品・パーソナルケア処方からの需要増加
化粧品ブランドは、クリーンラベルへの期待やマイクロプラスチックに関する規制圧力に応えるために、合成吸着剤を天然由来クレイに置き換えることが増えています。高い比表面積とカチオン交換容量により、漂白クレイはオイル吸収剤として機能するとともに紫外線フィルターの安定剤として作用し、サンケアおよびマット仕上げ製品への用途拡大を促しています。ClariantによるLucas Meyer Cosmeticsの買収は、この高付加価値エンドユーズへの付加価値供給を強化するものであり、2024年における同社のケアケミカルズ部門の収益性向上によって裏付けられています。プレミアム処方は重金属含有量の低いクレイを必要とし、食用油に比べて少ない使用量に対する価格差別化と補償を支えています。
バイオディーゼルおよび再生可能ディーゼル精製の成長
EUや米国、アジアの一部における義務的なブレンド目標が原料精製ニーズを高めています。TONSIL™などの特殊グレードは、エステル交換反応中に触媒寿命を短縮させるリンや金属を除去し、プラントの経済性に直接影響を与えています。研究によれば、使用済み漂白白土はそれ自体が原位置エステル化(インサイチューエステル化)によって最大85%の収率でバイオディーゼルに変換でき、副次的な収益源を生み出し、廃棄物処理負債を削減します。この二重のメリットが、漂白クレイ市場をサーキュラーエコノミーの実現手段として強化しています。
超低硫黄鉱物油および潤滑油に対する需要増加
より厳格な自動車および産業用排ガス規制により、潤滑油処方業者は硫黄や微量金属の含有量を百万分の一(ppm)レベルまで削減することを余儀なくされています。活性化ベントナイトグレードは粘度指数向上剤を損なうことなく効率的な吸着を提供するため、多グレード油圧作動油や合成基油に不可欠です。このような性能を再現するための技術的障壁が既存業者を保護し、プレミアム価格設定を支えています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 採掘および酸活性化廃棄物に対する厳格な環境規制 | -0.4% | EUが規制の厳格さをリードするグローバル規模 | 短期(2年以内) |
| 合成吸着剤(シリカゲル)との競合 | -0.3% | 北米およびEU、グローバルに拡大 | 中期(2〜4年) |
| 供給集中によるベントナイト価格の変動 | -0.2% | グローバル、地域的サプライチェーンへの影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
採掘および酸活性化廃棄物に対する厳格な環境規制
米国環境保護庁(EPA)の排水基準改訂および使用済み漂白白土に対するEUの危険廃棄物指定により、処理コストにトン当たり50〜100米ドルが追加され、施設はゼロ液体排出システムへの投資を迫られています[2]米国環境保護庁(EPA)、「鉱物採掘・加工業の排水ガイドライン」、epa.gov[。中小規模の事業者はこうした設備投資の資金調達に苦労しており、生産能力の合理化や潜在的な事業統合につながっています。一方、サステナビリティへの取り組みが加速することで、特定のクレイタイプから最大35%の油を回収する溶剤抽出および熱分解ルートの研究開発(R&D)が促進され、廃棄物量の削減と副産物の創出に寄与しています。
合成吸着剤(シリカゲル)との競合
エンジニアドシリカは、医薬品および特殊化学品処理業者にとって魅力的な狭い細孔径分布と安定したバッチ品質を提供します。クレイ処理業者がより高いコンプライアンスコストを負担するにつれて価格差が縮小し、高純度用途での代替リスクが高まっています。シェアを守るために、大手サプライヤーはクレイマトリックス内にシリカナノ粒子を固定したハイブリッドシステムを開発し、サステナビリティを重視するブランドオーナーの共感を得る天然製品のストーリーを維持しながら、同等の性能を発揮しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:フラーズアースは優れた油保持力によって市場を支配
フラーズアースは2025年に漂白クレイ市場シェアの40.68%を獲得しました。これは、アタパルジャイトやセピオライトの代替品と比較して油損失が15〜20%低いことに起因しており、大豆油を年間100万トン処理する製油所では年間最大300万米ドルの節約に相当します。このセグメントは豊富なグローバル鉱床と簡易な活性化要件の恩恵を受け、コストリーダーシップを支えています。しかし、活性化クレイは生産者が酸活性化を精緻化して比表面積を250 m²/gを超えるレベルに高め、医薬品および化粧品用オイルに不可欠な高い吸着能力を解放するにつれ、CAGR 5.21%でフラーズアースを上回る成長が予測されています。予測期間中、精製業者はユニットコストと性能のバランスを取り、両セグメントが漂白クレイ市場に関連し続けるでしょう。
活性化ボーキサイトは、処理温度が200℃を超える石油用途の限定的なサブセットに対応しています。供給は限られているものの、その安定した格子構造がトランス油や航空機用潤滑油の精製において選好されています。継続的な研究開発により、最適な漂白能力が平均細孔半径50〜60Åにあることが示されており、性能のばらつきを狭める制御された活性化技術への投資が促されています。これらの進歩が、ニッチグレードが漂白クレイ市場規模に持続的かつ着実な貢献をするための基盤を支えています。
注記: 個別セグメントの全セグメントシェアはレポート購入後に入手可能


用途別:植物油加工が市場リーダーシップを牽引
植物油および動物性脂肪は2025年に漂白クレイ市場規模の85.30%のシェアを維持し、CAGR 5.43%の成長見通しを示しており、グローバルな栄養・バイオ燃料サプライチェーンにおける重要な役割を浮き彫りにしています。溶剤抽出された大豆油、パーム油、ひまわり油はエクスペラープレスの代替品よりも高いクレイ投与量を必要とし、バイオディーゼル義務化の拡大が需要をさらに押し上げます。金属加工液を含む工業用油ユーザーは、添加剤パッケージの安定化と液体寿命の延長のためにクレイに依存し、より少ない数量ながら増分数量を加えています。
鉱物油およびワックスは炭化水素マトリックスに合わせた処方を必要とします。再生可能ディーゼルと化石燃料原料のブレンドにより、極性が異なるハイブリッドストリームが生まれ、多様な極性に対応できる汎用性の高い吸着剤が求められています。植物油由来の使用済み漂白白土は、変換効率85%の原位置バイオディーゼル生産の原料として価値が高まりつつあり、精製とサーキュラーエコノミーの目標を一致させ、処理業者に下流側の付加価値をもたらしています。
エンドユーザー産業別:食品加工がリードし、化粧品が加速
食品・飲料加工は2025年に54.05%のシェアを保持しており、これは食用油の安全規制がクロロフィル、過酸化物価、および微量金属に関する厳格な基準を定めているためです。コンプライアンスにはアフラトキシンや重金属を含まない食品グレード認定クレイが必要であり、トップサプライヤーのプレミアムポジショニングを支えています。化粧品・パーソナルケアは数量的には小規模ながら、ブランドが天然多機能成分を採用するにつれてCAGR 5.02%で成長しています。クレイが吸着剤として、また有効なスキンケア成分として二重の役割を果たすことで、処方業者は成分リストを削減でき、ミニマリスト製品トレンドと合致しています。
化学品セグメントは、触媒担体、顔料担体、および石油化学ストリーム向けの特殊吸着剤を対象としています。低芳香族トランス油やバイオベース油圧作動油への需要増加がクロスセルの潜在力を生み出しています。エネルギー貯蔵や廃水処理を含むその他の産業は、イオン除去や断熱のために改質クレイを試験しており、漂白クレイ市場における多様化した成長への道筋を示唆しています。
注記: 個別セグメントの全セグメントシェアはレポート購入後に入手可能
地域分析
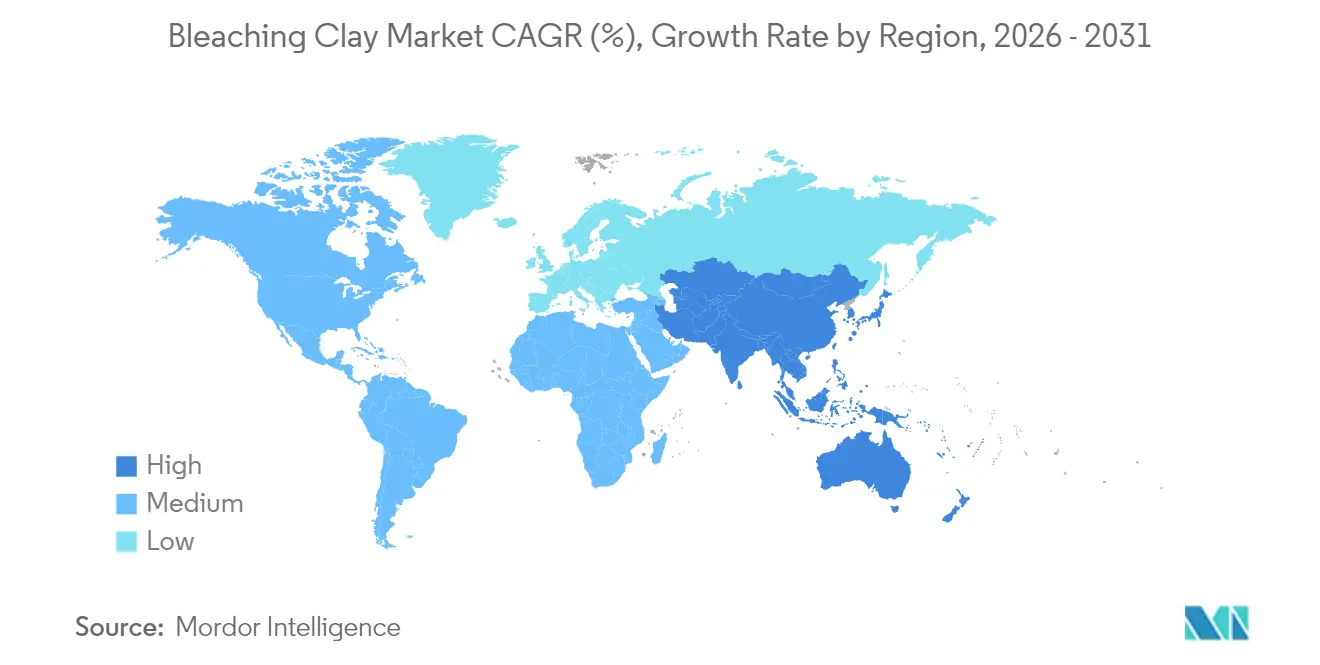
アジア太平洋の2025年における数量シェア47.10%は、中国、インド、インドネシア、マレーシアにおける広大な精製基盤に起因しており、それぞれが油糧種子生産への近接性と大規模な消費者市場という優位性を享受しています。同地域のCAGR 4.95%の予測は、石油輸出国機構(OPEC)が予測する2028年までの1日当たり最大490万バレルの増分精製能力と連動しています。インドネシア単独で、食用油精製に年間約20万トンのベントナイトを使用しており、専用クレイ活性化施設を支える規模の優位性を示しています。地元大学が産業界と協力して使用済み白土のリサイクル方法を研究し、バイオディーゼル収率85%を達成しており、供給セキュリティと環境コンプライアンスを強化しています。
北米は技術的リーダーシップと規制の厳格さを兼ね備えています。精製業者は再生可能ディーゼルの水素化処理触媒を保護するために低金属クレイを使用し、潤滑油ブレンダーは十億分の一(ppb)レベルの硫黄除去を実現するグレードを求めています。Oil-Driの2024年後半における5〜8%の価格改定は、根強い需要の中でコストインフレを転嫁できる同地域の能力を示しています。欧州の厳格な廃棄物規制はコンプライアンスコストを引き上げる一方、クローズドループ処理への投資を加速させています。セピオライトから35%の油を回収するリサイクル技術は、同地域のイノベーションペースを示しています。ドイツおよびスイスの高精度化粧品メーカーは、薬局方規格に基づいた超高純度クレイを調達し、プレミアム数量を付加しています。
南米はブラジルの大豆栽培における優位性から恩恵を受けており、搾油能力と現地クレイ需要の相乗効果を提供しています。中東およびアフリカは特に政府が鉱物の川下加工を推進している地域において新興の潜在力を示しています。南アフリカの鉱業部門がGDPの8.3%に貢献していること、ナイジェリアの部門近代化が現地受益化を促進し、輸入依存を低減できます。これらの動きが漂白クレイ市場のサプライチェーンを多様化させ、地域的な混乱に対するレジリエンスを高めています。

規制環境
漂白土に関する規制は、食品添加物および飼料用途の要件、産業排水管理、使用済漂白土(SBE)に関連する廃棄物管理義務にまで及びます。米国では、FDAが使用済漂白土を動物飼料および飲料水用途で許可する条件を定めており、より広範な環境コンプライアンスは、鉱物採掘・加工に関するEPAの排水ガイドラインによって影響を受け、これが粘土の抽出・活性化事業に影響を及ぼします。
アジアでは、製品および貿易コンプライアンスは各国の規格と関税分類によって形成されます。中国は、食品添加物として使用される活性白土に関する国家食品安全標準としてGB 25571-2011を維持しており、これが食品グレード材料における不純物管理(例えば重金属)の一貫性への需要を強化しています。インドでは、加工された活性漂白土(例えばCTH 3802.90の下)と天然ベントナイト(2508.10の下)を区別する関税分類上の争いが、HS/CTHの整合性が関税処理や書類手続きに影響を与え、輸入加工グレードと現地で活性化された材料との間の調達判断に影響を及ぼすことを浮き立たせています。
バリューチェーン分析
漂白土のバリューチェーンは、原料粘土鉱物(一般的にはベントナイト、地域によってはフラーアースやその他の吸着性粘土)の採掘・選鉱から始まり、続いて破砕、乾燥、目標粒度への粉砕が行われます。主要な付加価値工程は活性化であり、通常は硫酸や塩酸などの鉱酸を用いる酸活性化が行われ、その後の洗浄・中和、乾燥、粉砕によって、食用油、バイオディーゼル原料、潤滑油、特殊用途向けに調整されたグレードが生産されます。品質管理と認証(食品用途や高純度用途向け)は、精製業者や調合業者が定められた性能・汚染物質限度に基づいて調達するため、中流工程に不可欠な活動です。
下流では、製品はバルクバッグ、袋詰め、またはバルク出荷の形で植物油精製業者、バイオディーゼル・再生可能ディーゼル工場、産業用ユーザーへと移動し、投与量最適化やろ過性能を支援する技術サービスが提供されます。使用済漂白土の使用後処理は、チェーン内の独自の工程として定着しており、油の抽出やバイオディーゼルへの転換などの回収経路が、競争差別化要因としてのリサイクルおよび廃棄物コンプライアンス能力を強化しています。統合型生産者と地域専門業者は、鉱山から市場までの物流、精製ハブ(特にアジア太平洋地域)への近接性、そして入力変動(例えば活性化用酸や運賃)を管理しつつ一貫した吸着性能を維持する能力において競争しています。
競合状況
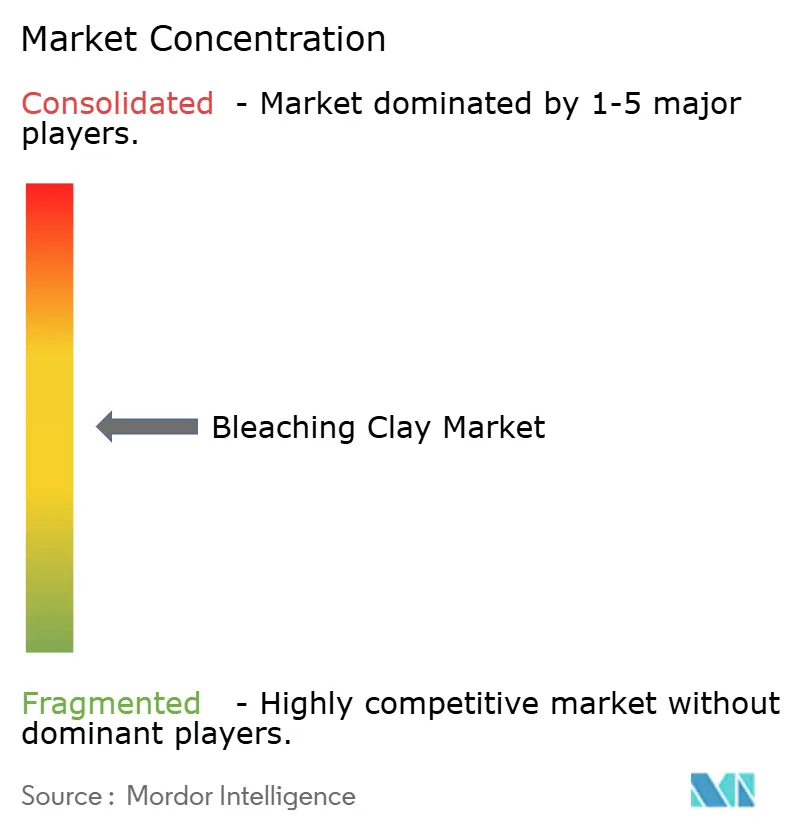
漂白クレイ市場は適度に断片化した状態にあります。Clariant、Oil-Dri、Minerals Technologiesは合わせてグローバル数量の約28%を保有しており、鉱山から市場までの統合、テクニカルサービスネットワーク、および独自の活性化プロセスを活用しています。Clariantは2024年第4四半期にケアケミカルズの堅調な需要に支えられてEBITDAマージン16.4%を報告しており、特殊ニッチにおける強靭性を示しています。Oil-Driの2024年11月の値上げは原料インフレを反映しているとともに、製品差別化への自信も示しています。Minerals Technologiesは消費財・特殊品部門に牽引された2024年第1四半期の記録的な収益を計上し、プレミアムポジショニングが利益率向上をもたらすことを確認しました。
マレーシアのTaiko ClayやインドのRefoil Earthなどの地域専門業者は、現地物流と迅速な製品カスタマイズを通じてシェアを守っています。アフリカの新規参入者は、鉱山口でベントナイトを処理することにより、アジア太平洋顧客向けの陸揚げコストを下回ることを目指しています。競争戦術には、天然クレイ担体にエンジニアドシリカを搭載するハイブリッド製品開発、および廃棄物を販売可能なバイオディーゼルに変換する使用済み白土リサイクルプラントへの投資が含まれます。
脅威は、医薬品ユーザーにとって魅力的なより厳密な性能許容差を提供する合成吸着剤イノベーターから生じています。これに対応するために、既存業者は天然クレイのより低い炭素フットプリントを強調し、顧客のESG監査に対応するためのライフサイクルアセスメントデータを公表しています。植物油大手との長期供給契約は数量の安定性を提供し、商品価格の変動にもかかわらず継続的な研究開発資金の確保を可能にしています。
漂白クレイ業界のリーダー企業
Clariant AG
Taiko Clay Marketing
Oil-Dri Corporation of America
Ashapura Group
U.S. Silica
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
使用済漂白土(SBE)を取り巻く廃棄物・循環型プログラムは、吸着性能とコンプライアンスに適合した廃棄後経路を組み合わせられる供給業者にとって明確な空白地帯を示しています。市場は既に、特定の粘土種類から油を回収する経路を含む回収の技術的実現性を示しており、回収油からは最大85%のバイオディーゼル収率が実証されています。これにより、粘土供給と並行して、回収、脱油、価値化などのサービス主導型提供の余地が生まれており、特にSBEが有害廃棄物として扱われ、処分コストが重要な要素となっている地域で顕著です。
第二の機会は、単純な単価よりも一貫性と不純物管理が調達判断を左右する高級・規制対象用途にあります。例えば、食品添加物として使用される活性白土に関する中国のGB 25571-2011などの食品グレード規格、および化粧品や医薬品グレードの油などのより高マージンの用途からの需要引き上げは、細孔構造が制御され重金属含有量が低い差別化された活性粘土を支えています。供給側では、加工された活性漂白土と天然ベントナイトとの間の関税分類上の敏感性(インド税関による活性漂白土と原料ベントナイトの取り扱いの違いに象徴される)が、需要拠点近くで活性化を現地化し、書類手続きを厳格化し、国境を越えた関税・物流変動へのリスクを低減できる供給業者に有利に働いています。
最近の業界動向
- 2026年6月:Oil-Dri Corporation of Americaは、運賃や樹脂ベースの包装材などの外部コスト上昇に対応するため、2027会計年度第1四半期から適用される形で、製品ポートフォリオの大部分にわたる価格上昇を発表しました。漂白土および関連吸着剤について、この動向は継続的なコストインフレを示すとともに、マージンを維持するための価格決定力と製品差別化の重要性を再確認させています。
- 2026年5月:Ashapura Minechemは、酸活性化の主要原料である硫酸価格の急上昇により、同社の漂白土部門の業績が圧迫されたことを開示しました。この動向は、活性化用化学品の変動が製造原価に急速に波及し得ることを裏付けるとともに、価格に敏感な食用油サプライチェーンで競争する生産者にとって、調達・工程最適化が短期的なてことなることを示しています。
- 2024年6月:Clariantは、鋳造業界向けの特殊成形材料であるGeko clayを発表し、コアとなる精製用途を超えて粘土ベースのポートフォリオを拡大しました。この発売は、性能粘土に対する継続的な製品開発投資を浮き立たせるとともに、漂白土事業に携わる供給業者の規模、研究開発の活用、顧客到達範囲を強化できる業界横断的なプラットフォーム戦略を後押しするものです。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、精製過程において油脂から色素体や不純物を除去するために吸着剤として使用される漂白土を対象としており、産業用および食品加工バリューチェーンに販売される天然形態と活性化形態の両方を含みます。
範囲の除外事項:完成した食用油および潤滑油は除外され、また活性炭やシリカ系媒体などの非粘土系吸着剤も除外されます。
セグメンテーション概要
- タイプ別
- 活性化クレイ
- フラーズアース
- 活性化ボーキサイト
- 用途別
- 鉱物油およびワックス
- 工業用油
- 植物油および動物性脂肪
- エンドユーザー産業別
- 食品・飲料加工
- 化粧品・パーソナルケア
- 化学品
- その他のエンドユーザー産業(エネルギー・電力等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、油精製活動と粘土供給可用性を巡る明確な需要マップの構築から始まります。油糧種子・植物油生産についてはFAOSTAT、世界的な需給バランスについてはUSDA Oilseedsレポート、粘土および関連材料の貿易フローについては国連Comtrade、産業用鉱物の背景情報についてはUSGS刊行物など、公開資料に依拠しています。
このモデルを地域ごとに使用可能にするため、企業の年次報告書、投資家向け説明資料、および業界団体や大学の学術誌が発表する、精製工場における漂白・ろ過実務を論じた技術報告書も確認しています。輸出入の出荷レベルデータおよびニュース・財務情報の購読サービスを用いて価格動向と貿易のタイミングを確認し、特に量的成長と価値的成長が連動しているかを検証しています。ここに記載したソースは例示にすぎず、収集・検証・明確化のためにその他の公開資料も使用しました。
一次インタビューおよび調査
一次調査は、粘土の投入量や交換サイクルが原油品質や精製設備構成によって異なるため、需要プールを実際の使用率と整合させることに重点を置いています。APAC、EMEA、南北アメリカ地域の粘土供給業者、食用油精製業者、産業用油加工業者、流通業者、プロセスエンジニアと対話し、利用率の範囲、一般的な調達条件、および精製業務における活性化グレードと天然グレードの価格差について確認しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):19% | APAC:43% |
| ミッドティア:45% | 部門/事業部門リーダー:38% | EMEA:34% |
| 中小プレイヤー:22% | マネージャー:43% | 南北アメリカ:23% |
市場規模算定と予測
当社の中核となる規模算定は、地域の食用油および産業用油の精製量を、一般的な投入率および工程損失率を用いて漂白土消費量に変換するトップダウン型の需要再構築によって構築されています。同じ粘土でも原料によって使用方法が異なるため、パーム油や大豆油の生産量、精製施設の稼働率、物理精製ラインと化学精製ラインの比率、活性化グレードの輸入依存度、標準粘土と高活性粘土の間で観察される価格差などの入力値を用いてモデルを調整しています。
その後、供給業者の生産能力・稼働率の確認、販売比率に関する流通チャネルからのフィードバック、グレードや用途に紐づけたトン当たり価格帯のサンプリングなど、選択的なボトムアップ的近似によって結果の検証が行われます。地域の量的シグナルが弱い場合は、近隣の精製能力増強や貿易流入などの代理指標によってギャップを処理し、その後、全体が総需要プールと整合するよう正規化を行います。予測は、短期トレンドの平滑化に支えられたシナリオ分析を用いて策定され、植物油生産、産業用潤滑油需要、活性化コスト要因の予想される変化について、最終的な前提を確定する前に業界の回答者と議論しています。
データ検証と更新サイクル
検証は多層的に行われ、最終数値が説明可能かつ再現可能であるよう保たれています。モデルの出力結果は、精製処理量の動向、貿易動向、公表された能力増強計画などの独立したシグナルと相互確認され、需要指標が示す内容と一致しない差異が調査されます。
最終承認の前に、前提条件は別の分析者によって審査され、必要に応じて選定されたインタビュー対象者への再接触を通じて異常値が検証されます。特に価格や投入量の範囲が急激に変動した場合には、これが重要になります。レポートは年次で更新され、大規模な生産能力拡張、食用油輸入に影響する政策変更、突発的な原料ショックなど、重要な事象が発生した場合には中間更新が行われます。発行直前には最終確認が行われ、提供される見解が最新の検証済みデータを反映するようにしています。
Mordor Intelligenceの漂白土市場規模と他の公開推定値との比較
漂白土に関する公開された市場規模は、同じ産業が異なる単位や異なる製品範囲で測定されているため、大きく異なって見えることがあります。特に食用油生産と粘土価格が連動しない場合、基準年も比較可能性に影響します。
活性炭やシリカゲルはMordor Intelligenceのこの市場における対象範囲外であり、これにより規模は精製量および一般的な投入率に結び付いた粘土のみの消費量に紐づけられています。他の一部の刊行物は、隣接する吸着剤を含めたり、貿易・調達フィードバックに対して検証されていない広範な価格上昇の前提を用いて収益を重視することがあり、これによって見出しとなる数字が急速に上昇する可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法における差異 |
|---|---|---|
| Mordor Intelligence | 2.49百万米ドル(2026年) | |
| 大手コンサルティング会社A | USD 1.70 B (2025) | 価値重視の規模算定は、地域の精製処理量、グレード構成、貿易で検証された量的変動との明確な関連性なしに混合価格が想定される場合、総計を拡大させる可能性があります。対象範囲も選定された国々を中心に構成されており、これが世界的な集計値の推定方法に影響を与える可能性があります。 |
| 業界出版社B | USD 3.14 B (2024) | より広範な包含規則と収益のみを重視した視点は、隣接する吸着剤や下流のサービス構成要素を取り込む可能性があり、基準年は異なる通貨タイミングを反映している場合があります。長期予測はまた、食用油生産の変動と整合させていない一律のCAGRパスを適用している場合があります。 |
表に見られる差異は主に単位の選択と漂白媒体として何を数えるかに起因し、その後、価格が年ごとにどのように引き継がれるかに起因します。需要を精製活動に固定し、供給業者や流通チャネルからのフィードバックで妥当性を確認することで、最終的な見解を少数の観測可能な入力値に対して追跡可能な状態に保っています。


レポートで回答される主要な質問
現在の漂白クレイ市場規模はどのくらいで、どの程度の速さで成長していますか?
漂白クレイ市場規模は2026年に249万トンに達し、CAGR 4.62%で2031年までに312万トンに拡大する見込みです。
どの地域が漂白クレイ市場をリードしていますか?
アジア太平洋は広大な植物油精製能力と拡大するバイオディーゼルプログラムにより、市場シェア47.10%という首位を維持しています。
なぜフラーズアースが製品タイプの中で市場を支配しているのですか?
フラーズアースは代替クレイと比較して油保持損失が15〜20%低く、食用油精製業者にとって大幅なコスト削減をもたらします。
環境規制は漂白クレイ産業をどのように形成していますか?
EUの危険廃棄物規制とより厳格な米国環境保護庁(EPA)排水基準がコンプライアンスコストを引き上げる一方、使用済み白土からのバイオディーゼル回収などのサステナビリティ改善につながる革新を促進しています。
最も成長が速いエンドユース部門はどこですか?
化粧品・パーソナルケアは、ブランドが油分コントロールおよび紫外線フィルター安定化のための天然多機能クレイを選好する中、CAGR 5.02%で拡大しています。
最終更新日:



