
活性白土市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
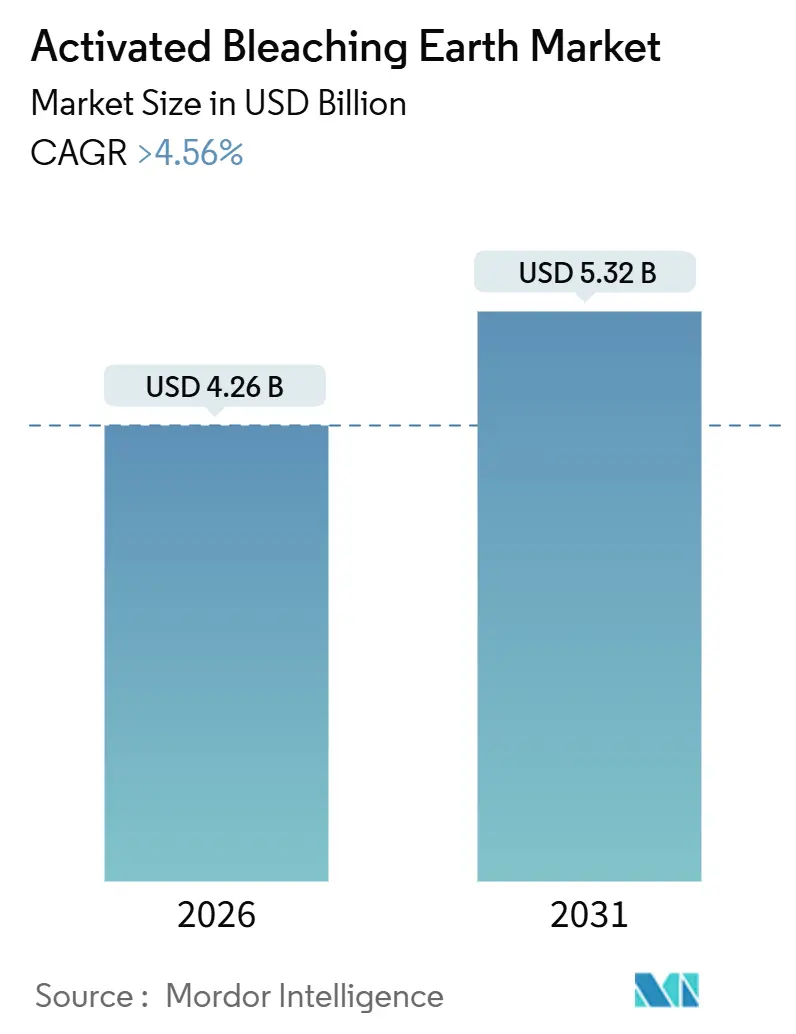
| 市場規模 (2026) | 4.26 十億米ドル |
| 市場規模 (2031) | 5.32 十億米ドル |
| 成長率 (2026 - 2031) | 4.56 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる活性白土市場分析
活性白土市場規模は2026年に46億2,600万米ドルと推定され、予測期間(2026年~2031年)中に4.56%超のCAGRで成長し、2031年までに53億2,000万米ドルに達する見込みです。この安定した拡大は、主要な食用油精製ハブの成熟と、バイオディーゼルおよび鉱物油ポリッシング用途からの漸進的な需要増加を反映しています。パーム油回廊におけるコスト感応度、欧州での3-MCPDに関する規制強化、および投与量削減技術は、精製スループットが増加しても一トンあたりの白土量を抑制しています[1]米国農務省海外農業局、「油糧種子および製品年次報告書、インドネシア」、usda.gov 。並行して、南米のB15義務化、東アジアにおける合成潤滑油生産の増加、および付加価値型シュウ酸活性化ルートが新たなパフォーマンス主導のニッチ市場を開拓しています。ベントナイト鉱山を自社保有し、低投与量製剤を持つサプライヤーは、原材料価格の変動や代替吸着剤に対してより有利な立場にあります。全体として、活性白土市場は純粋な数量重視から、垂直統合・技術サービス・循環型経済への整合に基づく付加価値とコンプライアンスを組み合わせたモデルへと移行しています。
主要レポートポイント
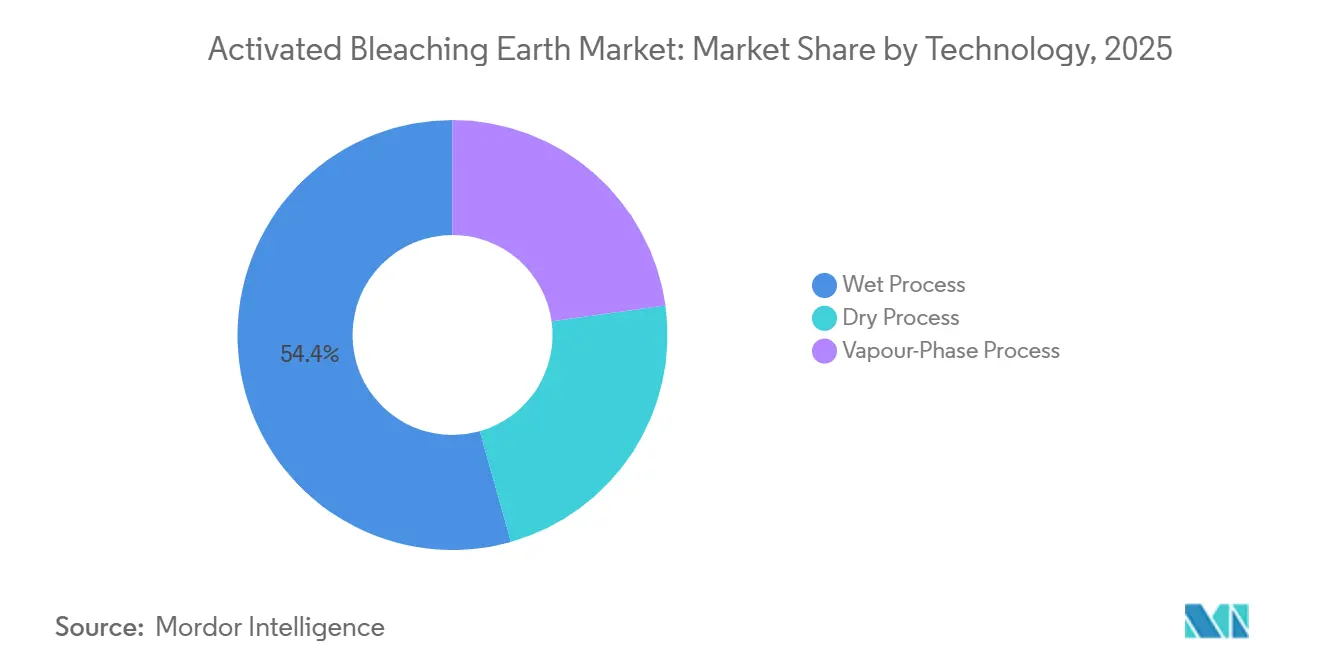
- 技術別では、湿式プロセスが2025年に54.38%の売上シェアでトップとなり、気相プロセスは2031年にかけて5.12%のCAGRで拡大すると予測されています。
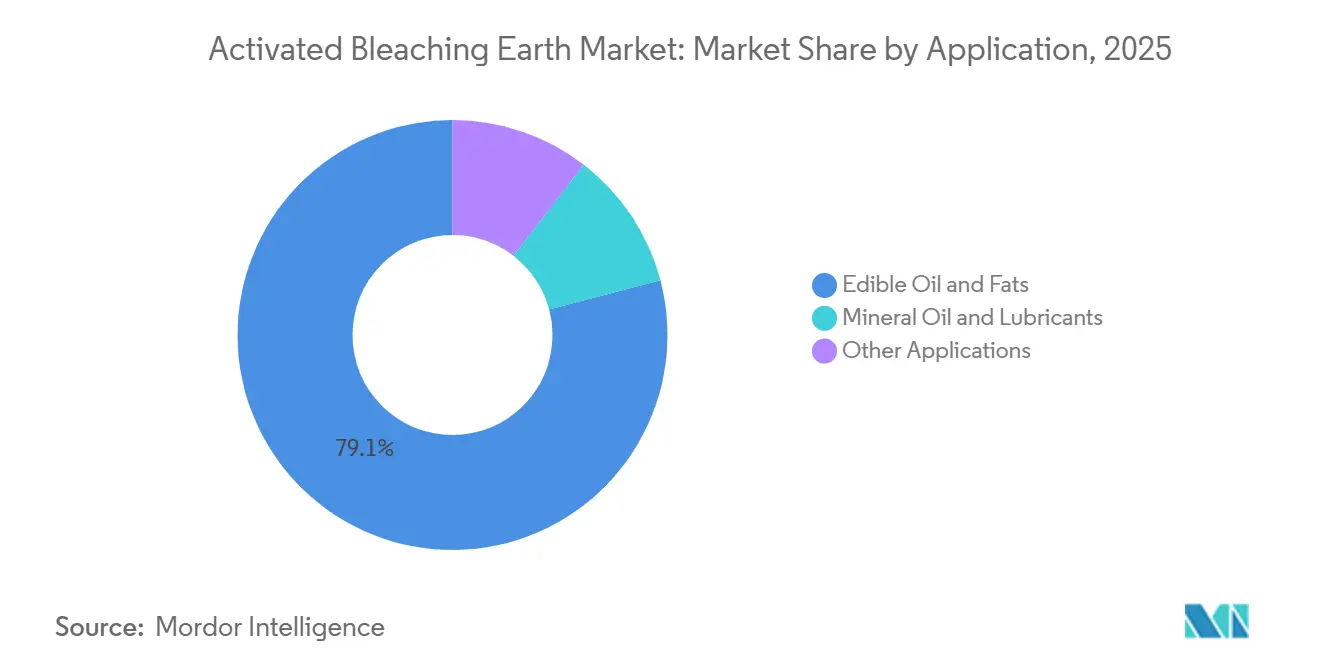
- 用途別では、食用油脂が2025年の活性白土市場規模の79.10%を占め、鉱物油および潤滑油は2031年にかけて5.33%のCAGRで拡大しています。
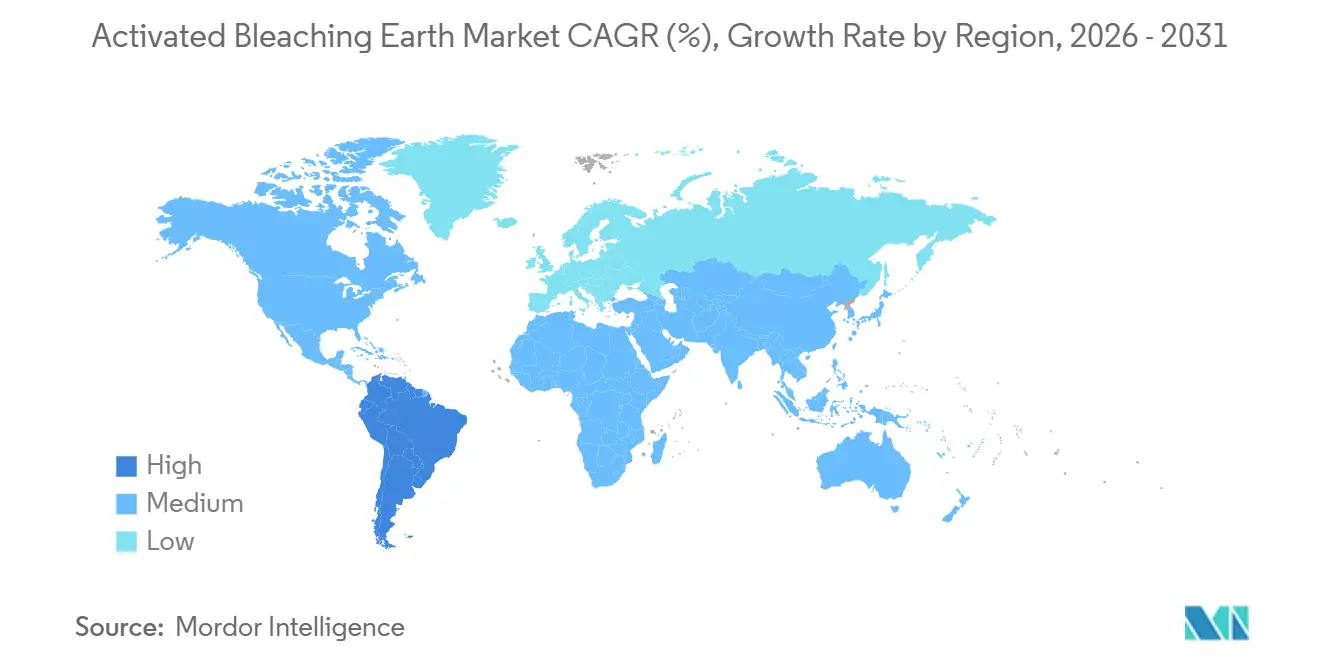
- 地域別では、アジア太平洋が2025年の活性白土市場において60.12%の売上シェアを占め、南米は2031年まで4.96%という最高の地域CAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精製食用油脂の消費増加 | +1.8% | 世界規模、アジア太平洋中核地域(中国、インド、ASEAN) | 長期(4年以上) |
| バイオディーゼルおよび再生可能ディーゼル生産の拡大 | +1.2% | 南米(ブラジル、アルゼンチン)、ASEAN(インドネシア)、欧州 | 中期(2~4年) |
| 鉱物油および潤滑油品質需要の成長 | +0.7% | 北米、欧州、アジア太平洋(日本、韓国) | 中期(2~4年) |
| アジア太平洋全域における工業化の急進 | +0.6% | アジア太平洋(インド、ベトナム、タイ、バングラデシュ) | 長期(4年以上) |
| 超音波支援低投与量漂白の採用 | +0.3% | 世界規模、欧州および北米での早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
精製食用油脂の消費増加
世界の植物油処理量は、人口増加および加工食品食生活に押されて増加し続けています。インドネシアは2024年に4,750万トンの粗パーム油を処理し、脱ガムおよび漂白における継続的な白土需要を裏付けています。精製業者は酵素脱ガムおよびシリカハイドロゲル前処理を追加することで、白土投与量を1.5~3.0%から0.5~1.5%へと削減し、色調目標を達成しながら白土使用量を最大40%節減しています。この効率化は数量成長を抑制しますが、低投与量を維持できる高活性グレードを提供するサプライヤーに有利に働きます。パーム油のカロテノイド含有量が高いため、白土需要は大豆油の基準を上回り続けており、世界銀行のデータによれば2025年のパーム油価格が6%上昇したことで、プラントが物理精製の稼働を最大化するインセンティブが生じています。
バイオディーゼルおよび再生可能ディーゼル生産の拡大
バイオ燃料政策が白土需要を底堅く支えています。インドネシアのB35プログラムは2024年に1,196万トンのパーム油を消費し、B40に向けた準備を進めており、各段階でダブル漂白工程が必要です。ブラジルのB15およびアルゼンチンの輸出指向型バイオディーゼルもさらなる需要を生み出しています。Pertaminaの日産477キロリットルプラントなど水素化処理された再生可能ディーゼルユニットは超低リン原料を必要とし、漂白白土の投与量を1~3%上限に押し上げることが多いです。これらのプロジェクトは、水素化処理触媒を保護する高比表面積・低金属白土への調達をシフトさせ、プレミアムグレード需要を創出しています。
鉱物油および潤滑油品質需要の成長
APIグループII/IIIベースオイルメーカーは、水素化処理後の芳香族化合物および硫黄の精密吸着を必要としています。細孔分布の均一性に優れた活性白土が市場シェアを拡大しており、ベースオイル留分を除去することなく安定した粘度指数を実現しています。このセグメントは投与量がわずか0.1~0.5%であるにもかかわらず、品質不良が添加剤の汚染リスクをもたらすため、マージン保護の面で優位性があります。潤滑油需要は工業生産および車両更新と相関しており、食用油数量が軟化した際にサプライヤーに景気循環に対する対抗力を提供します。CLARIANTの2025年度報告書は、バイオ燃料規制の変更が米国の数量を損なったと指摘しており、多様化したエンドマーケットの価値を強調しています[2]Clariant AG、「2025年第3四半期財務諸表」、clariant.com 。
アジア太平洋全域における工業化の急進
インド、ベトナム、バングラデシュの中堅精製業者が都市部の食用油需要に対応するために設備拡張を進めています。インドは2025年に1,600万トンの食用油を輸入しており、パームグループ数量の99.7%が粗製の形態であったことは、今後の国内精製投資を示唆しています。膜ろ過設備への資本を持たない小規模プラントは、主要な精製ステップとして活性白土に大きく依存しており、数量の底堅さを支えています。脂肪酸やアルコール向けのオレオケミカル生産能力の増加も、食用油以外の用途における白土使用を多様化しています。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替吸着剤およびプロセスの利用可能性 | -0.5% | 世界規模、特に欧州および北米に集中 | 中期(2~4年) |
| ベントナイト原材料価格の変動と供給不安 | -0.4% | 世界規模、北米および中国で深刻 | 短期(2年以内) |
| 採掘・廃棄規制コンプライアンス強化 | -0.3% | 欧州、中国、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替吸着剤およびプロセスの利用可能性
シリカハイドロゲル、合成ゼオライト、活性炭が医薬品油や化粧品精製などのプレミアムニッチ市場を獲得しています。シリカハイドロゲル前処理は白土投与量を40%削減でき、500~1,500 m²/gの比表面積を持つ活性炭は農薬除去においても白土を上回ります。再生可能吸着剤は廃棄コストも削減し、白土価格に圧力をかけています。しかし、食用油の大量漂白においては、酸活性化ベントナイトが依然としてGRASおよびEU食品添加物の認可のもとで最低コスト/トンの成果をもたらし、その支配的地位を維持しています。
ベントナイト原材料価格の変動と供給不安
米国のベントナイト生産者物価指数は、エネルギーおよびコンプライアンスコストを反映して、2007年の基準値100から2025年には166まで上昇しました。輸入量は2023年に9万4,000トンへと急増し、国内供給の逼迫を示しています。中国の採掘割当量および厳格化された環境認可も、高品位原料の入手可能性をさらに圧迫しています。世界60か所の鉱山を保有するCLARIANTのような垂直統合型サプライヤーはマージン変動を緩和できますが、単独処理業者はスポット価格のリスクにさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
気相プロセスの台頭の中での湿式プロセスの優位性湿式プロセス技術は2025年に売上の54.38%を維持し、コスト/トンが選択を左右するパームおよび大豆油回廊に根ざしています。その未洗浄の酸活性化白土は大量精製に十分なパフォーマンスをもたらし、ASEAN全域およびインドの自社精製業者への迅速な供給サイクルを支援しています。乾式プロセスは低コストの熱エネルギーが利用可能な地域でニッチを維持しており、気相プロセスは比表面積320 m²/gを超え残留酸が最小限のプレミアム用途が求められるため、5.12%のCAGRで成長すると予測されています。気相プロセスグレードの活性白土市場規模は、再生可能ディーゼル原料の適格認定とともに拡大する見込みです。シュウ酸活性化ルートは生分解性廃液を生成し循環型経済政策に整合するグリーンな手段を提供しますが、吸着性能を損なうシュウ酸カルシウムの析出を抑制するためのプロセス最適化が不可欠です。
気相プロセスの採用は、微量金属をppmレベル以下に維持することが求められる医薬品油および化粧品基剤で増加しています。気相酸反応器を設置するプラントは、より高い活性により白土消費量が15~20%低減すると報告していますが、設備投資コストは依然として障壁となっています。独自のシュウ酸蒸気技術を活用するサプライヤーは、今後の欧州廃水規制への対応を進めながら差別化されたマージン獲得を目指せる立場にあります。その結果、活性白土市場は高性能気相プロセスのニッチとコスト主導の湿式プロセス数量に二極化し続けており、技術の選択は原料品質とコンプライアンス圧力によって左右されます。


用途別:
食用油精製が需要を支え、鉱物油セグメントが加速食用油脂は2025年の需要の79.10%を占め、世界の植物油消費量2億トンに支えられています。パーム油のカロテノイド含有量が高いため投与量は1.0~3.0%の範囲に維持されますが、大豆油やナタネ油では0.5~1.5%が使用されています。シリカハイドロゲル前処理や超音波支援漂白などの投与量圧縮戦略が数量成長を低下させていますが、プレミアム白土グレードの単価は徐々に上昇しています。3-MCPDに関するEU規制が、精製業者に天然または穏やかに活性化された白土を選好させ、投与量を抑制しながらもキログラム単価を押し上げるシフトを促しています。食用油グレードの活性白土市場シェアは非食品ニッチの拡大に伴い若干低下する可能性がありますが、絶対トン数はここに留まり続けるでしょう。
鉱物油および潤滑油は規模は小さいながらも、2031年にかけて5.33%のCAGRで拡大しています。APIグループIII精製業者は超清浄ベースオイルを必要とし、0.1~0.5%の白土投与量と30~50%の価格プレミアムを促しています。このセグメントは農業不況時にサプライヤーの収益を安定させます。化粧品、医薬品、廃水処理などのその他の用途は特注の機会を提供しますが、一貫した規制コンプライアンスと厳格な粒度管理が求められます。トレーサビリティと技術サポートを提供できるサプライヤーは、少量でも高いマージンを獲得できます。
地域分析
アジア太平洋、ヨーロッパ、南アメリカの活性白土市場
アジア太平洋地域は2025年に活性白土市場シェアの60.12%を維持し、中国、インド、インドネシア、マレーシアにわたる8,000万トンの精製能力によって牽引されました。インドネシアは2024年に4,750万トのパーム油を精製し、B35バイオディーゼル向けに1,196万トを消費し、二重の需要源を支えました。輸出課税構造は国内精製を優遇しており、粘土の引き取りを持続させています。インドは原油パーム油輸入へのシフトを進めており、現在パームグループ量の99.7%を占め、関税格差が続く中で地場精製設備投資を促進するでしょう。中国の厳格な採掘規制は原料コストを押し上げており、トルコおよびブラジルからの輸入窓口を開いています。日本と韓国は医薬品油および合成潤滑油セグメント向けにプレアム粘土の購入を継続しており、少量ながらもサプライヤーに高いマージンをもたらしています。
南アメリカ活性白土市場
南アメリカはCAGR 4.96%で最も成長の速い地域であり、ブラジルのB15導入とアルゼンチンの大豆油拡張によって支えられています。ブラジルのバイオディーゼルは2024年に大豆油を500万〜600万トン使用し、2030年までにB20を目標としており、脱ガムおよびエステル精製向けの粘土需要を固定しています。酵素的脱ガムが使用量を削減する一方、精製業者は低リン目標のために依然として高活性粘土を必要としています。チリとコロンビアは輸入代替政策のもとで食用油プラントを拡張しており、増分的な量に貢献しています。
北アメリカおよびEMEA活性白土市場
北アメリカとヨーロッパは成熟した軌跡を示しています。米国では、再生可能ディーゼルおよび持続可能な航空燃料プラントが成長の余地を提供していますが、2025年第3四半期のサプライヤーコメントは政策主導の量変動を指摘しました。ヨーロッパの厳格な3-MCPD上限は消費を天然粘土へとシフトさせており、間接土地利用変化(ILUC)規制はパームベースのバイオディーゼル輸入を抑制し、菜種精製を促進しています。中東およびアフリカは規模は小さいものの、サウジアラビア、エジプト、ナイジェリアにおける食料安全保障の義務のもとで精製を拡大しており、技術サービスニーズを伴う新たな粘土需要を生み出しています。

規制環境
活性白土に関する規制は、食品安全規格、飼料原料の管理、および使用済み白土(SBE)の廃棄物処理にまで及ぶ。欧州連合では、委員会規則(EU) 2022/1104(飼料原料カタログ)が飼料チェーンの投入物に関する基準となっており、精製助剤やこれに関連する材料は組成および品質に関する要件の対象となり、トレーサビリティおよび汚染物質管理の要件を強化し、食用油および副産物流通向けの粘土選定に影響を与えている。
主要な生産国および消費国も、食品接触用途や精製性能に関連する純度基準を定めた製品規格や試験方法を維持している。中国はGB 25571-2011に基づき食品添加物用活性白土の要件を規定し、遊離酸や重金属の限度を含めている。一方、インドのBIS IS 1965:1972(R2018)やトルコのTSE 1143などの国家規格は、国内サプライヤーおよび購買者が使用する試験および品質パラメータを示している。環境面では、SBEの取り扱いに関する規制が強化されつつあり、インドネシアでは政令101/2014号および政令22/2021号のもとで使用済み白土を有害廃棄物(コードB413)として分類しており、これによりコンプライアンスおよび廃棄義務が高まり、回収、再生、有価物化の経路が促進されている。
バリューチェーン分析
バリューチェーンは、ベントナイトまたはモンモリロナイトを豊富に含む粘土の探査・採掘から始まり、精選、乾燥、そして輸送コストを抑えるために鉱床の近くに位置することが多い活性化施設への輸送へと続く。その後、メーカーは硫酸または塩酸を用いて粘土を酸活性化し、反応制御、洗浄・ろ過(湿式工程の場合)、乾燥・焼成、粉砕・分級といった工程を経て、目的の粒径と多孔性を得る。品質管理は、ASTMおよびAOCS法で参照される表面積試験や性能試験など、精製業者が用いる標準化された試験方法に依拠し、食用油、バイオ燃料、鉱物油の規格に生産を適合させている。
下流では、活性白土は大手食用油精製業者や再生可能燃料メーカーへの直接契約、および中小規模の精製業者、潤滑油ブレンダー、産業処理業者向けには流通業者や代理店を通じて販売されている。Clariant、Imerys、Oil-Dri、Musim Mas、Taikoなどの統合的かつ多角的なサプライヤーは、製品開発と顧客拠点での技術サービスを組み合わせ、投与量を最適化し、ろ過性能を管理している。使用済み白土の廃棄管理は重要な最終段階の要素であり、回収、より厳格な法域における有害廃棄物規制に準拠した処分、そして処分コストを削減し精製業者の循環性を向上させる新興の再生・油分回収経路を含む。
競争環境
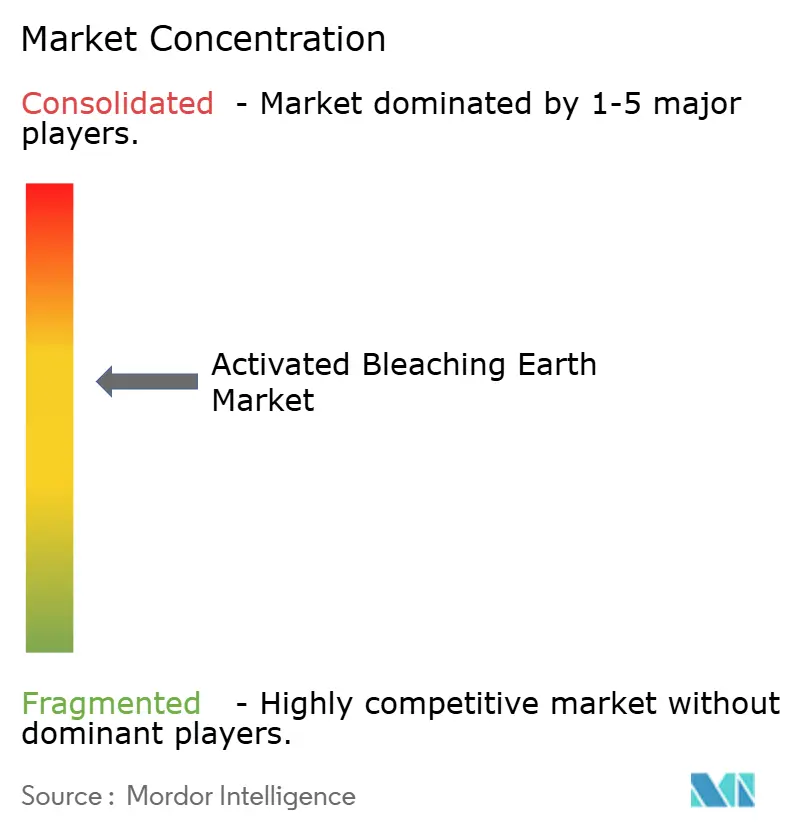
活性白土市場は中程度に集中しています。CLARIANT、Imerys、Oil-Dri、Musim Mas、Taikoが合わせて約40~45%のシェアを占め、地域サプライヤーには相当の余地が残されています。CLARIANTが5大陸に保有する60か所のベントナイト鉱山は原料の安定供給を確保し、移転コスト面での優位性を支援しています。Imerysによる2025年1月のChemvironのケイソウ土およびパーライト資産の5,000万ユーロでの買収は、ろ過ポートフォリオを拡充し、継続的な業界統合を示しています。製品差別化は超音波対応白土およびシュウ酸活性化へとシフトしており、どちらも低い廃液毒性と高い活性を約束しています。
アジア太平洋では、中国およびインドの小規模生産者が多国籍企業よりも低価格で競合する最も激しい価格競争が展開されています。CLARIANTの2025年第3四半期の業績は、アジア太平洋での2桁の数量成長にもかかわらず負の価格設定を示しており、プレミアムグレードよりも投与量効率に焦点が当たっていることを証明しています。気相反応器に投資する新規参入者は、均一な粒度分布と規制認証が求められる医薬品および化粧品ニッチを狙っています。リアルタイム投与量モニタリング、漂白容器の予知保全などの技術サービスが差別化要因として台頭しています。白土とアナリティクスを統合したバンドルを提供するサプライヤーは粘着性を高め、一トンあたりの使用量が減少しても数量を守ることができます。
使用済み白土の有効活用が次の競争フロンティアです。残留油を20~40%含む使用済み活性白土は年間約200万トン蓄積されています。この残渣をバイオディーゼルに転換したり熱分解で脂肪酸を回収するパイロットプロジェクトがマレーシアとスペインで進行中であり、サプライヤーは精製業者と引き取りスキームでパートナーシップを組んでいます。廃棄物から価値を生み出す手法をマスターした企業は、顧客の廃棄負債を軽減しながら新たな収益源を獲得し、その過程でクライアント関係を強化できる可能性があります。
活性白土産業のリーダー企業
CLARIANT
Taiko Group of Companies
Oil-Dri Corporation of America
Ashapura Perfoclay Limited (APL)
Musim Mas Group
- 注:主要企業の掲載順は順位を示すものではありません。
活性白土市場
- 20 Microns Ltd
- Ashapura Perfoclay Limited (APL)
- CLARIANT
- EP Minerals
- Global Bleach Chem Pvt Ltd
- Hangzhou Yongsheng Catalyst Co., Ltd.
- HRP Industries
- Huangshan City Baiyue activated clay Co.,Ltd.
- Imerys
- Indian Clay & Mineral Co.
- Musim Mas Group
- Oil-Dri Corporation of America
- Phoenix Chemicals Pvt Ltd
- PT. Tunas Inti Bhakti Makmur (TIBM)
- Refoil Earth Pvt Ltd
- Taiko Group of Companies (Taiko Bleaching Earth Sdn. Bhd.)
- Tianyu Group's Activated Bleaching
- U.G.A. Group

市場機会と将来展望
食用油精製におけるコンプライアンス主導の高度化は、汚染物質低減と低投与量操作を支える高活性・低残留グレードのための空白地帯を生み続けており、特に精製業者が漂白工程と酵素脱ガム、シリカヒドロゲル前処理を組み合わせて厳格化する品質目標を満たそうとする動きの中で顕著である。数量重視の調達から性能とコンプライアンスを重視する調達への転換は、欧州において3-MCPD規制が粘土選択を天然または緩やかに活性化された製品へ誘導している点や、アジア太平洋地域において精製業者が色調や不純物規格を維持しながら投与量を積極的に圧縮している点に見られる。ベントナイト原料から完成粘土までのトレーサビリティを文書化し、現場での最適化支援を提供できるサプライヤーは、こうしたコンプライアンス感度の高いセグメントで高価格帯を実現できる位置にある。
主要な精製ハブ周辺における生産能力および供給安定性への投資も、特定の機会領域を示している。Minerals Technologies Inc.は2025年11月、トルコのウシャク市にある白土工場への投資を発表し、天然油精製向けRafinolラインを支援することで、地中海およびEMEA貿易フロー近隣における地域生産供給および差別化グレードへの需要を裏付けた。同時に、インドネシアのB35プログラムやより高いブレンド比率への準備段階を含むバイオディーゼルおよび再生可能ディーゼルの精製需要の高まりは、下流触媒を保護し超低リン原料要件に適合する低金属・高表面積粘土への需要を強化している。インドネシアにおける有害廃棄物分類を含む使用済み白土管理要件は、再生サービスや顧客の廃棄負担を軽減する回収モデルの対象領域をさらに拡大している。
Recent Industry Developments in 活性白土市場
- 2026年2月:Clariantは、食用油およびバイオ燃料の精製に使用されるTONSIL活性白土のオンライン油精製ポートフォリオのポジショニングを更新した。粘土使用量の削減と油の収率性能への継続的な重視は、精製業者が品質制約を満たしながらトン当たりの消費量削減を目指す中、サプライヤーが投与量効率に注力していることを示している。
- 2025年6月:Imerysは、Chemvironのヨーロッパにおけるダイアトマイトおよびパーライト事業を5,000万ユーロで買収完了し、フランスとイタリアの3つの鉱山を追加した。これによりImerysのろ過用鉱物基盤が拡大し、食用油や産業ろ過における白土需要と重なる精製用途向けの原材料アクセスが強化された。
- 2024年10月:米国農務省(USDA)は、インドネシアの2024年パーム油生産量が4,750万トン、バイオディーゼル原料使用量が1,196万トンであることを確認した。これらの数値は東南アジアの精製およびバイオ燃料需要の規模を裏付け、パーム油漂白工程および下流の燃料関連仕上げ工程における活性白土の持続的な調達を支えるものである。


活性白土市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、活性白土市場は、食用油をはじめ鉱物油および関連加工用途を含め、精製工程において油の脱色・精製に用いられる吸着剤としての活性粘土の価値を対象とする。
対象範囲外:天然(未活性化)粘土、その他の非粘土系吸着剤、および下流の精製油の価値は本市場に含まれない。
セグメンテーション概要
- 技術別
- 湿式プロセス
- 乾式プロセス
- 気相プロセス
- 用途別
- 食用油脂
- 鉱物油および潤滑油
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの数値を確定する前に、活性白土の需要プールおよび事業環境を設定するために用いられた。食用油生産に関するFAOSTAT、粘土および植物油に関連する貿易フローに関するUN Comtradeなどの公的統計や技術資料、また精製能力の増強やコンプライアンス要件を示す政府の環境・産業関連刊行物を検討した。
単一のデータセットにモデルを依拠させないよう、漂白投与量の範囲や汚染物質除去要件(例:3-MCPD低減対策)を報告する査読付き学術誌などの二次情報源、また公開されている範囲での税関・港湾データとの相互照合を行った。また、企業の開示資料、投資家向け説明資料、信頼性の高い報道を通じて、生産能力、工場拡張、コスト要因を把握した。企業財務情報や特許データベースの有料サブスクリプションは、サプライヤーの事業展開や最近の工程革新を明確にするために選択的に使用された。このリストは例示的なものであり、データ収集、検証、明確化のために他の多くの公開情報源も使用された。
一次インタビューおよび調査
一次調査は、特に白土の投与量、価格動向、および食用油用途と鉱物油用途間の需要配分について、広範な指標を実用的な仮定に変換するために用いられた。製造業者、流通業者、精製・加工分野の最終利用者を含むサプライチェーン全体の関係者と面談を行った。最終見解における地域的偏りを減らすため、APAC、EMEA、アメリカ地域からの意見を収集した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):18% | APAC:41% |
| ミドルティア:50% | 機能/事業部門リーダー:23% | EMEA:34% |
| 中小プレーヤー:18% | マネージャー:59% | アメリカ地域:25% |
市場規模算定と予測
市場規模は、まず地域別に食用油精製活動および関連加工量を再構築し、専門家によって検証された投与量基準および利用率を用いて活性白土消費量に変換するトップダウン方式で構築されている。市場が価値ベースであるため、数量見通しは、グレード構成および調達パターンを反映した地域別平均販売価格帯を用いて変換される。
モデルを市場動向に整合させるため、植物油生産量および精製処理量、漂白を必要とする油の割合、油1トン当たりの平均白土投与量、汚染物質管理慣行の変化(3-MCPD関連の工程転換を含む)、および価格に影響を与える輸送・エネルギーコストなどの入力要素を追跡している。主要な入力要素を設定した後、サンプル抽出したサプライヤーの収益帯、バルク価格に関するチャネルチェック、既知の精製能力増強との整合性確認を含む選択的なボトムアップ推計を用いて合計値を検証した。ボトムアップでの網羅が不十分な場合は、精製強度および専門家により検証された投与量範囲に基づく地域レベルの代替指標で補完している。
予測にあたっては、需要が食用油生産サイクル、規制主導の工程変化、パームおよび大豆の主要流通経路における価格弾力性に敏感であるため、シナリオ分析を用いている。各地域において、処理量成長率および投与量削減傾向に関する楽観的および保守的な仮定でストレステストを行い、その上で1つの基本ケースを確定している。
データ検証および更新サイクル
確定前に、食用油生産動向、精製能力利用率の指標、主要輸入経路における活性白土の観測価格帯といった独立した指標との三角検証を行っている。地域および用途にわたって差異チェックを実施し、異常な変動があれば検出、再確認、そして第2回目の分析担当者による見直しを経て修正し、主要な前提が変化した場合には対象を絞った再ヒアリングを行っている。
レポートは年次で更新され、大規模な生産能力の変化、規制の更新、または急激な原材料コスト変動など重要な事象が発生した場合には、随時更新が行われる。提供直前には最新の見直しを完了し、クライアントには古い情報ではなく最新の見解が提供されるようにしている。
Mordor Intelligenceの活性白土市場規模算定と他の公開推定値との比較
活性白土に関する公開されている市場数値は、同じ分類を測定しているように見えても、大きく異なることがある。当社の経験では、この差異は通常、何が活性白土として数えられるか、どの最終用途が含まれるか、そして数量が時間とともにどのように価値へ変換されるかによって生じる。
食用油処理量、漂白投与量基準、地域別精製活動は、Mordor Intelligenceの推定値を、隣接する粘土・吸着剤カテゴリーではなく、明確に定義された活性白土の需要プールに結びつけておくための検証チェックである。ある発行元が異なる基準年を使用したり、より積極的な価格上昇経路を適用したり、化粧品や医薬品といった、必ずしも情報源間で一貫して扱われていない、より広範な産業用途を含めたりする場合にも差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 4.26 B (2026) | |
| グローバルコンサルティング会社A | USD 3.09 B (2025) | 異なる基準年と、より広範な最終用途の定義を用いており、追加の産業用途を含めることがあり、これにより需要プールと数量を価値に変換するための価格構成が変化する。 |
| 業界分析会社B | USD 2.61 B (2024) | より早い基準年に基づいて規模を算定し、地域別の投与量および利用率検証を同レベルで行わず、より高次の油精製利用に関する記述に依拠する傾向があり、これにより価値推定が圧縮される可能性がある。 |
この表は、成長率そのものだけでなく、基準年の選定と対象範囲の境界が差異の大部分を生じさせていることを示している。需要を精製処理量の指標に結びつけ、その上で透明性のある投与量および価格帯の仮定を適用することで、最終的な数値は、新たな生産能力や規制変化が生じた際にも検証および再現しやすい状態を保っている。


レポートで回答される主要な質問
活性白土市場の現在の市場規模はいくらですか?
活性白土市場規模は2026年に46億2,600万米ドルに達しました。
活性白土需要においてどの技術が主導していますか?
湿式プロセス技術はそのコスト効率から2025年に54.38%のシェアでトップとなりました。
南米が最も成長の速い地域である理由は何ですか?
ブラジルのB15バイオディーゼル義務化とアルゼンチンの大豆油拡張が、4.96%のCAGRで地域の成長を牽引しています。
投与量削減トレンドはサプライヤーにどのような影響を与えていますか?
酵素脱ガムおよび超音波支援漂白が一トンあたりの白土使用量を低減させており、サプライヤーにより高活性グレードの提供を求める圧力をかけています。
最終更新日:



