
バイオ医薬品受託製造市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
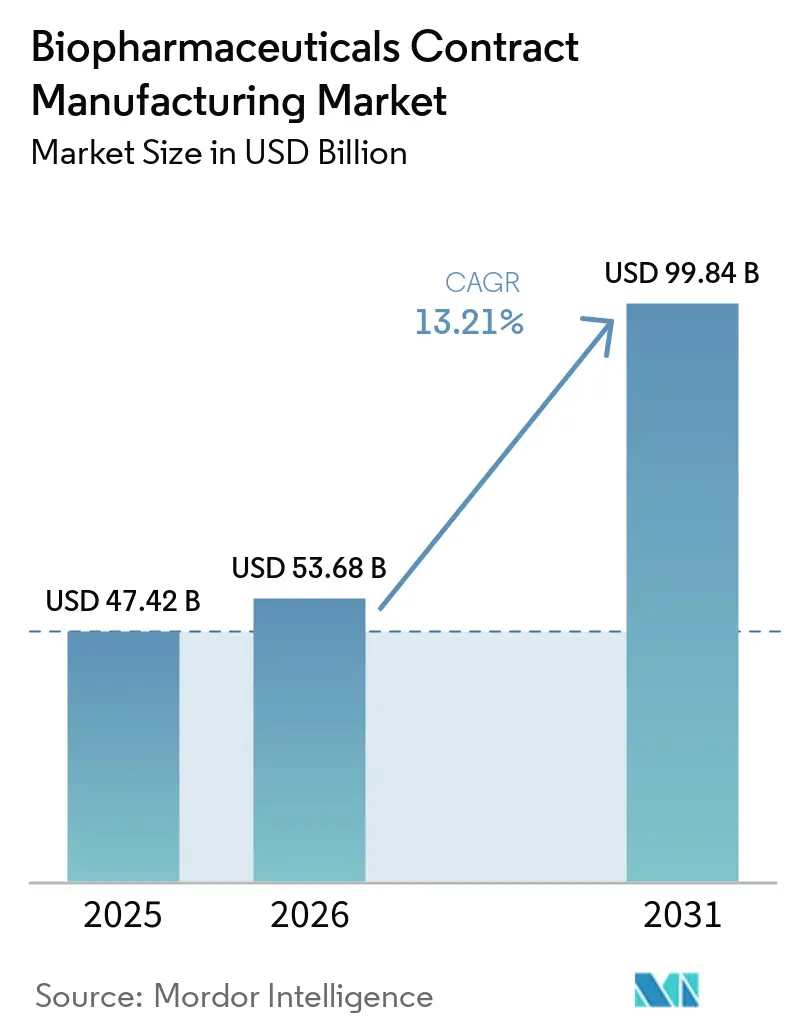
| 市場規模 (2026) | 53.68 十億米ドル |
| 市場規模 (2031) | 99.84 十億米ドル |
| 成長率 (2026 - 2031) | 13.21 % |
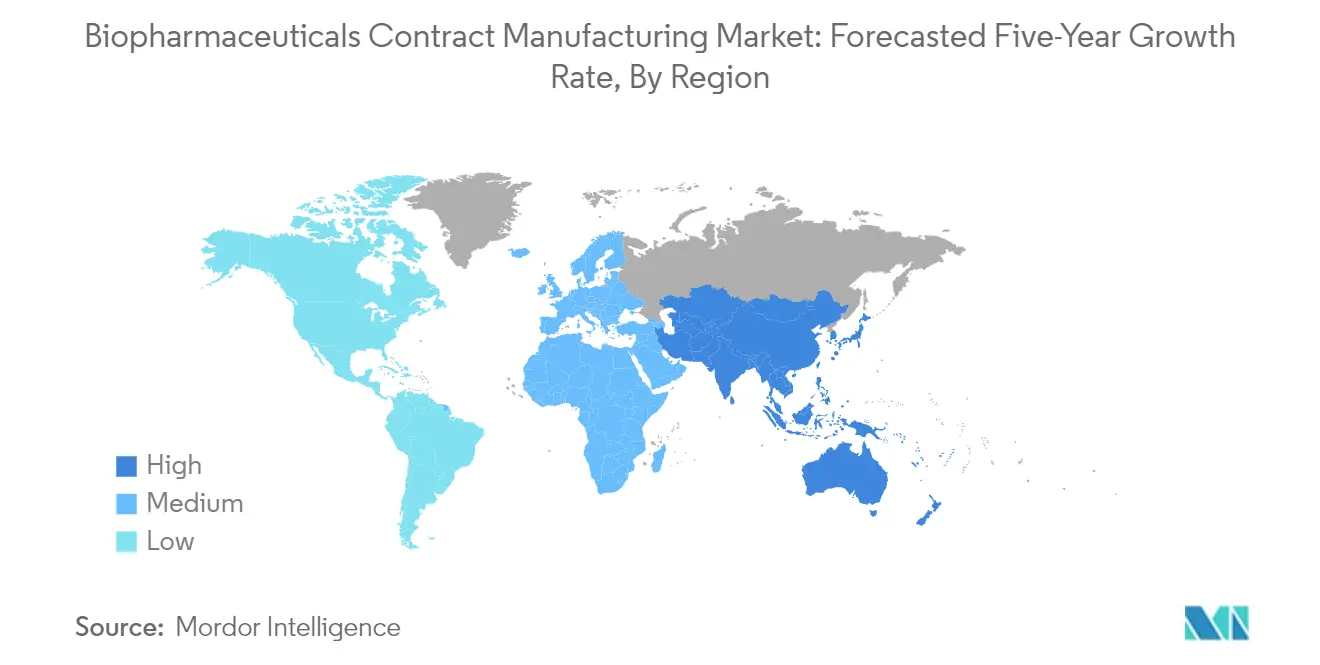
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
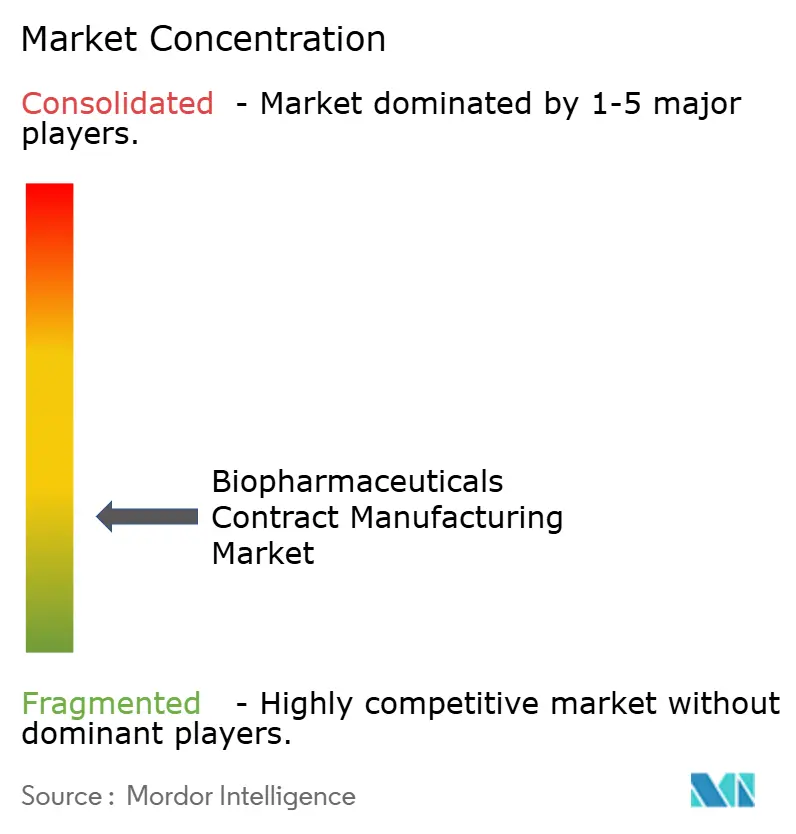
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオ医薬品受託製造市場分析
バイオ医薬品受託製造市場規模は2026年にUSD 530億6,800万と推定され、2025年の USD 474億2,000万から成長し、2031年にはUSD 998億4,000万に達する見通しで、2026年から2031年にかけてCAGR 13.21%で成長します。この成長は、大手スポンサー企業が資本を温存し専門的な知見を活用するためにアウトソーシングを加速させていることから、より広範な製薬セクターを上回るペースで進んでいます。バイオ医薬品およびバイオシミラーのパイプラインの絶え間ない拡大、シングルユース生産システムの急速な商業的普及、ならびに細胞・遺伝子治療ベクターの能力不足の拡大が成長を後押ししています。地理的需要は幅広く、北米は確立されたバイオテクノロジークラスターを通じて優位性を保ちつつ、多国籍企業がチャイナプラスワン調達戦略を実行するアジア太平洋地域が最も急速な成長を示しています。AI駆動型予測制御、連続バイオプロセシング、モジュール式施設への技術投資が収率を向上させ、タイムラインを短縮し、デジタルファーストのCDMOの競争優位性を高めています。
主要レポートのポイント
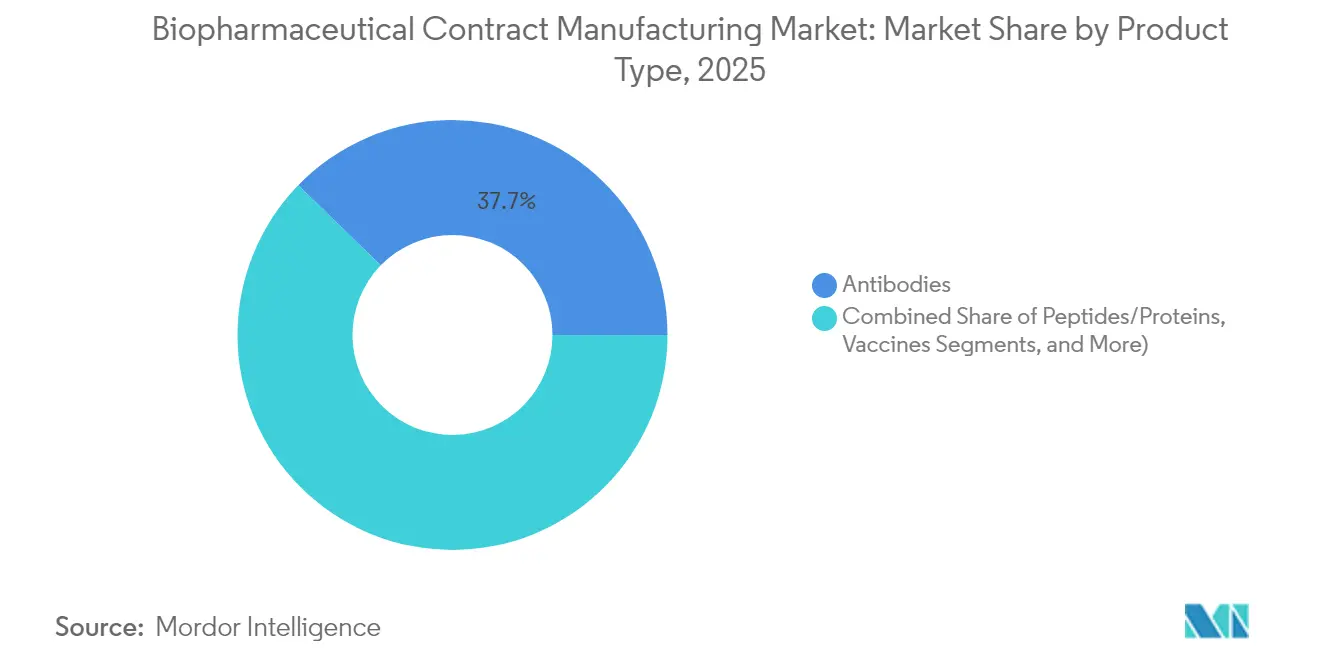
- 製品タイプ別では、抗体が2025年のバイオ医薬品受託製造市場シェアの37.74%をリードし、細胞・遺伝子治療ベクターは2031年までにCAGR 17.76%で拡大する見込みです。
- サービスタイプ別では、cGMP原薬製造が2025年に41.85%の収益シェアを占め、プロセス開発サービスは2031年まで最高のCAGR 16.45%が見込まれています。
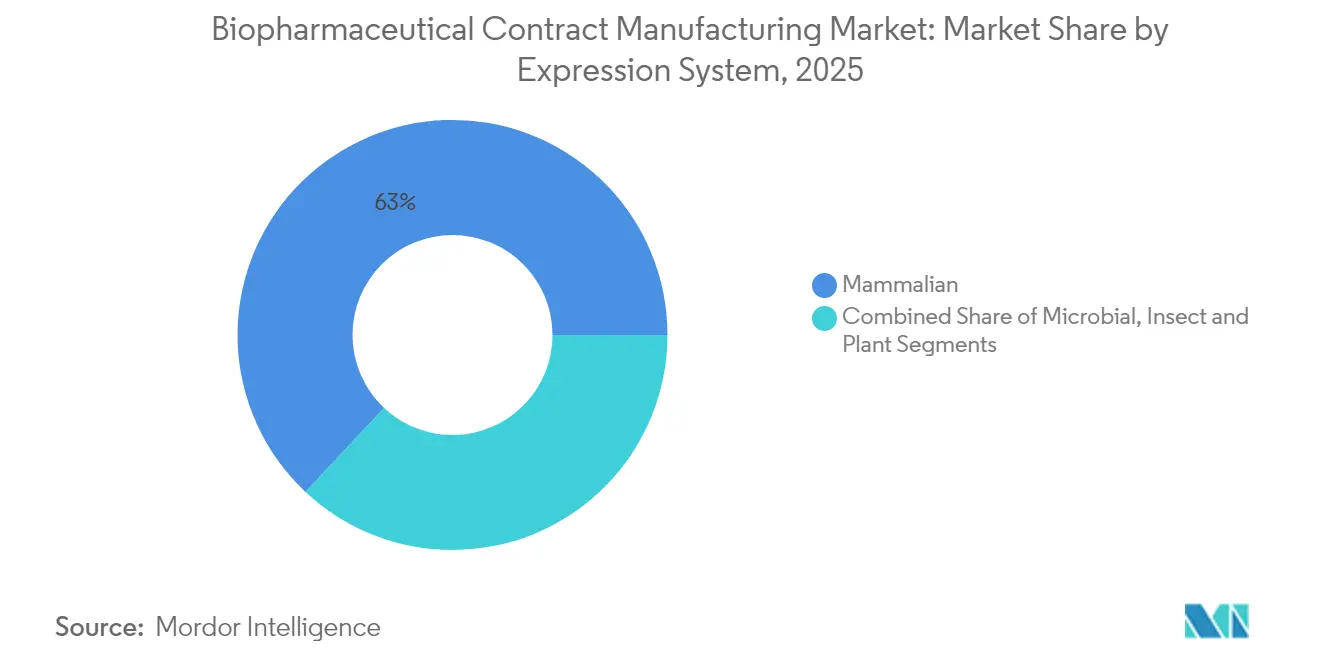
- 発現システム別では、哺乳類プラットフォームが2025年のバイオ医薬品受託製造市場規模の63.02%を占め、2031年までCAGR 14.36%で成長しています。
- 地域別では、北米が2025年のバイオ医薬品受託製造市場の36.25%を占め、アジア太平洋地域は2031年まで最速の地域CAGR 11.18%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| バイオ医薬品/バイオシミラーパイプラインの急速な拡大 | +3.20% | アジア太平洋加速を伴うグローバル | 長期(4年以上) |
| 大手バイオ医薬品スポンサーによるアウトソーシングの急増 | +2.80% | グローバル、特に北米および欧州 | 中期(2〜4年) |
| シングルユースおよびモジュール式バイオプロセススキッドの採用 | +2.10% | 北米および欧州連合、アジア太平洋へ拡大中 | 短期(2年以内) |
| 細胞・遺伝子治療ベクターの能力不足 | +1.90% | 北米および欧州連合のコア市場 | 中期(2〜4年) |
| 韓国/欧州CDMOに恩恵をもたらすチャイナプラスワン調達シフト | +1.40% | アジア太平洋コア、欧州へのスピルオーバー | 短期(2年以内) |
| AI駆動型予測バイオプロセス制御による収率向上 | +1.20% | グローバル、先進国市場での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大手バイオ医薬品スポンサーによるアウトソーシングの急増
2024年には、少なくとも1つの主要活動をアウトソーシングする開発者の割合が86.9%に上昇し、企業が柔軟性と資本効率を追求するようになりました。スポンサー企業は、ニッチな専門知識と厳格な規制管理を必要とする抗体薬物複合体や自家細胞療法などの複雑なモダリティについて、CDMOへの依存を強めています。アウトソーシングはまた、単一の品質システムのもとでプロセス開発、分析、商業スケールアップを提供する統合プロバイダーにより、臨床タイムラインを短縮します。複数年のマスターサービス契約に紐づいた能力予約が標準となり、パイプライン需要が急増する中での優先アクセスを確保しています。これらの力が合わさって、CDMOパートナーシップモデルを企業の製造戦略に確固として組み込み、バイオ医薬品受託製造市場の成長軌道を強化しています。
バイオ医薬品/バイオシミラーパイプラインの急速な拡大
2025年には700以上の遺伝子ベース治療薬と450以上のバイオシミラー分子が世界的な開発プログラム進行中である。中小規模のイノベーターは産業規模の能力を持つことがほとんどないため、細胞培養のノウハウ、グローバルな規制実績、および地域ごとの申請に柔軟に対応できる外部製造業者に依存している。米国、欧州、およびアジア太平洋地域の主要な法域にわたる調和されたガイドラインは、多国籍サイトネットワークを持つCDMOをさらに有利にしている。バイオロジクスの複雑性が高まるにつれ、差別化された精製、製剤、および送達技術がバイオロジクス受託製造における重要な価値ドライバーとなり、製品ライフサイクル全体にわたってCDMOを組み込む深い協業と技術移転フレームワークを促進している。
シングルユースおよびモジュール式バイオプロセススキッドの採用
バイオプロセスベンチマーキングデータによると、シングルユースバイオリアクターを備えた最新施設は、固定費を40%削減しながら全体的な体積容量を20%向上させることができます。[1] 使い捨てフローパスは交差汚染リスクを低減し、キャンペーン間で迅速に切り替えられるマルチプロダクトスイートを支えています。FlexFactoryプラットフォームなどの既製モジュール式スキッドは事前検証済みで届き、グリーンフィールドの建設期間を70%短縮し、ステンレス鋼プラントと比較してカーボンフットプリントを55%削減します。これらの効率性は、価格競争力に注力するバイオシミラー開発者や、厳格な資本配分のハードルに直面する新興市場スポンサーに強く響いています。
細胞・遺伝子治療ベクターの能力不足
業界分析では、ベクター製造の不足が500%と推定され、資格を持つCMOスロットのリードタイムは18ヶ月に達しています。大規模な投資が進行中で、例えばFujifilm DiosynthのテキサスにおけるUSD 1億2,000万の遺伝子治療先進センターが挙げられますが、需要は依然として供給を上回っています。この希少性は、スケーラブルな既製療法を目指した同種プラットフォームなどの新しいソリューションを促進しています。同時に、バイオリアクターの産出量を伸ばすための連続灌流プロセスが普及しつつあります。開発者は現在、能力を確保し商業化計画のリスクを軽減するために戦略的CDMOアライアンスを不可欠と見なしており、バイオ医薬品受託製造市場全体のサービスプロバイダーに長期的な収益の可視性をもたらしています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格なcGMPおよびデータインテグリティのコンプライアンス負担 | –1.8% | グローバル、特に欧州連合および米国で厳格 | 長期(4年以上) |
| 熟練したバイオプロセスエンジニアのグローバル不足 | –1.5% | グローバル、先進国市場で深刻 | 中期(2〜4年) |
| シングルユースプラスチックへの持続可能性の圧力 | –0.9% | 欧州連合が先導、グローバルに拡大 | 長期(4年以上) |
| 遊休ステンレスおよびシングルユース能力を生む過剰建設リスク | –0.7% | グローバル、高投資地域に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格なcGMPおよびデータインテグリティのコンプライアンス負担
EU GMP附属書1の施行により無菌製造要件が強化され、広範な汚染管理および品質モニタリングのアップグレードが求められています。2024年のFDA警告書は、ガバナンスの不備とソフトウェア検証のギャップを指摘し、ALCOA+データ原則に対する規制当局の注目を強化しました。小規模CDMOは、電子バッチ記録システム、トラック&トレースプラットフォーム、および高度な環境モニタリングを導入する際に不均衡な財務的圧力に直面しています。コンプライアンスの負担は施設稼働率を遅らせ、バイオ医薬品受託製造業界全体の長期的な品質基準を向上させながらも、短期的な収益成長を抑制する可能性があります。
熟練したバイオプロセスエンジニアのグローバル不足
Cytiviaの2025年業界インデックスによると、上流および下流の役割において人材獲得が容易と感じる経営幹部はわずか20%です。デジタル化がギャップを拡大させており、製造業者の80%が既存スキルとバイオ医薬品4.0要件のミスマッチを報告しています。シンガポールは2032年までに経営幹部レベルの空席が30%増加すると予測しており、より広範なグローバルトレンドを反映しています。CDMOは加速型アカデミー、見習い制度、大学とのパートナーシップで対応しています。しかし、近期の人材不足はランプアップを制約し、一部のスポンサーがヘッジとして二重調達を継続するか、自社能力への投資を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
抗体がリードし、細胞・遺伝子治療が急増抗体セグメントは2025年に37.74%の市場シェアを生み出し、腫瘍学および自己免疫疾患の適応症における主要モダリティとしての役割を確固たるものにしました。継続的な臨床活動が高いバッチ量を維持し、プロセス強化が力価と経済性を向上させています。並行して、バイオシミラーモノクローナル抗体は、ラテンアメリカ、東欧、およびアジアの一部のコスト重視の医療システムからの増分需要を刺激しています。
細胞・遺伝子治療ベクターは、GMPベクター能力の希少性、特注分析、および厳格な規制監督が組み合わさって専門CDMOに高マージンの機会を生み出すことから、CAGR 17.76%で拡大しています。次世代AAV血清型や非ウイルス性送達代替手段を含むウイルスベクターのイノベーションが、バイオ医薬品受託製造市場における開発と製造スキルセットの収束を深め加速させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
開発加速を伴う製造の優位性哺乳類発現プラットフォーム、主にCHO細胞は、細胞株エンジニアリング、ベクター設計、培地最適化の進歩が特異的生産性を向上させ、糖鎖修飾タンパク質および複雑なモノクローナル抗体に対するこのプラットフォームの優位性を強化することから、2025年に市場シェアの63.02%を占めました。
細菌および酵母システムは、特に価格圧力が強い新興経済圏において、単純な組換えタンパク質および酵素に対してコスト効率が高いままです。植物および昆虫細胞技術はニッチな用途に可能性を示していますが、規制上の親しみやすさが広範な採用を制限しています。プロバイダーは、クライアントのニーズを満たしながら施設稼働率を最大化するためにシステム間でポートフォリオのバランスを取っており、シングルユーススイートがプラットフォーム間の柔軟な切り替えを可能にするにつれてますます重要なレバーとなっています。
発現システム別:
哺乳類システムが技術的リーダーシップを維持哺乳類発現プラットフォーム、主にCHO細胞は、細胞株エンジニアリング、ベクター設計、培地最適化の進歩が特異的生産性を向上させ、糖鎖修飾タンパク質および複雑なモノクローナル抗体に対するこのプラットフォームの優位性を強化することから、2025年に市場シェアの63.02%を占めました。
細菌および酵母システムは、特に価格圧力が強い新興経済圏において、単純な組換えタンパク質および酵素に対してコスト効率が高いままです。植物および昆虫細胞技術はニッチな用途に可能性を示していますが、規制上の親しみやすさが広範な採用を制限しています。プロバイダーは、クライアントのニーズを満たしながら施設稼働率を最大化するためにシステム間でポートフォリオのバランスを取っており、シングルユーススイートがプラットフォーム間の柔軟な切り替えを可能にするにつれてますます重要なレバーとなっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
開発フェーズ別:
商業製造が成長を牽引商業およびフェーズIIIプロジェクトは収益の基盤を形成し、大規模なステンレスまたは使い捨てバイオリアクター設備を正当化する予測可能な複数年の量コミットメントを提供します。長期供給契約には、継続的改善イニシアチブを組み込み、コストと品質の競争力を守るための技術進歩条項が含まれることが多いです。
しかし、前臨床およびフェーズIプロジェクトは将来のパイプラインを育み、ベンチャー支援のスタートアップが現金を温存するためにほぼすべてのCMC活動をアウトソーシングしています。50〜200Lのシングルユースバイオリアクターでの迅速な概念実証ランが、発見からIND申請へのデータギャップを埋めます。フェーズIIの需要は迅速なスケールアップと検証済み分析スイートにかかっており、単一の品質およびデジタルインフラ内でエンドツーエンドのライフサイクル管理を提供するCDMOを重視しています。
地域分析
北米バイオ医薬品受託製造市場
北米は2025年のバイオ医薬品受託製造市場シェアにおいて36.25%を占め、最大の地域貢献者としての地位を維持しており、豊富なベンチャー資金、高度な規制エコシステム、ボストン・ケンブリッジおよびサンフランシスコ・ベイエリアにおける充実した人材プールによって支えられています。FUJIFILMダイオシンスのノースカロライナキャンパスへの32億米ドル規模の設備拡張や、Wuxi Biologicsのマサチューセッツサイトなどの能力増強により、サービスの幅が広がり、後期段階および商業プロジェクトにおいて同地域は最前線を維持しています。バイオセキュア法の制定が実現した場合、国内および同盟国サプライヤーを優遇する形でベンダー選定が再編される可能性がありますが、旺盛な需要と多様化したパイプラインにより、各モダリティにわたって堅調な見通しが維持されています。
アジア太平洋バイオ医薬品受託製造市場
アジア太平洋地域は最も成長の速い地域であり、2031年に向けて11.18%のCAGRで拡大しています。中国の規制改革とインフラ整備により、初期段階の製造オプションとしての地位が向上していますが、地政学的緊張がデュアルソーシング慣行に影響を与えています。韓国のSamsung Biologicsは2025年までに累計78万4,000リットルの生産能力を誇り、世界的な注目を集めており、同地域の台頭を裏付けています。インドはコスト優位性と英語対応の人材を活用し、シンガポールは厳格な品質管理体制と政府インセンティブを打ち出して先端治療プロジェクトの獲得を目指しています。
欧州バイオ医薬品受託製造市場
欧州は、Lonza、Boehringer Ingelheim、Catalentといった既存大手によってその地位を維持しており、各社はスイス、ドイツ、オーストリアへの数十億ドル規模の投資を通じて地域エコシステムを強化しています。バカビル施設の買収によりLonzaのネットワークに33万リットルの生産能力が加わり、ブレグジッに伴うサプライチェーンの複雑化にもかかわらず、継続的なコミットメントが示されています。欧州医薬品庁(EMA)の統一された審査経路と強固な知的財産保護は、規制の多様化を求める米国およびアジアのクライアントを引き付けています。成熟したインフラ、自動化への取り組み、グリーン製造インセンティブが相まって、バイオ医薬品受託製造市場を評価する多国籍スポンサーの戦略計画において、欧州は確固たる位置を占めています。
規制環境
世界のバイオ医薬品受託製造事業は、米国FDA、欧州医薬品庁(EMA)およびEU/EEA各国の査察当局、中国国家薬品監督管理局(NMPA)が主導する厳格なcGMP体制のもとで運営されており、アウトソーシング網全体においてデータインテグリティと品質システムの有効性の実証への重視が高まっている。EUでは、製品ライフサイクル管理(PLCM)ガイダンスおよび関連する変更管理に関する要件が2026年1月に適用開始となり、承認後のCMC変更管理を支える強固な医薬品品質システム(PQS)の必要性が一層強調されている。EMAはまた、査察時に品質成熟度を評価する2026-2027年PQS有効性パイロットも推進している。
規制当局はまた、受託製造への監視を強化する一方で、新しい事業モデルに対応する枠組みへの移行も進めている。米国では、FDAが2026年7月、分散型(ハブアンドスポーク)製造ネットワークに適した登録・リスト化の経路を新設する規則案を公表し、FDAプレチェック・パイロットプログラムの初期コホート向け事前運用対応が2026年7月1日に開始された。中国では、NMPAが2026年4月に実施した告示第134号(2025年)に関連する運用措置により、クラスCの受託製造ライセンスに対する省レベルの審査が強化され、販売承認保持者とCDMO間の責任分担、品質契約、スポンサーによる監督についてコンプライアンス基準が高まった。
バリューチェーン分析
バイオ医薬品受託製造のバリューチェーンは、スポンサー(バイオテク企業および大手バイオ医薬品企業)がCMC戦略を策定し、プロセスおよび分析パッケージをCDMOに移管して、プロセス開発、技術移転、原薬(一般的に動物細胞培養)および製剤(無菌充填・仕上げ、凍結乾燥)のcGMP製造を行うところから始まる。その後、出荷試験、該当する場合のQA/QP活動、包装およびコールドチェーン物流へと進む。上流の重要な入力および支援要素には、細胞株およびプラスミド、シングルユースアセンブリおよびバイオリアクター、クロマトグラフィー用レジンおよびフィルター、培地およびバッファー、検証済みのデジタル品質システム(eBR、LIMS)が含まれ、第三者試験機関や特殊原材料サプライヤーが重要な拠点として機能している。
操業上のボトルネックとリスク集中は、依然として高品質な無菌充填・仕上げ能力、シングルユース製品の供給可用性、専門人材の周辺に集中しており、これがCDMOのリードタイムやキャンペーンスケジューリングに影響を及ぼしている。サプライチェーンの強靭性と地政学的要因もまた、ネットワーク選択と地域化の方向性を形作っており、国境を越えた依存関係への監視も強まっている。例えば、Samsung Biologicsは2026年3月にメリーランド州ロックビルのGSK製造施設の買収を完了し、初の米国拠点を確立した。一方、WuXi Biologicsは2026年7月、中国河北省のMFG8原薬製造施設についてFDAの事前許可査察の承認を取得し、シングルユースバイオリアクター構成を用いた商業供給を支援する体制を整えた。
競合環境
市場は適度に集中しており、統合の最中にあります。Novo HoldingsによるCatalentのUSD 165億の買収は、これまでで最大のCDMO取引として、上流バイオ医薬品の専門知識と広範な充填・仕上げ能力を融合させています。
主要プレーヤーは、コモディティ製造業者ではなく革新的なパートナーとして自らを再定義しています。Samsung BiologicsのS-Cellerate プログラムは、細胞株開発、プロセス最適化、規制文書を統合してタイムラインを短縮します。LonzaのOne Lonzaフレームワークは、バイオ医薬品、高度合成、細胞・遺伝子プラットフォームを統一されたデジタルおよび品質システムのもとに統合しています。AIを活用したデジタルツイン、連続灌流ライン、エンドツーエンドの電子バッチ履歴への技術投資が生産性を向上させ、逸脱率を低下させ、バイオ医薬品製造市場全体での競争差別化を鋭くしています。
ホワイトスペースの機会は、抗体薬物複合体と高度なウイルスベクターに集中しており、どちらも資本集約的なニッチで急峻な学習曲線を持っています。PAK BioSolutionsなどの破壊的参入者は、USD 1,200万のシード資金で連続バイオプロセシングをターゲットにし、フットプリントと運営コストの削減を約束しています。一方、地域の専門家は近接性の優位性と特化したサービス提供を活用しており、例えば韓国でのSK pharmtecoのペプチド拡張や、Ardenaの米国医薬品製造への参入が防御可能なポジションを切り開いています。
バイオ医薬品受託製造業界のリーダー
-
Boehringer Ingelheim GmbH
-
Lonza Group
-
Samsung Biologics
-
WuXi Biologics
-
Thermo Fisher Scientific Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
バイオ医薬品受託製造市場 このレポートでカバーされる企業
- Samsung Group
- Lonza Group
- Wuxi Biologics
- Thermo Fisher Scientific (Patheon)
- Catalent Pharma Solutions
- Boehringer Ingelheim BioXcellence
- FUJIFILM
- AGC Biologics
- Siegfried Holding
- Recipharm
- ProBioGen
- AbbVie Contract Manufacturing
- Novartis (Lek)
- INCOG BioPharma Services
- Lotte Biologics
- Thermex (Merck Life Science)
- Emergent Bio Solutions
市場機会と将来展望
スポンサーが複雑なバイオ医薬品、先進治療、多地域申請へのアウトソーシングを深めるなかで、キャパシティ、能力、地理は依然としてCDMOにとって主要な余地となっている。米国では、2026年に複数の大規模かつ具体的な投資が発表され、バイオ医薬品および細胞治療製造エコシステムへの需要の継続を裏付けており、これはプロセス開発、分析、商業供給を単一の品質システムのもとで統合できるCDMOにとっても機会を生み出している。Genentechはノースカロライナ州ホリースプリングスのキャンパスへの投資を約20億米ドルに増やし(2026年1月)、Johnson and Johnsonはペンシルベニア州モンゴメリー郡での次世代細胞治療製造施設に10億米ドル超を発表し(2026年2月)、UCBはジョージア州グウィネット郡を新たな46万平方フィートのバイオ医薬品製造施設の建設地として選定し(2026年3月)、AbbVieはノースカロライナ州ダーラムを14億米ドル規模の製造キャンパスの建設地として選定した(2026年4月)。これらの動きは、上市やライフサイクル拡大を支えるためのサージキャパシティ、専門モダリティ、柔軟な充填・仕上げを提供できる外部パートナーの必要性を高めている。
モダリティの専門化と規制の現代化もまた、より明確な差別化の道筋を開いている。抗体薬物複合体などの高度に複雑なセグメントでは、Lonzaが2026年7月にスイスのVispでADC製造能力を拡張する計画を発表するなど、対象を絞ったキャパシティ強化策が進んでいる。一方、分散型・ネットワーク型の生産モデルは、FDAが2026年7月に発表した分散型製造向けの新たな登録・リスト化アプローチの提案を通じて、より明確な規制上の道筋を得ている。モジュール式またはシングルユースのプラットフォームと成熟したPQS、デジタルトレーサビリティを組み合わせるCDMOは、複数拠点ネットワークにわたる技術移転や承認後の変更対応をより迅速に支援でき、これはEUのPLCM要件や、規制当局が広く重視する品質システムの実証された有効性とも整合する。
最近の産業開発事情 バイオ医薬品受託製造市場
- 2026年7月:WuXi Biologicsは、中国河北省のMFG8原薬製造施設が、潜在的な自己免疫疾患治療薬の商業供給を進めるためのFDA事前許可査察の承認を取得したと発表した。この承認は、シングルユースを基盤とする原薬キャパシティの後期段階および商業化準備を支えるものであり、品質および地政学的な監視が強化される中でも、WuXi Biologicsの世界的なバイオ医薬品アウトソーシングにおける地位を強化するものである。
- 2025年12月:Thermo Fisher Scientificは、インドのハイデラバード、韓国の仁川、シンガポールに新設または拡張されたバイオプロセスデザインセンターを設け、バイオプロセシング能力ネットワークを拡大した。この拠点拡大により、アジアの顧客に対する上流・下流のプロセス開発支援が強化され、同地域全体でのcGMP製造プログラムへの技術移転の加速が期待される。
- 2024年12月:Novo HoldingsはCatalentの165億米ドルでの買収を完了した。この取引は、大規模な充填・仕上げ能力とより広範な製造サービスを新たな所有権のもとで統合することで競争環境を再編し、バイオ医薬品および他の複雑なモダリティに関するアウトソーシングパートナーの選定やキャパシティ配分に影響を与えた。
バイオ医薬品受託製造市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、臨床および商業供給向けのバイオ医薬品原薬および製剤の製造に関して、受託開発・製造パートナーが得る収益を対象としており、顧客に請求される関連製造支援サービスを含む。
対象外の範囲:本市場規模の算定には、低分子API製造、独立した前臨床CRO業務、ならびに純粋な流通・物流サービスは含まれない。
セグメンテーション概要
- 製品タイプ別
- ペプチド/タンパク質
- 抗体(モノクローナル抗体および抗体薬物複合体)
- ワクチン
- バイオシミラー
- その他のバイオ医薬品
- サービスタイプ別
- プロセス開発
- cGMP原薬製造
- 充填・仕上げおよび凍結乾燥
- 分析・品質管理サービス
- 包装・物流
- 発現システム別
- 哺乳類
- 微生物
- 昆虫および植物
- 開発フェーズ別
- 前臨床
- フェーズI
- フェーズII
- フェーズIIIおよび商業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、バイオ医薬品アウトソーシングにおける需要、供給、および価格ロジックの初期ファクトベースを構築するために使用される。バイオロジクス承認に関するFDAおよびEMAデータベース、CDERおよびCBERの刊行物、臨床試験登録、ならびにCDCおよびWHOの免疫・ワクチン最新情報などの公開情報源を参照し、数量の方向性とモダリティ構成の説明に役立てている。
業界シグナルを市場規模算定のインプットに変換するため、設備能力の拡張、施設稼働率に関するコメント、原薬およびフィルフィニッシュ全体にわたるサービス構成の変化について、企業の開示資料、投資家向け資料、年次報告書、および信頼性の高いプレス情報も参照している。必要に応じて、企業財務情報・インテリジェンスをまとめた有料サブスクリプション、特許データベース、ならびにコールドチェーン関連材料および主要中間体の輸出入記録(船積みレベル)も補完的に活用している。これらの例は網羅的なものではなく、データ収集、検証、および明確化の過程で追加の公開情報源も使用した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチの前提を検証し、モダリティの価格、能力の逼迫度、およびアウトソーシング行動に関するギャップを補完するために使用される。APAC、EMEA、およびアメリカ大陸の製造リーダー、品質・オペレーションマネージャー、プロセス開発チーム、および調達担当者と対話することで、地域ごとの能力増強とクライアント需要パターンが一貫して反映されるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | CXO:12% | APAC:43% |
| ミドルティア:49% | 機能・ユニットリーダー:41% | EMEA:36% |
| スモールプレイヤー:20% | マネージャー:47% | アメリカ大陸:21% |
市場規模算定と予測
市場規模算定はトップダウンとボトムアップの両手法を用いて構築されており、主要な合計値はバイオロジクスの生産量とモダリティ別アウトソーシング浸透率に紐づいたアドレサブルなアウトソーシング製造支出から再構成されている。公開されている数量が常に単一の単位で報告されるわけではないため、モデルはいくつかの実用的なシグナルに基づいており、主要な前提とし、収益は製造および関連請求サービスが契約パートナーによって提供された場合にのみ計上される。
主要なインプットには、主要モダリティ別のバイオロジクス承認数とパイプラインフロー、臨床製造と商業製造の活動比率、哺乳類細胞および微生物施設の能力拡張タイムライン、オペレーターが示す典型的な稼働率の範囲、ならびに原薬およびフィルフィニッシュ業務の平均価格動向が含まれる。また、細胞・遺伝子治療ベクターの需要指標やワクチンの季節性シグナルも追跡しており、これらは短期的な能力配分と価格に影響を与える可能性がある。ボトムアップの詳細が入手可能な場合は、サプライヤーの収益開示、公開された契約発表、および代表的なサービスの数量×ASP近似値を用いた限定的な積み上げによるサンプルチェックを実施し、企業がバイオロジクス専用のアウトソーシング収益を開示していない空白部分については調整を行っている。
予測にあたっては、シナリオ分析を用いることで、ベース、保守的、および急速な採用パスをアウトソーシング率、能力稼働リスク、および価格常化の見通しに関する専門家の見解と照合できるようにしている。最終的な年次値は、シナリオセットを観察された承認トレンドおよび稼働開始が見込まれる能力増強と照合した後に算出される。
データ検証と更新サイクル
検証は、発表された能力増強、稼働率に関するコメント、および近い将来のバイオロジクス上市スケジュールなど、独立した市場シグナルとモデル出力の間のギャップを確認する複数のチェックを通じて行われる。乖離が確認された場合は、前提を再検討し、フォローアップの問い合わせを実施した上で、社内承認前に市場規模を再計算する。
各レポートは年次で更新され、大規模な施設稼働の遅延、大型の能力拡張、または規制主導の製造シフトなど、重要なイベントが発生した場合には中間更新が行われる。納品前には最新の公開データと直近の一次フィードバックを反映するための最終レビューを実施する。
Mordor Intelligenceのバイオ医薬品受託製造市場規模と他の公表推計値との比較
バイオ医薬品受託製造の公表市場規模は、類似のアウトソーシングテーを扱っていても大きく異なって見えることがある。これは、企業が同一のサービスや時期を必ずしも同じ方法で計上しているわけではないためである。差異は通常、製造収益に何が含まれるか、使用されるベースイヤー、および価格とアウトソーシング浸透率の変化速度の前提から生じる。
当社の検証において、最大のギャップ要因は、プロセス開発、分析試験、および一体型包装がcGMP製造とともに計上されているかどうか、ならびに隣接する研究専用サービスが同一の合計値に含まれているかどうかである。通貨換算のタイミングと更新頻度も重要であり、能力増強の発表やバイオロジクスの上市が翌年の推計値を急速に変化させる可能性がある。この乖離は、対象範囲を契約製造および請求済み支援サービスに限定した場合に最も明確に確認でき、これはMordor Intelligenceが採用しているアプローチである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 53.68 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 40.10 ビリオン 米ドル(2024年) | より早いベースイヤを使用し、受託製造を中心に市場を定義しているが、公開されているハイライトでは含有・除外事項が必ずしも明確に記載されておらず、一体型包装や試験などの請求済み付加サービスが一部の解釈では除外される可能性がある。 |
| 業界出版社B | 40.99 ビリオン 米ドル(2024年) | 2024年をベースとして広範なセグメンテーションを提供しているが、公開されている抜粋ではプロセス開発、分析試験、および包装が収益合計に一貫して含まれているかどうかが明確でなく、製造プラス請求済みサービスの対象範囲と比較した場合に市場規模が変動する可能性がある。 |
表全体を見ると、差異の大部分はアウトソーシングが拡大しているという見解の相違ではなく、年次の整合性とサービス対象範囲によって説明される。モデルを明確な請求済みサービスラインに紐づけ、能力および上市シグナルとクロスチェックすることで、新たな施設・需要情報が入手された際に追跡・更新しやすい合計値が得られる。
レポートで回答される主要な質問
バイオ医薬品受託製造市場の規模はどのくらいですか?
バイオ医薬品受託製造市場規模は2026年にUSD 530億6,800万に達し、CAGR 13.21%で成長して2031年までにUSD 998億4,000万に達する見込みです。
バイオ医薬品受託製造市場の現在の規模はどのくらいですか?
2026年、バイオ医薬品受託製造市場規模はUSD 530億6,800万に達する見込みです。
バイオ医薬品受託製造市場の主要プレーヤーは誰ですか?
Boehringer Ingelheim GmbH、JRS Pharma (Celonic)、Lonza Group、Rentschler Biotechnologie GmbH、Inno Biologics Sdn Bhdがバイオ医薬品受託製造市場で事業を展開する主要企業です。
バイオ医薬品受託製造市場で最も急成長している地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)において最も高いCAGRで成長すると推定されています。
バイオ医薬品受託製造市場で最大のシェアを持つ地域はどこですか?
2025年、北米がバイオ医薬品受託製造市場において最大の市場シェアを占めています。
このバイオ医薬品受託製造市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年、バイオ医薬品受託製造市場規模はUSD 530億6,800万と推定されました。レポートはバイオ医薬品受託製造市場の過去の市場規模として2021年、2022年、2023年、2024年をカバーしています。レポートはまた、2026年、2027年、2028年、2029年、2030年、2031年のバイオ医薬品受託製造市場規模を予測しています。