
B2B エンタープライズ・産業用ウェアラブル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
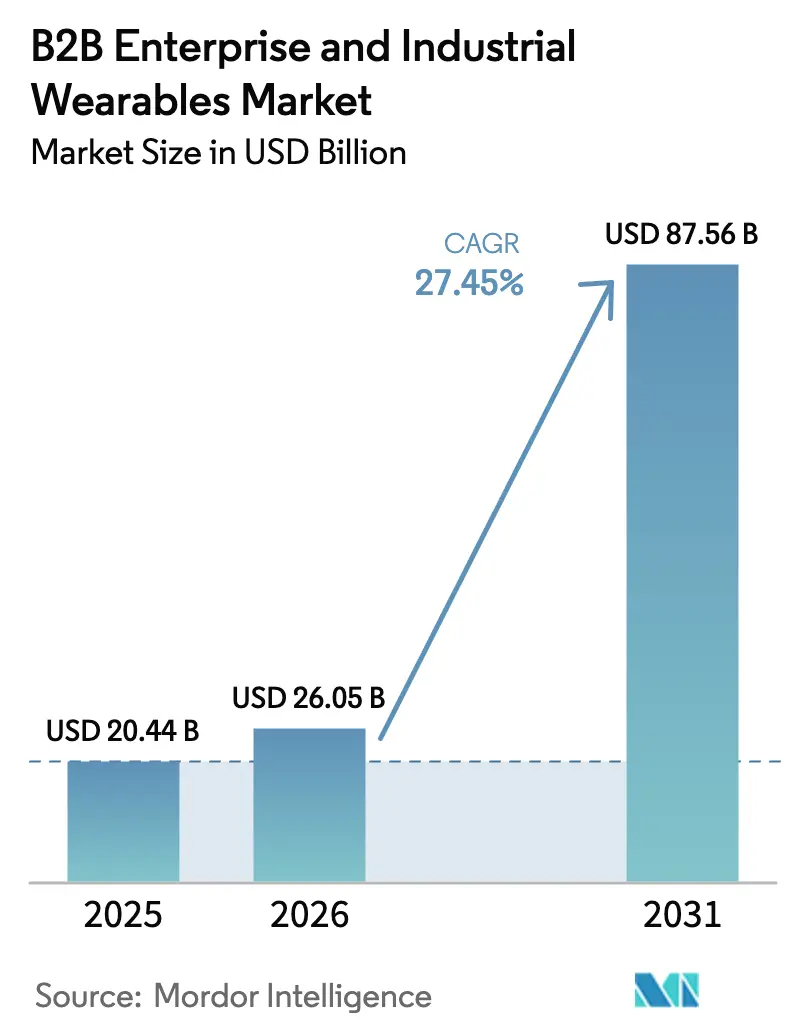
| 市場規模 (2026) | 26.05 十億米ドル |
| 市場規模 (2031) | 87.56 十億米ドル |
| Growth Rate (2026 - 2031) | 27.45 % |
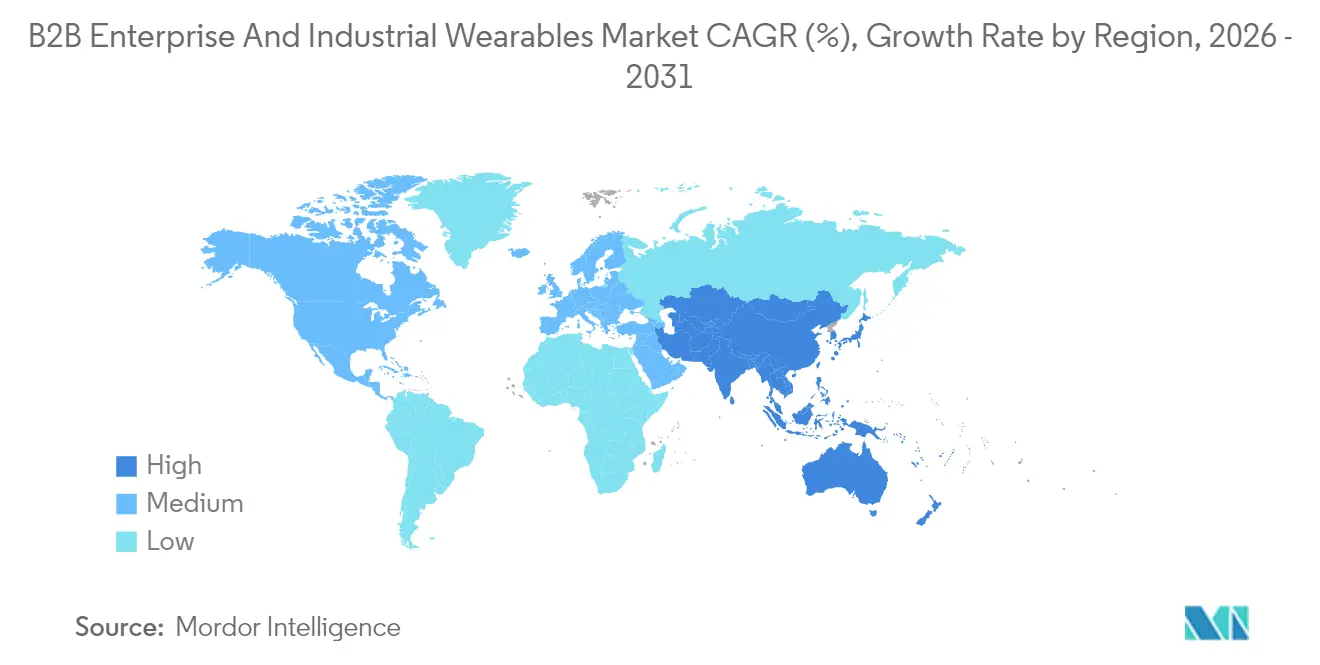
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
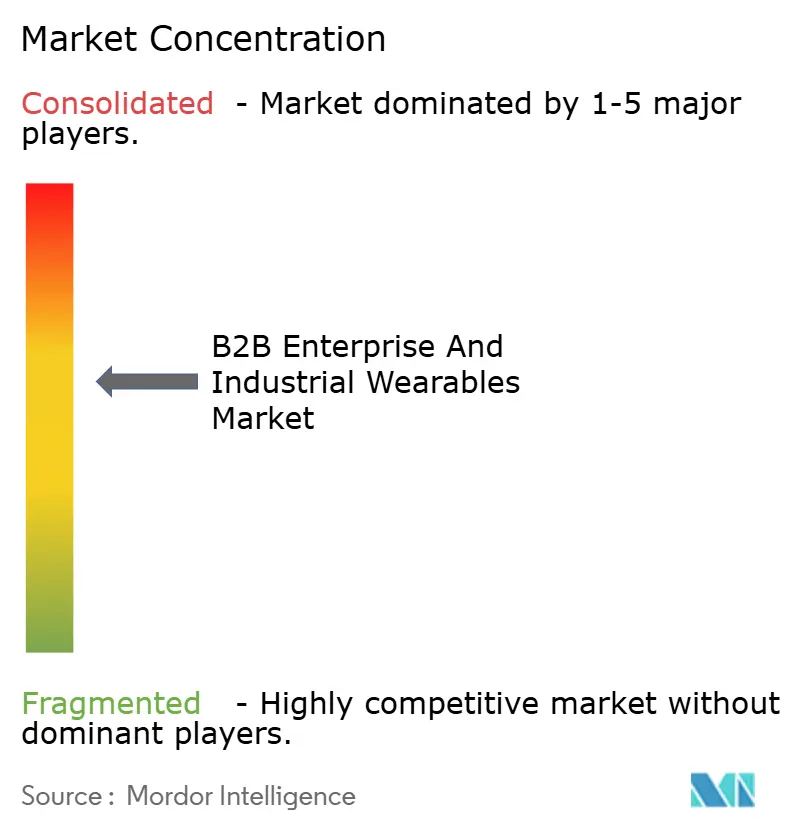
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による B2B エンタープライズ・産業用ウェアラブル市場分析
B2B エンタープライズ・産業用ウェアラブル市場は2025年に204億4,000万米ドルと評価され、2026年の260億5,000万米ドルから2031年には875億6,000万米ドルへ、予測期間(2026年~2031年)にわたり27.45%のCAGRで成長すると推定されています。エッジへの演算能力の移行の継続、リアルタイムの作業者安全に関する規制圧力、およびプライベート5Gの展開が、この拡大を促進する主要な触媒となっています。産業向け購買担当者は、表示仕様の見出し数値よりも決定論的レイテンシ、データ主権、および省電力AIインフェレンスを重視する傾向が強まっています。製造、物流、ヘルスケアにおける早期導入事例が、生体データをローカルに保持するプライバシー管理をユニオンが求める中でも、購買サイクルを短縮する実証例を提供しています。5ワット以下で動作する15TOPSのエッジAIチップセットなどのコンポーネントの進歩により、終日使用可能なスマートグラスやセンサー豊富な安全ベストが実現し、着用者がその存在を意識しないほど快適になっています。ソフトウェアエコシステムの成熟に伴い、企業は数か月ではなく数週間でERPおよびCMMSプラットフォームと統合できる標準搭載のARワークフローを展開できるようになっています。これらの力が相まって、B2B エンタープライズ・産業用ウェアラブル市場は、裁量的なイノベーション資金ではなく、主流の調達予算へと移行しつつあります。
主要レポートのポイント
- デバイスタイプ別では、スマートグラスが2025年の収益シェア31.02%をリードし、スマート衣類・身体センサーは2031年にかけて28.74%のCAGRを記録すると予測されています。
- エンドユーザー産業別では、製造業が2025年の基準値の27.95%を占め、ヘルスケアは2031年にかけて29.86%のCAGRで拡大する予測です。
- コンポーネント別では、センサーが2025年の収益の34.35%を占め、予測期間中に29.05%のCAGRで成長すると予想されています。
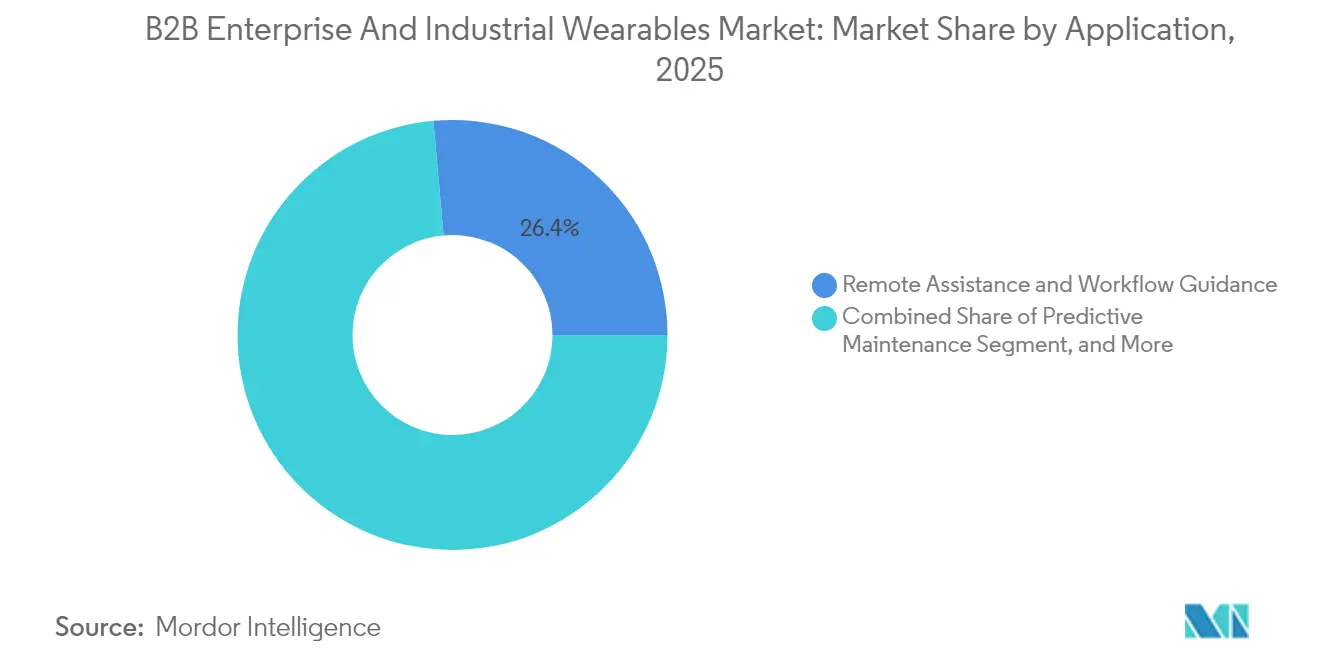
- アプリケーション別では、リモートアシスタンスおよびワークフローガイダンスが2025年の収益の26.42%を獲得し、予知保全は2031年にかけて30.10%のCAGRで上昇すると見込まれています。
- 接続技術別では、BluetoothおよびBLEが2025年の収益の42.10%に貢献し、5Gおよび5G RedCapは30.25%のCAGRで進展すると予測されています。
- 地域別では、北米が2025年に39.65%のシェアを占め、アジア太平洋地域は2031年にかけて30.90%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| アプリエコシステムの拡大がエンタープライズ採用を促進 | +4.8% | 北米とヨーロッパに集中するグローバル | 中期(2〜4年) |
| スマートファクトリー構築需要 | +5.2% | アジア太平洋地域を中核とし、北米・ヨーロッパへ波及 | 長期(4年以上) |
| 5Gスタンドアローンおよびプライベートネットワークの急速な進展 | +4.5% | 北米・ヨーロッパが先行し、アジア太平洋地域が拡大中 | 中期(2〜4年) |
| エッジAIチップがレイテンシと消費電力を削減 | +3.9% | グローバル | 短期(2年以下) |
| 労働安全コンプライアンスに関する規制の推進 | +3.6% | 北米・ヨーロッパ、中東で新興 | 短期(2年以下) |
| 重工業におけるデジタルツインの主流化 | +3.4% | グローバル、ドイツ・米国・日本で先行優位 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アプリエコシステムの拡大がエンタープライズ採用を促進
企業は、ディスプレイ解像度やバッテリー寿命ではなく、ソフトウェアスタックが既存のERP、MES、CMMSワークフローとどれほどうまく統合されるかによってウェアラブルを評価するようになっています。PTCのVuforia Studioは、カスタムコードなしで展開できる200以上のモジュール式ARワークフローを標準搭載し、パイロット段階を数か月から数週間に短縮しています。SiemensのIndustrial Edge Marketplaceは、同様のプラグアンドプレイのロジックを製造実行環境に拡張し、工場が最小限のIT投資で並列ラインで同じワークフローを実行できるようにしています。Boeingでは、ARガイダンスによりワイヤリングハーネスの組立時間が25%短縮され、エラーが90%減少し、財務部門がフリート全体への展開に資金を提供するために必要なROIの明確性を提供しました。[1]The Boeing Company、「ARガイド付き組立による生産時間短縮」、boeing.com ビスポーク開発からAPIファーストモジュールへのこの転換は、スイッチングコストを削減し、ユーザーオンボーディングを加速し、B2B エンタープライズ・産業用ウェアラブル市場を研究開発の好奇心ではなく、正式な設備予算の明細項目として定着させています。
スマートファクトリー構築需要
中国の「中国製造2025」やインドの生産連動型奨励制度(PLI)などの国家プログラムは、例外処理や品質検査のためにウェアラブルを装備した技術者に依存する自動化生産ラインに数十億ドルを割り当てています。BMWのレーゲンスブルク物流チームはスマートグラスの導入後にピッキングエラーが15%減少したと報告し、BoschはウェアラブルセンサーストリームをConnectedWorld IoTプラットフォームに取り込み、予知保全の作業指示を自動生成しています。これらのユースケースは、ウェアラブルがインダストリー4.0のヒューマンマシンインターフェースとして機能し、工場管理者が意思決定を下す前にプロセス変更をシミュレートするデジタルツインに物理資産を接続するというテーゼを検証しています。工場がデータファクトリーになるにつれ、ヘッドマウントディスプレイ、スマートグローブ、生体認証ベストの需要が連動して拡大しています。
5Gスタンドアローンおよびプライベートネットワークの急速な進展
Ericssonは、自動車塗装工場や化学精製所向けのプライベート5G概念実証において、10ミリ秒未満のレイテンシと99.99%のアップリンク信頼性を挙げています。GSMA インテリジェンスは、2024年にプライベート5G設置が40%増加し、そのうち60%を製造業と物流業が占めると報告しています。[2]GSMA、「プライベートネットワークの展開が2024年に40%増加」、gsma.com金属密度の高いホールにおけるRF干渉に苦しむWi-Fiとは異なり、5G RedCapはより低いBOMコストで決定論的なパフォーマンスを提供し、センサー豊富なウェアラブルに対して実行可能な選択肢となっています。ネットワークスライシングにより、安全アラートがビデオトラフィックに優先でき、リアルタイムのアーク閃光検知に関するOSHA(米国労働安全衛生局)の義務を満たします。[3]米国労働安全衛生局、「更新された電気安全基準」、osha.govその結果、B2B エンタープライズ・産業用ウェアラブル市場をパイロット規模から工場全体への展開へと引き上げる接続基盤が実現します。
エッジAIチップがレイテンシと消費電力を削減
QualcommのQCS6490は5ワット未満で15TOPSを実現し、スマートグラスがデバイス上でコンピュータービジョンモデルを実行しながら1シフト全体を持続できるようにします。Bosch SensortecのBHI385は、センサーハブ内で直接AIインフェレンスを可能にし、ノイズをローカルでフィルタリングして実行可能なイベントのみを送信します。オンプレミス処理により、生体データをクラウドエンドポイントへアップロードする際に問題となるGDPRの制限を回避します。レイテンシの低下とバッテリー寿命の延長は、ユーザー満足度の向上につながり、前世代のトライアルを失敗に追いやった着用疲労の問題を解消します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| ビジネスグレードアプリケーションの不足 | -3.2% | グローバル | 中期(2〜4年) |
| データセキュリティおよびレガシーIT統合の問題 | -2.8% | 北米・ヨーロッパ、アジア太平洋地域で新興 | 短期(2年以下) |
| 高い初期総所有コストと不確実なROI | -2.5% | グローバル | 短期(2年以下) |
| 従業員のプライバシーと着用疲労への懸念 | -1.9% | ヨーロッパと北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ビジネスグレードアプリケーションの不足
多くのARおよびワークフローガイダンスのスイートは依然としてパイロット段階にとどまっており、ISO 9001の監査証跡、ロールベースのアクセス制御、または継続的バイタルサイン遠隔測定に必要なFDA 510(k)承認といった必須機能を欠いています。病院はEHR相互運用性要件を満たさないコンシューマーグレードのウェアラブルに頼らざるを得ないことが多く、臨床スタッフが手動でデータを照合しなければなりません。Android、独自のRTOS、iOSにわたる断片化により、ITは並列コードベースを維持する必要があり、所有コストが膨らんでいます。EU-OSHAは、不透明なデータフローが心理社会的リスクを高めると警告しており、これは労働者委員会にとって警戒すべきシグナルです。ソフトウェアがエンタープライズガバナンス基準に追いつくまで、採用はハードウェアの準備状況に遅れをとるでしょう。
データセキュリティおよびレガシーIT統合の問題
CISAの2024年アドバイザリーは、産業制御システムのウェアラブルゲートウェイに関連する複数のCVE脆弱性を記録しています。FDAは現在、接続された医療機器に対してソフトウェア部品表(SBOM)を要求しており、製品認証サイクルに数か月が追加されます。ブラウンフィールド工場では、イーサネット以前のSCADAスタックがウェアラブルデータの取り込みに苦労し、信頼性を損なうミドルウェアの回避策を強いられています。GDPRおよび今後施行されるEU AIアクトはデータのローカライゼーションを義務付けており、クラウド中心のアーキテクチャを弱体化させます。これらの摩擦が相まって、調達を遅らせ、B2B エンタープライズ・産業用ウェアラブル市場の著しい成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別 – スマートグラスが主導し、スマート衣類が急成長
スマートグラスは2025年の収益の31.02%を提供し、ハンズフリー検査およびリモートエキスパートワークフローにおける成熟度を裏付けています。RealWearおよびVuzixのユニットはIP67防塵防水規格を満たし、音声制御と高輝度マイクロOLED光学機器を組み合わせており、自動車ラインの作業者がグローブを外すことなくマニュアルを操作できます。スマートグラスのB2B エンタープライズ・産業用ウェアラブル市場規模は、次世代光学機器がフォームファクターを軽量化し視野角を拡大するにつれて順調に拡大すると予測されています。一方、スマート衣類・身体センサーは、熱ストレスや有害ガスへの暴露をリアルタイムで監視するための規制の動向を反映し、28.74%のCAGRが見込まれています。Honeywellの生体認証安全ベストはPPG、加速度計、CO2センサーを内蔵し、かさばる装備を追加することなくOSHAの熱疾患予防ガイダンスを満たし、繊維統合型ウェアラブルを今後10年の主要フォームファクターとして位置づけています。
採用スペクトルの拡大には、二要素認証と通知ピング用のリストウェア、密閉空間救助のVRトレーニング用HMD、法執行機関の証拠収集用ウェアラブルカメラが含まれます。Sonyの4K・1インチマイクロOLEDディスプレイは、処方箋フレームに似ながら産業用輝度を実現するグラスを可能にし、ヘッドマウントコンピューターに以前伴っていた文化的な stigma を払拭します。パンケーキ光学系とウェーブガイド特許は、さらなる軽量化を約束し、終日快適な着用性につながり、保守作業指示における堅牢なタブレットの代替を加速させます。


エンドユーザー産業別 – 製造業がリード、ヘルスケアが加速
製造業は2025年の支出の27.95%を占め、主に予知保全と組立ガイダンスによって牽引されています。B2B エンタープライズ・産業用ウェアラブル市場のこのセクターのシェアは、高い人件費と百万分率あたりの欠陥に関する厳格な目標に起因しており、自動化への投資を正当化します。BMWとBoschは、手直しの削減が安全インシデントの減少を考慮する前でも即時の成果をもたらすことを示しています。ヘルスケアは最も成長の速いセクターで、CAGRは29.86%であり、米国のメディケア・メディケイドサービスセンター(CMS)が遠隔患者モニタリングコードの償還を行い、FDAが臨床グレードのバイオセンサーをクリアランスしています。継続的な遠隔測定は入院期間を短縮し、医療提供者がバリューベース契約においてリスクをシフトできるようにします。
ITおよび通信のフィールドクルーはARオーバーレイを活用してトラック出動回数と初回修理失敗を削減し、小売倉庫はグローブスキャナーを展開してピッキングサイクルの秒数を短縮しています。輸送フリートは、心拍変動をテレマティクスと並行して収集し疲労を予測する、ドライバー安全モニターを兼ねるスマートウォッチを発行しています。公益事業および石油・ガス会社は、ATEX認定のスマートグラスを検査員に装備させ、紙の記録を音声入力による検査記録に置き換えています。
コンポーネント別 – センサーが価値の柱、ソフトウェアが差別化を形成
センサーは2025年の価値の34.35%を獲得し、引き続きデータ収集の基盤となっています。マルチモーダルIMU、PPG、環境検出器が単一のフレキシブル基板に組み込まれ、BOMとキャリブレーションコストを削減しています。センサーハブに組み込まれた人工知能により、混雑したネットワークを通過するデータパケットが減少し、データ最小化規則へのコンプライアンスが容易になります。B2B エンタープライズ・産業用ウェアラブル市場のセンサー規模は、統合パッケージが個別部品に取って代わるにつれて29.05%のCAGRで成長すると予測されています。
ディスプレイと光学機器は軽量化と輝度向上を追求し、プロセッサーのロードマップは予測期間中頃までにワットあたり45TOPSに達し、音声のみのUIに向けたオンデバイス自然言語処理を解禁します。接続モジュールは、切手サイズのフットプリントでBluetooth、Wi-Fi 7、5G RedCapを同時に扱う必要があります。最終的には、ソフトウェアとサービスが継続的な利用を決定します。ThingWorxおよびMindSphereエコシステムは、生のセンサーストリームをKPIアラートに変換するドラッグアンドドロップのダッシュボードを提供し、ハードウェア販売から継続的なSaaS収益へのシフトを強化しています。
アプリケーション別 – リモートアシスタンスが主導、予知保全が急成長
リモートアシスタンスおよびワークフローガイダンスは2025年の収益の26.42%を提供しました。スマートグラスを着用したフィールドエンジニアが高精細ビデオを本社の専門家にストリーミングし、専門家がARアノテーションを重ねることで、費用のかかる再訪問の必要性がなくなります。複雑なワイヤリングハーネスの組立において、このアプローチはBoeingでエラーを90%削減し、その経済的メリットを実証しています。予知保全は30.10%のCAGRで急速に進んでおり、ウェアラブルによって捕捉された振動と熱の異常が資産健全性アルゴリズムに供給されています。B2B エンタープライズ・産業用ウェアラブル市場規模は予知保全のメリットと結びついており、交換設備への資本支出を先送りできる可能性があります。
トレーニングとシミュレーションでは密閉空間への立ち入り訓練へのVR採用が増加しており、作業者の健康モニタリングはパルスチェックを超えてガス暴露閾値と姿勢分析を含むように拡張されています。在庫管理はグローブ統合型RFIDを活用して在庫カウントを自動化し、品質検査ワークフローはコンピュータービジョンと音声タグを組み合わせてISOコンプライアンスのための監査証跡をアーカイブします。
接続技術別 – Bluetoothがリード、5Gが勢いを増す
BluetoothおよびBLEは2025年の収益の42.10%を確保し、スマートフォンの普及と100mW未満の消費電力を武器に好調を維持しています。Wi-Fi 6Eは高帯域幅の屋内タスクを担い、Wi-Fi 7は5ミリ秒未満のレイテンシを目標としています。4G LTEは工場フェンス外のフィールドクルーにとって不可欠であり続けていますが、LTE-MとNB-IoTは低スループットのセンサーに対応します。
しかし、プライベート5Gおよび5G RedCapは、企業が安全アラートとリアルタイムビデオに対する決定論的なレイテンシを求めるなか、30.25%のCAGRで急成長すると予測されています。超広帯域(UWB)はセンチメートル級の測位を提供し、かつて死角に悩まされた倉庫内のフォークリフトの衝突回避システムを可能にします。
地域分析
北米B2Bエンタープライズおよび産業用ウェアラブル市場
北米は2025年の収益の39.65%を生み出した。厳格なOSHA基準と、物流大手によるARの早期導入が、広範な普及の基盤を築いた。米国の航空宇宙、自動車、および石油メジャーは、デジタルツインのロードマップにウェアラブルを重ね合わせ続けており、B2BエンタープライズおよびB2B産業用ウェアラブル市場を確立された年間予算へと牽引している。カナダは、遠隔地の鉱業および林業の現場において堅牢なスマートグラスを活用しており、フライイン・フライアウトの作業員がオフグリッドでの診断を必要としている。メキシコのマキラドーラ工場は、北米のOEMからのゼロ欠陥要求を満たすためにウェアラブルを採用している。
アジア太平洋B2BエンタープライズおよびB2B産業用ウェアラブル市場
アジア太平洋地域は2031年までに30.90%のCAGRが見込まれる。北京の「中国製造2025」アジェンダは、長江デルタ地帯の自動化工場に資金を提供し、ウェアラブルのフィードをリアルタイムのMESダッシュボードに組み込んでいる。インドの生産連動型インセンティブの支出は、製薬および自動車セクター向けのスマートウェアのパイロットに資金を提供し、労働力のスキルギャップに対処している。日本のソサエティ5.0ビジョンは、高齢化する労働力とロボットの同僚との間のインターフェースとしてウェアラブルを位置づけており、スマートエクソスケルトンおよびバイオメトリクスリーブが筋骨格系の負担軽減を支援している。韓国の半導体ファブはUWB対応バッジを導入してクリーンルームのゾーニングを徹底し、オーストラリアの鉱山は疲労検知ベストを採用して事故リスクを軽減している。
ヨーロッパ、中東および南米B2BエンタープライズおよびB2B産業用ウェアラブル市場
ヨーロッパは堅調ながらも規制された成長を示している。ドイツはインダストリー4.0の補助金とCEマーキングの専門知識を活用し、ウェアラブル対応のターンキー生産ラインを輸出している。GDPRはオンプレミスでの推論を義務付け、エッジAIチップメーカーに注目が集まっている。フランスとイタリアでは、労働者評議会が監視の観点について議論しているため、展開が遅れているが、トリノおよびモデナの自動車クラスターはトルクレンチの校正にスマートグラスをパイロット導入している。英国のブレグジット後の独自基準はコンプライアンスの複雑さを増しているが、革新的なサプライヤーにとってのファストトラックルートも開いている。その他の地域では、中東がスマートシティの大規模プロジェクトに投資しており、建設現場でのウェアラブル安全義務が含まれている。一方、南米はブラジルの露天掘り鉱山においてエッジAI対応ウェアラブルのパイロットを実施している。

規制環境
エンタープライズ・産業用ウェアラブルに関する規制は、ハードウェア安全性、労働者安全コンプライアンス、サイバーセキュリティ、AIガバナンスの各分野で収斂しつつある。米国では、OSHAがNationally Recognized Testing Laboratory(NRTL)プログラムの下で認定試験範囲を拡大しており、2024年1月にはUL 8400(VR/AR/MR機器の安全性)を適切な試験規格リストに追加し、2025年12月31日付でDEKRA Certification Inc.の認定範囲を拡大した。産業用ロボティクス向けウェアラブルについては、OSHAの監督は一般的義務条項(General Duty Clause)に基づくことが多く、業界の設計・安全性に関する期待は、エクソスケルトンおよびエクソスーツに関するASTM International Committee F48規格を参照する傾向が強まっている。
欧州では、労働者モニタリングやデジタルヘルスのワークフローで使用されるサイバーセキュリティおよびAI対応機能に関する規制要件が厳格化している。ETSI CYBER-EUSRは2026年4月にEN 304 634の中間草案を公表し、個人向けウェアラブルに対するEUサイバーレジリエンス法のアプローチを支援するもので、コネクテッドデバイスとそのファームウェアのライフサイクルに対して、セキュリティ・バイ・デザインをより明確に求める姿勢を示している。2026年6月には、欧州委員会がEU AI法第6条5項に基づく指針案を公表し、医療機器およびデジタルヘルス技術における高リスクAI分類を明確化した(意見募集は2026年7月23日終了)。これにより、医療用途で使用される一部のAI対応ウェアラブルは、独立した並行承認経路ではなく、MDR適合経路に沿うことが強調された。別途、2026年4月に実施された中国製スマートウェアラブル機器に関するUSTR通商法301条レビューは、米国の購入者および輸入依存のOEMにとって追加的な貿易政策上の不確実性をもたらし、レビュー結果は2026年後半に持ち越される見通しである。
バリューチェーン分析
バリューチェーンはまずコア部品(センサー、ディスプレイと光学系、プロセッサとメモリ、接続モジュール、バッテリー)から始まり、次に機器OEMと産業グレードの設計検証(耐久化、防塵防水性能、必要に応じたATEX/IECEx対応)へと進む。そこから、ソフトウェアおよびサービス層がウェアラブルをERP、MES、CMMS、コラボレーションスイートに統合する。半導体・センサーサプライヤー、例えばオンデバイス推論を実行できるエッジAI SoCやセンサーハブは、デバイスのフォームファクターや終日使用可能性に影響を与える一方、NRTL認定の安全規格などの規格・認証試験は、ARヘッドセットや安全ウェアラブルの商業化に時間とコストを追加する。
下流側では、差別化はスタンドアロンのハードウェアよりも、エコシステム統合や導入パートナーからますます生まれるようになっている。2025年12月のJLT Mobile ComputersとMakuSafeによる提携は、フォークリフト安全ワークフロー向けにラギッド化されたモバイルエンドポイントとウェアラブルをバンドルする方向へのチャネルシフトを示しており、既存の車両・倉庫運用との調達整合を図っている。製造のスケールアップもよりモジュール化が進んでおり、2026年5月にTempleがZetwerkおよびEthereal Machinesと提携して生産を加速させた例は、社内生産能力を構築せずに産業用ウェアラブルを量産化するために、専門的な製造・エンジニアリングプラットフォームへの依存が強まっていることを反映している。ソフトウェアプラットフォームとの連携も採用を形作っており、2026年5月のGuangfan TechnologyとTencent Mobilityの提携では、AI駆動のウェアラブルセンシングをTencent Mapsに統合し、ウェアラブルをより大規模な運用アプリケーション内のデータ取得ノードとして位置付けている。
競争環境
競争は適度に分散しています。MetaやMicrosoft、Appleなどのプラットフォームの主要企業は、既存のコラボレーションスイートとデジタルツインのバックエンドを活用してアカウントを確保しています。RealWear、Vuzix、ProGloveはATEX定格のスマートグラスや粉塵・振動に耐えるグローブスキャナーでニッチを切り開いています。
特許は戦略的な堀を浮き彫りにしています。Sonyはマイクロ OLEDのロードマップを保有し、Kopinはウェーブガイド光学の特許を持ち、Qualcommは単一のSoCに5G RedCapと45TOPSのAI演算を組み合わせています。Bosch SensortecのAI内蔵センサーハブモデルは、IMU、PPG、ガス検知を1つのダイに統合し、PCBを縮小してバッテリー寿命を延ばしたいOEMを引きつけています。
エンドツーエンドのソフトウェア統合は、生のハードウェア仕様を凌駕します。MetaのQuestプラットフォームはZoomとTeamsのコネクターをプリロードし、ITの負担を最小化しています。MicrosoftはAzure デジタルツインAPIを提供し、Dynamicsの保守チケットに直接フィードしています。AppleはVision ProのスペーシャルメニューをSAPおよびSalesforceの拡張機能と統合することでフィールド技術者を引きつけ、倉庫グレードの堅牢性よりも使いやすさを優先しています。規制上のハードルは大規模プレーヤーを有利にします。HoneywellのFDA 510(k)クリアランスによる生体認証ベストとRealWearのATEX/IECEx認証は、新規参入者が越えるのに苦労する参入障壁を築いています。
B2B エンタープライズ・産業用ウェアラブル産業のリーダー企業
Alphabet Inc.
Samsung Electronics Co. Ltd.
Sony Corporation
HTC Corporation
Apple Inc
- *免責事項:主要選手の並び順不同
B2Bエンタープライズおよび産業用ウェアラブル市場
- Meta Platforms Inc. (Oculus VR LLC)
- Alphabet Inc.
- Samsung Electronics Co. Ltd.
- Sony Group Corporation
- HTC Corporation
- Apple Inc.
- Fitbit LLC (Google LLC)
- Xiaomi Corp.
- Seiko Epson Corporation
- Microsoft Corporation
- Texas Instruments Incorporated
- Toshiba Corporation
- Honeywell International Inc.
- RealWear Inc.
- Zebra Technologies Corporation
- Vuzix Corporation
- ProGlove GmbH
- Qualcomm Incorporated
- Panasonic Holdings Corporation
- Kopin Corporation

市場機会と将来展望
短期的な機会は、労働者安全コンプライアンスとエッジ処理の交点にあり、企業はモニタリングから実行可能な予防措置へと移行している。スマートクロージングやボディセンサーは、リアルタイムの熱ストレスおよび危険暴露検知への需要から利益を得ており、オンデバイス推論は生体情報処理をローカルに保持することでプライバシー上の摩擦を低減し、これは規制の厳しい環境において特に重要である。この変化は、Samsungが2026年7月に平沢キャンパスの半導体ライン設置工事現場でSmartThings Pro Safety Managementアプローチを展開し、熱ストレスリスク予測を組み込んだ実際の導入例に表れており、また時間的制約のある安全アラートを支える決定論的接続性(プライベート5Gおよび5G RedCap)への購入者の関心にも表れている。
もう一つの機会領域は、製造業やヘルスケアにおける調達上の摩擦を減らす、コンプライアンス対応のエンタープライズソフトウェアおよびガバナンス機能である。企業はセキュリティ管理、監査証跡、IDプロバイダーや運用システムとの相互運用性に基づいてベンダーを選定しており、ERP、MES、CMMS、EHRと統合されるモジュールは、独自開発の試験導入と比べて統合リスクを低減する。ヘルスケア関連の用途では、規制上の明確化により、臨床診断の枠外に位置付けられた非侵襲ウェアラブルの対象範囲が広がる可能性がある。2026年1月、FDAは一般ウェルネス(General Wellness)に関する政策ガイダンスを更新し、診断上の主張を避ける限り、一定の生理パラメータ推定ウェアラブルを低リスクの一般ウェルネス製品として販売できる条件を明確化した。欧州でもサプライヤーのロードマップは、EUサイバーレジリエンス法に関連するサイバーセキュリティ標準化や、2026年10月1日施行のUL 2849:2026 Version 4.2試験を参照する米国のCPSCコンプライアンス警告といった消費者向けコンプライアンスの厳格化など、進化するデバイス要件および試験体制を反映する必要があり、これによりOEMはより強固な機械設計検証とドキュメンテーションへの対応を迫られる可能性がある。
Recent Industry Developments in B2Bエンタープライズおよび産業用ウェアラブル市場
- 2026年7月:Samsung Electronicsは、平沢キャンパスの半導体ライン設置工事現場にSmartThings Pro Safety Managementソリューションを導入し、熱ストレスリスク予測アルゴリズムを組み込んだ。この導入は、エンタープライズウェアラブルがスタンドアロン機器としてではなく、現場レベルの安全ワークフローに組み込まれつつあることを示している。また、産業現場における統合分析および運用展開プレイブックへの需要を強化している。
- 2025年10月:Appleは、M5チップとDual Knit Bandを搭載したApple Vision Proのアップグレードを発表し、長時間使用時の性能と快適性の向上を目指した。このアップグレードは、JigSpaceなどのアプリを通じた複雑な産業資産の対話的可視化を含む、より高負荷なエンタープライズ空間コンピューティングワークフローを支える。さらに、管理された空間コンピューティングハードウェアを、エンジニアリング、保守、研修チーム向けの長時間セッション対応ツールとして位置付けている。
- 2024年11月:RealWearは、石油・ガス施設向けにサーマルイメージングとUWB位置測定機能を備えたATEX認証済みスマートグラス「Navigator Z1」を発表した。この製品は、ハンズフリーでの文書化・検査機能に厳格な安全要件が課される危険環境を対象としている。ATEX認証製品のリリースは、規制の厳しい高リスク施設への導入障壁を下げることで、ラギッドウェアラブルセグメントを強化している。


B2Bエンタープライズおよび産業用ウェアラブル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、組織が業務用に購入するウェアラブルデバイスおよび関連ソフトウェア・サービスを対象とし、当該デバイスは産業・エンタープライズ環境における安全モニタリング、遠隔ガイダンス、研修、現場文書化などの業務を支援するものである。
対象範囲外:主に個人利用のために購入される消費者向けフィットネス・ライフスタイルウェアラブルは、同じハードウェアが業務用に転用可能であっても対象から除外される。
セグメンテーション概要
- デバイスタイプ別
- HMD
- リストウェア
- スマートグラス
- スマート衣類・身体センサー
- ウェアラブルカメラ
- その他のデバイスタイプ
- エンドユーザー産業別
- IT・通信
- ヘルスケア
- 小売・電子商取引
- 保険・金融サービス
- 製造
- 輸送・物流
- その他のエンドユーザー産業
- コンポーネント別
- センサー
- ディスプレイ・光学機器
- プロセッサー・メモリ
- 接続モジュール
- 電源・バッテリー
- ソフトウェアおよびサービス
- アプリケーション別
- リモートアシスタンスおよびワークフローガイダンス
- 作業者安全・健康モニタリング
- トレーニングおよびシミュレーション
- 予知保全
- 在庫・資産管理
- 品質検査および文書化
- 接続技術別
- Bluetooth / BLE
- Wi-Fi / Wi-Fi 6 / 6E
- 4G LTE / LTE-M / NB-IoT
- 5Gおよび5G RedCap
- UWBおよびショートレンジRF
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を構築し、採用率および価格設定の現実的な範囲を設定するために用いられた。労働力数については米国労働統計局、安全に関する文脈についてはOSHA、産業用接続性に関する指針についてはNIST、周波数帯およびプライベートネットワークの方向性についてはFCC、より広範な通信指標についてはITUの発行物といった、公的・公式な情報源に依拠した。
また、デバイスカテゴリー、典型的な構成、エンタープライズ契約のパッケージ化方法を理解するために、年次報告書、決算資料、製品資料も確認した。方向性の確認のため、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、そして導入発表の動向を把握するためのグローバル契約・入札情報フィードを利用した。これらの例は網羅的なものではなく、データ収集、検証、および調査内容の明確化のために他の多くの公開情報源も利用された。
一次インタビューおよび調査
一次調査は、導入に影響を与える人物、または日々の使用状況を目にする人物と直接対話することに重点を置き、公表された言説のみに依拠しない情報収集を行った。APAC、EMEA、アメリカ地域全域のデバイスエコシステム参加者、企業バイヤー、システム導入担当者、業界専門家を対象とし、その意見を用いて採用ペース、更新サイクル、フォームファクター別の現実的な価格動向を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):14% | APAC:46% |
| ミドルティア:55% | 機能/事業部門リーダー:40% | EMEA:30% |
| 小規模プレイヤー:19% | マネージャー:46% | アメリカ:24% |
市場規模算定と予測
市場規模算定は、トップダウン型の需要プールを用いて構築され、高暴露職種別の労働力とデジタル化されたワークフローの強度を対象ユーザーベースに変換し、その後採用率を用いてデバイスおよびソフトウェアの価値に変換した。次に、サンプリングされたサプライヤーの収益指標、チャネルチェック、および妥当な出荷量を乗じた典型的な平均販売価格帯を用いた選択的なボトムアップ近似によって裏付けを行い、これにより過大評価を修正した。
主要な入力要素には、対象産業における接続された労働者数、施設内でのプライベートLTEおよび5Gの展開時期、ヘッドマウントディスプレイやリストウェアといったデバイスタイプ間のミックスシフト、バッテリー寿命と耐久性に起因する更新サイクル、そしてハードウェア価値と継続的なソフトウェア・サービスの分割が含まれる。小規模地域やニッチなデバイスタイプでボトムアップの信号が不十分な場合、類似産業からの普及率プロキシを用い、専門家の意見を反映して調整した。
予測にあたっては、企業のデジタル化予算と安全コンプライアンスの勢いを基盤としたベースケースを用いたシナリオ分析を行い、続いて接続性の準備状況と平均価格の進展に関する感度分析を実施した。前提は、年次で追跡可能かつ更新時に再確認できるよう、シンプルに保たれている。
データ検証と更新サイクル
算出結果は複数の検証手順を通じて確認された。まずデバイス、部品、用途間の内部整合性テストを行い、その後労働力規模やエンタープライズ技術支出の方向性に対する外部との整合性確認へと進んだ。ある地域やデバイスタイプに異常な変動が見られた場合、採用、価格設定、更新時期の背後にある入力データを再検証し、必要に応じて専門家に再度連絡を取り、変化の内容を確認した。
承認前には、算出手順と前提が明確に追跡できるよう、2回目のアナリストレビューが実施される。レポートは毎年更新され、主要な規制動向、接続性の変化、急激な需要変動など重大な事象が発生した場合には随時更新が行われる。提供前には最新の入手可能な情報を反映するための再確認作業が実施される。
Mordor Intelligenceが算出したB2Bエンタープライズ・産業用ウェアラブル市場推計値と他の公表推計値との比較
エンタープライズ・産業用ウェアラブルに関する公表済み市場規模は、タイトルが似ていても必ずしも一致しない。これは通常、何が含まれているか、価格の扱い方、そして予測の真の基準年をどの年とするかに起因する。また、ある調査が出荷実績の言説に重きを置き、別の調査が労働力や導入準備状況に需要を結び付けている場合にも差異が生じる。
一部の公表数値は、より広範なヘッドセット利用や緩やかに定義された企業向けウェアラブルを含む、より広いエンタープライズウェアラブルカテゴリーまで範囲を拡大している。Mordor Intelligenceにおいては、購入が明確にB2Bの職場利用ケースである場合にのみ価値を計上し、同じフォームファクターが存在していても消費者主導の需要は除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 20.44億米ドル(2025年) | |
| 業界出版社A | 16.40億米ドル(2025年) | 異なる基準設定と調査期間を用いており、初年度の規模算定は上場カテゴリー収益に重きを置く傾向があるように見え、これによりエンタープライズ導入に組み込まれたソフトウェアおよびサービスが過小に計上される可能性がある。 |
| 業界出版社B | 7.63億米ドル(2025年) | エンタープライズウェアラブルをより狭く追跡しており、産業用途の一部を除外している可能性がある。さらに、製品の枠組みは産業用とエンタープライズ用の需要プール全体というよりも、エンタープライズウェアラブルデバイスに近い。 |
数値の差異は主に対象範囲と、何が職場需要として計上されるかによって説明され、次いで継続的なソフトウェア・サービスがデバイスと並んでどのように扱われるかによる。需要プールを労働者導入の実態に結び付け、実用的な価格設定および採用に関する入力データと照合することで、最終的な数値は計画立案において透明性が高く再現可能なものとなっている。


レポートで回答される主要な質問
製造業におけるエンタープライズウェアラブルへの支出はどの程度の速さで成長していますか?
B2B エンタープライズ・産業用ウェアラブル市場における製造業の支出は、全体の27.45%のCAGRと並んで成長しており、2025年の収益の27.95%のシェアを占めています。
産業用ウェアラブルで最も勢いを増している接続オプションはどれですか?
プライベート5Gおよび5G RedCap接続が最も急速に成長しており、決定論的なレイテンシと信頼性を背景に2031年にかけて30.25%のCAGRが予測されています。
スマート衣類・身体センサーが新たな投資を集めている理由は何ですか?
リアルタイムの作業者安全監視に関する規制圧力と洗濯可能な繊維統合センサーの技術進歩が、スマート衣類・身体センサーの28.74%のCAGRを支えています。
エンタープライズARデバイスの採用における最大の障壁は何ですか?
エンタープライズセキュリティ認証と深いERP統合を備えたビジネスグレードアプリケーションの不足が、依然として最大のボトルネックです。
エッジAIはウェアラブルのパフォーマンスをどのように向上させますか?
5ワット未満で最大15TOPSを実現するチップセットにより、オンデバイスインフェレンスが可能になり、データローカライゼーション規則に準拠しながらレイテンシを削減し、バッテリー寿命を犠牲にしません。
最終更新日:



