
Taille et part du marché des pistons automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.05 Milliards de dollars |
| Taille du Marché (2031) | 3.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.25 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pistons automobiles par Mordor Intelligence
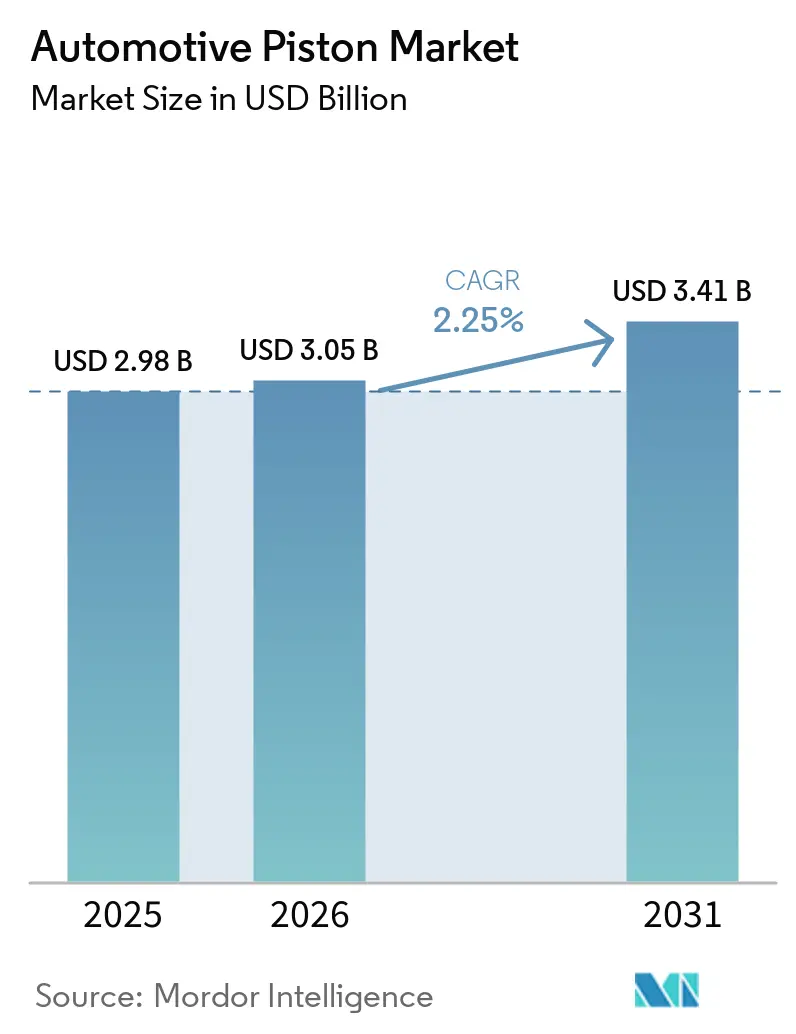
La taille du marché des pistons automobiles était évaluée à 2,98 milliards USD en 2025 et devrait croître de 3,05 milliards USD en 2026 à 3,41 milliards USD d'ici 2031, à un CAGR de 2,25 % sur la période 2026-2031. La robuste production de moteurs à combustion interne (MCI) dans les économies émergentes maintient les volumes stables même à mesure que l'électrification progresse dans les régions développées, garantissant que le marché des pistons automobiles demeure un important réservoir de valeur. Les conceptions légères en aluminium avec des revêtements avancés deviennent la norme, car elles aident les constructeurs automobiles à respecter des réglementations d'émissions plus strictes tout en préservant les performances. Les variantes en acier gagnent du terrain dans les prototypes de MCI à hydrogène à haute température, offrant aux fournisseurs une couverture contre les évolutions futures des carburants. Le vieillissement croissant des véhicules dans les grandes flottes soutient un marché de l'après-vente dynamique, ajoutant de la résilience au marché des pistons automobiles grâce à la demande de remplacement.
Principaux enseignements du rapport
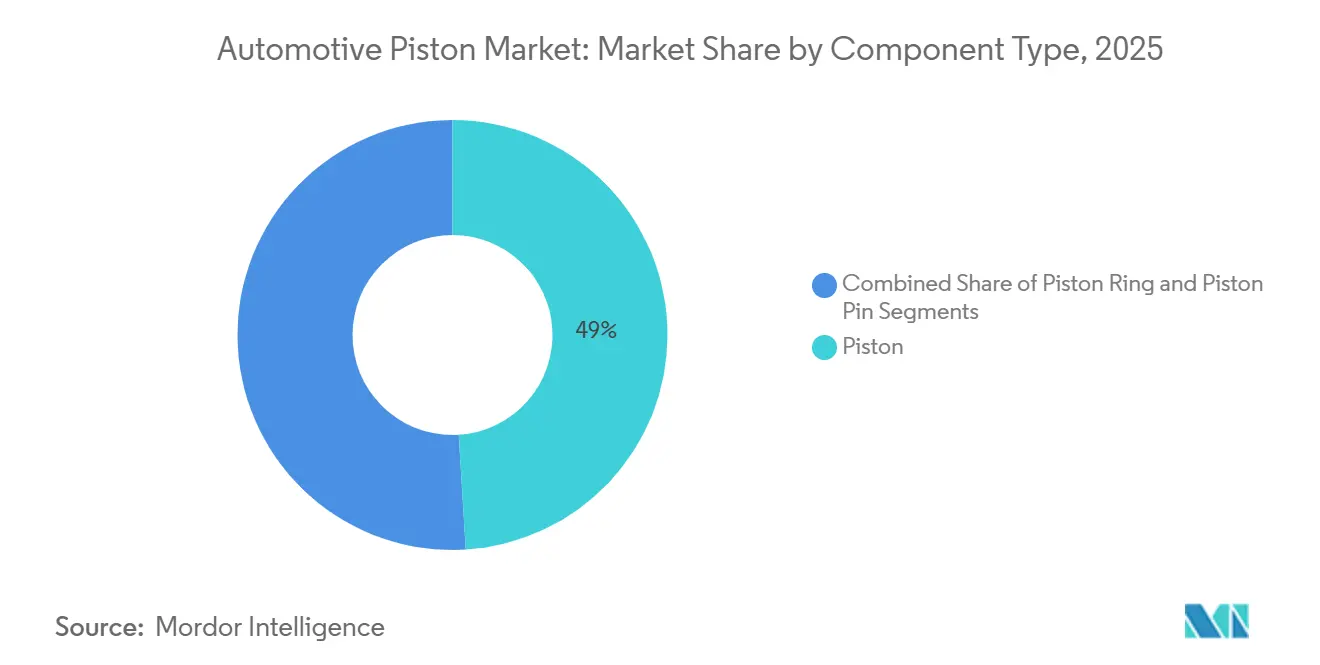
- Par type de composant, les pistons ont capturé 49,02 % de la part de marché des pistons automobiles en 2025, tandis que les axes de piston devraient afficher le CAGR le plus rapide, à 3,84 %, d'ici 2031.
- Par type de revêtement, les revêtements barrière thermique ont dominé avec 42,34 % de la part de marché des pistons automobiles en 2025, et les revêtements lubrifiants à film sec devraient progresser à un CAGR de 3,29 % d'ici 2031.
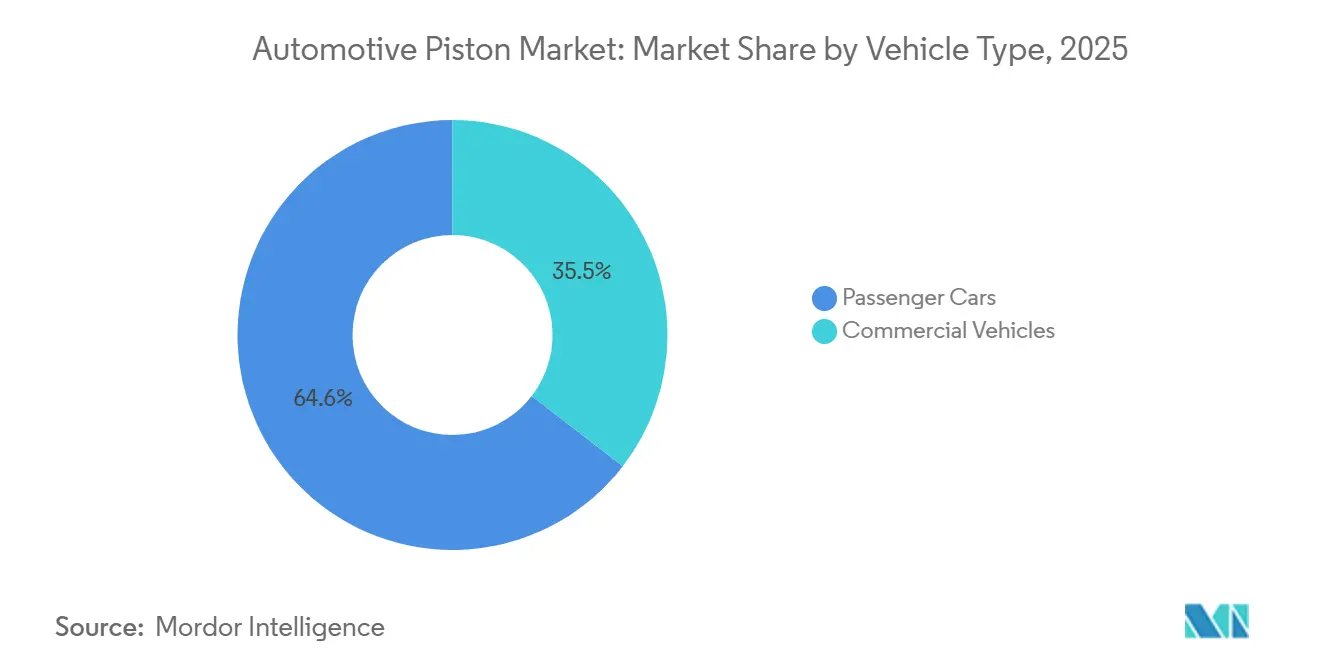
- Par type de véhicule, les voitures particulières détenaient 64,55 % de la part de marché des pistons automobiles en 2025, tandis que les véhicules commerciaux devraient enregistrer le CAGR le plus élevé, à 2,66 %, d'ici 2031.
- Par type de matériau, l'aluminium dominait avec 73,24 % de la part de marché des pistons automobiles en 2025, mais l'acier devrait croître au rythme le plus rapide, avec un CAGR de 2,44 % d'ici 2031.
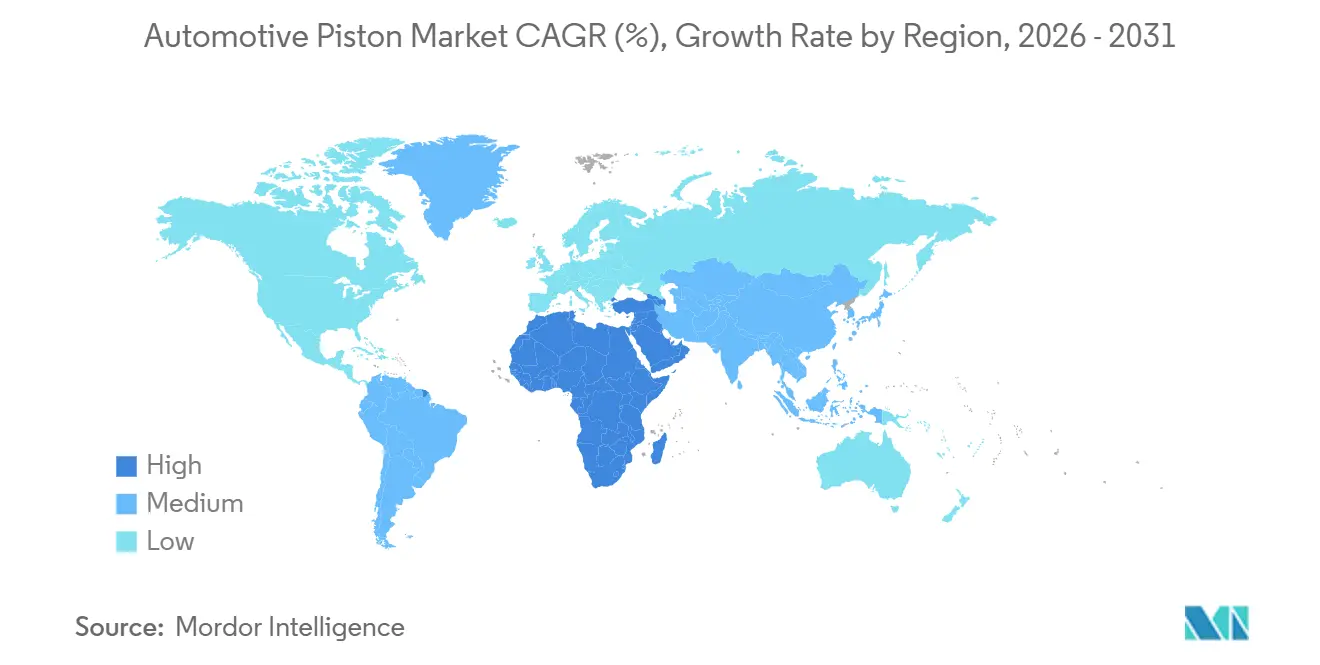
- Par géographie, l'Asie-Pacifique commandait 47,71 % de la part de marché des pistons automobiles en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 2,52 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des pistons automobiles
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande continue de véhicules à moteur à combustion interne | +1.2% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Pistons en aluminium léger et pistons revêtus | +0.9% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance du parc automobile | +0.8% | Mondial, avec des retombées sur les marchés matures | Long terme (≥ 4 ans) |
| Prototypes de moteurs à combustion interne à hydrogène | +0.7% | Europe, Japon, certains programmes en Amérique du Nord | Long terme (≥ 4 ans) |
| Revêtements de jupe à faible frottement | +0.6% | Amérique du Nord et Union européenne, cœur de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pistons personnalisés imprimés en 3D | +0.4% | Mondial, avec des gains précoces dans le sport automobile et les segments premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande continue de véhicules à MCI dans les marchés émergents
Les économies émergentes dépendent encore des groupes motopropulseurs à MCI, car l'infrastructure de recharge reste limitée et l'accessibilité financière des véhicules est cruciale. L'Inde a exporté plus de 858 000 véhicules au cours de l'exercice fiscal 2025, dont la plupart sont des modèles à essence ou flex-fuel desservant l'Afrique et l'Amérique du Sud[1]Les exportations de voitures indiennes atteignent un record de 858 000 unités en 2025 avec une croissance de 15 %,
Équipe Acko Drive, ackodrive.com. La Chine suit une approche à double voie, maintenant les exportations de MCI tout en faisant évoluer les ventes intérieures vers des plateformes électriques à batterie. Le programme éthanol du Brésil et les flottes de taxis au GNC d'Argentine prolongent la durée de vie des moteurs équipés de pistons, soutenant la demande régionale. Les fournisseurs disposant d'usines à Uttar Pradesh, São Paulo ou Monterrey peuvent répondre efficacement à ces volumes. Le marché des pistons automobiles en bénéficie, car les acheteurs à faibles revenus dans ces régions privilégient la technologie MCI éprouvée par rapport aux alternatives plus récentes.
Des émissions strictes poussent vers des pistons en aluminium légers et revêtus
La législation Euro 7, en vigueur à partir de novembre 2026, et les prochaines normes Bharat Stage 7 poussent les constructeurs automobiles vers des pistons plus légers et mieux refroidis qui réduisent les émissions de NOx et de particules. Les pistons en aluminium avec des couronnes barrière thermique abaissent les températures de pointe et permettent une compression plus élevée sans cliquetis. Les revêtements de jupe infusés de disulfure de molybdène réduisent les frottements au démarrage à froid, contribuant à la conformité des émissions moyennes de CO₂ des flottes en Europe et aux États-Unis. Ces réglementations encouragent des cycles de renouvellement technologique rapides, créant de nouvelles opportunités contractuelles pour les spécialistes des pistons revêtus. À mesure que des règles similaires se multiplient en Asie du Sud-Est et en Amérique du Sud, le marché des pistons automobiles déploie ces solutions sur plusieurs continents.
Croissance du parc automobile stimulant le remplacement des pistons sur le marché de l'après-vente
L'âge moyen des véhicules aux États-Unis a atteint 12,8 ans en 2025, augmentant la demande de pièces de révision telles que les pistons et les segments[2]L'âge moyen des véhicules aux États-Unis atteint 12,8 ans en 2025,
Team-BHP.com, www.team-bhp.com. Des tendances similaires en Europe et au Japon prolongent les cycles d'entretien des moteurs même si les nouvelles ventes plafonnent. Les garages indépendants commandent des kits axe-piston-segment qui simplifient le stockage et réduisent le temps de main-d'œuvre. Les catalogues en ligne accélèrent la livraison, permettant aux marques plus petites de rivaliser avec les équipementiers de rang 1 sur les délais. Par conséquent, le segment de l'après-vente du marché des pistons automobiles protège les fournisseurs des fluctuations de production des équipementiers.
Les prototypes de moteurs à combustion interne à hydrogène nécessitent des pistons en acier haute température
Toyota, Cummins et Daimler Trucks ont démontré des moteurs alimentés à l'hydrogène fonctionnant à des températures de combustion plus élevées que le diesel. Les pistons en acier au chrome-molybdène résistent à cette chaleur et à la fragilisation par l'hydrogène, ce qui en fait l'option privilégiée dans les flottes pilotes. Les premiers essais en compétition automobile montrent une durabilité acceptable sur des cycles d'utilisation prolongés, et des essais commerciaux sur des camions lourds sont en cours. Bien que les volumes restent faibles, la feuille de route de développement signale une nouvelle niche où l'acier peut supplanter l'aluminium. Les fournisseurs prêts à certifier des conceptions compatibles avec l'hydrogène bénéficieront d'un avantage de premier entrant à mesure que l'infrastructure se développe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Accélération de la pénétration des véhicules électriques | -1.5% | Europe, Chine, certains marchés d'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Réduction de la cylindrée des moteurs | -1.1% | Mondial, avec une concentration sur les marchés développés | Court terme (≤ 2 ans) |
| Désactivation de cylindres | -0.8% | Amérique du Nord et Union européenne, expansion vers l'Asie | Moyen terme (2 à 4 ans) |
| Dépenses d'investissement des équipementiers | -0.6% | Stratégies mondiales des équipementiers | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'accélération de la pénétration des véhicules électriques cannibalise les volumes de moteurs à combustion interne
Les véhicules électriques à batterie ont capturé environ 35 % des nouvelles immatriculations en Chine et environ 20 % en Europe au cours de 2025, déplaçant directement la demande de véhicules à pistons. Tesla, BYD et d'autres fabricants de véhicules électriques augmentent leurs capacités, et les équipementiers historiques réallouent des capitaux pour tenir leurs engagements de neutralité carbone. Moins de véhicules à MCI signifie moins de pistons, tant sur les canaux équipementiers que sur le marché de l'après-vente. L'impact sur les revenus est le plus sévère dans les régions offrant des incitations à l'achat ou des mandats zéro émission. Les fournisseurs compensent ce déclin en ciblant les marchés à adoption plus lente des véhicules électriques, mais la pression globale sur le marché des pistons automobiles reste significative.
La réduction de la cylindrée des moteurs réduit le nombre de pistons par véhicule
Les moteurs turbocompressés à trois et quatre cylindres remplacent les plus grands blocs à six cylindres, réduisant le contenu en pistons jusqu'à la moitié par véhicule. Les constructeurs automobiles atteignent leurs objectifs d'économie de carburant tout en préservant la puissance, mais les fournisseurs de composants vendent moins de pièces par moteur. En réponse, les fabricants de pistons ajoutent de la valeur via des revêtements multizone et des ensembles axe-segment intégrés. Ces produits à marges plus élevées atténuent la perte de volume sans l'éliminer, de sorte que cette contrainte persiste tout au long de la période de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Composant : Les Axes de Précision Surpassent les Pistons Principaux
Les pistons représentaient la plus grande part, soit 49,02 % du chiffre d'affaires des composants en 2025, ancrant la part de marché des pistons automobiles pour cette segmentation. Les fournisseurs continuent d'affiner la géométrie de la couronne et les profils de jupe pour gérer la chaleur et réduire les frottements dans le cadre de régimes d'émissions plus stricts. Les efforts de conception se concentrent sur la réduction du poids pour s'adapter à des pressions de cylindre plus élevées dans les moteurs à cylindrée réduite. Les pistons restent ainsi l'épine dorsale volumique malgré la pression vers l'électrification. Les fabricants de rang 1 s'appuient sur des fonderies mondiales pour assurer une livraison en flux tendu aux usines d'assemblage à haut volume.
Les axes de piston ont enregistré le CAGR le plus rapide, à 3,84 %, les équipementiers adoptant des variantes revêtues DLC et cémentées pour les plateformes turbocompressées. Cette amélioration augmente la durée de vie en fatigue et permet des régimes plus élevés sans grippage. Les acheteurs du marché de l'après-vente privilégient les kits complets axe-segment qui rationalisent le travail de révision. La collaboration industrielle avec les spécialistes du revêtement accélère les cycles de qualification et raccourcit le délai de mise sur le marché. À mesure que la valeur se déplace vers les axes de haute précision, les producteurs de niche plus petits trouvent de l'espace pour se différencier.


Par Type de Revêtement : La Réduction des Frottements Stimule l'Adoption des Films Secs
Les revêtements barrière thermique ont dominé avec 42,34 % de la part de marché des pistons automobiles en 2025, renforçant leur rôle dans l'isolation des couronnes de pistons et la stabilisation de la combustion. Ces couches à base de céramique contribuent à respecter les normes PN10 dans Euro 7 et les prochaines règles de l'EPA. Les équipementiers privilégient la durabilité au détriment du coût, accordant des contrats pluriannuels aux fournisseurs éprouvés. L'intégration avec des pistons en aluminium légers réduit la masse tout en préservant la protection thermique. La certification selon les protocoles de laboratoire mondiaux est devenue une condition d'entrée.
Les revêtements lubrifiants à film sec ont établi le rythme avec un CAGR de 3,29 %, le plus rapide dans ce segment. Les mélanges de disulfure de molybdène réduisent les frottements aux limites lors des démarrages à froid, contribuant à la réduction des émissions moyennes de CO₂ des flottes. Les nouvelles formulations chimiques utilisent du disulfure de tungstène et des nanofeuillets de graphite pour prolonger la durée de vie sous des charges plus élevées. Les revêtements multicouches combinent des propriétés d'évacuation de l'huile, augmentant ainsi la densité fonctionnelle par unité de surface. À mesure que les constructeurs automobiles recherchent chaque gramme de réduction de CO₂, le marché des pistons automobiles récompense les fournisseurs offrant des gains de réduction de frottement validés.
Par Type de Véhicule : Les Flottes Allongent les Cycles d'Utilisation
Les voitures particulières ont dominé, avec 64,55 % de la part de marché des pistons automobiles en 2025, représentant la majeure partie de la taille du marché des pistons automobiles par type de véhicule. Cependant, l'électrification érode cette base le plus rapidement en Europe et dans les zones côtières de Chine. Les architectures hybrides à MCI ralentissent le déclin en conservant des moteurs à plus faible cylindrée aux côtés des motorisations électriques. Les pistons dans les hybrides font face à des cycles fréquents de démarrage-arrêt, ce qui incite à mettre l'accent sur les revêtements à faible usure. À mesure que les réglementations se durcissent davantage, les constructeurs automobiles pourraient orienter les petites voitures vers une électrification totale, réduisant le volume futur de pistons dans cette catégorie.
Les véhicules commerciaux ont affiché le CAGR le plus fort, à 2,66 %, portés par des acheteurs axés sur la durabilité dans les segments du fret et des usages professionnels. Des exigences de couple plus élevées justifient l'utilisation de pistons en aluminium forgé ou en acier, augmentant ainsi le prix de vente moyen. Des jalons réglementaires tels que l'EPA 2027 et Euro VII poussent les flottes vers des solutions MCI plus propres plutôt que vers une transition totale vers les véhicules électriques, en particulier pour les cycles de service longue distance. Les fournisseurs répondent à ce besoin avec des couronnes haute température et des bossages d'axe renforcés. Le modèle économique favorise des intervalles de maintenance prolongés, stimulant les ventes d'ensembles de pistons premium.
Par Type de Matériau : L'Acier s'Impose dans les Niches à Haute Température
L'aluminium détenait une part dominante de 73,24 % du marché des pistons automobiles en 2025, maintenant son leadership par matériau. Les alliages riches en silicium contrôlent la dilatation thermique, les rendant idéaux pour les moteurs à essence et diesel grand public. Le moulage sous pression rentable soutient une livraison à haut volume. La recyclabilité des matériaux s'aligne également sur les objectifs d'empreinte carbone des équipementiers. Les équipes d'approvisionnement concluent des contrats pluriannuels pour éviter les fluctuations des prix des alliages.
L'acier a affiché le CAGR le plus rapide, à 2,44 %, propulsé par les prototypes à hydrogène et diesel à haute charge nécessitant une tolérance aux températures élevées. Le forgeage avancé et le durcissement sélectif réduisent les pénalités de poids tout en conservant la résistance. Les programmes de sport automobile valident la durée de vie en fatigue sous des plages de régime extrêmes, fournissant des preuves pour les flottes commerciales. Les concepts de pistons hybrides combinent une jupe en aluminium avec une couronne en acier pour équilibrer la masse et la résistance à la chaleur. Ces innovations créent une niche rentable au sein du marché plus large des pistons automobiles.
Analyse géographique
L'Asie-Pacifique représentait 47,71 % de la part de marché des pistons automobiles en 2025, soulignant son rôle central sur le marché. Les lignes d'assemblage orientées vers l'exportation de l'Inde expédient des voitures compactes à essence vers l'Afrique et l'Amérique du Sud, prolongeant la demande mondiale de MCI. La Chine maintient une production de MCI à grande échelle pour les partenaires de la Ceinture et Route, même si les ventes intérieures s'orientent vers les véhicules électriques. Le Japon met l'accent sur les initiatives hybrides et à hydrogène, nécessitant des pistons usinés avec précision et des revêtements spécialisés. Les fournisseurs régionaux investissent dans des lignes de production doubles pour gérer à la fois l'aluminium coulé économique et les produits revêtus premium.
L'Europe et l'Amérique du Nord sont des marchés matures mais restent essentiels grâce à des mandats d'émissions stricts et à d'importantes flottes de l'après-vente. Les normes Euro 7 et EPA 2027 obligent les équipementiers à affiner les chambres de combustion, maintenant l'innovation en matière de pistons malgré la baisse des volumes. Le vieillissement des parcs de véhicules stimule les ventes de remplacement, protégeant les fournisseurs de la volatilité des ventes de nouveaux véhicules. Les injections de capitaux, telles que les récentes mises à niveau de General Motors pour ses usines de moteurs en V, confirment une transition longue plutôt qu'une sortie abrupte du MCI — les équipementiers de rang 1 locaux assurent leur rentabilité en proposant des revêtements à valeur ajoutée et une distribution rapide sur le marché de l'après-vente.
Le Moyen-Orient et l'Afrique, dont la croissance est prévue à un CAGR de 2,52 %, et l'Amérique du Sud offrent un potentiel de volume supplémentaire, car l'électrification est en retard en raison des contraintes d'infrastructure et d'accessibilité financière. La flotte éthanol du Brésil et les taxis au GNC d'Argentine nécessitent des pistons à haute compression résistants aux carburants corrosifs. Les flottes financées par le pétrole dans les États du Golfe renouvellent les véhicules à MCI sur des cycles plus courts, soutenant les kits d'assemblage équipementiers et les pièces de l'après-vente. Les fournisseurs disposant d'installations au Mexique ou en Afrique du Sud tirent parti des accords commerciaux pour servir efficacement les deux continents. Collectivement, ces régions émergentes élargissent la croissance du marché des pistons automobiles à mesure que les économies avancées pivotent vers des groupes motopropulseurs électrifiés.

Paysage concurrentiel
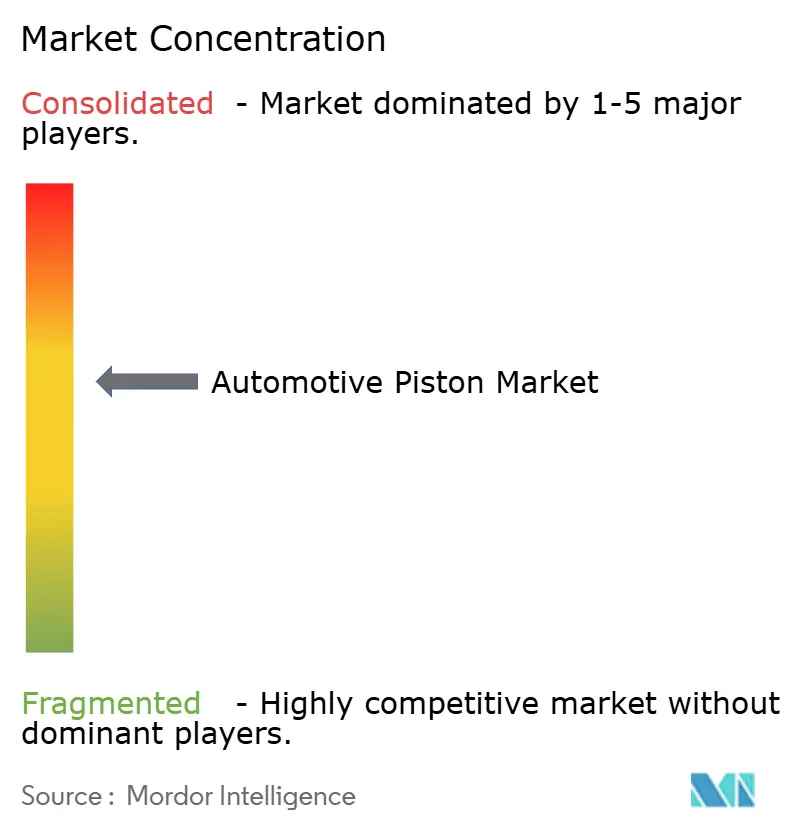
Le marché des pistons automobiles présente une fragmentation modérée, avec une poignée d'entreprises de rang 1 façonnant les feuilles de route technologiques. Mahle, Tenneco, Rheinmetall (après avoir cédé ses actifs de petits pistons à Comitans Capital), Aisin et Shriram Pistons occupent des positions influentes. En février 2026, Aisin a élargi son fonds de capital-risque de 100 millions USD pour identifier des startups dans les domaines des batteries et des matériaux. En avril 2025, Tenneco s'est associé au Fonds Apollo X pour renforcer son bilan tout en poursuivant ses investissements dans son activité Air Propre.
Les collaborations technologiques accélèrent la différenciation. Mahle, Porsche et Trumpf ont produit des pistons imprimés en 3D qui réduisent le poids et améliorent le refroidissement, validant la fabrication additive à l'échelle des équipementiers. Shriram Pistons a été rebaptisé SPR Auto Technologies et a acquis les unités indiennes de Grupo Antolin pour se diversifier au-delà du MCI, élargissant ainsi sa stratégie de résilience. Burgess-Norton s'appuie sur des usines réparties sur quatre continents pour fournir des axes localisés en flux tendu, défiant les concurrents plus importants sur l'agilité logistique.
Les nouveaux entrants sur le marché font face à des coûts de certification plus élevés, car les tests de revêtement ISO 6621 et de frottement ASTM D7421 deviennent des exigences de base. Les fournisseurs disposant de laboratoires internes obtiennent une validation plus rapide, raccourcissant les cycles de développement. Les entreprises de niche axées sur les pistons en acier prêts pour l'hydrogène ou les kits intégrés axe-segment peuvent gagner des parts là où les grands acteurs établis privilégient l'électrification. L'intensité concurrentielle se concentre donc sur la spécialisation et la rapidité plutôt que sur la pure échelle, maintenant le marché des pistons automobiles dynamique tout au long de l'horizon de prévision.
Leaders du secteur des pistons automobiles
Mahle GmbH
Tenneco Inc.
Rheinmetall AG
Aisin Corporation
Shriram Pistons and Rings Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : IPD a élargi sa gamme de kits de pistons Detroit 60 Series pour les clients du marché de l'après-vente pour usage intensif. Son portefeuille de distribution de soupapes comprend des soupapes, des guides, des sièges, des ressorts, des verrous, des sièges de ressorts, des rotocoils et des joints de tige pour des performances fiables sous charge élevée.
- Mars 2026 : SPR Auto Technologies a modifié ses statuts constitutifs pour inclure les activités liées aux véhicules électriques et la fabrication de composants avancés, notamment des pistons, des paliers de moteur, des bielles, des ensembles d'engrenages et autres.


Portée du rapport mondial sur le marché des pistons automobiles
Le marché des pistons automobiles est analysé selon le type de composant, le type de revêtement, le type de véhicule, le type de matériau et la région.
Par type de composant, le marché est segmenté en Piston, Segment de piston et Axe de piston. Par type de revêtement, les catégories comprennent l'Évacuation d'huile, la Lubrification à film sec et la Barrière thermique. Par type de véhicule, le marché couvre les Voitures particulières et les Véhicules commerciaux. Par type de matériau, les segments sont l'Aluminium et l'Acier. Par géographie, le marché est analysé en Amérique du Nord (États-Unis, Canada, Reste de l'Amérique du Nord), en Amérique du Sud (Brésil, Argentine, Reste de l'Amérique du Sud), en Europe (Royaume-Uni, Allemagne, Espagne, Italie, France, Russie, Reste de l'Europe), en Asie-Pacifique (Inde, Chine, Japon, Corée du Sud, Reste de l'Asie-Pacifique) et au Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud, Reste du Moyen-Orient et Afrique).
Les prévisions de marché sont généralement fournies en termes de Valeur (USD) et de Volume (Unités).
| Piston |
| Segment de piston |
| Axe de piston |
| Anti-adhérence à l'huile |
| Lubrification à film sec |
| Barrière thermique |
| Voitures particulières |
| Véhicules commerciaux |
| Aluminium |
| Acier |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de composant | Piston | |
| Segment de piston | ||
| Axe de piston | ||
| Par type de revêtement | Anti-adhérence à l'huile | |
| Lubrification à film sec | ||
| Barrière thermique | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par type de matériau | Aluminium | |
| Acier | ||
| Par région | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des pistons automobiles d'ici 2031 ?
Il est prévu qu'il atteigne 3,41 milliards USD d'ici 2031 à un CAGR de 2,25 % sur la période 2026-2031.
Quelle région domine actuellement la demande mondiale de pistons ?
L'Asie-Pacifique est en tête avec une part de 47,71 % en 2025, car la Chine et l'Inde fabriquent encore des volumes élevés de véhicules à MCI.
Quel type de revêtement gagne le plus rapidement des parts de marché ?
Les revêtements lubrifiants à film sec affichent le CAGR le plus élevé de 3,29 % car les constructeurs automobiles réduisent les frottements pour atteindre leurs objectifs d'économie de carburant.
Quel segment de matériau est le point chaud de croissance ?
Les pistons en acier, bien qu'actuellement un segment minoritaire, devraient croître à un CAGR de 2,44 % en raison des exigences de tolérance thermique plus élevées des moteurs à hydrogène et des moteurs à usage intensif.
Quel matériau gagne du terrain face aux pistons en aluminium ?
Les pistons en acier sont le segment de matériau à la croissance la plus rapide, progressant à un CAGR de 2,41 %.
Dernière mise à jour de la page le:



