
Tamaño y Participación del Mercado de Pistones Automotrices
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.25 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pistones Automotrices por Mordor Intelligence
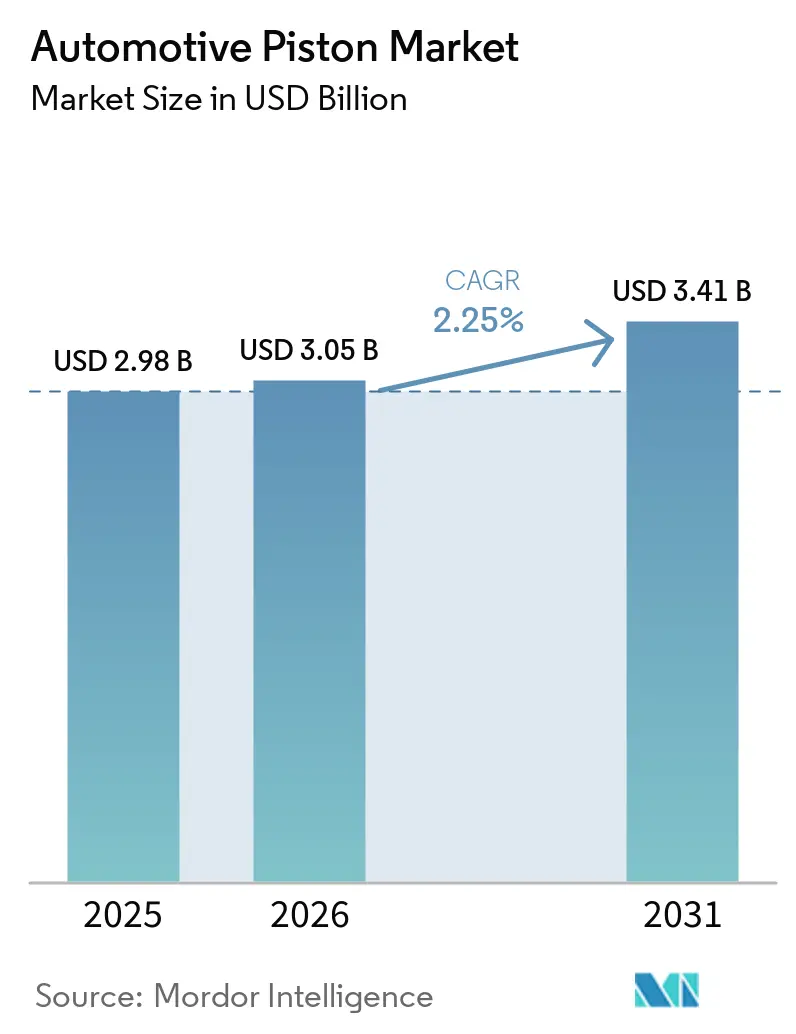
El tamaño del mercado de pistones automotrices fue valorado en 2,98 mil millones de USD en 2025 y se espera que crezca desde 3,05 mil millones de USD en 2026 hasta 3,41 mil millones de USD para 2031, a una CAGR del 2,25% durante el período 2026-2031. La sólida producción de motores de combustión interna (MCI) en las economías emergentes mantiene los volúmenes estables incluso a medida que la electrificación avanza en las regiones desarrolladas, lo que garantiza que el mercado de pistones automotrices siga siendo un importante conjunto de valor. Los diseños de aluminio ligero con recubrimientos avanzados se están convirtiendo en estándar porque ayudan a los fabricantes de automóviles a cumplir con regulaciones de emisiones más estrictas mientras preservan el rendimiento. Las variantes de acero están ganando terreno en prototipos de MCI de hidrógeno de alta temperatura, lo que brinda a los proveedores una cobertura ante futuros cambios de combustible. El aumento de la antigüedad de los vehículos en las principales flotas sostiene un mercado de posventa saludable, añadiendo resiliencia al mercado de pistones automotrices a través de la demanda de reemplazo.
Conclusiones Clave del Informe
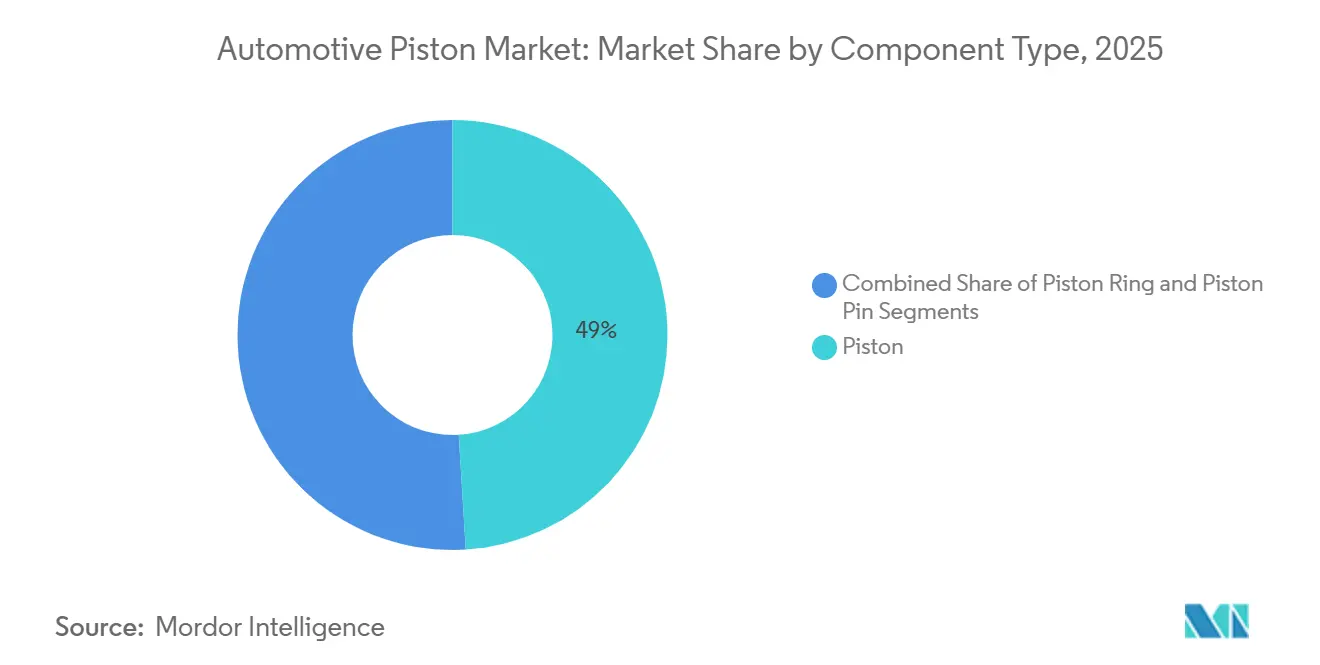
- Por tipo de componente, los pistones capturaron el 49,02% de la cuota del mercado de pistones automotrices en 2025, mientras que se proyecta que los pasadores de pistón registren la CAGR más rápida del 3,84% hasta 2031.
- Por tipo de recubrimiento, los recubrimientos de barrera térmica lideraron con el 42,34% de la cuota del mercado de pistones automotrices en 2025, y se prevé que los recubrimientos de lubricación de película seca avancen a una CAGR del 3,29% hasta 2031.
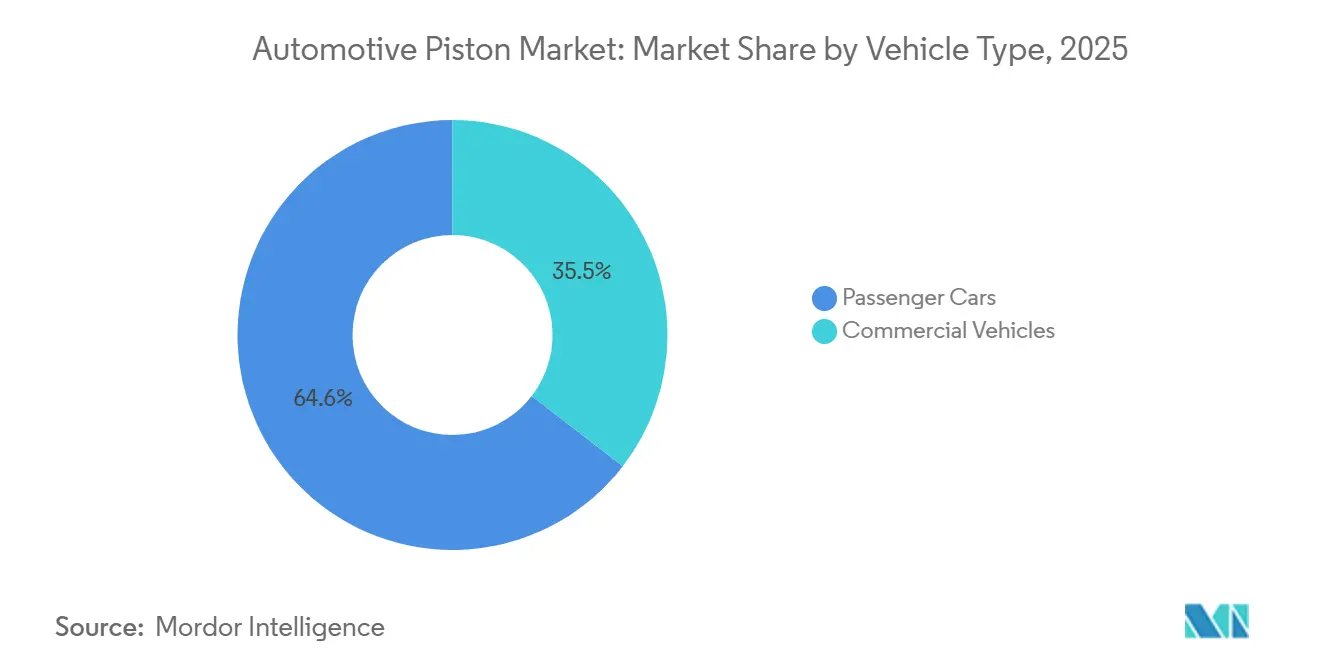
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron el 64,55% de la cuota del mercado de pistones automotrices en 2025, mientras que los vehículos comerciales están previstos para registrar la CAGR más alta del 2,66% hasta 2031.
- Por tipo de material, el aluminio dominó con el 73,24% de la cuota del mercado de pistones automotrices en 2025, pero se espera que el acero crezca a la tasa más rápida, con una CAGR del 2,44% hasta 2031.
- Por geografía, Asia-Pacífico comandó el 47,71% de la cuota del mercado de pistones automotrices en 2025, mientras que se prevé que Oriente Medio y África se expandan a una CAGR del 2,52% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pistones Automotrices
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Continua de Vehículos de Combustión Interna | +1.2% | Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Pistones de Aluminio Ligero y Revestidos | +0.9% | Global, con ganancias tempranas en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento del Parque Vehicular | +0.8% | Global, con desbordamiento hacia mercados maduros | Largo plazo (≥ 4 años) |
| Prototipos de Motor de Hidrógeno de Combustión Interna | +0.7% | Europa, Japón, programas selectos en América del Norte | Largo plazo (≥ 4 años) |
| Revestimientos de Falda de Baja Fricción | +0.6% | América del Norte y la UE, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Pistones Personalizados Impresos en 3D | +0.4% | Global, con ganancias tempranas en automovilismo deportivo y segmentos premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Continua de Vehículos con MCI en Mercados Emergentes
Las economías emergentes aún dependen de los trenes de potencia de MCI porque la infraestructura de carga sigue siendo limitada y la asequibilidad de los vehículos es crucial. India exportó más de 858.000 vehículos en el ejercicio fiscal 2025, la mayoría de ellos modelos de gasolina o combustible flexible que sirven a África y América del Sur[1]Las exportaciones de automóviles de India alcanzan un récord de 858.000 unidades en 2025 con un crecimiento del 15%,
Equipo Acko Drive, ackodrive.com. China sigue un enfoque de doble vía, manteniendo las exportaciones de MCI en flujo incluso mientras las ventas internas se desplazan hacia plataformas eléctricas de batería. El programa de etanol de Brasil y las flotas de taxis de GNC de Argentina prolongan la vida útil de los motores equipados con pistones, apoyando la demanda regional. Los proveedores con plantas en Uttar Pradesh, São Paulo o Monterrey pueden satisfacer este volumen de manera eficiente. El mercado de pistones automotrices se beneficia porque los compradores de bajos ingresos en estas regiones priorizan la tecnología MCI probada sobre las alternativas más nuevas.
Emisiones Estrictas que Impulsan Pistones de Aluminio Ligero y Recubiertos
La legislación Euro 7, vigente a partir de noviembre de 2026, y las próximas normas Bharat Stage 7 están impulsando a los fabricantes de automóviles hacia pistones más ligeros y con mejor refrigeración que reducen las emisiones de NOx y partículas. Los pistones de aluminio con coronas de barrera térmica reducen las temperaturas máximas y permiten una mayor compresión sin detonación. Los recubrimientos de falda infundidos con disulfuro de molibdeno reducen la fricción en el arranque en frío, contribuyendo al cumplimiento del CO₂ promedio de la flota en Europa y los Estados Unidos. Estas regulaciones fomentan ciclos rápidos de actualización tecnológica, creando nuevas oportunidades de contrato para los especialistas en pistones recubiertos. A medida que normas similares proliferan en el Sudeste Asiático y América del Sur, el mercado de pistones automotrices escala estas soluciones en múltiples continentes.
Crecimiento del Parque Vehicular que Impulsa el Reemplazo de Pistones en el Mercado de Posventa
La antigüedad promedio de los vehículos en los Estados Unidos alcanzó los 12,8 años en 2025, aumentando la demanda de piezas de revisión como pistones y aros[2]La antigüedad promedio de los vehículos en los EE. UU. sube a 12,8 años en 2025,
Team-BHP.com, www.team-bhp.com. Tendencias similares en Europa y Japón prolongan los ciclos de mantenimiento del motor incluso cuando las nuevas ventas se estancan. Los talleres independientes solicitan kits de pistón-pasador-aro que simplifican el almacenamiento y reducen el tiempo de mano de obra. Los catálogos en línea aceleran la entrega, permitiendo a las marcas más pequeñas competir con los proveedores de Nivel 1 en tiempo de entrega. En consecuencia, el segmento de posventa del mercado de pistones automotrices amortigua a los proveedores de las fluctuaciones en la producción de equipos originales.
Los Prototipos de Motor de Hidrógeno de Combustión Interna Necesitan Pistones de Acero de Alta Temperatura
Toyota, Cummins y Daimler Trucks han demostrado motores alimentados con hidrógeno que operan a temperaturas de combustión más altas que el diésel. Los pistones de acero al cromo-molibdeno soportan este calor y resisten la fragilización por hidrógeno, convirtiéndolos en la opción preferida en flotas piloto. Las primeras pruebas en el automovilismo de competición muestran una durabilidad aceptable durante ciclos de servicio prolongados, y los ensayos comerciales en camiones pesados están en marcha. Aunque los volúmenes siguen siendo pequeños, la hoja de ruta de desarrollo señala un nuevo nicho donde el acero puede desplazar al aluminio. Los proveedores preparados para certificar diseños compatibles con hidrógeno obtendrán ventaja de primer movimiento a medida que se desarrolle la infraestructura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Penetración de Vehículos Eléctricos | -1.5% | Europa, China, mercados selectos de América del Norte | Mediano plazo (2-4 años) |
| Reducción del Tamaño del Motor | -1.1% | Global, con concentración en mercados desarrollados | Corto plazo (≤ 2 años) |
| Desactivación de Cilindros | -0.8% | América del Norte y la UE, en expansión hacia Asia | Mediano plazo (2-4 años) |
| Gasto de Capital de los Fabricantes de Equipos Originales | -0.6% | Estrategias globales de los fabricantes de equipos originales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Aceleración de la Penetración de Vehículos Eléctricos Canibaliza los Volúmenes de Combustión Interna
Los vehículos eléctricos de batería capturaron aproximadamente el 35% de los nuevos registros en China y aproximadamente el 20% en Europa durante 2025, desplazando directamente la demanda de vehículos con pistones. Tesla, BYD y otros fabricantes de vehículos eléctricos están escalando su capacidad, y los fabricantes de equipos originales tradicionales están reasignando capital para cumplir con sus compromisos de neutralidad de carbono. Menos vehículos con MCI significan menos pistones tanto en los canales de equipos originales como de posventa. El impacto en los ingresos es más severo en las regiones que ofrecen incentivos de compra o mandatos de cero emisiones. Los proveedores están compensando este declive apuntando a mercados con una adopción más lenta de vehículos eléctricos, pero el lastre general sobre el mercado de pistones automotrices sigue siendo significativo.
La Reducción del Tamaño del Motor Disminuye el Número de Pistones por Vehículo
Los motores turboalimentados de tres y cuatro cilindros están reemplazando a las unidades más grandes de seis cilindros, reduciendo el contenido de pistones hasta a la mitad por vehículo. Los fabricantes de automóviles logran objetivos de economía de combustible mientras preservan la potencia, pero los proveedores de componentes venden menos piezas por motor. En respuesta, los fabricantes de pistones añaden valor mediante recubrimientos de múltiples zonas y conjuntos integrados de aro-pasador. Estos productos de mayor margen suavizan la pérdida de volumen pero no la eliminan, por lo que la restricción persiste durante el período de pronóstico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente: Los Pasadores de Precisión Superan a los Pistones Principales
Los pistones representaron la mayor cuota, el 49,02% de los ingresos por componentes de 2025, anclando la cuota del mercado de pistones automotrices para esta segmentación. Los proveedores continúan refinando la geometría de la corona y los perfiles de la falda para gestionar el calor y reducir la fricción bajo regímenes de emisiones más estrictos. Los esfuerzos de diseño se centran en la reducción de peso para acomodar presiones de cilindro más altas en motores de menor cilindrada. Los pistones siguen siendo, por tanto, la columna vertebral del volumen a pesar de la presión para electrificar. Los fabricantes de Nivel 1 aprovechan las fundiciones globales para garantizar la entrega justo a tiempo para las plantas de ensamblaje de alto volumen.
Los pasadores de pistón registraron la CAGR más rápida del 3,84% a medida que los fabricantes de equipos originales adoptan variedades con recubrimiento DLC y endurecimiento superficial para plataformas turboalimentadas. La actualización aumenta la vida útil a la fatiga y permite mayores RPM sin gripado. Los compradores del mercado de posventa prefieren kits completos de pasador-aro que agilizan la mano de obra de revisión. La colaboración de la industria con especialistas en recubrimientos acelera los ciclos de calificación y acorta el tiempo de comercialización. A medida que el valor se desplaza hacia pasadores de alta precisión, los productores de nicho más pequeños ganan espacio para diferenciarse.


Por Tipo de Recubrimiento: La Reducción de Fricción Impulsa la Adopción de Película Seca
Los recubrimientos de barrera térmica lideraron con un dominante 42,34% de la cuota del mercado de pistones automotrices en 2025, reforzando su papel en el aislamiento de las coronas de los pistones y la estabilización de la combustión. Estas capas a base de cerámica ayudan a cumplir con los estándares PN10 en Euro 7 y las próximas normas de la Agencia de Protección Ambiental. Los fabricantes de equipos originales priorizan la durabilidad sobre el costo, otorgando contratos plurianuales a proveedores probados. La integración con pistones de aluminio ligero reduce la masa mientras preserva la protección térmica. La certificación según los protocolos de laboratorio globales se ha convertido en un requisito de entrada.
Los recubrimientos de lubricación de película seca marcaron el ritmo con una CAGR del 3,29%, la más rápida dentro de este segmento. Las mezclas de disulfuro de molibdeno reducen la fricción de límite durante los arranques en frío, contribuyendo a un menor CO₂ promedio de la flota. Las químicas emergentes utilizan disulfuro de tungsteno y nanoescamas de grafito para extender la vida útil a cargas más altas. Los recubrimientos multicapa combinan propiedades de repulsión del aceite, aumentando así la densidad funcional por unidad de área. A medida que los fabricantes de automóviles buscan cada gramo de reducción de CO₂, el mercado de pistones automotrices recompensa a los proveedores que ofrecen ganancias validadas de reducción de fricción.
Por Tipo de Vehículo: Las Flotas Prolongan los Ciclos de Servicio
Los automóviles de pasajeros dominaron, con el 64,55% de la cuota del mercado de pistones automotrices en 2025, representando la mayor parte del tamaño del mercado de pistones automotrices por tipo de vehículo. Sin embargo, la electrificación erosiona esta base más rápidamente en Europa y la costa de China. Las arquitecturas híbridas de MCI ralentizan el descenso al retener motores de menor cilindrada junto con propulsores eléctricos. Los pistones en los híbridos enfrentan frecuentes ciclos de arranque-parada, lo que impulsa el énfasis en recubrimientos de bajo desgaste. A medida que las regulaciones se endurecen aún más, los fabricantes de automóviles pueden cambiar los automóviles pequeños a la electrificación total, reduciendo el volumen futuro de pistones en esta categoría.
Los vehículos comerciales registraron la CAGR más sólida del 2,66%, impulsados por compradores orientados a la durabilidad en los segmentos de carga y vocacional. Las mayores demandas de par justifican el uso de pistones de aluminio forjado o acero, elevando así el precio de venta promedio. Los hitos regulatorios como la norma EPA 2027 y Euro VII impulsan a las flotas hacia soluciones de MCI más limpias en lugar de un cambio total a los vehículos eléctricos, especialmente para los ciclos de trabajo de larga distancia. Los proveedores atienden esta necesidad con coronas de alta temperatura y cubos de pasador reforzados. El caso de negocio favorece los intervalos de mantenimiento extendidos, impulsando las ventas de conjuntos de pistones premium.
Por Tipo de Material: El Acero Entra en Nichos de Alta Temperatura
El aluminio mantuvo una cuota dominante del 73,24% del mercado de pistones automotrices en 2025, manteniendo su liderazgo por material. Las aleaciones ricas en silicio controlan la expansión térmica, lo que las hace ideales para motores de gasolina y diésel convencionales. La fundición a presión rentable respalda la entrega de alto volumen. La reciclabilidad del material también se alinea con los objetivos de huella de carbono de los fabricantes de equipos originales. Los equipos de adquisiciones aseguran contratos plurianuales para evitar las fluctuaciones en el precio de las aleaciones.
El acero registró la CAGR más rápida del 2,44%, impulsado por prototipos de hidrógeno y diésel de alta carga que requieren tolerancia a temperaturas elevadas. La forja avanzada y el endurecimiento selectivo reducen las penalizaciones de peso mientras conservan la resistencia. Los programas de automovilismo deportivo validan la vida útil a la fatiga bajo rangos extremos de revoluciones, proporcionando puntos de prueba para las flotas comerciales. Los conceptos de pistones híbridos combinan una falda de aluminio con una corona de acero para equilibrar la masa y la resistencia al calor. Estas innovaciones crean un nicho rentable dentro del mercado de pistones automotrices más amplio.
Análisis Geográfico
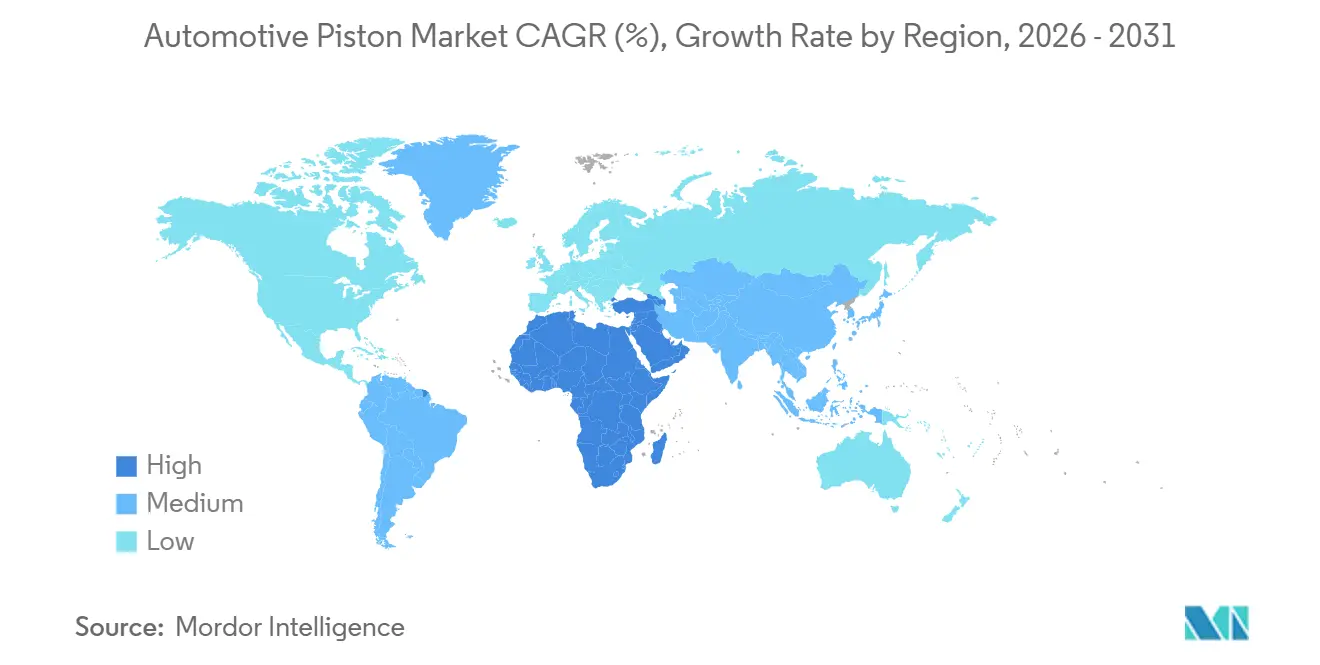
Asia-Pacífico representó el 47,71% de la cuota del mercado de pistones automotrices en 2025, subrayando su papel central en el mercado. Las líneas de ensamblaje orientadas a la exportación de India envían automóviles compactos de gasolina a África y América del Sur, prolongando la demanda global de MCI. China mantiene una producción de MCI a gran escala para los socios de la Iniciativa de la Franja y la Ruta, incluso cuando las ventas internas se inclinan hacia los vehículos eléctricos. Japón enfatiza las iniciativas de híbridos e hidrógeno, requiriendo pistones mecanizados con precisión con recubrimientos especializados. Los proveedores regionales invierten en líneas de producción duales para manejar tanto el aluminio fundido sensible al costo como los productos recubiertos premium.
Europa y América del Norte son mercados maduros pero siguen siendo críticos a través de estrictos mandatos de emisiones y considerables flotas de posventa. Las normas Euro 7 y EPA 2027 obligan a los fabricantes de equipos originales a refinar las cámaras de combustión, manteniendo viva la innovación en pistones a pesar de la caída de los volúmenes. El envejecimiento de las poblaciones de vehículos eleva las ventas de reemplazo, amortiguando a los proveedores de la volatilidad de los vehículos nuevos. Las inyecciones de capital, como las recientes actualizaciones de General Motors a las plantas de motores V, confirman una transición prolongada en lugar de una salida abrupta del MCI: los proveedores de Nivel 1 locales aseguran la rentabilidad ofreciendo recubrimientos de valor añadido y distribución rápida en el mercado de posventa.
Oriente Medio y África, con una previsión de crecimiento a una CAGR del 2,52%, y América del Sur ofrecen un potencial de volumen al alza porque la electrificación se retrasa debido a las limitaciones de infraestructura y asequibilidad. La flota de etanol de Brasil y los taxis de GNC de Argentina necesitan pistones de alta compresión resistentes a los combustibles corrosivos. Las flotas financiadas por el petróleo en los estados del Golfo renuevan los vehículos con MCI en ciclos más cortos, apoyando los kits de ensamblaje de equipos originales y las piezas de posventa. Los proveedores con instalaciones en México o Sudáfrica aprovechan los acuerdos comerciales para servir a ambos continentes de manera eficiente. Colectivamente, estas regiones emergentes amplían el crecimiento del mercado de pistones automotrices a medida que las economías avanzadas pivotan hacia trenes de potencia electrificados.

Panorama Competitivo
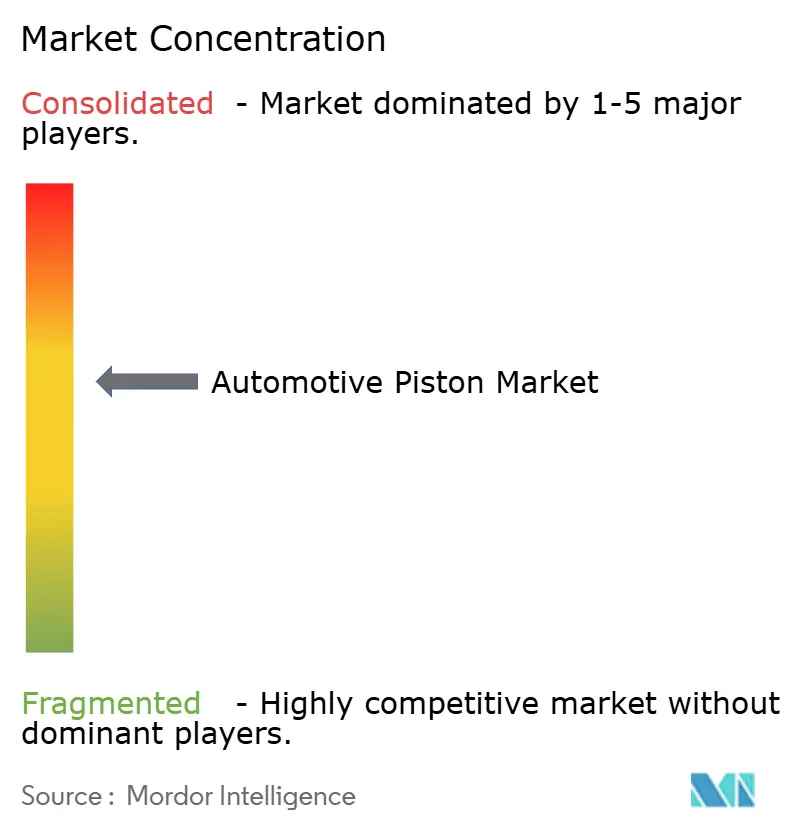
El mercado de pistones automotrices indica una fragmentación moderada, con un puñado de empresas de Nivel 1 que dan forma a las hojas de ruta tecnológicas. Mahle, Tenneco, Rheinmetall AG (Kolbenschmidt) (tras desinvertir activos de pistones pequeños a Comitans Capital), Aisin, y Shriram Pistons ocupan posiciones influyentes. En febrero de 2026, Aisin amplió su fondo de inversión de 100 millones de USD para identificar empresas emergentes de baterías y materiales. En abril de 2025, Tenneco se asoció con Apollo Fund X para fortalecer su balance mientras continuaba las inversiones en su negocio de Aire Limpio.
Las colaboraciones tecnológicas aceleran la diferenciación. Mahle, Porsche y Trumpf produjeron pistones impresos en 3D que reducen el peso y mejoran la refrigeración, validando la fabricación aditiva a escala de fabricante de equipos originales. Shriram Pistons se rebautizó como SPR Auto Technologies y adquirió las unidades indias de Grupo Antolin para diversificarse más allá del MCI, ampliando su estrategia de resiliencia. Burgess-Norton aprovecha plantas en cuatro continentes para suministrar pasadores localizados justo a tiempo, desafiando a los rivales más grandes en agilidad logística.
Los nuevos participantes en el mercado enfrentan mayores costos de certificación a medida que las pruebas de recubrimiento ISO 6621 y de fricción ASTM D7421 se convierten en requisitos de referencia. Los proveedores que poseen laboratorios propios aseguran una validación más rápida, acortando los ciclos de desarrollo. Las empresas de nicho que se centran en pistones de acero listos para hidrógeno o kits integrados de pasador-aro pueden ganar cuota donde los grandes titulares priorizan la electrificación. La intensidad competitiva, por tanto, se centra en la especialización y la velocidad más que en la escala pura, manteniendo el mercado de pistones automotrices dinámico a lo largo del horizonte de previsión.
Líderes de la Industria de Pistones Automotrices
Mahle GmbH
Tenneco Inc.
Rheinmetall AG
Aisin Corporation
Shriram Pistons and Rings Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: IPD amplió su gama de kits de pistones de la Serie Detroit 60 para clientes del mercado de posventa de servicio pesado. Su cartera de tren de válvulas incluye válvulas, guías, asientos, resortes, seguros, asientos de resorte, rotocoils y retenes de vástago para un rendimiento fiable de alta carga.
- Marzo de 2026: SPR Auto Technologies modificó su estatuto corporativo para incluir actividades de vehículos eléctricos y la fabricación de componentes avanzados, incluidos pistones, cojinetes de motor, bielas, conjuntos de engranajes y otros.


Alcance del Informe Global del Mercado de Pistones Automotrices
El mercado de Pistones Automotrices se analiza por tipo de componente, tipo de recubrimiento, tipo de vehículo, tipo de material y región.
Por Tipo de Componente, el mercado se segmenta en Pistón, Aro de Pistón y Pasador de Pistón. Por Tipo de Recubrimiento, las categorías incluyen Repulsión de Aceite, Lubricación de Película Seca y Barrera Térmica. Por Tipo de Vehículo, el mercado cubre Automóviles de Pasajeros y Vehículos Comerciales. Por Tipo de Material, los segmentos son Aluminio y Acero. Por Geografía, el mercado se analiza en América del Norte (Estados Unidos, Canadá, Resto de América del Norte), América del Sur (Brasil, Argentina, Resto de América del Sur), Europa (Reino Unido, Alemania, España, Italia, Francia, Rusia, Resto de Europa), Asia-Pacífico (India, China, Japón, Corea del Sur, Resto de Asia-Pacífico) y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Turquía, Egipto, Sudáfrica, Resto de Oriente Medio y África).
Las previsiones del mercado se proporcionan típicamente en términos de Valor (USD) y Volumen (Unidades).
| Pistón |
| Aro de Pistón |
| Pasador de Pistón |
| Repelente de Aceite |
| Lubricación de Película Seca |
| Barrera Térmica |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Aluminio |
| Acero |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Componente | Pistón | |
| Aro de Pistón | ||
| Pasador de Pistón | ||
| Por Tipo de Revestimiento | Repelente de Aceite | |
| Lubricación de Película Seca | ||
| Barrera Térmica | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Tipo de Material | Aluminio | |
| Acero | ||
| Por Región | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de pistones automotrices en 2031?
Se proyecta que alcanzará 3,41 mil millones de USD en 2031 a una CAGR del 2,25% durante 2026-2031.
¿Qué región domina actualmente la demanda global de pistones?
Asia-Pacífico lidera con una cuota del 47,71% en 2025 porque China e India aún fabrican altos volúmenes de vehículos con MCI.
¿Qué tipo de recubrimiento está ganando participación más rápidamente?
Los recubrimientos de lubricación de película seca registran la CAGR más alta del 3,29% a medida que los fabricantes de automóviles reducen la fricción para cumplir con los objetivos de economía de combustible.
¿Cuál es el segmento de material con mayor potencial de crecimiento?
Los pistones de acero, aunque actualmente son un segmento minoritario, están proyectados para crecer a una CAGR del 2,44% debido a los mayores requisitos de tolerancia al calor de los motores de hidrógeno y los motores de servicio pesado.
¿Qué material está ganando impulso frente a los pistones de aluminio?
Los pistones de acero son el segmento de material de más rápido crecimiento, avanzando a una CAGR del 2,41%.
Última actualización de la página el:



