
Marktgröße und Marktanteil für Automobilkolben
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 3.05 Milliarden US-Dollar |
| Marktgröße (2031) | 3.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.25 % |
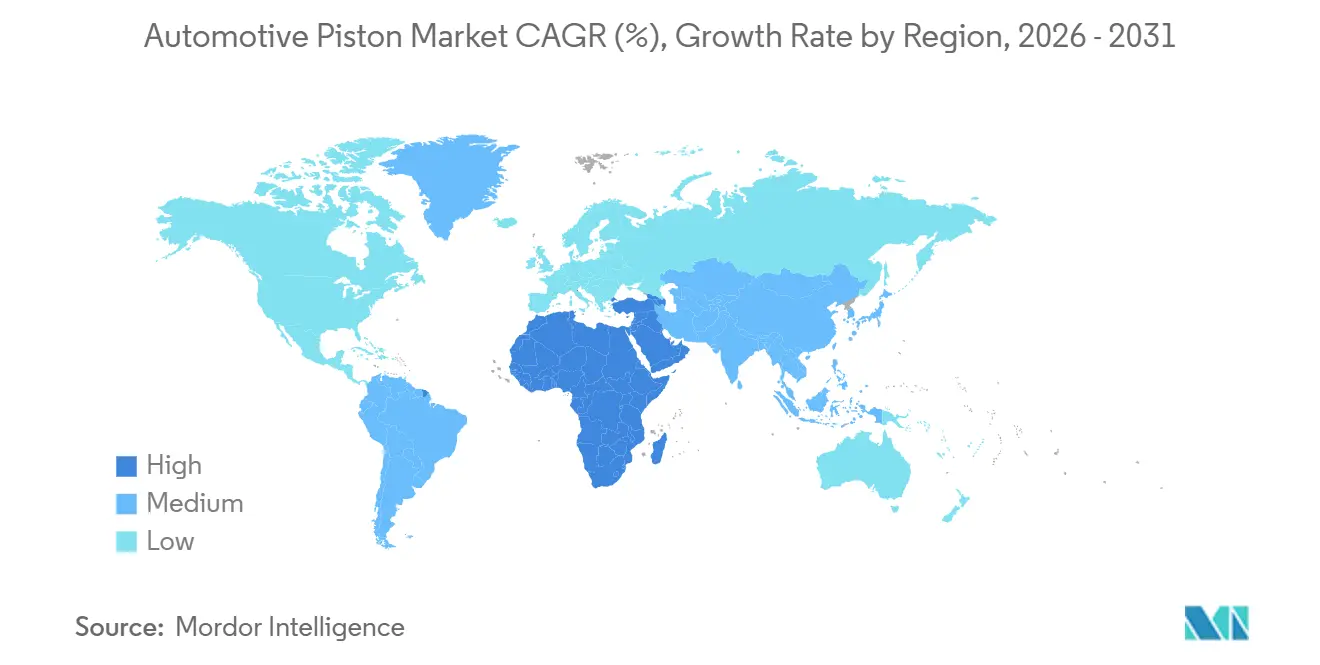
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
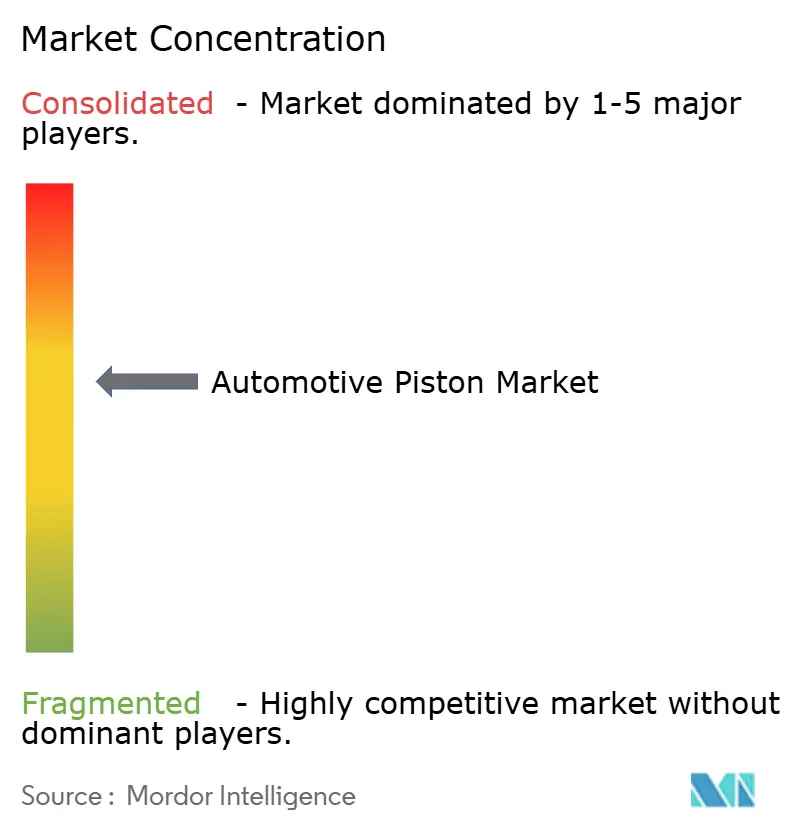
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilkolben von Mordor Intelligence
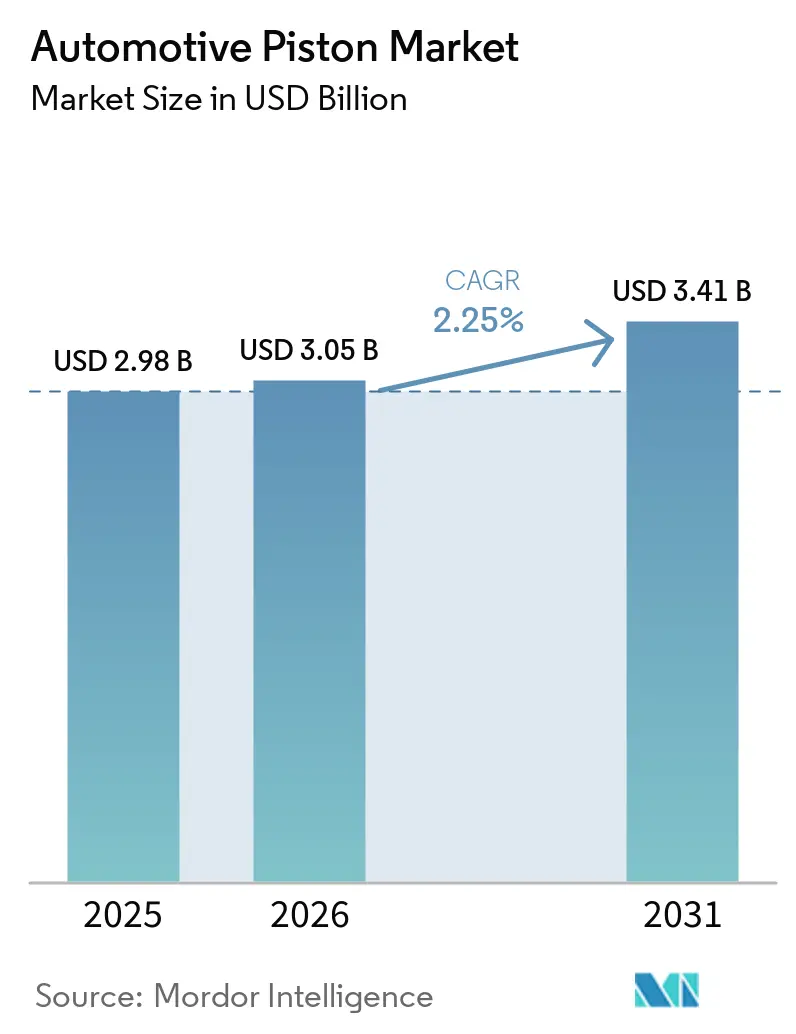
Der Automobilkolbenmarkt hatte im Jahr 2025 einen Wert von 2,98 Milliarden USD und wird voraussichtlich von 3,05 Milliarden USD im Jahr 2026 auf 3,41 Milliarden USD bis 2031 bei einem CAGR von 2,25 % über den Zeitraum 2026–2031 wachsen. Die robuste Produktion von Verbrennungsmotoren (ICE) in Schwellenländern hält die Volumina stabil, auch wenn die Elektrifizierung in entwickelten Regionen voranschreitet, und stellt sicher, dass der Automobilkolbenmarkt ein bedeutendes Wertreservoir bleibt. Leichtbau-Aluminiumdesigns mit fortschrittlichen Beschichtungen werden zum Standard, da sie Automobilherstellern helfen, strengere Emissionsvorschriften zu erfüllen und gleichzeitig die Leistung zu erhalten. Stahlvarianten gewinnen in Hochtemperatur-Wasserstoff-Verbrennungsmotor-Prototypen an Bedeutung und bieten Lieferanten eine Absicherung gegen künftige Kraftstoffveränderungen. Das steigende Fahrzeugalter in großen Fuhrparks stützt einen gesunden Aftermarkt und verleiht dem Automobilkolbenmarkt durch Ersatzteilnachfrage zusätzliche Widerstandsfähigkeit.
Wichtigste Erkenntnisse des Berichts
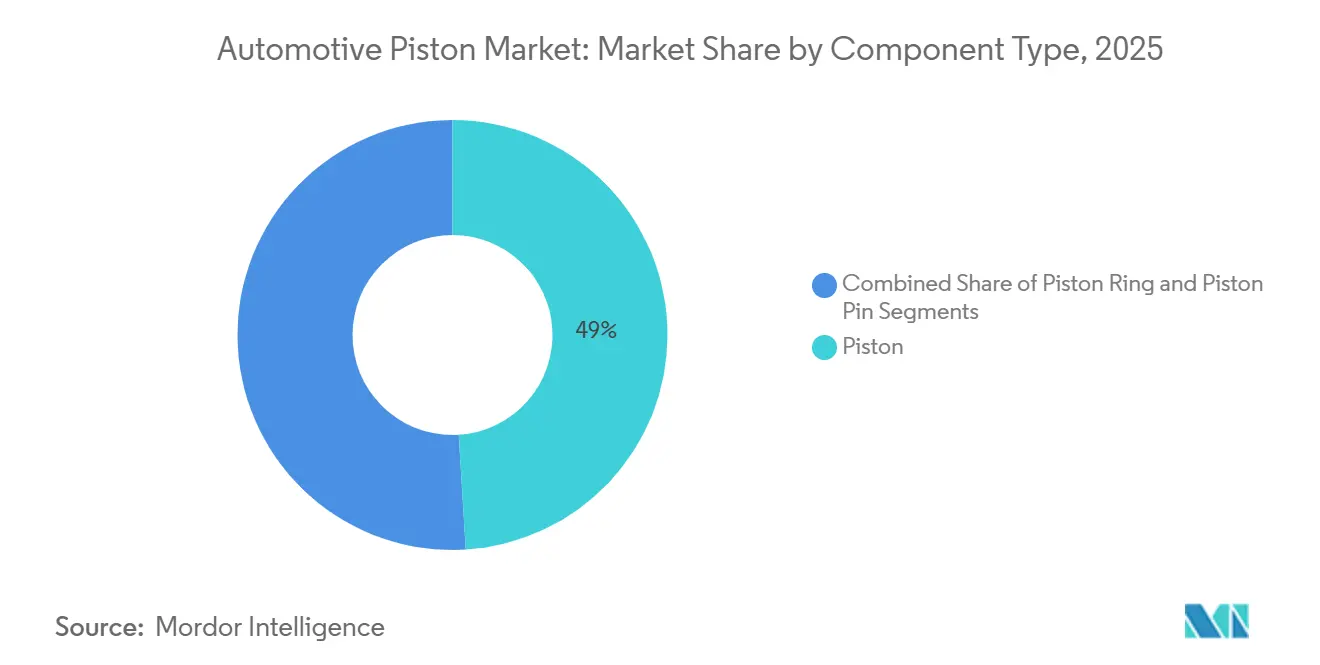
- Nach Komponententyp entfielen im Jahr 2025 49,02 % des Marktanteils am Automobilkolbenmarkt auf Kolben, während Kolbenbolzen bis 2031 den schnellsten CAGR von 3,84 % verzeichnen sollen.
- Nach Beschichtungstyp führten Wärmedämmschichten mit 42,34 % des Marktanteils am Automobilkolbenmarkt im Jahr 2025, und Trockenfilm-Schmierbeschichtungen sollen bis 2031 mit einem CAGR von 3,29 % zulegen.
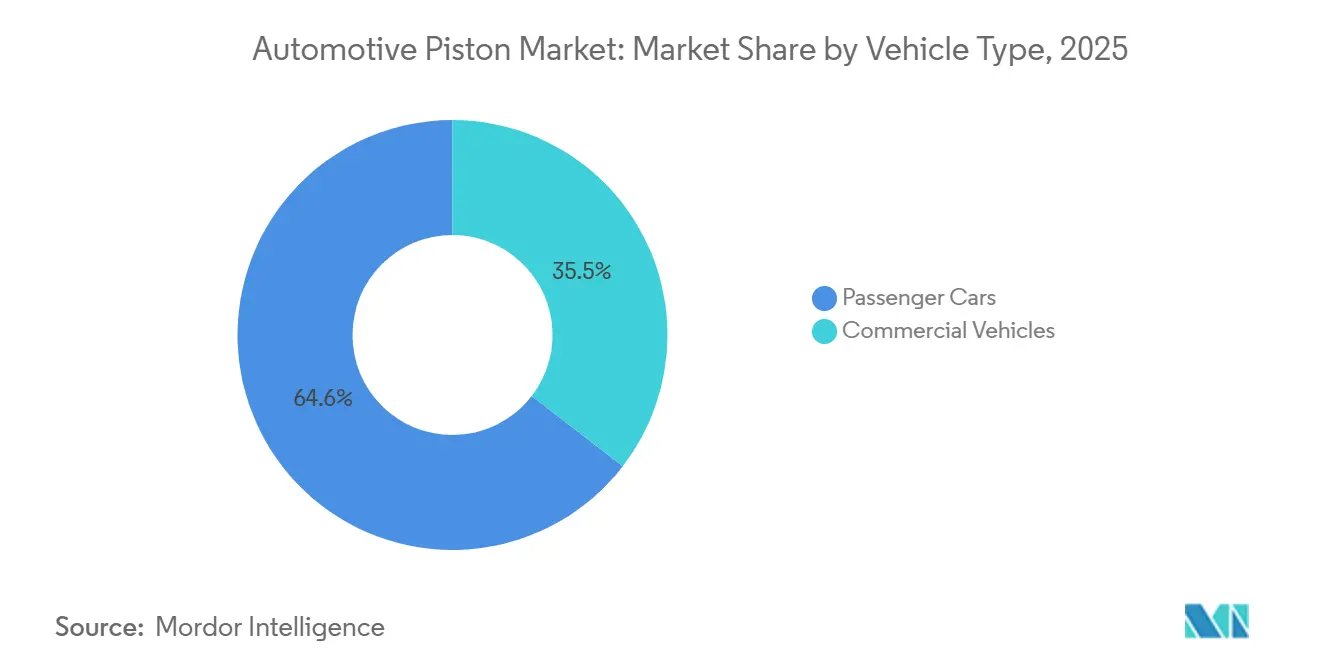
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 64,55 % am Automobilkolbenmarkt, während Nutzfahrzeuge bis 2031 den höchsten CAGR von 2,66 % verzeichnen sollen.
- Nach Materialtyp dominierte Aluminium mit einem Marktanteil von 73,24 % am Automobilkolbenmarkt im Jahr 2025, aber Stahl soll mit dem schnellsten CAGR von 2,44 % bis 2031 wachsen.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Marktanteil von 47,71 % am Automobilkolbenmarkt, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 2,52 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Automobilkolben
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Nachfrage nach Fahrzeugen mit Verbrennungsmotor | +1.2% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Leichte Aluminium- und beschichtete Kolben | +0.9% | Global, mit frühen Gewinnen in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsender Fahrzeugbestand | +0.8% | Global, Übertragung auf reife Märkte | Langfristig (≥ 4 Jahre) |
| Wasserstoff-Verbrennungsmotor-Prototypen | +0.7% | Europa, Japan, ausgewählte Programme in Nordamerika | Langfristig (≥ 4 Jahre) |
| Reibungsarme Schaftbeschichtungen | +0.6% | Nordamerika und EU, Kernbereich Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Dreidimensional gedruckte Sonderkolben | +0.4% | Global, mit frühen Gewinnen im Motorsport und in Premiumsegmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Nachfrage nach Fahrzeugen mit Verbrennungsmotor in Schwellenmärkten
Schwellenländer sind nach wie vor auf Verbrennungsmotor-Antriebsstränge angewiesen, da die Ladeinfrastruktur begrenzt und die Fahrzeugerschwinglichkeit entscheidend ist. Indien exportierte im Geschäftsjahr 2025 mehr als 858.000 Fahrzeuge, von denen die meisten Benzin- oder Flex-Fuel-Modelle waren, die Afrika und Südamerika belieferten[1]Indiens Autoexporte erreichen 2025 mit 15 % Wachstum einen Rekordwert von 858.000 Einheiten,
Acko Drive Team, ackodrive.com. China verfolgt einen zweigleisigen Ansatz und hält die Exporte von Verbrennungsmotorfahrzeugen aufrecht, während sich der Inlandsabsatz in Richtung batterieelektrischer Plattformen verschiebt. Brasiliens Ethanolprogramm und Argentiniens CNG-Taxiflotten verlängern die Nutzungsdauer von kolbenbestückten Motoren und stützen die regionale Nachfrage. Lieferanten mit Werken in Uttar Pradesh, São Paulo oder Monterrey können dieses Volumen effizient bedienen. Der Automobilkolbenmarkt profitiert davon, weil einkommensschwache Käufer in diesen Regionen bewährter Verbrennungsmotortechnologie gegenüber neueren Alternativen den Vorzug geben.
Strenge Emissionsvorschriften treiben Leichtbau-Aluminium- und beschichtete Kolben voran
Die Euro-7-Gesetzgebung, die ab November 2026 gilt, und die bevorstehenden Bharat-Stage-7-Normen drängen Automobilhersteller zu leichteren, besser gekühlten Kolben, die NOx- und Partikelemissionen reduzieren. Aluminiumkolben mit Wärmedämmkronen senken die Spitzentemperaturen und ermöglichen höhere Verdichtung ohne Klopfen. Schaftbeschichtungen mit Molybdändisulfid reduzieren die Reibung beim Kaltstart und unterstützen die Einhaltung der flottendurchschnittlichen CO₂-Grenzwerte in Europa und den Vereinigten Staaten. Diese Vorschriften fördern schnelle Technologieauffrischungszyklen und schaffen neue Vertragsopportunitäten für Spezialisten für beschichtete Kolben. Da ähnliche Regelungen in Südostasien und Südamerika zunehmen, skaliert der Automobilkolbenmarkt diese Lösungen über mehrere Kontinente hinweg.
Wachsender Fahrzeugbestand treibt den Aftermarket-Kolbenaustausch an
Das durchschnittliche Fahrzeugalter in den USA erreichte im Jahr 2025 12,8 Jahre, was die Nachfrage nach Überholungsteilen wie Kolben und Ringen steigert[2]Das Durchschnittsalter von Fahrzeugen in den USA steigt 2025 auf 12,8 Jahre,
Team-BHP.com, www.team-bhp.com. Ähnliche Trends in Europa und Japan verlängern die Motorwartungszyklen, auch wenn die Neuzulassungen stagnieren. Unabhängige Werkstätten bestellen Kolbenbolzen-Ring-Kits, die die Lagerhaltung vereinfachen und die Arbeitszeit reduzieren. Online-Kataloge beschleunigen die Lieferung und ermöglichen es kleineren Marken, mit Tier-1-Anbietern bei der Lieferzeit zu konkurrieren. Folglich puffert das Aftermarktsegment des Automobilkolbenmarkts die Lieferanten gegen Schwankungen in der OEM-Produktion ab.
Wasserstoff-Verbrennungsmotor-Prototypen benötigen Hochtemperatur-Stahlkolben
Toyota, Cummins und Daimler Trucks haben wasserstoffbetriebene Motoren demonstriert, die bei höheren Verbrennungstemperaturen als Diesel betrieben werden. Chrom-Molybdän-Stahlkolben halten dieser Hitze stand und sind wasserstoffversprödungsbeständig, was sie zur bevorzugten Option in Pilotflotten macht. Frühe Motorsporttests zeigen eine akzeptable Haltbarkeit über verlängerte Betriebszyklen, und kommerzielle Versuche in schweren Lkw sind im Gange. Obwohl die Volumina gering bleiben, signalisiert der Entwicklungsfahrplan eine neue Nische, in der Stahl Aluminium verdrängen kann. Zulieferer, die bereit sind, wasserstofftaugliche Designs zu zertifizieren, werden einen First-Mover-Vorteil erlangen, wenn die Infrastruktur ausgebaut wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Durchdringung von Elektrofahrzeugen | -1.5% | Europa, China, ausgewählte Märkte in Nordamerika | Mittelfristig (2–4 Jahre) |
| Motorverkleinerung | -1.1% | Global, mit Schwerpunkt in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Zylinderabschaltung | -0.8% | Nordamerika und EU, Ausweitung nach Asien | Mittelfristig (2–4 Jahre) |
| OEM-Investitionsausgaben | -0.6% | Globale OEM-Strategien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Durchdringung von Elektrofahrzeugen verdrängt Verbrennungsmotorvolumina
Batterieelektrische Fahrzeuge machten im Jahr 2025 rund 35 % der Neuzulassungen in China und etwa 20 % in Europa aus und verdrängten damit direkt die Nachfrage nach Fahrzeugen mit Verbrennungsmotor. Tesla, BYD und andere Elektrofahrzeughersteller skalieren ihre Kapazitäten, und etablierte Automobilhersteller verlagern Kapital, um ihre CO₂-neutralen Verpflichtungen zu erfüllen. Weniger Fahrzeuge mit Verbrennungsmotor bedeuten weniger Kolben sowohl im OEM- als auch im Aftermarktkanal. Die Umsatzauswirkungen sind am stärksten in Regionen, die Kaufanreize oder Nullemissionsmandate anbieten. Lieferanten gleichen diesen Rückgang aus, indem sie Märkte mit langsamerer Elektrofahrzeugdurchdringung anvisieren, aber der Gesamtdruck auf den Automobilkolbenmarkt bleibt erheblich.
Motorverkleinerung reduziert die Kolbenanzahl pro Fahrzeug
Aufgeladene Drei- und Vierzylindermotoren ersetzen größere Sechszylindereinheiten und reduzieren den Kolbeninhalt um bis zu die Hälfte pro Fahrzeug. Automobilhersteller erreichen Kraftstoffeffizienzziele bei gleichzeitiger Beibehaltung der Motorleistung, aber Komponentenzulieferer verkaufen weniger Teile pro Motor. Als Reaktion darauf fügen Kolbenhersteller durch Mehrzonenbeschichtungen und integrierte Ring-Bolzen-Baugruppen Mehrwert hinzu. Diese Produkte mit höheren Margen mildern den Volumenverlust, eliminieren ihn jedoch nicht, sodass die Einschränkung während des gesamten Prognosezeitraums anhält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp: Präzisionsbolzen übertreffen Kernkolben
Kolben machten mit 49,02 % des Komponentenumsatzes im Jahr 2025 den größten Anteil aus und bildeten das Rückgrat des Marktanteils am Automobilkolbenmarkt für dieses Segment. Lieferanten verfeinern weiterhin die Kronengeometrie und Schaftprofile, um Wärme zu managen und Reibung unter strengeren Emissionsregimen zu reduzieren. Konstruktionsbemühungen konzentrieren sich auf Gewichtsreduzierung, um höheren Zylinderdrücken in downgesizelten Motoren gerecht zu werden. Kolben bleiben damit das volumenmäßige Rückgrat trotz des Drucks zur Elektrifizierung. Tier-1-Hersteller nutzen globale Gießereien, um Just-in-time-Lieferungen für Hochvolumen-Montagewerke sicherzustellen.
Kolbenbolzen verzeichneten den schnellsten CAGR von 3,84 %, da OEMs DLC-beschichtete, einsatzgehärtete Varianten für turboaufgeladene Plattformen einsetzen. Das Upgrade erhöht die Ermüdungslebensdauer und ermöglicht höhere Drehzahlen ohne Fressen. Aftermarktkäufer bevorzugen vollständige Bolzen-Ring-Kits, die den Überholungsaufwand vereinfachen. Die Zusammenarbeit der Industrie mit Beschichtungsspezialisten beschleunigt die Qualifizierungszyklen und verkürzt die Markteinführungszeit. Da sich der Wert in Richtung hochpräziser Bolzen verschiebt, gewinnen kleinere Nischenproduzenten Raum zur Differenzierung.


Nach Beschichtungstyp: Reibungsreduzierung treibt Trockenfilm-Nachfrage an
Wärmedämmschichten führten mit einem dominanten Anteil von 42,34 % am Automobilkolbenmarkt im Jahr 2025 und festigten ihre Rolle bei der Isolierung von Kolbenkronen und der Stabilisierung der Verbrennung. Diese keramikbasierten Schichten helfen dabei, die PN10-Normen in Euro 7 und bevorstehenden EPA-Vorschriften zu erfüllen. OEMs priorisieren Haltbarkeit gegenüber Kosten und vergeben Mehrjahresverträge an bewährte Lieferanten. Die Integration mit Leichtbau-Aluminiumkolben reduziert die Masse und bewahrt gleichzeitig den Wärmeschutz. Die Zertifizierung gemäß globalen Laborprotokollen ist zur Einstiegsvoraussetzung geworden.
Trockenfilm-Schmierbeschichtungen setzten mit einem CAGR von 3,29 % das schnellste Tempo innerhalb dieses Segments. Molybdändisulfid-Mischungen reduzieren die Grenzreibung beim Kaltstart und tragen zu einem niedrigeren flottendurchschnittlichen CO₂ bei. Neue Chemikalien verwenden Wolframdisulfid und Graphit-Nanoflocken, um die Lebensdauer bei höheren Lasten zu verlängern. Mehrschichtbeschichtungen kombinieren ölabweisende Eigenschaften und erhöhen damit die funktionale Dichte pro Flächeneinheit. Da Automobilhersteller jedes Gramm CO₂-Reduzierung anstreben, belohnt der Automobilkolbenmarkt Lieferanten, die validierte Reibungsreduzierungsgewinne anbieten.
Nach Fahrzeugtyp: Flotten verlängern Betriebszyklen
Personenkraftwagen dominierten mit einem Marktanteil von 64,55 % am Automobilkolbenmarkt im Jahr 2025 und machten den Großteil der Marktgröße des Automobilkolbenmarkts nach Fahrzeugtyp aus. Die Elektrifizierung erodiert diese Basis jedoch am schnellsten in Europa und an der chinesischen Küste. Verbrennungsmotor-Hybridarchitekturen verlangsamen den Rückgang, indem sie kleinere Hubraumotoren neben elektrischen Antrieben beibehalten. Kolben in Hybridfahrzeugen sind häufigen Start-Stopp-Zyklen ausgesetzt, was den Schwerpunkt auf verschleißarme Beschichtungen legt. Da die Vorschriften weiter verschärft werden, könnten Automobilhersteller Kleinwagen auf vollständige Elektrifizierung umstellen und damit das künftige Kolbenvolumen in dieser Kategorie reduzieren.
Nutzfahrzeuge lieferten den stärksten CAGR von 2,66 %, angetrieben von haltbarkeitsorientierten Käufern in den Fracht- und Gewerbesegmenten. Höhere Drehmomentanforderungen rechtfertigen den Einsatz von geschmiedeten Aluminium- oder Stahlkolben und erhöhen damit den durchschnittlichen Verkaufspreis. Regulatorische Meilensteine wie EPA 2027 und Euro VII drängen Fuhrparks zu saubereren Verbrennungsmotorlösungen statt zu einem vollständigen Wechsel zu Elektrofahrzeugen, insbesondere für Langstrecken-Einsatzprofile. Lieferanten bedienen diesen Bedarf mit Hochtemperaturkronen und verstärkten Bolzennaben. Das Geschäftsmodell begünstigt verlängerte Wartungsintervalle und steigert den Absatz von Premium-Kolbenbaugruppen.
Nach Werkstofftyp: Stahl dringt in Hochtemperaturnischen vor
Aluminium hielt im Jahr 2025 einen beherrschenden Anteil von 73,24 % am Automobilkolbenmarkt und behauptete seine Führungsposition nach Material. Siliziumreiche Legierungen kontrollieren die Wärmeausdehnung und sind damit ideal für gängige Benzin- und Dieselmotoren. Kosteneffizientes Druckgießen unterstützt die Hochvolumenlieferung. Die Recyclingfähigkeit des Materials entspricht auch den CO₂-Fußabdruckzielen der OEMs. Beschaffungsteams sichern sich Mehrjahresverträge, um Legierungspreisschwankungen zu vermeiden.
Stahl verzeichnete den schnellsten CAGR von 2,44 %, angetrieben durch Wasserstoff- und Hochlast-Diesel-Prototypen, die eine erhöhte Temperaturbeständigkeit erfordern. Fortschrittliches Schmieden und selektives Härten reduzieren Gewichtsnachteile und erhalten gleichzeitig die Festigkeit. Motorsportprogramme validieren die Ermüdungslebensdauer unter extremen Drehzahlbereichen und liefern Belege für kommerzielle Fuhrparks. Hybride Kolbenkonzepte kombinieren einen Aluminiumschaft mit einer Stahlkrone, um Masse und Wärmebeständigkeit auszubalancieren. Diese Innovationen erschließen eine profitable Nische innerhalb des breiteren Automobilkolbenmarkts.
Geografische Analyse
Der asiatisch-pazifische Raum machte im Jahr 2025 47,71 % des Marktanteils am Automobilkolbenmarkt aus und unterstreicht damit seine zentrale Rolle im Markt. Indiens exportorientierte Montagelinien liefern Benzin-Kompaktwagen nach Afrika und Südamerika und verlängern die globale Nachfrage nach Verbrennungsmotoren. China unterhält eine großangelegte Verbrennungsmotorproduktion für Partner der Belt-and-Road-Initiative, auch wenn sich der Inlandsabsatz in Richtung Elektrofahrzeuge verschiebt. Japan setzt auf Hybrid- und Wasserstoffinitiativen, die präzisionsgefertigte Kolben mit spezialisierten Beschichtungen erfordern. Regionale Lieferanten investieren in duale Produktionslinien, um sowohl kostensensitives Aluminiumguss als auch Premium-beschichtete Produkte zu bedienen.
Europa und Nordamerika sind reife Märkte, bleiben aber durch strenge Emissionsvorschriften und umfangreiche Aftermarktflotten bedeutend. Euro-7- und EPA-2027-Normen verpflichten OEMs zur Verfeinerung der Brennräume und halten die Kolbeninnovation trotz sinkender Volumina am Leben. Alternde Fahrzeugpopulationen steigern den Ersatzteilabsatz und puffern Lieferanten gegen Schwankungen bei Neufahrzeugen ab. Kapitalzuflüsse, wie die jüngsten Upgrades von General Motors an V-Motor-Werken, bestätigen einen langen Übergang statt eines abrupten Ausstiegs aus dem Verbrennungsmotor – lokale Tier-1-Anbieter sichern ihre Rentabilität durch wertschöpfende Beschichtungen und schnelle Aftermarktdistribution.
Der Nahe Osten und Afrika, mit einem prognostizierten CAGR von 2,52 %, sowie Südamerika bieten Volumenwachstumspotenzial, da die Elektrifizierung aufgrund von Infrastruktur- und Erschwinglichkeitsbeschränkungen hinterherhinkt. Brasiliens Ethanolflotte und Argentiniens CNG-Taxis benötigen hochverdichtende Kolben, die gegenüber korrosiven Kraftstoffen beständig sind. Ölfinanzierte Fuhrparks in Golfstaaten erneuern Verbrennungsmotorfahrzeuge in kürzeren Zyklen und stützen OEM-Montagekits und Aftermarktteile. Lieferanten mit Einrichtungen in Mexiko oder Südafrika nutzen Handelsabkommen, um beide Kontinente effizient zu bedienen. Insgesamt verbreitern diese Schwellenregionen das Wachstum des Automobilkolbenmarkts, während fortgeschrittene Volkswirtschaften auf elektrifizierte Antriebsstränge umschwenken.

Wettbewerbslandschaft
Der Automobilkolbenmarkt weist eine moderate Fragmentierung auf, wobei eine Handvoll Tier-1-Unternehmen die Technologie-Roadmaps prägt. Mahle GmbH, Tenneco Inc., Rheinmetall AG (nach der Veräußerung von Kleinkolbenaktiva an Comitans Capital), Aisin Corporation und Shriram Pistons nehmen einflussreiche Positionen ein. Im Februar 2026 erweiterte Aisin Corporation seinen Risikokapitalfonds von 100 Millionen USD, um Startups in den Bereichen Batterien und Materialien zu identifizieren. Im April 2025 ging Tenneco Inc. eine Partnerschaft mit Apollo Fund X ein, um seine Bilanz zu stärken und gleichzeitig Investitionen in sein Clean-Air-Geschäft fortzusetzen.
Technologiekooperationen beschleunigen die Differenzierung. Mahle GmbH, Porsche und Trumpf produzierten 3D-gedruckte Kolben, die Gewicht reduzieren und die Kühlung verbessern, und validierten damit die additive Fertigung im OEM-Maßstab. Shriram Pistons wurde in SPR Auto Technologies Ltd. umbenannt und erwarb die indischen Einheiten von Grupo Antolin, um sich über den Verbrennungsmotor hinaus zu diversifizieren und seine Resilienzstrategie zu erweitern. Burgess-Norton nutzt Werke auf vier Kontinenten, um lokalisierte Just-in-time-Bolzen zu liefern und größere Wettbewerber in der Logistikflexibilität herauszufordern.
Marktneueinsteiger sehen sich höheren Zertifizierungskosten gegenüber, da ISO-6621-Beschichtungs- und ASTM-D7421-Reibungstests zur Basisanforderung werden. Lieferanten mit eigenen Labors sichern sich eine schnellere Validierung und verkürzen Entwicklungszyklen. Nischenfirmen, die sich auf wasserstofftaugliche Stahlkolben oder integrierte Bolzen-Ring-Kits konzentrieren, können Marktanteile gewinnen, wo große Platzhirsche die Elektrifizierung priorisieren. Die Wettbewerbsintensität konzentriert sich daher auf Spezialisierung und Geschwindigkeit statt auf reine Skalierung und hält den Automobilkolbenmarkt über den Prognosehorizont hinaus dynamisch.
Marktführer in der Automobilkolbenbranche
Mahle GmbH
Tenneco Inc.
Rheinmetall AG
Aisin Corporation
Shriram Pistons and Rings Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: IPD erweiterte seine Kolbenkit-Palette der Detroit-60-Serie für Aftermarktkunden im Schwerlastbereich. Sein Ventiltrieb-Portfolio umfasst Ventile, Führungen, Sitze, Federn, Sicherungen, Federteller, Rotocoils und Schaftdichtungen für zuverlässige Hochlastleistung.
- März 2026: SPR Auto Technologies Ltd. änderte ihre Unternehmenssatzung, um Aktivitäten im Bereich Elektrofahrzeuge und die Herstellung fortschrittlicher Komponenten einzuschließen, darunter Kolben, Motorlager, Pleuelstangen, Getriebebaugruppen und andere.


Berichtsumfang des globalen Marktes für Automobilkolben
Der Automobilkolbenmarkt wird nach Komponententyp, Beschichtungstyp, Fahrzeugtyp, Materialtyp und Region analysiert.
Nach Komponententyp ist der Markt in Kolben, Kolbenring und Kolbenbolzen segmentiert. Nach Beschichtungstyp umfassen die Kategorien Ölabweisung, Trockenfilm-Schmierung und Wärmedämmung. Nach Fahrzeugtyp deckt der Markt Personenkraftwagen und Nutzfahrzeuge ab. Nach Materialtyp sind die Segmente Aluminium und Stahl. Nach Geografie wird der Markt in Nordamerika (Vereinigte Staaten, Kanada, Rest von Nordamerika), Südamerika (Brasilien, Argentinien, Rest von Südamerika), Europa (Vereinigtes Königreich, Deutschland, Spanien, Italien, Frankreich, Russland, Rest von Europa), asiatisch-pazifischer Raum (Indien, China, Japan, Südkorea, Rest des asiatisch-pazifischen Raums) sowie Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Türkei, Ägypten, Südafrika, Rest des Nahen Ostens und Afrikas) analysiert.
Marktprognosen werden in der Regel in Wert (USD) und Volumen (Einheiten) angegeben.
| Kolben |
| Kolbenring |
| Kolbenbolzen |
| Ölabweisend |
| Trockenfilmschmierung |
| Wärmedämmschicht |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Aluminium |
| Stahl |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Komponententyp | Kolben | |
| Kolbenring | ||
| Kolbenbolzen | ||
| Nach Beschichtungstyp | Ölabweisend | |
| Trockenfilmschmierung | ||
| Wärmedämmschicht | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Materialtyp | Aluminium | |
| Stahl | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Automobilkolben-Markt bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 bei einer CAGR von 2,25 % über den Zeitraum 2026–2031 einen Wert von 3,41 Milliarden USD erreichen wird.
Welche Region dominiert derzeit die globale Kolbennachfrage?
Der asiatisch-pazifische Raum führt im Jahr 2025 mit einem Anteil von 47,71 %, da China und Indien nach wie vor hohe Volumina an Fahrzeugen mit Verbrennungsmotor produzieren.
Welcher Beschichtungstyp gewinnt am schnellsten Marktanteile?
Trockenfilm-Schmierbeschichtungen verzeichnen die höchste CAGR von 3,29 %, da Automobilhersteller die Reibung reduzieren, um Kraftstoffeffizienzziele zu erfüllen.
Welches Werkstoffsegment ist der Wachstumsschwerpunkt?
Stahlkolben, obwohl derzeit ein Minderheitssegment, sollen aufgrund der höheren Wärmebeständigkeitsanforderungen von wasserstoffbetriebenen und schwerlasttauglichen Motoren mit einem CAGR von 2,44 % wachsen.
Welches Material gewinnt gegenüber Aluminiumkolben an Dynamik?
Stahlkolben sind das am schnellsten wachsende Materialsegment mit einer CAGR von 2,41 %.
Seite zuletzt aktualisiert am:



