
ヨットチャーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.80 十億米ドル |
| 市場規模 (2031) | 12.69 十億米ドル |
| Growth Rate (2026 - 2031) | 5.32 % |
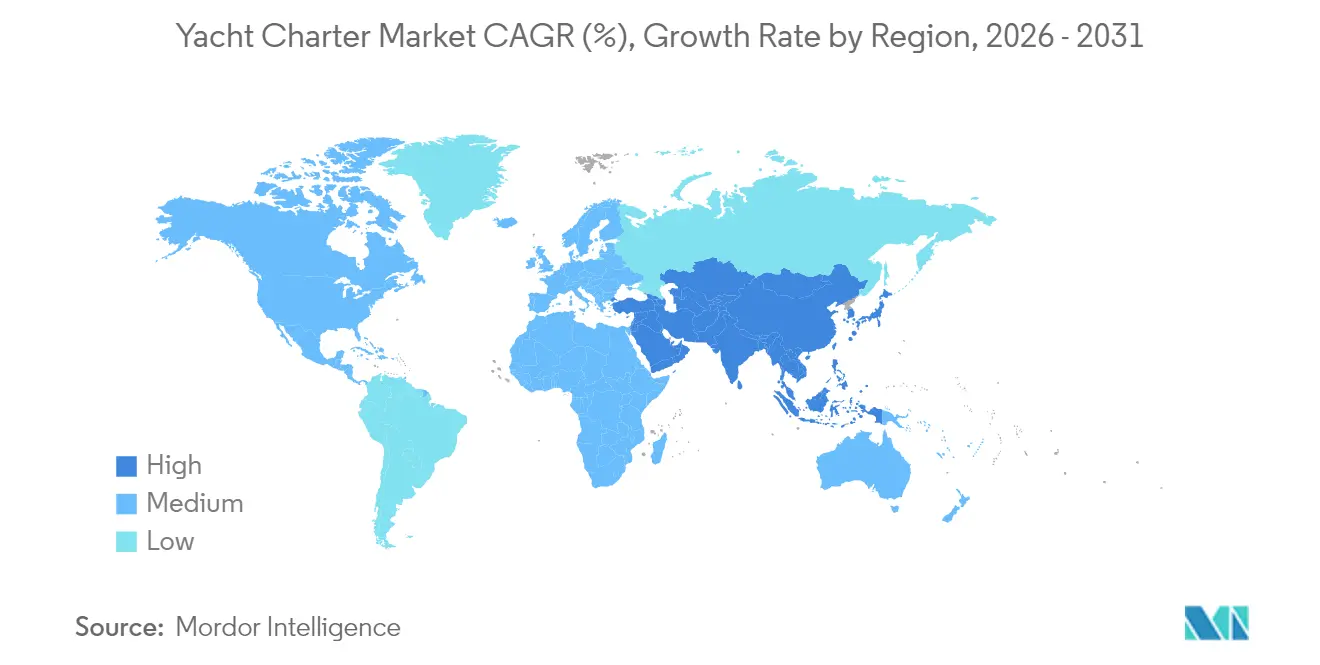
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
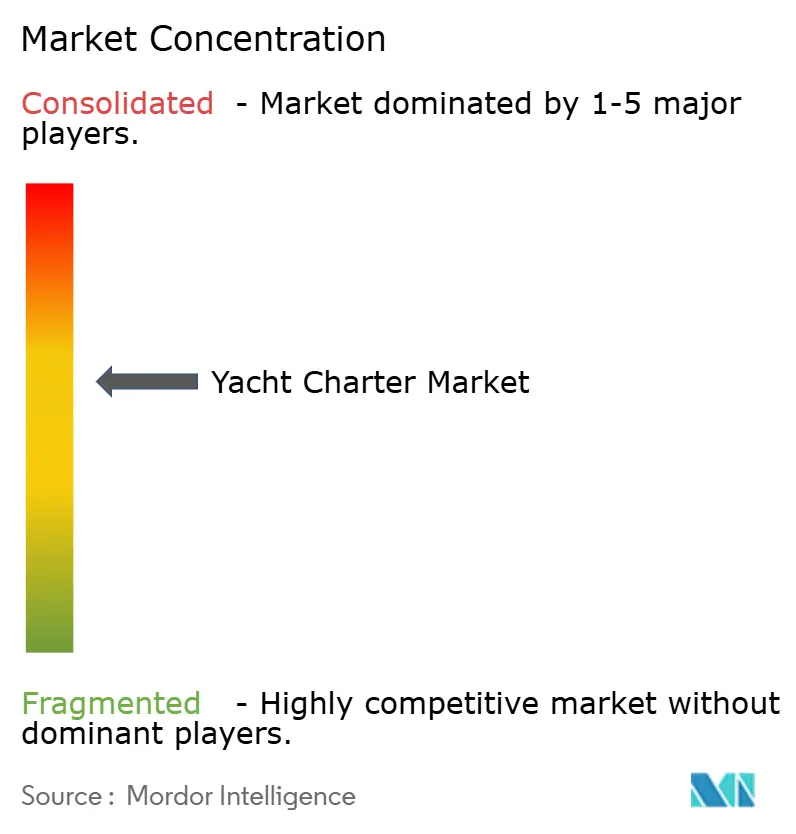
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨットチャーター市場分析
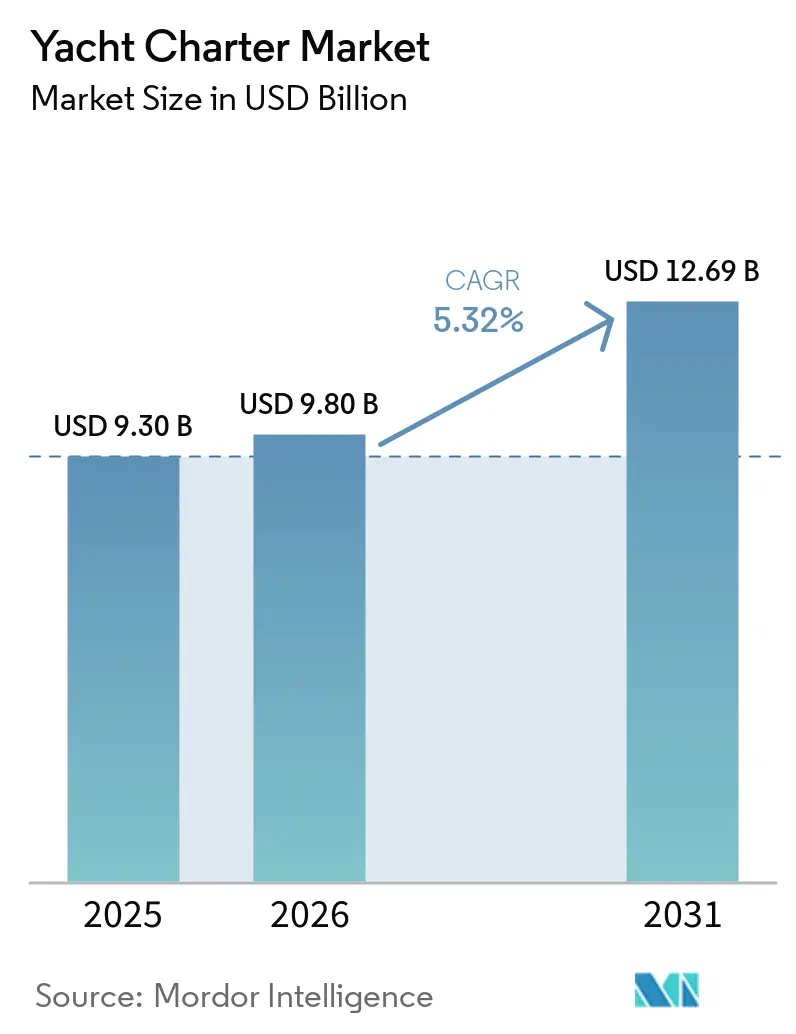
ヨットチャーター市場規模は、2025年の93億米ドルから2026年には98億米ドルへと成長し、2026〜2031年の年平均成長率5.32%で2031年までに126億9,000万米ドルに達すると予測されています。アジアおよび中東における富裕層の増加、地中海における規制緩和、デジタル予約ツールの普及がアクセスを拡大し、成長を支えています。モーターヨットは引き続き収益の中核を担っていますが、より環境に配慮したセーリングオプションやカタマランが新規顧客を獲得しています。短期間チャーターおよびキャビンチャーターは、より幅広い予算層にプレミアム体験を提供し、法人向けイベントが超大型セグメントを牽引しています。競争は現在、フリートの持続可能性、オンラインリーチ、多様な文化的・ビジネスニーズに対応したカスタマイズ能力を軸に展開されています。
レポートの主要ポイント
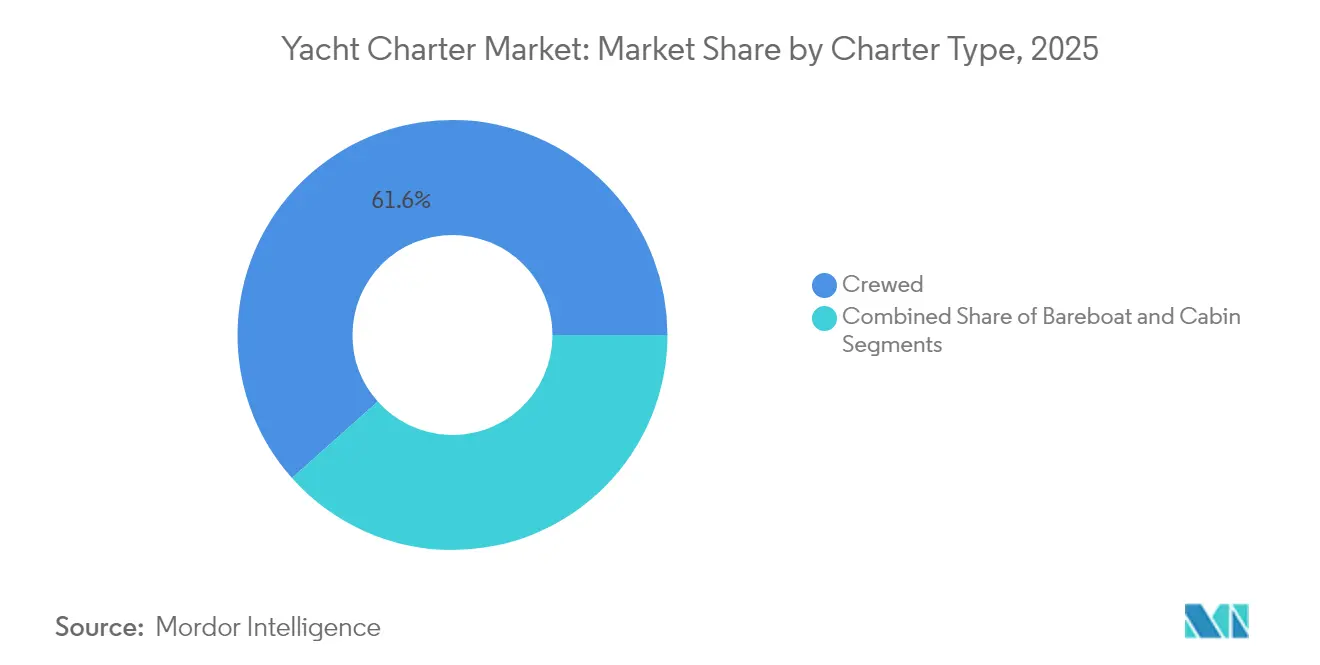
- チャータータイプ別では、クルー付きチャーターが2025年に61.58%の収益シェアを占めトップとなり、キャビンチャーターは2031年に向けて年平均成長率9.31%で拡大する見込みです。
- ヨットタイプ別では、モーターヨットが2025年のヨットチャーター市場シェアの57.52%を占め、セーリングヨットは2031年にかけて最高の年平均成長率8.20%を記録する見込みです。
- ヨットサイズ別では、24〜40メートルクラスが2025年のヨットチャーター市場規模の39.78%を占め、60メートル超のヨットは2031年にかけて年平均成長率9.62%で拡大しています。
- 予約チャネル別では、ブローカー支援予約が2025年に69.74%のシェアを維持し、オンラインマーケットプレイスは年平均成長率11.80%で拡大しています。
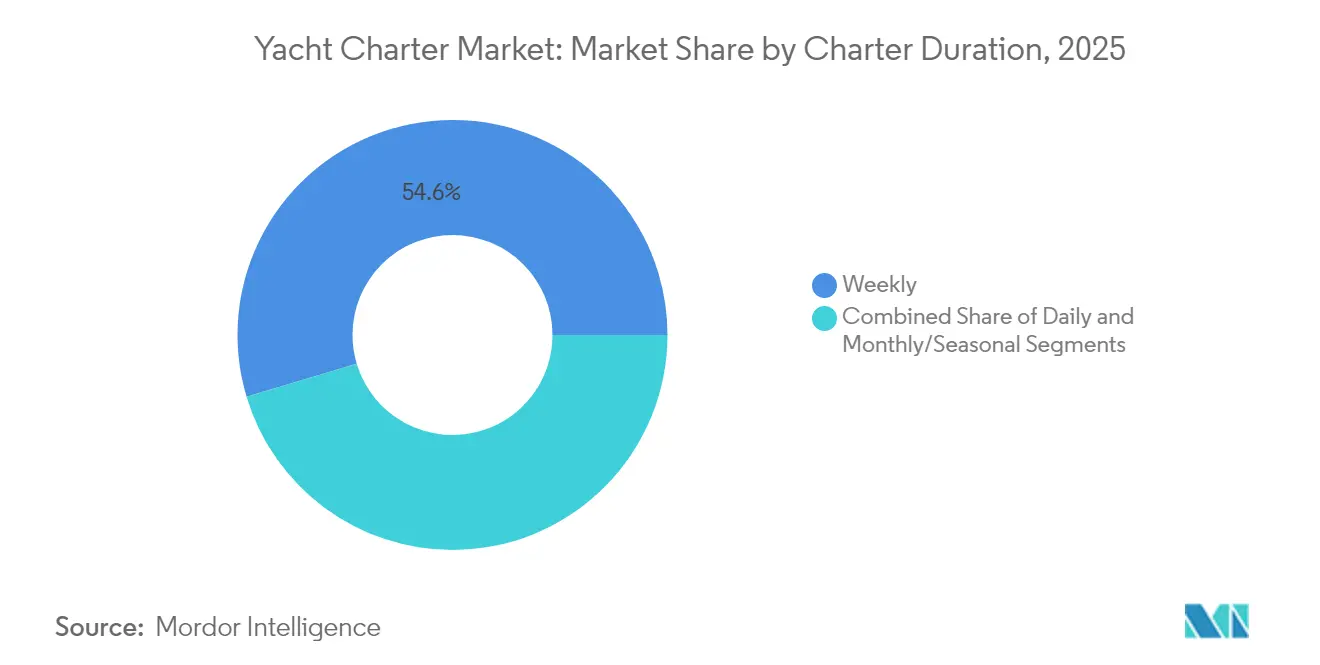
- チャーター期間別では、週次チャーターが2025年に54.63%のシェアを獲得し、日次チャーターは2031年に向けて年平均成長率10.82%で上昇する見込みです。
- エンドユーザー別では、プライベート・レジャー旅行が2025年収益の77.88%を形成しており、法人・MICEの需要は年平均成長率8.74%で成長すると予測されています。
- 地域別では、欧州が2025年の世界収益の45.05%を占め、アジアは2026〜2031年にかけて最速の年平均成長率8.35%で成長する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアおよび中東における超富裕層の急増が 初回チャーターを促進 | +1.6% | アジア、中東、地中海への波及効果あり | 中期(2〜4年) |
| オンラインプラットフォームの拡大が 欧州における稼働率を向上 | +1.2% | 欧州、北米 | 短期(2年以内) |
| 体験型観光需要がカリブ海における カタマランチャーターを牽引 | +0.9% | カリブ海、地中海 | 中期(2〜4年) |
| 地中海チャーター規制の緩和が 供給能力を解放 | +0.7% | 地中海、特にギリシャおよびクロアチア | 短期(2年以内) |
| 北米における法人インセンティブ旅行の採用 | +0.5% | 北米、カリブ海への波及効果あり | 中期(2〜4年) |
| 環境に配慮したハイブリッド推進ヨットが スカンジナビアおよびオセアニアの顧客を引き付ける | +0.4% | スカンジナビア、オセアニア、西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアおよび中東における超富裕層の急増が初回チャーターを促進
アジアおよび中東における超富裕層(UHNWI)人口の拡大は、ヨットチャーター市場を根本的に再形成しており、2025年にはファミリーオフィスの約44%がヨット投資を含む高級資産へのアロケーション増加を検討しています。この富の急増は、ヨッティングをステータスシンボルおよびますます過密化する都市部からの特別な避難場所として捉える、新たな初回チャーター利用者層を生み出しています。このトレンドは特に中国で顕著であり、投資可能資産が3,000万米ドルを超える個人の数が2024年に15%増加し、世界のチャーター市場全体に波及効果をもたらしています。ナイトフランクの「ウェルスレポート2025」によると、これらの新規参入者は単なる受動的な消費者にとどまらず、ヨットのデザインやアメニティに積極的に影響を与え、チャーター会社が適応しなければならない文化的に特化した体験を求めています。その影響はアジアの海域を超えて広がっており、地中海のチャーターオペレーターは2024年にアジア系顧客が22%増加したと報告しており、高級船舶上でのサービス提供や文化的配慮における革新を促進しています。[1]リアム・ベイリー、「ウェルスレポート2025」、ナイトフランク、knightfrank.com.
オンラインプラットフォームの拡大が欧州における稼働率を向上
デジタルマーケットプレイスプラットフォームは、欧州のヨットチャーター市場を劇的に変革しており、船舶の遊休時間を大幅に削減し、従来の富裕層以外にも顧客基盤を拡大しています。欧州最大手のヨットチャータープラットフォームであるClick&Boatは、主にフランスとイタリアからのトラフィックシェア28.13%を達成しており、Boataroundなどの新興プラットフォームが中央欧州で大きな支持を得ています。これらのプラットフォームは予約プロセスを変革し、ユーザーは平均11分のセッションでリスティングを閲覧し、従来のブローカー専用モデルと比較して全体的なフリート稼働率が30%向上しています。民主化効果は特にクロアチアで顕著であり、PlainSailing.comによると、デジタル予約が2024年の英国発チャーターの7%増加に貢献し、ギリシャのレフカスが手頃な価格と良好なセーリング条件により特に人気の目的地として台頭しています。このデジタル変革は単にヨットの予約方法を変えるだけでなく、誰が予約するかを根本的に変えており、ミレニアル世代が現在欧州のオンラインヨットチャーター顧客全体の35%を占めています。
体験型観光需要がカリブ海におけるカタマランチャーターを牽引
カリブ海市場は、旅行者が従来の高級宿泊施設よりも没入型体験を優先するようになるにつれ、前例のない成長を遂げています。この変化は、ハイブリッドまたは電動推進システムを用いたエコセーリングの台頭や、文化的没入と自然探索を融合したカスタマイズされた旅程の増加に表れています。サンブラス諸島は、手つかずの美しさと文化的豊かさで知られるプレミアムな目的地として台頭しており、エクスマ・ケイズはユニークな野生動物との触れ合いや人里離れた環境で人気を集めています。Catamaran Adventuresの報告によると、チャーター会社の80%がカタマランへの需要増加を確認しており、カタマランは一般的なモノハル船と比較して優れた安定性とスペースを提供しています。
地中海チャーター規制の緩和が供給能力を解放
地中海諸国における規制の自由化は、ヨットチャーター市場の供給能力を大幅に拡大しており、特にギリシャでは「eチャーターパーミッション」システムの導入により、全長35メートル超のEU非加盟国籍ヨットが年間最大28日間チャーターできるようになりました。この規制変更は、外国籍ヨットがギリシャに支店を持つ企業によって所有されることを要求していた従来の制限に取って代わり、より幅広い国際船舶に市場を開放しています。その影響は特にスーパーヨットセグメントで顕著であり、ギリシャ政府はギリシャ海域での滞在期間に基づく特別チャーター料金を導入し、一律の制限を廃止しました。クロアチアにおける同様の規制緩和は、2025年のチャーターホットスポットとしての台頭に貢献しており、Nautilus Yachingはダルマチア海岸を主要な予約エリアとして強調しています。これらの規制変更は、より統一された地中海チャーター環境を創出し、フリートオペレーターの運営上の複雑さを軽減し、複数の管轄区域にわたる船舶のより効率的な配備を可能にし、最終的に市場全体の供給能力と運営上の柔軟性を高めています。[2]「ギリシャがスーパーヨットチャーターを開放」、ボートインターナショナル、boatinternational.com.
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ピークシーズンにおる乗組員不足が地中海チャーター コストを押し上げ | -0.8% | 地中海、特にギリシャ、クロアチア、イタリア | 短期(2年以内) |
| 国際海事機関ティアIII適合改修がマージンを圧迫 | -0.6% | 世界全体、欧州および北米への影響が大きい | 中期(2〜4年) |
| カリブ海諸島のマリーナバース不足が フリート成長を制約 | -0.4% | カリブ海、特に英領バージン諸島およびバハマ | 長期(4年以上) |
| 欧州市場における裁量支出の高い感応度 | -0.3% | 欧州、特に南欧諸国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ピークシーズンにおける乗組員不足が地中海チャーターコストを押し上げ
地中海のヨットチャーター市場は、ピークシーズン中の深刻な乗組員不足に直面しており、2024年には運営コストが15〜20%上昇し、オペレーターはサービス品質と収益性の間で困難なトレードオフを迫られています。この不足は特にエンジニアやシェフなどの専門職で深刻であり、一部のオーナーはサービス品質への潜在的な影響にもかかわらず、コスト削減のために最低限の乗組員基準を選択しています。チャーターオペレーターによると、2025年シーズンの乗組員給与は最大25%上昇しており、企業が有資格者を確保するために競争する中、これらのコストは必然的に高いチャーター料金を通じて顧客に転嫁されています。この不足はフリート配備に戦略的な影響を与えており、一部のオペレーターは労働市場がより安定した地域に船舶を転配備したり、ますます競争が激化する労働市場において人材を確保するために、通年雇用保証や専門能力開発機会を含む乗組員定着プログラムに投資したりしています。[3]「地中海乗組員給与トレンド2025」、Burgess、burgessyachts.com.
国際海事機関ティアIII適合改修がマージンを圧迫
国際海事機関のティアIII窒素酸化物(NOx)排出基準は、ヨットチャーターオペレーターに多大な財務的圧力をもたらしており、適合改修コストは船舶のサイズと既存システムに応じて1隻あたり20万〜50万米ドルに上ります。2016年1月1日以降に建造され、排出規制区域(ECA)内で運航する船舶に適用されるこれらの規制は、ティアII基準と比較してNOx排出量を75%削減することを要求しています。チャーターオペレーターは戦略的ジレンマに直面しています。すなわち、これらの適合コストを吸収してマージン低下を受け入れるか、顧客に転嫁して価格感応度の高いセグメントを失うリスクを取るかです。その影響は特に5〜15隻のフリートを持つ中規模オペレーターに深刻であり、大企業のような規模の経済も、ブティックオペレーターのようなニッチな魅力も持ち合わせていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
チャータータイプ別:
キャビンチャーターが高級体験へのアクセスを民主化クルー付きチャーターは2025年のヨットチャーター市場シェアの61.58%を占めており、これは新規利用者や時間的制約のある旅行者に訴求する完全スタッフ付きサービスによるものです。このクラスの船舶では、ゲスト2名につき1名の乗組員が配置されることが多く、パーソナライズされたケアを通じて価値を強化しています。収益規模は小さいながらも、キャビンチャーターは年平均成長率9.31%で急速に拡大しており、船舶全体ではなくキャビン単位で料金を支払う中間所得層にヨットチャーター市場を広げています。東南アジアでは、キャビンオファーが現在5件に1件の予約を占めており、市場拡大における役割を裏付けています。
デジタル予約ハブによると、2025年のキャビンおよびクルー付き予約の70%がオンラインチャネル経由であり、透明性と利便性が個人ブローカーへの従来の依存を上回っていることを示しています。バアボートチャーターは、クルー付き旅行と比較して概ね40〜60%安価であり、有資格セーラーの選択肢として引き続き人気を博し、貿易風地域でのオフシーズン収入に安定的に貢献しています。強化されたナビゲーションソフトウェアとリモートサポートがバアボートの安全性を高め、有資格顧客プールを拡大しています。柔軟なスタッフィング、シェフパッケージのアドオン、簡単なオンラインチェックアウトを組み合わせたオペレーターは、ヨットチャーター産業における次の需要の波を取り込む立場にあります。


ヨットタイプ別:
持続可能性がセーリングの復活を牽引モーターヨットは2025年の収益プールの57.52%を占め、広々としたサロンと主要スポット間の迅速な移動が可能な点で支持されています。しかし、環境意識の高まりにより、特に風力を活かした低炭素クルージングに適した地中海の島々を巡るルートでは、セーリングヨットの年平均成長率8.20%が見込まれています。一方、カタマランのヨットチャーター市場規模は急増しており、双胴船設計がファミリーに好まれる広いデッキプランの安定性と一致しています。
かつてはニッチだったハイブリッド推進は、2024年に世界のフリートに300隻以上が追加され、規制上の義務と静かな停泊滞在を好む利用者の嗜好の両方を満たしています。セーリングとハイブリッド技術を組み合わせたオペレーターは燃料節約率20〜30%を訴求しており、燃料価格が変動する中で予算を意識した利用者に響いています。選択はもはや純粋なスピードだけでなく、旅行の理念と旅行者の価値観を一致させることに重点が置かれています。モーターヨットメーカーはソーラーパネルとバッテリーバンクを統合することで応え、持続可能性がヨットチャーター市場においてオプションからベースラインの期待へと移行したことを示しています。
ヨットサイズ別:
超大型セグメントが経済的逆風に抗して成長24〜40メートルの船舶が2025年収益の39.78%を占め、スーパーポートの費用なしに高級体験を求める8〜12名のゲストにとって最適な選択肢となっています。これらのヨットはジムスペース、ビーチクラブ、浅い喫水を組み合わせることが多く、地中海の港やカリブ海の停泊地に適しています。高い運営コストにもかかわらず、60メートル超のヨットは、エリート顧客がステータスイベントと比類のないプライバシーを求めるため、年平均成長率9.62%で成長しています。このブラケットのヨットチャーター市場規模は、プレミアム料金を正当化する法人リトリート、ブランドローンチ、インフルエンサーアクティベーションから恩恵を受けています。
24メートル未満の船舶は全契約の65%を占め、初回利用者が試験的に利用するために不可欠です。スタビライザーのアップグレードとジャイロシステムが動揺を軽減し、船酔いへの懸念を低下させ、訴求力を広げています。40〜60メートルの範囲は量と独占性を橋渡しし、自己完結型のシアターやスパを好む複数家族グループの間で需要が安定していますが、欧州のマリーナにおける現行のバース制限内に収まっています。サイズクラス全体にわたるバランスの取れたフリートポートフォリオは、オペレーターが経済的変動をヘッジし、ヨットチャーター産業においてクロスセリングのアップセル経路を獲得するのに役立ちます。
予約チャネル別:
デジタルプラットフォームがブローカー優位に挑戦オフラインブローカーは依然として2025年予約の69.74%を占めており、これはオーダーメイドのルートとVIPコンシェルジュサービスを調整するためです。彼らの深いヨット知識と港湾関係は、高額支出顧客を安心させます。しかし、オンラインセグメントは年平均成長率11.80%で最も急速に拡大しており、テクノロジーネイティブな顧客層に訴求する透明な価格フィルター、レビュー、即時契約を提供しています。Click&Boatが欧州でトラフィックシェア28.13%でトップを占め、GetMyBoatが米国で14.01%でトップとなっています。
プラットフォームはバーチャルウォークスルーとAIマッチングを活用して選択を効率的に絞り込み、利用者がショルダーシーズンのスロットや小型船舶を予約するよう促しています。ブローカーはチャットボットとフォトリアリスティックな3Dツアーを統合することで反撃し、ブレンドされたサービス経路を創出しています。ヨットチャーター市場は現在、チャネル間をシームレスに移動でき、プランナーに迅速な情報を提供しながら人間の専門知識でバックアップできる企業を評価しています。ブローカーがテクノロジーエンジンをホワイトラベル化し、プラットフォームが目的地スペシャリストに投資するアライアンスが期待されます。
チャーター期間別:
日次チャーターが市場アクセスを拡大週次チャーターは2025年に54.63%のシェアでヨットチャーター市場を支配しており、オペレーターの運営効率と顧客の没入型体験の最適なバランスを提供しています。この期間により、チャーター利用者は複数の目的地を探索でき、オペレーターには短期チャーターと比較して予測可能なスケジューリングと低い回転コストをもたらします。しかし、日次チャーターは年平均成長率10.82%(2026〜2031年)で最も強い成長を経験しており、長期休暇よりも短く頻繁なレジャー体験を好む消費者嗜好の変化によって牽引されています。この変化は、裕福な専門職が週末の時間枠に収まる高級体験を求める沿岸都市市場で特に顕著です。
取引量は小さいながらも、月次・季節チャーターセグメントは、これらの長期チャーターが要求するプレミアム価格により、市場価値の重要な部分を占めています。このセグメントは、富裕層の顧客が自国の悪天候から長期的な逃避を求める冬のカリブ海と夏の地中海シーズンで特に強い需要を示しています。
エンドユーザー別:
法人セグメントがイノベーションを牽引プライベート・レジャーセグメントは2025年に77.88%のシェアでヨットチャーター市場を支配しており、バケーションとライフスタイル体験に対する業界の歴史的な注力を反映しています。このセグメントの強さは、個人レジャーがチャーターの主要な動機であり続ける地中海やカリブ海などの伝統的なチャーター目的地で特に顕著です。規模は小さいながらも、法人・MICE(会議、インセンティブ、コンファレンス、展示会)セグメントは年平均成長率8.74%(2026〜2031年)で最も急速な成長を経験しており、高価値顧客エンゲージメントとチームビルディング活動のための独自の会場を求める企業によって牽引されています。
法人セグメントの成長はヨットのデザインとアメニティを再形成しており、新しい船舶は強化された接続性、マルチメディア機能、フォーマルな会議とリラックスしたネットワーキングの間で移行できる可変スペースなど、ビジネス機能に特化した機能をますます取り入れています。このトレンドは特にアジアで顕著であり、接待目的の法人利用が60フィートから130フィートの大型ヨットへのシフトを牽引しています。
地域分析
ヨットチャーター市場(ヨーロッパ)
ヨーロッパは2025年の世界収益の45.05%のシェアを維持しており、密度の高いマリーナネットワークと標準化されたチャータールールに支えられています。ギリシャの新しい電子チャーター許可制度は非EU籍のスーパーヨットの波を呼び込み、クロアチアのダルマチア海岸は価格重視の予約を獲得しました。乗組員賃金の最大25%の上昇とピークシーズンのバース不足がコストを押し上げる一方、オンラインポータルがセカンダリーポートの視認性を高め、年間を通じて需要を平準化しています。
ヨットチャーター市場(アジア太平洋)
アジアは最も成長が速い市場であり、2026年から2031年にかけて8.35%のCAGRで拡大すると予測されています。流動資産が3,000万米ドルを超える中国の富裕層は2024年に15%増加し、海南、プーケット、バリのマリーナはより大型の船体喫水に対応するために規模を拡大しています。デジタルによる情報発見がブローカーによる情報管理に取って代わり、初めてチャーターを利用する顧客が法人向けセイルウェイや家族の集いを手配しやすくなっています。各国政府は新規マリーナに対する税制優遇措置を提供しており、民間投資を促進しています。
ヨットチャーター市場(カリブ海および北米)
カリブ海は、ヨーロッパからヨットが移動してデュアルシーズン収益を得るため、冬季の魅力を持っています。カタマランチャーターは、島巡りに適した広々としたデザインが好評を博し、2024年に前年比15%増加しました。英領バージン諸島およびバハマにおけるバース不足により成長は制限されており、カリフォルニア州の商業港湾船舶規制など米国の環境規制の強化は、太平洋の港に再配置するオペレーターにとってコンプライアンス上のリスクを高めています。北米は強固な国内基盤と法人向けインセンティブの増加から恩恵を受けており、会議とレジャーを融合させたテーマ型チャーターの機会が広がっています。

規制環境
ヨットチャーター事業は、旗国基準、港湾国管理、および地域の税制・環境規則によって形作られており、これらは船舶がゲストを乗船させられる場所やチャーター契約の方法に影響を与える。欧州では、ギリシャのeチャーター許可制度(2024年1月導入)などの自由化措置により、EU籍以外のスーパーヨットのアクセスが拡大している一方、スペインのチャーター認可における宣誓書・自己申告方式への移行のように、行政要件を厳格化する動きも見られ、2026年は移行年と位置付けられている。カリブ海地域では、2025年6月施行の英国領ヴァージン諸島(BVI)の規則により、外国籍チャーターヨットのBVI海域における年間の入域・乗船件数が上限付きで制限されたことを受け、旅程設計がコンプライアンス主導型へと変化している。
安全性、乗組員配置、環境コンプライアンスは依然として運航上の負担を増加させ続けている。マルタ運輸局の商業ヨット規則(CYC)2025は2025年7月に全面的な運用開始となり、その枠組みの下で商業ヨットの設計、安全性、乗組員配置、福利に関する事項を規定し、チャーター適格性における旗国コンプライアンスの役割を強化している。世界レベルでは、2026年1月から発効するIMOの改正(MSC.532(107)で言及されているSOLASおよびMARPOL関連の更新を含む)により、特定の船舶機器に対する追加の試験・検査要件が導入され、極海域で運航する大型プレジャーヨットに対する航行安全要件の適用範囲が拡大される。FuelEU Maritime(規則(EU)2023/1805)などのEU環境枠組みも、チャーター管理会社にMRV方式の監視手法の導入や排出量に連動した契約条項の採用を促し、欧州海域で運航する船団全体における標準化された航海報告の必要性を高めている。
バリューチェーン分析
ヨットチャーターのバリューチェーンは、資産供給(新造船の取得および改装)、規制対応(船級、旗国コンプライアンス、検査、乗組員配置基準)、そしてチャーター管理・販売を通じた商業的な実行を含む。船主やフリート管理者は専門造船所やサービスネットワークを通じてヨットを調達・改装し、それらをチャータープログラムに組み込む。これには継続的なメンテナンス、乗組員の確保(STCWに準拠した機関士やシェフなどの職種)、物資調達、保険、マリーナへのアクセスが必要となる。排出量や検査に関連する改装などのコンプライアンス関連のアップグレードは、ピーク時の目的地における係留スペースの確保といった運航上の制約と並行して行われ、これによりマリーナとの関係性やシーズンごとの再配置能力が運営モデルの中心となる。
需要はブローカー支援型の販路とオンラインマーケットプレイスを通じて流通しており、チャーター管理会社が旅程計画、コンシェルジュサービス、契約手続きを調整し、通常は海事代理店、物流事業者、高級旅行パートナーによって支えられている。このセグメントでは、統合的な物流・旅行連携が拡大しており、その例として、Burgessの世界的なフリートおよび新造船プロジェクトの輸送を管理するためのPeters and MayとBurgessの提携(2025年4月発表)、およびDenison YachtingとNorthern Jetの高級クロスセリング提携(2025年3月)が挙げられる。これらの関係性は再配置のリードタイムを短縮し、エンドツーエンドの顧客提供を支えているが、大型ヨットの調達サイクルの長期化や専門クルーの不足といった供給側の障壁は、利用率、価格、そして需要の高い地域での急速なフリート拡大の実現可能性に依然として影響を与えている。
競争環境
市場集中度は中程度です。Dream Yacht CharterとThe Mooringsが従来のフリートモデルを支え、ZizooとGetMyBoatがデジタル変革をリードしています。SunsailとThe MooringsはDufourと独占契約を締結し、2シーズンにわたって75隻を追加し、プレミアムステータスを強化しました。2025年4月に発表されたEUヨットへの米国の相互関税は、調達を国内造船業者に転換させ、競争バランスを傾ける可能性があります。
テクノロジー投資が市場投入スピードを決定するようになっています。ViewYachtの2025年チャネルマネージャーのロールアウトはプラットフォーム間で在庫を同期し、ブローカーの管理時間を削減しています。バーチャルツアー、AI価格予測、過去のフィードバックに基づくパーソナライズされた旅程が顧客維持を促進しています。環境認証が並行した競争軸を加えており、The MooringsのBlue Marine Foundationとの「OCEAN Promise」は、任意の慈善活動からコアブランド価値へのシフトを示しています。
ホワイトスペースの機会はインドネシアとフィリピンにあり、マリーナが稼働し始め、乗組員も豊富です。船上栄養士からマインドフルネスコーチまでのヘルス・ウェルネスパッケージは、まだ十分に活用されていない差別化要因です。持続可能なフリート、デジタルリーチ、専門的な体験を融合できる企業が、ヨットチャーター市場でのフットプリントを拡大するのに最も有利な立場にあります。
ヨットチャーター業界リーダー
OceanBLUE Yachts Ltd.
Burgess
Simpson Marine
Northrop and Johnson
Dream Yacht Worldwide
- *免責事項:主要選手の並び順不同
ヨットチャーター市場
- Dream Yacht Worldwide
- The Moorings
- Sunsail
- Burgess
- Ocean Independence
- Northrop and Johnson (MarineMax, Inc.)
- Y.CO (THE YACHT COMPANY)
- Fraser Yachts (MarineMax, Inc.)
- Imperial Yachts
- Camper and Nicholsons
- Edmiston
- Bluewater Yachting
- CharterWorld
- Boatsetter
- GetMyBoat
- Zizoo
- Navtours
- Asta Yachting
- Yachtico
- OceanBLUE Yachts Ltd.

市場機会と将来展望
標準化された検証可能な持続可能性の測定・報告は、顧客向けの環境パフォーマンス訴求を支援できるチャーター事業者やブローカーにとって差別化の道筋を生み出している。2026年2月、SYBAssは大型ヨット(30メートル以上)の環境性能を評価・比較するための統一手法であるISO/TS 23099の正式承認を発表し、これはFuelEU Maritimeに基づくEUの運航報告要件の方向性と整合している。これにより、チャーター管理会社は排出量報告、適合燃料計画、透明性のある追加料金をチャーター契約に組み込む余地が生まれており、特に地中海の複数の管轄区域で運航し、乗船地点や航路によって規則や税制が異なるフリートにとって有効である。
ホスピタリティブランドによるチャーターの提供やデジタル技術を活用した販売も、従来のブローカーネットワークを超えて競争構造を拡大させている。2026年3月、Four Seasons YachtsはFour Seasons Iの地中海における処女航海を開始し、2026年6月にはOrient Expressがフランスおよびイタリアのリビエラで初の大型ヨットを投入し、高級ホスピタリティとヨッティング体験との重なりを強めている。販売面では、2026年5月にIDOSY YACHTSがデジタルチャーター予約プラットフォームを開始するなど、プラットフォームの活動が直接的な発見・予約の勢いを高め、市場のオンラインマーケットプレイスへの移行を補完している。資本活動も規模拡大の一つの手段であり、Wave Expandaryが2026年5月にCamper & Nicholsons Internationalの株式80%を取得する契約を締結(承認待ち)したことは、ブローカー業務、チャーター管理、国境を越えた運営を組み合わせられる統合型スーパーヨットサービスプラットフォームに対する投資家の関心が続いていることを示している。
Recent Industry Developments in ヨットチャーター市場
- 2026年5月:Wave Expandary Limitedは、Camper & Nicholsons Internationalの株式80%を4,000万ユーロで取得する契約を締結し、同事業の評価額を5,000万ユーロとした。この取引は、スーパーヨットのブローカー業務およびサービス分野における統合の継続を示しており、規模の拡大がコンプライアンス、デジタル販売、グローバルな顧客サービスへの投資を支えている。
- 2025年11月:Ancientは、Burgessに対する戦略的投資を発表した。この資金提供は、大手ブローカー・チャーター管理プラットフォームを支援するものであり、持続可能性コンプライアンスと技術を活用した顧客獲得がより重要になりつつある市場において、より広範な能力構築を可能にする。
- 2024年3月:Sanlorenzo S.p.A.は、Simpson Marine Limitedの株式95%の取得を1,000万米ドルの株式対価で完了した。この取引は、アジアにおけるヨット製造、地域販売、チャーター関連サービスの連携を強化し、購入からチャーター、管理までより統合された顧客の道筋を支えるものである。


ヨットチャーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ヨットチャーター市場は、クルー付き、ベアボート、またはキャビン形式を問わず、レジャー、旅行、イベント利用を目的としたヨットの賃貸から生じる収益として定義されます。市場は金額ベースで測定され、ブローカーを通じた予約およびオンラインマーケットプレイスを通じた予約を対象としています。
対象外の範囲:ヨットの売買、改装サービス、マリーナ係留、および定期メンテナンス費用は、チャーター賃貸収益に該当しないため除外されています。
セグメンテーション概要
- チャータータイプ別
- バアボート
- キャビン
- クルー付き
- ヨットタイプ別
- セーリングヨット
- モーターヨット
- カタマランおよびその他
- ヨットサイズ別
- 24メートル未満
- 24〜40メートル
- 40〜60メートル
- 60メートル超
- 予約チャネル別
- ブローカー支援オフライン
- オンラインマーケットプレイス
- チャーター期間別
- 日次
- 週次
- 月次・季節
- エンドユーザー別
- プライベート・レジャー
- 法人・MICE
- 政府・機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ギリシャ
- クロアチア
- 欧州その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- タイ
- アジア太平洋その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まずヨット観光およびチャーター事業の活動範囲を把握し、次にチャーター収益として計上される範囲の現実的な境界を設定するために活用されました。国連世界観光機関(UNWTO)の観光指標、ユロスタットの観光・沿岸統計、米国経済分析局の旅行・観光サテライト勘定、米国沿岸警備隊のボート安全・船舶情報リリース、および入手可能な税関・港湾当局の公表資料などの公開情報を参照しました。
需要と供給のシグナルを結びつけるため、上場レジャー・旅行企業の年次報告書および投資家向けプレゼンテーション、ボート・マリンレクリエーション関連の業界団体ウェブサイト、フリート増強や季節性に関する信頼性の高い報道も参照しました。企業レベルのデータが限られている場合は、有料の企業財務・インテリジェンスサービスを活用し、各国の収益および通貨換算を標準化しました。上記のソースは例示であり、データポイントの収集・相互確認・明確化のために他の多数の公開文書やデータベースも使用しています。
一次インタビューおよびサーベイ
一次調査は、需要プール、価格ロジック、および季節・地域別の稼働率の変動を検証するために実施されました。公開データではこれらの詳細が明確に説明されることが少ないためです。アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカの主要ヨットルートにおけるチャーターオペレーター、ブローカー、マリーナ関連サービスプロバイダー、および頻繁にチャーターを利用する顧客と対話し、日次・週次・季節別チャーターの価格設定および販売方法の相違点を照合しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:17% | APAC:48% |
| 中位層:41% | 部門・ユニットリーダー:37% | EMEA:31% |
| 中小規模プレイヤー:22% | マネージャー:46% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、観光旅行数および沿岸レジャー需要をチャーター参加見込み数に換算し、地域別のチャーター構成と標準的な価格帯を用いて金額に変換するトップダウンアプローチから始まります。モデルは、季節別稼働パターン、平均チャーター期間(日次対週次)、クルー付き対ベアボート予約の比率、ヨットサイズ構成(24メートル未満から60メートル超)、およびブローカー経由のオフライン予約とオンラインマーケットプレイス販売のチャネル分割などの実務的なインプットに基づいています。
これらの合計値は、主にサンプリングされたオペレーター収益を積み上げ、サンプリングされた1チャーター日あたりの平均価格に予想稼働週数を乗じることで、選択的なボトムアップ推計によって検証されます。小規模フリートや非公式オペレーターの開示が乏しいなど、ギャップが生じた場合は、インタビューで再検証した浸透率の仮定を用いて調整し、地域間で数値の整合性を確保します。
予測においては、成長が単一の要因のみに依存しないようシナリオ分析を活用します。価格推移、フリート供給状況、および旅行センチメントに関する仮定を専門家の見解でストレステストし、最終予測は観測された予約行動および計画中の供給能力増強に最も合致するシナリオに基づきます。
データ検証と更新サイクル
アウトプットは、観光流動の変化、マリーナ活動に関するコメンタリー、チャーター期間やヨットサイズ選好の顕著な変化など、独立したシグナルと照合して検証されます。ある国や地域で需要・価格・供給能力では説明できない急激な増加が見られた場合、インプットを再検討し、承認前に二次確認を実施します。
計算、換算、および主要な仮定を別のアナリストが確認する多段階の社内レビューを経ています。レポートは年次で更新され、旅行、燃料、規制、またはフリート供給に重大な影響を与える事象が発生した場合は中間更新が実施されます。納品前に最新の更新内容を反映した最終レビューを完了し、クライアントに最新の見解を提供します。
Mordor Intelligenceのヨットチャーター市場推計と他の公表推計との比較
ヨットチャーターの公表数値がしばしば一致しないのは、各出版社が異なる対象範囲と時期を選択しており、その差異が必ずしも明確に示されていないためです。ギャップは通常、チャーター収益として計上される範囲、日次・週次賃貸にわたる価格の平均化方法、およびオンラインマーケットプレイスの手数料を予約総額として扱うか純額として扱うかに起因します。
主なギャップは、隣接するマリンレジャー支出が賃貸収益に混入しているかどうかに由来します。Mordor Intelligenceはベアボート、キャビン、クルー付き形式にわたるチャーター収益のみを計上し、ヨットサイズと期間別に価格および稼働率の仮定を検証した上で合計値を確定しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.30 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 8.40 ビリオン 米ドル(2023年) | 基準年が古く、チャーター収益の捕捉範囲が狭い場合が多く、新興のオンラインマーケットプレイス取引量や2023年以降のピーク地域における価格リセットを過小評価する可能性があります。 |
| 地域コンサルタントB | 8.80 ビリオン 米ドル(2024年) | 日次対週次の期間構成を一貫して分離せずにチャーター価格を広範に平均化しており、強い季節性とクルー付き比率が高い市場では合計値が歪む可能性があります。 |
数値間のばらつきは、主に対象範囲の明確さ、基準年のタイミング、および格と期間構成の取り扱い方によって説明されます。収益の定義をチャーター賃貸に限定し、稼働率と予約パターンに対する簡易な相互確認を実施することで、推計値は一回限りの仮定ではなく再現可能なインプットに基づいた追跡可能なものとなっています。


レポートで回答される主要な質問
現在のヨットチャーター市場規模はどのくらいですか?
ヨットチャーター市場規模は2026年に98億米ドルです。
オンラインプラットフォームはヨットチャーターの予約にどのような影響を与えていますか?
オンラインマーケットプレイスは年平均成長率11.80%で成長しており、透明な価格設定とより広いアクセスを提供しながら、ブローカーの専門知識と共存しています。
日次チャーターが人気になっている理由は何ですか?
多忙な専門職は短い高級体験を好み、年平均成長率10.82%で拡大する日次チャーターがこの時間的制約のある需要に対応しています。
最大のシェアを持つヨットサイズセグメントはどれですか?
24〜40メートルカテゴリーが2025年収益の39.78%を占め、高級機能と管理可能な運営コストのバランスを取っています。
最終更新日:


