
自動化微生物学市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 9.91 十億米ドル |
| 市場規模 (2032) | 15.42 十億米ドル |
| 成長率 (2027 - 2032) | 9.25 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動化微生物学市場分析
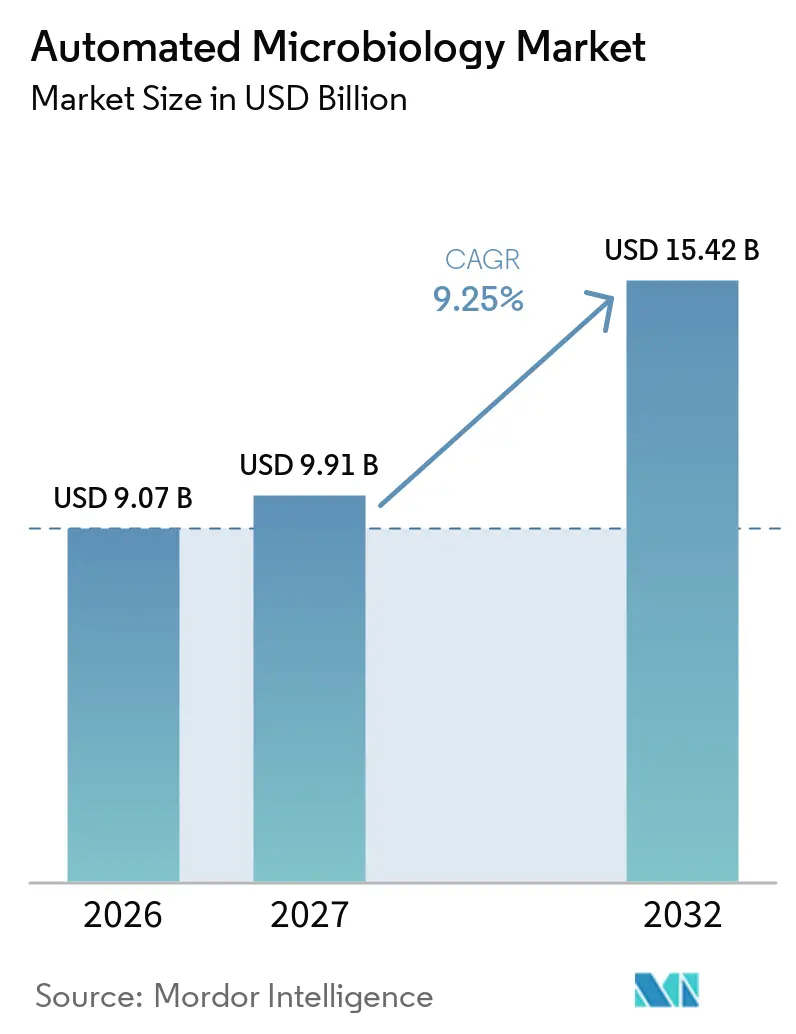
自動化微生物学市場規模は、2026年の9.07 ビリオン 米ドルおよび2027年の9.91 ビリオン 米ドルから、2032年までに15.42 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 9.25%を記録する見込みです。
市場は異なる需要サイクルへと移行しつつあります。これは、抗菌薬耐性サーベイランス、検査室の人員不足、および厳格化する品質管理要件が同時に自動化を推進しているためであり、以前の時期と比較して導入がより必須のものとなっています。WHO GLASSはすでに110カ国から標準化された耐性データを収集しており、その規模は大規模な検査ネットワーク全体で一貫した機械可読出力を提供できる自動同定・感受性ワークフローへの持続的な需要を支えています。ターンアラウンドタイムへの圧力も直接的な購買要因となっています。これは、大量検体処理検査室が人員を増やすことなく血液培養および尿培養処理を迅速化する必要があるためであり、検証済みの完全検査室自動化システムはすでに日常業務における報告時間の大幅な短縮を実証しています。自動化微生物学市場はまた、規制された製薬・バイオ医薬品の品質管理需要からも恩恵を受けており、監査対応可能なデータ取得、ソフトウェア検証、および接続されたワークフローが日常的な検査室業務においてますます重要になっています。特にベンダーがAI支援イメージングおよびミドルウェア機能を拡張するにつれてその傾向が顕著です。競争は中程度から高い水準を維持しており、現在の戦略はポートフォリオの再編、ワークフロー統合、およびソフトウェアによるロックインに集中していますが、中国および大規模な設備投資を引き続き先送りしている病院システムにおいては圧力点が依然として見受けられます。
主要レポートのポイント
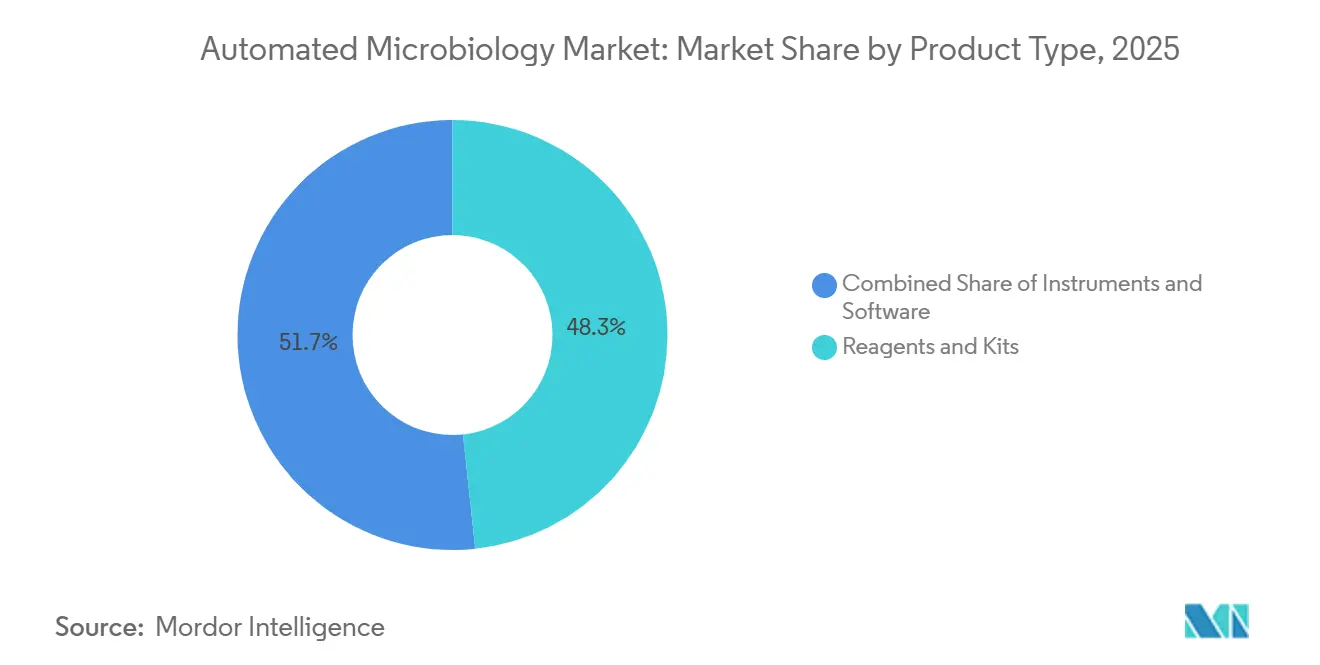
- 製品タイプ別では、試薬・キットが2026年に48.31%の収益シェアを占めてトップとなり、機器は2032年にかけてCAGR 11.38%で成長する見込みです。
- 自動化タイプ別では、完全自動化システムが2026年に75.24%の収益シェアを保持し、2032年にかけてCAGR 10.52%を記録する見込みです。
- 用途別では、臨床診断が2026年に54.52%の収益シェアを占め、バイオ医薬品製造は2032年にかけてCAGR 11.25%で成長すると予測されています。
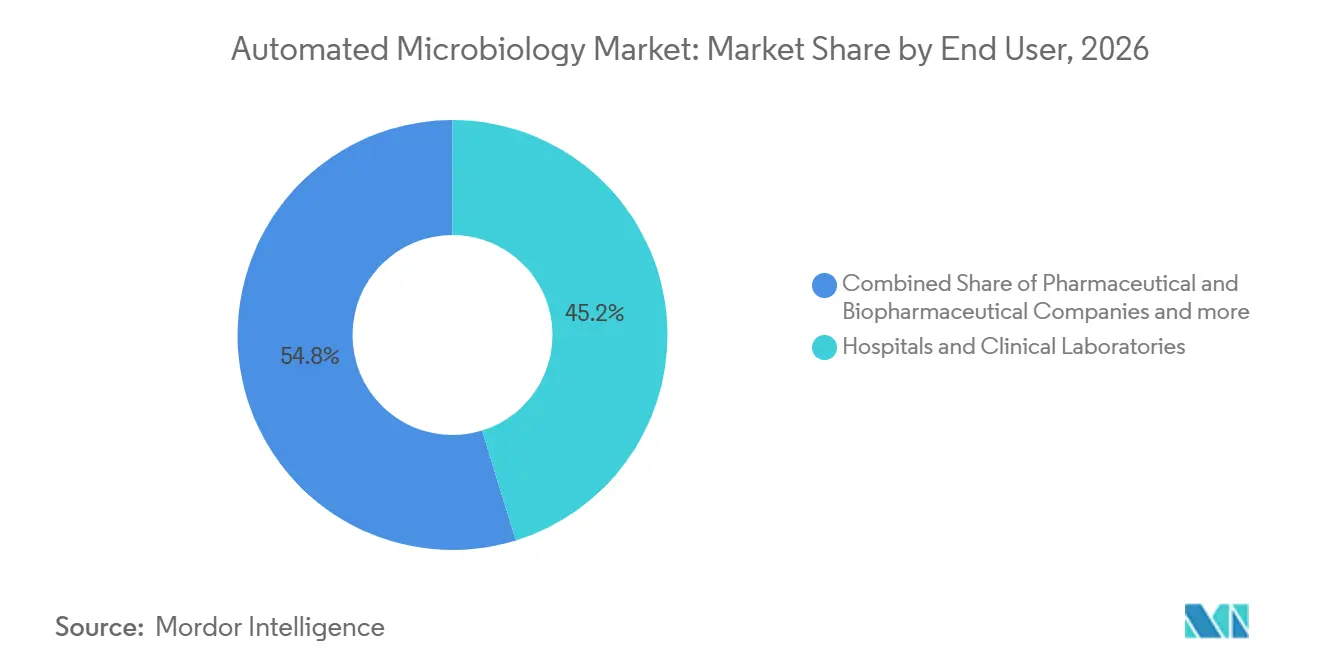
- エンドユーザー別では、病院・臨床検査室が2026年に45.22%の収益シェアを保持し、製薬・バイオ医薬品企業は2032年にかけてCAGR 11.65%で拡大する見込みです。
- 診断技術別では、分子診断が2026年に45.31%のシェアを保持し、自動化イメージングおよびデジタル顕微鏡は2032年にかけてCAGR 12.38%で進展する見込みです。
- 検体タイプ別では、血液が2026年に62.24%のシェアを占め、尿は2032年にかけてCAGR 11.52%で成長すると予測されています。
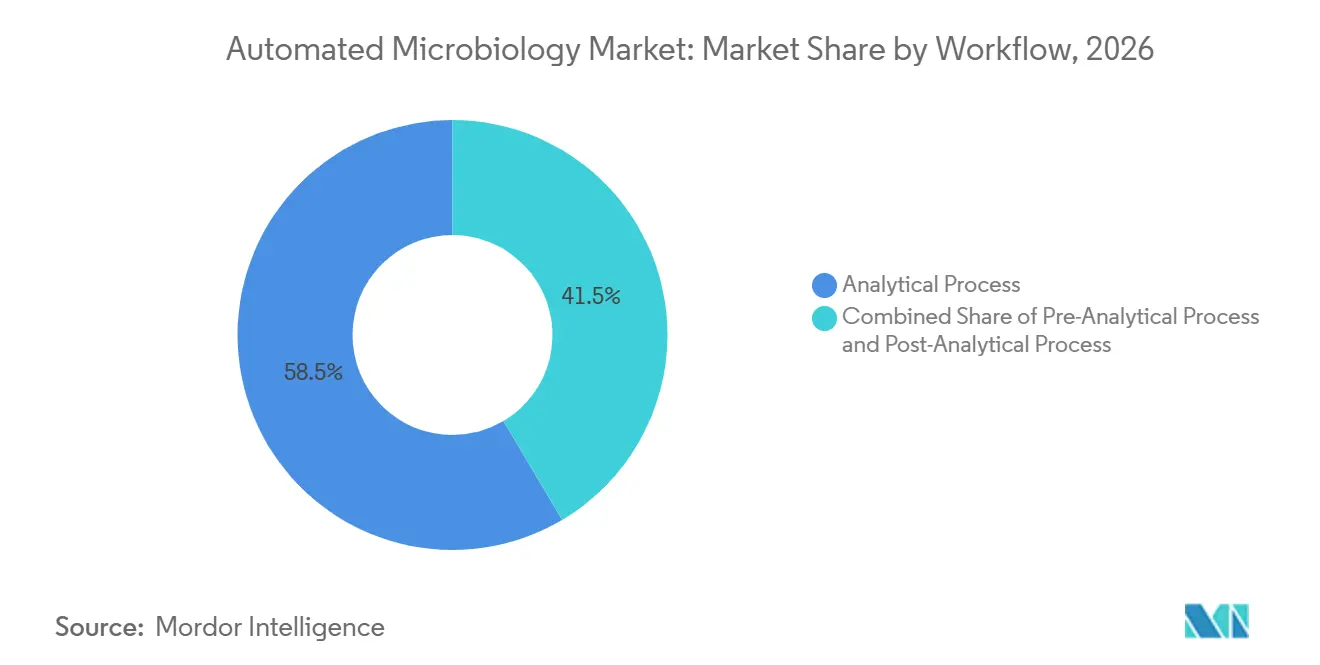
- ワークフロー別では、分析プロセスが2026年に58.52%のシェアを保持し、前分析プロセスは2032年にかけてCAGR 10.25%で拡大する見込みです。
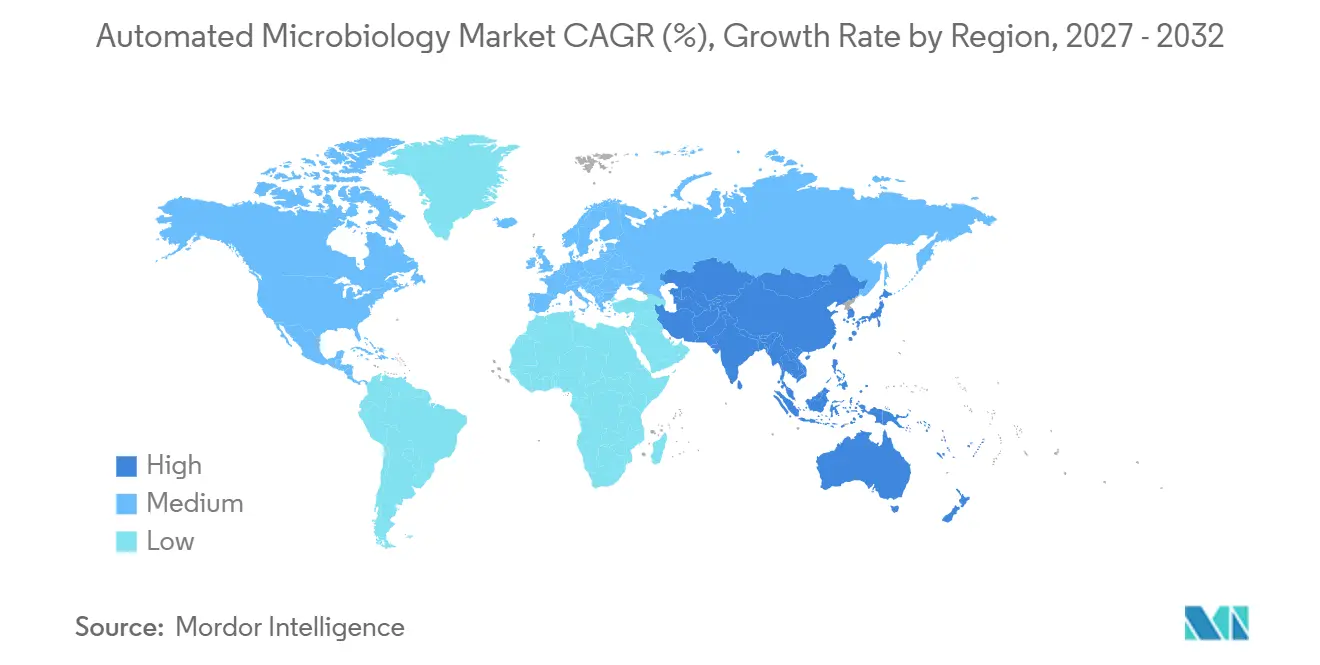
- 地域別では、北米が2026年に42.22%のグローバル収益シェアを保持し、アジア太平洋地域は2032年にかけて最高のCAGR 12.65%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大量検体処理検査室における迅速な病原体同定ニーズの高まり | +2.8% | グローバル(北米およびEMEAで最も高い強度) | 短期(2年以内) |
| 抗菌薬耐性サーベイランスおよびスチュワードシッププログラムの拡大 | +1.9% | グローバル(アジア太平洋地域および中東・アフリカが急速にインフラを整備) | 中期(2〜4年) |
| 技術者不足およびターンアラウンドタイム圧力による自動化需要 | +1.5% | 北米、西欧、日本 | 短期(2年以内)、中期(2〜4年) |
| 製薬、食品、水質検査における品質管理要件の増加 | +1.2% | 北米およびEU(アジア太平洋地域のバイオ医薬品ハブへの波及あり) | 中期(2〜4年) |
| マルチサイト検査ネットワーク全体でのクラウド接続ワークフロー標準化 | +0.8% | 北米およびEU(アジア太平洋地域の集中型ネットワークでの早期成果あり) | 中期(2〜4年)、長期(4年以上) |
| 規制対象検査室の差別化要因としてのサイバーセキュリティ対応AI対応ミドルウェア | +0.6% | グローバル(EUで最も強い牽引力) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大量検体処理検査室における迅速な病原体同定ニーズの高まり
自動化微生物学市場は、人員を増員したり手動レビュー工程を延長したりする余地が限られた状態で、現在非常に多くの日次検体量を処理するコア検査室からの需要が強まっています。Northwell Healthのコア検査室は、完全検査室自動化プラットフォーム上で1日あたり2,400件以上の尿培養を処理していると報告されており、その規模はウォークアウェイ型微生物学システムを任意のアップグレードではなく運用上の必須要件としています。臨床的緊急性もその需要を強化しています。これは、適切な治療が遅れると敗血症の治療成績が悪化するためであり、血液培養の検出速度と結果報告時間が検査室の購買決定の中心に置かれ続けています。検証済みの環境では、完全検査室自動化により血液培養のターンアラウンドタイムが97時間から53.5時間に短縮され、尿培養の陰性報告時間が52.1時間から28.3時間に短縮されており、時間短縮が現在では測定可能であり、単なるワークフロー上の主張ではないことが示されています。Watersは2026年6月に、BD BACTEC FXIシステムがFDA 510(k)認可を取得し、前機種と比較して血流感染検出までの平均時間を3時間(15%)短縮したと発表しており、確立されたカテゴリーにおいても製品アップグレードが臨床的に意義のある成果を生み出し続けていることを示しています。
抗菌薬耐性サーベイランスおよびスチュワードシッププログラムの拡大
自動化微生物学市場はまた、標準化された感受性データと国内外の報告システム全体でのより広範な相互運用性を必要とするサーベイランスフレームワークによっても支えられています。CDCの抗菌薬耐性検査室ネットワークは2025年末までに150万件以上の検査を実施しており、その内訳は52万件以上の分離株特性評価、53万件の保菌スクリーニング、および66万4,000件の全ゲノム配列解析であり、自動化微生物学プラットフォームが支援しなければならない規模を示しています[1]。関連する変化は分子耐性検出への移行においても見られます。これは、従来の培養ワークフローのみに依存する検査室が、サーベイランスプログラムが標準化された機械可読耐性マーカーをますます必要とする中でより広いデータギャップに直面するためです。2025年のInfection Control & Hospital Epidemiologyに掲載された研究は、血液培養からの迅速な分子AMR検出の広範な採用が国内サーベイランスの比較可能性に直接的な影響を与えることを指摘しており、表現型および分子出力を1つのワークフローで組み合わせられるプラットフォームへの需要を支えています。WHOの2025年報告書は110カ国から2,300万件以上の細菌学的確認感染症データを基にしており、その広さは成熟した検査ネットワークと拡大中の検査ネットワークの両方にわたる自動化検査室インフラへの投資を引き続き支えています。
技術者不足およびターンアラウンドタイム圧力による自動化需要
自動化微生物学市場は、通常の採用・研修サイクルでは迅速に解消できない構造的な人員不足によって前進しています。ASCPは米国において年間2万4,000件以上の検査室職位の空きに対して研修プログラムからの卒業生がわずか8,800人であると報告しており、多くの検査室が慢性的な欠員と手動微生物学ワークロードを維持する余地の限界に直面しています。この労働力の不均衡は、手動検体処理、プレート読み取り、および感受性ワークフローが自動化されない限り依然として多くの熟練スタッフの時間を消費するため、一部の隣接分野よりも微生物学においてより重大な問題となっています。2026年のFrontiers in Cellular and Infection Microbiologyのレビューは、主要機関が現在、適合検体タイプの最大97%を完全検査室自動化で処理しており、完全自動化ディスク拡散法AST(抗菌薬感受性試験)がEnterobacteralesで99.3%、Staphylococcus属で99.4%のカテゴリー一致率を達成したことを報告しており、ウォークアウェイシステムが性能を損なう可能性があるという以前の懸念を払拭しています。この証拠基盤が拡大するにつれて、調達の意思決定は自動化が正当化されるかどうかから、自動化微生物学市場においてターンアラウンドタイムとスタッフの生産性を守るためにどのワークフローを最初に自動化すべきかへとシフトしています。
製薬、食品、水質検査における品質管理要件の増加
自動化微生物学市場は、汚染モニタリング、監査証跡、および検証済み電子ワークフローが生の検査スループットと同様に重要となっている規制された品質管理環境からの支持を得ています。bioMérieuxの産業用途セグメント(製薬品質管理を含む)は2025年に14%のオーガニック売上成長を記録し、これは同社の事業部門の中で最高の成長率であり、コンプライアンス主導の需要がすでに購買活動に反映されていることを示しています。同様のパターンは製薬業界を超えて広がっています。食品・水質検査室もまた、輸出および規制環境において標準化された手法、トレーサビリティ、および信頼性の高い報告サイクルに関するより強い期待に直面しているためです。HTWK Leipzigは2025年1月から2026年12月にかけてEU資金によるμQuantプロジェクトを実施しており、このプロジェクトはロボティクスおよびAIベースの自動微生物画像解析に焦点を当て、検査室用途全体のサイクルタイムを短縮することを目的としています。より多くの規制対象検査室が微生物学データをより広範な品質システムに接続するにつれて、自動化はコンプライアンス、スループット、および文書化を1つの投資サイクルで支援するため、正当化がより容易になります。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資コストおよび継続的なサービス契約負担 | -1.5% | グローバル(小規模病院システムおよび新興市場で最大の圧力) | 短期(2年以内)、中期(2〜4年) |
| 複雑な検証、相互運用性、およびLIMS統合 | -1.2% | グローバル(アジア太平洋地域の二次検査室および中東・アフリカで最も高い摩擦) | 中期(2〜4年) |
| 機器稼働率および高度なアッセイ解釈のための熟練労働力の不足 | -0.8% | グローバル(南米および中東・アフリカで特に制約が大きい) | 長期(4年以上) |
| 接続された検査室におけるデータ整合性、サイバーセキュリティ、およびAIガバナンスへの懸念 | -0.6% | 北米およびEUの規制環境 | 中期(2〜4年)、長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資コストおよび継続的なサービス契約負担
自動化微生物学市場は依然として重大な導入障壁に直面しています。完全自動化システムは大規模な初期投資、専用スペース、および長期サービスコミットメントを必要とし、多くの小規模検査室にとって吸収が困難です。2026年のFrontiers in Cellular and Infection Microbiologyの多施設レビューは、高い設備投資、専用消耗品への依存、専用検査室スペースの必要性、およびダウンタイムへの露出を完全検査室自動化導入の主な制約として特定しました。コスト問題は機器購入に限定されません。ベンダー固有の消耗品とサポート契約がシステムを長期的な継続費用構造に変え、病院の予算審査においてより分散した手動代替手段と比較して不利になることが多いためです。新興市場ではその負担がさらに重くなります。現地のサービスエンジニアリング能力が限られている場合があり、修理の遅延が単一の機器問題を迅速に検査バックログに変えてしまう可能性があるためです。この組み合わせにより、自動化微生物学市場において最も高度な自動化は大量処理病院システム、基準検査室、および十分な資金を持つ製薬施設に集中し続けています。
複雑な検証、相互運用性、およびLIMS統合
自動化微生物学市場はまた、検査室が新しい分析装置を既存のLIMS、HIS、およびスチュワードシップ報告システムにクリーンに接続できない場合に導入が遅れるという問題にも直面しています。タイの臨床微生物学検査室を対象とした2024年のPLOS One研究では、微生物学LIMSと自動化機器間の接続性の低さが一般的であり、手動データ再入力を強いられ、ワークロードと転記リスクの両方が増加していることが判明しました。2024年のPLOS Global Public Healthの別のレビューでは、複数の相互運用不可能なデジタルシステムがAMRサーベイランス業務におけるデータ品質を引き続き制限していることが示されており、下流の統合が依然として弱い場合に自動化の根拠を示すことが困難になっています。インストール後も負担は続きます。ソフトウェアの更新や機器の再設定が規制された検査室環境下で新たな検証作業を引き起こす可能性があり、更新サイクルが遅くなり、AI支援モジュールのより広範な展開が遅延する可能性があります。これらの制約は、機器の取得がそれを完全に活用するために必要な支援デジタル標準化よりも速く進む場合がある、アジア太平洋地域、中東、アフリカの二次検査室においてより顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品イプ別:
試薬が収益を維持し、機器類が次のアップグレードサイクルをリード試薬・キットは2026年の自動化微生物学市場シェアの48.31%を占めており、これは拡大する導入機器ベース全体における培地、同定パネル、感受性カードへの継続的な需要を反映しています。この収益源は機器販売とは構造的に異なり、分析装置が設置されて検査室がサプライ関係に入ると、消耗品は継続的に動き続けます。この反復的なプロファイルにより、病院システム全体で資本発注が不均一になった場合でも、ベンダーの収益を安定させることができます。また、主要サプライヤーにとっては、より予測可能なキャッシュフロー基盤を通て、ソフトウェアのアップデート、メニュー拡張、フィールドサービスを支援する余地が生まれます。
自動化微生物学市場では機器のより急速な拡大が見込まれており、検査室が部分的な自動化をより統合された前分析・分析・後分析の設備に置き換えるにつれ、2027年から2032年にかけてCAGR 11.38%で成長すると予測されています。AI支援画像解析がワークフローの速度、一貫性、および初期ハードウェア設置後の顧客維持に影響を与えるようになったため、ソフトウェアは自動化微生物学産業においてより戦略的に重要になっています。Copanは2026年2月に、PhenoMATRIXが複数の培地タイプにわたるAI支援コロニープレートソーティングについてFDA 510(k)の広範な使用目的の認可を受けたと発表しており、これは高付加価値ソフトウェア層における製品開発の方向性を反映しています。その結果、機器とソフトウェアが現在の主要なイノベーションの戦場となり、試薬は引き続き商業モデルの基盤を担っています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
自動化タイプ別:
完全ウォークアウェイの優位性が検査室の労働力経済を反映完全自動化システムは2026年の市場収益の75.24%を占めており、これは主要な購買論理がもはや分析性能のみに限定されず、労働力代替と密接に結びついていることを示しています。検査医学における人員不足により、頻繁な手動介入や専門的な微生物学スタッフの長期トレーニングに依存するワークフローを管理者が維持することが難しくなっています。そのような状況において、完全ウォークアウェイシステムは、スループット向上だけでなく、欠員ポジションへの露出低減や繰り返されるターンアラウンドの遅延を通じて価値を提供します。これが、完全自動化プラットフォームが大規模病院および基準検査室ネットワークにおける優先フォーマットとなった理由です。
半自動化システムは、低ボリュームの検査室や、まれな形態または多菌性検体がより密接な人的レビューを必要とし続ける検査環境において依然として役割を担っています。自動化微生物学市場は、中国、南アジア、東南アジアの多くの中堅病院がまだ半自動化から完全自動化構成へ移行中であるため、すべての場所で同じ速度で移行しているわけではありません。2026年のEuropean Journal of Clinical Microbiology & Infectious Diseases誌の研究では、5,189種を超えるデータベースを持つAutof MS2600やEXS3000などの中国製MALDI-TOFシステムが取り上げられており、国内ベンダーが中間市場セグメントでより信頼できる選択肢になりつつあることを示しています。これは、次のシェア移行の波が、検査室が自動化するかどうかではなく、完全自動化が普及するにつれてどのサプライヤーが交換サイクルを獲得するかから生じる可能性があることを意味しています。
用途別:
臨床診断が優位を占め、バイオ医薬品が最速で拡大臨床診断は2026年の自動化微生物学市場規模の54.52%を占めており、病院関連検査が日常的なボリュームにおける最大の需要センターであり続けることを確認しています。血流感染、尿路感染、呼吸器病原体の検査は、延期が難しく完全に集中化することも困難な日常的な検査需要を生み出し続けています。これにより、臨床セグメントは資本支出が停止した場合でも、基礎的な検査ニーズが安定しているため、耐久性のある基盤を持ます。抗菌薬適正使用プログラムの広がりも継続的な需要を支えており、各臨床エピソードがより標準化された微生物学データ要件と結びつくようになっています。
バイオ医薬品製造は2026年から2032年にかけてCAGR 11.25%で拡大すると予測されており、自動化微生物学市場において最も急成長している用途となっています。このセグメントは、細胞・遺伝子治療のスケールアップ、より高い無菌性への期待、および重要な製造工程における迅速かつ自動化されたバイオバーデンモニタリングの使用頻度の増加によって強化されています。bioMérieuxは2026年1月にAccellixの買収を完了し、この取引は細胞・遺伝子治療の品質管理のための迅速自動化フローサイトメトリーにおける同社の地位を支えており、この分野に付与される戦略的価値を示しています[2]。環境・水質検査、食品・飲料検査は、自動化微生物学産業において病院サイクル以外への多角化をベンダーに支援する、より小規模ながら安定したニッチ市場として残っています。
エンドユーザー別:
病院が量のリーダーシップを維持し、製薬・バイオ医薬品企業が成長ペースを設定病院・臨床検査室は2026年のエンドユーザー収益の45.22%を占めており、そのリーダーシップは依然として日常的な血液、尿、創傷、および関連する微生物学的検査の規模と定期性を反映しています。これらの購買者は、予測可能な検体ボリュームとターンアラウンドタイムの改善およびスタッフ活用の継続的なニーズを組み合わせているため、ベンダーの販売活動の中心であり続けています。特に急性期医療環境では、結果の速度が治療判断に影響するため、微生物学的ワークロードを延期することが難しく、その地位は強化されています。大規模病院システムはまた、より広い検査基盤にわたってマルチワークフロープラットフォームを正当化できるため、統合検査室自動化を最初に採用する傾向があります。
製薬・バイオ医薬品企業は2027年から2032年にかけてCAGR 11.65%で成長すると予測されており、自動化微生物学市場において最も急成長しているエンドユザーグループとなっています。その勢いは、バイオロジクス製造の拡大、先進治療の生産、および規制環境における厳格な品質管理への期待から生まれています。受託研究機関はこの需要の近くに位置しており、外部委託されたバイオバーデンおよびバイオセーフティ検査は、製薬内部検査室で使用されるものと同じ検証済みで監査対応のプラットフォームを必要とすることが多いためです。この重複により、ベンダーは製薬直接顧客から受託研究機関の需要へと明確な拡大経路を持ち、病院予算が逼迫した場合でも自動化微生物学産業のこの部分を商業的に魅力的に保っています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
診断技術別:
分子診断がシェアをリードし、イメージングAIが成長フロンティアを牽引分子診断は2026年に45.31%のシェアを保持しており、これは高所得検査室ネットワークにおけるPCRベースおよびマルチプレックスパネルシステムの確立した地位を反映しています。これらのシステムは、患者ケアとサーベイランス報告の両方に有用迅速かつ標準化されたアウトプットを生成できるため、抗菌薬耐性ワークフローとすでに適合しています。その導入基盤はまた、隣接する自動化および情報科学モジュールのクロスセルのための強力なプラットフォームをベンダーに提供します。それでも、表現型確認と感受性検査が多くの日常的な検査室経路において依然として不可欠であるため、分子システムは培養ベースのワークフローへの需要を排除しません。
自動化イメージングおよびデジタル顕微鏡は2027年から2032年にかけてCAGR 12.38%で進展すると予測されており、自動化微生物学市場において最も急成長している技術分野となっています。2026年6月のnpj Digital Medicine誌の論文では、MALDI-TOFデータからの細菌同定と耐性予測のためのディープラーニングシステムが説明されており、その研究は既存の分析データセットからのより豊かな解釈への広範な移行を示しています。BrukerはESCMID Global 2026において、MBT PrepMaticおよびMBT SepsiMaticを含むMALDI BiotyperおよびIR Biotyperポートフォリオのワークフロー拡張を発表しており、ベンダーが自動化サンプル調製よび血液培養からMALDIへの経路に引き続き多大な投資を行っていることを示しています。質量分析は依然として重要ですが、次の競争フロンティアは画像解析、AI支援解釈、および自動化微生物学産業内のより広範な意思決定支援へとシフトしています。
サンプルタイプ別:
血液が臨床収益の基盤となり、尿の自動化の波が構造的変化を示す血液は2026年の検体タイプ収益の62.24%のシェアを占めており、これは血流感染診断に付随する高い臨床的優先度と強い資本集約度を反映しています。血液培養プラットフォームは多くの微生物学自動化投資の中心に位置しており、より迅速な検出が重篤感染における早期治療行動を直接支援するためです。この検体カテゴリーは、病院が救急、入院、重症ケアの経路全体でそれに依存しているため、より高いシステム重要性を持つ傾向があります。これにより、検査室がより広範なプラットフォームのアップグレードを遅らせた場合でも、血液ベースの自動化は商業的に重要であり続けます。
尿は2027年から2032年にかけてCAGR 11.52%で拡大すると予測されており、自動化微生物学市場において最も急成長している検体タイプとなっています。この成長、大規模な検査基盤と、デキャッピング、バーコーディング、プレーティング、容量測定など、自動化に適した複数の反復的な手動ステップを含む尿ワークフローの事実から生まれています。Watersは2026年6月に、BD BACTEC FXIがFDA 510(k)認可、EU IVDR下のCEマーク、および日本PMDAの承認を受けたと発表しており、血液培養のイノベーションが引き続き注目されていますが、日常的なワークフロー効率における大きな構造的変化は、検査室が高ボリュームの尿処理を自動化する方法と増々結びついています。組織およびその他の非液体検体タイプは、より可変的な検体フォーマット全体での自動化前処理の標準化が依然として難しいため、より緩やかに成長し続けるでしょう。
ワークフロー別:
分析プロセスがコアであり続け、前分析自動化が総スループットを解放分析プロセスは2026年に58.52%のシェアを保持しており、これはインキュベーション、イメージング、同定、およびAST(薬剤感受性試験)ワークフローにおける自動化の長年確立された役割を反映しています。これらのステップは過去20年間で最も多くの製品開発を引き付けており、導入基盤がここで最も深い理由を説明しています。また、生物体の検出、特性評価、および結果リリースに直接結びついているため、最も明確な臨床的価値を持ちます。多くの検査室にとって、これは依然として自動化の最初の層であり、より広範なプラットフォーム統合の出発点です。
前分析プロセスの自動化は2027年から2032年にかけてCAGR 10.25%で成長すると予測されており、自動化微生物学市場が培養解釈が始まる前の検体処理品質により多くの重点を置くようになっていることを示しています。2026年のFrontiers in Cellular and Infection Microbiology誌のレビューでは、検体処理の変動性が培養偽陰性の最大の制御可能な原因として残っていると論じており、これがより多くの購買者が受付、仕分け、分注、プレーティングへと上流に注意を向けている理由です。Copan、Waters/BD、およびBrukerは現在このワークフローの早期段階で競合しており、自動化微生物学産業が前分析、分析、後分析のステップを一つのミドルウェア層の下で接続する統合プラットフォームへと移行していることを意味しています。これらのプラットフォームが成熟するにつれ、結果の解釈とリリースがードウェア自体から切り離すことが難しくなっているため、後分析自動化とソフトウェア検証がより戦略的な重みを持つようになるでしょう。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米自動化微生物学市場
北米は2026年の自動化微生物学市場規模の42.22%を占めており、その地位は高い臨床検査強度、大規模な製薬製造基盤、および規制環境における文書化された自動化をますます重視する検査室環境を反映しています。米国は、ASCPが研修プログラムの卒業生8,800人に対して年間24,000件以上の求人を報告しているなど、人員不足が特に顕著であるため、地域需要の中心であり続けています。製品承認も安定した交換・アップグレードサイクルを支えており、2025年4月のBD Phoenix M50、2025年3月のbioMérieux VITEK COMPACT PRO、2026年2月のCopan PhenoMATRIX、2026年6月のBD BACTEC FXIが含まれます[3]。カナダとメキシコは依然として小規模な貢献者ですが、カナダの検査室サービスの統合とメキシコの民間病院基盤の拡大が、自動化微生物学市場への段階的な需要を引き続き追加しています。
欧州自動化微生物学市場
自動化微生物学市場における欧州の地位は、公立病院の調達サイクルと、同地域の強固な製薬品質管理基盤によって形成されている。成長はアジア太平洋地域よりも安定しているが、病院検査室、リファレンスセンター、および産業ユーザーがいずれも機器・消耗品需要に貢献しているため、需要の構成は幅広い。bioMérieuxは2025年のEMEAにおける有機的売上成長率4.6%を報告しており、産業用途が地域全体の改善を牽引しており、製薬品質管理が重要な成長貢献要因であるという見方を裏付けている。スペインとイタリアは、検査室の近代化と医療システムへの投資を通じて需要を引き続き拡大しており、アジア太平洋地域で見られるような急速な拡大率がなくても、欧州はバランスの取れた成長プロファイルを維持している。
アジア太平洋、中東・アフリカおよび南米自動化微生物学市場
アジア太平洋地域は自動化微生物学市場において2027年から2032年にかけて最高のCAGR 12.65%を記録する見込みですが、その推進要因は地域全体で大きく異なります。インドは、多くの地区病院および三次病院が手動AST法から自動化表現型システムへ移行中であるため、初回機器設置の余地が大きく、採用の長い滑走路が依然として残っています。日本はより成熟した自動化市場であり、現在アップグレード段階にあり、これはBD BACTEC FXIの他の規制認可と並んで2026年4月のPMDA承認に反映されています。中国は、bioMérieuxが2025年に微生物学収益の二桁台の有機的な減少を報告した一方で、購買が上位病院層を超えて拡大するにつれ中堅病院で採用が拡大し続けているという複雑な状況を呈しています。韓国はバイオ医薬品輸出の成長から恩恵を受けており、追加的な品質管理自動化需要を生み出しています。中東・アフリカおよび南米は依然として初期段階の機会であり、GCCヘルスケアインフラプログラムとブラジルの民間検査室基盤が需要の拠り所を提供している一方、現地での検証とサービス能力の限界が依然としてより広範な採用を遅らせています。
競合環境
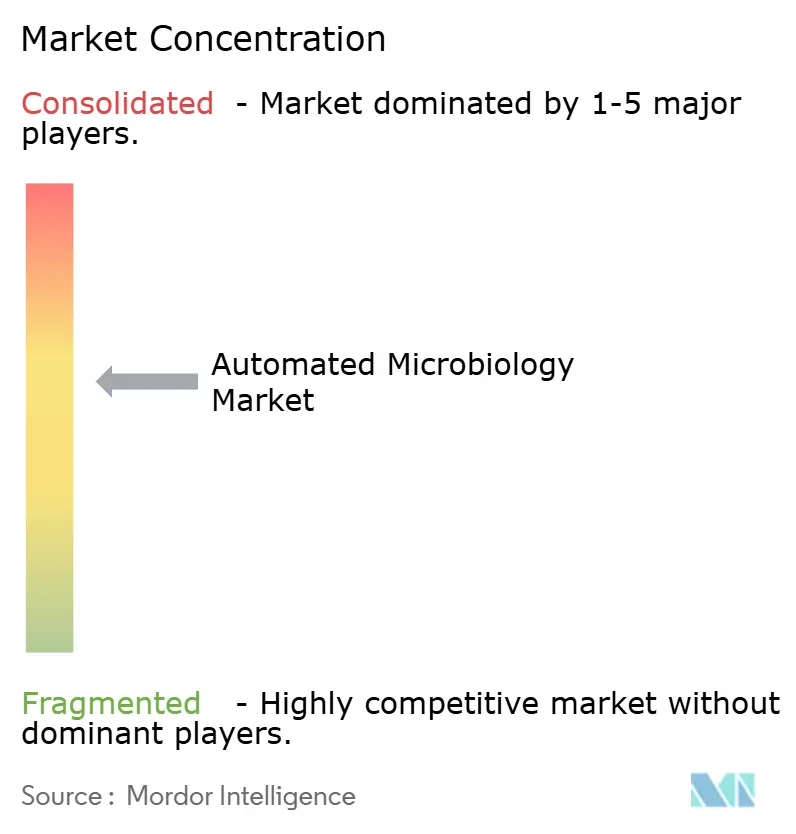
自動化微生物学市場は依然として中程度に集中しており、少数のグローバル診断・ライフサイエンス企業が設置済みベース、プレミアム消耗品ストリーム、および高付加価値ソフトウェア層の多くを支配しています。競争は現在、スタンドアロン機器よりも、サンプル調製、分析性能、結果解釈、および検証済みデジタルワークフローを1つの商業的提供に組み合わせられる企業に関するものとなっています。これが重要なのは、検査室が特定のプラットフォームを中心にミドルウェア、報告ルール、および情報科学を設定すると、別のベンダーへの切り替えがより困難になり、規制された環境下で新たな検証が必要になる可能性があるためです。自動化微生物学市場はしたがって、ハードウェア性能だけでなく統合されたワークフロー設計を通じて顧客ロックインを拡大できるベンダーを優遇します。
明確な戦略的動きの一つは2026年4月に来ました。Thermo Fisher Scientificが微生物学事業をAstorgに10億7,500万米ドルで売却する契約に署名し、売却された事業部門は2025年に6億4,500万米ドルの収益を生み出しており、積極的なポートフォリオ再編とこの分野におけるより焦点を絞ったプラットフォームの出現を示しています。もう一つは2026年1月に来ました。bioMérieuxが細胞・遺伝子治療品質管理のための迅速な自動化フローサイトメトリーにおける地位を強化するためにAccellixを買収し、規制されたバイオ医薬品検査で見られるより速い成長と一致しています。Rocheは2026年5月にPathAIを買収する契約を通じてより広範な診断およびAIシグナルを追加しており、大規模な診断グループが画像解釈とワークフロー支援に関するアルゴリズム能力を深め続けていることを示しています。これらの動きは、買収戦略が単に機器量を増やすためではなく、ソフトウェア、自動化の深さ、および専門的な規制検査能力を追加するために使用されていることを示しています。
製品ロードマップも依然として活発です。BDは2025年4月にPhoenix自動化微生物学システムの更新についてFDA 510(k)認可を取得し、申請には所定変更管理計画の承認が含まれており、これは将来のAI関連モデル更新のためのより柔軟な規制経路を示すため関連性があります。Brukerの2026年のMALDIワークフロー拡張に関する発表とCopanの2026年のPhenoMATRIXのFDA認可は、ソフトウェア支援解釈と前分析自動化がベンダーの差別化においてより重要になっていることを示しています。小規模プレイヤーは迅速な表現型AST(抗菌薬感受性試験)、デジタルコロニーイメージング、および製薬バイオバーデン検査においてより狭い地位を守り続けていますが、その規模は最大のサプライヤーのより広い商業的リーチと比較して依然として限られています。同時に、中間市場は特に新興地域において依然として十分にサービスが提供されておらず、購買者がより低いサービス複雑性を持つコンパクトで検証済みのシステムを必要としています。これにより、自動化微生物学市場において今後数年間でさらなる統合、パートナーシップ、および地域固有の製品形式の余地が残されています。
自動化微生物学産業のリーダー
-
Becton, Dickinson and Company
-
bioMérieux SA
-
Thermo Fisher Scientific Inc.
-
Danaher Corporation
-
Abbott Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
自動化微生物学市場 このレポートでカバーされる企業
- Abbott Laboratories
- Accelerate Diagnostics, Inc.
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Bruker
- Charles River
- Clever Culture Systems Limited
- Copan Diagnostics, Inc.
- Danaher
- DiaSorin
- Merck
- Neogen
- QIAGEN
- Rapid Micro Biosystems, Inc.
- Roche Diagnostics International Ltd.
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
最近の産業開発事情 自動化微生物学市場
- 2026年5月:Rocheは、米国を拠点とするAI搭載デジタル病理学・検査室診断企業であるPathAIを買収するための最終合併契約を締結しました。2026年下半期に完了が見込まれるこの買収は、PathAIのアルゴリズム診断能力をRocheの診断部門に統合し、臨床微生物学および隣接するワークフローのためのAI駆動イメージングと解釈における同社の地位を直接強化します。
- 2026年4月:Thermo Fisher Scientificは、抗菌薬感受性試験、培養培地、および製薬・食品安全ソリューションにわたる微生物学事業を、汎欧州プライベートエクイティ会社であるAstorgに10億7,500万米ドルで売却する最終契約に署名しました。売却された事業部門は2025年に6億4,500万米ドルの収益を生み出しました。Astorgは積極的なM&Aマンデートを持つ独立したプラットフォームとして事業を運営する予定であり、取引の完了は規制当局の承認を条件として2026年下半期に見込まれています。
グローバル自動化微生物学市場レポートの範囲
レポートの範囲として、自動化微生物学とは、微生物学的検査、同定、および微生物の分析を実施するための自動化システムおよび技術の使用を指します。これらのシステムは、臨床、環境、または産業サンプルにおける細菌、ウイルス、真菌、およびその他の微生物の検出における効率性、精度、および速度を向上させます。
自動化微生物学市場のセグメント化は、製品タイプ、自動化タイプ、用途、エンドユーザー、診断技術、サンプルタイプ、ワークフロー、および地域によって分類されています。製品タイプ別では、市場には自動微生物同定システム、自動血液培養システム、自動コロニーカウンター、自動サンプル調製システム、自動抗菌薬感受性試験システム、自動微生物学分析装置、自動インキュベーター、および自動培地調製システムなどの機器類が含まれます。また、試薬・キット、およびソフトウェアも含まれます。自動化タイプ別では、市場は完全自動化システムと半自動化システムに分かれています。用途別では、市場は臨床診断、バイオ医薬品製造、環境・水質検査、食品・飲料検査、およびその他の用途をカバーしています。
エンドユーザー別では、市場は病院および臨床検査室、製薬・バイオ医薬品企業、食品・飲料メーカー、受託研究機関、およびその他のエンドユーザーにセグメント化されています。診断技術別では、市場には分子診断、質量分析、自動イメージングおよびデジタル顕微鏡、フローサイトメトリー、およびその他の技術が含まれます。サンプルタイプ別では、市場は血液、尿、組織、およびその他のサンプルタイプにセグメント化されています。ワークフロー別では、市場は前分析プロセス、分析プロセス、および後分析プロセスに分類されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
セグメンテーション概要
| 機器類 | 自動微生物同定システム |
| 自動血液培養システム | |
| 自動コロニーカウンター | |
| 自動サンプル調製システム | |
| 自動抗菌薬感受性試験システム | |
| 自動微生物学分析装置 | |
| 自動インキュベーター | |
| 自動培地調製システム | |
| 試薬・キット | |
| ソフトウェア |
| 完全自動化 |
| 半自動化 |
| 臨床診断 |
| バイオ医薬品製造 |
| 環境・水質検査 |
| 食品・飲料検査 |
| その他の用途 |
| 病院および臨床検査室 |
| 製薬・バイオ医薬品企業 |
| 食品・飲料メーカー |
| 受託研究機関 |
| その他のエンドユーザー |
| 分子診断 |
| 質量分析 |
| 自動イメージングおよびデジタル顕微鏡 |
| フローサイトメトリー |
| その他の技術 |
| 血液 |
| 尿 |
| 組織 |
| その他のサンプルタイプ |
| 前分析プロセス |
| 分析プロセス |
| 後分析プロセス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 機器類 | 自動微生物同定システム |
| 自動血液培養システム | ||
| 自動コロニーカウンター | ||
| 自動サンプル調製システム | ||
| 自動抗菌薬感受性試験システム | ||
| 自動微生物学分析装置 | ||
| 自動インキュベーター | ||
| 自動培地調製システム | ||
| 試薬・キット | ||
| ソフトウェア | ||
| 自動化タイプ別 | 完全自動化 | |
| 半自動化 | ||
| 用途別 | 臨床診断 | |
| バイオ医薬品製造 | ||
| 環境・水質検査 | ||
| 食品・飲料検査 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院および臨床検査室 | |
| 製薬・バイオ医薬品企業 | ||
| 食品・飲料メーカー | ||
| 受託研究機関 | ||
| その他のエンドユーザー | ||
| 診断技術別 | 分子診断 | |
| 質量分析 | ||
| 自動イメージングおよびデジタル顕微鏡 | ||
| フローサイトメトリー | ||
| その他の技術 | ||
| サンプルタイプ別 | 血液 | |
| 尿 | ||
| 組織 | ||
| その他のサンプルタイプ | ||
| ワークフロー別 | 前分析プロセス | |
| 分析プロセス | ||
| 後分析プロセス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの自動化微生物学市場の予測値はいくらですか?
自動化微生物学市場は、2026年の9.07 ビリオン 米ドルから2027年から2032年にかけてCAGR 9.25%で成長し、2032年までに15.42 ビリオン 米ドルに達すると予測されています。
自動化微生物学において益をリードする製品カテゴリーは何ですか?
試薬・キットは2026年に48.31%のシェアで製品収益をリードし、導入済み機器ベースに紐づく継続的な需要に支えられています。
病院における自動化微生物学システムのより速い導入を促進しているものは何ですか?
主な要因は、抗菌薬耐性サーベイランス、検査室の人員不足、および大量処理の臨床環境においてターンアラウンドタイムを短縮する必要性です。
2032年かけて最も急成長している用途はどれですか?
バイオ医薬品製造は、2027年から2032年にかけてCAGR 11.25%で最も急成長している用途であり、より厳格な品質管理ニーズと先進治療の成長に支えられています。
自動化微生物学において最も速く拡大している地域はどこですか?
アジア太平洋地域は、病院のアップグレード、バイオ医薬品の拡大、および広範な初回自動化採用に牽引され、2027年から2032年にかけてCAGR 12.65%で最高の成長率を記録すると予測されています。
自動化微生物学プラットフォームのより広範な展開に対する最大の障壁は何ですか?
最大の障壁は、高い設備投資コスト、サービス契約、スペース要件、および統合の複雑さの複合的な負担であり、特に小規模病院および新興市場において顕著です。