
インドEコマース物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
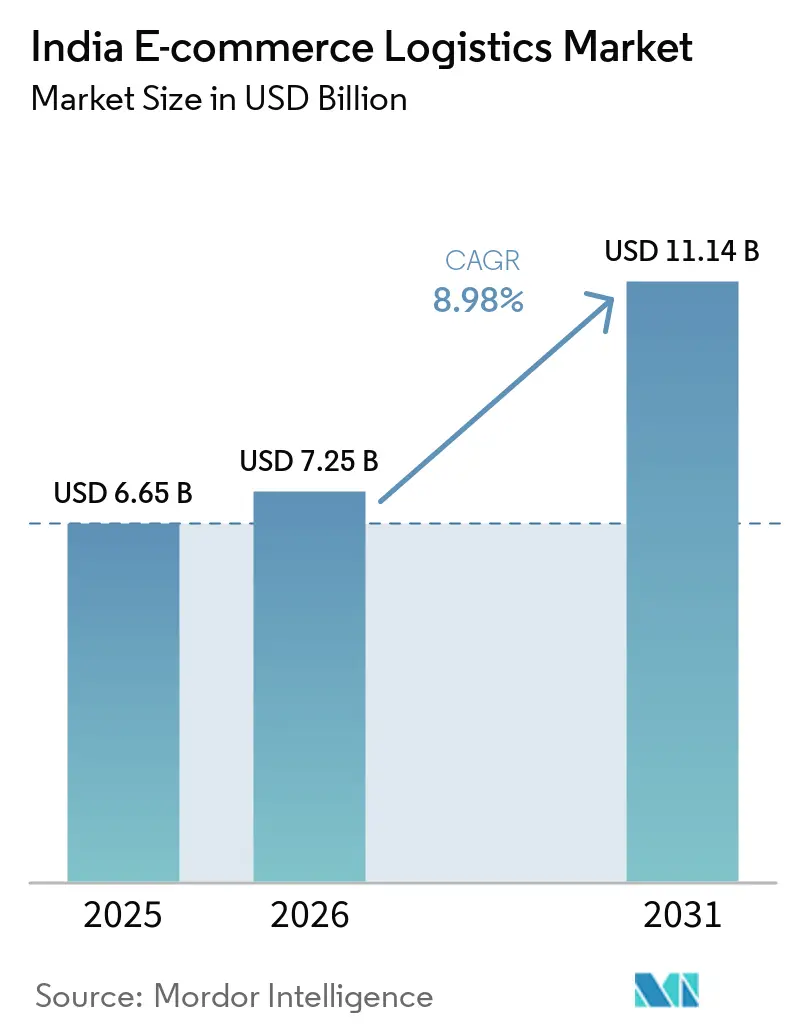
| 基準年の市場規模 (2025) | 6.65 十億米ドル |
| 市場規模 (2026) | 7.25 十億米ドル |
| 市場規模 (2031) | 11.14 十億米ドル |
| 成長率 (2026 - 2031) | 8.98 % |
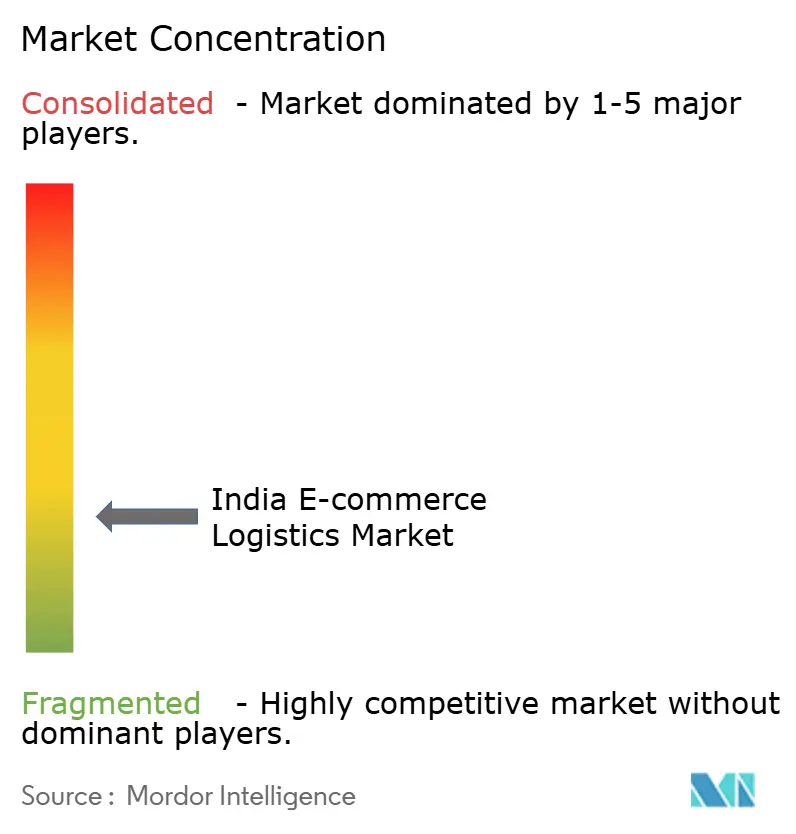
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドエコマース物流市場分析
インドEコマース物流市場規模は2025年に66億5,000万米ドルと評価され、2026年の72億5,000万米ドルから2031年には111億4,000万米ドルに達し、予測期間(2026年〜2031年)において年平均成長率(CAGR)8.98%で成長すると推定されています。
予想される成長軌跡は、インドが従来型の流通から、拡大するデジタル消費者基盤に対応するテクノロジー主導のフルフィルメント・エコシステムへと転換していることを反映しています。付加価値サービス、クイックコマース・インフラ、鉄道を活用した急行貨物回廊が競争パラメーターを再編しており、PMガティシャクティや専用貨物回廊(Dedicated Freight Corridor)などの政府プログラムが構造的なコスト障壁を引き続き低下させています。デジタル商取引オープンネットワーク(ONDC)は中小規模の物流プロバイダーに容量を開放し、プラットフォーム依存を低減するとともに、サービス品質への期待を高めています。スケールプレーヤーが自動仕分け、予測分析、持続可能なフリートを統合し、利益率の維持と地域カバレッジの深化を図る中、業界の集約化が進んでいます。
主要レポートの要点
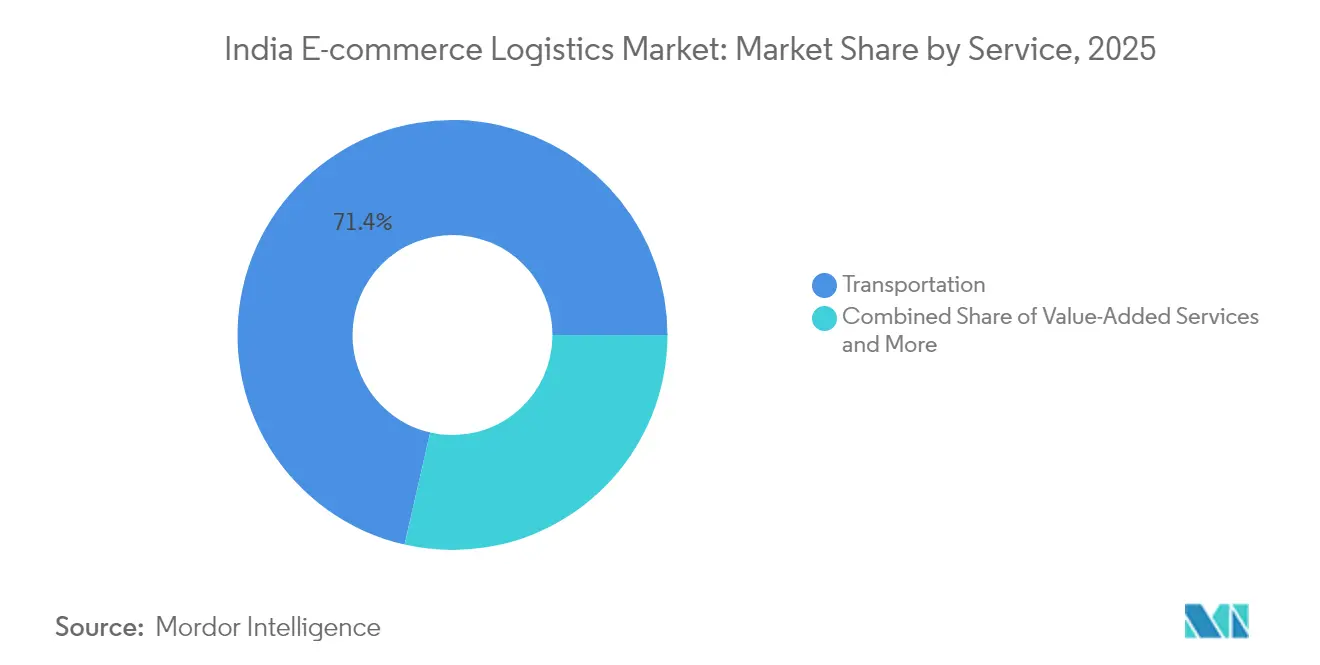
- サービス別では、輸送が2025年のインドのEコマース物流市場シェアの71.42%を占め、付加価値サービスは2031年にかけて9.11%のCAGRで成長する見込みです。
- ビジネスモデル別では、B2Cセグメントが2025年のインドのEコマース物流市場規模の62.58%を占め、2031年にかけて9.42%のCAGRで最も速い拡大を示しています。
- 目的地別では、国内配送が2025年のインドのEコマース物流市場規模の90.35%を占め、越境物流は2026年から2031年にかけて9.69%のCAGRで成長すると予測されています。
- 配送速度別では、標準配送が2025年のインドのEコマース物流市場シェアの50.62%を占め、当日配送サービスは2031年にかけて9.09%のCAGRで成長する見込みです。
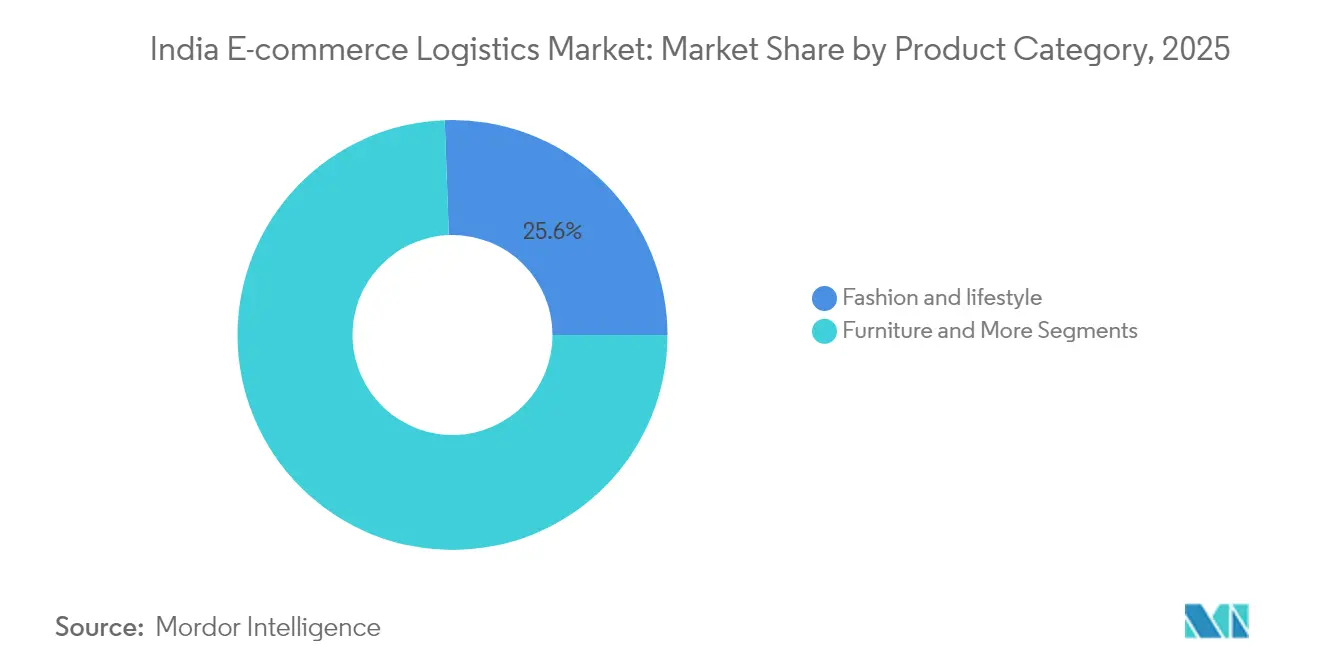
- 製品カテゴリー別では、ファッション&ライフスタイルが2025年のインドのEコマース物流市場規模の25.58%のシェアを保持し、2031年にかけて9.41%のCAGRで成長しています。
- 都市ティア別では、ティア3以下の都市が2025年のインドのEコマース物流市場の40.48%を占め、大都市圏以外でのデジタル普及の成功を裏付けています。
- 地域別では、北部が2025年に21.78%のシェアで首位を占め、西部は2026年から2031年にかけて9.58%のCAGRを記録すると予測されてます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ONDCを活用した中小零細企業(MSME)のオンボーディング | +1.8% | ティア2・3都市で早期成果を伴う全国規模 | 中期(2〜4年) |
| D2Cブランドの増殖 | +1.5% | 準都市市場へ拡大する都市部中心地 | 短期(2年以内) |
| 当日配送・クイックコマースブーム | +2.1% | ティア2へ波及するメトロ都市 | 短期(2年以内) |
| UPIおよびデジタル決済の普及 | +1.2% | 農村部で加速した全国規模 | 長期(4年以上) |
| 鉄道を活用した急行貨物回廊 | +0.9% | 主に西部および東部の回廊 | 長期(4年以上) |
| ソーシャルコマース・プラットフォームの成長 | +1.4% | 地方言語市場でより顕著な全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ONDCを活用した中小零細企業(MSME)のオンボーディング
ONDCはプラットフォームのサイロを解消し、物流企業が統合コストを削減してアセット稼働率を向上させる標準化されたAPIを通じて複数のセラーエコシステムにサービスを提供できるようにします。このモデルは特に、従来のEコマースのリーチが限られていたティア2およびティア3市場に恩恵をもたらし、新たな収益チャネルを生み出す一方、既存事業者に対して透明性とサービス品質での競争を迫ります。ONDCの取引量は全国的に拡大しており、物流アクセスの民主化における同ネットワークの役割が確認されています[1]。
D2Cブランドの増殖
ダイレクト・トゥ・コンシューマー(D2C)ブランドは、統合された在庫管理、パーソナライズされたパッケージング、迅速な返品対応を求め、プロバイダーに自動化と予測分析への投資を促しています。在庫管理単位(SKU)の多様化と季節的な需要急増が複雑性を高める一方、消費者体験に対するプレミアムが専門的な付加価値サービスを通じたより高い利益率を可能にしています。このトレンドは、マルチノードのフルフィルメントを同期させ、差別化された価格設定をサポートする倉庫管理システムの採用を強化しています。
当日配送・クイックコマースブーム
ハイパーローカルフルフィルメントは、メトロ圏において新奇なサービスから基本的な期待へと変化しています。住宅密集地から3〜5キロメートル以内に設置されたダークストアおよびマイクロフルフィルメントセンターは、資本集約的な不動産と高度なルーティングソフトウェアを必要とします。大手プレーヤーは資金調達へのアクセスを活用し、ニッチなハイパーローカル専門業者は食料品、電子機器、ファッションなどカテゴリー別の成長を取り込んでいます。自動仕分けとAIガイドによる経路最適化により、受注量の増加にもかかわらずサービスレベルが維持されています[2]。
UPIおよびデジタル決済の普及
統合決済インターフェース(UPI)は代金引換(COD)の摩擦を軽減し、運転資本サイクルと配送成功率を改善しています。UPIの取引量は2025年8月に200億件を超え、Eコマースが増加するシェアを形成しています[3]。リアルタイム決済により中小規模の物流ベンダーが大企業水準を満たすことが可能となり、組み込み型金融サービスが新たな収益源を生み出しています。
阻害要因影響分析*
| 阻害要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 農村部の道路・倉庫インフラの不備 | -1.4% | 農村・準都市部、東部諸州 | 長期(4年以上) |
| 高い商品返品率・代金引換(COD)比率 | -0.8% | ティア2・3都市でより顕著な全国規模 | 中期(2〜4年) |
| Eコマース規制草案およびデータローカライゼーションコスト | -0.6% | 越境業務への影響が大きい全国規模 | 中期(2〜4年) |
| ESGおよび脱炭素化コンプライアンスの厳格化 | -0.4% | 都市中心部および産業回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農村部の道路・倉庫インフラの不備
接続性のギャップが農村市場における1件あたりの輸送コストを増加させ、配送時間を延長させています。倉庫不足は温度管理が必要な商品や大型商品カテゴリーを制限し、在庫管理単位(SKU)の多様性を損なっています。政府の道路整備施策がギャップを縮小し続けているものの、インフラ整備はEコマース需要の伸びに追いついていません[4]。輸送手段が限られる地域では、逆物流の複雑性がさらにコストを押し上げています。
高い商品返品率・代金引換(COD)比率
返品元への返送率の高さが逆物流コストを増大させ、代金引換(COD)注文が代金回収リスクを強めています。ファッションカテゴリーが最も高い返品率を生み出しており、AIによる品質検査と専門的な処理ハブを必要としています。中小プロバイダーは複数回の配送試行と決済遅延による運転資本圧力に直面しており、利益率保護のためのテクノロジー投資が不可欠となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
付加価値サービスがプレミアム需要を取り込む輸送は2025年のインドのEコマース物流市場シェアの71.42%を生み出し、付加価値サービスセグメントのCAGRは2031年にかけて9.11%となっています。ブランドパッケージング、キッティング、検品を提供するプロバイダーは強い価格決定力を享受しています。輸送はコモディティ化の圧力に直面していますが、道路輸送はインドのEコマース物流市場における量的基盤を依然として提供しています。鉄道の改善により大量輸送の輸送時間が短縮され、航空貨物は時間的制約のある越境小包にとって引き続き重要な役割を果たしています。
倉庫業務における技術主導の自動化はエラー率を削減し、規模の拡大を支援する一方、AIを活用した品質管理によりプロバイダーはコストの比例的な増加なしに事業を拡大できます。これらの能力は顧客維持戦略を持続させ、競争上の参入障壁を生み出します。

ビジネスモデル別:
B2Cが引き続き市場の中心B2Cセグメンは2025年のインドのEコマース物流市場規模の62.58%を占め、2026年から2031年にかけて9.42%のCAGRで最も速い成長を記録すると予測されており、サービスレベルの基準を設定し続けています。ソーシャルコマース活動に牽引されたC2Cコリドーは、2026年から2031年にかけて6.42%のCAGRで拡大しており、個人事業主向けのプロフェッショナルな追跡、保険、サポートを必要としています。B2B輸送は安定性を提供しますが、技術的差別化の機会は低くなっています。
B2Cの成長はクイックコマースへの期待の高まりとスマートフォンの広範な普及と連動しており、プロバイダーはラストマイルネットワークと顧客コミュニケーションツールの改善を余儀なくされています。ソーシャルコマースの拡大は、個別の販売者要件を満たすスケーラブルなマイクロフルフィルメントソリューションの必要性を高めています。
配送先別:
国内優位と越境成長の余地国内配送は2025年のインドのEコマース物流市場規模の90.35%を占め、インドの広大な国内消費を反映しています。越境サービスは規模は小さいものの、輸出業者が国家シングルウィンドウシステムの下での通関デジタル化を活用することで、2031年にかけて9.69%のCAGRで成長しています。
統一物品・サービス税のコンプライアンスが全国流通を支援し、新たな経済回廊が国内輸送時間を短縮しています。国際的な販売者にとっては、専門的な通関業務とマルチモーダルソリューションがプレミアム価格設定を可能にし、参入障壁を構築します。
配送速度別:
標準配送がコストリーダーシップを維持標準配送は2025年のインドのEコマース物流市場の50.62%を占めました。統合ルーティングにより最低の単位コストが維持され、価格に敏感な消費者にとって魅力的です。当日配送はニッチではあるものの、富裕層の都市部の買い物客が利便性に対価を支払うことで、2026年から2031年にかけて9.09%のCAGRで成長しています。
翌日配送は中間的な位置を占め、5日超の「その他」は鉄道と海上輸送を通じて大量の非緊急輸送を吸収しています。ルート最適化アルゴリズムはコストの線形的な増加なしに配送時間を短縮し、収益性を損なうことなく市場をより迅速な基準へと誘導しています。
製品カテゴリー別:
ファッションがサービスイノベーションを牽引ファッション&ライフスタイルは2025年のインドのEコマース物流市場規模の25.58%のシェアを維持し、2026年から2031年にかけて9.41%のCAGRで成長をリードしています。高い返品率により、逆物流施設とAIベースのレコメンデーションエンジンへの投資が求められています。電子機器物流はより高い保険とセキュリティ層を必要とし、食品・飲料はほとんどの競合他社が対応できないコールドチェーン資産に依存しています。
パーソナルケアは予測可能な需要と低い返品率を享受しており、効率的な生産能力計画を支援しています。家具は大型貨物の取り扱いと組み立てオプションを必要とし、別の専門化の機会を開いています。
都市ティア別:
ティア3への普及がネットワーク設計を再形成ティア3以下の都市が2025年のインドEコマース物流市場の40.48%を形成し、現地語インターフェースとデータ通信費の低廉化が牽引力となっています。ハブアンドスポーク型の拡張、地元の起業家パートナーシップ、代替受け取り拠点が、より低い配送密度にもかかわらず費用対効果の高いリーチを可能にしています。ティア1の取引量は引き続き高水準ですが飽和に直面しており、ティア2は成長ポテンシャルとインフラ整備状況のバランスを保っています。
地理的分析
北部は2025年のインドのEコマース物流市場の21.78%を維持し、確立された製造クラスターとマルチモーダルコリドーの恩恵を受けています。デリーNCRは中央ゲートウェイとして機能し、新たに承認されたマルチモーダル物流パークがスループットを強化しています。西部専用貨物回廊の区間はすでに輸送時間を短縮し、輸送能力を向上させています。
西部は2026年から2031年にかけて9.58%のCAGRで最も速く成長する地域であり、マハラシュトラ州の多様化した消費者基盤とグジャラート州の港湾中心の輸出志向を活用しています。統合された海陸ソリューションが国際小包の流れを支援し、経済特区が産業需要を追加しています。
規制環境
インドのEコマース物流は、間接税、通関、製品基準を対象とする複数機関にわたるコンプライアンスのもとで運営されている。GST電子貨物証明書(e-way bill)が国内輸送の基盤となる一方、DGFT関連の手続きが輸出書類を規定する。国境を越える小口貨物の流れに関する2026年の注目すべき改正として、CBIC通達17/2026-Customs(2026年3月31日)があり、これにより宅配便輸出における1,000,000インドルピーの荷物価値上限が撤廃され、エクスプレスおよび宅配便ネットワークが対応可能な輸出小口貨物の範囲が拡大した。
国境を越える取引およびプラットフォーム連携型物流を管理するサービスプロバイダーにとって、税務および供給規則の明確化は契約構成やインボイス発行にも影響を及ぼす。2026年財政法(Finance Act 2026)は、IGSTのもとでの仲介サービスの供給地に関する争点の一部に対応した。一方、規制対象カテゴリー(食品、医薬品、動物由来製品)向けのシングルウィンドウ通関制度が2026年4月時点で運用開始されたことにより、Eコマース販売者およびその物流パートナーに対するエンドツーエンドのコンプライアンス要件が高まっている。選定製品カテゴリー(例:電子機器、玩具)における強制BIS規格、およびデータローカライゼーションと草案段階のEコマース規則に関する継続的な議論は、物流企業がKYC、トレーサビリティ、文書化ワークフローを設計する方法に引き続き影響を与えている。
バリューチェーン分析
インドのEコマース物流のバリューチェーンは、販売者オンボーディングと注文取得(マーケットプレイス、D2Cブランド、ONDC連携販売者)から始まり、入庫保管とフルフィルメント、続いて幹線輸送(道路主体で鉄道・航空の役割が増大)、そして返品・付加価値サービスに支えられた最終配送に至る。全国規模の統合物流業者やエクスプレス企業(例:Delhivery、Blue Dart、XpressBees、Shadowfax、DTDC)が、EkartやAmazon Supply Chain Servicesといった自社系ネットワークと競合しており、後者は自社マーケットプレイスの範囲を超えて3PLに類似した機能を販売するケースが増えている。これにより配送約束、追跡、価格設定への期待が高まっている。
運用面では、自動化ハブ、ルート最適化ソフトウェア、体系化された逆物流が、ネットワークがTier2/3および Tier3以下都市(2025年に市場需要の40.48%を占めた)へ拡大する中で主要な実現手段となっている。マルチモーダル物流パーク(Multimodal Logistics Parks)は倉庫保管および関連する通関手続きの集約拠点として機能し、中間ハンドリングを削減し輸送レーンの経済性を改善している。輸送層では、鉄道貨物のエコシステムが、従来道路で扱われていた貨物向けにより広範なコンテナ化と専用機材の導入へと移行しており、長距離輸送のコスト効率化において道路幹線輸送を補完する一方、時間に敏感な小口貨物には航空エクスプレスが依然重要である。
競争環境
インドEコマース物流市場の競争は依然として分散しているものの、集約化が進んでいます。DelhiveryによるEcom Expressの買収などのM&Aは、スケール統合と全国ネットワーク拡張に向けるトレンドを裏付けています。リーダー企業はAIによる経路最適化、自動仕分け、倉庫ロボティクスに投資し、サービスコスト指標の改善を図っています。
三つの戦略的階層が競争環境を定義しています。全国プレーヤーは広大なネットワークとフルスタックサービスを組み合わせています。地域専門業者は特定の地域や業種に特化し、温度管理や大型貨物取り扱いを提供することが多いです。テクノロジー主導のスタートアップはハイパーローカルおよびクイックコマースのニッチを取り込んでいます。
ESGコンプライアンスが厳格化する中、サステナビリティ指標が入札の場に登場しています。電気自動車フリート、太陽光発電ハブ、カーボントラッキングダッシュボードがサービス提供を差別化し、大企業との契約を引き付けています。グリーン技術を早期に採用できる資本を持つプロバイダーが優位性を獲得します。
インドEコマース物流業界リーダー
-
Delhivery
-
Ekart Logistics
-
XpressBees
-
Blue Dart Express
-
DTDC
- 注:主要企業の掲載順は順位を示すものではありません。
インドのEコマース物流市場 このレポートでカバーされる企業
- Delhivery
- Ekart Logistics
- XpressBees
- Blue Dart Express
- DTDC
- TVS Supply Chain Solutions
- FedEx India
- DHL Express India
- Gati-KWE
- Shadowfax
- Mahindra Logistics
- Shiprocket
- Wow Express
- Pickrr
- AAJ Supply Chain Management
- ARK India
- Borzo
- NimbusPost
- Godamwale
- Emiza
市場機会と将来展望
国境を越えるEコマース小口貨物は、政策および手続きの変更が摩擦を軽減する中で、より明確な収益化の道筋を提供する。2026年3月31日のCBIC通達17/2026-Customsによる宅配便輸出の1,000,000インドルピーの荷物価値上限撤廃は、エクスプレス事業者にとって実現可能な出荷プロファイルを拡大する。同時に、国家シングルウィンドウシステム(National Single Window System)のもとでの通関デジタル化は、運用されている地域において規制対象品カテゴリーのより迅速な通関を支援している。並行して、輸出専用の在庫型Eコマースへの外国直接投資(FDI)を、別個の倉庫保管を義務付けたうえで許可することを検討する政策動向は、輸出重視のフルフィルメントに空白地帯を生み出している。これには保税処理や港湾近接処理、そして国際的な購買者向けに設計された準拠的な返品・交換フローが含まれる。
国内における機会は、クイックコマースおよび階層都市への浸透がサービスレベル要件を高める中で、ネットワークの高密度化とサービス提供コストの削減に集中している。自社系およびマーケットプレイス連携型の物流部門(Amazon Supply Chain ServicesおよびEkart)がサードパーティ物流サービスを拡大していることは、ブランドおよび中小零細企業(MSME)の調達選択肢を増やしている。この動向は独立系プロバイダーに対し、付加価値サービス、自動化ハブ、ファッションなど返品率の高いカテゴリー向けの返品処理を通じた差別化を求める圧力となっている。脱炭素化と運用コスト削減プログラムもまた、最終配送における調達・提携の道を開いており、Delhiveryが1,500台のBajaj電動三輪車を導入する計画がこれを支え、密集した都市部およびTier2/3ルート全体で持続可能性に関する提案とユニットエコノミクスを車両転換に結び付けている。
最近の産業開発事情 インドのEコマース物流市場
- 2026年7月:DTDC Express Ltd.は、北インドにおける物流インフラ拡大のため、ハリヤナ州ラティワスにDTDC Bharat One Hubを開設した。全国ネットワーク能力を拡大し、北インドの最終配送カバレッジを強化。主要成長地域における競争範囲とサービスレベルを高め、より広範な市場拡大計画を支援する。
- 2026年6月:DelhiveryとBajaj Autoは、最終配送用に1,500台のBajaj RIKI eCartを導入する提携を締結し、Tier2/3都市で200台から開始した。Eコマース物流向けの電動化された最終配送車両の導入。電動化とマイクロフルフィルメント戦略を加速し、より小規模な都市への展開を拡大する。
- 2026年6月:Flipkartは、2026年末までにクイックコマースサービス「Minutes」を1,500のマイクロフルフィルメントセンターへ拡大している。ネットワーク全体でクイックコマースの展開範囲と配送速度を強化。クイックコマースにおける競争上の差別化を強化し、高頻度配送のユニットエコノミクスを支える。
インドのEコマース物流市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、インドのEコマース物流を、販売者の集荷から幹線輸送、仕分け、倉庫保管、ラストマイル配送に至るま、インド国内のオンライン注文の移動、保管、配送に使用される有償物流サービスと定義します。
調査対象外:非物流プラットフォーム収益(マーケットプレイス手数料や決済手数料など)および販売された商品の価値は除外します。
セグメンテーション概要
- サービス別
- 輸送
- 道路
- 鉄道
- 航空
- 海上
- 倉庫保管・フルフィルメント
- 付加価値サービス(ラベリング、パッケージング、キッティング)
- 輸送
- ビジネスモデル別
- B2C
- B2B
- C2C
- 配送先別
- 国内
- 越境(国際)
- 配送速度別
- 当日配送(24時間未満)
- 翌日配送(24〜48時間)
- 標準配送(3〜5日)
- その他(5日超)
- 製品カテゴリー別
- 食品・飲料
- パーソナル&ホームケア
- ファッション&ライフスタイル(アクセサリー、アパレル、フットウェア)
- 家具
- 家電・白物家電
- その他製品
- 都市ティア別
- ティア1
- ティア2
- ティア3以下
- 地域別(インド)
- 北部
- 南部
- 東部
- 西部
- 中部
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、オンライン小包と貨物の需要プールをマッピングすることから始まり、インドにおける物流サービス支出と結びつけます。公的統計と政策発表は、道路交通・高速道路省の更新情報、インド郵便の開示情報、商工省(DPIIT)の物流・倉庫政策ノート、越境方向性に関する税関貿易データ(商業情報統計局長官)を含む運営実態を把握するための基盤となります。
モデルを現実に即したものに保つため、国家高速道路局のコリドー更新情報、インド空港局の貨物スループット動向、デジタルコマース活動の変化を示すインド準備銀行の刊行物など、小包の集中度とサービス能力を反映するエビデンスも活用しています。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道は、能力増強、ハブ拡張、サービスミックスの変化を検証するために使用され、企業財務・インテリジェンス、ニュース・財務情報、および関連する輸出入の輸送レベルの確認のための有料サブスクリプションによって補完されています。ここに記載されているデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開・有料ソースを参照しました。
一次インタビューおよびサーベイ
一次調査は、デスクシグナルでは十分に説明できない事項、特にEコマース物流内のサービスミックスと、レーン、重量スラブ、配送速度別の価格ロジックを検証するために使用されます。インド全土のオペレーター、3PLマネージャー、倉庫・フルフィルメントスペシャリスト、大手荷主と対話し、最終的な数値を確定する前に、量、稼働率、割増料金に関する前提を修正できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:12% |
| 中位層:40% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:21% | マネージャー:52% |
市場規模算定と予測
市場規模はトップダウンとボトムアップのアプローチを組み合わせて算定しており、トップダウンの構築はインドのEコマース活動から始まり、サービス可能性と価格設定のレイヤーを使用して物流支出を再構築します。需要プールは、カテゴリー別の注文・小包成長、配送速度ミックス(当日配送対標準配送)、国内対越境フローのシェア、幹線距離を変化させる都市ティア分散、輸送および倉庫・フルフィルメントの典型的な1件あたりコストなどの指標を使用して形成されます。フルフィルメントの集中度は製品タイプによって異なるため、モデルは収益を計算する前に異なる保管日数、取り扱い回数、返品率(逆物流)を適用します。
合計値を現実的に保つため、重量スラブと距離帯別のサンプル価格確認、倉庫能力と稼働率のセンスチェック、輸送とフルフィルメント間のオペレーター収益分割など、選択的なボトムアップ近似値と照合して出力を検証しています。ボトムアップチェックにカバレッジのギャップがある場合は保守的な範囲を使用し、フォローアップの確認と公開されている能力増強との相互チェックを通じて範囲を絞り込みます。
予測については、物流収益を最も左右する変数、すなわち燃料と幹線輸送コストによる平均販売単価の動き、ラストマイルにおける値引きパターン、返品率の変化、主要都市でのクイック配送採用ペースを中心にシナリオ分析を適用しています。最終的な予測パスは、サービスレベル、割増料金体系、ネットワーク密度がどのように進化するかについての一次回答者のコンセンサス見解に合わせています。
データ検証と更新サイクル
外れ値を早期に発見し、前提が誤って引き継がれないよう、検証は複数のステップで実施されます。モデル化された収益を、貨物スループット動向、倉庫増設、越境輸送の動きなどの独立した運営シグナルと比較し、サービスラインと目的地タイプ別に差異を調査します。
承認前に、別のアナリストが入力値、計算フロー、平均販売単価と数量成長の妥当性をレビューします。大きな不一致が生じた場合はソースに再確認します。レポートは年次で更新され、燃料の急激な変動、物流に影響する政策変更、配送速度ミックスの顕著な変化など、重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終確認を行い、クライアントが最新の利用可能データに基づいた最新の見解を受け取れるようにします。
Mordor Intelligenceのインドのeコマース物流市場規模と他の公表推計値との比較
インドのEコマース物流に関する公表数値は、市場の境界が小さいながらも意味のある形で変化する可能性があり、タイミングの前提も最終的な数値を動かす可能性があるため、常に一致するわけではありません。差異は通常、物流収益として計上されるものと隣接するプラットフォーム収入との区別、越境区間の取り扱い方法、価格が燃料と割増料金の変化に対して最新の状態に保たれているかどうかから生じます。
重要な要因は更新頻度と通貨タイミングです。ネットワークが再調整され、レーンと都市ティア間で値引きが変動するにつれて、物流の平均販売単価は1年以内に変化する可能性があるためです。平均販売単価の更新を最近の価格シグナルに合わせ、米ドルへの換算前にオペレーターのフィードバックで検証することで、結果は荷主が実際に支払う金額に近い状態を保ちます。これがMordor Intelligenceが報告した2025年推計値で使用されたアプローチです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 66.5億米ドル(2025年) | |
| 業界団体A | 74.0億米ドル(2025年) | この数値は、販売者側の支援費用と一部のプラットフォーム主導の配送手数料を含む、より広い物流支出の境界を使用しているようであり、純粋な物流サービスを上回る合計値となっています。 |
| 業界誌B | 59.0億米ドル(2025年) | この推計は古い平均料金表とより狭いサービスミックスに依存しているようであり、倉庫・フルフィルメント収益を過小評価し、配送速度と返品の急速な変化の影響を見逃す可能性があります。 |
表の数値の差異は主に、物流のみの収益が隣接するEコマース収入からどれだけ厳密に分離されているか、および価格とミックスがどれだけ頻繁に更新されているかによって説明されます。前提を輸送活動、サービスミックス、更新された平販売単価ロジックに追跡可能な形で保つことで、年々繰り返し確認できる実用的な数値に到達します。
レポートで回答される主要な質問
インドのEコマース物流市場は2031年までにどのくらいの規模になりますか?
インドのEコマース物流市場規模は2025年に66.5億米ドルと評価され、2026年の72.5億米ドルから2031年には111.4億米ドルに達すると推定され、予測期間(2026年から2031年)中に8.98%のCAGRで成長する見込みです。
最大のシェアを持つサービスセグメントはどれですか?
輸送部門が2025年の市場シェアの71.42%を占めており、Eコマース荷物の急増とより迅速なラストマイル配送ソリューションへの需要拡大が牽引力となっています。
最も急成長している地域はどこですか?
西部は港湾インフラと産業の多様化に支えられ、9.58%のCAGRで成長しています。
クイックコマースモデルは物流ネットワークにどのような影響を与えていますか?
当日配送需要がダークストアへの投資とAIベースの経路最適化を促し、ハイパーローカルフルフィルメントに向けて資本が流れています。
農村部のEコマース拡大への主な障壁は何ですか?
道路・倉庫インフラの不備が配送コストを増大させ、逆物流ワークフローを複雑化させています。
ファッション物流において返品が重大な課題となっているのはなぜですか?
サイズ関連の返品率の高さが高額な逆物流を引き起こし、プロバイダーが専用処理ハブと予測品質システムを構築することを促しています。