
アジア太平洋地域の鉄道貨物輸送市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
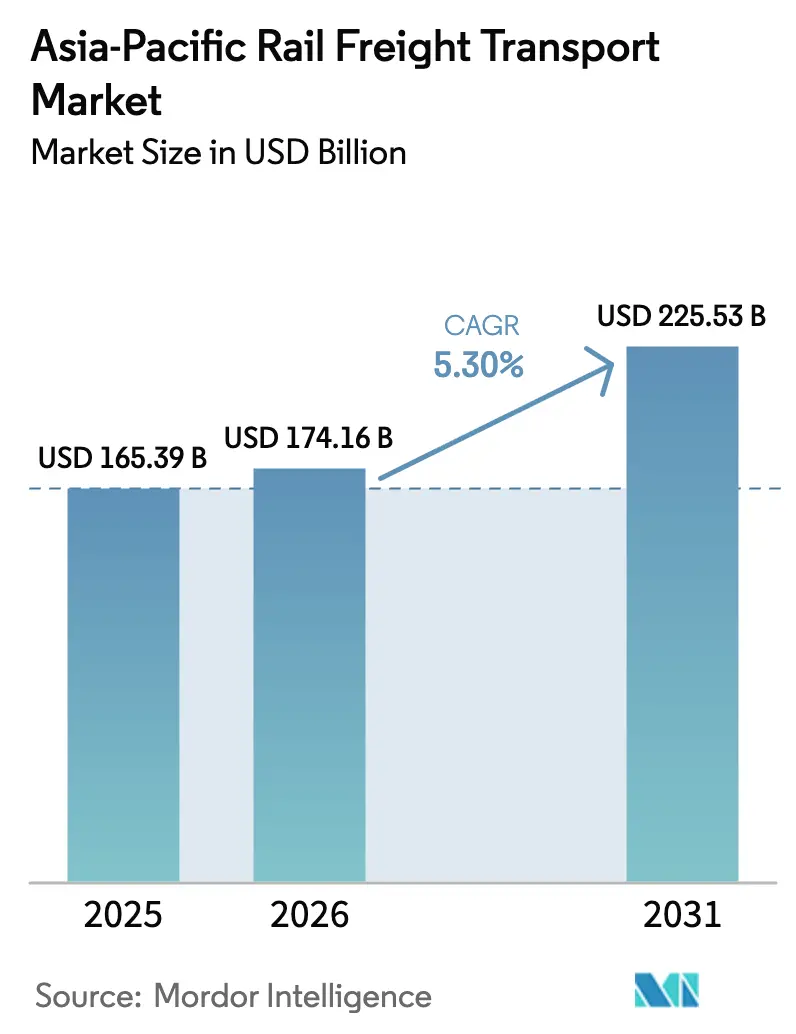
| 基準年の市場規模 (2025) | 165.39 十億米ドル |
| 市場規模 (2026) | 174.16 十億米ドル |
| 市場規模 (2031) | 225.53 十億米ドル |
| Growth Rate (2026 - 2031) | 5.30 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の鉄道貨物輸送市場分析
アジア太平洋地域の鉄道貨物輸送市場規模は、2025年の1,653億9,000万USDから2026年の1,741億6,000万USDへと成長し、2026年~2031年にかけて5.30%のCAGRで2031年には2,255億3,000万USDに達する予測です。
政府主導による新規回廊および橋梁の建設が継続的に進められており、鉄道は地域の信頼性の高い低排出骨幹インフラとしての役割を強化しています。国境をまたぐ越境eコマースの激化により、荷主は混雑した港湾から端末間追跡機能を備えた定期ブロックトレインへと時間敏感な貨物をシフトさせています。中国とオーストラリアの重量級鉱物路線は、インドの大規模なネットワーク近代化とともに、主要トン数の流れを安定的に維持し、自律運行への新規投資を正当化しています。国有大手事業者と機動力のある民間事業者は、海上運賃の変動を回避するために機関車の車両群と端末の高度化を進めています。混合軌間や国境手続きの遅延といった技術的課題は依然としてスループットを制限していますが、一方で機器の標準化や税関業務のデジタル化によってサービス差別化を図る余地を提供しています。
主要レポートポイント
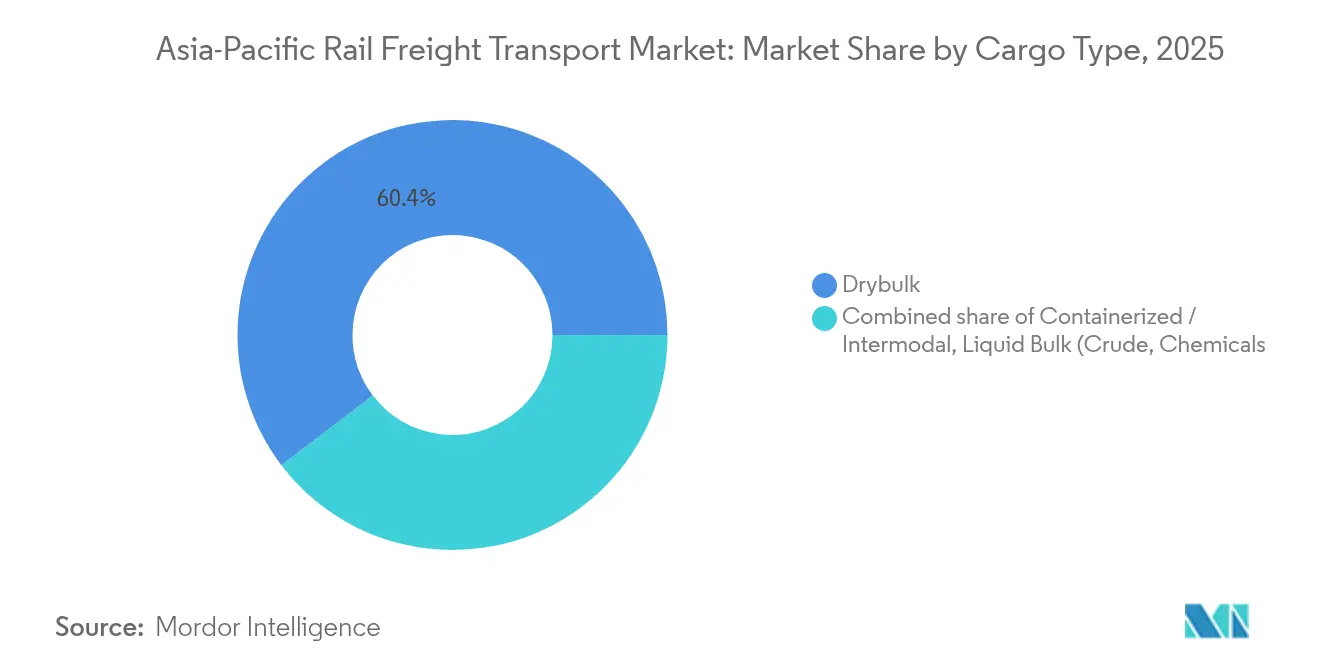
- 貨物タイプ別では、乾燥バルクが2025年に市場シェアの60.35%を占め、コンテナ化/インターモーダル貨物は2031年にかけて7.45%のCAGRで最も速く成長すると予測されています。
- サービスタイプ別では、輸送サービスが2025年に87.20%のシェアで優位を占め、輸送関連サービスは2031年にかけて6.08%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、鉱業・鉱物が2025年に35.55%のシェアを占め、小売業・FMCG(日用消費財)は2026年~2031年にかけて8.45%のCAGRで最も急速な成長を遂げる見通しです。
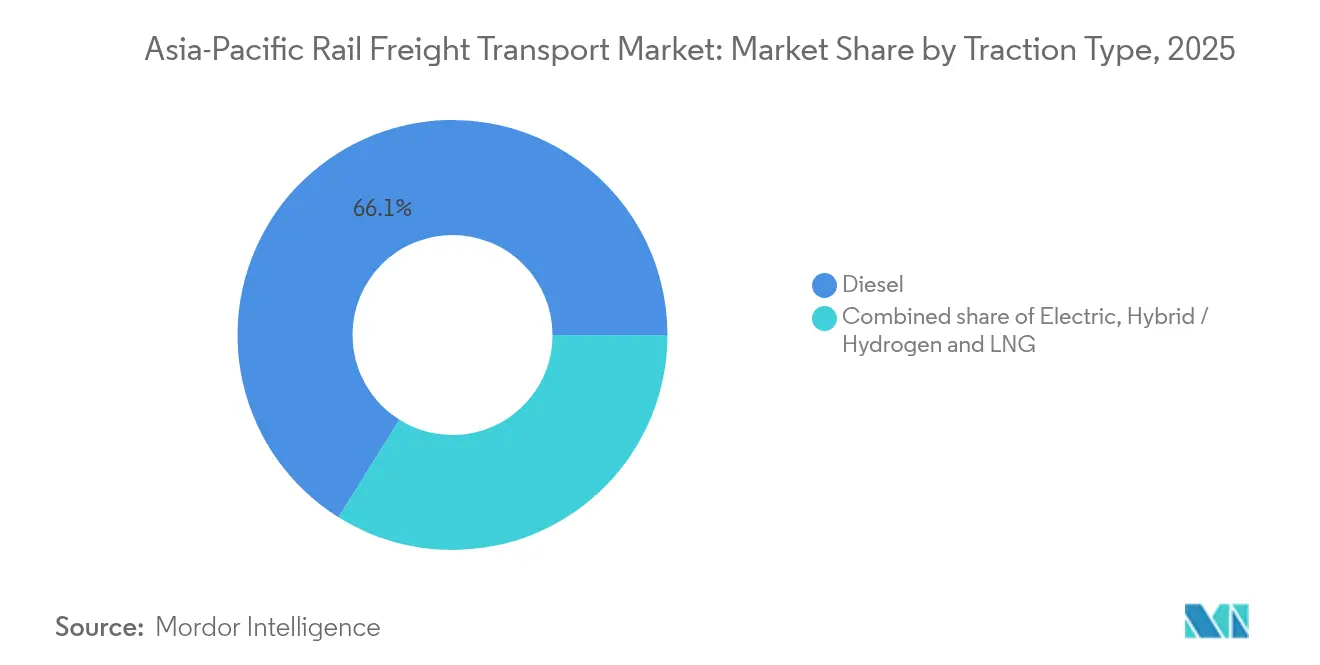
- 牽引タイプ別では、ディーゼル機関が2025年に市場シェアの66.10%を占め、ハイブリッド/水素およびLNG牽引は2031年にかけて11.35%のCAGRという力強い成長が見込まれています。
- 目的地別では、国内輸送が2025年に市場シェアの74.10%を占め、国際/越境鉄道貨物輸送は同期間に5.96%のCAGRで増加すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アジア太平洋地域の鉄道貨物輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 市場CAGRへの(概算)%影響予測 | 地理的関連性 | 期間 |
|---|---|---|---|
| アジア域内商品貿易の拡大による域際鉄道回廊の推進 | +1.2% | 中国、東南アジア、中央アジア | 中期(3~4年) |
| 越境eコマースの急増による大容量インターモーダル鉄道サービスの推進 | +0.9% | 中国、東南アジア、インド | 短期(2年以内) |
| 多国間インフラ資金供与(ADB、AIIB、ASEAN連結性)によるアジア横断鉄道の高度化 | +0.7% | ASEAN、中央アジア、南アジア | 長期(5年以上) |
| 地域全体の脱炭素化目標による貨物の低排出鉄道へのシフト | +0.6% | オーストラリア、日本、韓国、中国 | 長期(5年以上) |
| バルク商品輸出の拡大による重量輸送鉄道投資の維持 | +1.0% | オーストラリア、モンゴル、ロシア、中国 | 中期(3~4年) |
| 3PL/4PLのコスト最適化プログラムによる鉄道へのモーダルシフトの加速 | +0.5% | 中国、インド、オーストラリア、日本 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジア域内商品貿易の拡大による域際鉄道回廊の推進
アジア域内の商品貿易は拡大を続けており、荷主は混雑した海上航路に依存せず予測可能なリードタイムを確保するために鉄道を選択するケースが増えています。昆明-シンガポール軸の新規承認は、鉄道回廊が漸増するフローの相当部分を担えるという信頼を示しています。中国の内陸省はASEAN近隣諸国向けに定期ブロックトレインを運行し、沿岸玄関口への依存を分散させ、陸上ルートの潜在需要を実証しています。これらのサービスでの安定した定時運行は、大規模な設備投資なしに国境手続きの小幅な改善が追加頻度を解放できることを示し、直通列車運行の魅力をさらに高めています。
越境eコマースの急増による大容量インターモーダル鉄道サービスの推進
アジア太平洋地域は世界のB2C(企業対消費者)eコマースの最大シェアを占めており、販売者は航空貨物コストの上昇と海上輸送の予約窓口の長期化という課題に直面しています。鉄道は中間価格・中間速度の代替手段として台頭しており、ハノイ-ヨーロッパ間路線のようなサービスはドアツードアの所要時間を約18日短縮しながら温室効果ガス排出量を半減させます。国際コンテナ量の増加は、企業がこれらの路線を純粋な代替手段ではなくスケーラブルなソリューションとして位置づけていることを裏付けています。これにより生じる安定した需要は、ターミナル事業者が自動クレーンとデポスペースの拡張に投資する動機となり、鉄道の競争力をさらに高めています。
多国間インフラ資金供与によるアジア横断鉄道の高度化
アジアインフラ投資銀行は、2030年までに回廊整備に約380億USDの高度化投資が必要と試算しています[1]アジアインフラ投資銀行、「成長ベルト – アジアインフラファイナンス2019」、aiib.org。譲許的融資とブレンドファイナンスのパッケージは、アジア横断鉄道ネットワークの優先区間において土木工事の着工をすでに加速させています。政府間協定のデジタル付属書は現在、電子データ交換を推進しており、実施された地域では税関通関時間が短縮されています。直接的な成果として、軌道の漸増するキロ数と近代化された国境通過施設が過去数十年には見られないペースで整備されており、アジア太平洋地域の鉄道貨物輸送市場の長期的な魅力を強化しています。
地域全体の脱炭素化目標による貨物の低排出鉄道へのシフト
鉄道は道路貨物輸送に比べてトンキロメートルあたりの炭素排出量が大幅に少なく、各国政府は気候ロードマップにこの要素を組み込んでいます。オーストラリアの再生可能エネルギー機関から一部資金提供を受けたAurizonのバッテリー電気テンダープロジェクトは、代替牽引技術がパイロット段階を超えつつあることを示しています。日本と韓国の同様の取り組みは、測定可能な排出削減に対する補助金を結びつけており、ハイブリッドおよび水素機関車の迅速な展開を促進しています。初期の事業者フィードバックによれば、エネルギー効率の高い牽引方式は燃料コストを削減するだけでなく、資産回転率も改善し、運用上および環境上の恩恵が相互に強化し合うサイクルを生み出しています。
制約要因の影響分析*
| 制約要因 | 市場CAGRへの(概算)%影響予測 | 地理的関連性 | 期間 |
|---|---|---|---|
| ASEAN諸国間の軌間不一致 | -0.8% | ASEANと中国の接続 | 中期(3~4年) |
| 国境ターミナルのボトルネックと滞留時間の問題(例:ホルゴス、ラオス-タイ間) | -0.7% | タイ-ラオス、中国-カザフスタン、インドネシア | 短期(2年以内) |
| 2023年以降の海上運賃の競争力 | -0.5% | 中国、東南アジア、オーストラリア | 短期(2年以内) |
| 生鮮品向け冷蔵貨車の限られた可用性 | -0.3% | 中国、東南アジア、インド | 中期(3~4年) |
| 情報源: Mordor Intelligence | |||
ASEAN諸国間の軌間不一致
東南アジア大陸部の多くはメートル軌間の線路を使用しているのに対し、中国とインドの一部は広軌の規格を採用しています。このゲージの不一致により国境での積み替えが余儀なくされ、取扱コストと輸送時間が増大します。ScienceDirectに掲載された研究は、技術的な標準化への取り組みを複雑にする文化的・規制的要因を指摘しています(sciencedirect.com)。可変台車技術は旅客列車に対していくらかの緩和をもたらしますが、貨物への応用は経済的に依然として限界的です。拡張可能なソリューションが登場するまで、事業者はすでにシームレスな規格を提供している回廊に高付加価値で時間敏感な貨物を集中させ続けるでしょう。
国境ターミナルのボトルネックと滞留時間の問題
一部のASEANターミナルにおけるコンテナの滞留時間は4日を超えており、地域のベンチマークを大幅に上回っているため、ファーストマイルの陸送を含めると鉄道のコスト優位性が損なわれています。国際連合の安全な越境輸送モデルは、RFIDと地理空間追跡、および共有データベースを組み合わせて検査サイクルを短縮しています。早期導入者はよりスムーズな貨車のローテーションを報告しており、希少な車両を追加出発便に充てることが可能になっています。これらの運用上の成果は荷主の信頼を高め、かつては断続的な輸送しかなかった路線での高い輸送量のコミットメントを促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ:乾燥バルクが優位を占める一方でコンテナが急増
乾燥バルクは2025年のアジア太平洋地域の鉄道貨物輸送市場において最大シェアとなる約60.35%を占めており、オーストラリア、中国、モンゴルからの鉄鉱石、石炭、穀物の流れによって支えられています。西オーストラリアの専用重量輸送路線では総重量3万トンを超える列車が運行されており、高密度商品に対する鉄道のコスト効率の高さを示しています。観測された輸送パターンは、モンゴルから中国北部への陸路石炭輸送が回復力を維持しており、事業者が海上燃料費の変動から保護されていることを示しています。これらの路線における列車制御システムの継続的な自動化により、大規模な設備拡張なしに漸増的な輸送能力の解放が期待されます。
コンテナ化およびインターモーダル貨物は最も成長が速い貨物セグメントであり、2031年にかけて7.45%のCAGRが予測されています。中国-ベトナム間路線では2024年のコンテナ輸送量が前年比1,153%増を記録し、スケジュールが安定すれば潜在需要が解放されることを実証しています。内陸ターミナルはクレーンの増強とゲートプロセスのデジタル化を進めており、継続的なコンテナスループットへの信頼を示しています。越境eコマースの拡大が物流プロバイダーに準毎日の出発便の提供を促しており、その頻度改善が荷主の鉄道への忠誠心を強化しています。
注記: 各個別セグメントのシェアはレポート購入後に入手可能


サービスタイプ:輸送が主導し関連サービスが勢いを増す
輸送サービスは2025年のアジア太平洋地域の鉄道貨物輸送市場規模の約87.20%を占めており、広大な距離にわたって貨物を輸送するという鉄道の中核的役割を反映しています。中国だけで2023年に390億トンを超える貨物を鉄道で輸送しており、幹線回廊がすでに設計容量に近い状態で稼働していることを示しています。事業者は時速250kmが可能な高速貨物編成のテストを行っており、旅客と貨物の運行における技術的な収斂を示しています。ネットワーク管理者は混雑したダイヤから追加スロットを確保するためにAI支援のディスパッチをますます採用しています。
保守・入換・保管などの関連サービスは6.08%のCAGRで成長し、輸送量そのものを上回ると予測されています。CRRCの2023年業績はサービスインテグレーションからの収益シェアの上昇を報告しており、バンドル保守契約に対する顧客の受容が広がっていることを示しています。予知分析は今や重量輸送車両群の標準となっており、計画外の停止を削減し機関車の稼働率を高めています。この信頼性が回線容量利用率の向上に寄与し、関連サービスをコストセンターではなく戦略的差別化要因としています。
エンドユーザー産業:鉱業が主導し小売業が加速
鉱業・鉱物セグメントは数十年にわたる引取契約と専用インフラに支えられ、アジア太平洋地域の鉄道貨物輸送市場規模の約35.55%を占めています。ピルバラのような重量輸送回廊は、バルク製品に対する鉄道のトンキロメートルあたりの比類ないコスト競争力を体現しています。継続的な軸重のアップグレードと自律列車の試験運行は、商品価格が軟調なサイクルにおいても運営マージンを改善しています。荷主は港湾スロットの予約を遵守するうえで鉄道のスケジュール完全性を不可欠と見なしており、鉱物物流における鉄道の優位性を固定化しています。
小売業および日用消費財(FMCG)は2031年にかけて8.45%のCAGRを達成し、エンドユーザーカテゴリー中最高となる見通しです。パンデミックによるデジタル採用の加速が迅速な配送への消費者期待を定着させ、マーケットプレイス販売者が鉄道とラストマイルトラックを組み合わせるよう促しています。中国における急行貨物編成の試験運行は、1,200kmの路線でドアツードア20時間以内が実現可能であることを示しています。サービス信頼性の向上により、小売業者は内陸ハブに在庫を前倒しで配置するようになっており、これが温度管理貨車と専用包装への需要を間接的に押し上げています。
牽引タイプ:ディーゼルが優位を占める一方で水素が台頭
ディーゼル牽引は2025年のアジア太平洋地域の鉄道貨物輸送市場シェアの約66.10%を占めており、インドと東南アジア全域にわたる広大な非電化ネットワークを反映しています。事業者は燃料消費と粒子状物質排出を抑制するためにTier-4適合エンジンで旧来の車両群の改修を継続しており、進化する基準を満たしながら資産寿命を延ばしています。低密度支線では電化コストが依然として高く、新規調達は引き続きディーゼルが主流です。
ハイブリッド・水素・LNG機関車は約11.35%のCAGRで成長し、牽引タイプカテゴリー中最速が見込まれています。中国北部の水素ハイブリッドユニットは627kmの路線で石炭を牽引しており、商業規模でのゼロカーボン重量輸送の妥当性を検証しています。水素駆動バルク列車に関するオーストラリアの実現可能性調査は、代替燃料が長距離および過酷な気候条件に対応できることを示唆しています。補助金プログラムが初期の資本コスト優位を吸収するにつれ、より多くの事業者がデュアルフュエルまたは完全電動ユニットを発注することが予想され、ディーゼルの優位性は縮小していくでしょう。
注記: 各個別セグメントのシェアはレポート購入後に入手可能
目的地:国内輸送が優勢を保つ一方で越境輸送が拡大
国内サービスはアジア太平洋地域の鉄道貨物輸送市場シェアの約74.10%を占めており、その地理的条件から内陸物流チェーンが不可欠な中国、インド、オーストラリアがその基盤となっています。高密度の石炭・鉱石フローが安定した需要を維持し、事業者が固定路線コストを効率的に償却できるようにしています。安定した列車ダイヤが主要回廊沿いに集積する産業のジャストインタイム生産スケジュールを支援し、国内鉄道への依存を強化しています。
越境鉄道貨物輸送は、インフラ整備が断片化したネットワークをつなぎ合わせるにつれて2031年にかけて5.96%のCAGRを記録する見通しです。中国-ラオス間路線は現在、1日18本の越境列車を運行しており、シームレスな運行が大規模な潜在需要を解放できることを実証しています。ノーンカーイと中国ネットワークを接続するタイの102億USDのアップグレードにより、昆明までの輸送時間がさらに短縮されます。荷主は一貫した税関通関の時間枠が道路から鉄道へのモーダルシフトを促進していると報告しており、特に温度敏感品においてその傾向が顕著です。
地理分析
中国はアジア太平洋地域の鉄道貨物輸送産業の中核を担っており、4万8,000kmの高速鉄道を含む16万2,000km超の線路を運営しています。2025年だけで2,600kmの新線計画があり、2030年までに路線距離を18万kmに引き上げる計画です。内陸省は沿岸港湾や陸路国境へのアクセスが改善され、沿岸クラスターを超えた経済機会が拡大しています。中国はまた、牽引出力1万400kWの重量電気機関車を発表するなど、スマート機関車の開発でも先頭に立っています。これらの技術的飛躍は、同国が地域のパフォーマンス基準を設定し続けることを示唆しています。
インドは専用貨物回廊の完成に近づき、大規模な電化が加速する中で、第2の主要成長エンジンとなっています。民間貨車メーカーは、長期保守契約による収益保証に後押しされ、月産1,000両に生産を拡大しています。農業サプライチェーンへの鉄道活用に対する政府の注力は、貨物種の多様化を示しており、支線の稼働率向上につながる可能性があります。信号設備と軸重の向上は平均速度の向上を示唆しており、中距離輸送における道路輸送への依存度低下につながる可能性があります。
東南アジアでは、タイ、ベトナム、マレーシアと中国を結ぶ建設ラッシュが進んでいます。2025年に承認された357kmのノーンカーイ延伸は、昆明への連続した鉄道ルートの礎となり、生鮮品輸出のドアツードア所要時間を短縮します。ベトナムはハイフォンとクアンニンからラオカイとランソンへの高速接続を計画しており、鉄道を経済分散のエンジンと位置づけています。中国-ベトナム回廊でのコンテナ交換量の増加は、インフラのギャップが解消されればモーダルシフトの潜在力が高いことを示しています。
規制環境
アジア太平洋地域における鉄道貨物規制は、国家主導のネットワーク統治と段階的なサービス自由化が混在した状態が続いており、国境を越えた整合性は依然として不均一である。OECDのサービス貿易制限指数(STRI)の2025年データでは、鉄道貨物輸送セクターの平均値は0.32とされ、日本はより開放的な体制の一つとされ、運用・安全要件が満たされる場合には第三者物流事業者の参入を支援している。地域の政策形成は相互運用性とデータ交換の目標を軸として強化されつつあり、これはASEANが2026年1月に発表した「鉄道相互運用性向上に関する戦略計画」に反映されており、鉄道安全に関する各国の法的枠組み、指定監督機関、電子情報交換の整備を求め、国境における摩擦の低減を目指している。
実施面のギャップは、国際鉄道貨物輸送にとって依然として制約要因となっている。東南アジアの一部地域では法制度・手続きの分断が国境を越えた鉄道貨物輸送の連携を制限し続けており、タイに関する調査では、国際鉄道貨物に関する包括的な法制度整備がなお進行中であり、OSJD/SMGSの実務との整合性の検討も併せて進められていることが指摘されている。回廊レベルでは、China State Railway Groupが報告した2026年の鉄道固定資産投資をはじめとする国家主導の投資・プロジェクトの継続を通じて政策的な機運も見られ、これが容量拡大や近代化を支え、国内・国際双方の路線におけるアクセス、時刻表、サービス品質に影響を与えている。
バリューチェーン分析
アジア太平洋地域の鉄道貨物バリューチェーンは、インフラ計画・資金調達(多くは国家主導)から始まり、線路アクセスとネットワーク運行、車両の供給と保守、ターミナル・内陸デポでの取扱い、そしてマルチモーダルなファーストマイル/ラストマイルのトラック輸送や港湾との連携へと続く。China State Railway Groupが2026年上半期に投じた3,632億人民元の固定資産投資は、インフラ資本支出が下流のサービス提供可能性を形づくる主要な上流レバーであり続けていることを浮き立たせており、鉄道プロジェクトの新設・アップグレード活動を含んでいる。オーストラリアでは、アクセスと規制の層が経済性にとって重要であり、Aurizon Networkはネットワークアクセス条件と収益構造を規定する長期アンダーテイキング枠組み(UT5+)についてQueensland Competition Authorityの承認プロセスを進めており、これは鉱業、農業関連企業、インターモーダル顧客の容量配分やサービス信頼性に影響を与えている。
中流部門では、事業者や請負業者がネットワーク容量を列車ダイヤやサービス商品(ブロックトレイン、重量貨物輸送、インターモーダル)へと変換し、速度と滞留時間に影響を与える信号・運行管制システムがこれを支えている。下流の価値は、ターミナル運営(積み下ろし、保管、国境を越える流れに対応する通関処理)や、鉄道と道路・港湾サービスを組み合わせた統合物流サービスを通じて獲得される。国境ターミナルにおけるボトルネックや(特にASEAN内の)相互運用性の制約は、標準化された機器、電子文書処理ワークフロー、荷主にとってエンドツーエンドの変動性を低減する信頼性の高い時刻表を提供する事業者にとって、価値獲得の機会を生み出している。
競争環境
市場構造は中国とインドの国有大手事業者からオーストラリアと日本の民間事業者まで幅広くなっています。国有企業が優位を占める地域では、入札プロセスがデジタルプラットフォームの統合を重視するようになっており、機器サプライヤーにハードウェアと分析機能のバンドル提供を求めています。CRRCの収益構成はサービスインテグレーションのシェアが高まっており、ターンキー契約に対する顧客の需要を示しています。民間市場においては、事業者がエンドツーエンドの管理を確保するためにラストマイルプロバイダーの買収を進めており、Pacific Coast Rail Corporationの売却は最近のインターモーダルリーチの戦略的価値を示す事例です。
技術が競争差別化要因です。エネルギー効率の高い牽引オプションや予知保全プラットフォームを提供できる企業は、越境回廊の入札においてより強い交渉力を享受しています。Aurizonのバッテリー電気テンダーパイロットは、持続可能性を重視する荷主に対してファーストムーバーの物語を提供し、プレミアム価格設定の可能性をもたらしています。水素またはバッテリー機関車へのOEMによるR&D投資は、サプライチェーンを輸出機会に向けて位置づけており、CRRCがチリに水素ユニットを納入した事例がその好例です。
冷蔵鉄道物流とデジタルブローカレッジプラットフォームには未開拓の潜在市場が残っています。温度管理コンテナやリアルタイム輸送能力予約に特化したスタートアップ企業はこの新興需要を取り込むことができます。タイ-マレーシア-シンガポールの貨物チェーンに関する学術研究が課題として指摘する国境をまたいだ書類の調和を図るデータクリーニングサービスにも並行した機会が存在します。
アジア太平洋地域の鉄道貨物輸送産業リーダー
China State Railway Group Co. Ltd.
Aurizon Holdings Ltd.
Japan Freight Railway Co.
Indian Railways
Pacific National Group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
相互運用性と国境手続きのデジタル化は、ASEAN内で稼働中の国境越え鉄道路線の数が限られていること、また規格の混在や手作業手続きによる運用上の停滞を踏まえると、アジア太平洋地域の鉄道貨物輸送における明確な空白領域である。ASEANが2026年1月に発表した「鉄道相互運用性向上に関する戦略計画」は、法的枠組み、安全監督、電子情報交換を重視しており、EDI導入、国境ターミナルのワークフローシステム、管轄区域間で文書手続きを調和させるサービスに対する需要の具体的な道筋を生み出している。これにより、事業者、ターミナル運営者、物流プラットフォームが輸送時間の一貫性と可視性で差別化を図る余地が広がり、特にコンテナ化/インターモーダル貨物や時間に敏感な小売向け物流において顕著である。
ネットワーク主導の容量・製品開発もまた、インターモーダルおよび統合物流分野における機会を支えている。2026年初頭に中国-欧州間の鉄道貨物輸送量が増加していること(2026年最初の2か月間の前年同期比増加を含む)は、荷主がサプライチェーン再編の一環として定期鉄道サービスを積極的に活用していることを示し、ブロックトレイン商品、内陸ターミナル容量、エンドツーエンドの追跡サービスに対する需要を支えている。オーストラリアでは、BHPの南オーストラリア銅事業を支えるAurizonの鉄道・道路・港湾統合物流契約が、大規模な道路から鉄道への転換の実例を示しており、バルクから港湾へ、そしてコンテナ化された貨物の流れにおける同様の統合サービスの商業的な根拠を強めている。これに加え、インドが表明している鉄道の貨物輸送分担率向上という目標と、専用貨物回廊の継続的な整備は、資産の可用性を高めライフサイクルコストを低減する貨車、保守、関連サービスの調達・サービス機会が今後も続くことを示している。
最近の業界動向
- 2026年7月:China State Railway Groupは、綿花、穀物、輸入肥料に関する鉄道貨物サービスを深化させるため、全国供銷合作社連合会(All-China Federation of Supply and Marketing Cooperatives)と戦略的協力協定を締結した。この提携は農業・農村サプライチェーンにおける鉄道の役割を強化し、中核的なバルク商品を超えて貨車利用率を安定化させる、より高頻度な貨物流動を支えるものである。
- 2026年6月:China State Railway Groupは、2026年最初の5か月間に全国鉄道が16.7億トンの貨物を輸送し、前年同期比で1.8%増加したと発表した。この発表は継続的な高水準の基礎需要を裏付けるものであり、回廊のスループット、スケジューリング、ターミナル効率化への運用上の優先度を改めて強調している。
- 2025年2月:State Railway of Thailand Logisticsは、ナコンラチャシマとノーンカーイを結ぶ357kmの路線に対する102億米ドルの内閣承認を得たことで恩恵を受け、この回廊は中国の昆明ハブへの接続を強化するものとなった。このプロジェクトはタイの荷主にとっての国境を越えた接続性を前進させ、ASEAN-中国間の貿易ルートに関連する国際鉄道サービスの対象市場を拡大するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、アジア太平洋地域全体において鉄道による貨物輸送から得られる収益を対象とし、幹線輸送および出荷の一部として課金される付随的な鉄道貨物サービスを含む。
対象範囲外:旅客鉄道サービスおよび地下鉄運行は対象外とし、鉄道インフラ建設支出は鉄道貨物輸送収益として計上しない。
セグメンテーション概要
- 貨物タイプ別
- コンテナ化/インターモーダル
- 乾燥バルク(石炭、鉱石、穀物)
- 液体バルク(原油、化学品)
- 在来型バルク・プロジェクト貨物
- サービスタイプ別
- 輸送
- 輸送関連サービス(鉄道車両・線路の保守、入換、保管)
- エンドユーザー産業別
- 鉱業・鉱物
- 石油・ガス・化学
- 農業・食品
- 製造・自動車
- 小売業・FMCG(日用消費財)
- 建設材料・その他
- 牽引タイプ別
- ディーゼル
- 電気
- ハイブリッド/水素およびLNG
- 目的地別
- 国内
- 国際/越境
- 国別
- 中国
- インド
- オーストラリア
- 日本
- インドネシア
- タイ
- その他アジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、仮説をインタビューで検証する前に、モデルの事実的基盤を構築するために用いられる。各国の鉄道統計局・規制当局、国家統計局、UN Comtradeの貿易統計、そして世界銀行やUNESCAPといった多国間機関などの公的資料から、各国の鉄道統計や貨物指標を収集する。
定義や単位換算を精緻化するため、鉄道協会の刊行物や、トンキロメートル、列車キロメートル、貨物量がどのように報告されているかを明確にする港湾・回廊関連の最新情報も参照する。企業の年次報告書、投資家向け説明資料、信頼性の高い報道は、価格動向、サービス構成、大規模な容量拡張の把握に役立つ。必要に応じて、企業財務情報、出荷単位の輸出入データ、特許データベースの有料サブスクリプションを補完的に利用し、拡張活動を相互確認する。このリストは例示にすぎず、データの収集・検証・明確化のために追加的な情報源も参照する。
一次インタビューおよび調査
一次調査は、鉄道貨物輸送において実際に価格設定・契約されている内容を確認し、アジア太平洋地域全体における国内輸送と国境を越える輸送の比率を検証するために用いられる。物流バイヤー、鉄道貨物事業者、インターモーダルおよびターミナル関連サービス提供者、業界専門家に対してヒアリングを行い、需要の兆候がデスクリサーチのデータ系列やモデルの前提条件と整合するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | 経営幹部(CXO):13% |
| ミドルティア:56% | 機能・部門リーダー:43% |
| 中小規模事業者:18% | マネージャー:44% |
市場規模算定と予測
市場規模の算定は、報告されている鉄道貨物輸送量および貨物活動データ系列を、サービス構成と平均価格のロジックを適用して収益プールとして再構築するトップダウン方式から開始し、その後、地域内の主要市場別に分解する。この初期結果が整った後、サンプル抽出された事業者の収益分解、路線・回廊ごとの確認、そして公的指標が存在する場合のトンキロメートル当たりの推定イールドなど、選択的なボトムアップ検証を用いて総計を裏付ける。
モデルに用いる入力には、鉄道貨物量とトンキロメートル、国内輸送と国境を越える輸送の比率、インターモーダルコンテナの比率、(特定国における石炭や鉄鉱石など)品目別のエクスポージャー、および利用率に影響を与える鉄道ネットワーク容量や運用上の制約の変化が含まれる。これらの指標はまた、輸送に付随するサービスが幹線輸送よりも速く拡大しうるため、価値成長と量的成長を区別する上でも役立つ。
予測にあたっては、貿易見通し、産業生産、政策主導の輸送モード転換に関するシナリオ分析を用い、その後、価格動向や容量投入のタイミングに関するインタビューから得られる専門家の合意によって精緻化する。国レベルのデータが乏しい場合には、産業生産、輸出集約度、回廊容量の拡張といった代替指標を用い、検証段階で調整を行うことで最終的なデータ系列が年ごとに整合するようにしている。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、総計が単一のデータソースに依存しないようにしている。モデルの出力結果は、鉄道貨物活動指標、貿易・産業動向、事業者が公表している業績など独立した情報と比較され、その後、承認前に差異が検証される。
異常値が確認された場合には、前提条件が見直され、必要に応じて回答者に再度連絡を取り、その変化が構造的なものか一時的なものかを確認する。各レポートは毎年更新され、量、価格、サービス構成を動かす重要な事象が発生した場合には中間更新も行われる。提供前には最終レビューを実施し、クライアントが公表時点で入手可能な最新の見解を受け取れるようにしている。
他の公表推定値と比較したMordor Intelligenceのアジア太平洋鉄道貨物輸送市場規模
アジア太平洋地域の鉄道貨物輸送に関する公表市場規模は、同じテーマを扱っているように見えても、大きく異なる場合がある。この差異は通常、各発行元が収益プールに何を含めるか、通貨換算にどの年を用いるか、輸送に付随するサービス収益を輸送収益と併せて計上するかどうかによって生じる。
主な差異は、隣接する鉄道関連活動や非鉄道の物流収益が数値に組み込まれているかどうかに起因する。本モデルでは、Mordor Intelligenceは鉄道貨物輸送に加え、輸送に付随するサービスを計上する一方、旅客鉄道および鉄道インフラ建設支出は市場総額から除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 165.39億米ドル(2025年) | |
| 地域コンサルティング会社A | 300.00億米ドル(2024年) | より広範な輸送カテゴリーを用いており、鉄道貨物と関連する旅客・インフラ関連収益を混在させているほか、より古い平均外国為替レートを適用している可能性があり、これが米ドル換算値を押し上げる要因となっているとみられる。 |
| 業界誌B | 90.00億米ドル(2024年) | 主にバルク商品の鉄道輸送に焦点を当てており、インターモーダルコンテナの流動や、輸送に付随して課金されるサービスを除外する傾向があり、これが価値の基盤を圧縮している。 |
この比較から、範囲設定の違いが差異の大部分を説明し、さらに為替換算年などのタイミングの選択がその差をさらに拡大させることがわかる。実際に契約されている鉄道貨物サービスに収益の定義を紐づけ、トンキロメートルや国内・国境越え比率といった活動指標との照合を行うことで、当社の推定値は単純な入力と再現可能な手順に基づいた追跡可能なものとなっている。


レポートで回答される主要な質問
アジア太平洋地域の鉄道貨物輸送市場における2026年の市場規模は?
市場規模は2026年に1,741億6,000万USDです。
アジア太平洋地域の鉄道貨物輸送市場は2031年までにどの規模に達すると予測されますか?
2031年までに2,255億3,000万USDに達すると予測されています。
アジア太平洋地域の鉄道貨物輸送市場は2026年~2031年においてどのようなCAGRを記録しますか?
予測CAGRは5.30%です。
アジア太平洋地域の鉄道貨物輸送市場で最大のシェアを持つ貨物タイプはどれですか?
石炭や鉄鉱石を含む乾燥バルクが最大シェアを維持しています。
eコマース輸送における鉄道貨物の人気が高まっている理由は何ですか?
鉄道は海上輸送に比べてリードタイムを短縮しながら、航空貨物の高コストを伴わない低排出の中間速度・コスト効率の高い輸送手段を提供しています。
アジア太平洋地域の鉄道貨物輸送産業において最も影響力のある技術トレンドは何ですか?
バッテリー電気および水素機関車などの代替牽引技術の採用が車両群戦略を再形成し、脱炭素化目標の達成を支援しています。
最終更新日:



