
アジア太平洋自動車インフォテインメントシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
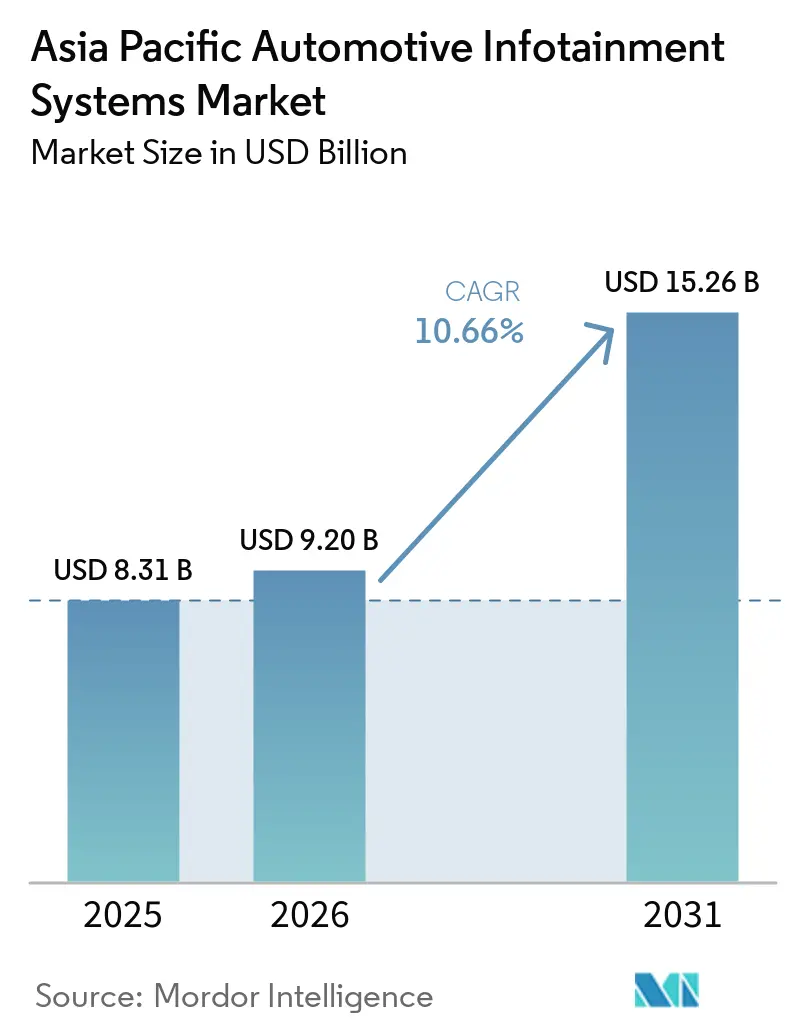
| 基準年の市場規模 (2025) | 8.31 十億米ドル |
| 市場規模 (2026) | 9.20 十億米ドル |
| 市場規模 (2031) | 15.26 十億米ドル |
| 成長率 (2026 - 2031) | 10.66 % |
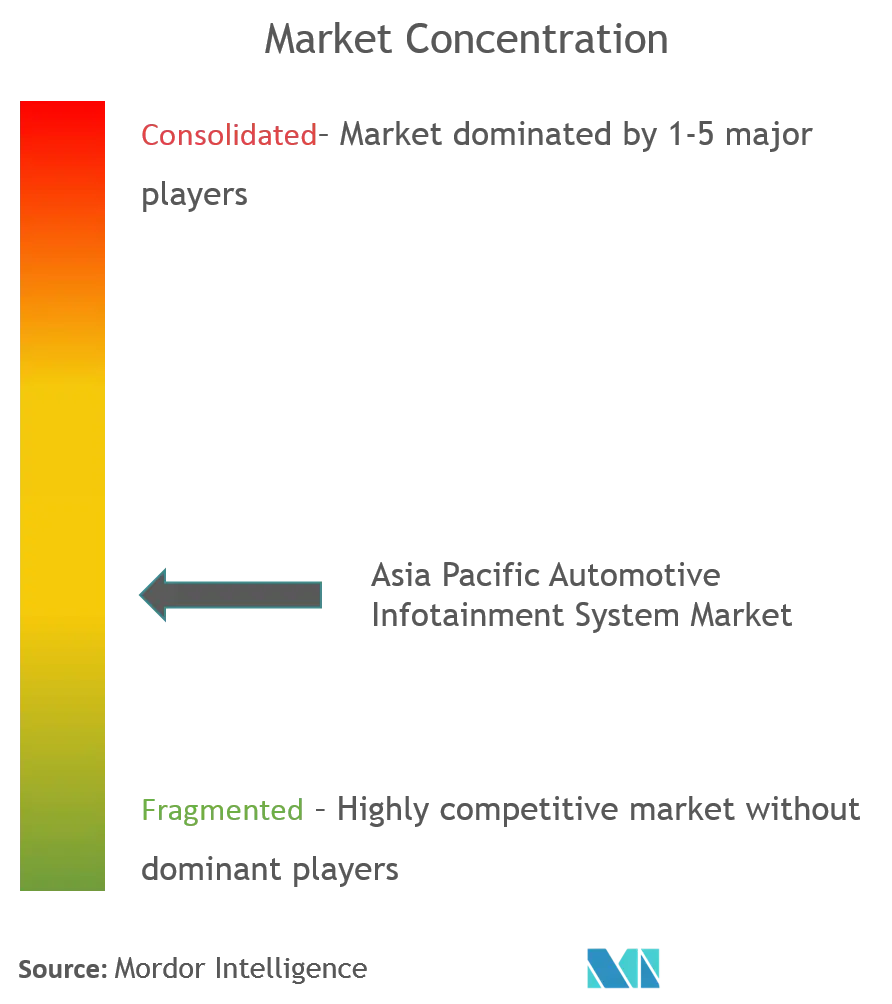
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋自動車インフォテインメントシステム市場分析
アジア太平洋自動車インフォテインメントシステム市場規模は2025年に83億1,000万米ドルと評価され、2026年の92億米ドルから2031年には152億6,000万米ドルに達すると推定され、予測期間(2026年~2031年)において年平均成長率10.66%で成長する見込みです。成長の原動力は、コネクテッドカー普及率の上昇、4Gから5Gへの急速な移行、そして無線通信(OTA)アップグレードによる収益化を可能にするソフトウェア定義型コックピットへの転換です。ハードウェアのコモディティ化が進む中、アプリストア、ナビゲーションサブスクリプション、機能アンロックによる継続的収益がOEM戦略の中核となっています。中国が需要の中心を担う一方、インドおよびASEANがエントリーレベルの電動化を拡大するにつれて中国のシェアは希薄化しつつあります。また、eCallおよびテレマティクスに関する規制義務が、非接続型ヘッドユニットのライフサイクルを短縮しています。テクノロジープラットフォームがAndroid Automotive OS、Automotive Grade Linux、および独自クラウドサービスを車両プログラムに直接組み込む動きが加速する中、競争環境は変化し、ティア1サプライヤーがこれまで持っていた競争上の優位性が侵食されつつあります。
主要レポートのポイント
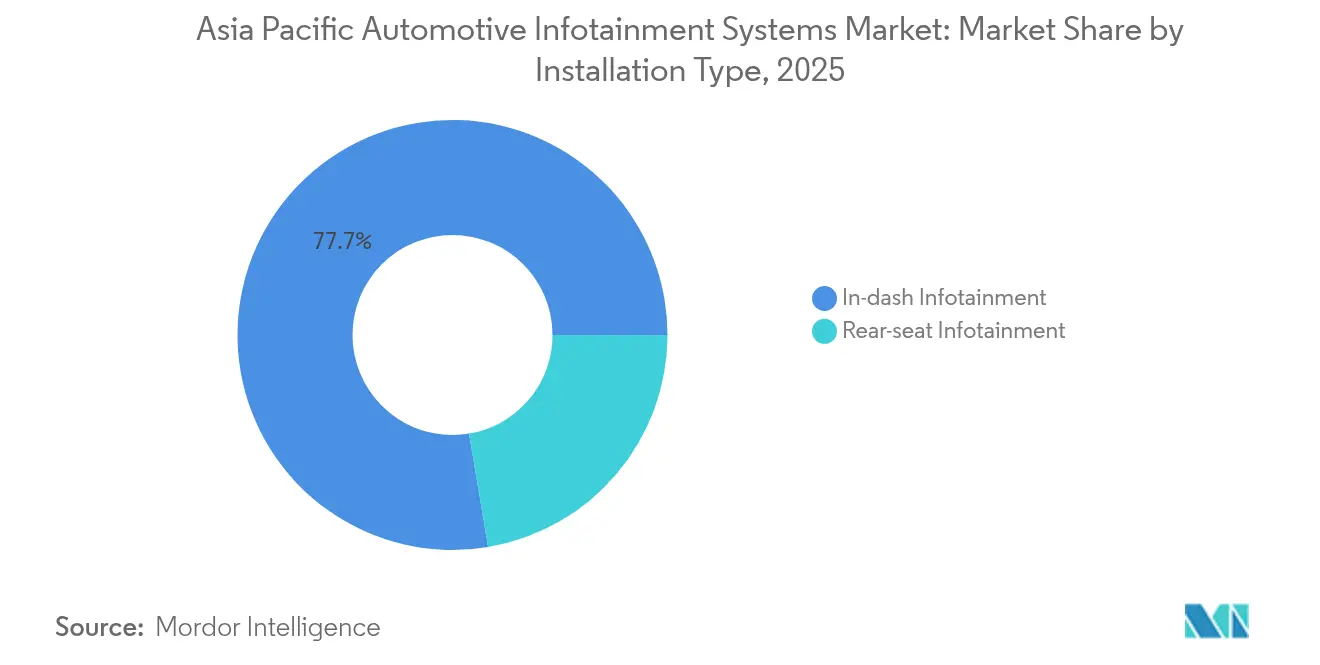
- 取り付けタイプ別では、ダッシュボード内インフォテインメントが2025年に77.65%の収益シェアをリードし、リアシートシステムは2031年までに年平均成長率12.04%で拡大すると予測されています。
- 車両タイプ別では、乗用車が2025年のアジア太平洋自動車インフォテインメントシステム市場シェアの71.78%を占め、小型商用車は2031年まで年平均成長率11.55%で成長すると予測されています。
- コンポーネント別では、ディスプレイおよびタッチスクリーンが2025年のアジア太平洋自動車インフォテインメントシステム市場規模の43.28%を占め、オペレーティングシステムソフトウェアおよびアプリは予測期間中に年平均成長率13.18%で進展しています。
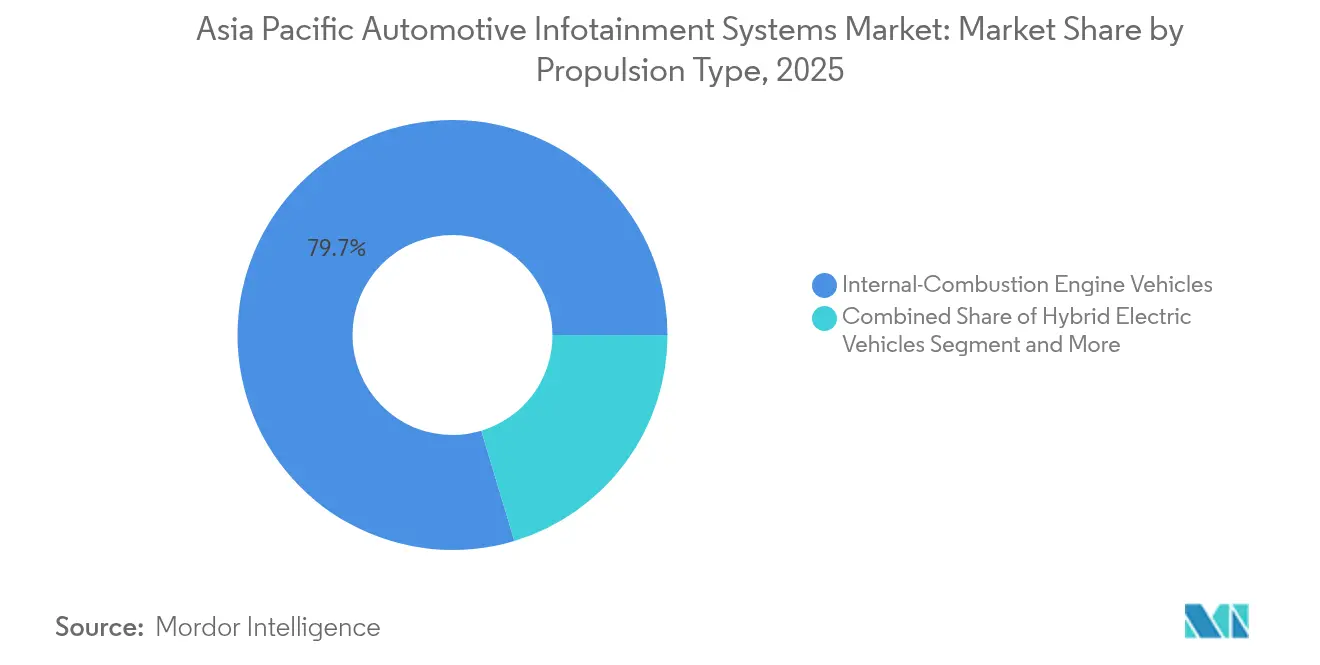
- 推進方式別では、内燃機関車両が2025年の設置台数の79.65%を占め、バッテリー電気自動車は2031年まで年平均成長率13.62%で増加する見込みです。
- 接続性世代別では、4G LTEが2025年に60.62%のシェアを占め、5G接続性は2031年に向けて年平均成長率13.05%で上昇しています。
- オペレーティングシステム別では、Linuxベースのプラットフォームが2025年に46.85%のシェアを確保し、Android Automotive OSは2031年までに年平均成長率12.01%で拡大すると予測されています。
- 販売チャネル別では、OEM設置システムが2025年に82.85%の収益シェアで優位を占め、アフターマーケットソリューションは同期間中に年平均成長率11.91%を記録すると予測されています。
- 国別では、中国が2025年のアジア太平洋自動車インフォテインメントシステム市場シェアの48.35%を占め、インドは2031年まで年平均成長率12.49%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コネクテッドカーサービスへの需要の高まり | +2.3% | 中国、インド、韓国 | 中期(2〜4年) |
| OTAアップグレード可能なソフトウェア定義型車両へのシフト | +2.1% | 中国、日本、韓国、オーストラリア | 中期(2〜4年) |
| OEM・テクノロジー大手プラットフォームパートナーシップ | +1.9% | 中国、日本、韓国 | 短期(2年以内) |
| eCallおよびテレマティクスに関する規制義務 | +1.6% | 日本、韓国、中国、インド | 長期(4年以上) |
| エントリーレベル車向け低コストSoCの普及 | +1.4% | インド、中国 | 短期(2年以内) |
| ローカライズされたOTTおよびナビゲーションエコシステム | +1.1% | インド、中国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コネクテッドカーサービスへの需要の高まり
フリートオペレーターおよびライドヘイリングアグリゲーターは、インフォテインメントをキャビンの贅沢品ではなく、業務効率向上のための重要なツールとして位置づけるようになっています。テレマティクスの統合により、より効率的なルーティングが可能となり、ドライバーの行動に関するインサイトを提供し、予知保全を支援することで、燃料消費量の顕著な削減に貢献しています。インドや韓国などの市場では、走行距離連動型保険のパイロットプログラムが、個別のインセンティブを提供することで、接続性対応ヘッドユニットの採用を促進しています。さらに、クラウドベースの交通予測の活用により、組み込み型地図の必要性がなくなり、部品表(BOM)全体のコストが削減され、コスト効率が向上しています。
OTAアップグレード可能なソフトウェア定義型車両へのシフト
2024年、フォルクスワーゲングループ中国は多数の車両に対して無線通信(OTA)アップデートを導入しました [1]。同時に、ヒュンダイおよびキアは、翌年以降の大部分の新型モデルにOTAアップデートを拡張する計画を進めています。さらに、BMWのiDrive 9.0はハイパーバイザーを搭載し、コックピットシステムの独立したアップデートを可能にしています。こうしたより速いイテレーションサイクルの進歩は、サブスクリプションベースの収益ストリームの成長を促進する一方で、車両のリコールに関連するコストを同時に削減しています。
OEM・テクノロジー大手プラットフォームパートナーシップ
トヨタは中国で製造するモデルにテンセントのウィーチャット音声メッセージ機能を統合しています。日産はバイドゥのApollo APIを活用し、統合ドメインコントローラーを通じて先進運転支援システム(ADAS)とエンターテインメント機能を効果的に融合させています。同時に、LG電子とMediaTekは、ティア2 OEM向けに特別に設計された包括的なwebOS-Dimensityスタックを提供することで、自動車市場でのプレゼンス拡大に注力しており、今後数年間で大幅な普及を目指しています [2]。
エントリーレベル車向け低コストSoCの普及
クアルコムのSnapdragon Auto 4100およびMediaTekのMT8676は、インフォテインメントのBOMコストを大幅に削減し、インドのエントリーレベル車においてタッチスクリーン機能をより手頃な価格で搭載することを可能にしました。この進歩により、タタ・モーターズは今年度、TiagoおよびPunchモデルにこのプラットフォームを統合することが可能になりました。同時に、NXPのi.MX 8は中国の自動車市場、特に低価格帯の低価格車において優先的な選択肢となっています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 価格敏感市場における高いBOMコスト | -1.7% | インド、中国ティア3 | 短期(2年以内) |
| ソフトウェアの断片化とサイバーセキュリティリスク | -1.3% | グローバル、特に中国・インド | 中期(2〜4年) |
| 都市圏外における5Gカバレッジの不均一性 | -1.0% | インド、中国農村部 | 長期(4年以上) |
| チップ供給ショックによるヘッドユニット不足 | -0.9% | 日本、韓国、オーストラリア、中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
価格敏感市場における高いBOMコスト
ディスプレイモジュール、接続性IC、およびSoCは、インフォテインメントの部品表の大部分を占めています。インドの大衆向け車市場におけるコスト制約により、OEMは手頃な価格を維持するため、機能を簡略化したヘッドユニットを出荷せざるを得ない状況にあります。さらに、ASEAN諸国が課す輸入関税が半導体の全体的なコストを大幅に増加させています。一方、インドにおける地場製造能力は依然として限定的であり、主にワイヤリングハーネスの製造と基本的な組み立て作業に集中しています。
都市圏外における5Gカバレッジの不均一性
インドにおける5Gサービスは多数の都市をカバーするまでに大幅に拡大しましたが、農村部ではカバレッジが依然として限定的であり、進展は最小限にとどまっています [3]。インドネシアやベトナムでも同様の課題が続いており、ネットワーク拡張のギャップがクラウドナビゲーションやHDストリーミングなどの高度なサービスの収益化を制限しています。こうした制約により、プレミアムプランへのサブスクリプションに対する消費者の関心が低下し、収益ポテンシャルに影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
取り付けタイプ別:
リアシートシステムが注目を集めるリアシートエンターテインメントの収益は年平均成長率12.04%で上昇しており、ダッシュボード内ユニットが2025年の売上の77.65%を占める中でも堅調な伸びを見せています。Continental製の湾曲型マルチゾーンディスプレイはケーブルの重量を軽減し、乗客への独立したストリーミングを可能にしています。中国および韓国における運転手付き文化が需要を加速させている一方、コスト志向のインドおよびASEAN諸国はダッシュボード内を中心とした構成にとどまっています。NIOなどのプレミアムEVブランドは現在、リアシートスクリーンをベースラインとして標準搭載しており、かつての高級機能がミドルセグメントの期待水準へと移行しています。
キャビンスクリーンの実装面積の拡大はターゲット広告を支援し、OEMアプリストアの新たな収益源を開拓しています。したがって、アジア太平洋自動車インフォテインメントシステム市場においては、リアシートの普及が、複数のディスプレイに独立して電力を供給するモジュラー型ドメインコントローラーへと向かうサプライヤーのロードマップに影響を与えており、2031年に向けた重要な差別化の最前線となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
車両タイプ別:
商用フリートが採用を加速乗用車は収益の71.78%を占めており、ナビゲーションおよびADASアップグレードのサブスクリプションモデルへと移行しつつあります。小型商用車は年平均成長率11.55%を達成しており、ルート最適化およびドライバー分析にテレマティクス対応インフォテインメントを活用しています。マヒンドラのTreo Zorは、キャビンのタッチスクリーンからアクセス可能なフリートAPIを組み込んでおり、物流オペレーターがインフォテインメントをミッションクリティカルなダッシュボードに転換する方法を示しています。
フリートの購買担当者は稼働率とTCO(総所有コスト)を優先するため、堅牢なスクリーン、リモート診断、およびFOTA(無線通信によるファームウェアアップデート)が不可欠です。OEMは購入時にパッケージ化された段階的なSaaS(サービスとしてのソフトウェア)プランを提供し、複数年のデータ契約を確保しています。アジア太平洋自動車インフォテインメントシステム市場は、ショールームを超えた段階的な継続収益を蓄積しており、サプライヤーにとって小型商用車への戦略的注力を支えています。
コンポーネント別:
ソフトウェアの収益マージンがハードウェアを凌駕ディスプレイは2025年に43.28%の価値シェアを確保しており、プレミアムティアではOLEDがLCDに取って代わっています。Samsung DisplayのコントラストレシオHighlight100,000:1の自動車向けOLEDは、拡張現実(AR)オーバーレイとマイクロ秒単位の応答時間を実現しています。しかし、オペレーティングシステムソフトウェアおよびアプリが年平均成長率13.18%でリードしており、収益マージンの移行を示しています。
ドメインコントローラーは現在、コックピット、クラスター、およびリアシートのロジックを単一のSoCに統合しており、部品表を大幅に削減しています。サブスクリプションベースの経済モデルへの移行により、OEMは従来のスマートフォンプラットフォームと比較して、アプリストア収益のより大きなシェアを確保しています。その結果、アジア太平洋自動車インフォテインメントシステム市場は、ハードウェア供給のみに集中することからエンドツーエンドのソフトウェアライフサイクルサービスの提供へと適応するサプライヤーの恩恵をますます受けるようになっています。
推進方式別:
バッテリー電気自動車が統合エコシステムを要求バッテリー電気自動車は年平均成長率13.62%で拡大します。BYDのDiLinkは充電ネットワークAPIと航続距離最適化ルーティングを組み込み、効率性を向上させています。バッテリー電気自動車のインフォテインメントは車両制御パネルを兼ね、物理ボタンを触覚フィードバックスクリーンに置き換えています。
内燃機関モデルはコスト効率に優れたナビゲーションおよびメディアに注力しています。ハイブリッド車はその中間に位置し、ドライバーを教育するパワーフロー図を表示しています。アジア太平洋自動車インフォテインメントシステム市場は、推進方式のアーキタイプごとに独自のUI・UXの経路をサポートしており、適応可能なソフトウェアレイヤーを設計するというサプライヤーへの課題を生み出しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
接続性世代別:
5Gロールアウトが加速4G LTEは2025年においてもシェア60.62%でリードしているものの、5G接続性はHDマップおよびV2X(Vehicle to Everything)需要を背景に年平均成長率13.05%で上昇しています。RedCap 5Gモジュールはコストと電力消費を削減し、次世代モデムをミドルティアセグメントでも実用的な選択肢としています。
プレミアムブランドは中国、日本、韓国において5Gの低遅延ストリーミングおよびクラウドゲーミングを活用しています。インドも、通信会社が車内データを補助してネットワーク利用を促進する中、急速に後を追っています。アジア太平洋自動車インフォテインメントシステム市場では、農村部のカバレッジ整備を条件として、2028年頃に5GシェアがLTEを上回ると予想されています。
オペレーティングシステム別:
Android Automotive OSが勢いを増すLinuxスタックはシェア46.85%を占め、Android Automotive OSは年平均成長率12.01%を記録しています。ヒュンダイとグーグルは2030年までに2,000万台の車両への展開を計画しており、ネイティブのGoogle マップ、グーグルアシスタント、およびPlayストアの機能を主流化しています。QNXは安全性が要求されるクラスターにとって依然として不可欠であり、QNXがリアルタイムタスクを管理し、Androidがインフォテインメントを担当するハイブリッドアーキテクチャをもたらしています。
中国のOEMは主権目標を反映し、Banma AliOSなどの国内プラットフォームを推進していますが、アプリエコシステムの深さはAndroidに遅れをとっています。したがって、アジア太平洋自動車インフォテインメントシステム市場は、オープンなグローバルエコシステムと保護された地域スタックという二極構造を呈しています。
販売チャネル別:
アフターマーケットが老朽化したフリートを改修OEM純正装着が販売の82.85%を占めていますが、日本およびオーストラリアが2018年以前に製造された車両にワイヤレスCarPlayおよびAndroid Autoを後付けするにつれ、アフターマーケット需要はCAGR 11.91%で成長しています。PioneerおよびAlpineは、旧型車両フリートに対応するため7〜9インチスクリーンの製品ラインを拡充しています。
複雑な配線および保証に関する懸念がセルフインストールを制限しているため、プロフェッショナルチャネルが活況を呈しています。OEMシステムはステアリングホイールボタンおよびADASデータバスとのームレスな統合を維持しています。アジア太平洋地域の自動車インフォテインメントシステム市場は共存を支持しており、純正システムが新車購入者に対応する一方、アフターマーケットソリューションが既存車両のデジタルライフを延長しています。世界的に見ると、Linuxディストリビューション向けの車載インフォテインメントシステム市場規模は、ティア1サプライヤーがトラックフリートおよび特殊車両向けにカスタムフレーバーを適応させるにつれ、安定を維持しています。
地域分析
中国自動車インフォテインメントシステム市場
中国は、世界最大の自動車市場と急速な電動化を背景に、2025年の地域収益の48.35%を供給した。BYD、NIO、Xpengが提供する独自のスマートコックピットプラットフォームは、音声アシスタント、無線アップデート、決済アプリを統合し、ソフトウェア定義による差別化を確立している。2026年に実施予定の必須GB規格は、コネクテッドアップグレードをさらに加速させる。
インド自動車インフォテインメントシステム市場
インドは、現地化義務およびQualcommとMediaTekによる低コストSoCに牽引され、2031年までのCAGRが12.49%と最も成長の速い地域である。タタ・モーターズはエントリーレベルの自動車に200米ドル未満のタッチスクリーンを提供し、対応可能な販売台数を拡大している。2025年に施行予定のテレマティクス法案草案は緊急通報機能を義務付け、さらなる後付け需要の波を生み出す見込みである。
アジア太平洋地域自動車インフォテインメントシステム市場
日本と韓国は全体的な成長速度は緩やかであるが、イノベーションの密度は高い。ソニー・ホンダモビリティのAfeela EVは馬力を超えた価値を提供し、インフォテインメント主導の価値提案という未来を示している。Hyundai Mobisはラグジュアリーラインに向けてホログラフィックHUDおよびARナビゲーションへの投資を進めている。老朽化し車両が多いオーストラリアでは、アフターマーケットへの設置需要が高まっている。
規制環境
アジア太平洋全域において、車載インフォテインメントのアーキテクチャは、サイバーセキュリティ、ソフトウェア更新のガバナンス、コネクテッドカープログラムに関連するオペレーティングシステムの標準化によって、ますます形を変えている。中国では、国家標準GB/T 47341-2026およびGB/T 47351-2026を通じて車載OS要件が進展し、両標準は2026年7月1日に施行され、インテリジェントコネクテッドビークルのオペレーティングシステムおよびその制御OS層に関する試験方法と技術要件を厳格化する。同時に、MIITは2026年の自動車標準化に関する重点タスクを公表し、車・路・クラウドの統合と車両オペレーティングシステムを重視し、コックピットドメインコントローラー、OTA対応ヘッドユニット、それらを動かすソフトウェアスタックへのコンプライアンス圧力を強めている。
複数国向けプラットフォームに対応するサプライヤーにとっては、UNECE WP.29のサイバーセキュリティおよびソフトウェア更新に関する要件(特にR155/R156)への適合が、インフォテインメントおよびテレマティクス機能に関するエンジニアリングプロセス、文書化、ライフサイクルサポートを形作る要因として重要性を増している。インドでは、CSMSに関する自動車業界標準(Automotive Industry Standards)の道筋が、AIS-189の公表および関連する制度的措置を通じて正式に定められ、コネクテッドおよびOTA対応車両に向けた体系的なサイバーセキュリティ順守への移行を示している。これらの変化は、OEM搭載システムおよびコネクテッドなアフターマーケット後付けシステム全体にわたって、セキュアブート、侵入検知、ソフトウェア部品構成表(SBOM)の管理、監査可能なOTAワークフローに対する要求を高めている。
バリューチェーン分析
アジア太平洋の自動車用インフォテインメントのバリューチェーンは、半導体IPおよびシリコン(SoC、通信用IC、メモリ)から、ディスプレイモジュールおよびHMIコンポーネント、組み込みOSおよびミドルウェア、ヘッドユニットまたはコックピットドメインコントローラーの統合へと続く。その後、検証および認証を経て、OEMによる工場装着、そして規模は小さいものの成長を続けるプロフェッショナルなアフターマーケット取付チャネルに至る。ティア1インテグレーター(例:Panasonic、Harman、Bosch、Denso、Continental、Visteon)はディスプレイ、コンピューティング、オーディオ、通信のマルチソーシングを調整しており、一方でソフトウェアプラットフォームやエンジニアリングサービス企業は、ソフトウェア定義コックピットおよびOTA対応の機能収益化がOEMの企画サイクルに近づくにつれ、ハードウェアの上流に位置付けられつつある。
現地化とレジリエンス強化の取り組みは、部品と組み立ての地域的な流れを再編している。QualcommとTata Electronicsは2026年2月、アッサム州ジャギロードのTata Electronics OSAT工場でQualcomm Automotive Modulesを製造する提携を発表した。また、Tata ElectronicsとROHMは、車載グレードのSi MOSFETをインドで組み立て・試験する契約に調印し、2026年の量産開始を目指しており、インド向けのインフォテインメントおよびテレマティクス用電子機器を支えている。ソフトウェア面では、VW CariadとThunderSoftが中国市場向けの合弁会社を設立し、コネクティビティおよびインフォテインメント向けソフトウェア開発を行う(ThunderSoftが51%を保有)ことで、OEMのソフトウェア部門が地域に根付いた開発能力を構築している様子が示されている。サプライリスク管理は依然として重要な運用テーマであり、2025年にNexperiaのウェーハ出荷問題に関連して発生した混乱が、インフォテインメント関連電子機器における在庫バッファーの確保と地理的分散化を促した。
競争環境
Panasonic、Harman、Denso、Bosch、Continentalなどの従来のティア1プレーヤーは、市場収益の相当部分を集合的に支配しています。しかし、OEMがGoogle、アリババ、テンセントなどのテクノロジーリーダーが開発したエコシステムへとシフトするにつれ、ハードウェアへの支配力は増大する脅威にさらされています。例えば、ヒュンダイはAndroid Automotive OSを活用した計画を進め、LG電子とMediaTekのwebOSプラットフォームも勢いを増しており、それぞれが数百万台の車両へのシステム統合を目指し、従来のサプライチェーンを実質的に迂回しようとしています。
ThunderSoftやTata Elxsiなどの小規模なエンジニアリング企業は、コスト意識の高いOEMのニーズに合わせてカスタマイズされたオープンソースソリューションを提供することで、勢いを増しています。この進化する競争環境において、サイバーセキュリティが重要な差別化要因として台頭しています。BlackBerry QNXおよびAptivは、ISO/SAE 21434規格に準拠するため、セキュアブートや不正侵入検知などの高度な機能をアーキテクチャに組み込んでいます。さらに、商用車テレマティクスおよびアフターマーケット改修などのセグメントは、大手プレーヤーがこれらの分野に対応するための専門的フォーカスを欠くことが多いため、大きな成長機会をもたらしています。
現在の市場では、コスト効率、ソフトウェアの柔軟性、および包括的なエコシステムを提供する能力が、ディスプレイ解像度やCPUパフォーマンスなどの従来の評価基準よりも重要になっています。その結果、アジア太平洋自動車インフォテインメントシステム市場は、単なるハードウェア提供者から堅牢かつ多用途なプラットフォームのインテグレーターへと進化するサプライヤーをますます優遇するようになっています。
アジア太平洋自動車インフォテインメントシステム産業リーダー
-
Panasonic Corporation
-
Harman International Inc.
-
Robert Bosch GmbH
-
Visteon Corporation
-
Denso Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域 自動車インフォテインメントシステム市場 このレポートでカバーされる企業
- Panasonic Corporation
- Harman International Inc. (Samsung)
- Denso Corporation
- Robert Bosch GmbH
- Visteon Corporation
- Continental AG
- Alpine Electronics Inc.
- JVCKenwood Corporation
- Mitsubishi Electric Corporation
- Aptiv PLC
- Hyundai Mobis
- Garmin Ltd.
- Sony Group Corporation
- BlackBerry QNX
市場機会と将来展望
中国におけるコンプライアンス主導のコックピットOS標準化は、GB/T 47341-2026およびGB/T 47351-2026(2026年7月1日施行)に整合した、試験可能かつ監査可能な車載オペレーティングシステムスタックおよびドメインコントローラープラットフォームを提供できるサプライヤーに機会をもたらす。これは、仮想化、OTAツール、サイバーセキュリティエンジニアリング、検証サービスをヘッドユニットおよびコックピットドメインコントローラーと組み合わせて提供する事業者に有利であり、特にOEMがインフォテインメント、クラスター、HUDを集中型コンピューティングに統合する動きの中で重要性を持つ。
製造の現地化とスマートコックピット統合プログラムもまた、従来のティア1ハードウェア供給を超える対応可能なルートを拡大している。2026年7月、マレーシアのMCE Holdings Bhdはセランゴール州セレンダーに5,000万リンギットの先進製造拠点を開設し、インフォテインメントシステムおよびスマートコックピットソリューション向けのSMTおよび組立ラインを設置したことで、電子機器統合に向けたASEAN全体での生産能力構築の広がりを示している。中国では、Toyota BoshokuとHuaqin Technologyが2026年7月に合弁会社を設立し、スマートコックピットの制御製品とソフトウェアに注力しており、HMI、電子機器、ソフトウェアを統合したコックピットモジュールへの需要を示唆している。韓国では、2026年7月のKakao MobilityとRenault Koreaによる高精度マッピングおよびソフトウェア定義インフォテインメントに関する提携が、地域に最適化されたナビゲーション、マッピングデータサービス、コネクテッド機能の機会を支えており、これらはサブスクリプションやフリート利用のケースにパッケージ化される可能性がある。この場合、コネクティビティ対応インフォテインメントは、キャビンの付加機能ではなく、運用上のツールとして扱われる。
最近の産業開発事情 アジア太平洋地域 自動車インフォテインメントシステム市場
- 2026年7月:Panasonic Automotive Systemsは、そのコックピットドメインコントローラーが新型Mazda CX-5に採用されたことを発表し、インフォテインメント、HUD、インストルメントクラスターの機能をOTA更新機能とともに統合した。これは、アジア太平洋のプログラムにおける集中型コックピットコンピューティングへの移行を後押しし、ハードウェア統合と並んでソフトウェアのライフサイクルおよび更新ツールの重要性を高めている。
- 2025年10月:Harman(Samsung)は、インドのプネ、チャカンにある自動車用電子機器製造拠点の拡張に34.5億インドルピー(4,200万米ドル)を投じることを決定し、2027年までにカーオーディオコンポーネント、インフォテインメントユニット、テレマティクス制御ユニットの生産量を増やすことを目指す。この拡張により、インドにおけるOEM搭載システム向けの現地供給が強化され、コネクテッド機能向け電子機器の現地生産化という広範な流れを後押ししている。
- 2024年11月:Panasonic Automotive Systemsは、コックピットソフトウェアと車両機能とのより緊密な統合を重視した、量産対応の車載インフォテインメントプラットフォームを発表した。この発表は、インフォテインメントプラットフォームがコネクテッドサービスおよび機能アップグレードの提供層として機能する、ソフトウェア定義コックピットへの市場の方向性を裏付けるものとなった。
アジア太平洋地域 自動車インフォテインメントシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、純正装着およびアフターマーケット取付を含む、アジア太平洋地域の車両向けに供給される車載インフォテインメントシステムから生じる収益を対象としており、当該システムがメディア、ナビゲーション、コネクティビティ、および関連するユーザーインターフェース機能を提供するものを指します。
対象除外範囲:自動車インフォテインメントシステムの一部として販売されないスタンドアロンのモバイルデバイスおよびアプリケーション、ならびにインフォテインメントインターフェースを含まない純粋なテレマティクスコントロールユニットは除外します。
セグメンテーション概要
- 取り付けタイプ別
- ダッシュボード内インフォテインメント
- リアシートインフォテインメント
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- コンポーネント別
- ディスプレイ/タッチスクリーンモジュール
- ヘッドユニット/ドメインコントローラー
- オペレーティングシステムソフトウェアおよびアプリ
- 接続性ICおよびアンテナモジュール
- 推進方式別
- 内燃機関車両
- ハイブリッド電気自動車
- バッテリー電気自動車
- 接続性世代別
- 4G LTE
- 5G
- レガシー2G/3G
- オペレーティングシステム別
- Linuxベース(AAOS、AGLなど)
- QNX
- Android Automotive OS
- その他(独自仕様、RTOS)
- 販売チャネル別
- OEM設置
- アフターマーケット
- 国別
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋地域のその他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサチは、アジア太平洋地域の境界設定、車両生産・販売パターンの把握、およびインフォテインメントコンテンツを牽引する機能採用曲線のマッピングに活用されました。主要なアジア太平洋諸国の国家交通省および統計局、国際自動車工業会、関連電子機器カテゴリーの貿易フローに関する国連貿易統計データベース(UN Comtrade)、ならびに国連欧州経済委員会(UNECE)などの機関が公表する規格・規制参照資料といった公開情報源を活用しました。
また、一般的なシステムバンドル、価格動向、およびOEM装着トレンドの経時的変化を把握するため、企業の年次報告書、決算説明資料、および製品カタログも精査しました。さらに、企業財務および輸出入貨物に関する有料サブスクリプションを選択的に活用し、企業エクスポージャーおよび国別動向シグナルのクロスチェックを実施しました。ここに記載したデスクソースは網羅的なものではなく、データ収集・検証・明確化の過程において、その他多数の公開および有料参照資料を参照しました。
一次インタビューおよびサーベイ
一次調査は、ンフォテインメント機能が車両価格帯および国別にどの程度の速さで追加されいるか、またディスプレイの大型化およびソフトウェアコンテンツの拡充に伴いOEM対アフターマーケットの価格がどのようにシフトしているかを検証することに重点を置きました。公開データのギャップを埋め、モデル確定前に前提条件を再確認するため、主要なアジア太平洋自動車市場のOEMエコシステム参加者、部品サプライヤー、ディストリビューター、およびサービスパートナーと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | 最高経営幹部(CXO):14% |
| 中位層:42% | 部門・ユニットリーダー:28% |
| 中小規模プレイヤー:21% | マネージャー:58% |
市場規模算定と予測
コアとなる規模算定ロジックはトップダウン型の需要プール構築から始まり、国別の車両生産・販売台数をアドレサブルな導入台数ベースに変換し、OEMおよびアフターマーケットチャネルのインフォテインメント装着率でフィルタリングします。この需要ベースが形成された後、ディスプレイサイズのトレンド、オペレーティングシステムの選択、コネティビティ能力(4G対5G)、および乗用車と商用車の構成シフトを反映した価格帯を用いて平均システム価値を適用します。
アウトプットの妥当性を確保するため、サプライヤーの出荷動向のサンプリング、アフターマーケットが重要な市場におけるチャネルマークアップの確認、主要国における平均販売単価(ASP)×販売台数チェックなど、選択的なボトムアップ推計によって合計値を検証しました。国別またはチャネル別の分割データが不足している場合は、車両保有台数の成長、主要部品の輸入依存度、高グレードバリアントのシェアなどのプロキシ指標を用いてギャップを補完し、インタビューフィードバックによる再確認を実施しました。予測は、コネクテッドコックピット採用ペース、アジア太平洋地域の車両生産見通し、および予想されるASP推移を軸にシナリオ分析を用いて構築されました。シナリオウェイトは、一次回答者が最も可能性の高い経路と考えるものに基づいて調整されました。
データ検証と更新サイクル
最終数値が単一のデータセットに依存しないよう、複数のクロチェックを通じて検証を実施しました。モデルアウトプットを、国別車両販売トレンド、関連モジュールの貿易動向、およびインフォテインメント装着水準を変化させる新モデル発売に関する公開発表などの独立したシグナルと照合しました。
承認前に、ASPや装着普及率の急激な変動などの異常値を別のアナリストがレビューし、基礎的な前提条件を再検討することで再テストを実施し、必要に応じて一次情報源に再確認を行いました。レポートは年次で更新され、主要な規制変更、急激な為替変動、または大規模なOEMプラットフォームシフトなどの重要事象が発生した場合には中間更新が実施されます。納品直前には最新の更新内容をクライアントに提供するため、最終レビューが実施されます。
Mordor Intelligenceのアジア太平洋地域 自動車インフォテインメントシステム市場規模算定と他の公表推計との比較
アジア太平洋地域の自動車インフォテインメントシステムの公表市場規模は、タイトルが類似して見える場合でも、使用年度、製品境界、および価格ロジックが情報源によって異なるためしばしば差異が生じます。この差異は通常、ある推計がヘッドユニットのみを市場として扱う一方、別の推計がクラスター、ヘッドアップディスプレイ(HUD)、および後部座席ディスプレイを同一の収益プールに含める場合に顕在化します。
主要なギャップ要因としては、OEM対アフターマーケット収益の取り扱い方法、ディスプレイサイズの拡大速度の前提、および通貨換算に単年平均を使用するか長期平滑化アプローチを使用するかの違いも挙げられます。表は広範なばらつきを示しており、Mordor Intelligenceのモデルでは、OEMおよびアフターマーケット双方を含むアジア太平洋地域のインフォテインメントシステム収益の合計を集計しており、価格設定は単一の地域ブレンドASPを使用するのではなく、車両タイプ、コネクティビティ、およびオペレーティングシステム採用の国別構成に基づいています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.31 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 8.84 ビリオン 米ドル(2025年) | 隣接するコックピットディプレイ収益およびレトロフィットカバレッジを同一の項目にまとめる車載インフォテインメント範囲を一般的に使用しており、より狭いインフォテインメント専用の定義と比較して合計値が高くなる可能性があります。 |
| 地域コンサルタンシーB | 2.10 ビリオン 米ドル(2023年) | より早い基準年を基点とし、組み込み型ヘッドユニットシステムを重視する傾向があるため、後年における高グレードパッケージおよびチャネルミックスを通じて捕捉されるより広範なインフォテインメント収益を過小評価する可能性があります。 |
全体として、このばらつきは主に対象範囲の境界と時期の違いによって説明され、次いで価格設定と機能ミックスが予測においてどのように繰り越されるかによって説明されます。推計値を車両販売プール、装着率、およびインタビューで確認された国別ASP帯に結び付けることで、最終数値は明確なインプットと再現可能なステップに追跡可能な状態を維持しています。
レポートで回答される主要な質問
アジア太平洋自動車インフォテインメントシステム市場の現在の規模と予測はどのくらいですか?
アジア太平洋自動車インフォテインメントシステム市場規模は2026年に92億米ドルであり、2031年には152億6,000万米ドルに達すると予測され、年平均成長率10.66%で成長します。
OEMはテクノロジー大手とどのようにパートナーシップを結んでいますか?
ヒュンダイやトヨタなどの自動車メーカーは、開発サイクルの短縮と成熟したアプリエコシステムへのアクセスを目的として、Android Automotive OS、Google マップ、テンセントウィーチャットを統合しています。
商用フリートの成長を牽引している車両セグメントはどれですか?
小型商用車は年平均成長率11.55%で成長しており、ラストマイル配送オペレーターがルート最適化およびドライバーモニタリングのためにテレマティクス対応インフォテインメントを採用しています。
なぜソフトウェア収益がハードウェアを上回るペースで拡大しているのですか?
オペレーティングシステムソフトウェアおよびアプリは年平均成長率13.18%で拡大しており、OEMがサブスクリプション、OTAアップデート、およびアプリストア収益を収益化する中で、ハードウェアのみでは実現できない価値を提供しています。