
アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場規模とシェア
市場概要
| 調査期間 | 2023 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
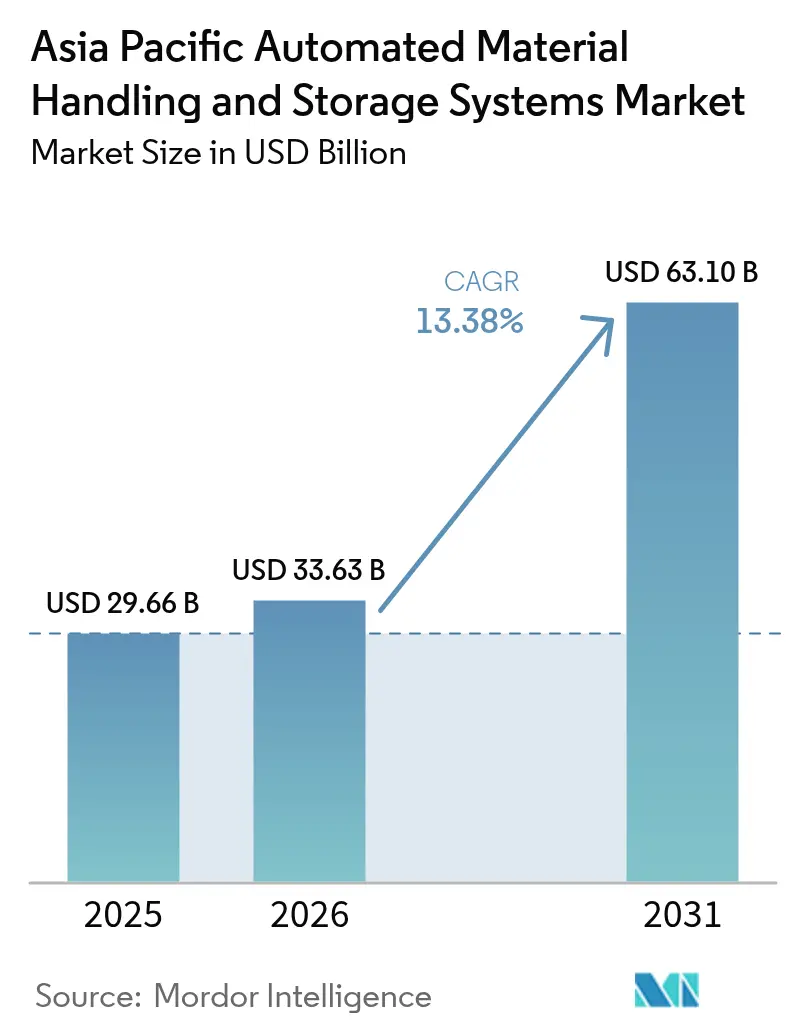
| 基準年の市場規模 (2025) | 29.66 十億米ドル |
| 市場規模 (2026) | 33.63 十億米ドル |
| 市場規模 (2031) | 63.1 十億米ドル |
| Growth Rate (2026 - 2031) | 13.38 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場分析
アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場規模は2026年に330億6,300万米ドルと推定され、2025年の296億6,000万米ドルから成長し、2031年には631億米ドルに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)13.38%で成長します。スマートファクトリー展開に対する強力な政策支援、5G産業用IoTの広範な普及、および第2層都市全域におけるeコマース物流拠点の急速な整備が、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場を牽引しています。中国は2024年の収益シェア42.1%で需要の中心を担い、インドは生産連動型インセンティブ制度が自動化投資を加速させることで、CAGR15.05%の成長をリードしています。ハードウェアはシェア64%でリーダーシップを維持していますが、工場がデータ駆動型最適化を優先するにつれ、ソフトウェア層はCAGR14.52%で急速に拡大しています。モバイルロボットはすでに機器導入の28.3%を占めており、自律移動ロボット(AMR)はオペレーターが固定インフラよりもレイアウトの柔軟性を重視するため、CAGR15.11%で進展しています。[1]AutoStore、「企業概要」、autostore.com
レポートの主要ポイント
- 製品タイプ別では、ハードウェアが2025年のアジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場シェアの63.42%を占め、ソフトウェアソリューションは2031年にかけてCAGR14.12%で拡大する見込みです。
- 機器タイプ別では、AMR導入が2025年のアジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場規模の27.92%を占め、2026年から2031年にかけてCAGR14.78%で成長すると予測されています。
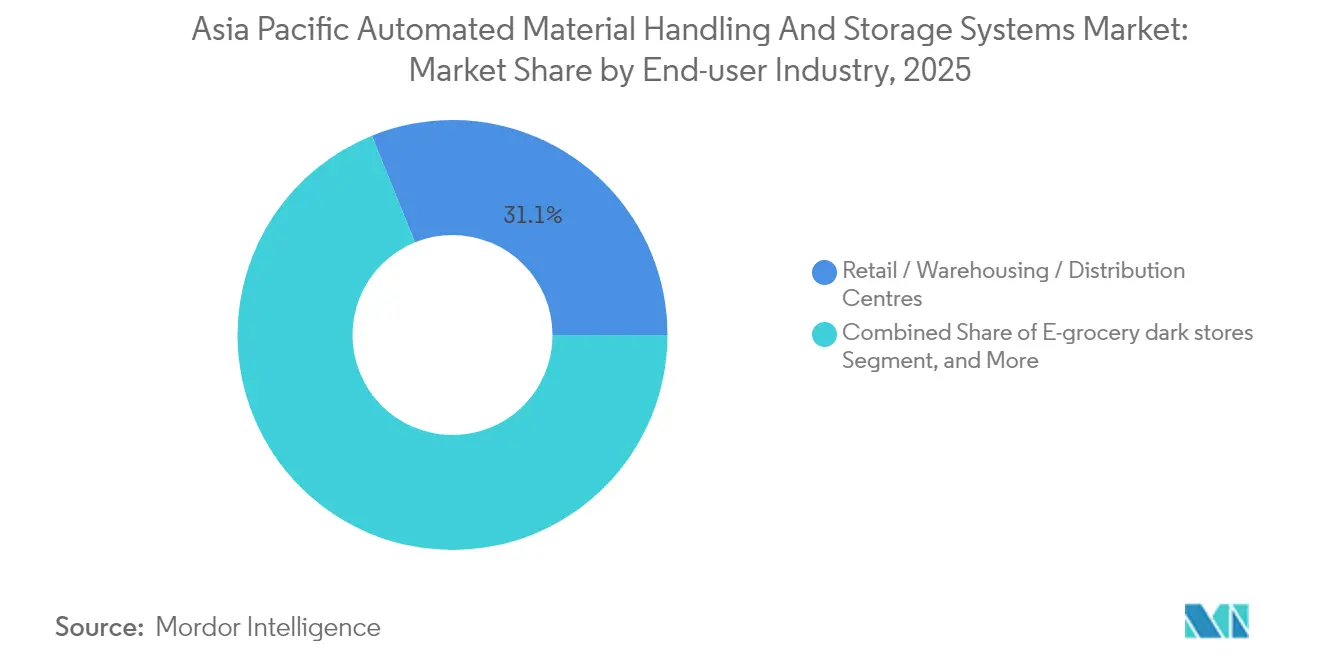
- エンドユーザー産業別では、小売・倉庫・物流センターが2025年に収益シェア31.12%でトップとなり、eグロサリーダークストアが2031年にかけて最速のCAGR14.47%を記録すると予想されています。
- 機能別では、保管が2025年のアジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場規模の34.96%を占め、仕分け活動は2031年にかけてCAGR14.95%を達成する見込みです。
- 国別では、中国が2025年の収益の41.68%を占め、インドは2031年にかけてCAGR14.72%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第2層アジア都市全域におけるeコマース物流センターの急成長 | +2.80% | 中国、インド、東南アジアのコア市場 | 中期(2〜4年) |
| 5G対応産業用IoTネットワークの導入加速 | +2.20% | 日本、韓国、シンガポール、アジア太平洋地域全体への波及 | 短期(2年以内) |
| スマートファクトリー自動化に対する政府インセンティブ | +2.10% | 中国、インド、アジア太平洋地域全体への政策的影響 | 長期(4年以上) |
| アジア域内賃金上昇による倉庫自動化へのコスト圧力 | +1.90% | ベトナム、タイ、マレーシア、インドネシア | 中期(2〜4年) |
| ダークストア型マイクロフルフィルメントモデルの急増 | +1.70% | アジア太平洋地域の都市部、シンガポール・香港での早期導入 | 短期(2年以内) |
| エネルギー効率の高いマテリアルハンドリングシステムへのESG主導の需要 | +1.40% | グローバル、日本・オーストラリアからの規制的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
第2層アジア都市全域におけるeコマース物流センターの急成長
成都、プネー、スラバヤなどの都市における自動化対応倉庫の建設ブームが、標準化されつつもスケーラブルなシステムへの需要を急激に高めています。オペレーターはグローバルなベストプラクティスとローカルのインフラ制約を調和させる必要があり、インテグレーターは段階的な展開とローカライズされたスペアパーツエコシステムをサポートするモジュール型プラットフォームを設計するよう促されています。翌日配送を目指す小売業者は、自動ピッキング、仕分け、保管を不可欠な機能と見なし、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場を支える複数年にわたる調達パイプラインを促進しています。[2]Cainiao、「東南アジア物流ネットワークの拡大」、alizila.com
5G対応産業用IoTネットワークの導入加速
プライベート5Gネットワークはレイテンシーを10ミリ秒未満に短縮し、リアルタイムのフリート管理、同期されたAMRスウォーム、クラウドベースのデジタルツインを実現します。ソウルと横浜の早期導入企業は、予知保全アルゴリズムの成熟に伴い、二桁台の生産性向上と計画外ダウンタイムの30%削減を報告しています。[3]GSMA、「5G産業用IoTプライベートネットワーク」、gsma.comこの接続性レイヤーは、リモートパフォーマンスモニタリングや成果ベースのサービス契約などの新たなサービスモデルも支え、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場の継続的収益プロファイルを強化しています。
スマートファクトリー自動化に対する政府インセンティブ
中国の工業情報化部は適格な自動化設備投資の最大20%を補助し、インドの生産連動型インセンティブ制度は生産成長に連動した段階的な現金給付を提供しています。こうした政策はペイバックリスクを軽減し、中小製造業者の間で対象需要を拡大させ、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場の顧客基盤を広げています。[4]Invest India、「生産連動型インセンティブ制度」、investindia.gov.in
アジア域内賃金上昇による倉庫自動化へのコスト圧力
ホーチミン市とバンコクの物流賃金は2024年に中一桁台のペースで上昇し、輸出志向型企業の営業利益率を圧迫しています。経営陣は当初の計画より2〜3年早く自動化フィージビリティスタディを実施するようになっており、保守的なスループットシナリオでも2年間のペイバックを実現できるAMRベースのオーダーピッキングとロボットパレタイジングに強い焦点を当てています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小企業にとっての高い初期設備投資とROI回収期間の長さ | -1.80% | 発展途上のアジア太平洋地域経済、特にインドネシア・フィリピン | 中期(2〜4年) |
| 標準化を複雑にするアジア域内の安全規制の断片化 | -1.20% | コンプライアンス体制が異なるASEAN市場 | 長期(4年以上) |
| 接続された自動化フリートにおけるサイバーセキュリティの脆弱性 | -0.90% | グローバル、日本・シンガポールでの懸念が高まる | 短期(2年以内) |
| 発展途上経済における電力品質の低さによる稼働率への影響 | -0.70% | インドネシア、フィリピン、ベトナムの農村部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中小企業にとっての高い初期設備投資とROI回収期間の長さ
ジャカルタとマニラの中小輸出業者は、1〜2年分のフリーキャッシュフローに相当する初期プロジェクトコストに直面することが多くあります。ベンダーファイナンスを活用しても、3〜5年のペイバック期間はリスク許容度を超え、購入決定を遅らせ、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場の成長軌道をわずかに抑制しています。
サイバーセキュリティの脆弱性と接続された自動化フリートへのリスク
ヒューマンマシンインターフェースと倉庫管理データベースを標的としたランサムウェアが2024年にシンガポールの複数拠点でマテリアルフローを混乱させ、潜在的なサイバーセキュリティの脆弱性を露呈しました。企業はゼロトラストアーキテクチャと定期的なペネトレーションテストを要求するようになり、新規導入の複雑さとコストが増加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ソフトウェアソリューションが次世代最適化を牽引
ソフトウェアサブセグメントは2031年にかけてCAGR14.12%を記録する見込みで、基本的な制御ロジックから分析対応のオーケストレーションへのシフトを反映しています。高度な倉庫管理システムおよびデジタルツインスイートにより、予測的スロッティングと動的オーダーバッチングが可能となり、上海の複数の家電製品施設でスループットが最大20%向上しています。ハードウェアが2024年の支出の大部分を占める一方、ソフトウェア中心の価値提案が資本配分委員会への影響力を増しており、データ成熟度の高いオペレーターの間でアジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場規模を拡大しています。
クラウドネイティブアプリケーションへの需要の高まりが、オープンAPIとエッジからクラウドへのサイバーセキュリティレイヤーを中心としたベンダー競争を促進しています。ソフトウェアサブスクリプションをライフサイクルサービスとバンドルするプロバイダーは、より高いマージンと粘着性の高い顧客関係を実現し、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場における長期的な収益ストリームを強固にしています。


機器タイプ別:AMR技術が倉庫の柔軟性を再構築
AMRは、インフラ埋め込み型ガイダンスなしに動的ラックや狭い通路を走行することで従来の自動搬送車(AGV)を凌駕し、導入時間を半減させ、頻繁なSKU再プロファイリングに対応します。その結果、AMR出荷台数はCAGR14.78%で増加し、固定コンベア拡張からAIベースのトラフィックソフトウェアで管理されるロボットフリートへと資本フローを移行させています。
自動倉庫・自動搬送システム(ASRS)は高スループットのオムニチャネルノードにおいて引き続き不可欠ですが、購入者はAMR主導のピッキングゾーンと組み合わせることが増えています。パレタイジングロボットは人間工学的リスク軽減を求める飲料ボトラーの間で普及が進み、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場全体の需要の多様性を強化しています。
エンドユーザー産業別:eグロサリーダークストアが自動化導入を加速
ダークストアオペレーターは20分未満の配送時間を重視し、商品対人ステーション、高速仕分け機、マイクロシャトルを必要としています。これらの要件がCAGR14.47%の予測を支え、従来の小売物流の成長を大幅に上回っています。同時に、自動車組立業者は電動化車両プラットフォームに合わせた部品フローを実現するためにAMRおよびASRS投資を強化し、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場の継続的な収益拡大を支えています。
製薬メーカーは製品品質を守るためにコールドチェーン自動化を拡大し、半導体ファブはマイクロンレベルの位置決め精度を達成するクラス1クリーンルーム対応ロボットを導入し、規制産業全体でアドレス可能なユースケースを拡大しています。
機能別:仕分けアプリケーションが成長軌道をリード
越境小包の成長は平均二桁台で推移し、クアラルンプールと深圳のオペレーターは手動シュート仕分けからビジョンガイド式ループソーターへのアップグレードを余儀なくされています。これによりセグメント収益はCAGR14.95%で加速し、保管の伸びを上回っていますが、後者はアジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場規模の中で依然として最大の34.96%の収益シェアを占めています。
モジュール型コンベアブロックに依存する輸送ラインはAMRフリートとシームレスに統合し、施設稼働率を高める「ダイナミックハンドオフ」を実現しています。ロボティクス価格の継続的な低下に伴い、包装・パレタイジングは段階的な成長を記録し、中堅輸出業者にとって高度なエンドオブライン自動化がアクセス可能になっています。
地域分析
中国の2025年収益シェア41.68%は、その広大な製造拠点と中央政府が補助する3万以上の認定スマートファクトリーを反映しています。国内ベンダーは価格競争力のあるAMRおよびシャトルシステムを提供し、下位層の省での普及を加速させ、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場のリーダーシップポジションを強化しています。
インドの2031年にかけてのCAGR14.72%は、資本財への関税控除や物流パーク内の税制優遇措置を含む複合的なインセンティブから生まれています。eコマース大手はラクナウ、コインバトール、グワーハーティーに専用ダークストアを建設し、過大な人件費なしに全国2日間サービスレベルを達成するため、初日からスケーラブルな自動化を組み込んでいます。
日本と韓国は安定した更新サイクルを示し、資産寿命を延ばすAI強化ソフトウェアオーバーレイを重視しています。オーストラリアとシンガポールはいずれも深刻な倉庫労働力不足に直面しており、完全自動化された高層施設への転換を加速しています。タイやインドネシアなどの新興東南アジア経済は段階的な自動化を優先し、多くの場合AMRパイロットから始めてASRS導入へと拡大し、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場を累積的に拡大しています。
規制環境
アジア太平洋全域において、自動化されたマテリアルハンドリングおよび保管システム(AMR/AGVフリート、ASRS、コンベア、自動倉庫を含む)は、機械安全、電気、そしてますます重要性を増すサイバー/データセキュリティ要件のパッチワーク的な規制に直面しており、これらは国ごとに異なる。これにより、複数国展開におけるコンプライアンスおよび文書化の作業負担が増大している。中国では、自動倉庫に関する設計・運用要件を正式化する規格が引き続き整備されており、AGVの安全リスク識別および保護レベルに関するGB/T 45750-2025(2025年12月1日施行)や、2026年発行のJB/T 10822-2026(ASRS設計の一般規則)、WB/T 1147-2026(自動倉庫の一般技術要件であり、機械・電気規定やバッテリーおよびメンテナンス要件などの参照安全項目を含む)が挙げられる。オーストラリアおよびニュージーランドでは、AS/NZS 4024.3704:2024が、レール依存型の保管・搬出入設備の安全要件を、修正されたEN 528:2021+A1:2022と整合させており、S/R機の調達仕様および受入試験に影響を与えている。
東南アジアの政策もまた、インセンティブや現地化された適合性評価制度を通じて導入を形作っている。マレーシアはMIDAを通じて倉庫自動化と投資インセンティブとの制度的連携を導入し、2026年3月施行の新インセンティブ枠組みでは、ASRS、AMR、自動仕分けへの投資をNIAスコアカードのポイントに結び付け、税制優遇を受けられるようにしている。別途、マレーシアはMESTECCを通じ、輸入倉庫ロボット向けのMY-ROBO 2026認証プログラムを発表し、2026年10月1日以降の新規輸入について適合が義務付けられる。これにより、サプライヤー選定、統合計画、越境機器輸送のコミッショニング所要期間に影響を及ぼしうる、独立した認証層が新たに加わることになる。
競合環境
競合環境は中程度に集中しており、上位5社が2024年の地域収益の約60%を占めています。Daifukuは密度の高いサービス拠点を活用して長期メンテナンス契約を獲得し、KION Groupは厦門での現地組立を行いリードタイムを短縮し原産地規則に対応しています。SSI Schaeferは2024年にインドネシアとマレーシアの大規模プロジェクトに支えられ、20億ユーロ(22億米ドル)の収益を報告しました。
地域専門企業はクラウド分析とバンドルしたターンキーAMRポートフォリオを提供することで競争を激化させています。Geekplusはマレーシアとベトナムのインテグレーターとの合弁事業を拡大し、高度に適応性の高いフリートを必要とする急成長の小売プロジェクトを獲得しています。VisionNav Roboticsはニッチな自律フォークリフト需要に対応し、Grey OrangeはマルチベンダーEnvironmentにおける差別化要因としてAI駆動のオーケストレーションソフトウェアを位置づけています。コンポーネントプロバイダー、通信事業者、クラウドプラットフォーム間の戦略的アライアンスが増殖し、アジア太平洋地域の自動マテリアルハンドリングおよび保管システム市場のソフトウェア定義型進化を強調しています。
アジア太平洋地域の自動マテリアルハンドリングおよび保管システム産業リーダー
Kardex Group
KION GROUP AG
JBT Corporation
Jungheinrich AG
SSI Schaefer AG
- *免責事項:主要選手の並び順不同


市場機会と将来展望
複数国展開に向けたコンプライアンス対応の安全設計とローカライゼーションが交差する部分に、短期的な空白領域が存在する。異なる安全規格(例えば、中国のAGVリスク・保護に関するGB/T 45750-2025、オーストラリア/ニュージーランドのレール依存型S/R設備に関するAS/NZS 4024.3704:2024)に加え、マレーシアが発表した輸入倉庫ロボット向けMY-ROBO 2026認証(2026年10月1日以降の新規輸入で義務化)は、適合性評価、文書化、現場受入試験をターンキープログラムにまとめて提供できるベンダーおよびインテグレーターに有利に働く。また、接続されたフリートやWMS/WCS統合が深化するにつれて、運用を強化するソフトウェア層(ID管理、アクセス制御、パッチ適用の規律、監査可能性)への需要余地も存在し、特に中国、インド、東南アジア全域でアーキテクチャを標準化しようとする事業者にとって顕著である。
生産能力の増強、新たなパートナーシップ、地域における実行体制は、トップ層のハブを超えたより迅速なプロジェクト実施と広範な導入を後押ししている。2025年4月にダイフクがハイデラバードで製造工場を稼働開始したことは、自動倉庫、搬送車両、コンベアの生産拡大の一例であり、一方、KIONグループが2025年1月に発表した済南の自動マテリアルハンドリング工場の大規模拡張は、AIに焦点を当てた研究開発要素を含んでいる。ソリューション面では、Gorilla Technology GroupとToyota Material Handling Solutions(タイ)のパートナーシップ(2025年4月発表)のような事例が、産業データ/AI能力と倉庫自動化ポートフォリオとの継続的な連携を示しており、柔軟な自動化(AMRと高スループットの保管・仕分けの組み合わせ)を求め、統合の責任所在を明確にしたい事業者向けのプロジェクトを後押ししている。東南アジアでは、マレーシアのインセンティブ枠組み(2026年3月施行)が自動化への設備投資を税制優遇の適格性に結び付け、グリーンフィールド設計が改修よりも早期に自動化を組み込める新規物流団地やスマート物流エステートにおいて、ASRS/AMRおよびソーターの導入に追加の道筋を生み出している。
最近の業界動向
- 2026年5月:カルデックス・マレーシアは、Fordcon Jaya Sdn Bhdとの間でAutoStore StarterGridパートナーシップを発表し、これはアジア太平洋地域における初のStarterGridパートナーシップとして位置付けられ、自動車部品倉庫向けとされている。このパートナーシップは、初期規模を抑えつつ明確な拡張パスを求める顧客向けに、より標準化され迅速に導入可能なゴーズ・トゥ・パーソン(goods-to-person)コンセプトをパッケージ化している。また、自動化プロジェクトにおいて現地サービス体制と統合支援がますます求められる東南アジアにおいて、カルデックスのチャネル主導の実行体制を強化するものでもある。
- 2026年4月:KIONグループは、中国厦門のLinde施設において、CEL Groupとの戦略的自動化パートナーシップ契約(2026年4月3日付)を締結した。この契約は、単発プロジェクトではなく、自動化調達・導入におけるより再現性の高いアプローチを支えるものであり、複数拠点にわたるリードタイムの短縮につながり得る。また、自動倉庫やモバイルロボットを活用したイントラロジスティクスに関する地域ソリューションのローカライゼーションおよびライフサイクルサポートにおける、KIONの厦門拠点の役割を強化するものでもある。
- 2024年8月:KIONグループは、中国厦門にあるAPAC Automation Center of Excellenceをアップグレードし、エンジニアリング、検証、ソリューションのカスタマイズに関する地域能力を拡充した。このアップグレードにより、ASRS、コンベア、ソフトウェアオーケストレーション層などの複雑なシステムに対する現地供給能力が強化される。また、中国主導の需要や、地域化された設計・試験・コミッショニングリソースを必要とする越境プロジェクトへの対応力も向上する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、アジア太平洋地域全域の工場、倉庫、流通センター内で資材の搬送、保管、ピッキング、仕分けに使用される自動化システムから得られる収益を対象とし、それが自動化ソリューションの一部である場合には、そのための対応ソフトウェアおよび関連サービスも含む。
対象範囲の除外事項:非自動化のハンドリング機器および一般的な建物建設工事は、自動化ハンドリングまたは保管システムの導入の一部として販売される場合を除き、対象外とする。
セグメンテーション概要
- 製品タイプ別
- ハードウェア
- ソフトウェア
- サービス
- 機器タイプ別
- モバイルロボット
- 自動搬送車(AGV)
- 自動フォークリフト
- 自動牽引車・トラクター・タグ
- ユニットロード
- 組立ライン
- 特殊目的
- 自律移動ロボット(AMR)
- 自動搬送車(AGV)
- 自動倉庫・自動搬送システム(ASRS)
- 固定通路型
- カルーセル型
- 垂直リフトモジュール
- 自動コンベア
- ベルト
- ローラー
- パレット
- オーバーヘッド
- パレタイザー
- 従来型
- ロボット型
- 仕分けシステム
- モバイルロボット
- エンドユーザー産業別
- 空港
- 自動車
- 食品・飲料
- 小売・倉庫・物流センター・ロジスティクスセンター
- 一般製造
- 製薬
- 郵便・小包
- 電子機器・半導体製造
- その他エンドユーザー産業
- 機能別
- 保管
- 輸送
- 仕分け
- 包装・パレタイジング
- 組立・キッティング
- 国別
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- マレーシア
- 台湾
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アジア太平洋地域における自動化マテリアルハンドリングおよび保管システムの市場基準値を構築し、実際の需要シグナルにモデルを裏付けるために用いられた。産業生産高、製造業PMIの動向、貿易フローといったマクロ指標については、各国統計局、税関の輸出入データポータル、産業自動化または物流関連団体、中央銀行および省庁の公表資料などの公開情報源に依拠した。
前提条件を現実的なものとするため、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いビジネス系メディアも確認し、業種・国別に自動化投資がどこに向かっているかを把握した。公開データが限られている国については、輸出入の出荷レベルデータベースおよび企業財務・インテリジェンス購読サービスを用いて、サプライヤーの展開状況や投資サイクルを(ベンダーの主張を鵜呑みにせず)照合した。これらの例は網羅的なものではなく、作業の過程でデータ収集、検証、確認のために他の公開情報源および有料情報源も参照した。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチによる入力内容の妥当性を検証し、システム価格、典型的なプロジェクト規模、アジア太平洋主要国における導入時期に関するギャップを埋めるために実施した。倉庫業および製造業におけるシステムインテグレーター、自動化機器サプライヤー、ソフトウェアプロバイダー、大手エンドユーザーなど、さまざまな関係者に話を伺った。初回のインタビュー後、国別または用途別に回答内容に有意な差が見られた前提については見直しを行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:31% | 経営幹部(CXO):14% |
| 中堅層:51% | 機能部門/事業部門リーダー:35% |
| 小規模プレイヤー:18% | マネージャー:51% |
市場規模算定および予測
本モデルは、産業生産の成長、倉庫・流通センターの拡大、用途別の自動化普及率を用いて、アジア太平洋地域全体の対象需要プールを再構築するトップダウン方式から出発する。この需要プールが設定された後、主要な自動化ソリューションについて市場実勢に即したシステム構成比と価格帯を用いて金額に換算する。
合計値の妥当性を確認するため、コンベア、仕分け機、ASRS、モバイルロボットについてサンプル抽出したシステム平均販売価格に想定される販売台数を乗じるなど、選択的なボトムアップ的手法による検証を行い、その後インテグレーターへのチャネルチェックを実施した。追跡した主要な入力項目(例示であり網羅的ではない)には、国別の製造生産高および輸出、eコマースフルフィルメントの成長指標、倉庫業における労働力の確保状況および賃金圧力、典型的な自動化投資回収期待、プロジェクトにおけるソフトウェアとハードウェアの構成比の変化などが含まれる。予測に際しては、設備投資サイクル、サプライチェーンの国内回帰またはチャイナ・プラス・ワンの動き、グリーンフィールド倉庫建設の時期をめぐるシナリオ分析を適用し、その上でシナリオの重み付けをインタビューから得た専門家の総意に整合させた。ボトムアップの可視性が不十分な場合には、レンジを用い、想定される導入ペースが現実的な展開能力と一致するまでフォローアップ通話で範囲を絞り込んだ。
データ検証および更新サイクル
検証は複数の確認作業を通じて行われ、合計値が独立したシグナルと結び付いた状態を維持できるようにしている。主要な機器カテゴリーについて、自動化受注に関するコメント、投資発表、貿易動向などの代替指標と結果を比較し、外れ値については承認前に精査を行う。
ある国または用途に異常な増加が見られる場合には、入力データを再確認し、前提を調整し、必要に応じて回答者に再度連絡を取り、それが実際の変化なのか一時的な時期的要因なのかを確認する。レポートは年次で更新され、支出、リードタイム、価格に影響を与えうる重要な出来事が発生した場合には、中間更新も行われる。納品前には、アナリストがモデルおよび主要な前提について改めて確認を行い、クライアントに最新の見解を提供する。
Mordor Intelligenceによるアジア太平洋自動化マテリアルハンドリングおよび保管システム市場の推定値と他の公表推定値との比較
本分野における公表市場規模は、対象範囲の定義が必ずしも一貫していないことや、アジア太平洋地域全体で機器とサービスの構成比が急速に変化していることから、利用者が想定する以上に大きく異なる場合がある。差異はまた、各社がシステム価格をどのように扱うか、どの年を基準年とするか、モデルをどれくらいの頻度で更新するかによっても生じる。
主な差異は、より広範なマテリアルハンドリング機器、非自動化トラック、一般的な倉庫インフラを自動化システムと合算して計上しているかどうかによって生じており、これが合計値を押し上げる要因となっている。一部の情報源では、インテグレーターの供給能力や現実的なコミッショニング所要期間といった導入上の制約を検証することなく、大きな基準値に単一の成長率を適用している場合もある。以下の表は、こうした対象範囲および前提条件の選択の違いを簡潔に示したものである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 29.66 B (2025) | |
| 調査系出版社A | USD 18.60 B (2024) | より早い基準年を用いており、純粋な自動化プロジェクト収益と隣接するIT支出とを一貫して区別せずに、倉庫管理ソフトウェアへの言及をシステム価値と一括して扱う傾向がある。 |
| プレスリリースB | USD 92.57 B (2024) | アジア太平洋地域における自動マテリアルハンドリング機器全体をはるかに広範に対象としているとみられ、自動化保管・搬送システム以外の大規模なカテゴリーが含まれ、合計額を大幅に押し上げている可能性がある。 |
この差異は主に対象範囲の広さ、および価格と導入状況が各国でどのように金額に換算されているかによって説明される。このギャップの主因は、Mordor Intelligenceにおいては、アジア太平洋地域の収益を自動化ハンドリングおよび保管システムの導入(これらのプロジェクトとともに販売される関連ソフトウェアおよびサービスを含む)に紐づく場合にのみ計上し、より広範な非自動化機器は合計値から除外することで対応している。毎年同一の需要シグナルと再現可能な確認作業を適用することで、利用者は明確な入力項目にさかのぼって追跡しやすい市場価値を得ることができる。


レポートで回答される主要な質問
米国のマテリアルハンドリングリースおよびファイナンシングの2031年予測値はいくらですか?
市場は2031年までに34億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR15.43%を反映しています。
米国の倉庫ファイナンシングにおいて最も急成長している機器カテゴリーはどれですか?
自動搬送車(AGV)が2031年にかけてCAGR16.02%の予測でリードしており、企業が自動化を加速させています。
セクション179控除は機器リース決定にどのような影響を与えますか?
リース利用者は最大122万米ドルを即時費用計上できるため、回転の速いフリートにとってオペレーティングリースが優先される形態となっています。
倉庫オペレーターの間でセールアンドリースバック取引が普及している理由は何ですか?
既存フリートから潜在的な資産価値を解放し、貸借対照表上の負債を増やすことなく自動化アップグレードの資金を調達でき、CAGR16.81%で成長すると予測されています。
新規リース活動のホットスポットとなっている地域はどこですか?
カリフォルニア州インランドエンパイア、テキサス州の物流回廊、および南東部物流ベルトが、港湾近代化とeコマース物流拡大により最も高い成長を示しています。
最終更新日:



