
APIコントラクト製造市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 236.44 十億米ドル |
| 市場規模 (2032) | 325.52 十億米ドル |
| 成長率 (2027 - 2032) | 6.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
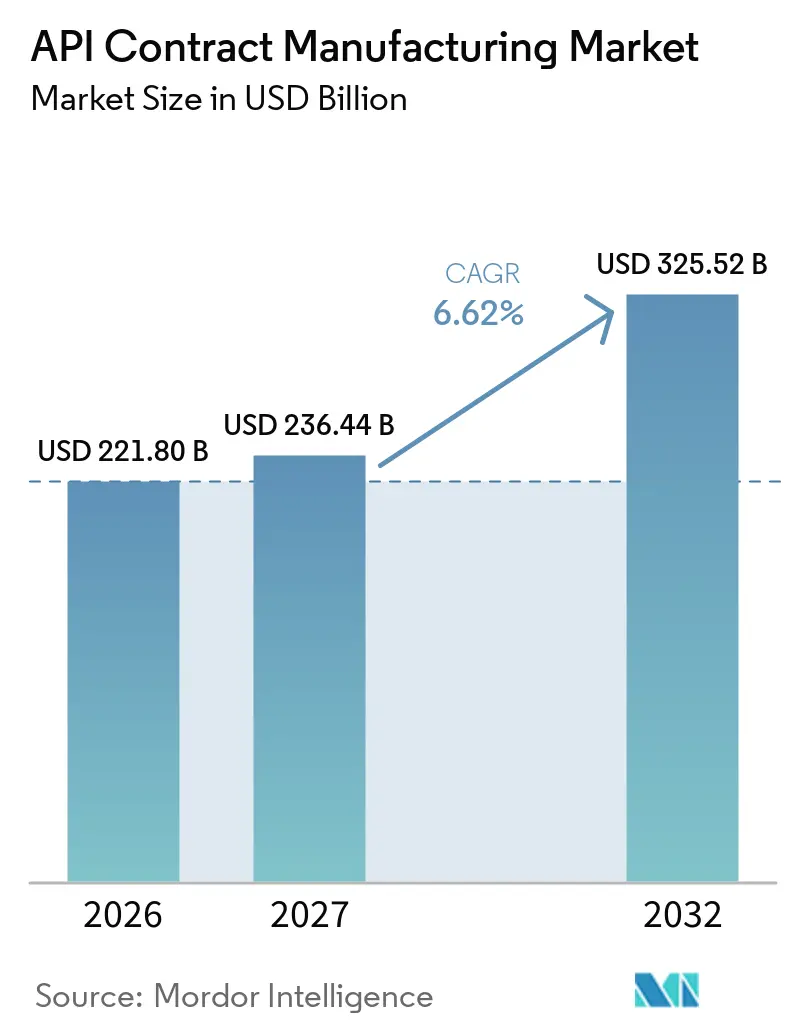
Mordor IntelligenceによるAPIコントラクト製造市場分析
API契約製造市場規模は、2026年の2,218.0億米ドルから2027年には2,364.4億米ドルへと成長し、2027年から2032年にかけての年平均成長率6.62%で2032年までに3,255.2億米ドルに達すると予測されています。複雑な分子のアウトソーシングの急増、高活性APIへの需要の高まり、および連続フロープロセシングの広範な採用が強力な成長の勢をもたらしており、これらが一体となって医薬品サプライチェーンを再構築しています。現在、医薬品有効成分の70%以上が外部調達されており、ブランドオーナーはCDMOの規模と規制上のノウハウを活用しながら、資本を研究開発へと振り向けることが可能となっています。アジアは、インドおよび中国における生産能力の拡大を背景に9.7%の年平均成長率を記録すると予測されており、一方で北米は成熟したイノベーションエコシステムと厳格な規制監督に支えられ、2026年のAPI契約製造市場シェアの40.7%を維持しました。バイオロジクスおよびHPAPIは最も急成長している機会領域であり、腫瘍学パイプラインの拡大に伴いHPAPI収益は年率8.3%で増加しています。連続製造は引き続き40〜50%のコスト削減と相当なESG上の効果をもたらしており、イノベーターおよびコントラクターの双方にとっての戦略的魅力を強化しています。
主要レポートのポイント
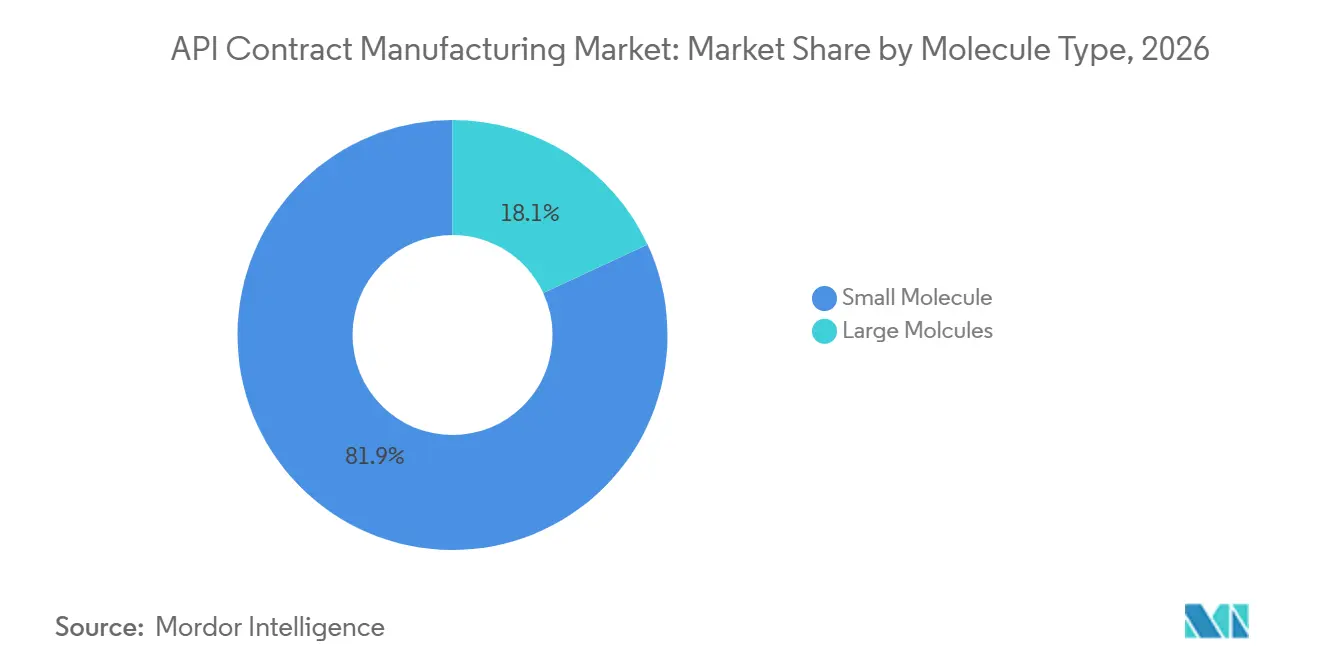
- 分子タイプ別では、低分子化合物が2026年のAPI契約製造市場シェアの81.92%を占めて首位となり、バイオロジクスは2032年にかけて年平均成長率6.82%で成長する見通しです。
- 活性強度別では、標準活性APIが2026年のAPI契約製造市場規模の89.18%を占め、HPAPIは年平均成長率8.02%で最も急成長しているセグメントとなっています。
- 合成方法別では、化学合成ルートが2026年の収益の70.88%を占めましたが、バイオテクノロジー・発酵法は2032年にかけて年率7.32%で成長すると予測されています。
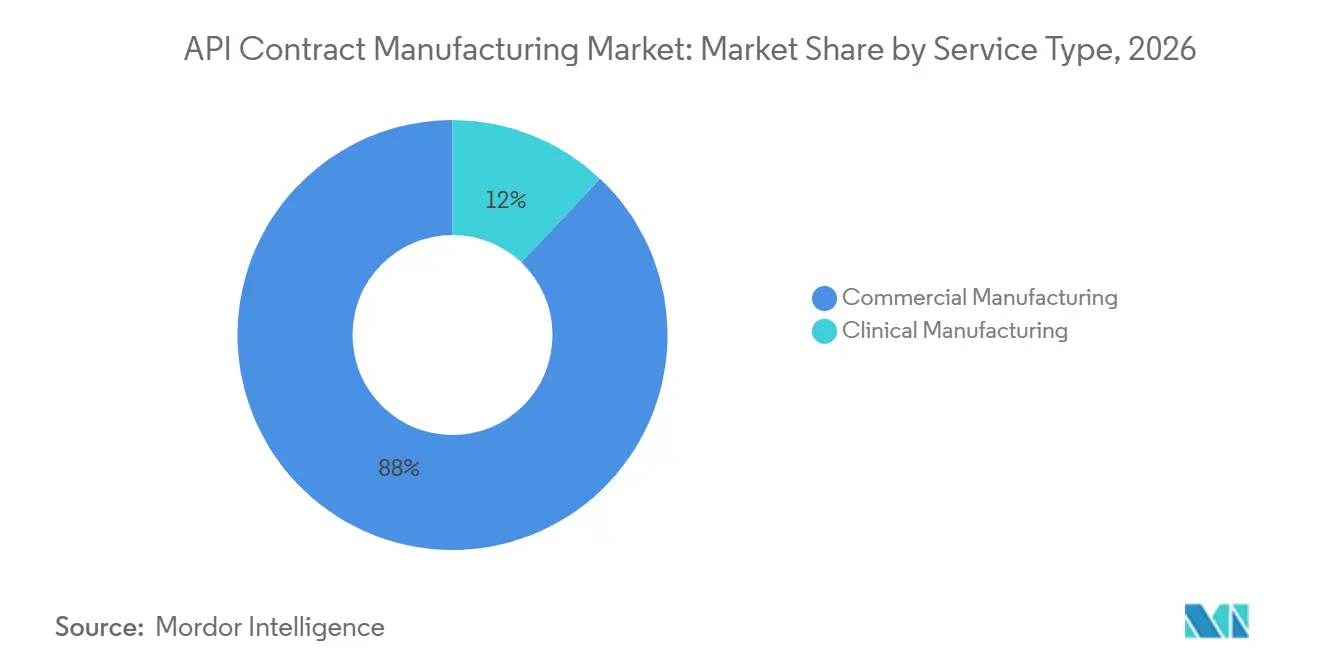
- サービス別では、商業製造が2026年の収益の87.96%を占め、臨床製造は年平均成長率6.87%を記録する見込みです。
- 治療領域別では、腫瘍学が2026年の収益の42.15%を占めてトップとなり、内分泌・代謝疾患は2032年にかけて年率6.9%で成長すると予測されています。
- 地域別では、北米が2026年に40.28%のシェアを占め、アジア太平洋地域は年平均成長率9.25%で最も急速に拡大している地域となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 複雑な低分子のアウトソーシング | +1.8% | 北米・欧州 | 中期(2〜4年) |
| 腫瘍学パイプラインによるHPAPI需要の促進 | +1.2% | グローバル | 長期(4年以上) |
| バイオロジクスの拡大 | +1.5% | 北米、欧州、アジア | 長期(4年以上) |
| FDA/EMAの承認迅速化 | +1.0% | 北米・欧州 | 短期(2年以内) |
| 連続フロー製造の採用 | +1.3% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複雑な低分子APIのアウトソーシング増加
APIのアウトソーシング浸透率は2026年に74%まで上昇しており、これは先進的な化学技術へのアクセス、固定費の削減、およびスケールアップの迅速化を求めるイノベーターのニーズに牽引されています。小規模バイオファーマ企業はさらに積極的にアウトソーシングを進めており、社内プラントインフラを持たないことからAPI合成の85%をCDMOに依存しています。フロー化学および高封じ込め設備を備えたCDMOは、社内ネットワークと比較して30〜35%低いユニットコストを報告しており、外部製造の経済的合理性を強化しています。この生産量の移行がAPI契約製造市場の安定的な拡大を支えています。
HPAPI封じ込め技術を必要とする腫瘍学パイプラインの急増
腫瘍学は2026年の収益の42.71%を占め、同セグメントのプレミアム化合物がHPAPI需要の年率8.34%の増加を牽引しています。厳格な職業暴露限界値は、アイソレーターおよびシングルユース技術を備えた専用設備を必要とし、参入障壁を高めるとともに、強力な細胞毒性物質の取り扱い認定を取得済みのCDMOに対して長期契約を確保させています。
バイオロジクスの拡大が高分子APIコントラクトを牽引
モノクローナル抗体およびバイオコンジュゲートを含む大分子プログラムは、これらのモダリティに対するFDAの承認勢いに支えられ、2032年にかけて年平均成長率7.07%で進展しています。需要が複雑なバイオロジクスへとシフトするなか、CDMOは哺乳類細胞培養ラインおよびコンジュゲーション能力への資本投下を継続しています。
FDA/EMAの承認迅速化によるCDMOスループットの拡大
FDAは2024年に59件の新規分子実体を承認し、フェーズIIIから上市までのタイムラインを短縮し、商業生産能力の確保競争を激化させました。臨床から商業製造まで統合されたスイートを持つCDMOがこの生産量を吸収するのに最も有利な立場にあり、規制上のスピードをトップライン成長へと転換しています。
HPAPI施設における交差汚染に関する規制の厳格化
FDAとEMAは現在、高薬理活性化合物ブロックにおいて専用の空調設備、厳格な洗浄バリデーション、リアルタイムモニタリングを要求しており、設備投資を増大させ、適格性確認サイクルを長期化させています。小規模CDMOはアップグレードの資金調達に苦慮しており、APIコントラクト製造市場全体の成長軌道を減速させる可能性があります。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| HPAPI施設における交差汚染に関する規制の厳格化 | 〜-0.9% | 北米・欧州で最も影響が大きいグローバル | 中期 |
| 後発品バイヤーの価格圧力によるCDMOマージンの圧縮 | 〜-1.2% | アジアおよび新興市場で最も深刻なグローバル | 短期 |
| 情報源: Mordor Intelligence | |||
後発品バイヤーの価格圧力によるCDMOマージンの圧縮
後発品完成剤市場における価格侵食の激化がAPI供給業者へと上流に波及しています。低コスト構造を持つアジアのメーカーが入札競争を激化させ、コントラクターはマージンを維持するだけでも、リーンプログラムの採用と生産性向上ツールへの投資を余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
分子タイプ別:
バイオロジクスが製造パラダイムを再編低分子化合物の経路は2026年のAPI契約製造市場規模の81.92%のシェアを維持しており、これは確立された化学技術と大量生産療法を反映しています。しかしながら、バイオロジクスは抗体およびコンジュゲートのパイプラインが拡大するなか、年率6.82%で成長する明確な成長エンジンとなっています。バイオロジクスへのシフトは、CDMOが細胞株開発、上流発酵、および下流精製を一つのキャンパス内で統合することを求めており、この能力を現在保有しているのは少数にとどまっています。Lonzaの数十億ドル規模の買収およびブラウンフィールド建設は、先行するために必要な資本集約度を示しています。
バイオロジクスの複雑なプロセスと無菌性要件は、確立されたサプライヤーに対して持続的な競争優位をもたらしており、これはより商品化が進んだ低分子化合物の業務とは対照的です。バイオシミラーの互換性に対する規制上の信頼が向上するにつれ、大手製薬企業は後期段階のバイオロジクス資産のアウトソーシングを増やしており、API契約製造市場全体を拡大させています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
薬理活性別:
HPAPIが専門的封じ込め投資を牽引標準活性化合物は2026年の収益の89.18%を生み出し、豊富な生産能力の恩恵を受けています。しかしながら、標的腫瘍学レジメンに牽引されたHPAPIは年率8.02%で増加しています。HPAPIのAPI契約製造市場規模は、顧客がOEL(職業暴露限界値)10 ng/m³以下のクリーンルームを持つパートナーを求めるなか、2032年までに356.6億米ドルを超えると予測されています。繰り返しの規制当局による査察に対応するコントラクターは迅速に差別化を図り、プレミアムマージンでの複数年供給契約を獲得しています。
隔離設備、バリア技術、および高度な個人用保護具のコストは上昇し続けています。それでも、HPAPIキャンペーンの高い価値がこれらの間接費を相殺し、中堅CDMOの投資を促しており、API契約製造市場のこの収益性の高い領域における競争を激化させています。
合成方法別:
バイオテクノロジープロセスが勢いを増す化学合成はそのスケーラビリティと実績から2026年の収益の70.88%を占めました。しかしながら、精密発酵がペプチド、オリゴ、および複雑な酵素をより少ない廃棄物で生産可能にするなか、発酵および無細胞発現は年率7.32%で成長すると予測されています。バイオテクノロジールートのAPI契約製造市場シェアは、新規上流技術を受け入れる規制当局の姿勢と生物学的プロセスのESG上の優位性に牽引されて引き続き上昇するでしょう。
AIを活用した菌株エンジニアリングが開発サイクルを短縮しており、CDMOは古典的なプロセスエンジニアと並んでバイオインフォマティクスチームを統合するよう促されています。化学的および生物学的ツールキットを調和させることができるCDMOは、デュアルパス実現可能性調査を求めるイノベータークライアントとのより強固な関係を確保しています。
サービスタイプ別:
臨床製造が開発を加速商業供給は依然として2026年の収益の87.96%を占めて首位にあります。それでもなお、小・中規模バイオテク企業が記録的なベンチャーキャピタルをファーストインヒューマンプログラムに投入するなか、臨床製造は年率6.87%で拡大しています。化学ルートの探索、スケールアップ、およびGMP供給を一つの屋根の下に統合することで、CDMOは技術移転の遅延なしに候補品をグラム単位からマルチキログラムロットへと移行させることできます。
早期関与モデルは失敗リスクを低減し、コントラクターを論理的な商業パートナーとして位置づけ、ウォレットシェアを深め、API契約製造市場の拡大を強化しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
治療領域別:
腫瘍学が専門生産をリード腫瘍学APIは2026年の収益の42.15%を占めてトップとなり、HPAPIおよび複雑なバイオコンジュゲートの双方への需要を支えています。内分泌・代謝疾患はGLP-1アナログへの急増する需要に助けられ、年平均成長率6.9%で最も急成長を示しています。Novo Nordiskだけでも、インクレチン需要に対応するための新規API生産能力に800億デンマーク・クローネを充当しました。
心血管、中枢神経系、および感染症カテゴリーは依然として規模が大きいものの成熟しています。希少疾患モダリティへのベンチャー投資は、ニッチなウイルスベクターおよび核酸能力を持つCDMOへと引き続き流入しており、API契約製造業界の多様化した性質を強化しています。
エンドユーザー別:
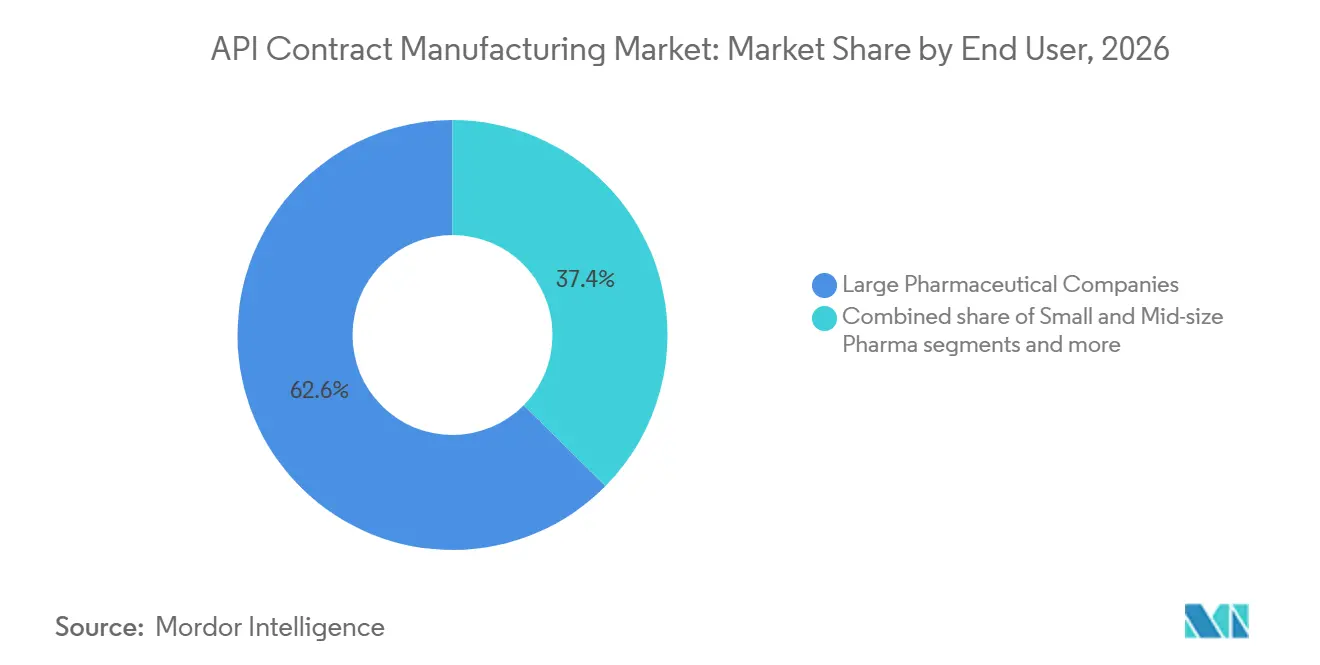
バイオテクノロジー企業がイノベーションを牽引大手製薬企業は2026年の支出の62.61%を占めましたが、バイオテクコミュニティは最も急速に動いており、アウトソーシング支出を年平均成長率7.78%で増加させています。初期段階の企業は資本集約的なプラントを持たず、臨床マイルストーンのために資金を温存することを選択するため、API業務の85%をアウトソーシングしています。柔軟な小容量リアクターと統合された分析サポートを提供するCDMOが、このセグメントに最も強く響いています。
学術センターおよび公共部門機関は、特にパンデミック対応およびオーファン疾患プログラムにおいてニッチながら拡大する役割を担っており、これらはグローバルヘルスイニシアチブを通じて資金を獲得しています。エンドユーザーニーズの幅広さがAPI契約製造市場の持続的な成長を支えています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
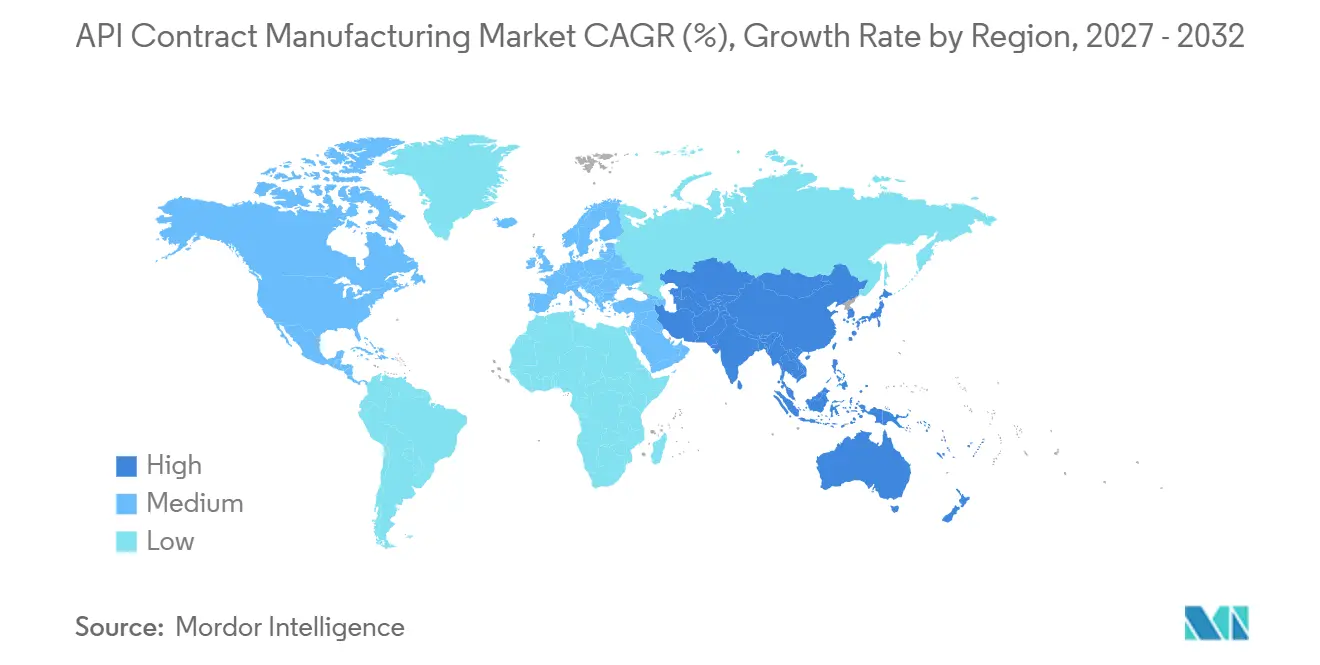
北米API受託製造市場
北米は2026年のAPI契約製造市場規模の40.28%を維持しており、高い研究開発集約度とFDAの先進製造に対する支持的な姿勢に支えられています。Eli Lillyのインディアナ州における90億米ドルの建設プロジェクトなどの最近の大型プロジェクトは、ペプチドおよび低分子APIの新たな国内生産能力を追加しています。しかしながら、外国産APIへの依存に関する米国の国家安全保障調査が保留中であり、輸入関税を引き起こし、リショアリングのテーマを強化する可能性があり、購買者のコスト構造を変化させる可能性があります。
アジア太平洋API受託製造市場
アジア太平洋地域は年率9.25%で拡大する高速成長ノードであり続けています。インドおよび中国は、競争力のある操業コストと生産連動型インセンティブ制度に支えられ、今十年の中頃までに世界のAPI生産量の半分以上を供給する軌道に乗っています。台湾のバイオテク収益は2023年に前年比8.1%成長し、地域の多様化を示しています。GMP施行および環境規制の継続的な強化は輸出信頼性の向上を目指していますが、コンプライアンスコストも上昇させており、国内の小規模メーカー間での統合を促しています。
欧州・中東・アフリカおよび南米API受託製造市場
欧州は、確立された品質基準と大規模なバイオロジクス基盤を背景に、高付加価値品および強力化合物の受託製造において主要なシェアを占めています。2025年2月から稼働した欧州医薬品庁の供給不足モニタリングプラットフォームは、製造業者にAPI生産能力の制約を迅速に開示するよう促し、ブランドオーナーに二重調達の確保を促しています。中東、アフリカ、南米の新興拠点はまだ発展途上にありますが、地域の強靭性強化を目的とした政策支援を受けており、地政学的リスクを注視する多国籍スポンサーにとっての二次的供給拠点となり得ます。
競合環境
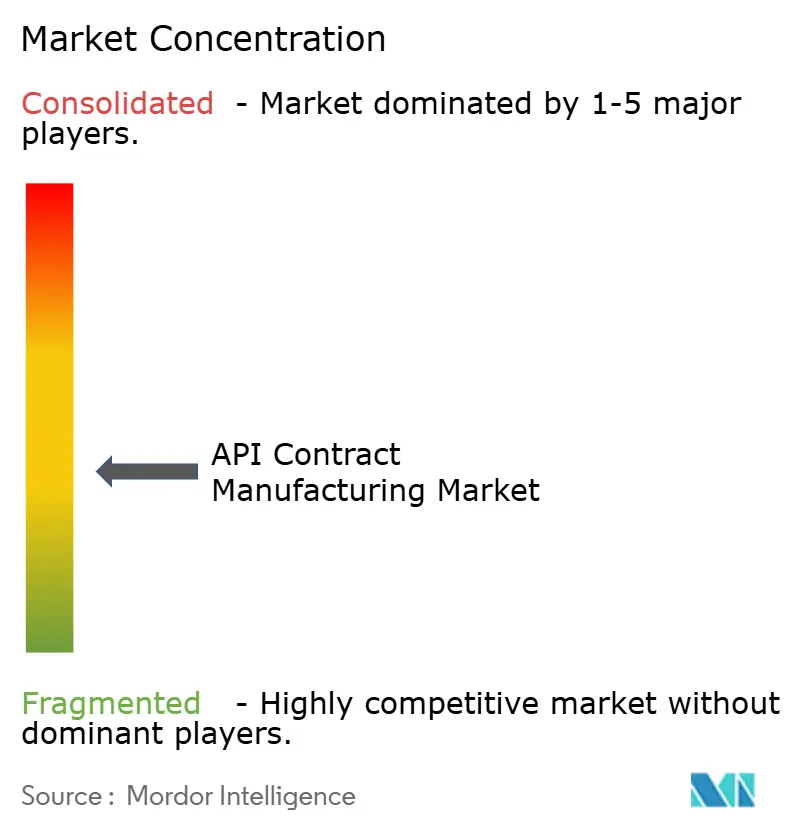
APIコントラクト製造市場は中程度の分散を示しており、上位10社のコントラクターが収益の約3分の1を占め、数百のニッチプレーヤーが治療または技術的なギャップを埋めています。戦略的M&Aが継続しており、Novo HoldingsによるCatalentの買収は、需要が供給をはるかに上回るGLP-1生産能力に置かれるプレミアムを反映しています[1]。Lonza、Thermo Fisher、Catalentは、初期段階の開発から充填・仕上げまでをカバーするエンドツーエンドプラットフォームを確保するため、数十億ドル規模の設備投資プログラムを継続しています。
低コストではなく専門化が今や差別化を定義しています。高薬理活性スイート、哺乳類細胞培養ライン、バイオコンジュゲーション、連続フローリアクターはプレミアム価格と長期契約を獲得しています。デジタル化が新たな競争の場となっており、LonzaはプロセスR&Dサイクルを30%短縮するAIルート探索ツールを試験運用しています。同時に、グリーンケミストリーの実績がRFP結果にますます影響を与えており、Siegfriedが3年以内に100%再生可能電力へ移行するという公約にそれが表れています[2]。
先進治療薬、統合された原薬・製剤提供、低炭素製造においてはまだ白地が存在しています。連続フローDNAまたは専門的なウイルスベクタープラットフォームを持って誕生したスタートアップがベンチャー資金を求めており、大手CDMOは能力ギャップを埋め、APIコントラクト製造市場における立場を強化するためのボルトオン買収の評価を続けています。
APIコントラクト製造業界リーダー
-
Teva Pharmaceuticals Industries Ltd
-
Sun Pharmaceutical Industries
-
Boehringer Ingelheim GmbH
-
Piramal Pharma Solutions
-
AbbVie
- 注:主要企業の掲載順は順位を示すものではありません。
API契約製造市場 このレポートでカバーされる企業
- Lonza Group
- Thermo Fisher Scientific Inc. (Patheon)
- Catalent
- WuXi AppTec Co., Ltd.
- Piramal Group
- Cambrex
- Boehringer Ingelheim BioXcellence
- Corden Pharma International
- EuroAPI
- Divi’s Laboratories Ltd.
- Siegfried Holding AG
- Recipharm
- Almac Group
- Ajinomoto Bio-Pharma Services
- Evonik Industries AG (Health Care)
- Jubilant Pharmova Limited
- Ampac Fine Chemicals LLC
- Hovione Farmaciência SA
- Dishman Carbogen Amcis Ltd.
- Aurobindo Pharma Ltd.
- Sandoz (Novartis AG)
- Teva Active Pharmaceutical Ingredients (TAPI)
- Samsung Group
- Pfizer CentreOne
最近の産業開発事情 API契約製造市場
- 2025年5月:Teva Pharmaceutical Industriesは、ブランド医薬品とバイオシミラーに注力するため、API部門を売却する計画を発表しました。
- 2025年3月:Almac Pharma Servicesは、英国クレイガヴォンに8,420万米ドルの商業用固形製剤施設を開設し、3,500万錠の生産能力を追加しました。
グローバルAPIコントラクト製造市場レポートスコープ
APIコントラクト製造市場は、タイプ、形態、分子、製造、エンドユーザー、地域によってセグメント化されています。タイプ別では、市場は有機と無機にセグメント化されています。形態別では、市場は固体、液体、半固体にセグメント化されています。分子別では、市場は低分子APIと高分子APIにセグメント化されています。製造別では、市場は臨床製造と商業製造にセグメント化されています。エンドユーザー別では、製薬業界、研究機関、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの価値(米ドル)を提供しています。
セグメンテーション概要
| 低分子API |
| 高分子・バイオロジクスAPI |
| 標準薬理活性API |
| 高薬理活性API(HPAPI) |
| 合成・化学 |
| バイオテクノロジー・発酵 |
| 前臨床 |
| 臨床フェーズI |
| 臨床フェーズII |
| 臨床フェーズIII |
| 商業 |
| 原薬開発 |
| 原薬製造 |
| 製剤製造 |
| 分析・包装 |
| 腫瘍学 |
| 心血管疾患 |
| 中枢神経系疾患 |
| 内分泌・代謝疾患 |
| 感染症 |
| その他 |
| 大手製薬企業 |
| 中小規模製薬企業 |
| バイオテクノロジー企業 |
| 後発品メーカー |
| 学術・研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| アジア太平洋その他 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東その他 | |
| ブラジル | |
| アルゼンチン | |
| 南米その他 |
| 分子タイプ別 | 低分子API | |
| 高分子・バイオロジクスAPI | ||
| 薬理活性別 | 標準薬理活性API | |
| 高薬理活性API(HPAPI) | ||
| 合成方法別 | 合成・化学 | |
| バイオテクノロジー・発酵 | ||
| 製造ステージ別 | 前臨床 | |
| 臨床フェーズI | ||
| 臨床フェーズII | ||
| 臨床フェーズIII | ||
| 商業 | ||
| サービスタイプ別 | 原薬開発 | |
| 原薬製造 | ||
| 製剤製造 | ||
| 分析・包装 | ||
| 治療領域別 | 腫瘍学 | |
| 心血管疾患 | ||
| 中枢神経系疾患 | ||
| 内分泌・代謝疾患 | ||
| 感染症 | ||
| その他 | ||
| エンドユーザー別 | 大手製薬企業 | |
| 中小規模製薬企業 | ||
| バイオテクノロジー企業 | ||
| 後発品メーカー | ||
| 学術・研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| アジア太平洋その他 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東その他 | ||
| ブラジル | ||
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2027年のAPI契約製造市場規模はいくらですか?
API契約製造市場規模は2027年に2,364.4億米ドルであり、2032年までに3,255.2億米ドルに達する軌道にあります。
APIコントラクト製造において最も成長が速い地域はどこですか?
アジア太平洋地域は、積極的な生産能力拡大と支持的な政府政策により、2027年から2032年にかけて予測年平均成長率9.25%を記録し、最も高い成長を示しています。
HPAPIが投資を集めているのはなぜですか?
高薬理活性APIは標的腫瘍学療法に使用され、プレミアム価格を獲得し、専用の封じ込め設備を必要とするため、CDMOは専門スイートを建設し、より高いマージンの契約を獲得しています。
連続フロー製造はCDMOにどのようなメリットをもたらしますか?
フローリアクターは生産コストを最大50%削減し、廃棄物を削減し、安全性を向上させ、CDMOがESG目標を達成しながらコスト競争力のある入札を獲得することを可能にします。