
ヘルスケア受託製造機関市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
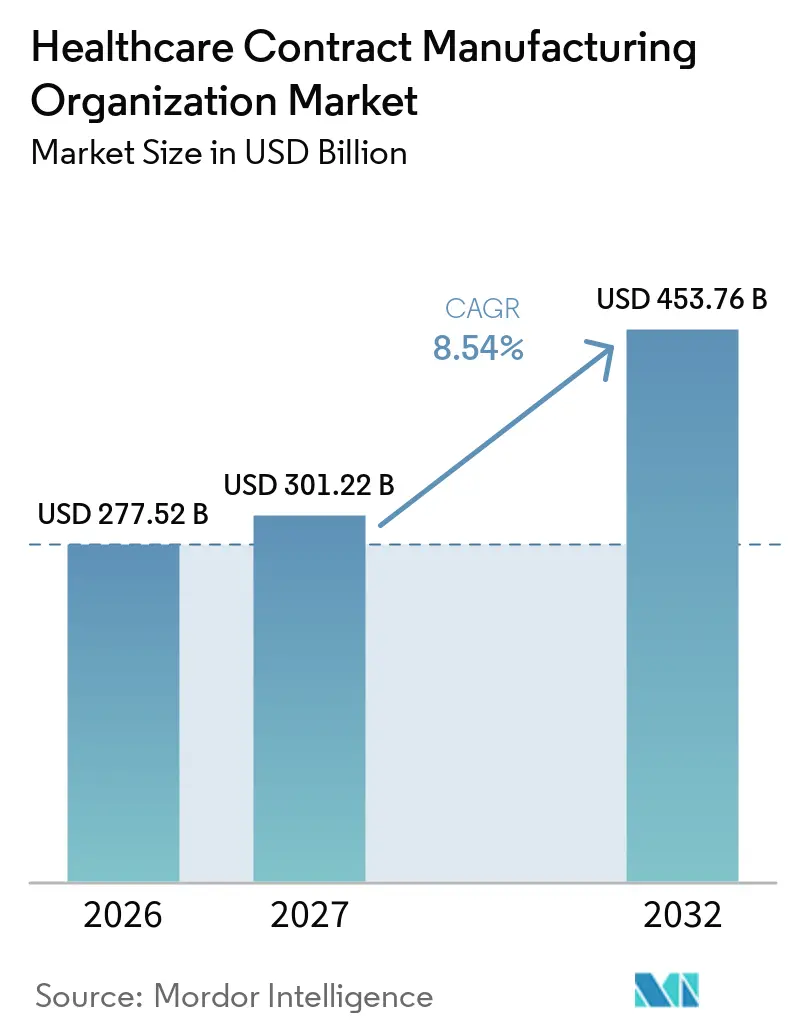
| 市場規模 (2027) | 301.22 十億米ドル |
| 市場規模 (2032) | 453.76 十億米ドル |
| 成長率 (2027 - 2032) | 8.54 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスケア受託製造機関市場分析
ヘルスケア受託製造機関市場規模は、2026年の2,775.2億米ドル、2027年の3,012.2億米ドルから2032年までに4,537.6億米ドルへと拡大し、2027年から2032年の間に年平均成長率(CAGR)8.54%を記録する見込みである。
医薬品および医療機器のイノベーターが、厳格な規制への対応、先進技術の確保、財務上の柔軟性維持を目的として複雑な生産工程のアウトソーシングを加速させるなか、市場の勢いが増している。医薬品製造が主要な収益源として君臨する一方、遺伝子治療パイプラインにおけるウイルスベクター製造能力の不足が、高活性物質および先進治療施設への投資を加速させている。北米は、深い研究開発活動と確立された米国食品医薬品局(FDA)の枠組みを背景に、引き続きリーダーシップを維持している。一方、アジア太平洋地域はコスト効率の高さ、規制水準の向上、およびサプライチェーンを多様化するニアショアリングプログラムを追い風に最も急速な拡大を見せている。競争の激しさは中程度にとどまっており、上位5社の医薬品受託製造・開発機関(CDMO)が占める収益シェアはわずか15%であり、ニッチ専門企業にとって十分な余地が残されている。同時に、サイバーセキュリティの脅威、複数法域にまたがるコンプライアンスコスト、および原薬(API)の輸入依存は、スポンサーとCDMOがデジタルセキュリティ、品質システム、および地域化された調達モデルの強化を迫られる具体的なリスク要因となっている。
レポートの主要ポイント
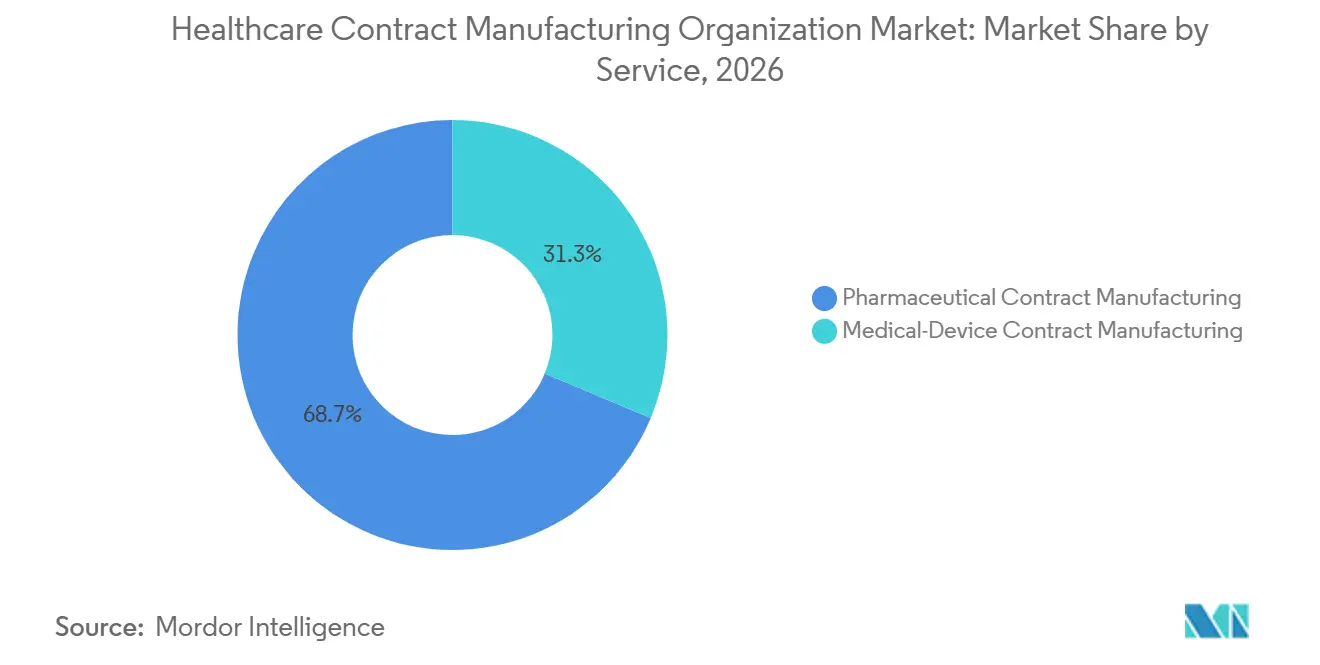
- サービスタイプ別では、医薬品製造が2026年のヘルスケア受託製造機関市場において68.70%の収益シェアを占めてリードしており、最終剤形製剤セグメントは2032年までに年平均成長率(CAGR)9.85%で拡大する見込みである。
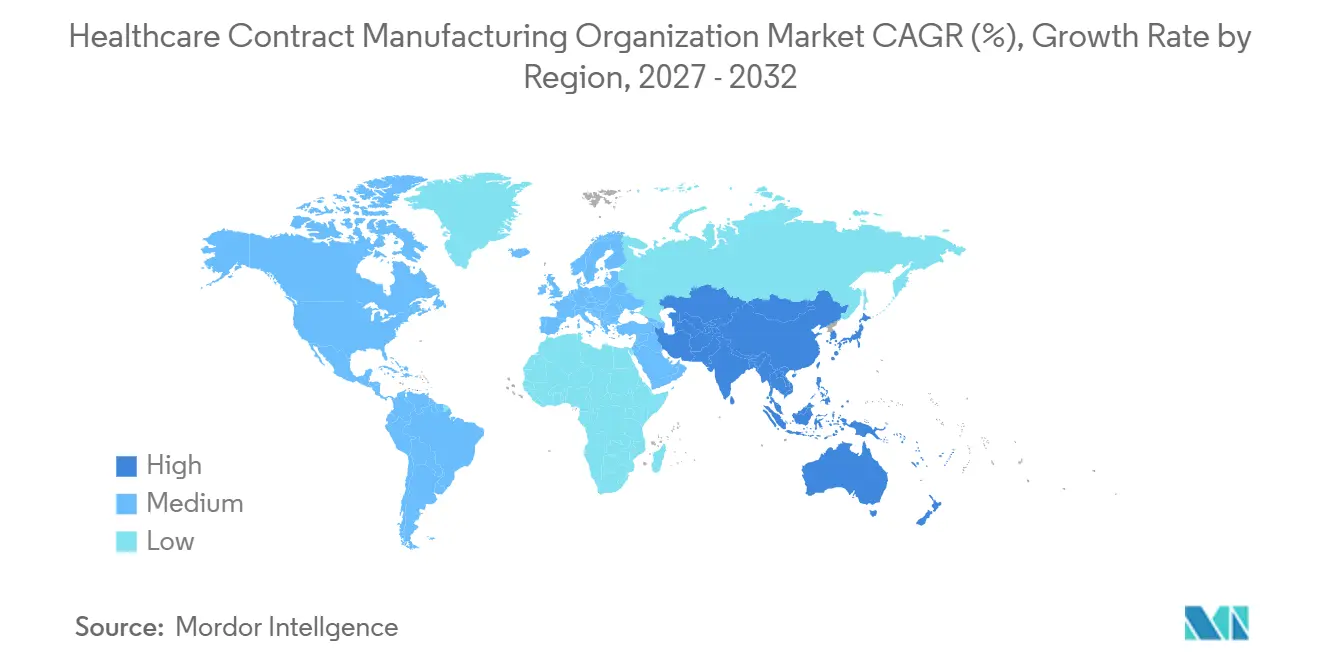
- 地域別では、北米が2026年のヘルスケア受託製造機関市場シェアの41.10%を占め、アジア太平洋地域は2032年までに年平均成長率(CAGR)10.15%で拡大している。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品・医療機器OEMによる外部委託への傾向の高まり | +2.10% | グローバル、特に北米および欧州で顕著 | 中期(2~4年) |
| CDMOサービスポートフォリオの拡大 | +1.80% | グローバル、アジア太平洋地域での拡大が最も顕著 | 長期(4年以上) |
| バイオロジクスおよび先進治療のR&Dの急増による供給能力需要の拡大 | +2.30% | 北米およびEUが中核、アジア太平洋地域への波及 | 長期(4年以上) |
| アジア太平洋地域および中南米のニアショアリング・オフショアリングモデルにおけるコスト効率 | +1.40% | アジア太平洋地域が中核、中南米が新興 | 中期(2~4年) |
| 遺伝子治療パイプライン向けウイルスベクター供給能力の不足 | +0.90% | グローバル、北米および欧州で深刻 | 短期(2年以内) |
| デジタルツインおよび連続製造アウトソーシングニッチの採用 | +0.50% | 北米およびEUが早期採用者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医薬品・医療機器OEMによる外部委託への傾向の高まり
外部委託はコスト削減の戦術から、俊敏性のための戦略的手段へと進化しています。スポンサーが資本集約的な業務を外部に委ね、特に高度に専門化された封じ込めを必要とする細胞・遺伝子治療などのモダリティにおける創薬パイプラインに集中する中、ヘルスケア受託製造機関市場は恩恵を受けています。CDMOにおけるM&A活動の活発化は、顧客の選択肢を維持しながら能力の幅を同時に拡大するセクターの統合トレンドを裏付けています。CDMOクライアントの大多数を占める小規模バイオテク企業は、GMP施設を構築するためのインフラを持たず、ターンキーソリューションへの需要を増幅させています。高インフレと借入コストの上昇は、自社構築対外部委託の方程式をさらに外部委託側に傾け、規模によってCDMOが技術を迅速に刷新し、複数の法域にわたる規制の専門知識を拡大できる自己持続的なサイクルを強化しています。
CDMOサービスポートフォリオの拡大
CDMOが創薬の上流から商業包装の下流まで範囲を広げるにつれ、エンドツーエンドのサポートが主要な差別化要因となっています。統合されたサービスは、臨床フェーズと商業フェーズにわたって単一サプライヤーへの責任集約を好むスポンサーにとって、インターフェースリスクを最小化します。ウイルスベクター、細胞治療、およびmRNAプラットフォームへの投資は、サービスの多様化が急成長するバイオロジクスニッチを取り込もうとしていることを示しています。AIを活用したプロセス分析から予知保全に至るデジタル能力は、収率と透明性を向上させ、粘着性の高い顧客関係を生み出しています。グローバルなフットプリントにより、クライアントは製造地域を臨床試験サイトおよび上市市場に合わせることができ、市場投入までの時間が競争優位を決定する際の重要な要素となっています。
バイオロジクスおよび先進治療のR&Dの急増による供給能力需要の拡大
現在活動中のパイプラインにある新薬候補の半数以上がバイオロジクスの専門知識を必要とし、増加する割合が個別化された細胞・遺伝子治療で構成されています。ウイルスベクターの生産が主要なボトルネックであり、厳格な封じ込めと可変バッチサイズがスケーラビリティに課題をもたらしています。Samsung Biologicsが2032年までに130万リットルを超える供給能力を目指す計画など、大規模な拡張は、供給能力が制約された環境でプレミアム契約を確保するための競争を反映しています。シングルユース型バイオリアクターとコールドチェーン物流への早期投資を行ったCDMOは、より高いマージンを確保し、追加拡張を支える長期契約を獲得し、好循環の投資サイクルを促進しています。[1]
アジア太平洋地域および中南米のニアショアリング・オフショアリングモデルにおけるコスト効率
労働力の裁定取引、政府のインセンティブ、および規制監督の強化により、アジア太平洋地域と中南米はコスト重視の製造工程の優先立地として位置付けられています。APIが依然として中核を担っていますが、能力はバイオロジクスおよびデバイス組立へと価値連鎖の上位に移行しています。中南米へのニアショアリングは、コストと北米市場への近接性のバランスを取り、リードタイムを短縮し、サプライショックを緩和します。特に韓国、シンガポール、メキシコにおける規制の収斂に向けた取り組みは、国境を越えた承認を合理化し、魅力をさらに高めています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な複数法域にわたるGMPおよびQMSコンプライアンスの負担 | -1.20% | グローバル、EUおよび北米で最も複雑 | 長期(4年以上) |
| グローバルサプライチェーンにおける長いリードタイムと物流の複雑性 | -0.80% | グローバル、国境を越えた業務で深刻 | 中期(2~4年) |
| プロジェクトコストを押し上げるグローバルなHPAPI封じ込め能力の限界 | -0.60% | グローバル、専門セグメントへの集中的な影響 | 中期(2~4年) |
| CMOに対するサイバーセキュリティおよびIP保護義務の増大 | -0.40% | グローバル、北米および欧州で高まり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な複数法域にわたるGMPおよびQMSコンプライアンスの負担
コンプライアンスコストは大手製薬メーカーの場合、年間3億2,200万米ドルに達することがあり、CDMOが北米、欧州、アジアにわたって複数のサイトを運営する場合にはさらに増大します。文書形式、査察サイクル、および製品リリース要件の相違により、重複した品質管理システムが必要となり、管理上のオーバーヘッドが増加し、バッチリリースが遅延します。[2] 先進治療医薬品は、細胞生存率、無菌性、および同一性アッセイが地域固有の枠組みの下で検証されなければならないため、精査が強化され、小規模CDMOに負担をかけ、確立されたグローバル品質ネットワークを持つ企業へのビジネスを誘導します。[3]
グローバルサプライチェーンにおける長いリードタイムと物流の複雑性
API調達は高度に集中しており、必須医薬品の原材料の80%以上がインドと中国から供給されています。地政学的緊張の高まり、気象関連の港湾閉鎖、およびパンデミックの後遺症が予測不可能な輸送時間をもたらしています。バイオロジクスAPIおよび完成注射剤は輸送中に2℃から8℃の温度管理が必要なため、コールドチェーン物流がリスクを複合させています。DSCSAなどのシリアライゼーション義務は文書要件を増加させ、流通タイムラインを延長する業務ステップを追加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
医薬品製造が先進治療の成長を牽引医薬品製造は2026年のヘルスケア受託製造機関市場において68.70%を生み出し、中核的な収益源であり続けている。この優位性は、コスト最適化と規制上の保証がスポンサー需要を牽引する、確立されたAPIおよび最終剤形のアウトソーシングモデルに起因している。この垂直領域において、API製造は収益の65.40%を占め、アジア太平洋地域および北米における能力増強の恩恵を引き続き受けている。最終剤形製剤は、複雑な経口固形製剤および非経口製剤の増加に伴い、年平均成長率(CAGR)9.85%で成長している。高活性物質の取り扱いおよび凍結乾燥能力はプレミアム価格を要求し、セグメントの利益率プロファイルをさらに押し上げている。
医療機器の受託サービスは、より新しいながらも急速に拡大する柱であり続けている。労働力不足と規制試験コストの上昇に直面した機器メーカー(OEM)は、クラスIIおよびクラスIII機器の専門知識を持つCDMOに組み立てと統合をアウトソーシングしている。機器の開発・製造は、植込み型機器、眼科用注射剤、および接続型モニタリングツールに牽引され、2024年においてこの垂直領域内で最大の収益シェアを占めた。欧州医療機器規則(EU MDR)およびFDA要件が絶えず進化することで試験範囲が拡大するため、バリデーションサービスは二桁台の拡大を記録している。プレフィルドシリンジやオートインジェクターなどの組み合わせ製品が製造設計への統合的アプローチを必要とするため、医薬品と機器のアウトソーシング間でシナジーが生まれている。医薬品と機器の両方の能力を持つCDMOは、治療プラットフォーム全体にわたる単一契約の効率性をスポンサーに提供している。


地域分析
北米ヘルスケア受託製造機関市場
北米は2026年のヘルスケア受託製造機関市場シェアの41.10%を維持した。堅調なバイオロジクスパイプライン、税制優遇措置、およびFDAへの精通が、より高い労働コストにもかかわらず国内生産への準拠を支えている。継続的な設備投資がリーダーシップを強化している。Novo Nordiskはノースカロライナ州の施設拡張に41億米ドルを割り当て、Fujifilmは2024年にホーリースプリングス施設に12億米ドルを投入した。カナダとメキシコは貿易協定とコスト優位性を活用し、特に固形製剤および機器組み立てプログラムにおるスピルオーバー需要を取り込んでいる。
アジア太平洋および欧州ヘルスケア受託製造機関市場
アジア太平洋地域はCAGR 10.15%で最も急速な地域成長を示しており、低コストの原薬(API)供給源から高度なバイオロジクスハブへと移行しつつある。Samsung Biologicsが130万リットルを超えるバイオロジクス生産能力の達成を目指す意向を表明し、Lotte Biologicsが3.4 ビリオン 米ドルのバイオキャンパス計画を発表したことは、高付加価値製造を地元に根付かせる意図を示している。韓国、シンガポール、インドにおけるGMP調和の進展と熟練した人材プールが投資家の信頼を醸成している。スポンサー企業はアジアの生産拠点と北米または欧州のセカンダリーサイトを組み合わせたデュアルサイト戦略を採用し、地政学的リスクをッジしている。
欧州・中東・アフリカおよびラテンアメリカヘルスケア受託製造機関市場
ヨーロッパはドイツのエンジニアリング基盤とスイスの高活性医薬品原薬(HPAPI)およびバイオロジクスへの特化に支えられ、年平均成長率(CAGR)5.55%を維持している。ブレグジット後の規制上の不確実性は当初摩擦を生じさせたが、英国のCDMOは現在、先進治療医薬品(ATMP)を対象とした英国医薬品・医療製品規制庁(MHRA)のファストトラック承認によって差別化を図っている。ラテンアメリカはニアショアの代替地として存在感を高めており、ブラジルの医薬品セクターは147億米ドルの売上を計上し、製造促進政策の恩恵を受けている。中東およびアフリカはビジョン2030イニシアチブと大陸の自給自足目標に牽引され、まだ初期段階ながらも有望な市場として残っている。
競合環境
市場集中度
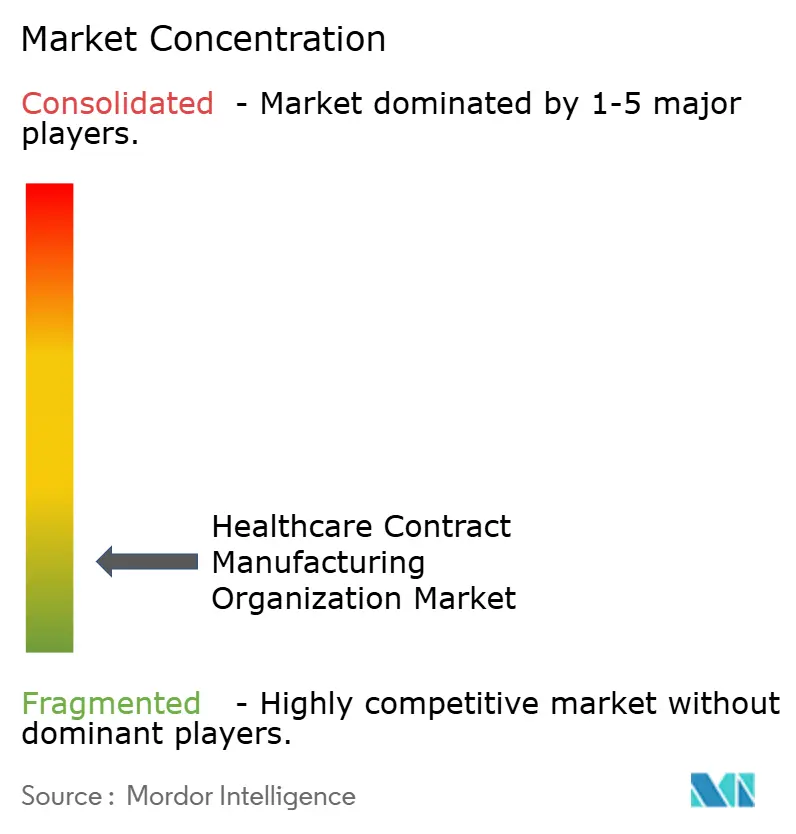
ヘルスケア受託製造機関市場は中程度の集中度を示している。2024年のNovo Holdingsによる催Catalentの165億米ドルの買収は、このセクターの戦略的価値を際立たせ、統合の勢いを高めた。Samsung Biologicsは総能力を130万リットル超に引き上げることで規模の経済を追求し、LonzaはRocheのバカビル工場を12億米ドルで買収して西海岸での拠点を拡大した。これらの動きは、エンドツーエンドの委託を確保するための垂直的な能力拡張というパターンを反映している。
ウイルスベクターおよびmRNA製造においてはホワイトスペースが残っており、参入障壁はバイオセーフティと設備資本によって設定されている。AGC BiologicsやOxford Biomedicaなどの専門企業は、早期の科学的助言とGMPスロットを組み合わせることで契約を獲得し、スポンサーの信頼を勝ち取っている。技術的差別化も高まっており、Thermo FisherのPatheonユニットは連続フロー反応器を導入し、Catalentは逸脱率を低減する予測保全人工知能(AI)スイートに投資している。中堅企業およびプライベートエクイティが支援する企業は、地域的なロールアップを追求し、ニッチなサイトをより広いプラットフォームに集約してグローバルフレームワークの競争に参入しており、Avid Bioservicesの11億米ドルでのGHO CapitalおよびAmpersandへの売却がその好例である。
地理的な広がりは依然として決定的な要因である。CDMOは地政学的リスクをヘッジし現地試験にサービスを提供するためにアジア太平洋地域およびラテンアメリカのサイトを追加する一方、高付加価値の商業生産のために北米および欧州の施設を維持している。スポンサーは複数のプログラムにわたってポートフォリオを配分することで広がりに報い、稼働率を安定させる長期的な能力予約を促進している。したがって、競争のダイナミクスは規模、専門化、および技術的洞察力を融合させており、複雑なバイオロジクスの委託においてデジタル対応力がますます均衡を左右するようになっている。
ヘルスケア受託製造機関業界リーダー
-
Catalent Pharma Solutions
-
Thermo Fisher Scientific
-
Lonza Group
-
WuXi AppTec
-
Samsung Biologics
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルスケア受託製造機関市場 このレポートでカバーされる企業
- Catalent Pharma Solutions
- Thermo Fisher Scientific (Patheon)
- Lonza Group
- Recipharm
- Boehringer Ingelheim BioXcellence
- Pfizer CentreOne
- WuXi App Tec
- Samsung Group
- FUJIFILM
- AGC Biologics
- Baxter BioPharma Solutions
- Piramal Group
- Jabil Healthcare
- Celestica HealthTech
- Nordson Medical
- Integer Holdings
- Flex
- TE Connectivity Medical
- Eurofins CDMO
- Charles River Laboratories CDMO
最近の産業開発事情 ヘルスケア受託製造機関市場
- 2025年2月:AGC Biologicsがデンマークに新施設を開設し、バイオリアクター容量を倍増させて欧州のバイオロジクス供給を強化しました。
- 2025年1月:Lotte Biologicsが韓国にバイオキャンパスを創設する34億米ドルの計画を発表し、開発、臨床、および商業規模の製造を統合します。
- 2024年12月:Novo HoldingsがCatalentの165億米ドルの買収を完了し、大規模な充填・仕上げおよびウイルスベクター能力を追加しました。
- 2024年11月:Fujifilmがノースカロライナ州での12億米ドルの供給能力拡張を確認し、680の雇用を追加しました。
ヘルスケア受託製造機関市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、ヘルスケア受託製造機関(CMO)市場を、ブランド医薬品またはジェネリック医薬品、バイオロジクス、および規制対象医療機器のために第三者パートナーが提供するすべての手数料ベースの製造、充填・仕上げ、二次包装、および関連するスケールアップサービスと定義している。このモデルは、外部のヘルスケア製品オーナーに代わって運営される原薬(API)プラント、最終剤形ワークショップ、および機器組み立てラインから得られる収益を捉えている。
スコープの除外事項には、純粋な受託研究、独立した臨床受託研究機関(CRO)の手数料、物流ビジネスプロセスアウトソーシング(BPO)、およびホワイトラベルの栄養補助食品ブレンドが含まれており、これらは意図的にこの価値プールの外に置かれている。
セグメンテーション概要
- サービスタイプ別
- 医薬品受託製造
- API製造
- 大分子
- 小分子
- 高活性API(HPAPI)
- バイオロジクス・細胞/遺伝子治療製造
- 製剤製造(FDF)
- 固形製剤
- 液体製剤
- 注射剤
- 二次・三次包装
- API製造
- 医療機器受託製造
- 機器開発・エンジニアリング
- プロセス開発サービス
- 機器製造サービス
- 組立・統合サービス
- 品質管理・バリデーションサービス
- 医薬品受託製造
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米のAPIプラントマネージャー、欧州全域の機器OEMサプライチェーン責任者、およびアジアの中規模バイオテクノロジー企業の調達責任者にインタビューを実施した。これらの対話により、稼働率、現行の契約期間、およびバイオロジクスシェアの予想される変化が明確になり、最終的な数値を三角測量する前に机上の仮定を検証し、地域のデータギャップを埋めることが可能となった。
机上調査
FDA医薬品施設検査リスト、欧州医薬品庁(EMA)のGMP証明書、HS 29、30、および90製品に関する米国通商代表部(USTR)および国連貿易統計(UN Comtrade)の貿易コード、欧州製薬団体連合会(EFPIA)およびAdvaMedによる年次アウトソーシング調査、ならびに経済協力開発機構(OECD)保健統計のコスト指数などの公開情報から調査を開始した。企業の10-K提出書類、投資家向け資料、および特許ファミリー(Questelを通じて)は、能力増強と技術移転の把握に役立った。D&B HooversおよびDow Jones Factivaなどのサブスクリプションツールは、プラントレベルの収益の手がかりと顧客契約を提供し、これらはPolymer Updateが公表した無菌シリンジバレルの価格追跡データおよびAsia Metalのステンレス反応器原材料データと組み合わせた。このリストは例示的なものであり、相互確認と文脈把握のために多くの補足情報源が検討された。
市場規模の算定と予測
世界のヘルスケア生産および貿易データから始まり、製品クラス別のアウトソーシング浸透率を適用するトップダウン再構築により、2025年の中核ベースラインを設定した。結果は、発表されたクリーンルーム面積の選択的なボトムアップ積み上げ、無菌注射剤の標本抽出された平均販売価格(ASP)×数量、およびチャネルパートナーからの能力稼働率確認によって裏付けられた。モデルに投入される主要変数には、1)アウトソーシングされたAPI重量、2)充填・仕上げラインの累積能力増強、3)後期段階パイプラインにおけるバイオロジクスのシェア、4)OEM機器のアウトソーシング比、および5)グラムあたりの平均HPAPI製造コストが含まれる。多変量回帰手法がこれらのドライバーを収益成長シナリオに結びつけており、外れ値の調整は専門家のコンセンサスによって導かれている。非公開企業の開示欠如によって生じるギャップは、検証済みの同業他社から導出された保守的な比率適用によって補完されている。
データ検証と更新サイクル
すべての草稿アウトプットは異常値および分散スクリーニングを経た後、ピアレビューが行われる。重大な乖離が生じた場合は一次情報源への再確認を行う。レポートは年に一度更新され、プラントの閉鎖、大型合併、または規制の変化が基礎変数に重大な影響を与える場合には中間更新が発行される。
MordorのヘルスケアCMOベースラインが揺るぎない理由
公表されている推計値がしばしば異なるのは、各社がサービスミックス、換算係数、および更新頻度を異なる形で選択しているためである。
主なギャップの要因には、機器組み立て収益が医薬品APIと混在しているかどうか、バイオロジクスパイプラインの取り込みの積極性、通貨換算のタイミング、および純粋に二次的な仮定を緩和する一次インタビューの深さが含まれる。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップの要因 |
|---|---|---|
| 2,556.6億米ドル(2025年) | Mordor Intelligence | |
| 3,007.0億米ドル(2025年) | グローバルコンサルタントA | 初期段階のCDMO研究開発請求額と技術移転手数料を合算しており、トップラインを過大計上している |
| 2,099.0億米ドル(2025年) | 業界データサービスB | 医薬品APIおよび最終剤形(FDF)のみに焦点を当てており、医療機器契約および二次包装を除外している |
これらの比較は、適切なスコープ、相互確認されたドライバー、および年次更新が組み合わされた場合、Mordorの数値が意思決定者に信頼できるバランスの取れた再現可能なベースラインを提供することを示している。
レポートで回答される主要な質問
ヘルスケア受託製造機関市場の現在の価値はいくらですか?
市場は2027年に3,012.2億米ドルと評価されており、2032年までに4,537.6億米ドルに達すると予測されている。
最も高い収益を生み出すサービスセグメントはどれですか?
医薬品製造が収益の68.70%を占め、API生産と製剤製造(FDF)がリードしています。
ウイルスベクター供給能力がなぜそれほど重要なのですか?
遺伝子治療パイプラインはウイルスベクターに依存していますが、グローバルなGMP供給能力は依然として不足しており、プレミアム価格とプロジェクトの遅延を引き起こしています。
CDMOサービスで最も急速に成長している地域はどこですか?
アジア太平洋地域はコスト優位性、規制のアップグレード、および大規模なバイオロジクス投資に牽引され、2032年までに年平均成率(CAGR)10.15%で拡大している。
現在CDMOが直面している主なリスクは何ですか?
複数法域にわたるコンプライアンスコスト、サイバーセキュリティの脅威、およびサプライチェーンのリードタイムの変動が最も顕著な業務上の課題です。