
抗菌添加剤市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.51 十億米ドル |
| 市場規模 (2031) | 7.45 十億米ドル |
| 成長率 (2026 - 2031) | 6.20 % |
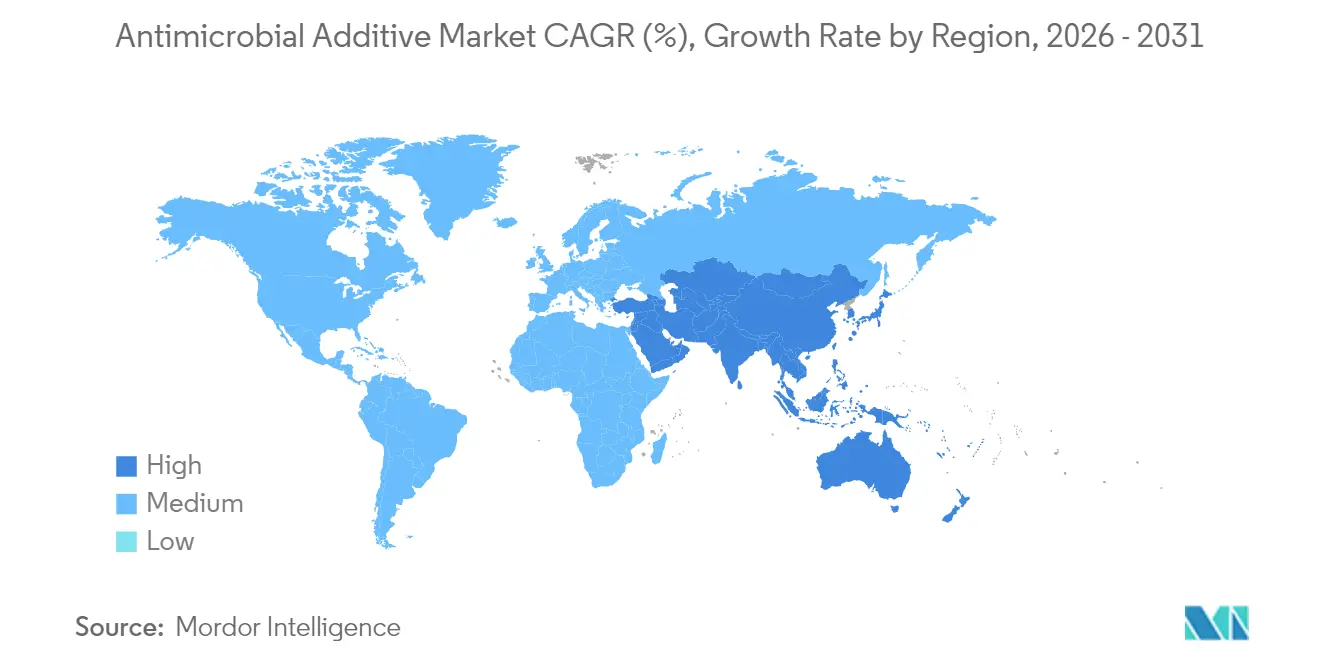
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
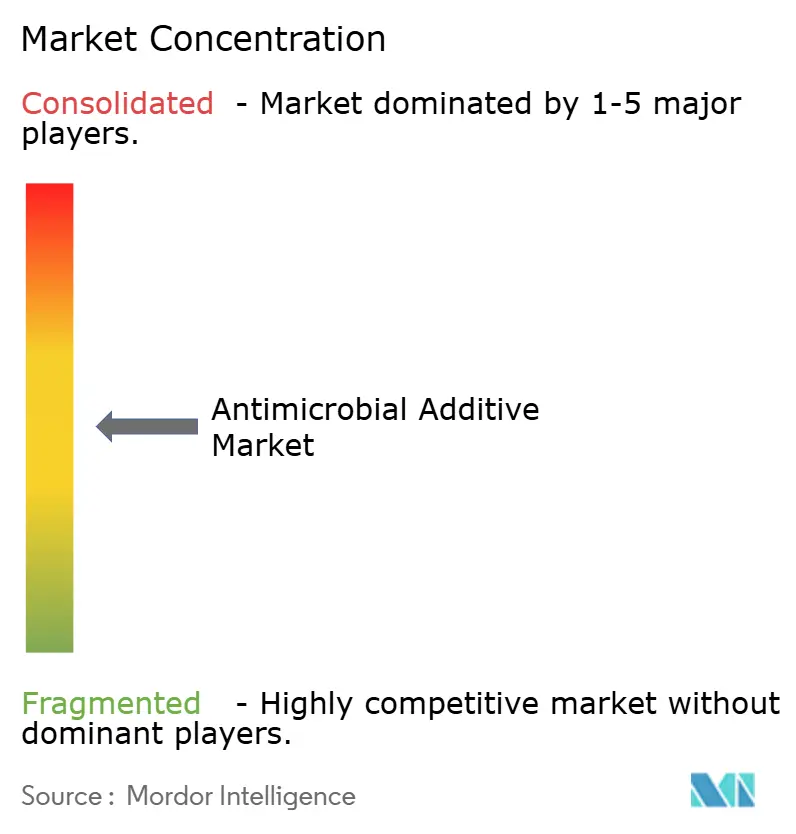
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる抗菌添加剤市場分析
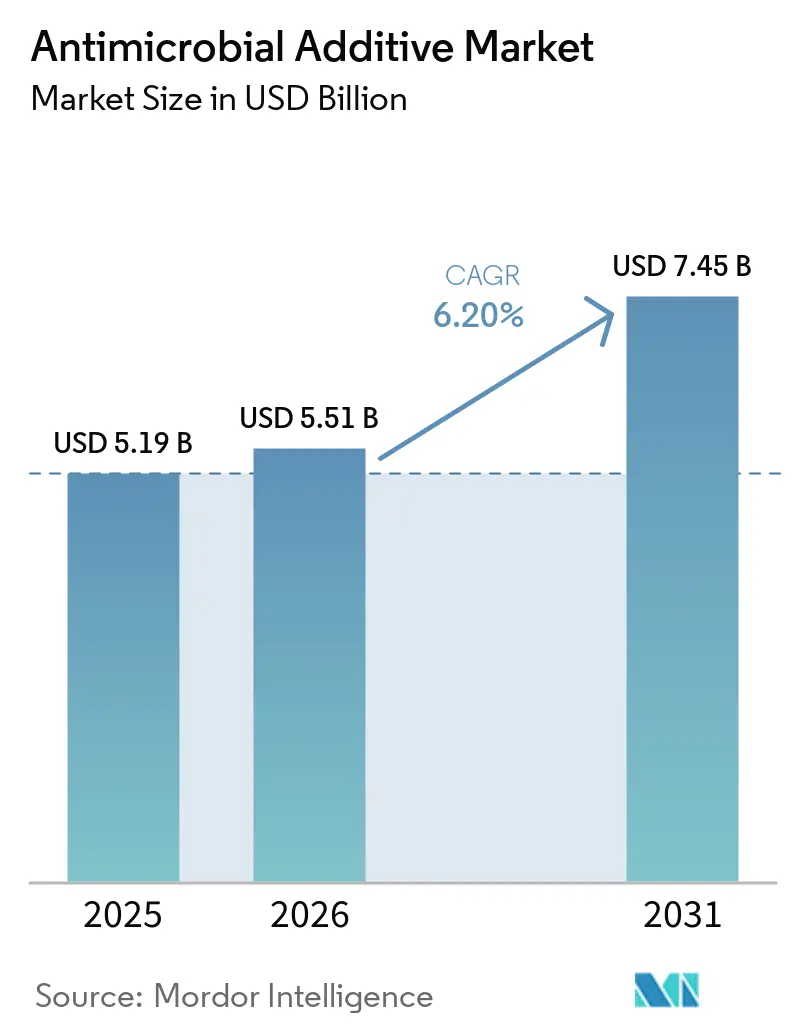
2026年の抗菌添加剤市場規模はUSD 55億1,000万と推計されており、2025年の値であるUSD 51億9,000万から成長し、2031年の予測値はUSD 74億5,000万、2026年から2031年にかけてCAGR 6.20%で成長する見通しです。パンデミック後の衛生意識の高まり、病院・製薬工場における感染管理規制の厳格化、リサイクルプラスチックへの抗菌マスターバッチの急速な統合が需要パターンを再形成しています。ヘルスケアセグメントは引き続き主要な成長エンジンであり、病院はカテーテル、外科用器具、インプラント材料に抗菌コーティングを組み込み、バイオフィルム形成および関連感染症の抑制を図っています。銀系無機システムは多剤耐性病原体に対する広域スペクトル有効性により引き続き優位を占めていますが、植物由来およびバクテリオシン系有機物の普及加速は、合成殺生物剤曝露を抑制する規制圧力を反映しています。一方、アジア太平洋地域の産業拡大と抗菌耐性対策イニシアチブにより、同地域は最大かつ最も急速に成長する地域として位置づけられ、グローバル大手企業と機動力のある地域サプライヤーとの間で競争が激化しています。
主要レポートの要点
- タイプ別では、無機製剤が2025年の収益シェア61.68%をリードし、有機システムは2031年にかけてCAGR 9.62%で最も急速な成長を記録しています。
- 担体材料別では、プラスチックが2025年の抗菌添加剤市場規模の42.15%を占め、テキスタイルおよび繊維は2031年にかけてCAGR 10.44%で成長する見込みです。
- エンドユーザー産業別では、ヘルスケアが2025年の抗菌添加剤市場シェアの29.16%を占め、2031年にかけてCAGR 10.98%で拡大しています。
- 地域別では、アジア太平洋地域が2025年の抗菌添加剤市場規模の39.08%のシェアを獲得し、2031年にかけてCAGR 8.78%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 衛生的な食品グレード包装需要の急増 | +1.8% | 北米、EU、グローバル展開 | 中期(2〜4年) |
| ヘルスケア・製薬工場における感染管理規範の厳格化 | +2.1% | 北米、EU、アジア太平洋 | 短期(2年以内) |
| リサイクルプラスチックに使用される抗菌マスターバッチの急増 | +1.2% | EU、北米、アジア太平洋へ拡大 | 長期(4年以上) |
| プラスチック用途における使用拡大 | +1.5% | アジア太平洋、北米、グローバル | 中期(2〜4年) |
| 建設セクターの拡大 | +0.9% | 北米、EU、アジア太平洋新興国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
衛生的な食品グレード包装需要の急増
消費者は今や有害な微生物を積極的に抑制する包装を求めており、抗菌添加剤市場は食品への直接接触が認定された銀、酸化亜鉛、天然バクテリオシンシステムを供給するよう求められています。2024年にFDAのガイダンスが更新され、新規活性成分の認可手続きが簡素化されたことで、サプライヤーは賞味期限を30〜50%延長しながら食品廃棄物を削減する徐放性薬剤の組み込みを促進されています[1]。クリーンラベルのトレンドが植物由来保存料へのシフトを後押しし、ブランドオーナーはQRコードトレーサビリティを採用して小売現場での抗菌性能を証明しています。こうした動向は安全性と持続可能性を相互に関連づけ、次世代アクティブ包装へのグローバル需要を牽引しています。
ヘルスケア・製薬工場における感染管理規範の厳格化
医療関連感染症は米国において年間USD 46億のコストをもたらしており、抗菌表面への病院の注力を強めています。2024年に整備されたFDAの迅速審査経路により、コーティングデバイスの承認リードタイムが40%短縮され、酸化銅ナノ粒子カテーテルや銀パリレン外科用器具が迅速に市場投入されています。製薬クリーンルームも同様に、無菌製造を維持するために抗菌壁パネル、床材、HVACコーティングを規定しており、こうした添加剤をオプション機能から不可欠なインフラへと位置づけています。
リサイクルプラスチックに使用される抗菌マスターバッチの急増
循環経済目標を追求する食品ブランドは、コンパウンディング工程において精密な抗菌量を注入するマスターバッチソリューションに依存し、リサイクル含有量の増加に伴う衛生性を維持しています。EUおよび米国の食品接触規則への適合が普及を加速させる一方、製造業者は取り扱いの安全性向上と規格外スクラップの削減というメリットを享受しています[2]。小売業者がリサイクルされながらも衛生的な包装ラインを公表するにつれ、抗菌添加剤市場はrPETトレーおよびHDPEクロージャーにおける機会領域を拡大しています。
プラスチック用途における使用拡大
プラスチックはベースの機械的特性を変えることなく多様な活性成分を受け入れるため、抗菌化学物質にとって不可欠なビークルであり続けています。銀イオン、ピリチオン亜鉛、および新たな金属フリー薬剤は押出成形時に均一に分散し、民生用電子機器筐体、自動車内装材、医療用ディスポーザブル製品に持続的な微生物防御機能を付与します。REACHおよびRoHS規制への適合は低毒性システムへのイノベーションを促進し、環境要件が進化するなかでもプラスチックを安定した中核セグメントとして確立しています。
制約インパクト分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 特定添加剤の毒性 | -1.4% | EU、北米、グローバル | 短期(2年以内) |
| 原材料価格の変動 | -0.8% | グローバル、特に銀・銅のサプライチェーン | 中期(2〜4年) |
| 高い生産コスト | -1.1% | 価格感応度の高いアジア太平洋および新興地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
抗菌添加剤の毒性
厳格なEU殺生物性製品規則(BPR)は現在、市場参入前に広範なリスクドシエを要求しており、トリクロサンおよびその他のレガシー殺生物剤は集中的な審査下に置かれています[3]。米国当局は内分泌かく乱作用およびマイクロバイオームへの影響を検討しており、製剤業者は生分解性ポリマーおよび精油系活性成分へのシフトを促されています。銀ナノ粒子の水生環境への蓄積に対する懸念から、生態系への悪影響を防ぎながら有効性を維持するために、ターゲットデリバリーおよびより低い投与量閾値の研究が推進されています。
原材料価格の変動
2024年中に銀価格は25〜30%変動し、主要な無機システムへのコスト圧力が高まりました。製造業者はマルチメタルブレンド、リサイクルプログラム、および価格変動がより安定した酸化銅・亜鉛系化学物質の拡大によりリスクをヘッジしています。有機物の採用拡大も貴金属価格変動へのエクスポージャーを緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
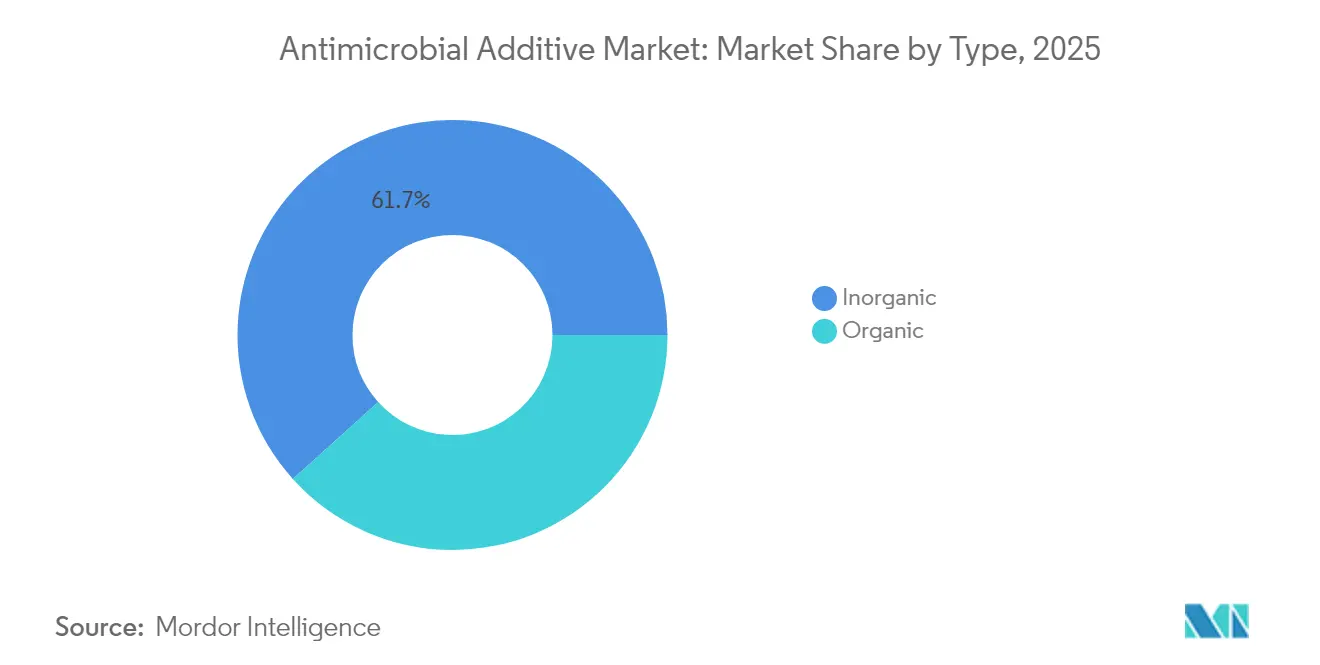
無機優位性が有機の台頭により試練を迎える無機製剤は2025年の抗菌添加剤市場シェアの61.68%を占め、抗菌添加剤市場全体の相当規模を占めるとともに、銀の広域スペクトル有効性に対する長年の評価を裏付けています。銀ナノ粒子は複数の酸化的メカニズムにより細菌膜を破壊し、MRSAおよびカルバペネム耐性菌株に対して急速な耐性を誘発することなく信頼性の高い殺菌率を提供します。酸化銅とピリチオン亜鉛は、銀の使用が価格感度により制限される建設用塗料や船舶用コーティングに特に費用対効果の高い代替品を提供します。
有機システムは現時点では収益規模が小さいものの、CAGR 9.62%で拡大しており、抗菌添加剤市場を着実に再形成しています。タイム、オレガノ、シナモンなどの精油は生分解性と組み合わさった強力な抗菌活性を示し、規制当局およびエコ意識の高い購買者にアピールしています。乳酸菌由来のバクテリオシンは有益な菌叢を温存する狭域スペクトル有効性を提供し、医療・食品用途において評価される特性です。キトサン由来ポリマーはフィルム形成特性と天然抗菌作用を備え、創傷被覆材や持続可能な包装への使用を拡大しています。
こうした動向は、無機化学物質が2031年まで抗菌添加剤市場を支え続けるものの、性能の同等性が向上し低毒性アプローチへの規制的インセンティブが高まるにつれて、有機代替品が漸進的なシェアを獲得する見通しであることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入後に利用可能
担体材料別:
テキスタイルイノベーションによるプラスチックリーダーシップへの挑戦プラスチックは2025年の抗菌添加剤市場規模の42.15%を維持しており、押出成形、射出成形、ブロー成形ラインにわたる定着した変換インフラを反映しています。イオンまたは植物由来活性成分をポリマーマトリックスに分散させやすいことで、製品ライフサイクル全体にわたって一貫した抗菌効力が確保されます。建設資材メーカーはこれらの特性を活用して高湿度環境でのカビの発生を抑制し、電子機器ブランドは悪臭の原因となる細菌に耐性を持つ衛生的な筐体を訴求しています。
しかしテキスタイルおよび繊維はCAGR 10.44%で最も急速な成長を見せており、持続的な抗菌保護を繊維段階で組み込むことを求めるファッションブランド、ヘルスケアプロバイダー、ホスピタリティチェーンの需要を反映しています。銀イオン、第四級アンモニウム化合物、およびますます植物由来のエキストラクトがポリエステルやポリアミドに直接紡ぎ込まれ、繰り返し洗濯後も有効性を維持しています。スポーツウェアブランドは臭気制御効果を訴求し、病院は交差汚染を低減するために抗菌カーテンおよびユニフォームを採用しています。快適性と持続可能性が同等の優先事項となるなか、研究開発は手触りと通気性を維持する低溶出製剤に重点を置いています。
総じてこれらのトレンドは、プラスチックが製造上の汎用性により体積ベースで優位を保ちつつも、抗菌添加剤市場が機能性と循環経済の要請を両立させる素材へと徐々に再均衡しつつあることを示しています。
エンドユーザー産業別:
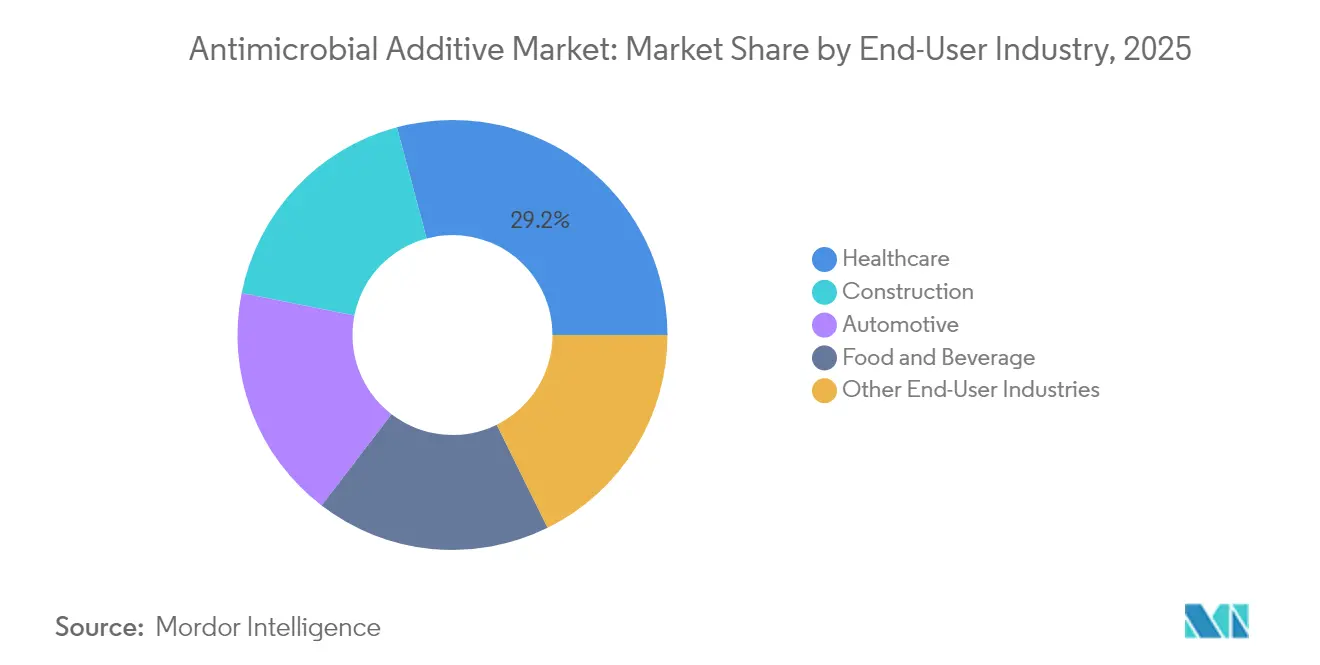
ヘルスケアが全用途にわたるイノベーションを牽引ヘルスケアは2025年の抗菌添加剤市場において29.16%のシェア維持しており、CAGR 10.98%で拡大しています。これは、米国の患者20人に1人が毎年罹患する医療関連感染症を抑制するための絶え間ない取り組みを反映しています。銀・パリレン複合材でコーティングされたカテーテルは、繰り返しの汚染サイクルにおいても99.9%の細菌低減効果を示し、酸化銅創傷被覆材は抗生物質への依存を低減しながら治癒を促進します。病院施設の計画担当者は、デバイスレベルのソリューションを補完する包括的な感染制御環境を構築するため、抗菌フローリング、HVACライニング、プライバシーカーテンの採用を積極的に仕様に盛り込んでいます。
隣接するセクターも抗菌保護を取り入れています。建設市場では、特に高湿度地域においてカビの発生を抑制し耐用年数を延ばすため、乾式壁、天井タイル、グラウトへの使用が拡大しています。自動車OEMは、車内衛生を向上させるため、エアベントプラスチックやステアリングホイル表面に抗菌添加剤を採用しています。食品・飲料包装では、活性抗菌フィルムを活用して生鮮品の賞味期限を最大50%延長し、廃棄物削減を通じたサステナビリティ目標とも合致しています。
こうした業界横断的な展開は、ヘルスケアが技術実証の場として機能し、その成功事例が主流の産業・消費者向け用途へと波及することで、抗菌添加剤市場のアドレサブルな領域を深化させていることを裏付けています。
注記: 全セグメントのセグメントシェアはレポート購入後に利用可能
地域分析
アジア太平洋地域の抗菌添加剤市場
アジア太平洋地域は2025年に世界収益の39.08%を占め、8.78%のCAGRで成長しており、抗菌添加剤市場の中核を担っている。中国における継続的な病院近代化、インドの医薬品製造の規模拡大、シンガポールのバクテリオファージ研究プログラムが相まって、先進的な感染制御材料への需要を牽引している。インドネシアおよびベトナムにおける建設ブームは、防カビ塗料やシーラントへのニーズをさらに高めている。BASFやDowなどの多国籍企業は、現地の規制上の細部に対応した処方を開発するために合弁事業を拡大する一方、地域の競合企業はコスト優位性を活かして中間層セグメントへの供給を強化している。
北米の抗菌添加剤市場
北米は、医療機器、食品包装、および先進ポリマーにおいて成熟しながらも収益性の高いエンドユーザ基盤を有している。食品接触材料向け抗菌添加剤の承認を簡素化する米国食品医薬品局(FDA)の最新ガイダンスがパイプラインの動きを促進する一方、医療調達予算は実績ある広域スペクトルコーティングを優先している。サーキュラーエコノミー目標が、特に接触感度の高い用途向けリサイクルプラスチックにおける抗菌マスターバッチの使用を加速させている。
欧州の抗菌添加剤市場
欧州は厳格な殺生物剤規制を維持しており、これが市場参入障壁を高める一方で、よりグリーンな化学物質に関するR&Dを促進している。建設業者は、エネルギー効率の高い建築物におけるカビ管理基準を満たすために、抗菌性乾式壁および屋根用メンブレンを採用している。消費者の嗜好は天然かつ生分解性のソリューションへと傾いており、サプライヤーはマーケティングにおいて透明性とエコラベルを強調するよう促されている。
南米およびMEAの抗菌添加剤市場
南米および中東・アフリカは、絶対的な金額規模では小さいものの、成長する機会を提供している。ブラジルの流通業者はコーティングよび潤滑剤向けの殺生物剤ポートフォリオを拡充しており、湾岸諸国は感染制御義務に沿った病院投資を推進している。これらの地域における規制の成熟化により、国際的なベストプラクティスが抗菌調達基準を段階的に形成しつつある。
バリューチェーン分析
抗菌添加剤のバリューチェーンは、銀、銅、亜鉛化合物、および有機系のバイオベース原料(例えば精油由来の有効成分やバイオポリマー)を含む上流の原料・有効成分から始まる。添加剤の製剤メーカーは、これらの有効成分を粉末、液体濃縮物、抗菌マスターバッチに変換する。その後、添加剤は基材製造時に(ポリマーペレット、繊維、樹脂への配合として)組み込まれるか、完成部品への表面コーティングとして塗布され、コンバーターやOEMがヘルスケア、食品包装、建築製品、自動車内装、消費者向けプラスチックなど各用途向けの最終製品を生産する。
中流工程では、分散、投与量管理、および検証が重視される。ホストポリマーとの適合性と均一な分布が、透明性、機械的特性、成形性を損なわずに性能目標を達成できるかを左右するため、添加剤サプライヤーとコンパウンダーの間の連携が一般的である。試験と文書化も商業化のゲートとして機能し、性能に関する主張は、ISO 22196(プラスチックおよびその他の非多孔質表面における抗菌活性についてのJIS Z 2801の国際的な後継規格)などの標準化された試験プロトコルと、殺生物性有効物質に関する地域ごとの規制要件によって支えられることが一般的である。
競争環境
抗菌添加剤市場は中程度に断片化された状態を維持しています。BASF、Clariant、Avientは研究開発の深さとグローバルな製造拠点を統合することでリーディングポジションを占めています。技術差別化は金属フリーおよび生分解性ソリューションに集中しています。バイオテクノロジー参入企業は生成AIを活用して狭域スペクトル活性を持つ抗菌ペプチドを特定しています。こうした機動力のある挑戦者は重金属コストの変動性と規制上の精査を回避することを目指し、次の10年の成長に向けて新規化学物質を位置づけています。
アジア太平洋地域では競争激度が高まっており、国内企業が西側企業からライセンス供与を受けた銀ガラス技術を採用しながら価格競争を仕掛けています。これに対して既存大手は、地域の病原体プロファイルや規制コードに適応した製剤を開発するために共同研究開発ベンチャーを推進しています。全体として、知的財産の深さ、規制リテラシー、原材料の安定調達が抗菌添加剤市場の成熟に伴う序列を決定しています。
抗菌添加剤産業リーダー
-
Clariant
-
BASF
-
Avient Corporation
-
Milliken & Company
-
SANITIZED AG
- 注:主要企業の掲載順は順位を示すものではありません。
抗菌添加剤市場 このレポートでカバーされる企業
- Addmaster (U.K.) Limited
- Ampacet Corporation
- Arxada AG
- Avient Corporation
- Bactiblock
- BASF
- BioCote Limited
- Clariant
- Dow
- LG
- Microban International
- Milliken & Company
- Momentive
- Radical Materials Ltd.
- RTP Company
- SANITIZED AG
- Symphony Environmental Ltd.
市場機会と将来展望
抗菌機能が隣接する性能要求とともに統合されている2つの空白領域が注目される。すなわち、接触に敏感な用途において衛生保証を依然として必要とする循環型リサイクル含有プラスチックと、バリア性能と抗菌作用を組み合わせたアクティブパッケージング形態である。需要はまた、一部の従来型殺生物剤に対する監視強化と、処理済み物品における低溶出・低用量ソリューションへの移行に押され、従来の金属を超えて有効成分やデリバリーシステムの選択肢を拡大させている。
技術開発も、単純な添加剤配合量から、繊維およびコーティング構造における性能とコンプライアンス成果へと移行している。2026年の査読済み研究では、抗菌活性を持つ第四級化セルロースナノフィブリル紙コーティング、食品グレードの包装基材向けにバクテリオファージを担持した二重ポリマー電界紡糸ナノファイバーコーティング、PLAやセルロース上でZn2+を放出して抗菌機能を発揮するナノシリカ-水酸化亜鉛ハイドロゲルコーティングといった、接触活性型および放出制御型のコンセプトが取り上げられている。商業活動も同様に、プラスチックを超えて保存料や特殊流体分野へ用途境界を広げており、LANXESSは2026年4月にFuelcareと提携し、欧州全域で抗菌燃料保存ソリューションを流通させている。
最近の産業開発事情 抗菌添加剤市場
- 2026年4月:BASFはAgBiTechの買収を完了し(2026年3月31日発効)、生物学的防除ポートフォリオを拡大した。抗菌添加剤の取引ではないものの、これはBASFが生物由来かつ低毒性のソリューションへとより広くシフトしていることを補強し、専門化学品分野全体で顧客の選好とR&Dの重点に影響を与える可能性がある。
- 2025年3月:Avientは、JIS Z 2801およびASTM G21-15規格に基づいて試験された独自の抗菌配合を用いて、GLS熱可塑性エラストマー(TPE)ポートフォリオを拡大した。この拡大は、抗菌に関する主張が標準化された性能検証に依存する高頻度接触型エラストマー用途におけるAvientの地位を強化する。
- 2025年2月:Avientは、透明ポリカーボネートおよびプレキシガラス向けにCesa WithStand SX Low Haze抗菌添加剤を発売した。この製品は、リサイクル樹脂を使用しても光学的透明性を必要とする用途を対象としており、美観と衛生要件が両立するリサイクル含有プラスチックにおける抗菌機能の採用を後押しする。
抗菌添加剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における抗菌添加剤市場は、完成材料における微生物の増殖を抑制するために使用される添加剤およびマスターバッチを対象としており、プラスチック、コーティング、繊維、紙、および類似用途に販売される添加剤の価値を通じて需要を追跡しています。
対象外の範囲:本市場規模の算定には、材料に配合される添加剤ではなく完成品として販売される消毒液、表面洗浄剤、または単独の抗菌デバイスは含まれません。
セグメンテーション概要
- タイプ別
- 無機
- 有機
- 担体材料別
- プラスチック
- 塗料・コーティング
- パルプ・紙
- テキスタイル・繊維
- シリコーン・エラストマー
- その他の担体材料
- エンドユーザー産業別
- 建設
- ヘルスケア
- 自動車
- 食品・飲料
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、抗菌添加剤が実際に消費される場所の需要コンテキストを構築することから始まります。米国EPAおよびEU ECHAの化学物質リスト、関連化学カテゴリーのUN Comtrade貿易データ、インフレおよび産業生産に関する世界銀行・IMFのマクロシリーズ、プラスチック・コーティング・繊維活動に関する業界団体の発など、公開情報を参照しました。
コンテキストを実用的なモデルに変換するため、サプライヤーの年次報告書、投資家向けプレゼンテーション、製品技術データシートも精査し、典型的な配合量と性能主張を把握しました。企業財務データと特許データベースについては、製品パイプラインと価格主張の方向性を確認するため、一部有料サブスクリプションを利用しました。ここに記載されているソースは例示であり、データ収集、相互確認、および明確化のために他の多くの公開文書も参照しています。
一次インタビューおよびサーベイ
一次調査は、プラスチックやコーティングなど大量使用用途における添加剤の仕様決定と価格設定の実態を検証し、公開データセットから直接読み取れない前提条件を精査することに重点を置きました。製造、流通、および川下コンバーターの関係者と対話し、地域別の価格、規制、および採用パターンをモデルに一貫して反映できるよう、APAC、EMEA、アメリカ大陸を対象に議論を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | APAC:49% |
| 中位層:45% | 機能・ユニットリーダー:22% | EMEA:31% |
| 中小規模プレイヤー:21% | マネージャー:58% | アメリカ大陸:20% |
市場規模算定と予測
規模算定は、主要な担体材料およびエンドユーズ産業の生産・貿易シグナルを用いて需要プールを再構築し、抗菌添加剤の浸透率と典型的な配合量でフィルタリングするトップダウンアプローチで構築されました。合計値を算出した後、重複する用途での過剰計上を調整するため、サプライヤーおよびチャネルとの対話から得た平均販売価格(ASP)と数量のサンプルチェックを含む選択的なボトムアップ検証で裏付けを取りました。
主要インプットには、プラスチックおよびコーティングの生産動向、包装・建設活動、ヘルスケアおよび衛生主導の使用シグナル、地域別の抗菌性能主張の採用状況、ならびに化学品および担体フォーマット別の観察された価格帯が含まれます。ASPは単一の固定値として扱わず、地域別および用途適合性別に段階的に設定し、期間の混在を避けるため一貫した年平均為替レートを用いて換算しました。予測にあたっては、需要ドライバーと価格変動の範囲を業界関係者と検討するシナリオ分析を実施しました。国別カバレッジが薄い地域については、地域のエンドユーズ生産量に連動したプロキシ指標を使用しました。
データ検証と更新サイクル
最終数値が実際の市場シグナルと整合するよう、複数の時点でチェックを実施しました。モデルアウトプットは、エンドユーズ生産指数、貿易動向、添加剤価格の観察可能な変化などの独立した指標と比較し、大きな乖離は内部承認前に調査しました。
外れ値が現れた場合は、変化が規制、代替、または短期的な在庫調整によるものかを確認するため、回答者に再連絡しました。レポートは年次で更新され、需要または価格に影響を与える重大な事象が発生した場合は中間更新を行います。リリース前には、最新の公開データと確認済みの前提条件が反映されていることを確認する最終チェックを実施します。
Mordor Intelligenceの抗菌添加剤市場規模と他の公表推計値との比較
抗菌添加剤の公表値がししば一致しないのは、アナリストが異なる基準年、為替換算のタイミング、および価格ロジックを選択しており、これらの選択が最終合計に乗算されるASPと数量を直接変動させるためです。
本調査では、更新頻度と年間平均為替レートおよびアプリケーションレベルのASP段階の適用方法が、古い価格ポイントと現在の需要シグナルの混在を低減する実務的な要素であり、これがMordor Intelligenceの数値が異なる結果となる理由でもあります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.51 ビリオン 米ドル(2026年) | |
| 業界出版社A | 6.80 ビリオン 米ドル(2024年) | より早い基準年と高い成長曲線を使用しており、対象範囲が広範なポリマー需要に傾いているように見受けられ、添加剤価値と処理材料価値を明確に分離していないため、ASPを適用した際に合計が膨らむ可能性があります。 |
| 市場出版社B | 3.80 ビリオン 米ドル(2024年) | より長期の予測ウィンドウと低い初期ASP設定を使用しており、特定のエンドユーズにおけるカテゴリー境界が狭く見受けられるため、採用が拡大している場合でも計上される需要が減少する可能性があります。 |
表中の乖離は主に、価格のタイミング、バリューチェーンのどの部分を計上するか、および採用・配合量の前提条件がエンドユーズ生産の実態と照合されているかどうかに起因しています。インプットを定義された需要プールに追跡可能な形で維持し、新しいデータがリリースされた際に主要な前提条件を再確認することで、推計値は実務的な計画において再現・説明しやすい状態を保っています。
レポートで回答されている主要な質問
抗菌添加剤市場の現在の規模は?
抗菌添加剤市場は2026年にUSD 55億1,000万規模にあり、CAGR 6.20%に基づき2031年までにUSD 74億5,000万に達する見込みです。
どのエンドユース セグメントが消費をリードしていますか?
ヘルスケアが2025年に29.16%のシェアでリードしており、病院と機器メーカーが抗菌コーティングを組み込むにつれてCAGR 10.98%で最も急速な成長を続けています。
どの地域が最も高い成長ポテンシャルを示していますか?
アジア太平洋地域はヘルスケアインフラの整備と産業化を背景に、39.08%という最大のシェアとCAGR 8.78%という最も速い拡大速度を兼ね備えています。
原材料価格の変動は戦略にどのような影響を与えていますか?
銀および銅の価格変動により、サプライヤーは亜鉛系および植物由来の化学物質への多様化を進めると同時に、マージン安定化のためのリサイクルループへの投資を行っています。