
バイオサイド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
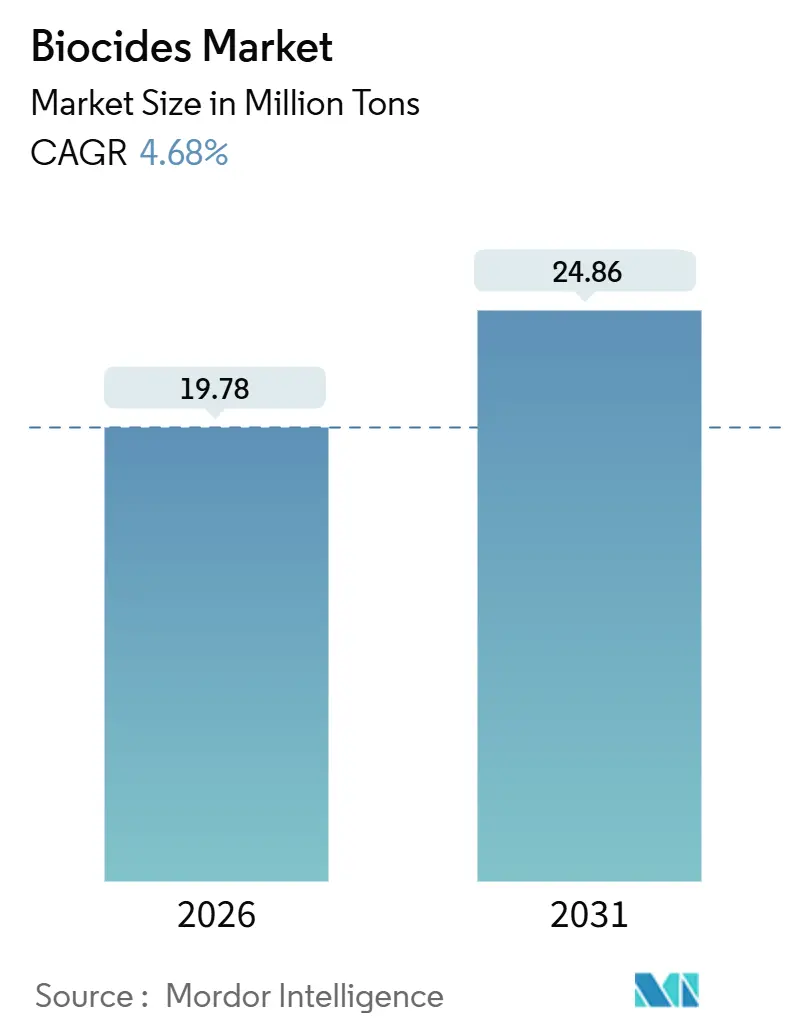
| 市場取引高 (2026) | 19.78 百万トン |
| 市場取引高 (2031) | 24.86 百万トン |
| 成長率 (2026 - 2031) | 4.68 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオサイド市場分析
バイオサイド市場規模は2026年に1,978万トンと推定され、予測期間(2026年~2031年)にCAGR 4.68%で成長し、2031年までに2,486万トンに達する見込みです。この成長は、環境規制の強化、水・衛生分野への投資拡大、製造業・医療・建築環境における衛生プロトコルのパンデミック後の標準化を反映しています。ハロゲン化合物は規制上の精査を受けながらも需要の中核を担い続けており、酸化性化学品は公益事業者がコンプライアンス達成の最も経済的な手段と見なすことからシェアを拡大しています。木材保存は北米およびアジア太平洋における建設活動を背景に、最大の個別用途であり続けています。地域別では、政府が大規模水プロジェクトに資金を投じ、地域産業が輸出市場の規制に合わせて工場衛生基準を引き上げるアジア太平洋が成長をリードしています。
主要レポートのポイント
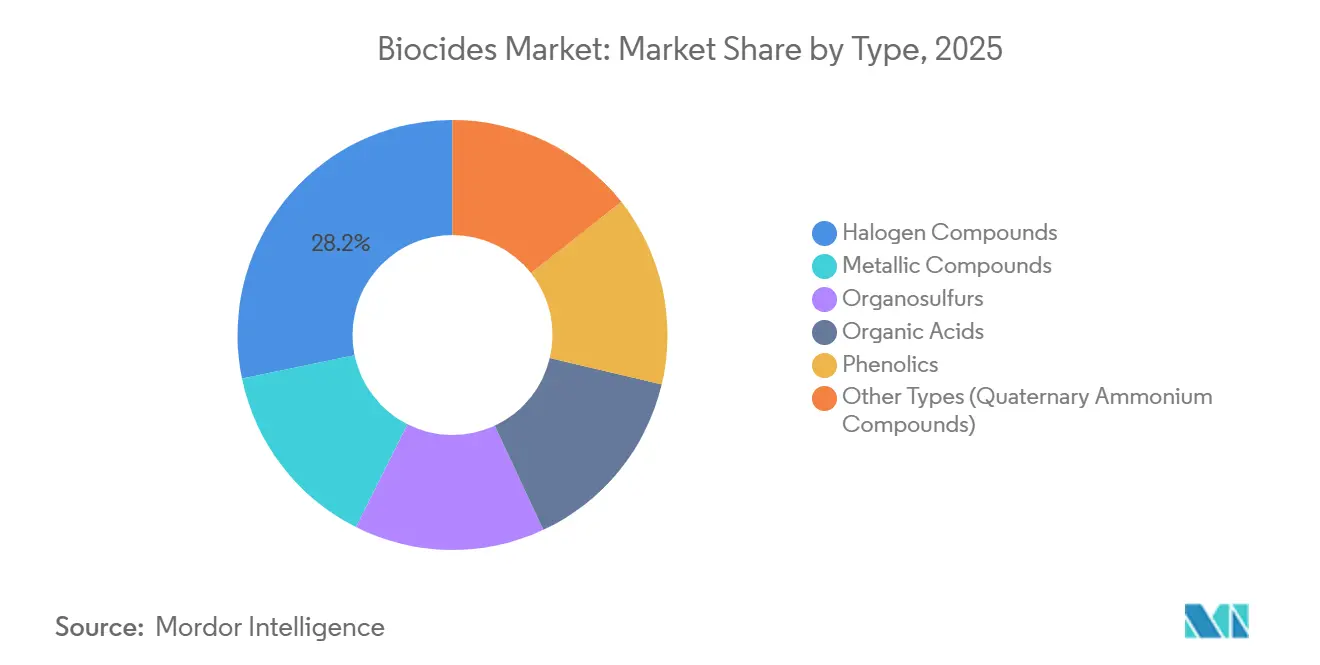
- タイプ別では、ハロゲン化合物が2025年の体積において28.23%のシェアを占め、2031年にかけてCAGR 5.86%で拡大する見込みです。
- 用途別では、木材保存が2025年の需要の32.12%を占め、予測期間を通じてCAGR 4.82%で拡大しています。
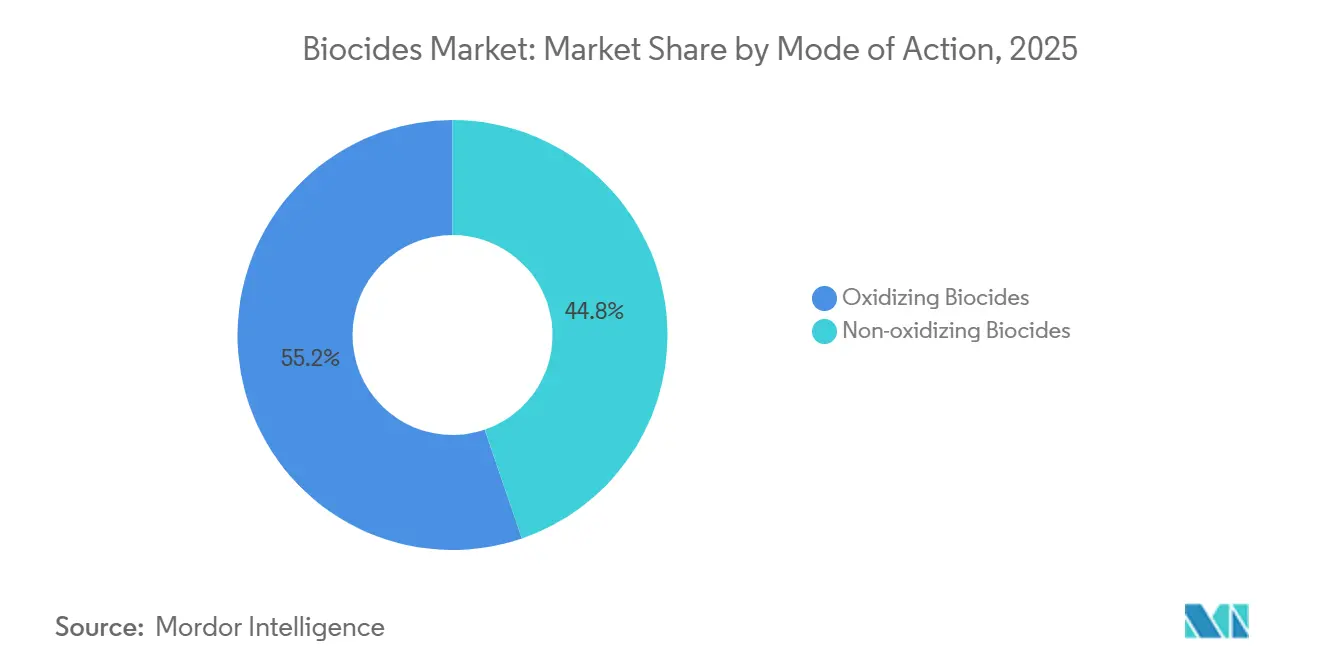
- 作用機序別では、酸化性バイオサイドが2025年の体積の55.23%を占め、2031年にかけてCAGR 5.41%で成長する見込みです。
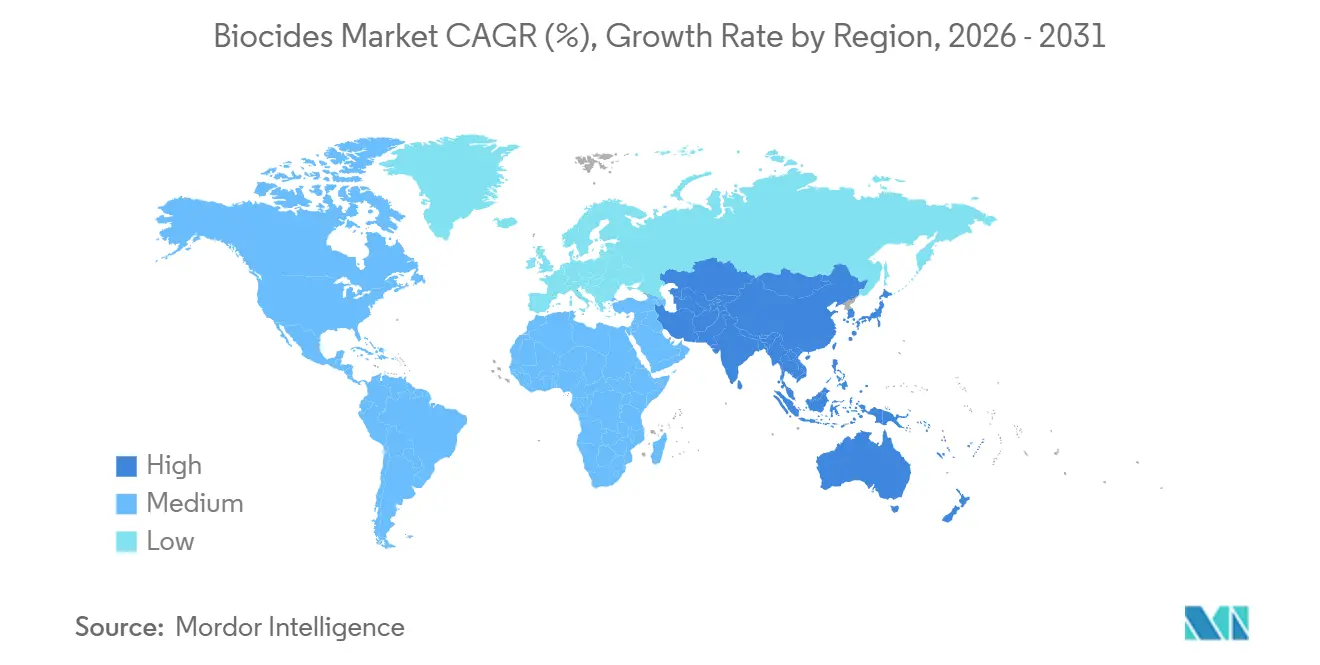
- 地域別では、アジア太平洋が2025年の体積の35.32%を占め、2031年にかけて最速のCAGR 5.22%を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
バイオサイド市場のドライバー影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な水処理需要の増加 | +1.2% | アジア太平洋、中東、世界的波及 | 長期(4年以上) |
| 食品・飲料産業からの需要拡大 | +0.9% | 北米、EU、拡大するアジア太平洋ハブ | 中期(2~4年) |
| 健康・衛生意識の高まり | +0.7% | 世界全体 | 短期(2年以内) |
| 塗料・コーティング産業における需要増加 | +0.6% | 欧州、北米 | 中期(2~4年) |
| より安全な代替品に対する規制上の支援 | +0.5% | EU、北米、上流アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な水処理需要の増加
地方自治体および産業用処理施設は、塩素二酸化物や次亜塩素酸ナトリウムなどの酸化性化学品の最大の需要先であり続けています。これらの薬剤は処理1リットル当たりの最低コストで信頼性の高い微生物制御を実現するためです。2024年に改訂された米国第3段階消毒剤規則はトリハロメタンの許容値を引き下げ、公益事業者が従来の塩素処理に過酢酸または紫外線酸化を組み合わせることを促しました[1]米国環境保護庁、「第3段階消毒剤および消毒副産物規則」、epa.gov。中国の沿岸産業冷却水に対するゼロ排出義務は、塩分濃度と化学的酸素要求量を制限するイソチアゾリノン系非酸化性プログラムへの移行を事業者に促しています[2]中国生態環境部、「ゼロ排出冷却水基準」、mee.gov.cn。中東全域では、急速な海水淡水化の拡大により、膜のバイオファウリングを最小化し塩水中の残留塩素を低減するモノクロラミンシステムが普及しています。インドのガンジス川浄化国家ミッションは、新設廃水処理施設向けに紫外線・過酢酸ハイブリッドに資金を提供しており、バイオサイドを単独の処理ステップではなく二次バリアとして組み込んでいます。これらの動向が相まって、高効率・低用量酸化剤の対応可能な市場を拡大し、2031年までのバイオサイド市場の軌道を支えています。
食品・飲料産業からの需要拡大
衛生管理担当者は、米国と欧州連合の間で大きく異なる残留限度値の複雑な規制に直面しており、汎用塩素リンスからプレミアムな過酢酸または第四級アンモニウムブレンドへの移行が加速しています。2025年に発行されたFDAガイダンスは、飲料水によるリンスなしで生鮮カット野菜に80 ppmの過酢酸を使用することを認め、ライン当たり推定15%の節水を実現し、加工業者が単一ステッププロトコルへの標準化を進めるよう促しています。オランダの酪農協同組合は、第四級フォームへの切り替え後にクリーン・イン・プレースサイクルが25%短縮されたと報告しており、これはスループットの向上と蒸気使用量の削減につながっています。一方、飲料工場は無菌充填機においてpH 3~7の酸性製品ラインでも有効な広域スペクトルバイオサイドで酵母やカビと戦っており、BASF Preventolの成功にそれが表れています。クリーンラベルに対する小売圧力により、配合業者はソルビン酸やナタマイシンの実験を促していますが、より高い投与量と厳しい適用条件が消費者訴求の一部を相殺しています。正味の効果として、活性キログラム当たりの平均販売価格が上昇し、バイオサイド市場においてより高コストのニッチへ体積がシフトしても収益を支えています。
健康・衛生意識の高まり
病院、ホテル、公共交通機関は2020年以降に高頻度の消毒サイクルを制度化しており、パンデミック前の慣行に戻る動きは見られません。2024年、米国疾病予防管理センターは病室の最終ターンアラウンドに過酸化水素蒸気を推奨し、200床以上の米国急性期病院の68%がすでに設備を導入しています。欧州のホスピタリティチェーンは第四級アンモニウムスプレーによる日常的な表面処理を契約しており、この転換によりEcolab は2024年に当セグメントの売上が34%増加しました。アジアの交通機関当局は長期持続型抗菌コーティングを付着させる静電スプレーを採用しており、処理された鉄道表面の微生物数は最大90日間にわたり未処理対照と比較して99.9%低い水準を維持しています。即時殺菌のための速効性酸化剤と残留保護を提供するポリマー結合型第四級化合物の間で市場差別化が生まれています。小売用消毒ウェットティッシュは依然として高い需要を維持していますが、プライベートブランドの浸透率上昇がブランド品のマージンを圧迫し始めています。全体として、このドライバーは予測CAGRに0.7パーセントポイントを加算しますが、機関購入者が緊急備蓄から定期補充へと移行するにつれ、2027年以降は緩和する見込みです。
塗料・コーティング産業における需要増加
グリーンビルディング制度は抗菌性内装塗料にポイントを付与するようになり、かつては病院専用の仕様であったものが主流の商業用、さらには住宅用建設にまで広がっています。LEED v5は、塗料がEPA登録バイオサイドを含み揮発性有機化合物(VOC)上限を満たす場合にクレジットを付与しており、この組み合わせは現在、銀イオンまたはジンクピリチオンシステムで達成可能です。銀イオン添加剤は2025年の抗菌コーティング売上の18%を占めており、主にイオンが最長5年間にわたって表面への細菌定着を阻害するためです。ジンクピリチオンは船舶用防汚塗料の定番であり続けていますが、欧州の規制当局がその水生毒性を審査しており、より低い残留性で性能目標を達成する銅ブレンドの研究が促進されています。アジア太平洋では、インドの低価格住宅推進策が湿潤気候でのカビ抑制のための抗菌壁面コーティングを求めており、プレミアム添加剤の対応可能市場を拡大しています。標準塗料に対して25~40%の価格プレミアムが一般的であり、バイオサイド市場において体積が控えめであっても堅調な価値成長を確保しています。
バイオサイド市場の抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオサイドに関連する環境問題と健康被害 | -0.8% | EU、北米、他地域でも関心が高まる | 長期(4年以上) |
| 原材料価格の変動 | -0.5% | 欧州、アジア、世界的波及効果 | 短期(2年以内) |
| 高い研究開発コスト | -0.8% | アジア太平洋、南米、中東・アフリカ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
バイオサイドに関連する環境問題と健康被害
規制当局は環境・毒性学的精査を強化しており、承認パイプラインの長期化や特定の活性物質の全面禁止につながっています。欧州化学品庁は2024年にブロノポールとグルタルアルデヒドを候補リストに追加し、より安全な選択肢が存在する場合には代替評価の実施をユーザーに義務付けました。米国EPAの内分泌かく乱スクリーニングは2025年にトリクロサンとトリクロカルバンを指摘し、消費財メーカーが両物質を段階的に廃止し、18か月以内にパーソナルケア製品での使用量を62%削減することを促しました。EU産業排水中のイソチアゾリノンに対する水生毒性上限は現在0.1 µg L-1に設定されており、工場はクローズドループ処理へのアップグレードまたは廃水賦課金の支払いを余儀なくされています。カプセル化技術は環境への放出を抑制するのに役立ちますが、生産コストを15~20%引き上げ、汎用品ラインのマージンを圧迫しています。全体として、規制強化は予測CAGRから0.8パーセントポイントを差し引き、ポートフォリオ刷新で遅れをとるサプライヤーのコンプライアンスリスクを高めています。
原材料価格の変動
バイオサイドの経済性は、クロルアルカリおよび石油化学フィードストックの変動に左右され続けています。欧州の次亜塩素酸ナトリウム価格は、天然ガスコストがEUR 120/MWhに急騰した2025年初頭に42%上昇し、複数の配合業者が不可抗力条項を発動しました。アジアにおけるプロピレンの価格変動は2024年にイソチアゾリノンのコストを28%押し上げ、小規模サプライヤーはヘッジできませんでした。トウモロコシ発酵乳酸などのバイオベース経路は部分的な緩衝を提供しますが、これらの選択肢は活性キログラム当たりで依然として50~80%高い価格を要求し、スケールの制限に直面しています。その結果、特に産業用水処理と木材保存において価格感応度の高い需要が一時的ながら意味のある侵食を受け、バイオサイド市場の短期成長から0.5パーセントポイントが削減されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
バイオサイド市場セグメント分析
タイプ別:
ハロゲンの優位性が体積成長を支えるハロゲン化合物は2025年の世界体積の28.23%を占め、バイオサイド市場シェアにおいて最も広く使用される化学品としての地位を裏付けています。このサブセグメントは2031年にかけてCAGR 5.86%で成長すると予測されており、公益事業者および産業ユーザーが既に理解しスケールで調達できる塩素・臭素系システムに依存することから、より広いバイオサイド市場を上回るペースで成長しています。塩素は飲料水プログラムの中核であり続けており、事業者はpH制御と改善された接触時間プロトコルによって消毒副産物の厳格な制限を満たすことができ、化学品の全面的な切り替えは不要です。臭素は高pH環境での高い有効性から、ブローダウンを最小化しなければならないゼロ液体排出冷却塔に好まれる選択肢となっています。銅系保存剤と銀イオン抗菌剤を中心とする金属化合物は、ニッチながら高付加価値のニーズを満たしています。一方、フェノール類は特有の臭気と表面汚染を回避する第四級アンモニウムおよびペルオキシドシステムにシェアを奪われ続けています。欧州連合におけるイソチアゾリノンの規制審査は有機硫黄化合物に圧力をかけていますが、有機酸などの代替ニッチは、完全なバイオサイド登録が免除されるクリーンラベル抗菌剤に対する食品産業の需要から恩恵を受けています。
ハロゲンはまた、統合されたサプライチェーンからも強みを得ており、Dowのようなサプライヤーはフィードストックの変動に対してマージンをヘッジする自社クロルアルカリ資産を運営しています。オンサイト二酸化塩素発生装置の設置拡大は、ライフサイクルコストと輸送リスクをさらに低減し、既存ベンダーの顧客維持を固定化しています。しかし、ハロゲン体積は長期的な上限に直面しており、地方自治体の公益事業者が化学薬品投与量を削減するために紫外線または高度酸化を組み込んだ多重バリア処理に投資しています。ハロゲン製品をバイオベースまたはカプセル化代替品で補完するサプライヤーは、バイオサイド市場が2030年代にコスト主導と規制主導の両方の変化を吸収する中で収益を守ることができるでしょう。


用途別:
木材保存がリード、水処理が多様化木材保存は2025年の用途体積の32.12%を占め、北米における持続的な住宅着工件数とアジア太平洋におけるインフラ拡大を背景に、バイオサイド市場シェアの最大の単一セグメントとなっています。このセグメントは2031年にかけてCAGR 4.82%で成長すると予測されており、極端な海洋暴露を対象とした米国木材保護協会の新しいUC5C分類が二重バイオサイドシステムを義務付けることで支えられています。現代の銅アゾールブレンドはカリフォルニア州提案65号の下でより低い人体毒性閾値を満たしながら、海洋杭や電柱の耐用年数を延長しています。市場価値はまた、未処理木材に対して最大20%の処理木材価格プレミアムからも恩恵を受けています。
水処理は2番目に大きく、最も多様化した用途であり続けています。地方自治体の塩素処理プログラムは引き続き酸化剤に依存していますが、産業事業者はクローズドループシステムのバイオフィルム抑制のために一次処理を非酸化性薬剤で補完するようになっています。バラスト水プログラムは国際海事機関D-2基準を満たすために紫外線と残留バイオサイドを統合しており、ハイブリッドソリューションの専門ニッチを創出しています。飲料・乳製品工場の食品グレード水はノーリンス衛生処理に過酢酸を使用することが増えており、高純度グレードへの需要を加速しています。これらの進化する要件は特殊配合への需要を促進し、バイオサイド市場においてトン数よりも速く収益を拡大しています。
作用機序別:
酸化剤がコスト優位性を維持酸化性バイオサイドは2025年の体積の55.23%を占め、即時の微生物殺菌と活性キログラム当たりの魅力的なコストの両方を提供しており、この組み合わせがバイオサイド市場規模の計算においてその地位を固定化しています。2031年にかけてCAGR 5.41%での成長予測は、規制されたトリハロメタンを最小化しながら既存インフラとの互換性を維持する二酸化塩素の米国大規模公益事業者での採用加速を反映しています。過酢酸は無害な副産物に分解されるため食品・廃水用途で二桁成長を享受しており、コストのかかる脱塩素ステップを不要にしています。過酸化水素・銀ブレンドは、米国薬局方の厳格な純度規格を満たさなければならない医薬品水システムでシェアを拡大し続けています。
非酸化性バイオサイドは比較的緩やかな成長ですが、酸化剤が急速にオフガスするか材料を損傷するクローズドループ冷却、油田注入、長期保存において不可欠であり続けています。イソチアゾリノンの使用は欧州の規制強化にもかかわらず継続しており、高有機物水中のサブppm投与量でその有効性に匹敵する代替品がほとんどないためです。デュアルチェーン第四級アンモニウム化合物は、エンベロープウイルスに対する残留活性から医療現場の表面消毒を支配しています。グルタルアルデヒドの使用は、病院がオルトフタルアルデヒドまたは過酢酸システムに移行して作業者の暴露を低減するにつれて横ばいになっています。サプライヤーはますます、速効性酸化剤が一次殺菌を行い、その後に非酸化剤が再コロニー形成に対する残留保護を維持するハイブリッドパッケージを市場に投入しており、この戦略はより広いバイオサイド市場における精密投与トレンドと一致しています。
地域分析
アジア太平洋バイオサイド市場
アジア太平洋地域は2025年の数量の35.32%を占め、2031年にかけて最も速い5.22%のCAGRを記録しており、活発なインフラ投資と厳格化する水質規制を反映している。中国のゼロ排出冷却水義務化により、石油化学・金属プラントは閉回路システムへの移行を余儀なくされ、微生物誘発腐食を制御するための継続的なバイオサイド投与が必要となっている。農村部への普遍的な水道接続を目標とするインドのジャル・ジーヴァン・ミッションは、簡易物流のために次亜塩素酸ナトリウム粉末に依存する数百万台の小型投与ステーションを展開している。日本はタワーループにおけるレジオネラ菌モニタリングを強化し、高密度居住建物においてシステムを排水せずに使用できる非酸化型ソリューションへの国内需要を押しげた。東南アジアの製造拠点は輸出認証取得のためにEPAまたはEU準拠のバイオサイドを要求しており、これを受けてBASFは地域供給のために南京で年間40,000トンの生産能力を増強した。
北米および欧州バイオサイド市場
北米と欧州を合わせると世界消費量の半分を占めるが、市場が成熟しており、規制上の制約が数量拡大ではなく処方の見直しを促しているため、北米バイオサイド業界の成長は緩やかにとどまっている。米国は2024年にセーファーチョイス基準を強化し、18種類の有効成分を禁止または制限したことで、サプライヤーはより高価格だが使用量の少ないバイオベース代替品へのシフトを余儀なくされている。カナダでは花粉媒介者の安全性に関する再評価プログラムにより、一般的に使用されている複数の有効成分の更新が遅延しており、供給の不確実性が高まている。欧州の一元的なユニオン認可プロセスは現在、承認に3年を要するまでに長期化しており、強固な規制チームを持つ多国籍企業に有利な状況となっている。域内の需要は、自動車用コーティング、医薬品、および都市用水を主な用途として、ドイツ、英国、フランスに集中している。
南米および中東・アフリカバイオサド市場
南米および中東・アフリカでは、政府が水・エネルギーインフラを拡充するにつれて需要が大幅に増加している。ブラジルは飲料水における塩素の代替として二酸化塩素および過酢酸を認可し、オンサイト生成設備への道を開いた。アルゼンチンの産業界は厳格化する排出規制に対応するため冷却システムを改良しており、非酸化型パッケージの販売を支えている。サウジアラビアのビジョン2030における海水淡水化建設計画では、膜バイオファウリングを抑制するためにモノクロラミンの使用が求められており、酸化剤メーカーにとって重要な新たな需要先となっている。ナイジェリアとエジプトはWHO準拠の塩素処理設備に対するアフリカ開発銀行の助成金を確保しており、サハラ以南の数量における将来的な上昇余地を示している。

規制環境
規制は市場の門番として機能し、水処理、衛生、コーティング、防腐用途で使用される殺生物剤の製品ポートフォリオと市場投入までの時間の両方を形成している。欧州連合では、殺生物性製品規則(BPR、規則(EU)No 528/2012)が、EU認可を通じた集中的な製品ファミリーへのアクセスを引き続き推進している。複数の2026年実施法により、過酸化水素系ファミリー(例:Arkema FranceおよびGEA Farm Technologies)と、同じ枠組みの下でのEcolab Deutschland GmbH(Ecolab Glut Family)への承認が付与されている。ECHAはまた、既存の有効物質レビュー計画への継続的な圧力を示唆しており、一部のレビュー対象組み合わせについて2026年8月26日の撤回期限が設定されるなど、既存の有効成分を維持する供給業者にとってコンプライアンス業務の負荷が増大している。
米国では、FIFRAおよびEPAの抗菌剤・殺虫剤登録プロセスの下での監督により、登録後の変更管理が引き続き注目されている。2026年1月、EPAはドラフトの農薬登録通知(PRN 2026-NEW)を通じてドラフトガイダンスを発表し、通知、非通知、および軽微な製剤変更に関する経路を更新した。その目的は、登録者にとって定期的なラベルおよび製剤の維持管理を簡素化しつつ、より影響の大きい変更についてはより強力な審査の対象とすることである。両地域を通じて、購買者は規制の専門知識、データパッケージ、製品スチュワードシップをますます重視するようになっており、特に露出量や残留物制約が異なる複数の最終用途セグメントに供給する供給業者にとってその傾向が強い。
バリューチェーン分析
殺生物剤のバリューチェーンは、石油化学およびクロルアルカリ系(酸化剤や主要前駆体用)ならびに特殊有機合成経路(イソチアゾリノンやアルデヒドなどの非酸化性有効成分用)から調達される上流の原料と中間体から始まる。これらの原料は有効物質の生産と、技術用および即使用製品への製剤化に流れ、その後、地域拠点を通じたパッケージングと流通が行われ、自治体・産業用水処理、塗料・コーティング製剤業者、木材処理事業、食品・飲料衛生プログラム、施設衛生購買者に供給される。多くの濃縮品が危険物であるため、専用の保管、取り扱い、輸送により コストが増加し、需要急増時の対応力を制限する可能性がある。
規制上の申請書類と更新は、誰が供給できるか、どこで供給できるかに影響を与える並行的なバリューチェーン層として機能する。EUでは、ECHAが管理するBPRプロセス(R4BPプラットフォームや殺生物性製品委員会の科学的意見を含む)が、市場アクセスを継続的なデータ生成および有効物質承認ワークフローに結び付けている。Biocides for Europe(Ceficのセクターグループ)などの業界調整団体は、ステークホルダーの立場を調整し、規制当局と関与するためのフォーラムを提供しており、コンプライアンスのタイムラインと試験要件が複数の下流産業にわたる場合に特に重要となる。これらの力学は、統合された製造能力と強力な規制チームを持つ供給業者に有利に働く一方、より小規模な製剤業者は、用途に関する知見、混合能力、エンドユーザー近くでの現地技術サービスによって差別化することが多い。
競合環境
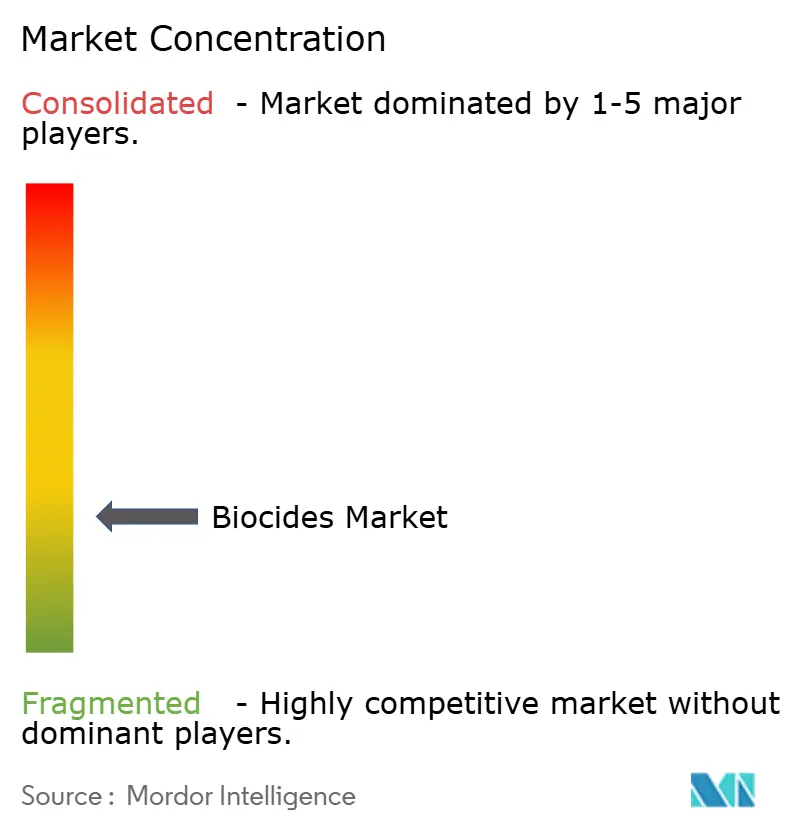
バイオサイド市場は中程度に分散しており、上位5社が相当のシェアを占め、地域専門業者の参入余地を残しています。規制コンプライアンスは主要な参入障壁として機能しており、既存企業は新規参入者が複製するのに数年と数百万ドルを要する既存のEPAおよびEU登録を活用しています。配合ノウハウも同様に重要であり、リーダー企業はリアルタイムで新興基準を満たすために有効性、安定性、生態毒性のバランスをとる多活性ブレンドをますます市場に投入しています。塩素および過酢酸中間体への垂直統合はフィードストックコストが急騰した際にマージンを保護しており、これは小規模配合業者が容易に複製できないヘッジです。
バイオサイド産業リーダー
Ecolab
BASF SE
Lonza
Dow
LANXESS
- 注:主要企業の掲載順は順位を示すものではありません。
レポートで取り上げたバイオサイド市場企業
- Albemarle Corporation
- Arxada
- Baker Hughes Company
- BASF SE
- Dow
- Ecolab
- IRO Group Inc.
- Italmatch AWS
- Kemipex
- Kemira
- LANXESS
- Lonza
- Merck KGaA
- Nouryon
- Solvay
- Stepan Company
- The Lubrizol Corporation
- Thor Group Ltd.
- Valtris Specialty Chemicals
- Veolia
- Vink Chemicals GmbH & Co. KG

市場機会と将来展望
機会は、コンプライアンス主導の再製剤化と、投与精度と副産物プロファイルが運用上の価値に転化する高性能用途に集中している。EUでは、2026年6月の政策措置(規則(EU)2026/1165)により、特定のBPRレビュー計画のデータ保護期間が2030年12月31日まで延長され、データ所有者や申請書類保有者がコンプライアンスに準拠した有効物質のポジションを収益化するための、より明確な機会の窓が生まれている。これは、データアクセス契約、ポートフォリオの合理化、EU認可の下での製品ファミリー拡大に基づくビジネスモデルを支える。ECHAはまた、IUCLID形式の使用を義務付ける(2026年発表)ことで更新申請の標準化に動いており、これにより広範な多国間登録を維持しながら更新申請を効率的に実行できる供給業者へのプレミアムが増大する。
需要側のホワイトスペースは、より厳しい排出および作業者暴露に関する期待の下で低残留・高効率の処理を必要とする用途において、ますます明らかになっている。これには、産業用水系におけるハイブリッド酸化剤・非酸化剤プログラムや、重要な衛生環境向けの高純度グレードが含まれる。企業の動きも、継続的なポートフォリオの再編を示している。BASFは2025年1月にルートヴィヒスハーフェンで過酢酸および過酸化水素製剤の生産能力を拡大し、2026年3月には二酸化塩素製品ライン(Aseptrol)をOxidium Technologiesへの売却を通じて撤退させ、成熟した化学品と特定のニッチとの間のリバランスを反映している。欧州では、隣接する規制対象の衛生・殺生物剤生産における新たな生産能力の追加(2025年9月にイタリアのオルヴィエートで新工場を開設したWelcare Industriesを含む)が、規制された最終市場向けの供給の現地化と受託製造の継続的な進展を強めている。これらの市場では、文書化、バッチトレーサビリティ、製品ファミリーのコンプライアンスが購入の前提条件となっている。
バイオサイド市場における最近の業界動向
- 2026年6月:欧州委員会は、EU殺生物性製品規則(BPR)の下で、Ecolab Glut Familyを含む殺生物性製品ファミリーについて、Ecolab Deutschland GmbHにEU認可を付与した。この承認により、EcolabはEU加盟国全体で標準化された消毒剤ファミリーを供給する能力を強化し、大規模な産業・施設向け顧客に対する国別認可の摩擦を軽減する。
- 2026年4月:LANXESSは、英国拠点のFuelcareと提携し、Kathon FP 1.5やPreventol D2を含む欧州向けの燃料保存用殺生物剤ソリューションを、英国固有のブランド名FuelClear M15として販売した。この契約により、現場での投与サポートとモニタリングサービスが製品選定と維持に影響を与える特殊用途における市場アクセスの範囲が拡大する。
- 2026年3月:BASF Corporationは、Aseptrol二酸化塩素製品ラインおよび関連技術の売却をOxidium Technologies LLC(Quip Laboratoriesの関連会社)に完了した。この事業売却により、BASFの殺生物剤事業への露出が再調整され、二酸化塩素プラットフォームは、その特定の抗菌技術に投資と商業化を集中させる立場にある買収者へ移行する。


バイオサイド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、世界の主要エンドユーズにおける水処理システムおよび材料内保存を目的として微生物を制御するために販売される有効成分として計上された、産業用および消費者用バイオサイドを対象としている。市場規模は、バイオサイド有効成分の商業的販売時点を基準に算出している。
対象範囲の除外事項:農業用作物保護農薬および病院グレードの消毒剤は本対象範囲から除外されている。
セグメンテーション概要
- タイプ別
- ハロゲン化合物
- 金属化合物
- 有機硫黄化合物
- 有機酸
- フェノール類
- その他のタイプ(第四級アンモニウム化合物)
- 用途別
- 水処理
- 医薬品・パーソナルケア
- 木材保存
- 食品・飲料
- 塗料・コーティング
- その他の用途(石油・ガス、農業、消毒・衛生処理)
- 作用機序別
- 酸化性バイオサイド
- 非酸化性バイオサイド
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- マレーシア
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算出、および検証
デスクリサーチ
バイオサイドは承認および使用規則によって形成されるため、デスクリサーチは公的な規制・安全性の文脈の把握から開始した。参照したソースには、米国EPA(環境保護庁)の抗菌剤・農薬プログラムページ、欧州化学物質庁(ECHA)のバイオサイド製品規制登録簿、およびOECDの化学物質ガイダンスが含まれており、これらは有効成分のカテゴリーおよび許可された用途の確認に役立てられた。貿易および生産動向については、国連コムトレードや各国統計ポータルなどのソースを用いてさらに検証し、輸入依存度および地域別供給パターンの相互確認を行った。
この文脈を実用的なモデルに落とし込むため、企業の年次報告書、投資家向けプレゼンテーション、技術データシート、および信頼性の高い業界専門誌も精査し、水処理、塗料・コーティング、木材保護、パーソナルケアにわたる需要の変化を把握した。非公開企業の収益内訳のギャップを補完するために企業財務・インテリジェンスの有料サブスクリプションを選択的に活用し、代替および価格設定に影響を与える処方トレンドを把握するためパテントデータベースも使用した。このデスクリサーチのソースリストは網羅的なものではなく、調査中のデータ収集、検証、および明確化のために他にも多数の参考資料が使用されている。
一次インタビューおよびサーベイ
一次調査は、生産者、処方業者、販売業者、および大規模産業ユーザーを含む実際の購買パターンを把握している関係者との需要プールおよび価格ロジックの検証に重点を置いた。また、許可された有効成分、投与量、および交換サイクルに関する前提条件を合計値確定前に確認するため、APAC、EMEA、および南北アメリカの技術・規制専門家とも意見交換を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:16% | APAC:45% |
| 中位層:45% | 部門・ユニットリーダー:31% | EMEA:32% |
| 中小規模プレイヤー:22% | マネージャー:53% | 南北アメリカ:23% |
市場規模算出と予測
規模算出は、生産・貿易シグナルとエンドユーズ活動指標を組み合わせたトップダウンおよびボトムアップのアプローチで構築さ、地域別消費量を再構築した上でグローバル合計値を算出している。バイオサイドのモデルは、缶内保存および表面保存の数量に影響を与える変数として、都市・産業用水処理スループット、冷却水・プロセス水の使用量、塗料・コーティングおよび建設活動、木材処理の普及率、産業衛生需要などを活用している。価格設定は、主要有効成分グループ別の平均販売価格帯、用途別の標準的な投与量範囲、および酸化型と非酸化型の化学品間のシフトを実用的に組み合わせ、地域別製品ミックスに応じて調整することで形成された。
これらの合計値は、開示情報が存在するサプライヤー収益の積み上げ、処方品対技術品シェアのチャネルチェック、水処理などの高使用用途における平均販売価格×数量のサニティチェックといった選択的なボトムアップ推計によって裏付けられた。小規模国の分割が薄い場合は、産業生産高や貿易集中度などのプロキシ指標を適用してギャップを補い、過剰配分を避けるために専門家によるレビューを実施した。予測にあたっては、規制強化、交換サイクル、および主要エンユーズにわたる需要正常化のペースに関する専門家コンセンサスを基点としたシナリオ分析を用い、化学品価格トレンドに対してカーブのストレステストを実施した。
データ検証と更新サイクル
合計値が実際のシグナルと整合性を保つよう、複数のチェックを通じてアウトプットを検証した。モデル化された消費量を、水処理化学品の集中度、コーティング活動、貿易動向などの独立した指標と比較し、地域・用途レベルで大きな乖離が生じた場合は調査を行った。最終承認前に、初期ドラフトモデルを構築していないアナリストが段階的にレビューを行い、単位の問題、二重計上、および非現実的な価格・数量の組み合わせを検出する体制を整えている。
レポートは年次で更新され、主要な規制措置や原料価格の急激な変動など、需要または供給の前提条件を変化させる重要なイベントが発生した場合には中間更新が行われる。納品前には最終チェックを実施し、最新の公開情報および新たな一次フィードバックがモデルに反映されていることを確認している。
Mordor Intelligenceのバイオサド市場規模と他の公表推計値との比較
バイオサイドの公表市場規模は、同一のテーマを扱っていても、企業によって対象製品、基準年、または価格ベースが必ずしも一致しないため、異なる数値が示されることがある。差異の主な要因は、調査が産業用バイオサイドのみを対象としているか、より広範な抗菌用途を含むか、酸化型と非酸化型の混合をどのように扱うか、および通貨タイミングの処理方法にある。
表は明確な乖離を示しており、これは多くの場合、対象範囲および用途カバレッジの違いに起因している。一部の推計では、購買予算においてバイオサイドに隣接する農業農薬的用途や広範な消毒剤が含まれている場合がある。また、価格のモデル化方法も影響しており、一部のソースは単一の混合価格パスを前提とする一方、他のソースは有効成分グループおよびエンドユーズミックス別に平均販売価格の推移を調整し、確定前にインタビューを通じて検証している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 10.60 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 9.29 ビリオン 米ドル(2024年) | 産業用バイオサイドを消費者・衛生用途にわたる隣接する抗菌カテゴリーと統合している可能性があり、地域別の酸化型・非酸化型ミックスシフトを分離せずに混合価格を適用している場合がある。 |
| 業界出版社B | 9.46 ビリオン 米ドル(2024年) | より長い予測期間を使用しており、CAGRパスへの依存度が高い可能性があり、投与量、交換サイクル、および規制上の制約が近期の数量・価格インプットにどのように反映されるかについての可視性が限られている。 |
対象範囲と価格・数量のステップを明示することで、水処理、コーティング、木材保護からの需要シグナルとの乖離を調整しやすくなる。また、本表はMordor Intelligenceのモデルにおいて農業用作物保護農薬および病院グレードの消毒剤が除外されており、最終数値の確定前に酸化型・非酸化型ミックスおよび地域別貿易動向に対して合計値が検証されていることを示している。


レポートで回答される主要な質問
バイオサイド市場の現在の体積と2031年までの予測成長はどのくらいですか?
バイオサイド市場は2026年に1,978万トンと推定され、2031年には2,486万トンと予測されており、CAGR 4.68%を意味します。
最大のバイオサイド市場シェアを持つセグメントはどれですか?
ハロゲン化合物が2025年の体積の28.23%をリードし、2031年を通じて優位性を維持しています。
アジア太平洋がバイオサイドの最速成長地域である理由は何ですか?
政府資金による水プロジェクト、ゼロ排出義務、拡大する製造基盤が地域需要を押し上げ、CAGR 5.22%を牽引しています。
規制は製品開発にどのような影響を与えていますか?
低毒性およびバイオベース活性物質に対するEUおよび米国のファストトラック経路はイノベーションサイクルを短縮し、より安全な化学品に投資するサプライヤーを優遇しています。
どの企業が生産能力を支配していますか?
BASF、Dow、Ecolab、Lonza、Kemiraが合わせて世界の設置能力の約38%を支配しており、市場に中程度の集中度をもたらしています。
将来の需要を形成している技術は何ですか?
精密投与システム、カプセル化活性物質、酸化性・非酸化性ハイブリッド処理パッケージがバイオサイド市場における効率とコンプライアンスを再定義しています。
最終更新日:



