
インク添加剤市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
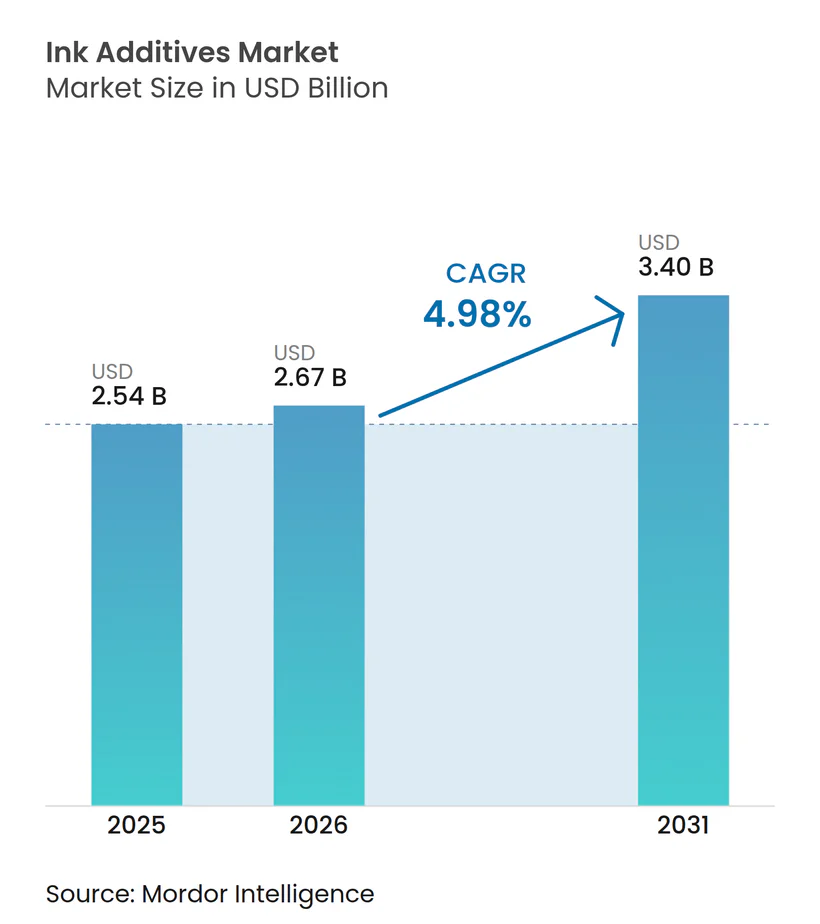
| 市場規模 (2026) | 2.67 十億米ドル |
| 市場規模 (2031) | 3.4 十億米ドル |
| 成長率 (2026 - 2031) | 4.98 % |
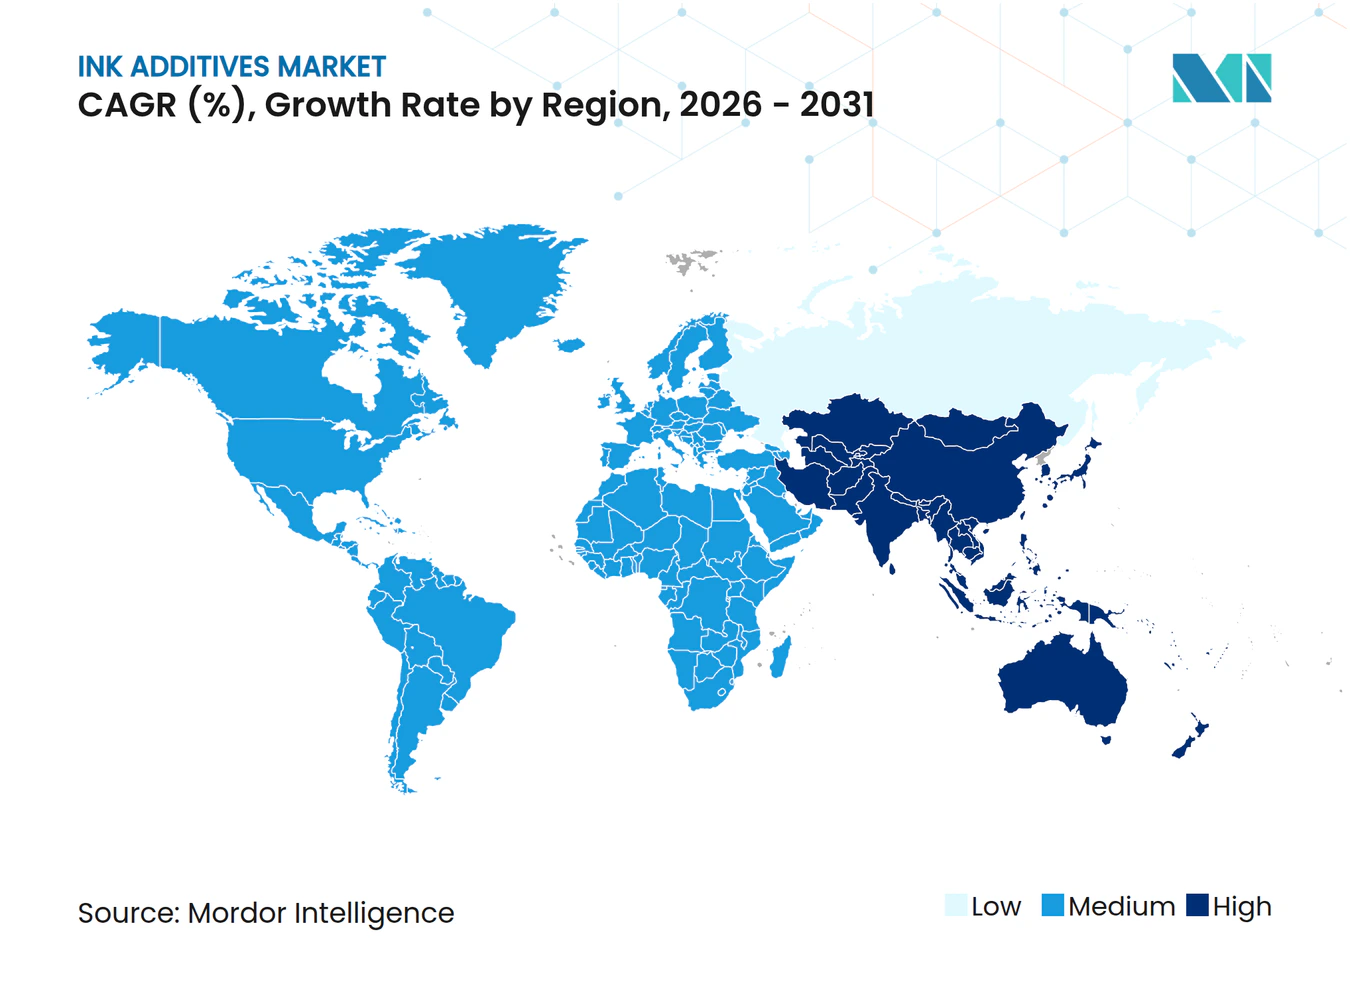
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインク添加剤市場分析
インク添加剤市場規模は、2025年の25億4,000万米ドルから2026年には26億7,000万米ドルへと成長し、2026年から2031年にかけて4.98%のCAGRで2031年までに34億米ドルに達すると予測されています。市場拡大は、包装コンバーターからの品質要求の厳格化、揮発性有機化合物(VOC)排出削減に向けた規制圧力の高まり、そしてデジタル印刷ワークフローへの段階的なシフトを反映しています。添加剤は一般的なインク配合全体の5%未満を占めるにすぎませんが、顔料安定化、流動制御、表面スリップ、接着増強などの基本的な機能性を提供し、ますます多様化する基材における安定した印刷結果を実現します。包装は、電子商取引、食品グレードのフレキシブル包材、プレミアムな段ボール形式のいずれもが高度に設計された低マイグレーション化学物質を必要とするため、消費量をリードしています。技術面では、水性システムが今や主要な量を占め、一方でUV硬化型化学物質はエネルギー効率の高い硬化と低VOCソリューションへの規制上の優遇を背景に最も急速な成長を記録しています。供給側のイノベーションは、パフォーマンスを犠牲にすることなくサーキュラーエコノミー目標を支援するバイオベース、PFASフリー、鉱物油フリーのプラットフォームに集中しています。
主要レポートのポイント
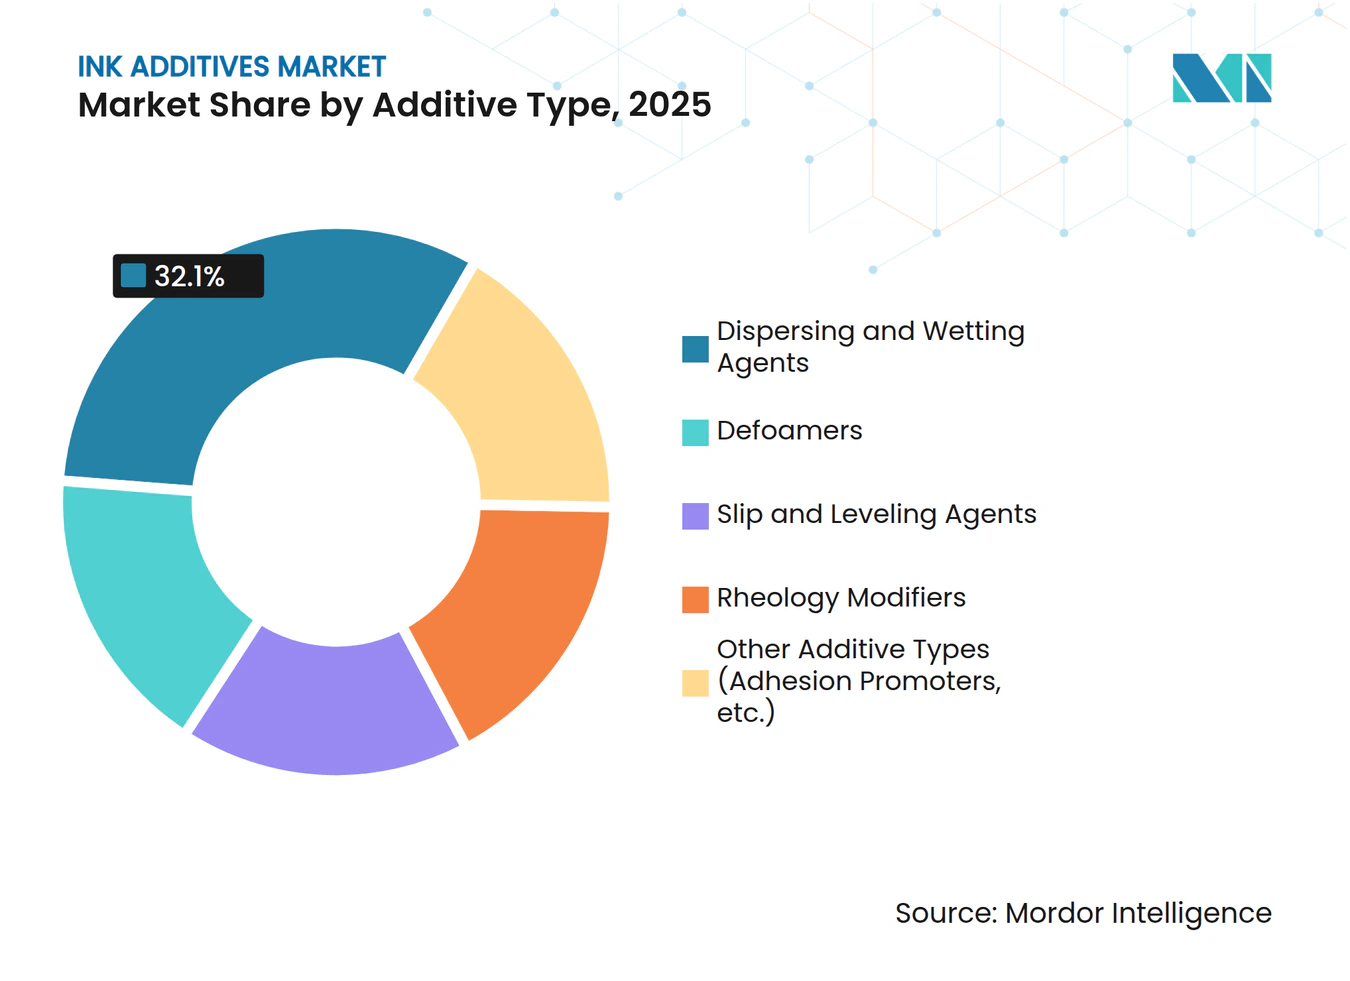
- 添加剤タイプ別では、分散剤および湿潤剤が2025年のインク添加剤市場規模の32.10%を占めており、特殊モディファイヤーおよび接着促進剤は予測期間中に5.74%のCAGRで進展する見込みです。
- 技術別では、水性システムが2025年のインク添加剤市場シェアの46.80%を占め、UV硬化型化学物質は2031年まで5.62%のCAGRで成長すると予測されています。
- 印刷プロセス別では、平版印刷プロセスが2025年に35.05%と最大のシェアを占めており、デジタル印刷プロセスは2031年まで最も速い5.86%のCAGRで成長すると予測されています。
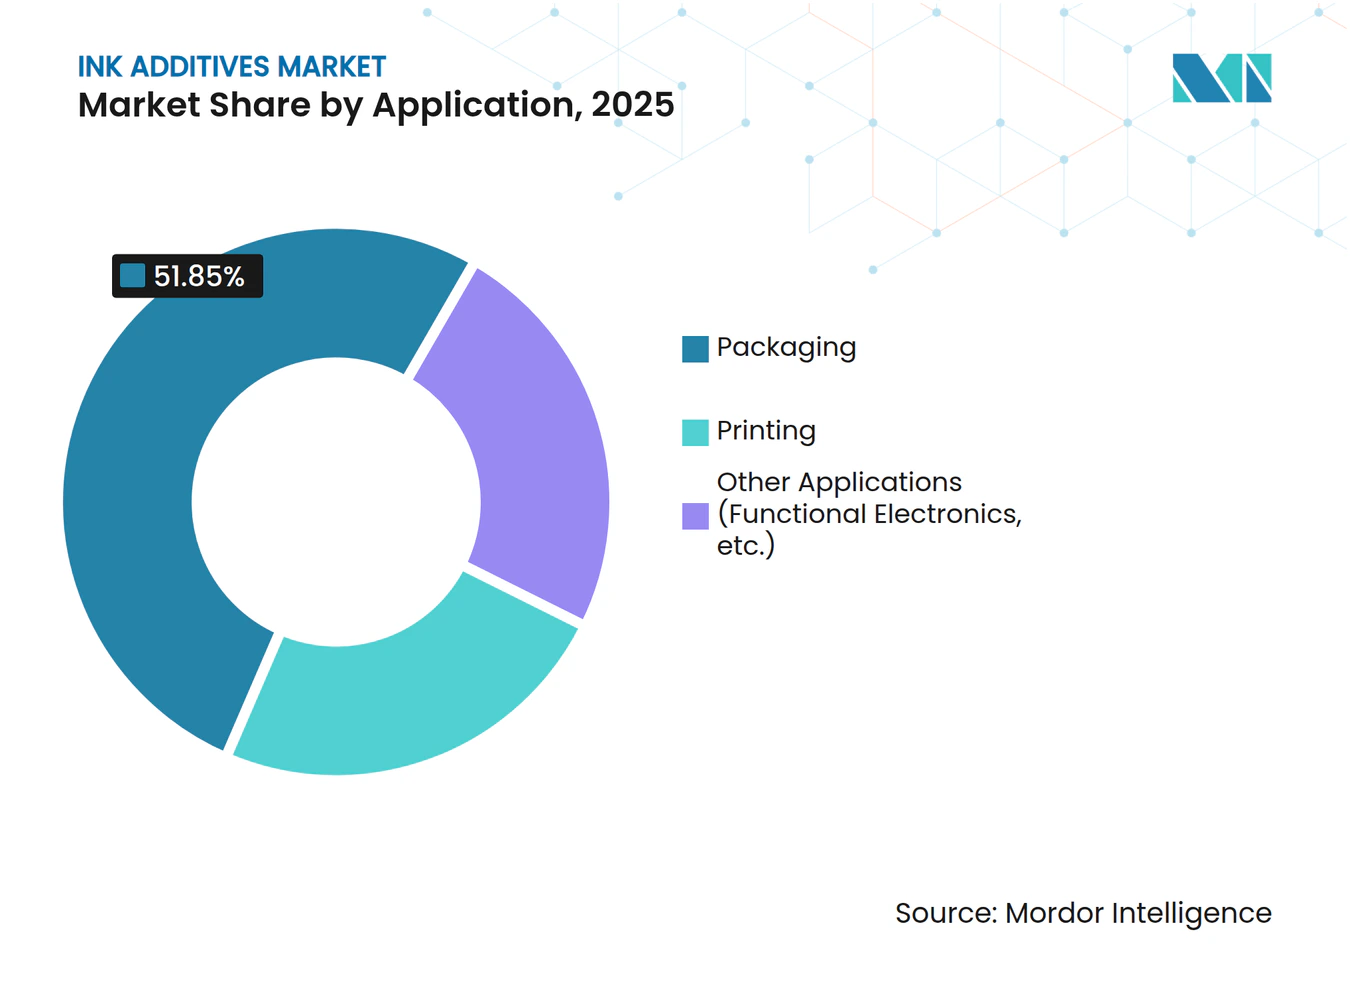
- 用途別では、包装が2025年に51.85%の収益シェアを獲得し、2031年まで5.83%のCAGRで拡大しています。
- 地域別では、アジア太平洋が2025年の世界収益の46.10%を占め、2031年まで5.68%のCAGRを達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 包装コンバーターからの需要拡大 | +1.2% | アジア太平洋および北米が主導する世界規模 | 中期(2~4年) |
| 電子商取引向け段ボール量の急増 | +0.9% | 都市市場に集中した世界規模 | 短期(2年以下) |
| 水性およびUV硬化型システムへの規制的推進 | +0.8% | 欧州および北米が主、アジア太平洋が追随 | 長期(4年以上) |
| 機能性スマート包装インクの採用 | +0.7% | 北米および欧州での早期採用、アジア太平洋でのスケーリング | 中期(2~4年) |
| デジタルテキスタイル印刷の普及 | +0.4% | アジア太平洋の製造に焦点を当てた世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装コンバーターからの需要拡大
コンバーターは、多層フィルム、紙ポリラミネート、金属蒸着フォイルにわたって印刷濃度と接着性を維持する添加剤を指定しています。BASFは、低マイグレーションプロファイルを必要とする食品グレードのフレキシブル包材に対応するため、オランダでJoncrylおよびAcronal Pro水性ディスパージョンラインを拡張しました。大手コンバーターグループも自動検査ラインをサポートするためのバッチ間の一貫性を要求しており、サプライヤーに対して高純度原材料とより厳格な生産基準を求めています。クローズドループカラーマネジメントや拡張現実ジョブセットアップへの投資は、変動するプレス速度、湿度、温度下でも安定した添加剤の必要性をさらに強調しています。2030年までに世界の包装消費財需要が増加すると予想されることから、プレミアム添加剤化学物質の長期的な成長基盤が確保されています。
電子商取引向け段ボール量の急増
ダイレクト・トゥ・コンシューマーブランドは出荷箱をマーケティングキャンバスとして活用し、より高いインク量を求め、高粘度インクジェット配合でのジェッティング安定性を維持できるレオロジーモディファイヤーを要求しています。実験室研究では、高固形分分散剤を使用することでノズル詰まりなしにコーテッドホワイトライナーの色濃度が最大67%向上することが示されています。都市型フルフィルメントセンターは長いポットライフを持つ在庫管理しやすいインクを好み、数週間の保管後の相分離に抵抗する沈降防止パッケージを促進しています。QRコード、鮮度インジケーター、または偽造防止機能を組み込んだ機能性インクが登場しており、段ボールワークフローでは以前は一般的でなかった導電性または発光性の添加剤が必要です。
水性およびUV硬化型システムへの規制的推進
欧州連合(EU)は2025年2月にUV-328を残留性有機汚染物質リストに追加し、従来のUVシナジストからの配合転換を加速しました[1]。Evonikは、溶剤系分散剤が従来提供していた顔料湿潤性能に匹敵する水性インク向けのラムノリピドバイオサーファクタントを導入しました。UV-LED硬化は従来の水銀ランプと比べてエネルギー消費量を最大65%削減し、コンバーターにコストと持続可能性の両面でインセンティブを提供します。北米では、大手ブランドオーナーがサプライヤーをカーボンフットプリント指標で評価するようになり、準拠した添加剤が競争上の差別化要因となっています。
機能性スマート包装インクの採用
導電性銀インクは、粒子凝集を防ぎながら1×10^5 S/m付近の電気伝導度を達成する分散剤を必要とします。フレキシブルポリオレフィンフィルムに印刷されたRFIDおよびNFC(近距離無線通信)タグは、アンテナ性能を妨げることなく耐久性のある接合を形成する接着促進剤を必要とします。食肉包装に組み込まれた炭素系ガスセンシング層は、印刷された回路が熱成形後も応答性を維持するようにレオロジー制御を要求します。これらの複合要件、すなわち印刷適性と電子機能、は電子統合業者と共同でソリューションを設計する準備ができている特殊添加剤サプライヤーにとって新たな収益ニッチを開拓しています。
制約インパクト分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 食品接触およびVOCに関する厳格な規制 | -0.8% | 欧州および北米が最も制限が厳しい世界規模 | 長期(4年以上) |
| 揮発性特殊モノマーのサプライチェーン | -0.6% | アジア太平洋の製造集中を伴う世界規模 | 短期(2年以下) |
| 特許切れ後のコモディティ化圧力 | -0.4% | プレミアム添加剤セグメントに影響する世界規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
食品接触およびVOCに関する厳格な規制
米国食品医薬品局(FDA)はインク成分に対してケースバイケースのアプローチを継続しており、承認サイクルが長引き、中小サプライヤーのコンプライアンスコストが増加しています。スイスは2024年のインク法令改訂で未評価物質の暫定リストを廃止し、配合者は事前承認済みの化学物質のみに依存することを余儀なくされています。EUは2025年9月にREACH附属書XVIIにおけるCMR物質規制を強化し、もう一波の配合転換を強いることになります。VOC上限は米国では州ごと、EUでは加盟国ごとに異なるため、製品ラインの合理化が複雑化しています。大手多国籍企業は社内規制チームを活用してこれらの規制を乗り越えますが、地域のプレーヤーは相対的に高い試験コストに直面し、イノベーションパイプラインが制約されています。
揮発性特殊モノマーのサプライチェーン
2025年初頭の深刻な苛性ソーダ不足が顔料分散剤および消泡剤の生産に波及し、サプライヤーはデュアルソーシングのモデル化と安全在庫の積み増しを余儀なくされています。ポリビニルアルコールの価格は2025年第1四半期に主要地域全体で下落し、在庫価値が下落してマージンが圧迫されました。ニトロセルロース価格は乖離し、アジアは在庫逼迫によりプレミアムを記録した一方、欧州は横ばいを維持しました。添加剤メーカーは原料エクスポージャーをヘッジしなければなりません。特にコンバーターとの長期契約でインク価格が固定されている場合は、突然のマージン侵食リスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
添加剤タイプ別:
分散剤がパフォーマンスイノベーションを牽引分散剤および湿潤剤は2025年の収益の32.10%を占めており、色の発現と長期安定性における極めて重要な役割を示しています。BASFのEfka PXおよびDispex Ultra PXラインは透明性を向上させ、ミルベースの粘度を下げ、粉砕時のエネルギー消費を削減します。ClariantのDispersogenレンジは有機、無機、カーボン顔料クラスをカバーし、配合者がマルチ基材ワークフロー向けのユニバーサルシステムを構築できるようにします。消泡剤は、マイクロバブルの巻き込みが欠陥を引き起こす高速混合やフレキソ印刷において依然として不可欠です。スリップ剤およびレベリング剤はBOPPなどの低表面エネルギーフィルム上での湿潤性を向上させ、BYKのレオロジーモディファイヤーは完全なせん断プロファイルにわたって沈降防止効果をもたらします。特殊モディファイヤーおよび接着促進剤は、スマート包装、高温セラミクス、屋外サイネージがカスタマイズされたパフォーマンスを要求するため、5.74%のCAGRで最も急成長しているサブグループです。イオン液体およびハイパーブランチポリマー添加剤の開発は、次世代水性システムに対して有望な可能性を示しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
水性システムが持続可能性への移行をリード水性化学物質は2025年に46.80%のシェアを占め、低VOC規制および印刷工場での火災保険コストの低減により牽引されました。BASFがオランダで水性樹脂生産能力を拡大していることは、食品グレードで無臭のプラットフォームへのコミットメントを示しています。溶剤系インクは、環境への配慮よりも耐薬品性が優先される自動車内装、ケーブルマーキング、産業用コーディングにおいて依然として不可欠です。UV硬化型配合は5.62%で成長しており、即時硬化、より小さいプレスフットプリント、LED-UVランプによるエネルギー使用量の削減を実現します。サプライヤーは今、内分泌撹乱物質ガイドラインの厳格化に対応するためスズフリー光開始剤とAPEOフリー分散剤を導入しています。UVと電子線硬化を組み合わせたハイブリッド化学物質は、シュリンクスリーブやレトルト可能なパウチの高隠蔽白色層に対応し、既存技術間のパフォーマンスギャップを埋めています。
印刷プロセス別:
デジタル成長が平版印刷の優位性に挑戦平版印刷は長尺印刷でのコスト効率と成熟したサプライエコシステムにより、2025年の量の35.05%を維持しました。オフセットシステム向けのインク添加剤は依然として高度に標準化されており、乳化制御と給水液の適合性に重点を置いています。デジタル印刷はオンデマンドラベル、パーソナライズされた段ボール出荷箱、短納期テキスタイル転写への需要に後押しされ、5.86%のCAGRで成長しました。高粘度インクジェットインクは、カスタムのレオロジーモディファイヤーと組み合わせることで、ノズルオープンタイムを犠牲にすることなく鮮やかなソリッドを実現します。フレキソ印刷はフレキシブル包装を支配していますが、現在は環境への影響を低減する水性およびUVフレキソ配合を取り入れています。グラビア印刷は、シリンダーコストが数百万線形メートルにわたって償却される大量デコールやラミネートにおいて依然として強力です。マイクロエレクトロニクス向けの電気流体力学的印刷は、電気伝導性もサポートするサーファクタントを必要とするナノ材料複合インクを使用します。
用途別:
包装の優位性が電子商取引の成長を反映包装は2025年に51.85%のシェアでリードしており、5.83%のCAGRで最も急速に拡大している用途として成長を続けています。段ボールはダイカットおよび折り曲げ後も可読性を維持するフロー・アンド・レベリングパッケージから恩恵を受けます。フレキシブル包材は、プライマーなしで共押出バリア構造にインクを接合するために接着促進剤を必要とします。食品包装はインク添加剤市場のマイグレーション試験済みセグメントを牽引しており、各コンポーネントを複数の法域で認証することをサプライヤーに強いています。QRコードから温度-時間インジケーターに至るスマート機能は、標準グラフィックスを妨げない導電性または発光性の添加剤を必要とします。出版物、商業グラフィックス、セラミクスやガラスなどの特殊市場は依然として高温または耐溶剤性システムに依存していますが、デジタル消費の増加に伴い集合的に成長が鈍化しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域のインク添加剤市場
アジア太平洋地域は2025年において46.10%の売上シェアを占め、インク添加剤市場を主導しており、2031年までに5.68%のCAGRを示すと予測されています。中国の食品接触インクに関するGB 4806.14-2023規格は、低移行性・ベンゾフェノンフリー系への添加剤ポートフォリオの転換を促しています。東南アジア諸国は特殊化学品の生産能力に投資しており、各国政府はグリーンケミストリープロジェクトに対する税制優遇措置を拡充し、地域の自給自足を促進しています。インドにおける印刷インクへのトルエン使用禁止措置は引き続き水性配合への需要を促進しており、日本の厳格な有害物質規制はプレミアム添加剤の採用を後押ししています。
北米インク添加剤市場
北米は技術的に高度であり、コンプライアンスを重視した市場であり続けています。ワシントン州による複数のインク種に対する規制提案は、環境審査の高まりを示しています。米国環境保護庁は、有害物質規制法(Toxic Substances Control Act)の評価対象としてピグメントバイオレット29を指定し、顔料分散剤パッケージ全体にわたる積極的なリスク評価を義務付けています。カナダのブランドオーナーはリサイクル可能なモノマテリアル包装を重視しており、剥離なしに分離を促進する添加剤への需要を生み出しています。
欧州インク添加剤市場
欧州は持続可能性に関する規制において一貫してリードしています。EUのゼロ染行動計画は鉱物油系インクを対象としており、ドイツのエコインク市場シェアはすでに15%を超えています。フランスの2025年鉱物系インク使用禁止の迫りくる施行は、植物由来およびUV-LEDシステムへの急速な移行を促し、バイオベースの分散剤および再生可能資源由来の消泡剤への需要を高めています。クレードル・トゥ・クレードル認証の長年の支持者である北欧諸国は、価格プレミアムを生み出す超低移行性添加剤パッケージのニッチな機会を提供しています。
ラテンアメリカおよび中東・アフリカのインク添加剤市場
ラテンアメリカおよび中東・アフリカは規模は小さいながらも成長しつつある市場です。規制の枠組みは成熟度が低いものの、グローバルブランドオーナーは統一された配合を求めており、コンプライアンスに準拠した添加剤へのプルスルー需要を生み出しています。メキシコおよびトルコにおける軟包装製造への インフラ投資は地域の需要を拡大しています。南アフリカにおける包装に関する拡大生産者責任制度の採用は、水性インクへの移行を加速させ、地域における添加の採用を促進する可能性があります。
規制環境
インク添加剤に関する規制は、化学物質管理および食品接触に関する枠組みによって形作られており、欧州は包装用印刷インクに関する実務的な基準の多くを設定している。EuPIAは2026年に業界の管理体制をさらに前進させ、印刷インクおよび関連製品の原材料選定・除外に関する第1版憲章(2026年3月)を発行し、包装・包装廃棄物規則(PPWR)の文脈に関連したPFASに関する情報ノート(2026年4月)を公表した。これには2026年8月12日発効の食品接触用途に対する包装レベルでの適合対応も含まれる。別途、EuPIA加盟企業は、食品接触材料用印刷インクの適正製造規範(GMP)ガイドラインの第5版を2026年1月1日発効で採用し、これにより食品包装向けの添加剤サプライヤーおよびインク調合業者に対する文書化とプロセス管理の要求水準が高まった。
各国の措置も配合およびソーシングの判断に影響を与えている。ドイツの印刷インク規則における適合リストへの準拠の移行期間は2026年12月31日まで延長され、添加剤の代替、サプライヤー宣言、移行試験のための明確な期間が設けられた。米国では、EPAのTSCAに基づく監督が続いており、2024年に最終化されたTSCAインベントリ・リセット規則により、5年周期での活性物質の宣言が繰り返し求められるようになった。これは、世界的なインク添加剤ポートフォリオを支える輸入業者や化学品メーカーにとって、継続的な事務負担の増加につながっている。
バリューチェーン分析
インク添加剤のバリューチェーンは、上流の原料および中間体(界面活性剤、分散剤、消泡剤、スリップ剤、レオロジー調整剤に用いられる石油化学派生品や特殊化学品)から始まり、添加剤メーカーおよびブレンダーを経て、印刷インク調合業者に至り、最終的には包装、出版、特殊印刷分野のコンバーターおよび最終使用者へと至る。NAPIM、CEPE、EuPIA、AIPIMAなどの業界団体は、技術指針、コンプライアンス情報、業界勧告の調整拠点として機能し、購買や再配合の優先順位を形作っている。
最近の動向では、添加剤の価格およびリードタイムに影響を及ぼす原材料の価格変動と物流リスクが注目されている。AIPIMAは2026年3月、主要な溶剤および樹脂(トルエン、MEK、酢酸エチル、アクリル樹脂を含む)のコスト上昇を強調する勧告を発表し、輸送の可用性や輸送制約がインクおよび添加剤のコスト構造に与える圧力を示した。インクおよび添加剤メーカーは、デュアルソーシング、重要部材の安全在庫の増加、原材料価格上昇条項などの契約メカニズムで対応するとともに、供給が制約された原材料(例えば、競合する工業需要の中でニトロセルロースの供給が引き締まるなど)の不足や価格圧力にも対処している。
競争環境
市場集中度
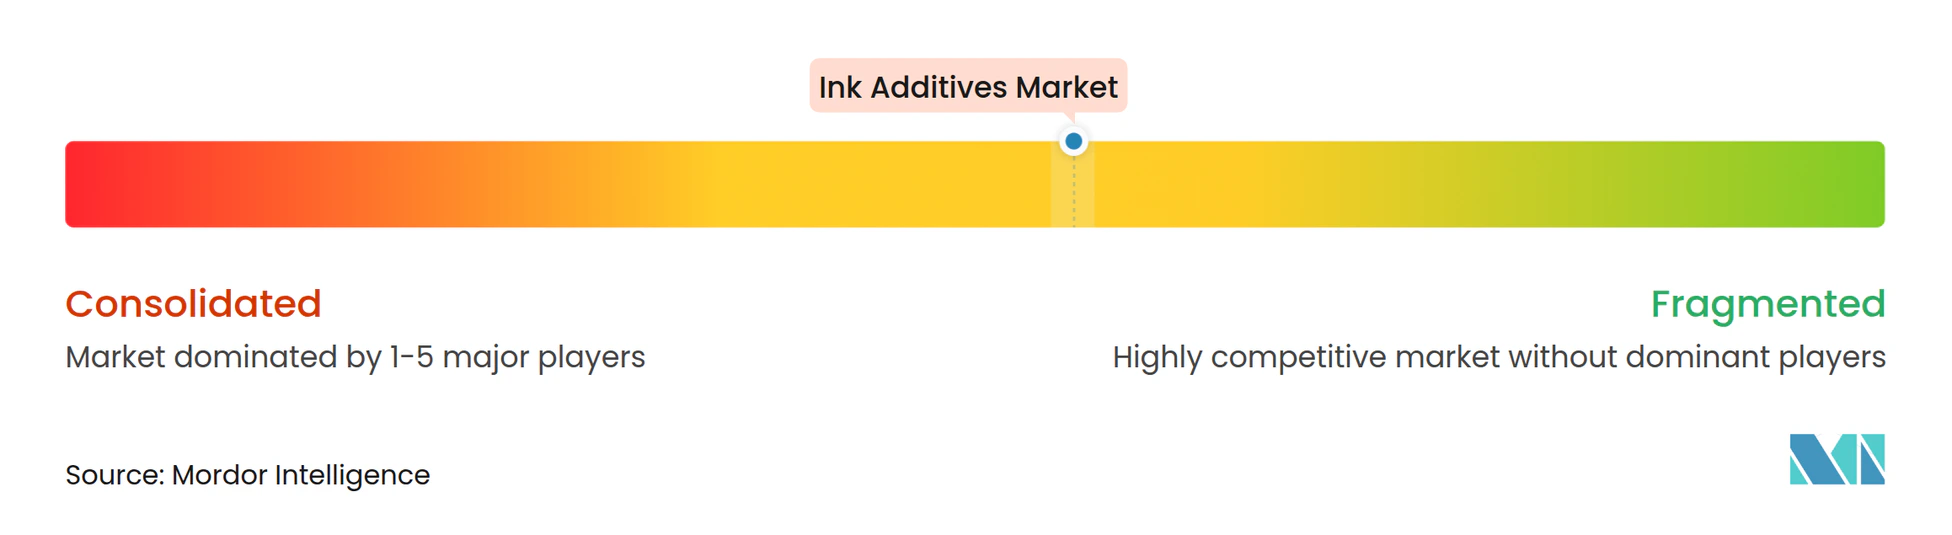
インク添加剤市場は、上位プレーヤーが広範な化学物質、グローバルサプライチェーン、規制の専門知識を組み合わせることで中程度の分散化が進んでいます。ALTANAは2024年上半期に16億4,000万ユーロの売上を報告し、研究開発に6%を充て、顔料スペシャリストのSilberlineを買収してエフェクトインク能力を深めました。BASFは水性樹脂の生産能力を高め、モノマーの価格変動に対するバッファーとして原材料の川上統合を活用しています。Clariantは2023年12月にPFASフリーへの移行を完了し、コンプライアンスの合理化のために分散剤を単一のグローバルポートフォリオとして販売しています。Evonikはバイオサーファクタントプラットフォームを溶剤系湿潤剤のドロップイン代替品として位置付けています。
戦略的な動きは持続可能なイノベーションを中心に集まっています:バイオベースプラットフォーム、鉱物油フリーメタリック、内分泌撹乱物質ラベルのない次世代光開始剤。中規模のスペシャリストは機能性電子機器に注力しており、例えばHenkelはフレキシブル回路メーカーと協力して印刷対応の銀フレーク分散剤を開発しています。AIを活用したサプライチェーンモニタリングにより、大手各社は原料の混乱を予測し、デジタル顧客ポータルがリアルタイムのレオロジーデータを提供することでコンバーターとの粘着性を強化しています。
新興の挑戦者には、酵素ベースの消泡剤やナノセルロースのレオロジーモディファイヤーを提供するスタートアップが含まれており、急速なパイロットライン検証のために大学と提携することが多いです。大口顧客はますます多年度イノベーション契約を締結しており、添加剤供給と共同開発ロードマップを束ねることで、量を確保しジェネリック品によるスポット市場参入を抑制しています。
インク添加剤業界リーダー
-
BASF
-
Evonik Industries AG
-
ALTANA
-
Elementis PLC
-
Dow
- 注:主要企業の掲載順は順位を示すものではありません。
インク添加剤市場 このレポートでカバーされる企業
- ALTANA
- Arkema
- artience Co., Ltd.
- BASF
- Clariant
- Croda International Plc
- DIC Corporation
- Dorf Ketal
- Dow
- Elementis PLC
- Evonik Industries AG
- Hubergroup Deutschland GmbH
- Huntsman International, LLC
- K-TECH (INDIA) LIMITED
- Michelman, Inc.
- Shamrock Technologies
- The Lubrizol Corporation
- Venator Materials PLC
市場機会と将来展望
主要な機会分野の一つは、食品接触および広範な包装持続可能性要件に沿った再配合と原材料の代替であり、添加剤パッケージには、多様化する基材全体で低移行性、低臭気、安定した性能を発揮することが求められている。EuPIAの2026年原材料選定・除外憲章、およびPPWRの文脈における2026年4月のPFASノートは、PFASフリーまたは意図的PFAS非添加のポジショニング、より強固なサプライヤー宣言、より確実なバリューチェーン間コミュニケーションの必要性を高めている。ドイツの印刷インク規則の移行期間が2026年12月31日まで延長されたことによって生まれた期間もまた、適合リストや移行制約に対応する必要がある包装用インク添加剤の転換プログラムを支えている。
技術主導の空白領域は、より低いVOCフットプリントでの高性能な分散、湿潤、安定化ソリューションを必要とするUV硬化型およびデジタルワークフローにおいて最も顕著である。EvonikがUV硬化型および溶剤系ポリウレタンインク向けに開発した無溶剤・100%活性のハイパー分散剤「TEGO Dispers 695」を2026年1月に発売したことは、要求性能の高いシステムにおける顔料分散効率と配合安定性を目指した継続的な製品開発を示している。需要側では、包装用インクにおける統合と生産能力増強が、大規模プラットフォームへの承認を得られる添加剤サプライヤーの対象基盤を拡大している。その一例として、Siegwerksが2026年6月にインドのHi-Tech Inksを買収し、それに伴う生産拠点の拡張を進めたことが挙げられ、これは複数の工場や包装用インク製品ラインにわたる添加剤承認の統一化を加速させる可能性がある。
最近の産業開発事情 インク添加剤市場
- 2026年5月:BASFはアメリカン・コーティングス・ショー(5月5日~7日)でEfka PX 4720を発売した。同製品は、顔料の湿潤性と安定性が重要となる高性能配合向けにBASFの分散剤ラインナップを拡張するもので、コンバーターが工業用途および包装関連用途において色の一貫性と生産性の向上を追求する中、添加剤の差別化を支えている。
- 2025年5月:Evonikは、インクジェットインク受容層コーティングの性能向上を目的とした4種類のAERODISP粒子分散液(SiO2/Al2O3)を発表した。この動きは、表面設計と制御されたドット形状が印刷品質とスループットに直結するデジタル印刷バリューチェーンにおけるEvonikの地位を強化し、互換性のある湿潤剤・分散添加剤パッケージの需要増加を促している。
- 2024年11月:BASFは、持続可能な食品包装用インクに使用されるJoncrylおよびAcronal Pro水性ポリマーの生産能力を増強するため、オランダのヘーレンフェーンに新たな生産ラインを開設した。この生産能力の増強は、水性、低臭気、低移行性システムのリードタイム短縮と供給安定性の向上を支え、樹脂プラットフォームと下流のインク添加剤選定との統合を強めている。
インク添加剤市場 レポートの範囲と調査方法論
市場定義と対象範囲
インク添加剤市場は、主要な印刷技術および最終用途において、印刷性能、安定性、加工性を調整するために印刷インク配合に使用される化学添加剤の価値として定義される。収益は添加剤の販売時点で計上される。
対象範囲の除外事項:本市場規模の算定には、完成印刷インク、印刷装置、および添加剤としての機能を持たずに販売される原料顔料や樹脂は含まれない。
セグメンテーション概要
- 添加剤タイプ別
- 分散剤および湿潤剤
- 消泡剤
- スリップ剤およびレベリング剤
- レオロジーモディファイヤー
- その他の添加剤タイプ(接着促進剤など)
- 技術別
- 水性
- 溶剤系
- UV硬化型
- その他の技術(油性、ハイブリッド)
- 印刷プロセス別
- 平版印刷
- フレキソ印刷
- デジタル
- グラビア
- その他の印刷プロセス(スクリーンなど)
- 用途別
- 包装
- 段ボール
- フレキシブル
- 食品
- 印刷
- セラミクス
- ガラス
- 紙
- プラスチック
- その他の用途(機能性電子機器など)
- 包装
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- アジア太平洋のその他の地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- 欧州のその他の地域
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- 中東およびアフリカのその他の地域
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチでは、まずインク添加剤がどこで消費され、印刷・包装活動に伴って需要がどのように変動するかを整理する。米国商務省センサス局の製造業データ、UN Comtradeの貿易統計、Eurostatの産業指標、International Trade Centreの貿易マップといった公的資料は、量、輸入依存度、地域別の生産拠点を把握するのに役立つ。また、EPAやECHAの文書などの資料を用いて、特にVOC規制や化学物質登録が添加剤の選択に影響を与える場合の、コンプライアンス主導の配合変化を理解する。
その後、印刷・包装に関連する企業の年次報告書、投資家向け資料、業界団体の出版物を確認し、製品ポートフォリオと典型的な用途分野を把握する。特許データベースを確認し、分散、消泡、スリップ技術のどこに重点が置かれているかを調べ、その観察結果を配合比変化の前提に反映させる。必要に応じて、企業財務・ニュースの有料データベース、特許インテリジェンス、出荷レベルの貿易データを用いて総数を相互検証し、見落とされたプレイヤーを減らす。これらのデスクリサーチ資料は例示的なものであり、網羅的なものではない。データ収集、検証、明確化のために他の多くの公的資料が使用されているためである。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは明確に確認できない点、主にインク配合における添加剤の割合や、水性・UV硬化型システムが地域別にどのペースでシェアを獲得しているかを検証するために用いられる。添加剤サプライヤー、インク調合業者、流通業者、下流の印刷購買者に取材し、価格動向、購買サイクル、そして実際にどの性能要件(湿潤性、発泡制御、耐擦性、スリップ性など)が仕様を決定づけているかを確認した。APAC、EMEA、南北アメリカ間で取材対象の配分を均等にし、包装成長や規制における地域差を最終モデルに反映できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:31% | 経営幹部(CXO):12% | APAC:42% |
| 中堅層:51% | 部門・ユニットリーダー:28% | EMEA:37% |
| 小規模プレイヤー:18% | マネージャー:60% | 南北アメリカ:21% |
市場規模算定と予測
市場規模の算定は、印刷活動と包装出力を用いてインク需要を再構築するトップダウン方式から始まり、これを典型的な添加率の範囲および技術別の配合比を用いて添加剤需要に変換する。添加率はインクシステムごとに異なるため、水性インクと溶剤系インクの比率、ラベルおよび包装におけるUVおよびLED-UVの浸透度、包装印刷量の成長、規制に関連した高VOCシステムからの代替といった変数を用いて調整を行う。価格の前提は、観測可能な原材料コストの動向と、価格転嫁のタイミングや契約構造に関する取材内容によって導かれる。
総数は、サプライヤー収益のサンプルの積み上げ、流通業者チャネルシェアの検証、分散剤、消泡剤、湿潤剤、ワックスまたはスリップ添加剤といった主要な添加剤機能に対する目安となるASP×量の範囲の適用といった、限定的なボトムアップ検証によって裏付けられる。企業開示情報が限られる場合には、類似製品ラインとの同業比較や、小規模市場に対する健全性チェックとしての輸出入シグナルの利用によって、そのギャップを補っている。
予測にあたっては、最終用途需要が包装サイクルや急速な技術変化に伴って変動する可能性があるため、シナリオ分析が用いられる。シナリオは、水性およびUV硬化型インクの採用ペースに関する一次情報を基準としている。最終予測は、コンプライアンスの時間軸、設備切替の速度、印刷需要における地域差といった現実的な制約に整合させている。
データ検証と更新サイクル
出力結果は複数のチェックを通じて検証され、独立したシグナルと整合するように数値の妥当性を確認する。モデルは貿易フロー、公表されている生産指標、地域別の添加剤対インク強度の推定値と比較され、異常な変動が見られた場合には、その要因が明確に説明できるまで検証が行われる。取材時の予想と大きな差異がある場合には、回答者に再度連絡を取り、その問題が配合比、価格設定、あるいは対象範囲の不一致に起因するかを確認する。
最終承認の前には、別のアナリストが主要な前提、計算の連関、年次変動を確認し、一貫性と追跡可能性を確保する。レポートは年次で更新され、規制の変化、生産能力の変動、原材料の急激な動きなどの重大な出来事が発生した際には、中間的な更新も行われる。納品直前には最終確認を行い、クライアントが入手可能な最新の見解を確実に受け取れるようにしている。
Mordor Intelligenceのインク添加剤市場規模と他の公表推計値との比較
インク添加剤に関して公表されている数値が常に一致しないのは、調査によって製品のグルーピングが異なる場合があり、また水性、溶剤系、UV硬化型インクに関する価格および配合比の見通しが異なる場合があるためである。もう一つのよくある理由は、基準年の選択と、地域別の値を一つの世界合計に集計する際の通貨換算の扱い方の違いである。
実務上、最大の差異は通常、対象範囲と添加率の前提から生じる。一部の推計はインク成分やより広範な配合用化学品を同じ区分に含めているのに対し、他の推計は技術全体に単一の添加剤強度を適用しているためである。この差異は、現実的な転換の時間軸や地域の規制圧力を検証せずに、包装やラベルに対してより速い採用シナリオを適用した場合にさらに広がる。この点において、本モデルで用いられている年次更新および再取材による検証は重要な意味を持ち、これはMordor Intelligenceが採用しているモデリング上の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.67 B (2026) | |
| グローバル・ビジネス・パブリッシャーA | USD 2.69 B (2026) | 基準年の設定や成長経路がわずかに異なり、対象範囲は一部の用途においてインク配合用化学品をより広く含めているように見え、これが総額をわずかに引き上げる可能性がある。 |
| インダストリー・コメンタリーB | USD 2.50 B (2025) | 異なる年を基準として推計を行っており、技術別の配合比の変化を明確に区別せず、一般化された添加剤強度を適用する傾向があるため、示される値が低めに保たれる可能性がある。 |
表全体を見ると、差異は一方では小さく、他方では大きく、その主な要因はインク添加剤がどの程度厳密に定義されているか、そして技術別の配合比がどのように需要に変換されているかにある。添加率と配合比の前提を明示的に保ち、貿易および取材のシグナルと相互検証することで、新しいデータが得られた際にも最終的な数値は検証・再現しやすい状態を維持している。
レポートで回答される主要な質問
インク添加剤市場の現在の規模は?
インク添加剤市場規模は2026年に27億米ドルであり、2031年までに34億米ドルに達すると予測されています。
インク添加剤市場の予想成長率は?
市場は2026年から2031年にかけて4.98%のCAGRで拡大すると予測されています。
どの用途セグメントがインク添加剤の最大需要を生み出していますか?
包装が主要な用途であり、2025年の世界収益の51.85%を占め、5.83%のCAGRで成長しています。
インク添加剤市場内でどの技術セグメントが最も急速に成長していますか?
UV硬化型システムはエネルギー効率の高い低VOC硬化により、2031年まで5.62%のCAGRで最も速い成長を示しています。